
Ana içeriğe atla

Sigortada Yapay Zekâ: Faydalar, Zorluklar ve İçgörüler

Sigorta şirketlerinin sektörü optimize etmek ve müşterilere daha iyi hizmet sunmak için yapay zekânın gücünden nasıl yararlandığını keşfedin.
Güncel 2 Eki 2026  · 12 dk. oku

Yapay Zeka ile Keşfedin

ChatGPTClaudePerplexity

Yapay zekâ ile sigortanın hikâyesi uzun soluklu ve başarılı bir ortaklıktır. Sektör, yeni teknolojileri benimseme konusunda —özellikle büyük teknoloji, finans veya bankacılıkla karşılaştırıldığında— kimi zaman muhafazakâr görülse de, yapay zekânın makine öğrenimi ve derin öğrenme alanlarında vaatlerini yerine getirmeye başlamasından bu yana, sektör bu teknolojilerin sunduğu yeni olanakları istikrarlı biçimde benimsedi.

Bugün, risk değerlendirmesi ve dolandırıcılık tespitinden müşteri hizmetleri ve hasar süreçlerine kadar sigortacıların sayısız günlük görevinde yapay zekâ her yerde. Üretken yapay zekânın yükselişiyle birlikte sektörler, işi öngörülemeyecek şekillerde optimize edecek ve önemli ekonomik değer yaratacak yeni bir devrimi hızla deneyimliyor. McKinsey tahminlerine göre, yapay zekâ teknolojileri küresel sigorta endüstrisine yılda 1,1 trilyon dolara varan değer katabilir.

Bu yazıda, yapay zekânın sigorta sektörünü nasıl değiştirdiğini inceleyeceğiz. Bu devrimin arkasındaki temel teknolojileri, örnek kullanım senaryolarını ve potansiyel zorlukları ve etik hususları ele alacağız.

Büyük bir finans şirketinin LLM'leri kuruluşlarına nasıl başarıyla entegre ettiğini web seminerimiz Kurumsal Düzeyde Üretken Yapay Zekâ ile keşfedin. 

Sigortada yapay zekâ nedir?

Sigorta sektörü, veri açısından en zengin sektörlerden biridir. Dolayısıyla yapay zekânın sigortadaki potansiyelinin muazzam olması şaşırtıcı değildir. Operasyonel verimlilikte yeni kazanımların, gelişmiş müşteri deneyiminin ve güçlendirilmiş karar almanın kapısını aralıyor.

COVID-19 pandemisinin ardından, sigorta müşterilerinin öncelikleri değişiyor; daha talep üzerine ve kişiselleştirilmiş hizmetlere doğru kayıyor. Bu bağlamda, yeni nesil yapay zekâ araçları, sigortacıların müşterilerin ihtiyaçlarını karşılayan hizmetler sunması için kilit önemdedir.
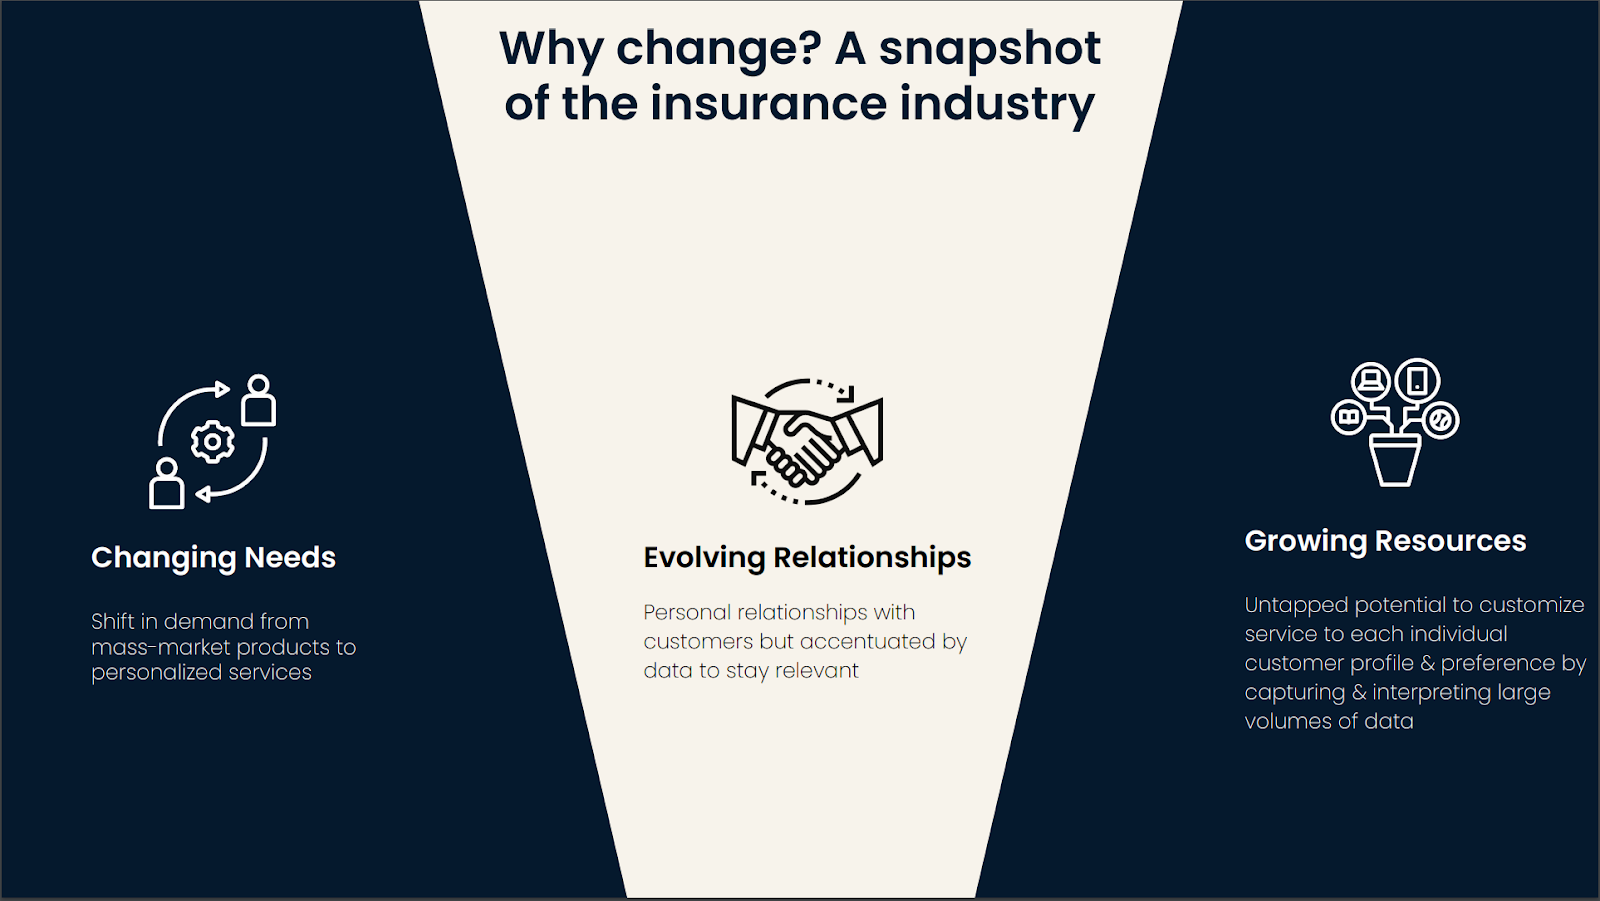
A snapshot of the insurance industry.

Sigorta sektörüne kısa bir bakış. Kaynak. DataCamp

Sektördeki bu paradigma değişimiyle birlikte, sigorta şirketleri kârları artırmak ve sürekli evrilen rekabet ortamında ayakta kalmak için makine öğrenimi ve üretken yapay zekâ dâhil yeni teknolojilere yatırımın kilit rol oynadığı derin bir dönüşüm yolculuğuna çıktı. Sudaman Thoppan Mohanchandralal, DataFramed podcast'inde şöyle açıklıyor:

Sigorta sektörü iki önemli ve birbiriyle ilişkili eşik noktasına tanık oluyor: Teknolojik açıdan bir değişim var, ancak müşteri perspektifinden de davranışsal bir değişim söz konusu.

Sudaman Thoppan Mohanchandralal, Regional Chief Data and Analytics Officer at Allianz Benelux

Bununla birlikte, henüz olgunlaşmakta olan bir teknoloji olarak, yapay zekâ çözümlerini nerede ve nasıl doğru biçimde uygulayacağını belirlemek sigorta şirketlerindeki yapay zekâ uzmanları için zorlu bir görevdir. Sigortayı dönüştüren başlıca yapay zekâ teknolojilerini inceleyelim.

Sigortayı Dönüştüren Temel Yapay Zekâ Teknolojileri

Sigortayı hızla yeniden şekillendiren iki temel teknolojiyi öne çıkarabiliriz: son yirmi yılda sigortacılar tarafından büyük ölçüde kullanılan makine öğrenimi ve daha yakın zamanda üretken yapay zekâ çözümleri.  

  • Geleneksel yapay zekâ ve makine öğrenimi. Son on yıllarda sigortacılar, öngörücü analiz yeteneklerini artırmak için makine öğrenimi çözümlerini benimsedi. Makine öğrenimi modelleri; sigorta taleplerinde dolandırıcılık tespiti, müşteri elde tutmanın iyileştirilmesi ve zaman serilerinde fiyatların optimize edilmesi gibi alanlarda kilittir. Aynı zamanda makine öğrenimi, sigortacıların müşteri hizmetleri amacıyla kullandığı modern sohbet botlarının doğal dil işleme (NLP) yeteneklerinin arkasındaki teknolojidir. Sigortada veri bilimi ve makine öğreniminin önemi hakkında daha fazla bilgiyi ayrı bir DataCamp makalesinde bulabilirsiniz.
  • Üretken yapay zekâ. Geleneksel yapay zekâ ve makine öğrenimi sigortacıların birçok günlük rutininde önemli bir rol oynamaya devam edecek olsa da, üretken yapay zekâ kesinlikle bir sonraki büyük aşamadır. ChatGPT gibi üretken yapay zekâ araçları; kişiselleştirilmiş sigorta ürünlerini ilerleterek, müşteri deneyimini iyileştirerek ve pazarlama stratejilerini yeniden şekillendirerek sigorta sektöründe devrim yaratmaya hazırlanıyor. 

Üretken yapay zekâ ve makine öğrenimine yeniyseniz, Yapay Zekâ Temelleri Beceri Yolu günümüzün en değerli ve devrim niteliğindeki teknolojisine başlamanız için harika bir noktadır. 

Farklı Alt Sektörlerde Sigortada Yapay Zekâ Uygulamaları

İş türü ne olursa olsun, sigortada yapay zekânın kritik bir rolü vardır. Bu bölümde, geleneksel sigorta türlerindeki en yaygın uygulamaları ele alıyoruz: sağlık sigortası, araç sigortası ve hayat sigortası.

Sağlık sigortasında yapay zekâ

Sağlık sigortaları, hastalık veya yaralanma sonucunda lehdarın tıbbi giderlerini karşılar. Bu sektördeki sigortacılar, sigorta planlarının fiyatlandırmasını optimize etmek için, risk primi modellemesi olarak da adlandırılan süreçte, yapay zekâdan yararlanıyor. 

Öngörücü analitikten yararlanarak, sigortacılar müşterinin risk profilini eşi benzeri görülmemiş bir doğrulukla değerlendirebilir; bu da bireylere rekabetçi fiyatlar sunmak için kritiktir. Örneğin, yapay zekâ ile gelecekteki hastalık risklerini anlamak ve tahmin etmek, portföy optimizasyonu ve fiyatlandırmada hayati öneme sahiptir. 

COVID-19 gibi karmaşık olguları tahmin etmek zor olsa da, sağlık sonuçlarını anlamak ve öngörmek sigortacıların hizmetlerini önceliklendirmelerine ve kişiselleştirmelerine imkân tanıyacaktır.

Yapay zekâ destekli sağlık sigortası girişimlerine güzel bir örnek, uzun tıbbi kayıtları otomatik olarak inceleyen, analiz eden ve özetleyen ve manuel yapılması halinde harcanacak sürenin %30'una kadar tasarruf sağlayan Wisedocs platformudur. Kurucu ve CEO'su Connor Atchison'un ifade ettiği gibi:

Sigorta ekosisteminin herhangi bir alanında karmaşık tıbbi kayıtları işlemek zahmetli ve hataya açık bir iştir. İncelemeler yapay zekâ ile otomatikleştirilebilirken, sektör büyük ölçüde değişmeden kaldı.

As Connor Atchison, Wisedocs Founder and CEO

Araç sigortasında yapay zekâ

Araç sigortaları, bir trafik kazası veya hırsızlık durumunda lehdarları mali kayıplara karşı korur. Dünyanın dört bir yanındaki sigortacılar, otomotiv sigortası işini geliştirmek için veri ve yapay zekânın sunduğu olanakları araştırıyor. 

En açıklayıcı kullanım örneklerinden biri sürücülerin risk profilinin değerlendirilmesidir. Makine öğrenimi ve derin öğrenme modelleri; sürüş kayıtları, kullandıkları araç türleri hatta kredi geçmişleri gibi veriler üzerinden müşterileri ayrıntılı kategorilere ayırmak için kullanılır. Aracın kendisinden ve araç içinde kullanılan telefondan gelenler dâhil telematik veriler, bu modellerin doğruluğunu çarpıcı biçimde artırma potansiyeline sahiptir.

McKinsey & Company'de sigortacılık pratiği ortağı Doug McElhaney, bu yeni olanaklardan bu makalede bahsediyor:

Telematik ürünlerin varlığı, sigortacılara daha fazla güven sağlıyor. Telematik tabanlı bir ürünle, sigortacılar statik fiyatlama yaklaşımından kullanım temelli sigorta ürününe geçti.

Doug McElhaney, Partner within the Insurance Practice McKinsey & Company

Bir diğer önemli kullanım alanı da dolandırıcılık tespitiyle ilgilidir. Yapay zekâ ve makine öğrenimi sayesinde sigortacılar sürücü davranışını daha iyi anlayabilir; bu da potansiyel sahtekârlık taleplerini belirlemek için kritiktir. Yıllık beklenen sürüş mesafesi, aracın park edildiği garajın konumu veya bir kaza sonrası yaralanmaların boyutu ve uygun tıbbi tedaviler gibi değişkenler, uyarı işaretleri oluşturmak amacıyla izlenebilir. 

Deloitte Consulting başdanışmanı Matthew Carrier, yapay zekânın dolandırıcılık tespitine sağladığı faydaları vurguluyor:

Sigorta şirketlerinin dolandırıcılığı azaltmaya yönelik çabaları, nihayetinde sigorta poliçelerinin maliyetini düşürerek tüketicilere fayda sağlar.

Matthew Carrier, Principal at Deloitte Consulting

Hayat sigortasında yapay zekâ

Hayat sigortası, sigortacının, sigortalı vefat ettiğinde lehdarlara ödeme yapmayı garanti ettiği bir sözleşmedir. 

Yapay zekânın hayat sigortası alanında çok geniş olanakları vardır. Bu tür hizmetlerin uzun vadeli doğası göz önüne alındığında (hayat sigortası sözleşmelerinin vadesi 1 yıldan 40 yıla veya daha fazlasına uzanabilir), adil bir prim fiyatı sunmak, müşteri memnuniyetini ve elde tutmayı artırmak için kritiktir. Bu nedenle yapay zekâ, risk kabul sürecinde (underwriting) kilit bir araç hâline geliyor.  

Bu araçlar, veri toplama ve değerlendirmeden risk değerlendirmesine ve prim hesaplamasına kadar tüm süreç boyunca kullanılır.

Sigortada Günlük Görevlerde Yapay Zekâ

Sigortacıların en yaygın günlük operasyonlarının bazılarında yapay zekâ ve makine öğreniminin nasıl çalıştığını ayrıntılı olarak inceleyelim.

Sigortada risk kabul (underwriting) süreçlerinde yapay zekâ

Underwriting, sigortacının bir başvuru sahibinin sigortalanabilir olup olmadığını değerlendirdiği ve poliçe primini hesapladığı bir değerlendirme sürecidir. Sağlık ve hayat sigortasından otomobil ve seyahat sigortasına kadar her tür sigortada yaygındır. 

Underwriting sürecinin amacı, bireylerin risk profiline dayalı adil bir prim belirlemektir. Bu, geleneksel olarak büyük miktarda verinin toplanmasını ve değerlendirilmesini gerektiren, çoğu zaman dağınık ve parçalı hâlde bulunan verilerle yürütülen, zahmetli ve zaman alan bir süreç olmuştur. Geleneksel underwriting hataya ve karmaşıklıklara açıktır; süreci uzun, verimsiz ve külfetli kılar. Underwriting kapasitesinin sınırlı olması genellikle daha yüksek primlere ve kişiselleştirme eksikliğine yol açar.

İşte bu noktada yapay zekâ ve makine öğrenimi devreye girer. Gelişmiş veri analitiği, modern underwriting'de kritik bir rol oynar; operasyonel verimliliği artırır, risk değerlendirmelerinin doğruluğunu geliştirir ve sigortacıların kişiselleştirilmiş poliçeler sunmasını sağlar.

Yapay zekânın underwriting süreçlerine nasıl yardımcı olabileceğine harika bir örnek, tıp profesyonelleri sorumluluk sigortasında uzmanlaşmış Indigo'dur. Yapay zekâ destekli underwriting süreci, sağlık hizmeti sunucularının ihtiyaçlarına ve tıbbi uzmanlık alanlarına göre özelleştirilmiş fiyatlandırma sağlamak için binlerce veri noktasını inceler. 

Sigortada hasar süreçlerinde yapay zekâ

Hasar, sigorta işinin diğer yüzüdür. Hasar, bir sigortalının, teminat kapsamındaki bir kayıp veya poliçe olayına ilişkin teminat ya da tazminat için sigorta şirketine yaptığı resmî başvurudur.

Underwriting'de olduğu gibi, hasar süreçleri de tarihsel olarak her bir vakanın ve sigortalı tarafından sağlanan bilgilerin titizlikle analizini içeren, tekrarlı ve zaman alan görevler olmuştur. Bu süreç, insan hatasına ve ciddi darboğazlara sıkça yol açar; ayrıca dolandırıcılık riski de nispeten yüksektir. 

Yapay zekâ, sigorta hasar süreçlerinde devrim yaratıyor. Büyük miktarda veriyi analiz ederek, hasar yönetim sürecini yalınlaştırarak ve rutin görevleri otomatikleştirerek, yapay zekâ araçları verimliliği artırabilir, potansiyel dolandırıcılığı daha yüksek doğrulukla tespit edebilir ve sigorta acentelerinin diğer görevlere odaklanmasını sağlayabilir.

Hasar süreçlerinde yapay zekânın etkilerini örnekleyen güzel bir vaka çalışması, bu makalede bulunabilir; burada bir İskandinav sigorta şirketi, EY wavespace Madrid tarafından geliştirilen bir yapay zekâ çözümünün uygulanmasının ardından belgelerin %70'ini otomatik olarak analiz edebilmiştir.

Sigortada Yapay Zekâ Benimsemenin Zorlukları ve Dikkat Edilmesi Gerekenler

Yapay zekânın faydaları açık olmakla birlikte, başarılı bir yapay zekâ çözümünü hayata geçirmek her zaman kolay değildir; özellikle de çok sayıda hassas verinin söz konusu olduğu sigorta gibi bir sektörde. En önemli zorlukları inceleyelim.

Etik ve düzenleyici zorluklar

Yapay zekânın benzersiz yeteneklerine rağmen, sigorta sektöründeki potansiyel risklerini ve düzenleyici endişeleri dikkate almak önemlidir. Zurich'in Yapay Zekâ Başkanı Christian Westermann, teknik açıdan başlıca endişeleri özetliyor:

Modellerinizin güvenilir olmasını sağlamalı, önyargıyı ele almalı, çözümünüzün sağlam ve açıklanabilir olduğundan emin olmalı ve yapay zekâyı kullanırken şeffaf ve hesap verebilir olmalısınız. 

Ancak üretken yapay zekâ; yanlış bilgi ve derin sahtekârlık (deepfake) gibi yeni riskler getiriyor; bu da dolandırıcılığın profesyonelleşmesinde ve siber saldırıların sofistikasyonunda artışa yol açıyor; zira yapay zekâ ağdaki zayıflıkları yoklayıp içeri sızmak için bir strateji bulabiliyor.

Christian Westermann, Zurich’s Head of AI

Buna ek olarak, hızla gelişen hukukî ortama uyum sağlamak, veri korumasını ve yapay zekânın adil ve güvenli kullanımını temin etmek için sigortacılar açısından zorunludur. Uyumun geleceğinin nasıl olacağına güzel bir örnek, şirketlerin —sigortacılar dâhil— sıkı düzenleyici tedbirler uygulamasını gerektiren kapsamlı bir düzenleme olan yakın zamanda onaylanmış AB Yapay Zekâ Yasası'dır. 

Bu yenilikçi ve iddialı düzenlemeyi ve uyumu nasıl sağlayacağınızı öğrenmek için AB Yapay Zekâ Yasası Temelleri Beceri Yolu içeriğimize göz atın.

Christian Westermann, AB Yapay Zekâ Yasası'nın sigorta işi için başlıca sonuçlarını şöyle aktarıyor:

AB Yapay Zekâ Yasası, sigorta dâhil sektörler genelinde hangi tür yapay zekânın yüksek, orta veya düşük riskli sayıldığını ortaya koydu. Örneğin, hayat ve sağlık sigortasında underwriting'de yapay zekâ kullanımı bu yeni düzenlemeye göre yüksek risklidir. Ayrıca Yapay Zekâ Yasası, yapay zekâyı oldukça geniş tanımlar. Bu nedenle sigorta şirketlerinin bu düzenlemeden nasıl ve ne ölçüde etkilendiklerini değerlendirmeleri gerekir.

Christian Westermann, Zurich’s Head of AI

Entegrasyonlar ve ölçeklenebilirlik

Yapay zekâ çözümlerinin mevcut sistemlerle nasıl entegre edileceği ve ölçeklenebilir hâle getirileceği karmaşık olabilir ve birçok sigorta şirketinde bulunmayan modern bir altyapı gerektirir. Bu şirketlerin genellikle, en ileri yapay zekâ araçlarıyla kolayca arayüz oluşturamayan eski sistemleri vardır. 

Makine öğrenimi ve yapay zekâ teknolojilerinin bu yerleşik süreçlere dahil edilmesi, kesintileri önlemek için dikkatli planlama ve özelleştirme gerektirir. Sigorta şirketlerinin mevcut altyapılarını değerlendirmeleri, potansiyel entegrasyon zorluklarını belirlemeleri ve her iki sistemin de mevcut teknolojilerle uyum içinde çalışmasını sağlamak için gerekli yükseltmelere yatırım yapmaları gerekir.

Ekipleri ve çalışanları yetkinleştirme

Başarılı bir yapay zekâ stratejisi oluşturmak ciddi emek ve kaynak gerektirir; ancak büyük bütçelere sahip şirketler bile yapay zekâ çözümlerini uygulamada başarısız olabiliyor. Neden? Çünkü yeterli sayıda yapay zekâ okuryazarlığına sahip çalışanları yok. 

Yapay zekâ sistemlerinin başarılı şekilde uygulanması ve yönetilmesi yetkin bir iş gücü gerektirir. Veri bilimcileri, yapay zekâ uzmanları ve yapay zekâ ile makine öğrenimi alanlarında uzman diğer profesyoneller; bu teknolojileri geliştirmek, yorumlamak ve yönetmek için olmazsa olmazdır. 

Uygun yetkinlik setine sahip yetenekleri işe almak ve elde tutmak zor olabilir; özellikle de teknoloji profesyonelleri için rekabetçi bir piyasada. Mevcut personel için eğitim ve gelişime yatırım yapmak, yetkinlik açığını kapatmaya yardımcı olabilir ve kuruluşun yapay zekâ yeteneklerinden tam olarak yararlanmasını sağlayabilir. Aşağıdaki grafikte görüldüğü gibi, ilaç keşfinde yapay zekâ benimsemenin en belirgin engellerinden biri uygun personel eksikliği ve yapay zekâyı anlama eksikliğidir.

Neyse ki DataCamp sigortacılara yardımcı olmak için burada. DataCamp for Business çözümümüz ile şirketinizin veri ve yapay zekâ okuryazarı olmasına yardımcı olabiliriz. Her ölçekten ekip için çalışabilen ölçeklenebilir bir çözümün yanı sıra özelleştirilebilir öğrenme yolları ve ayrıntılı raporlamayla, DataCamp for Business işletmenizi dönüştürmenize ve yapay zekâya hazır hâle gelmenize yardımcı olabilir. 

Allianz gibi köklü sigorta şirketleriyle uzmanlığımızı paylaşmaktan memnuniyet duyuyoruz. Bu vaka çalışmasında, Allianz'ın DataCamp ile 6.000'den fazla çalışanını nasıl yetkinleştirdiğini inceliyoruz.

Sigortanın kendine özgü bir değer teklifi ve iş modeli var; bu yüzden meslektaşlarımıza öğrendiklerini gerçek sigorta kullanım senaryolarına olabildiğince yakın biçimde uygulama fırsatı vermek önemliydi.

Elizabeth Reinhart, AI and Data Analytics Capability Building Senior Manager, Allianz

Sigortada Yapay Zekânın Gelecek Trendleri

Sigorta sektörü, son yıllarda sonuçları öngörülemeyen bir değişim yolculuğuna çıktı. Dünya değişiyor ve sigorta sektörü de öyle; PWC'ye göre sektör beş önemli trendle karşı karşıya:
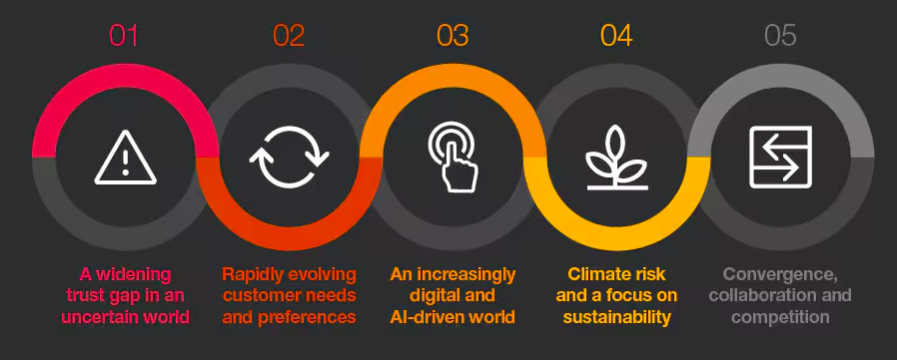
Sigortanın geleceğini etkileyen beş trend. Kaynak. PWC

Bu tablo karşısında, blokzincir veya Nesnelerin İnterneti gibi yapay zekâ çözümleri ve en ileri teknolojiler, sigorta şirketlerinin günümüz dünyasının belirsizliklerinde yol alması için stratejilerde önemli bir rol oynayacaktır.

Sonuç

Yapay zekâ, sigorta sektöründeki değişimin temel itici güçlerinden biridir. Sigortada yapay zekâ ve makine öğreniminin uygulanması, underwriting sürecini hızlandırma ve hasar süreçlerini otomatikleştirme potansiyeline sahiptir; böylece operasyonel verimliliği artırırken daha kişiselleştirilmiş poliçeler sunarak müşteri memnuniyetini ve sadakatini iyileştirir. 

Bu sistemler akıllandıkça, yapay zekâ temellerine sağlam şekilde hâkim olan sigorta şirketleri rakiplerine kıyasla önemli bir avantaj elde edecektir. Kurum içinde sağlam bir veri ve yapay zekâ kültürüne sahip olmanın önemini yaklaşan web seminerimizde, Kurumunuzun Veri ve Yapay Zekâ Olgunluğunu Artırma başlığıyla daha ayrıntılı anlatacağız.

Bir demo talep edin; DataCamp'in tüm ekibinizi yetkinleştirme ve veri-pozitif bir kültür oluşturma sürecinde size nasıl rehberlik edebileceğini öğrenin. Bu arada, yapay zekâ konusundaki özel materyallerimize göz atın:


Javier Canales Luna's photo
Author
Javier Canales Luna
LinkedIn

Serbest çalışan bir veri analistiyim; dünya genelinde şirketler ve kuruluşlarla veri bilimi projelerinde iş birliği yapıyorum. Ayrıca 2+ yıllık deneyime sahip bir veri bilimi eğitmeniyim. Düzenli olarak İngilizce ve İspanyolca veri bilimiyle ilgili makaleler yazıyorum; bunların bir kısmı DataCamp, Towards Data Science ve Analytics Vidhya gibi köklü internet sitelerinde yayımlandı. Siyaset bilimi ve hukuk geçmişine sahip bir veri bilimci olarak amacım, kamu politikası, hukuk ve teknolojinin kesişiminde çalışmak; fikirlerin gücünden yararlanarak özellikle iklim krizi olmak üzere acil sorunların üstesinden gelmemize yardımcı olabilecek yenilikçi çözümler ve anlatılar geliştirmek. Kendimi otodidakt bir kişi, sürekli öğrenen ve disiplinlerarasılığın güçlü bir savunucusu olarak görüyorum. Yeni şeyler öğrenmek için asla geç değildir.

Konular
Cloud
İşletmeler İçin
Yapay Zeka

Öne Çıkan Yapay Zekâ Kursları

Program

AI İşletme Temelleri

12 sa
AI yolculuğunuzu hızlandırın, ChatGPT'yi fethedin ve kapsamlı bir Yapay Zeka stratejisi geliştirin.
Ayrıntıları GörüntüleRight Arrow
Kursa Başla
Devamını GörRight Arrow
İlgili

blog

Hızlı Sevkiyat İçin Pratik Vibe Kodlama Teknoloji Yığını

Ön uç, arka uç, veritabanları, kimlik doğrulama, depolama, e-posta, test, dağıtım ve izleme için en iyi araçları keşfedin.
Abid Ali Awan's photo

Abid Ali Awan

14 dk.

blog

2026’da En Popüler 40 Yazılım Mühendisi Mülakat Sorusu

Algoritmalar, sistem tasarımı ve davranışsal senaryoları kapsayan bu temel sorularla teknik mülakat sürecine hakim olun. Uzman cevapları, kod örnekleri ve kanıtlanmış hazırlık stratejileri edinin.
Dario Radečić's photo

Dario Radečić

15 dk.

Eğitim

.gitignore Nasıl Kullanılır: Örneklerle Pratik Bir Giriş

Git deponuzu temiz tutmak için .gitignore’u nasıl kullanacağınızı öğrenin. Bu eğitim; temelleri, yaygın kullanım durumlarını ve başlamanıza yardımcı olacak pratik örnekleri kapsar!
Kurtis Pykes 's photo

Kurtis Pykes

8 dk.

Eğitim

Python'da Listeyi String'e Nasıl Dönüştürürsünüz

Bu hızlı eğitimde, Python'da bir listeyi string'e nasıl dönüştüreceğinizi öğrenin.
Adel Nehme's photo

Adel Nehme

Devamını GörDevamını Gör

