
Program
AI İşletme Temelleri
12 sa
Alıştırma and program your progress.
Google Ile Devam EdinSermaye rezervlerini hesaplamaktan pazarlama stratejilerini değerlendirmeye, istatistiksel analiz bir bankadaki neredeyse her kararı bilgilendirir. Veri bilimciler, analistler, yöneticiler, iş birimi liderleri ve düzenleyiciler dahil birçok kişi sıklıkla analize veya ona dayalı raporlara bakmak zorunda kalır.
Makine öğrenimi ve istatistiksel modellerin tahminleri bu analizin önemli bir parçası olabilir. Ancak, bunları bu şekilde kullanmak yapay zeka olarak kabul edilmez.
Yapay zeka, bir modelin bir kararı otomatikleştirmek için kullanılmasıdır. Modelin tahminleri bir sisteme beslenir. Sistem, tahmine ve karara götüren diğer değişkenlere dayalı kurallar içerir. Bunlara “yapay zeka sistemleri” diyoruz.
Çalıştığım ekip ağırlıklı olarak yeni kredileri otomatik olarak onaylayacak bu tür sistemleri geliştirmekle ilgileniyordu. Bu sistemleri yönlendiren en önemli modele kredi riski modeli denir.
Bir bankadan kredi talep ettiğinizde kredi riski değerlendirmesinden geçersiniz. Bu, temerrüt durumunda beklenen zararın veya temerrüde düşme olasılığınızın—yani finansal zorluklar nedeniyle krediyi geri ödeyememe ihtimalinizin—hesaplanmasını içerebilir. Genellikle kararı, yani kredinin onaylanıp onaylanmayacağını belirleyen, ikincisidir.
Bilgisayarların icadından önce bile bankalar kredi riski değerlendirmesi yapıyordu. Bu ağırlıklı olarak bir “kredi skorkartı” kullanılarak yapılırdı.
Aşağıda görüldüğü gibi, potansiyel bir borçlunun çeşitli özellikleri dikkate alınır. Belirli bir özellik için hangi gruba düştüğünüze göre bir puan alırsınız ve bunların hepsi toplanarak nihai puan elde edilir. Puanınız ne kadar yüksekse, temerrüde düşme olasılığınız o kadar düşüktür.
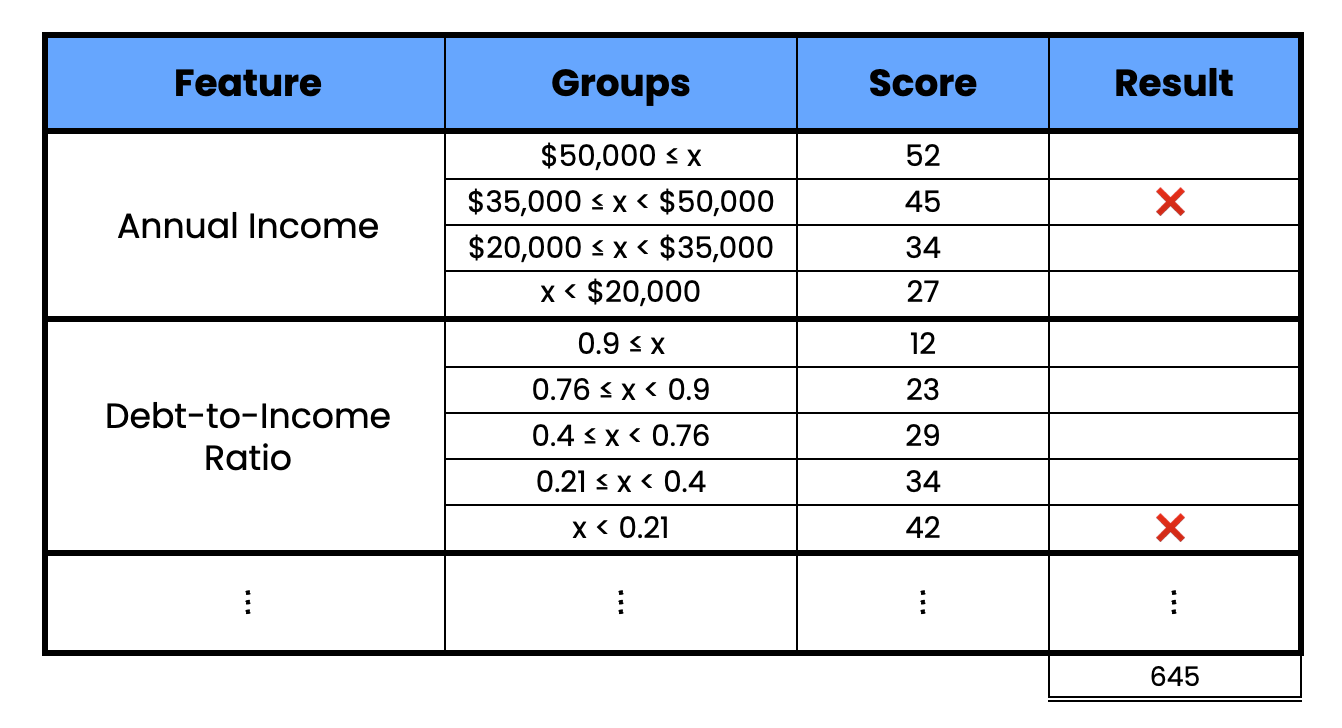
Bir kredi skorkartı örneği (kaynak: yazar)
Geçmişte bunlar ağırlıklı olarak “uzman görüşü” ile oluşturulurdu. Bu da kravatlı birinin değerleri belirlediğinin başka bir ifadesidir. Ve evet, kulağa geldiği kadar önyargılıydı. Günümüzde bankalar istatistiksel olarak en uygun skorkartları oluşturmak için büyük miktarda veri ve hesaplama gücüne erişebiliyor. Birazdan tartışacağımız üzere, bu aynı zamanda daha adil sonuçlar da üretebilir.
Veri açısından, çalışacak çok şey var. Dahili olarak bir banka tüm işlem geçmişinize ve geçmiş borç davranışınıza erişebilir. Harici olarak, çoğu ülkede tüm kredi kuruluşları genelinde geçmiş borçlar ve temerrütlere ilişkin kamuya açık kayıtlar bulunur.
Bu kaynakların tümü model özellikleri oluşturmak için kullanılabilir. Bazı bankalar, coğrafi konumunuz gibi cihaz verilerini kullanmaya kadar gidebilir. Ancak bu noktada, bazı düzenleyici ve etik hususlarla karşılaşmaya başlayabilirler.
Bu skorkartları oluşturma süreci çok değişti, ancak nihai ürün aynı görünüyor. Model özellikleri ayrıklaştırılır. Bu, her özellik grubu ile temerrüt oranlarındaki farkı en üst düzeye çıkarmak için Kanıt Ağırlığı (WOE) kullanılarak yapılır. Ardından, bir grubun temerrüt olasılığını ne kadar değiştirdiğine bağlı olarak bir puan atayabiliriz. Böylece, eskiden olduğu gibi, nihai puan borçlunun kredi temerrüdüne düşme olasılığını değerlendirmek için kullanılabilir.
Bu kredi skorkartları, kredileri otomatik olarak onaylamak için kullanılan bir yapay zeka sisteminin temelini oluşturur. En basit haliyle bu, katı bir eşiktir. Puan bu eşik değerin altındaysa, kredi reddedilir.
Ek kurallar bankanın stratejisine, düzenlemelere veya müşterinin yaşı gibi diğer özelliklere dayandırılabilir. Bir sonraki bölümde tartışacağımız üzere, daha karmaşık sistemler birden fazla modelden gelen tahminleri kullanabilir.
Uygulamada bu yapay zeka sistemleri bireysel veya küçük işletme kredilerini onaylamak için kullanılır. Konut kredisi veya kurumsal krediler gibi daha büyük tutarlar tamamen otomatikleştirilmez. Bu durumlar çok benzersiz olabilir ya da miktar, nihai kararı bir insan vermeden onaylanamayacak kadar büyük olabilir. Çoğu zaman karar yine bir skorkartın yardımıyla verilir.
Veri toplama ve otomasyondaki tüm gelişmelerle, alttaki modellerin karmaşık olmasını bekleyebilirsiniz. Yanılırsınız.
Temerrüt olasılıklarını hesaplamak ve skorkartlar oluşturmak için lojistik regresyon kullanılır. Bunun birkaç nedenini zorluklar bölümünde tartışıyoruz. Modelin yorumlanabilirliği, düzenleme ve adaletle ilgilidirler. Ancak asıl neden, lojistik regresyonun yeterince doğru olmasıdır.
Sözünü ettiğimiz temerrüt, birinin kötü kararlar veya kontrolü dışındaki olaylar nedeniyle mali sıkıntıya düşmesi durumunda ortaya çıkar. Önemli nokta, bu insanların temerrüde düşmek istememesidir. Bu, kredi riskini yönlendiren temel ilişkilerin yavaş hareket ettiği anlamına gelir. Bu da bize bu ilişkileri yorumlanabilir şekilde yakalayan doğrusal özellikler tasarlamak için zaman tanır. Ancak bu kadar basit olmayan başka temerrüt türleri de vardır.
Tıpta makine öğrenimi, bir tümörün iyi huylu mu kötü huylu mu olduğunu tahmin etmek gibi karmaşık şeyleri öngörür. Şimdi, tümörün bilinçli olduğunu ve tespitten kaçmak için görünüşünü değiştirebildiğini hayal edin. Bu, bir anda çok daha zor bir soruna dönüşür. Benzer şekilde, bu yüzden dolandırıcılık tespiti de çok zordur.
Çok sayıda dolandırıcılık türü vardır. Otomatik kredi onaylama bağlamında, borçlunun geri ödeme yapmayı hiç amaçlamadığı durumlarda dolandırıcılık söz konusudur. Amaçları krediyi alıp parayla birlikte ortadan kaybolmaktır. Borçlu aylık gelirini yüksek göstermiş, başka borçlarını gizlemiş ya da başvuru yapmak için birinin kimliğini çalmış olabilir. Hangi şekilde başarırsa başarsın, bunu dolandırıcılık kaynaklı temerrüt olarak değerlendiririz.
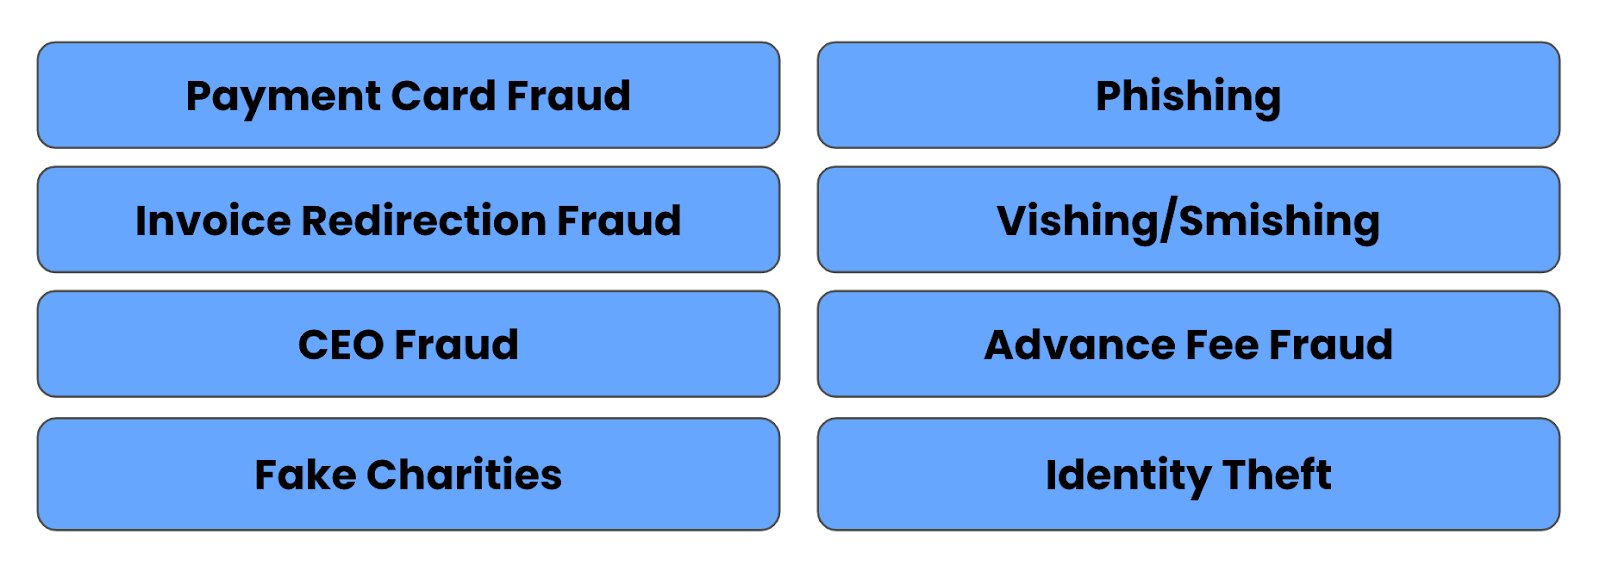
Dolandırıcılık türleri (kaynak: yazar)
Kredi riskindeki temerrüdün doğası, bir kişinin davranışı hakkında genel bir fikir edinmek için işlemleri toplulaştırabilmemiz anlamına gelir. Dolandırıcılıkta ise tekil işlemler önemli olabilir. Ayrıca, cihaz verileri ve iletişim geçmişi gibi daha çeşitli bir veri kümesine bakarız.
Bir diğer husus da dolandırıcılığın değişken doğasının modelleri daha hızlı devreye almamızı gerektirmesidir. Tüm bunlar, doğrusal modellerin çoğu zaman bu işe yetmediği anlamına gelir.
Bu yüzden Random Forest ve XGBoost gibi doğrusal olmayan modellerin kullanılması yaygındır. Metin verilerini dahil etmek istiyorsak sinir ağları da yardımcı olabilir. Bu modellerle özellik mühendisliğine daha az vurgu yapılır; bu da değerli zaman kazandırır ve tam olarak anlaşılmamış davranışları modellememize olanak tanır.
Dezavantajı ise bunların hâlâ öngörücü modeller olmasıdır. Yeni dolandırıcılık vakalarını gerçekleşmeden yakalamak isteriz. Öngörücü modellerde, etiketlenmiş dolandırıcılık vakalarından oluşan bir eğitim veri setine ihtiyaç duyarız. Başka bir deyişle, önce dolandırıcılığın gerçekleşmesini beklememiz gerekir!
Bu nedenle, kümeleme algoritmaları veya Isolation Forest gibi tek sınıflı modeller gibi gözetimsiz yöntemlerle potansiyel dolandırıcılık vakalarını da değerlendirebiliriz. Bunlar, benzersiz davranışlara sahip müşterileri ya da daha genel terimle aykırı değerleri tespit etmeye yardımcı olabilir.
Dolandırıcılıkta, modellerin bizzat hedef alınmasından da endişe etmemiz gerekir. Bu nedenle dolandırıcılık modelleri, yapay zekanın önemli bir dalı olan çekişmeli makine öğrenimiyle örtüşür.
Bu alan, saldırganların istismar edebileceği gizli zayıflıkları bulmayı amaçlar. Biri modeli yanlış tahminler yapacak ya da hassas bilgileri ifşa edecek şekilde kandırabilir. Zehirleme saldırıları, bizim fark etmemiz mümkün olmadan eğitim sürecine sahte veri enjekte edilerek modellerin bozulmasını içerir.
Kredi otomasyonu açısından ilki daha baskındır. Esasen, bir dolandırıcı kendini iyi bir müşteri gibi göstermeye çalışacaktır. Amaçları, algılanan kredi risklerini düşürmenin yollarını bulmaktır. Bu, gelirlerini yapay olarak artırmak ya da başvuruda yalan söylemek olabilir. Dolandırıcılık modelleri, kredi riski modellerindeki bu potansiyel zayıflıkları kapatmak için kullanılır. Yine de kendileri de potansiyel çekişmeli saldırılar açısından değerlendirilmelidir.
Sonuç olarak, dolandırıcılığın çokluğu ve doğası gereği çoğu zaman daha karmaşık modellere güvenmek zorunda kalırız. Bazı durumlarda bu modeller potansiyel dolandırıcılık vakalarını işaretleyebilir ve ardından bir insan tarafından daha ayrıntılı incelenebilir.
Yapay zeka açısından, dolandırıcılık modelleri genellikle kredileri otomatik olarak onaylamak için kullanılan sistemlerde kredi riski modelleriyle birlikte çalışır. Farklı gerekçelerle temerrüdü tahmin etmeyi amaçladıkları için birbirlerini tamamlarlar.
Hem dolandırıcılık tespiti hem de kredi riski değerlendirmesi yeni müşteriler edinmekle ilgilidir. Doğru müşteriler. Onları kazandıktan sonra bankaların önünde başka bir sorun vardır. Peki onları nasıl elde tutacaklar? Sonraki iki bölüm, yapay zekanın bu konuda nasıl yardımcı olabileceğinin bazı yollarını inceleyecek.
Bankalar, bir müşterinin ayrılıp ayrılmayacağını tahmin etmek için benzer yapay zeka destekli stratejiler kullanır. Bu, banka hesabını kapatmak ya da konut kredisi sağlayıcısını değiştirmek anlamına gelebilir. Ayrılmadan da işleri azaltabilirler: ek hesabı kapatmak, kredi kartını iptal etmek veya büyük bir tutarı başka bir bankaya aktarmak gibi.
Bankalar bu olaylar yaşanmadan önce devreye girmek ister. Memnuniyetsiz müşterileri daha düşük faiz oranları, indirimler veya diğer özel avantajlarla ikna etmeye çalışacaklardır. Bunun büyük bir kısmı tamamen otomatik bir süreç olabilir.
Bankalar, bir kişi ya da işletmenin gelecekte ödemeleri kaçırma (yani gecikmeye düşme) veya tamamen temerrüde düşme olasılığını tahmin etmek için de modeller kullanır. Yine banka, bu gerçekleşmeden önce devreye girmek ister. Finansal danışmanlık sunabilir veya borçlarını yeniden yapılandırma fırsatı verebilir. Gelecek ödemeleri hatırlatan basit bir otomatik mesaj bile etkili olabilir.
Otomasyonun yardımcı olabileceği bir diğer alan, müşterilerin bankadan aktif olarak destek istediği durumlardır. Birikim hesabı açma ya da online ödeme yapma konusunda yardıma ihtiyaç duyabilirler. Bu soruların çoğu tekrarlayıcıdır ve yapay zeka destekli bir chatbot bunları karşılayabilir. Daha hızlı yanıt sağlayarak daha karmaşık işleri insanlara bırakabilir.
Burası aynı zamanda en ileri yapay zekanın uygulanabildiği bir alandır. Birçok şirket chatbot’larını LLM’ler ve üretken yapay zeka ile güncelliyor. Bu güçlü modeller, bir bankanın chatbot’unu süper güçlendirerek daha karmaşık soruları ele almasını ve hatta kişisel tavsiyeler vermesini sağlıyor. Ancak ikincisine karşı temkinli olmalıyız. Bu, bankaların faaliyet gösterdiği yüksek derecede düzenlenmiş ortamla ilgilidir.
Bankacılıkta yapay zekanın karşılaştığı gerçek zorluklar çoğu zaman teknik değildir. Veri yönetimi ve model geliştirmeyle ilgili sorunlar büyük ölçüde çözülmüştür. Gelişmiş yapay zeka yöntemlerinin benimsenmesinin önündeki engeller, bankaların faaliyet gösterdiği ortam, yerleşik süreçler ve düşük risk toleransından kaynaklanır.
2008 finansal krizinden beri, şöyle diyelim, bankalara kendi kararlarını vermede eskisi kadar serbesti tanınmıyor. Sermaye rezervlerinde tutmaları gereken tutarı, üstlenebilecekleri risk seviyesini ve hatta uygulayabilecekleri teknoloji türlerini belirleyen çok daha sıkı bir düzenleyici ortamla karşı karşıyalar. Sonuncusu, bazı görevlerde yalnızca belirli model türlerinin uygulanabileceği anlamına gelir. Örneğin, sermaye rezervlerinin doğrusal bir model ve önceden tanımlanmış özelliklerle hesaplanması gerekebilir.
Kredi verme kararlarının nasıl alındığının netleştirilmesi ve gerekçelendirilmesi gereği sıklıkla doğar. Bu da modellerin tahminlerini bir düzenleyiciye açıklamak anlamına gelir. Bu, kullanabileceğimiz model türlerini mutlaka kısıtlamasa da bir direnç yaratır. Belirtildiği gibi, bu durum kredi riski modellemede doğrusal modellerin kullanılmasının nedenlerinden biridir. Doğrusal olmayan modellerin performans artışı, onları açıklama yükündeki artış tarafından gölgede bırakılır.
Cynthia Rudin’in bu konudaki görüşlerini dikkate alın:
Doğası gereği yorumlanabilir modeller oluşturmaya çalışmak yerine, son zamanlarda “Açıklanabilir ML” üzerinde bir patlama yaşandı; burada ilk kara kutu modeli açıklamak için ikinci (sonradan) bir model oluşturuluyor. Bu sorunludur. Açıklamalar çoğu zaman güvenilir değildir ve yanıltıcı olabilir, aşağıda tartıştığımız gibi. Bunun yerine, doğası gereği yorumlanabilir modeller kullanırsak, modelin gerçekte neyi hesapladığına sadık kendi açıklamalarını sağlarlar.
Cynthia Rudin, Duke University, Durham, NC, USA
Yapay zeka hakkında daha fazla bilgi edinin!
Program
Kurs
Alıştırma and program your progress.
Google Ile Devam Edinblog
Abid Ali Awan
14 dk.
blog
Dario Radečić
15 dk.
Eğitim
Kurtis Pykes
8 dk.
Eğitim
Adel Nehme



