
Chuyển đến nội dung chính

AI trong bảo hiểm: Lợi ích, thách thức và góc nhìn

Khám phá cách các công ty bảo hiểm tận dụng sức mạnh của AI để tối ưu hóa ngành và cung cấp dịch vụ tốt hơn cho khách hàng.
Đã cập nhật 3 thg 10, 2026  · 12 phút đọc

Khám phá cùng AI

ChatGPTClaudePerplexity

AI và bảo hiểm là câu chuyện về một mối quan hệ lâu dài và thành công. Mặc dù lĩnh vực này đôi khi bị coi là bảo thủ trong việc tiếp nhận công nghệ mới — đặc biệt nếu so với big tech, tài chính hoặc ngân hàng— sự thật là kể từ khi AI bắt đầu hiện thực hóa những lời hứa trong học máy và học sâu, ngành bảo hiểm đã đều đặn đón nhận những khả năng mới mà các công nghệ này mang lại.

Ngày nay, AI hiện diện khắp nơi trong vô số tác vụ hằng ngày của các nhà bảo hiểm, từ đánh giá rủi ro và phát hiện gian lận đến dịch vụ khách hàng và xử lý bồi thường. Với sự trỗi dậy của AI sinh tạo, các lĩnh vực đang nhanh chóng trải nghiệm một cuộc cách mạng mới giúp tối ưu hóa hoạt động kinh doanh theo những cách khó lường, qua đó mở khóa giá trị kinh tế đáng kể. Theo ước tính của McKinsey, các công nghệ AI có thể bổ sung tới 1,1 nghìn tỷ đô la giá trị hằng năm cho ngành bảo hiểm toàn cầu.

Trong bài viết này, chúng tôi sẽ phân tích cách AI đang thay đổi ngành bảo hiểm. Chúng tôi đề cập đến các công nghệ chủ chốt đứng sau cuộc cách mạng này, các trường hợp sử dụng minh họa, cũng như những thách thức tiềm ẩn và cân nhắc về đạo đức.

Khám phá cách một tập đoàn tài chính lớn triển khai thành công LLM trong tổ chức qua hội thảo trực tuyến Đưa AI sinh tạo vào doanh nghiệp. 

AI trong bảo hiểm là gì?

Ngành bảo hiểm là một trong những lĩnh vực giàu dữ liệu nhất. Do đó, không ngạc nhiên khi tiềm năng của AI trong bảo hiểm là rất lớn. AI đang mở ra cánh cửa cho các lợi ích mới về hiệu quả vận hành, trải nghiệm khách hàng được cải thiện và ra quyết định được tăng cường.

Sau đại dịch COVID-19, ưu tiên của khách hàng bảo hiểm đang thay đổi, chuyển dịch sang các dịch vụ theo nhu cầu và cá nhân hóa hơn. Trong bối cảnh này, các công cụ AI thế hệ mới là chìa khóa để các nhà bảo hiểm cung cấp dịch vụ đáp ứng nhu cầu của khách hàng.
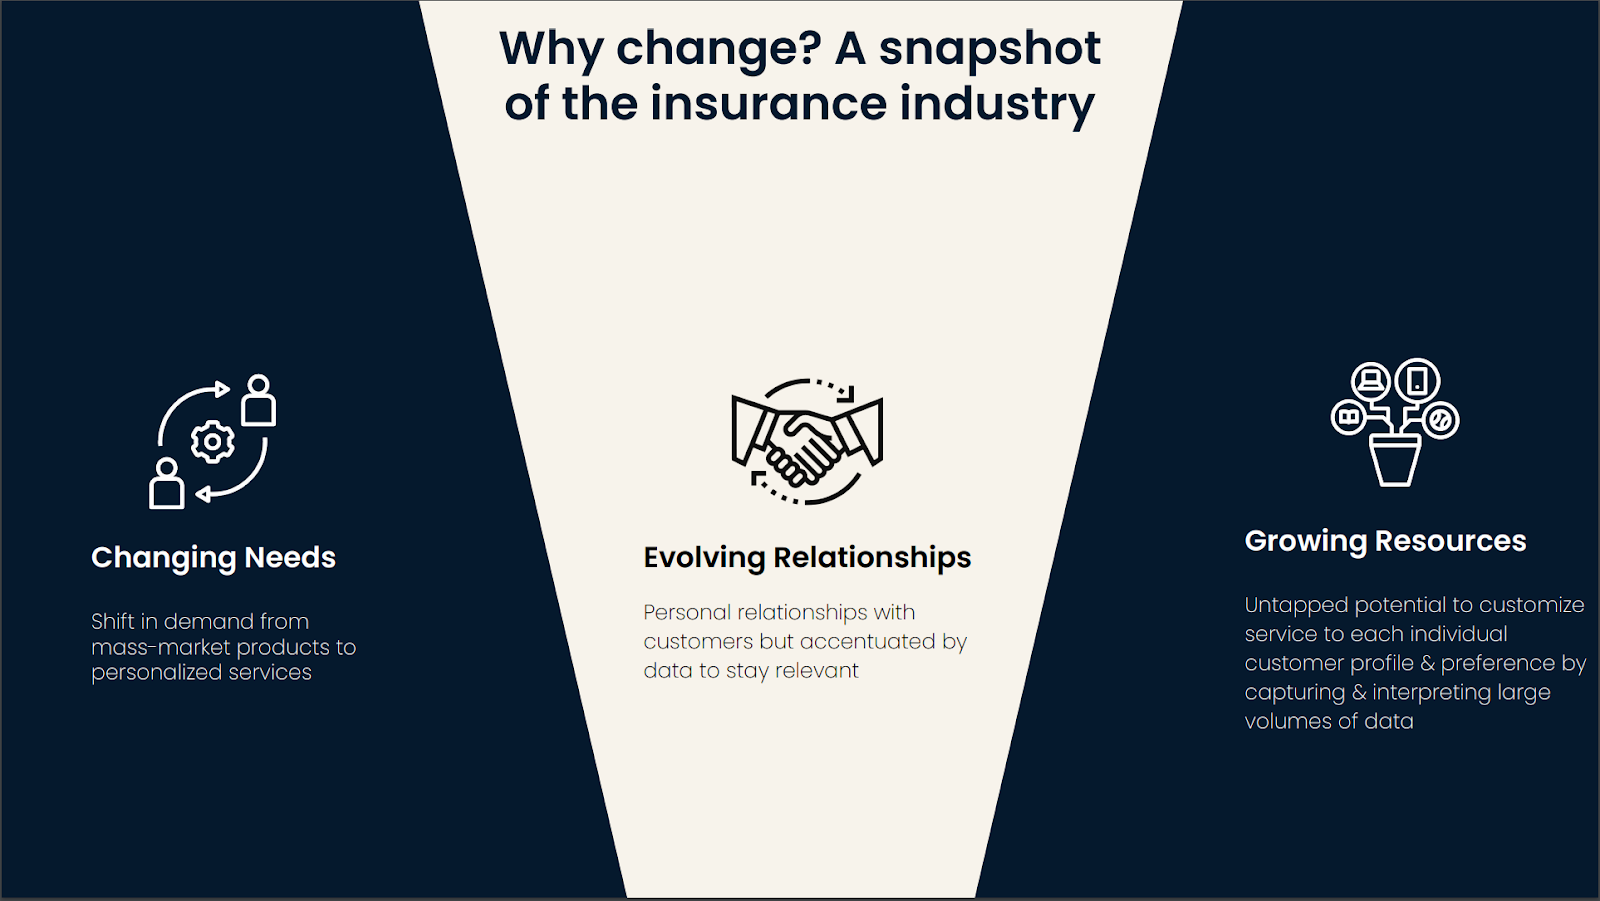
A snapshot of the insurance industry.

Bức tranh nhanh về ngành bảo hiểm. Nguồn. DataCamp

Với sự thay đổi mô hình trong lĩnh vực này, các công ty bảo hiểm đã bắt đầu hành trình chuyển mình sâu rộng, nơi đầu tư vào công nghệ mới, bao gồm học máy và AI sinh tạo, là chìa khóa thúc đẩy lợi nhuận và tồn tại trong bối cảnh cạnh tranh luôn biến động. Như Sudaman Thoppan Mohanchandralal giải thích trong podcast DataFramed:

Ngành bảo hiểm đang chứng kiến hai cột mốc quan trọng có liên quan với nhau: có sự thay đổi từ góc độ công nghệ, đồng thời cũng có thay đổi về hành vi từ phía khách hàng.

Sudaman Thoppan Mohanchandralal, Regional Chief Data and Analytics Officer at Allianz Benelux

Tuy nhiên, là một công nghệ còn non trẻ, việc xác định nơi nào và cách thức triển khai giải pháp AI đúng đắn vẫn là nhiệm vụ thách thức đối với các chuyên gia AI trong các công ty bảo hiểm. Hãy cùng phân tích các công nghệ AI chủ chốt đang chuyển đổi bảo hiểm.

Các công nghệ AI then chốt đang chuyển đổi bảo hiểm

Có thể nhấn mạnh hai công nghệ cốt lõi đang nhanh chóng định hình lại bảo hiểm: học máy truyền thống – vốn đã được các nhà bảo hiểm sử dụng rộng rãi trong hai thập kỷ qua – và gần đây là các giải pháp AI sinh tạo.  

  • AI truyền thống và học máy. Trong nhiều thập kỷ, các nhà bảo hiểm đã áp dụng các giải pháp học máy để tăng cường năng lực phân tích dự báo. Mô hình học máy đóng vai trò then chốt trong các lĩnh vực như phát hiện gian lận trong yêu cầu bồi thường, cải thiện giữ chân khách hàng và tối ưu hóa giá trong chuỗi thời gian. Đồng thời, học máy đứng sau khả năng xử lý ngôn ngữ tự nhiên (NLP) của các chatbot hiện đại mà các nhà bảo hiểm sử dụng cho mục đích dịch vụ khách hàng. Bạn có thể tìm hiểu thêm về tầm quan trọng của khoa học dữ liệu và học máy trong bảo hiểm trong một bài viết riêng của DataCamp.
  • AI sinh tạo. Dù AI truyền thống và học máy vẫn sẽ đóng vai trò quan trọng trong nhiều quy trình hằng ngày của nhà bảo hiểm, AI sinh tạo chắc chắn là bước tiến lớn tiếp theo. Các công cụ AI sinh tạo, như ChatGPT, hứa hẹn cách mạng hóa ngành bảo hiểm bằng việc thúc đẩy sản phẩm bảo hiểm cá nhân hóa, cải thiện trải nghiệm khách hàng và định hình lại chiến lược tiếp thị. 

Nếu bạn mới làm quen với AI sinh tạo và học máy, Lộ trình Kỹ năng AI Fundamentals của chúng tôi là điểm khởi đầu tuyệt vời để tiếp cận công nghệ có giá trị và mang tính cách mạng nhất hiện nay. 

Ứng dụng AI trong bảo hiểm ở các phân khúc khác nhau

AI đóng vai trò quan trọng trong bảo hiểm bất kể loại hình kinh doanh. Trong phần này, chúng tôi đề cập những ứng dụng phổ biến nhất ở các loại hình bảo hiểm truyền thống: bảo hiểm y tế, bảo hiểm ô tô và bảo hiểm nhân thọ.

AI trong bảo hiểm y tế

Bảo hiểm y tế chi trả chi phí y tế cho người thụ hưởng khi ốm đau hoặc chấn thương. Các nhà bảo hiểm trong lĩnh vực này đang dùng AI để tối ưu hóa định giá các gói bảo hiểm, còn gọi là mô hình hóa phí rủi ro. 

Bằng cách tận dụng phân tích dự báo, các nhà bảo hiểm có thể đánh giá hồ sơ rủi ro của khách hàng với độ chính xác chưa từng có, điều này là then chốt để đưa ra mức giá cạnh tranh cho từng cá nhân. Ví dụ, hiểu và dự đoán rủi ro bệnh tật trong tương lai bằng AI là yếu tố quan trọng trong tối ưu hóa danh mục và định giá. 

Dù việc dự đoán các hiện tượng phức tạp như đại dịch COVID-19 là thách thức, việc hiểu và dự đoán kết quả sức khỏe sẽ giúp nhà bảo hiểm ưu tiên và cá nhân hóa dịch vụ.

Một ví dụ điển hình về sáng kiến bảo hiểm y tế dựa trên AI là Wisedocs, nền tảng dùng AI để tự động rà soát, phân tích và tóm tắt hồ sơ y khoa dài, tiết kiệm tới 30% thời gian so với làm thủ công. Như Connor Atchison, nhà sáng lập kiêm CEO, nhận định:

Xử lý hồ sơ y khoa phức tạp cho bất kỳ khía cạnh nào của hệ sinh thái bảo hiểm là công việc nặng nhọc và dễ sai sót. Việc rà soát có thể được tự động hóa bằng AI, vậy mà ngành vẫn gần như không thay đổi.

As Connor Atchison, Wisedocs Founder and CEO

AI trong bảo hiểm ô tô

Bảo hiểm ô tô bảo vệ người thụ hưởng trước tổn thất tài chính khi xảy ra tai nạn xe hơi hoặc trộm cắp. Các nhà bảo hiểm trên toàn thế giới đang khám phá khả năng của dữ liệu và AI để cải thiện mảng bảo hiểm ô tô. 

Một trường hợp sử dụng minh họa là đánh giá hồ sơ rủi ro của tài xế. Các mô hình học máy và học sâu được dùng để tạo ra các nhóm khách hàng chi tiết dựa trên dữ liệu như lịch sử lái xe, loại xe họ điều khiển hoặc thậm chí lịch sử tín dụng. Dữ liệu telematics, bao gồm từ chính chiếc xe và điện thoại sử dụng trong xe, có tiềm năng tăng mạnh độ chính xác của các mô hình này.

Doug McElhaney, đối tác trong mảng bảo hiểm tại McKinsey & Company, chia sẻ về những khả năng mới này trong bài viết này:

Sự hiện diện của các sản phẩm telematics mang lại cho nhà bảo hiểm mức độ tự tin cao hơn. Với sản phẩm dựa trên telematics, họ đã chuyển từ phương pháp định phí tĩnh sang sản phẩm bảo hiểm dựa trên mức sử dụng.

Doug McElhaney, Partner within the Insurance Practice McKinsey & Company

Một trường hợp sử dụng quan trọng khác liên quan đến phát hiện gian lận. Với AI và học máy, các nhà bảo hiểm có thể hiểu rõ hơn hành vi của tài xế, điều then chốt để phát hiện các yêu cầu bồi thường có khả năng gian lận. Những biến số có thể theo dõi để bật cảnh báo gồm số dặm dự kiến chạy hằng năm, vị trí gara nơi đỗ xe, hoặc mức độ chấn thương của một người sau tai nạn và các phương án điều trị phù hợp. 

Matthew Carrier, đối tác cấp cao tại Deloitte Consulting, nhấn mạnh lợi ích của AI đối với phát hiện gian lận:

Nỗ lực của các công ty bảo hiểm nhằm giảm gian lận rốt cuộc sẽ mang lại lợi ích cho người tiêu dùng bằng cách hạ chi phí của các hợp đồng bảo hiểm.

Matthew Carrier, Principal at Deloitte Consulting

AI trong bảo hiểm nhân thọ

Bảo hiểm nhân thọ là hợp đồng trong đó công ty bảo hiểm bảo đảm chi trả cho người thụ hưởng của người được bảo hiểm khi người này qua đời. 

Có vô vàn khả năng cho AI trong lĩnh vực bảo hiểm nhân thọ. Do tính chất dài hạn của các dịch vụ này (điều khoản hợp đồng bảo hiểm nhân thọ có thể kéo dài từ 1 đến 40 năm hoặc hơn), việc cung cấp mức phí bảo hiểm hợp lý là chìa khóa để nâng cao sự hài lòng và giữ chân khách hàng. Đó là lý do AI trở thành công cụ chủ lực trong quá trình thẩm định rủi ro (underwriting).  

Các công cụ này được sử dụng xuyên suốt quy trình, từ thu thập và đánh giá dữ liệu, đến đánh giá rủi ro và tính phí.

AI trong các tác vụ hằng ngày của bảo hiểm

Hãy phân tích chi tiết cách AI và học máy vận hành trong một số hoạt động thường nhật phổ biến nhất của các nhà bảo hiểm.

AI trong thẩm định rủi ro bảo hiểm

Thẩm định (underwriting) là quy trình đánh giá trong đó công ty bảo hiểm xác định liệu một người nộp đơn có thể được bảo hiểm hay không và tính phí bảo hiểm cho họ. Quy trình thẩm định phổ biến ở mọi loại bảo hiểm, từ y tế và nhân thọ đến ô tô và du lịch. 

Mục tiêu của thẩm định là thiết lập mức phí công bằng dựa trên hồ sơ rủi ro của từng cá nhân. Truyền thống đây là một quy trình tẻ nhạt và tốn thời gian, đòi hỏi thu thập và đánh giá lượng dữ liệu lớn, thường được sắp xếp rời rạc và hỗn độn. Thẩm định truyền thống dễ mắc lỗi và phức tạp, khiến quy trình kéo dài, kém hiệu quả và rườm rà. Năng lực xử lý thẩm định hạn chế thường dẫn đến phí cao hơn và thiếu cá nhân hóa.

Đây là lúc AI và học máy xuất hiện. Phân tích dữ liệu nâng cao đóng vai trò then chốt trong thẩm định hiện đại, giúp tăng hiệu quả vận hành, nâng cao độ chính xác trong đánh giá rủi ro và cho phép nhà bảo hiểm cung cấp các hợp đồng cá nhân hóa.

Một ví dụ tiêu biểu về việc AI có thể hỗ trợ thẩm định là Indigo, công ty chuyên bảo hiểm trách nhiệm nghề nghiệp y khoa. Quy trình thẩm định dựa trên AI của họ xem xét hàng nghìn điểm dữ liệu để cung cấp mức giá tùy biến theo nhu cầu của các bác sĩ và chuyên khoa y tế của họ. 

AI trong xử lý bồi thường bảo hiểm

Yêu cầu bồi thường là mặt còn lại của đồng xu trong kinh doanh bảo hiểm. Yêu cầu bồi thường là đề nghị chính thức của người mua bảo hiểm gửi công ty bảo hiểm để được chi trả hoặc bồi hoàn cho một tổn thất hoặc sự kiện thuộc phạm vi bảo hiểm.

Cũng như thẩm định, xử lý bồi thường lịch sử là công việc lặp đi lặp lại, tốn thời gian, đòi hỏi phân tích kỹ từng trường hợp cụ thể và thông tin do người được bảo hiểm cung cấp. Quy trình này thường dẫn đến lỗi con người và nút thắt nghiêm trọng, đồng thời khả năng gặp gian lận tương đối cao. 

AI đang cách mạng hóa xử lý yêu cầu bồi thường. Bằng cách phân tích lượng dữ liệu khổng lồ, tinh giản quy trình quản lý bồi thường và tự động hóa các tác vụ thường lệ, công cụ AI có thể nâng cao hiệu quả, phát hiện gian lận với độ chính xác cao hơn và giải phóng nhân viên bảo hiểm để tập trung vào các nhiệm vụ khác.

Một nghiên cứu điển hình tuyệt vời minh họa tác động của AI trong xử lý bồi thường có thể tìm thấy trong bài viết này, nơi một công ty bảo hiểm Bắc Âu có thể tự động phân tích 70% tài liệu sau khi triển khai giải pháp AI do EY wavespace Madrid phát triển.

Thách thức và cân nhắc khi áp dụng AI trong bảo hiểm

Dù lợi ích của AI là rõ ràng, triển khai một giải pháp AI thành công không phải lúc nào cũng dễ dàng, đặc biệt trong lĩnh vực bảo hiểm, nơi có rất nhiều dữ liệu nhạy cảm. Hãy phân tích những thách thức quan trọng nhất.

Thách thức đạo đức và quy định

Mặc dù AI có năng lực độc đáo, cần cân nhắc các rủi ro tiềm ẩn và mối quan ngại pháp lý trong lĩnh vực bảo hiểm. Christian Westermann, Trưởng bộ phận AI của Zurich, đã tóm lược các mối quan tâm chính từ góc độ kỹ thuật:

Bạn phải đảm bảo mô hình của mình đáng tin cậy, xử lý được thiên lệch, giải pháp của bạn vững chắc và có thể giải thích, đồng thời bạn minh bạch và có trách nhiệm khi sử dụng AI. 

Nhưng AI sinh tạo mang đến rủi ro mới, như thông tin sai lệch và deepfake, dẫn tới gia tăng mức độ chuyên nghiệp của gian lận và sự tinh vi của các cuộc tấn công mạng, trong đó AI thăm dò điểm yếu của mạng và tìm chiến lược xâm nhập.

Christian Westermann, Zurich’s Head of AI

Ngoài ra, tuân thủ bối cảnh pháp lý đang thay đổi nhanh chóng là yêu cầu bắt buộc đối với các nhà bảo hiểm để đảm bảo bảo vệ dữ liệu và sử dụng AI công bằng, an toàn. Ví dụ điển hình về tương lai của tuân thủ là Đạo luật AI của EU vừa được thông qua, một quy định toàn diện yêu cầu các công ty, bao gồm cả nhà bảo hiểm, tiến hành các biện pháp quản lý nghiêm ngặt. 

Xem Lộ trình Kỹ năng EU AI Act Fundamentals để tìm hiểu về quy định mới mẻ và đầy tham vọng này, cũng như cách duy trì tuân thủ.

Christian Westermann nêu ra các hệ quả chính của Đạo luật AI đối với kinh doanh bảo hiểm:

Đạo luật AI của EU đã phân loại loại AI nào được xem là rủi ro cao, trung bình hoặc thấp trên các ngành, bao gồm bảo hiểm. Ví dụ, việc sử dụng AI trong thẩm định ở mảng nhân thọ và y tế, theo quy định mới này, là rủi ro cao. Ngoài ra, Đạo luật AI sử dụng định nghĩa khá rộng về AI. Do đó, các nhà bảo hiểm cần đánh giá xem họ bị ảnh hưởng bởi quy định này như thế nào và ở mức độ nào.

Christian Westermann, Zurich’s Head of AI

Tích hợp và khả năng mở rộng

Cách tích hợp các giải pháp AI với hệ thống hiện có và giúp chúng mở rộng có thể phức tạp và đòi hỏi hạ tầng hiện đại, điều mà nhiều công ty bảo hiểm còn thiếu. Các công ty này thường có hệ thống kế thừa có thể không dễ dàng tương tác với các công cụ AI tiên tiến. 

Kết hợp công nghệ học máy và trí tuệ nhân tạo vào những quy trình sẵn có đòi hỏi lập kế hoạch cẩn trọng và tùy chỉnh để tránh gián đoạn. Các công ty bảo hiểm cần đánh giá hạ tầng hiện tại, xác định thách thức tích hợp tiềm ẩn và đầu tư nâng cấp cần thiết để đảm bảo các hệ thống hoạt động hài hòa với công nghệ hiện hữu.

Nâng cao kỹ năng cho đội ngũ

Xây dựng chiến lược AI thành công đòi hỏi nỗ lực và nguồn lực đáng kể, nhưng ngay cả các công ty tiềm lực mạnh cũng có thể thất bại khi triển khai giải pháp AI. Tại sao? Bởi họ thiếu đủ nhân sự có kiến thức nền tảng về AI. 

Triển khai và quản lý hệ thống AI thành công đòi hỏi lực lượng lao động có kỹ năng. Các nhà khoa học dữ liệu, chuyên gia AI và những chuyên viên có chuyên môn về AI và học máy là thiết yếu để phát triển, diễn giải và quản lý các công nghệ này. 

Tuyển dụng và giữ chân nhân tài với bộ kỹ năng phù hợp có thể là thách thức, đặc biệt trong thị trường cạnh tranh cho nhân sự công nghệ. Đầu tư vào đào tạo và phát triển cho nhân viên hiện có cũng giúp thu hẹp khoảng cách kỹ năng và đảm bảo tổ chức có thể tận dụng tối đa năng lực AI. Như thể hiện ở biểu đồ dưới đây, một trong những rào cản nổi bật đối với việc áp dụng AI trong khám phá thuốc là thiếu nhân sự phù hợp và thiếu hiểu biết về AI.

May mắn là DataCamp có thể hỗ trợ các nhà bảo hiểm. Với giải pháp DataCamp for Business, chúng tôi có thể giúp công ty bạn trở nên am hiểu dữ liệu và AI. Với giải pháp có thể mở rộng cho mọi quy mô đội ngũ, cùng lộ trình học tập tùy chỉnh và báo cáo chi tiết, DataCamp for Business có thể giúp bạn chuyển đổi doanh nghiệp và sẵn sàng cho AI. 

Chúng tôi vui mừng chia sẻ chuyên môn với các công ty bảo hiểm hàng đầu như Allianz. Trong nghiên cứu tình huống này, chúng tôi tìm hiểu Cách Allianz nâng cao kỹ năng cho hơn 6.000 nhân viên với DataCamp.

Bảo hiểm có đề xuất giá trị và mô hình kinh doanh đặc thù, nên điều quan trọng là trao cho đồng nghiệp cơ hội áp dụng những gì họ học được vào các trường hợp sử dụng sát với thực tế bảo hiểm nhất có thể.

Elizabeth Reinhart, AI and Data Analytics Capability Building Senior Manager, Allianz

Xu hướng tương lai của AI trong bảo hiểm

Ngành bảo hiểm trong những năm gần đây đã bắt đầu một hành trình thay đổi với hệ quả khó lường. Thế giới đang thay đổi, và ngành bảo hiểm cũng vậy, đang đối mặt với năm xu hướng quan trọng theo PWC:
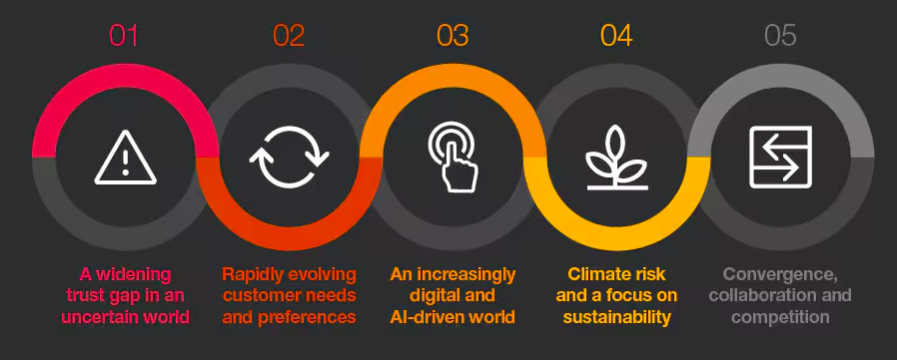
Năm xu hướng ảnh hưởng đến tương lai của bảo hiểm. Nguồn. PWC

Trong bối cảnh đó, các giải pháp AI và công nghệ tiên tiến như blockchain hoặc Internet vạn vật sẽ đóng vai trò quan trọng trong chiến lược của các công ty bảo hiểm để định hướng qua những bất định của thế giới ngày nay.

Kết luận

AI là một trong những động lực thay đổi then chốt trong ngành bảo hiểm. Ứng dụng AI và học máy trong bảo hiểm có tiềm năng đẩy nhanh quy trình thẩm định và tự động hóa xử lý bồi thường, từ đó tăng hiệu quả vận hành và cải thiện sự hài lòng, giữ chân khách hàng bằng cách cung cấp hợp đồng cá nhân hóa hơn. 

Khi các hệ thống này trở nên thông minh hơn, những công ty bảo hiểm nắm vững nền tảng AI có khả năng sở hữu lợi thế đáng kể trước đối thủ. Chúng tôi sẽ chia sẻ thêm về tầm quan trọng của việc xây dựng văn hóa dữ liệu và AI vững chắc trong hội thảo trực tuyến sắp tới Nâng cao mức độ trưởng thành về dữ liệu và AI của tổ chức bạn

Yêu cầu một buổi demo để tìm hiểu cách DataCamp có thể hướng dẫn bạn trong hành trình nâng cao kỹ năng cho toàn bộ đội ngũ và xây dựng văn hóa tích cực về dữ liệu. Trong lúc chờ đợi, hãy xem các tài liệu chuyên sâu về AI của chúng tôi:


Javier Canales Luna's photo
Author
Javier Canales Luna
LinkedIn

Tôi là một chuyên viên phân tích dữ liệu tự do, hợp tác với các công ty và tổ chức trên toàn thế giới trong các dự án khoa học dữ liệu. Tôi cũng là giảng viên khoa học dữ liệu với hơn 2 năm kinh nghiệm. Tôi thường xuyên viết bài về khoa học dữ liệu bằng tiếng Anh và tiếng Tây Ban Nha; một số bài đã được đăng trên các trang uy tín như DataCamp, Towards Data Science và Analytics Vidhya. Là một nhà khoa học dữ liệu có nền tảng khoa học chính trị và luật, mục tiêu của tôi là làm việc tại giao điểm giữa chính sách công, pháp luật và công nghệ, tận dụng sức mạnh của ý tưởng để thúc đẩy các giải pháp và cách tiếp cận mới nhằm giúp chúng ta đối mặt với những thách thức cấp bách, đặc biệt là khủng hoảng khí hậu. Tôi xem mình là người tự học, không ngừng trau dồi và là một người ủng hộ vững chắc cho tính đa ngành. Không bao giờ là quá muộn để học điều mới.

Chủ đề
Cloud
Dành cho Doanh nghiệp
Trí tuệ Nhân tạo

Khóa học AI hàng đầu

Lộ trình

Cơ bản về Kinh doanh Trí tuệ Nhân tạo

12 giờ
Tăng tốc hành trình trí tuệ nhân tạo của quý vị, làm chủ ChatGPT và xây dựng một chiến lược trí tuệ nhân tạo toàn diện.
Xem chi tiếtRight Arrow
Bắt Đầu Khóa Học
Xem thêmRight Arrow
Liên quan

blog

Claude Opus 4.6: Tính năng, Điểm chuẩn, Bài kiểm tra thực hành và hơn thế nữa

Mô hình mới nhất của Anthropic dẫn đầu ở mã hóa tác tử và lập luận phức tạp. Thêm vào đó, nó có cửa sổ ngữ cảnh 1M.
Matt Crabtree's photo

Matt Crabtree

10 phút

Xem ThêmXem Thêm