

ACF 和 PCF
顾名思义,自相关(Autocorrelation)是指某一变量在两个不同时间点上与其自身之间的线性相关性。该函数用于确定序列的当前值与其过去值之间的相关程度。ACF 在求相关性时会同时考虑时间序列的所有组成部分——趋势、季节性、周期性和随机(残差)。因此,它是一个完整的自相关图。ACF 是确认正趋势或负趋势的良好方式;对于正趋势,您会看到 ACF 不会下降。
确定任意两个变量之间线性关系的另一种方法是偏自相关函数。衡量两个随机项 x 与 xt-1 之间相关性的另一种方法,是只关注由 xt 与 xt+1 所解释的相关部分,并消除位于两者之间的随机变量 xt+1,...., xt+n 的线性影响,然后确定变换后随机变量的相关性。该过程称为偏自相关函数。
移动平均
移动平均会对时间序列数据进行平滑,以更清晰地指示趋势走向。移动平均通过去除噪声来平滑数据。计算移动平均时,您将取数据中某变量的算术平均值。移动平均主要有两种类型:
- 简单移动平均: 简单移动平均通过对一组给定数值取算术平均来计算。例如,要计算收盘价的 5 日简单移动平均,需将过去 5 天的收盘价相加后除以 5。移动平均的一项关键功能是识别趋势(来源)。
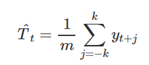
其中,m = 2k+1。也就是说,时点 t 的趋势-周期估计是通过对距离 t 在 k 个周期范围内的时间序列数值求平均得到的(来源)。
第 1 天 - 30
第 2 天 - 50
第 3 天 - 100
第 4 天 - 40
第 5 天 - 35
简单移动平均 = 30 + 50 + 100 + 40 + 35 / 5
= 255/5
= 51
- 指数移动平均: 指数移动平均(EMA)是一种移动平均(MA),对最新数据点赋予更高权重并加以强调,因为当存在尖峰数据点时,简单移动平均可能被“带偏”。因此,指数移动平均也称为指数加权移动平均。例如——基于上述数据,若您要计算,可以使用以下公式:
给定长度为 n 的序列,其中 N = 5,
EMA = [序列中最后一个值 - 倒数第二个值] (2 / n+1) + 倒数第二个值,
EMA = (35 - 40) (2 / 6) + 40
EMA = 35.33
电子表格中的移动平均
将简单移动平均应用于电力销售数据。我们来计算 3MA(3 项移动平均):
1. 先绘制数据,观察趋势。
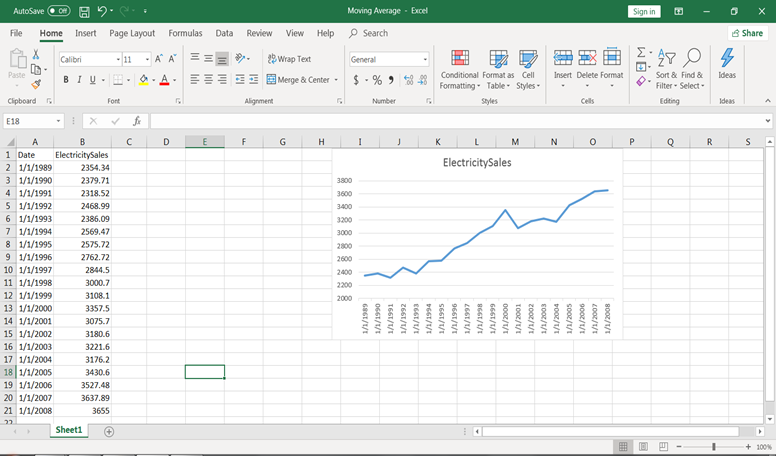
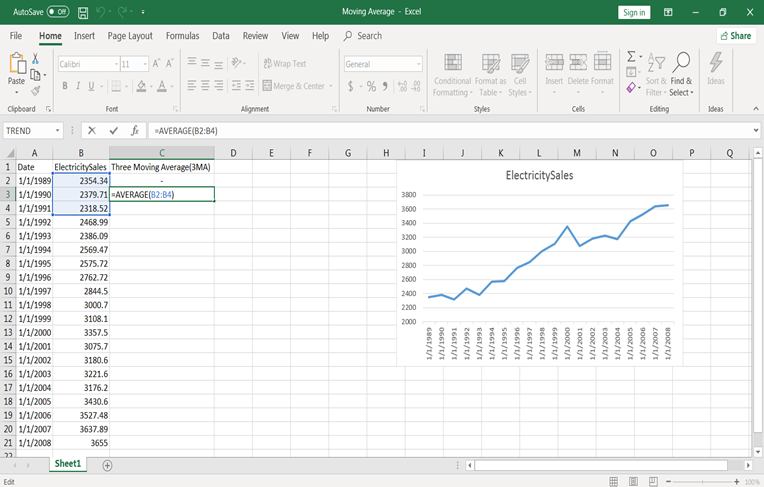
2. 新增一列,命名为 Three Moving Average(3MA),并应用公式。对于 3MA,k 的取值为 -1、0、1。也就是取上一期、当期与下一期三项的平均。对于第一项和最后一项,由于分别缺少上一期和下一期,无法计算 3MA。
3. 在 C3 单元格中输入函数 =AVERAGE(B2: B4)。这将得到 3MA 的数值。
4. 将该公式从 C4 复制粘贴到 C20,即可得到各项取值。
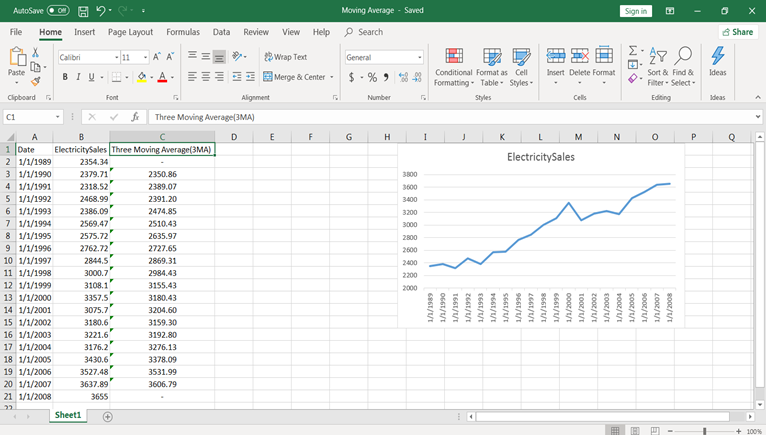
5. 选中数据列与 3MA 列,绘制时间序列图。若需在同一图中绘制,前往“选择数据”,新增系列名称为 3MA。取消勾选第 1 项与第 20 项,因为在 3MA 中它们为零,然后点击“确定”。
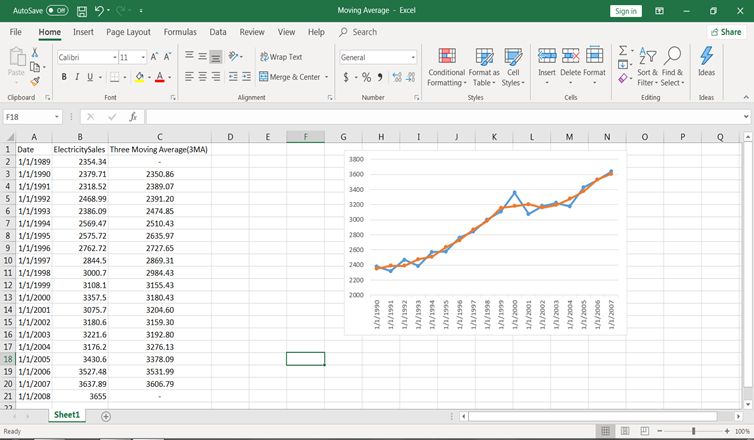
同样的方法可用于 5MA、7MA 等。
Holt 线性法
到目前为止,您已经看到多种预测方法,但对于波动性较大的数据,这些模型往往表现不佳。比如,若您想预测未来的比特币价格,而其当前正处于上升趋势,使用上述方法就不是一个好选择。
如果使用上述任一方法,它们都不会考虑趋势。正如前文所述,趋势是时间序列数据的组成部分,代表时间序列的长期运动。因此,您需要一种无需额外假设、即可较为精确刻画趋势的方法,于是我们使用 Holt 的线性趋势法。
Holt 线性法也称为双指数平滑法。该方法包含三条方程:一个预测方程和两个平滑方程,
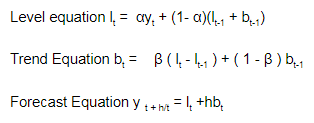
在第一条方程中,lt 表示时点 t 的时间序列水平的估计,bt 表示时点 t 的时间序列斜率的估计。
在第二条方程中,为了确定当前数据的趋势,首先通过将 bt-1 加到上一期的平滑值 lt-1 上,得到上一期的趋势。这有助于消除滞后,使 lt 逼近当前数据的水平。由于数据可能包含一定的随机性或误差项,为了消除该误差,会用 β ( lt - lt-1 ) 对趋势进行平滑调整(即上一期的趋势),并将其加到上一期趋势的取值上。最后一条方程用于预测最终的趋势。
电子表格中的 Holt 线性法
让我们用电子表格来完成。您将使用《Spyros G. Makridakis, Steven C. Wheelwright, Rob J Hyndman - Forecasting_ Methods and Applications - Wiley (1997)》一书中的 Holt 线性法数据集。
-
初始化时,您需要两个估计——一个用于获得 L1 的首个平滑值,另一个用于趋势值 b1。一个可选方案是设定 L1 = Y1,b1 = Y2 - Y1 或 (Y4 - Y1)/3。
-
在初始阶段,您取 α = 0.501 和 β = 0.072。需要对其进行优化。可使用 MSE(均方误差)进行优化,在使 MSE 最小的 α 与 β 取值处,将其视为超参数取值。
-
我们将这些公式输入到 Excel 中,得到预测值。第三条方程在滞后 1(即 m = 1)时使用。
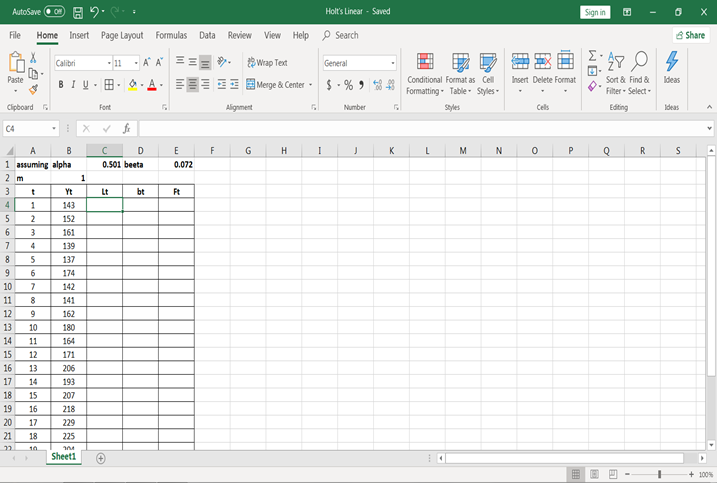
- 对于初始阶段,L1 = Y1,b1 = Y2 – Y1。我们在 Excel 中赋值。
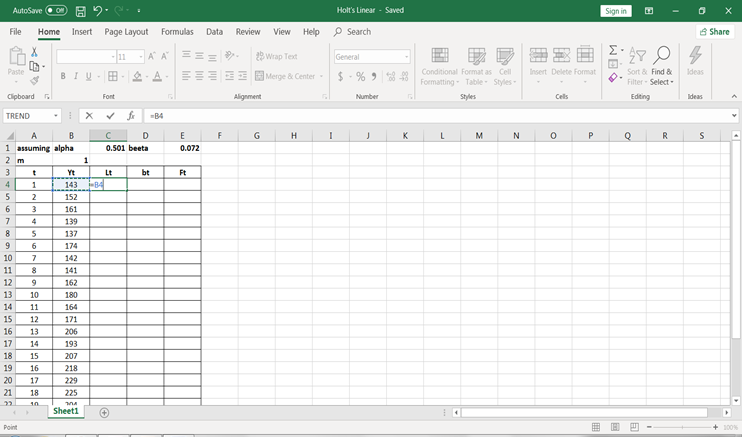
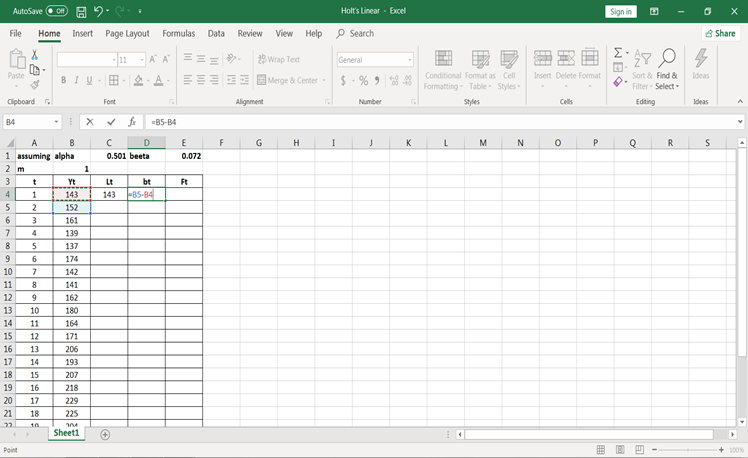
- 使用公式计算 L2、b2 和 F2 的取值。
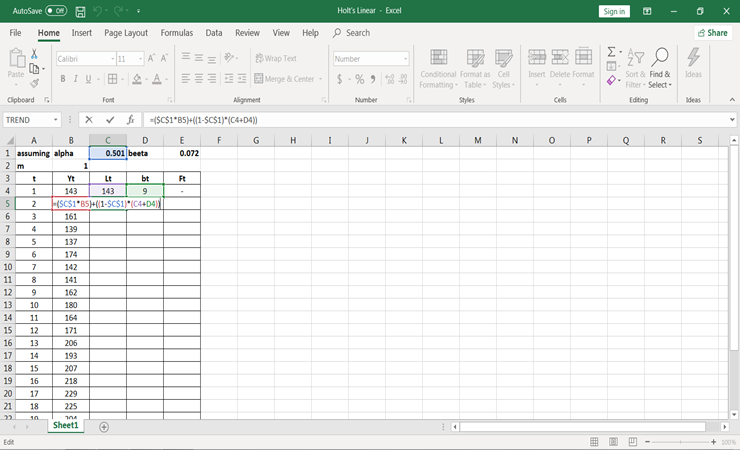
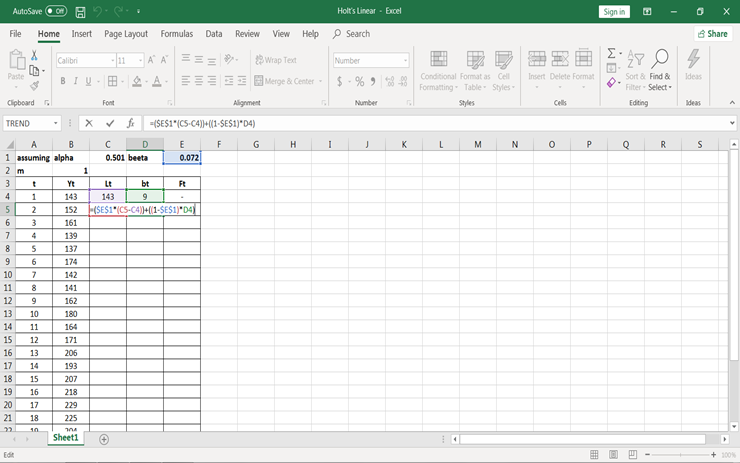
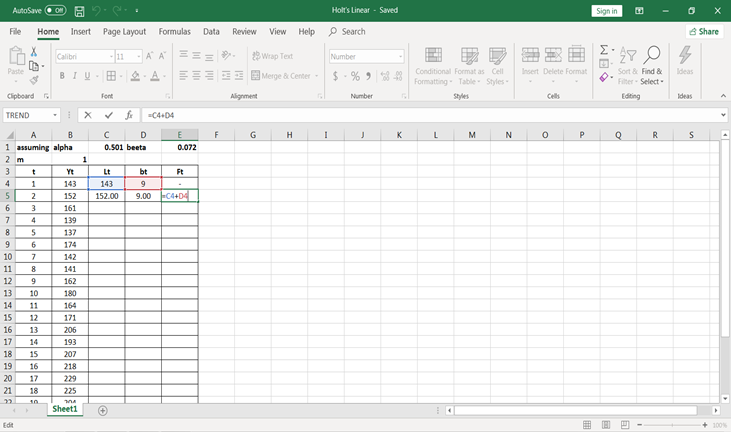
- 将这三个公式复制粘贴到文件中数据的末尾。
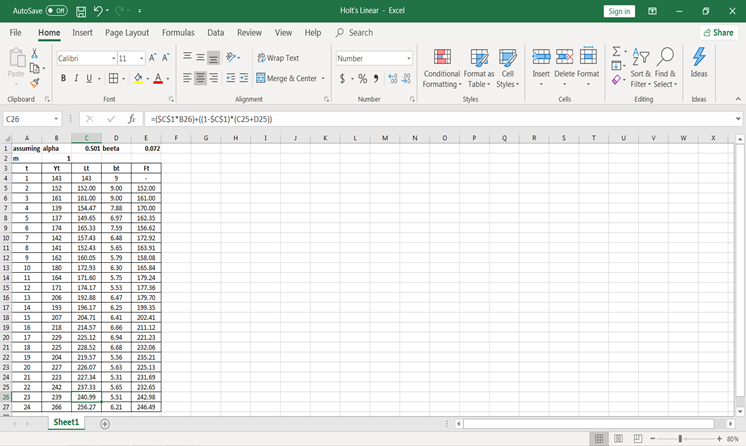
您将得到所有这些数值。现在,若要预测第 25 期,应取 m = 1;若预测第 26 期,应取 m = 2,以此类推。
- 我们来计算不同期数下的预测值。
当 m = 1 时,
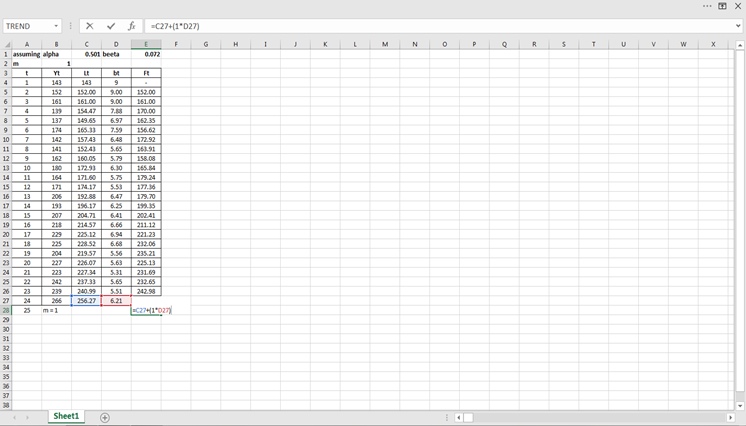
当 m = 2 时,
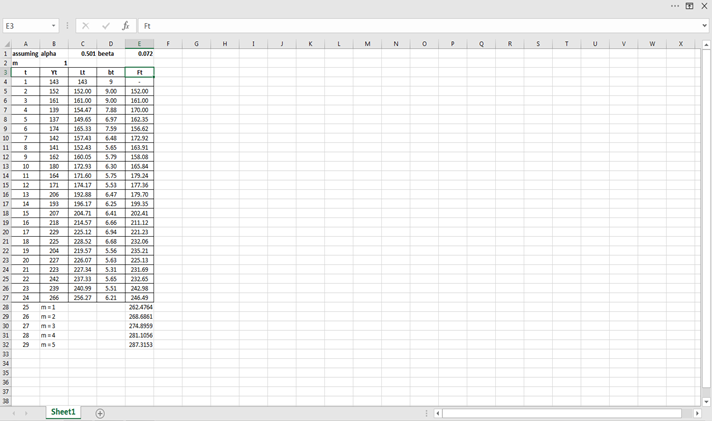
同理,您可以计算不同期数的预测值。
结语
恭喜您读完本教程!
在本教程中,您系统学习了时间序列分析的诸多要点。您已经了解了 ACF 和 PCF、移动平均、在电子表格中的移动平均、Holt 线性法以及在电子表格中应用 Holt 线性法。
希望您现在能够运用时间序列分析的概念来检验假设。感谢阅读!
如果您想继续学习电子表格内容,欢迎查看 DataCamp 的《电子表格中的统计学入门》课程。
时间序列是按特定时间段或间隔编制或索引的一串数据点。更具体地说,它是针对某一变量在时间上按等间隔连续取值所形成的有序数据点序列。时间序列分析由一系列技术组成,用于检验和分析时间序列数据,从而从数据中提炼出有价值的见解。它有助于理解推动数据点呈现特定趋势的潜在力量,并进一步帮助预测未来的数据点。这通常通过基于既往数据点建立模型来预测未来的数据点来实现。
时间序列数据的波动主要由四个因素或要素造成。这些因素通常被称为时间序列分析的组成部分,包括:
时间序列可应用的领域包括:销售预测、股票市场分析、库存管理、天气分析、趋势识别等。通常建议在对时间序列数据进行任何检验之前,先对数据进行图形化分析。