У некоторых уравнений просто нет аккуратного алгебраического решения.
Можно сколько угодно раскладывать на множители и подставлять выражения, но для некоторых уравнений не существует замкнутой формулы. Например, общий алгебраический метод решения многочленов степени пять и выше отсутствует. Функции, которые смешивают экспоненты с многочленами, такие как e^x = 3x, попадают в ту же категорию. В таких случаях нужен другой подход.
Метод Ньютона — как раз такой подход. Он находит корни численно, делая всё более точные догадки — каждая из них направляется касательной к функции в текущей оценке.
В этой статье я проведу вас через формулу метода Ньютона, объясню, как он работает шаг за шагом, когда он сходится, а когда нет — и подкреплю теорию наглядными примерами.
Ищете другие темы по математике, важные для дата-сайентиста? Прочтите наш блог-пост Геометрические ряды: формула, сходимость и примеры, чтобы увидеть, как они применяются в финансах, физике и информатике.
Что такое метод Ньютона?
Метод Ньютона — это итерационная техника поиска корней функции. Корни — это значения аргумента, при которых функция равна нулю.
Вы начинаете процесс с начального предположения. Затем метод использует геометрию функции в этой точке, чтобы сделать лучшую оценку. Вы повторяете процесс, и каждая итерация приближает вас к настоящему корню.
Вот и вся идея. Нужна лишь разумная повторяемая формула обновления, которая сходится к ответу.
Формула метода Ньютона
Сердце метода Ньютона — это одно правило обновления, которое вы применяете снова и снова, пока не окажетесь достаточно близко к корню.
Вот формула:
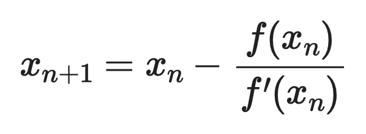
Формула метода Ньютона
Каждая итерация берёт текущую оценку x_n и выдаёт лучшую, x_{n+1}. Вы продолжаете обновления, пока результат не окажется достаточно близок к нулю.
У формулы три компонента:
-
x_n — ваша текущая оценка корня
-
f(x_n) — значение функции в этой оценке
-
f'(x_n) — производная функции в этой оценке, то есть наклон касательной
Если f(x_n) велико, вы далеко от корня. Если f'(x_n) крутая, функция быстро меняется, значит, можно сделать больший шаг. Отношение f(x_n) / f'(x_n) точно говорит, насколько сдвинуться — и вычтя его из текущей догадки, вы приблизитесь к корню.
Если f'(x_n) равно нулю или близко к нему, формула не сработает. Делить на ноль нельзя, а значит, метод не сможет выдать следующую оценку. Об этом подробнее — в разделе с ограничениями.
Как работает метод Ньютона
Метод Ньютона на каждой итерации повторяет одни и те же четыре шага.
-
Выберите начальную догадку: Возьмите начальное значение x_0 где-то рядом с корнем. Точности не требуется — достаточно быть достаточно близко, чтобы функция в этой области вела себя предсказуемо. В разделе о сходимости я поясню, что значит «достаточно близко».
-
Вычислите значение функции: Посчитайте f(x_0). Это показывает, насколько далеко функция от нуля при текущей оценке. Если f(x_0) = 0, вы закончили — корень найден.
-
Вычислите производную: Посчитайте f'(x_0). Это даёт наклон функции в точке x_0, то есть наклон касательной.
-
Обновите оценку: Примените правило обновления по формуле из предыдущего раздела.
И всё!
Новое значение x_1 — это точка пересечения касательной с осью x. Геометрически вы проводите прямую, касающуюся кривой в x_0, и следуете по ней вниз до нуля. Эта точка пересечения — ваша следующая, более точная догадка.
Дальше повторяйте. Подставьте x_1 обратно в шаги 2–4, чтобы получить x_2, затем x_3 и так далее. Каждая итерация строит новую касательную в обновлённой точке и находит, где она пересекает ось x.
Процесс останавливается, когда f(x_n) становится достаточно близким к нулю — обычно когда оно опускается ниже небольшого порога, заданного заранее.
Геометрическая интерпретация метода Ньютона
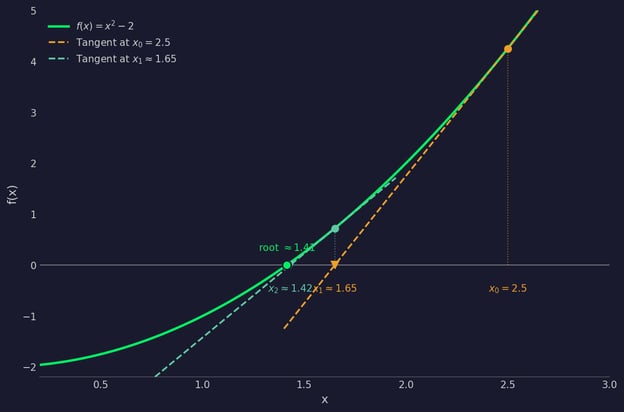
Представьте кривую на графике — это ваша функция f(x). Корень — это место, где кривая пересекает ось x. Вы пока не знаете, где именно это пересечение, поэтому начинаете с догадки x_0 где-то на оси x.
На каждом шаге вы отмечаете точку (x_0, f(x_0)) на кривой и проводите в ней касательную — прямую, которая касается кривой и имеет тот же наклон. Эта касательная не горизонтальна. Она наклонена, и если проследить её вниз, она пересечёт ось x в некоторой точке. Это и есть следующая оценка, x_1.
Затем повторяете. В x_1 проводите новую касательную и находите, где она пересекает ось x. Это даёт x_2. Каждая касательная — локальная линейная аппроксимация кривой, и каждая точка пересечения оказывается ближе к настоящему корню.
График ниже показывает две итерации метода Ньютона, применённого к f(x) = x^2 - 2, начиная с x_0 = 2.5:
Геометрическая интерпретация
Это работает, потому что касательная — лучшая линейная аппроксимация кривой в данной точке. Чем ближе вы к корню, тем больше касательная напоминает саму кривую — и тем точнее становится следующий шаг.
На практике оценки не просто медленно ползут к корню. Они приближаются быстро, часто удваивая число верных знаков после запятой на каждой итерации.
Пошаговый пример метода Ньютона
Применим метод Ньютона к f(x) = x^2 - 2. Корень этой функции — x = sqrt(2) ≈ 1.4142, то есть мы вычисляем квадратный корень из 2.
Производная равна f'(x) = 2x, поэтому правило обновления становится таким:
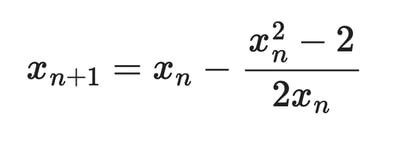
Пример (правило обновления)
Начнём с начальной оценки x_0 = 2.5.
Итерация 1:
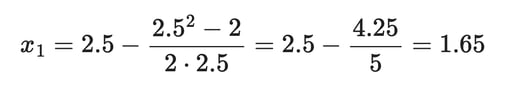
Пример (итерация 1)
Итерация 2:
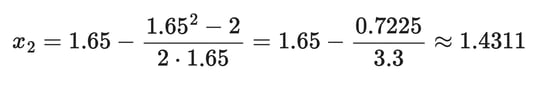
Пример (итерация 2)
Итерация 3:
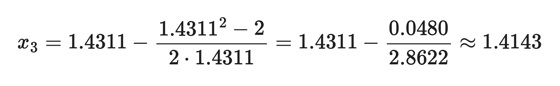
Пример (итерация 3)
Всего после трёх итераций мы получаем точность до четырёх знаков после запятой. Ошибка снизилась с 1.086 при x_0 до 0.0001 при x_3 — и продолжает уменьшаться на каждом шаге.
Вот как выглядят эта оценка и значения ошибки визуально:
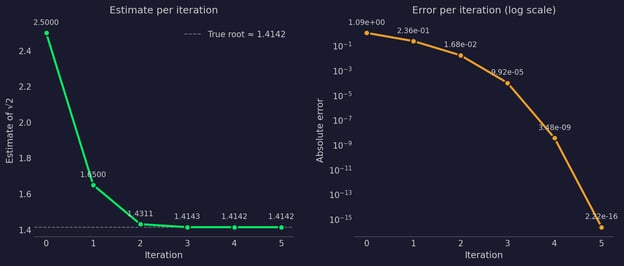
Визуальный обзор оценки и ошибки
Левая панель показывает, как каждая оценка приближается к sqrt(2) ≈ 1.4142, а правая — как ошибка уменьшается в логарифмическом масштабе: каждая итерация примерно удваивает точность предыдущей.
Сходимость метода Ньютона
Метод Ньютона может сходиться быстро, но только при соблюдении условий.
Когда начальная догадка близка к корню, а функция в этой области гладкая, метод демонстрирует квадратичную сходимость. Это технический термин для того, что вы видели в примере: каждая итерация примерно возводит ошибку предыдущей в квадрат. Две верные цифры после запятой становятся четырьмя, четыре — восемью и так далее.
Для этого должны выполняться два условия:
- Хорошая начальная догадка: чем ближе
x_0 к истинному корню, тем быстрее метод сходится. Если начать слишком далеко, касательная в этой точке может увести в неверном направлении.
- Хорошо ведущая себя функция: функция должна быть гладкой и дифференцируемой вблизи корня. Резкие повороты или плоские участки мешают аппроксимации касательной.
Самый распространённый сбой — почти нулевая производная.
Если f'(x_n) близка к нулю, вы делите в формуле обновления на очень маленькое число, и следующая оценка уходит далеко от корня. В худшем случае f'(x_n) = 0, и вычисления перестают работать, потому что на ноль делить нельзя.
Неудачная отправная точка также может вызвать колебания или расходимость. Вместо приближения к корню оценки начинают прыгать туда-сюда или с каждой итерацией ускользать всё дальше.
Метод Ньютона вознаграждает правильную подготовку. Разумной начальной догадки и гладкой функции обычно достаточно, чтобы метод сошёлся — и сделал это быстро.
Преимущества метода Ньютона
При подходящих условиях метод Ньютона трудно превзойти.
Главное преимущество — квадратичная сходимость. Большинство численных методов приближаются к корню линейно, то есть каждая итерация уменьшает ошибку на фиксированную величину. Метод Ньютона вместо этого «квадратирует» ошибку, поэтому достигает высокой точности за считанные итерации.
Он также универсален. Его можно применять к самому широкому кругу функций — многочленам, тригонометрическим, экспоненциальным — ничего не меняя. Поэтому он встречается во множестве областей — от инженерного моделирования до обучения моделей машинного обучения.
Ограничения метода Ньютона
За свою скорость метод Ньютона требует многого. Вот несколько ограничений, о которых стоит помнить:
-
Требуется производная: Нужна аналитическая формула для f'(x), прежде чем запустить хотя бы одну итерацию. Если производную сложно вычислить (или её нет), понадобится иной подход.
-
Чувствительность к начальной догадке: если вы начинаете слишком далеко от корня, метод может увести вас не туда.
-
Сходимости может не быть: если у функции есть плоские участки или резкие изгибы, аппроксимация касательной просто не работает.
-
Возможна расходимость или колебания: в неблагоприятных случаях оценки не сходятся, а уносятся от корня или бесконечно скачут взад-вперёд.
Поэтому, прежде чем браться за метод Ньютона, убедитесь, что вы понимаете свою функцию.
Метод Ньютона и другие методы поиска корней
Метод Ньютона — не единственный способ найти корни и подходит не всегда.
Часто рассматривают ещё два метода: бисекцию и секущих. Кратко объясню их.
Метод бисекции
Метод бисекции — самый простой из трёх. Вы начинаете с интервала [a, b], в котором функция меняет знак — значит, где-то внутри есть корень. Затем вы многократно делите интервал пополам, оставляя ту половину, где сохраняется смена знака.
Метод работает, но медленно. Ошибка уменьшается вдвое на каждой итерации — это линейная сходимость. Зато он гарантированно сработает, если функция непрерывна и исходный интервал охватывает корень. Производные не нужны.
Метод секущих
Метод секущих — близкий родственник метода Ньютона. Вместо аналитического вычисления производной он аппроксимирует её по двум предыдущим оценкам:
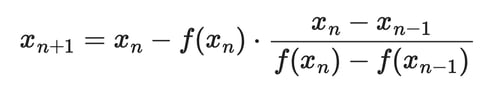
Формула метода секущих
Это хороший подход, когда производную трудно вычислить. Плата — скорость сходимости: метод секущих быстрее бисекции, но медленнее метода Ньютона.
Применения метода Ньютона
Метод Ньютона встречается повсюду — в науке, инженерии и машинном обучении. Поясню, как именно.
Численное решение уравнений
Самое прямое применение. Когда у функции нет решения в замкнутом виде, метод Ньютона находит корень. Это постоянно встречается в научных вычислениях — например, поиск точек равновесия в химических реакциях или решение трансцендентных уравнений в обработке сигналов.
Оптимизация
Найти минимум или максимум функции f(x) — значит найти, где её производная f'(x) = 0. Это задача поиска корня — следовательно, можно применить метод Ньютона. Просто запустите алгоритм на f'(x) вместо f(x), используя вторую производную f''(x) вместо первой.
Этот вариант называется методом Ньютона для оптимизации и сходится быстрее градиентного спуска на гладких, хорошо ведущих себя функциях.
Машинное обучение
В машинном обучении обучение модели означает минимизацию функции потерь. Метод Ньютона и его варианты встречаются здесь в нескольких местах.
L-BFGS (Limited-memory Broyden-Fletcher-Goldfarb-Shanno) — квазиньютоновский оптимизатор, который аппроксимирует вторую производную, чтобы не вычислять её напрямую. Это стандартный выбор для логистической регрессии и других выпуклых задач. Метод Ньютона также лежит в основе обновлений Ньютона–Рафсона, используемых при подгонке статистических моделей, таких как обобщённые линейные модели.
Физика и инженерия
Метод Ньютона повсюду в моделировании и проектировании. Инженеры используют его для решения нелинейных систем уравнений, описывающих физические системы — например, в расчёте напряжений конструкций и гидродинамике. В каждом случае базовая задача сводится к поиску нулей системы уравнений.
Распространённые ошибки при использовании метода Ньютона
Большинство ошибок при использовании метода Ньютона сводятся к тем же четырём причинам. Перечислю их:
-
Старт слишком далеко от корня: неудачная начальная догадка — самая частая причина расходимости или колебаний. Если вы плохо представляете, где находится корень, сначала постройте график функции. Это подскажет, откуда стартовать.
-
Неправильная производная: правило обновления зависит от f'(x). Ошибочная производная — из-за просчёта или бага в коде — даёт неверные оценки уже с первой итерации, и ошибка накапливается.
-
Отсутствие проверки деления на ноль. Если f'(x_n) равно нулю или становится очень маленьким, шаг обновления невозможен. Добавьте защиту в реализацию: если производная падает ниже заданного малого порога, остановитесь и сообщите о неудаче, вместо того чтобы выдавать бессмысленный результат.
-
Слишком ранняя остановка. Прерывание итераций до сходимости оставляет ответ, который выглядит близким, но им не является. Задавайте критерий остановки по фактической ошибке — когда |f(x_n)| или |x_{n+1} - x_n| падает ниже порога, выбранного осознанно, а не просто по фиксированному числу итераций.
Выводы
Метод Ньютона — один из самых полезных инструментов численных вычислений. Одно правило обновления, применяемое многократно, позволяет находить корни с произвольной точностью всего за пару итераций.
За эту скорость приходится платить условиями. Нужны хорошая начальная догадка, не «плоская» функция, не «зазубренная» функция и ненулевая производная, чтобы добиться быстрой сходимости. Поймите эти условия — и вы будете знать, когда использовать метод Ньютона, а когда — что-то иное (например, бисекцию или метод секущих).
Лучший способ выработать интуицию — практиковаться на простых примерах. Начните с f(x) = x^2 - 2, попробуйте разные стартовые точки и посмотрите, что получится. Перейдите к функциям с несколькими корнями или плоскими участками и посмотрите, где метод даёт сбой.
Если вам нравится идея оптимизации через итерации, вам обязательно стоит знать о градиентном спуске. Прочитайте нашу статью Градиентный спуск в машинном обучении: подробный разбор, чтобы узнать, как он оптимизирует модели для ML.


У некоторых уравнений просто нет аккуратного алгебраического решения.
Можно сколько угодно раскладывать на множители и подставлять выражения, но для некоторых уравнений не существует замкнутой формулы. Например, общий алгебраический метод решения многочленов степени пять и выше отсутствует. Функции, которые смешивают экспоненты с многочленами, такие как
e^x = 3x, попадают в ту же категорию. В таких случаях нужен другой подход.Метод Ньютона — как раз такой подход. Он находит корни численно, делая всё более точные догадки — каждая из них направляется касательной к функции в текущей оценке.
В этой статье я проведу вас через формулу метода Ньютона, объясню, как он работает шаг за шагом, когда он сходится, а когда нет — и подкреплю теорию наглядными примерами.
Ищете другие темы по математике, важные для дата-сайентиста? Прочтите наш блог-пост Геометрические ряды: формула, сходимость и примеры, чтобы увидеть, как они применяются в финансах, физике и информатике.
Что такое метод Ньютона?
Метод Ньютона — это итерационная техника поиска корней функции. Корни — это значения аргумента, при которых функция равна нулю.
Вы начинаете процесс с начального предположения. Затем метод использует геометрию функции в этой точке, чтобы сделать лучшую оценку. Вы повторяете процесс, и каждая итерация приближает вас к настоящему корню.
Вот и вся идея. Нужна лишь разумная повторяемая формула обновления, которая сходится к ответу.
Формула метода Ньютона
Сердце метода Ньютона — это одно правило обновления, которое вы применяете снова и снова, пока не окажетесь достаточно близко к корню.
Вот формула:
Формула метода Ньютона
Каждая итерация берёт текущую оценку
x_nи выдаёт лучшую,x_{n+1}. Вы продолжаете обновления, пока результат не окажется достаточно близок к нулю.У формулы три компонента:
x_n— ваша текущая оценка корняf(x_n)— значение функции в этой оценкеf'(x_n)— производная функции в этой оценке, то есть наклон касательнойЕсли
f(x_n)велико, вы далеко от корня. Еслиf'(x_n)крутая, функция быстро меняется, значит, можно сделать больший шаг. Отношениеf(x_n) / f'(x_n)точно говорит, насколько сдвинуться — и вычтя его из текущей догадки, вы приблизитесь к корню.Если
f'(x_n)равно нулю или близко к нему, формула не сработает. Делить на ноль нельзя, а значит, метод не сможет выдать следующую оценку. Об этом подробнее — в разделе с ограничениями.Как работает метод Ньютона
Метод Ньютона на каждой итерации повторяет одни и те же четыре шага.
Выберите начальную догадку: Возьмите начальное значение
x_0где-то рядом с корнем. Точности не требуется — достаточно быть достаточно близко, чтобы функция в этой области вела себя предсказуемо. В разделе о сходимости я поясню, что значит «достаточно близко».Вычислите значение функции: Посчитайте
f(x_0). Это показывает, насколько далеко функция от нуля при текущей оценке. Еслиf(x_0) = 0, вы закончили — корень найден.Вычислите производную: Посчитайте
f'(x_0). Это даёт наклон функции в точкеx_0, то есть наклон касательной.Обновите оценку: Примените правило обновления по формуле из предыдущего раздела.
И всё!
Новое значение
x_1— это точка пересечения касательной с осью x. Геометрически вы проводите прямую, касающуюся кривой вx_0, и следуете по ней вниз до нуля. Эта точка пересечения — ваша следующая, более точная догадка.Дальше повторяйте. Подставьте
x_1обратно в шаги 2–4, чтобы получитьx_2, затемx_3и так далее. Каждая итерация строит новую касательную в обновлённой точке и находит, где она пересекает ось x.Процесс останавливается, когда
f(x_n)становится достаточно близким к нулю — обычно когда оно опускается ниже небольшого порога, заданного заранее.Геометрическая интерпретация метода Ньютона
Представьте кривую на графике — это ваша функция
f(x). Корень — это место, где кривая пересекает ось x. Вы пока не знаете, где именно это пересечение, поэтому начинаете с догадкиx_0где-то на оси x.На каждом шаге вы отмечаете точку
(x_0, f(x_0))на кривой и проводите в ней касательную — прямую, которая касается кривой и имеет тот же наклон. Эта касательная не горизонтальна. Она наклонена, и если проследить её вниз, она пересечёт ось x в некоторой точке. Это и есть следующая оценка,x_1.Затем повторяете. В
x_1проводите новую касательную и находите, где она пересекает ось x. Это даётx_2. Каждая касательная — локальная линейная аппроксимация кривой, и каждая точка пересечения оказывается ближе к настоящему корню.График ниже показывает две итерации метода Ньютона, применённого к
f(x) = x^2 - 2, начиная сx_0 = 2.5:Геометрическая интерпретация
Это работает, потому что касательная — лучшая линейная аппроксимация кривой в данной точке. Чем ближе вы к корню, тем больше касательная напоминает саму кривую — и тем точнее становится следующий шаг.
На практике оценки не просто медленно ползут к корню. Они приближаются быстро, часто удваивая число верных знаков после запятой на каждой итерации.
Пошаговый пример метода Ньютона
Применим метод Ньютона к
f(x) = x^2 - 2. Корень этой функции —x = sqrt(2) ≈ 1.4142, то есть мы вычисляем квадратный корень из 2.Производная равна
f'(x) = 2x, поэтому правило обновления становится таким:Пример (правило обновления)
Начнём с начальной оценки
x_0 = 2.5.Итерация 1:
Пример (итерация 1)
Итерация 2:
Пример (итерация 2)
Итерация 3:
Пример (итерация 3)
Всего после трёх итераций мы получаем точность до четырёх знаков после запятой. Ошибка снизилась с
1.086приx_0до0.0001приx_3— и продолжает уменьшаться на каждом шаге.Вот как выглядят эта оценка и значения ошибки визуально:
Визуальный обзор оценки и ошибки
Левая панель показывает, как каждая оценка приближается к
sqrt(2) ≈ 1.4142, а правая — как ошибка уменьшается в логарифмическом масштабе: каждая итерация примерно удваивает точность предыдущей.Сходимость метода Ньютона
Метод Ньютона может сходиться быстро, но только при соблюдении условий.
Когда начальная догадка близка к корню, а функция в этой области гладкая, метод демонстрирует квадратичную сходимость. Это технический термин для того, что вы видели в примере: каждая итерация примерно возводит ошибку предыдущей в квадрат. Две верные цифры после запятой становятся четырьмя, четыре — восемью и так далее.
Для этого должны выполняться два условия:
x_0к истинному корню, тем быстрее метод сходится. Если начать слишком далеко, касательная в этой точке может увести в неверном направлении.Самый распространённый сбой — почти нулевая производная.
Если
f'(x_n)близка к нулю, вы делите в формуле обновления на очень маленькое число, и следующая оценка уходит далеко от корня. В худшем случаеf'(x_n) = 0, и вычисления перестают работать, потому что на ноль делить нельзя.Неудачная отправная точка также может вызвать колебания или расходимость. Вместо приближения к корню оценки начинают прыгать туда-сюда или с каждой итерацией ускользать всё дальше.
Метод Ньютона вознаграждает правильную подготовку. Разумной начальной догадки и гладкой функции обычно достаточно, чтобы метод сошёлся — и сделал это быстро.
Преимущества метода Ньютона
При подходящих условиях метод Ньютона трудно превзойти.
Главное преимущество — квадратичная сходимость. Большинство численных методов приближаются к корню линейно, то есть каждая итерация уменьшает ошибку на фиксированную величину. Метод Ньютона вместо этого «квадратирует» ошибку, поэтому достигает высокой точности за считанные итерации.
Он также универсален. Его можно применять к самому широкому кругу функций — многочленам, тригонометрическим, экспоненциальным — ничего не меняя. Поэтому он встречается во множестве областей — от инженерного моделирования до обучения моделей машинного обучения.
Ограничения метода Ньютона
За свою скорость метод Ньютона требует многого. Вот несколько ограничений, о которых стоит помнить:
Требуется производная: Нужна аналитическая формула для
f'(x), прежде чем запустить хотя бы одну итерацию. Если производную сложно вычислить (или её нет), понадобится иной подход.Чувствительность к начальной догадке: если вы начинаете слишком далеко от корня, метод может увести вас не туда.
Сходимости может не быть: если у функции есть плоские участки или резкие изгибы, аппроксимация касательной просто не работает.
Возможна расходимость или колебания: в неблагоприятных случаях оценки не сходятся, а уносятся от корня или бесконечно скачут взад-вперёд.
Поэтому, прежде чем браться за метод Ньютона, убедитесь, что вы понимаете свою функцию.
Метод Ньютона и другие методы поиска корней
Метод Ньютона — не единственный способ найти корни и подходит не всегда.
Часто рассматривают ещё два метода: бисекцию и секущих. Кратко объясню их.
Метод бисекции
Метод бисекции — самый простой из трёх. Вы начинаете с интервала
[a, b], в котором функция меняет знак — значит, где-то внутри есть корень. Затем вы многократно делите интервал пополам, оставляя ту половину, где сохраняется смена знака.Метод работает, но медленно. Ошибка уменьшается вдвое на каждой итерации — это линейная сходимость. Зато он гарантированно сработает, если функция непрерывна и исходный интервал охватывает корень. Производные не нужны.
Метод секущих
Метод секущих — близкий родственник метода Ньютона. Вместо аналитического вычисления производной он аппроксимирует её по двум предыдущим оценкам:
Формула метода секущих
Это хороший подход, когда производную трудно вычислить. Плата — скорость сходимости: метод секущих быстрее бисекции, но медленнее метода Ньютона.
Применения метода Ньютона
Метод Ньютона встречается повсюду — в науке, инженерии и машинном обучении. Поясню, как именно.
Численное решение уравнений
Самое прямое применение. Когда у функции нет решения в замкнутом виде, метод Ньютона находит корень. Это постоянно встречается в научных вычислениях — например, поиск точек равновесия в химических реакциях или решение трансцендентных уравнений в обработке сигналов.
Оптимизация
Найти минимум или максимум функции
f(x)— значит найти, где её производнаяf'(x) = 0. Это задача поиска корня — следовательно, можно применить метод Ньютона. Просто запустите алгоритм наf'(x)вместоf(x), используя вторую производнуюf''(x)вместо первой.Этот вариант называется методом Ньютона для оптимизации и сходится быстрее градиентного спуска на гладких, хорошо ведущих себя функциях.
Машинное обучение
В машинном обучении обучение модели означает минимизацию функции потерь. Метод Ньютона и его варианты встречаются здесь в нескольких местах.
L-BFGS (Limited-memory Broyden-Fletcher-Goldfarb-Shanno) — квазиньютоновский оптимизатор, который аппроксимирует вторую производную, чтобы не вычислять её напрямую. Это стандартный выбор для логистической регрессии и других выпуклых задач. Метод Ньютона также лежит в основе обновлений Ньютона–Рафсона, используемых при подгонке статистических моделей, таких как обобщённые линейные модели.
Физика и инженерия
Метод Ньютона повсюду в моделировании и проектировании. Инженеры используют его для решения нелинейных систем уравнений, описывающих физические системы — например, в расчёте напряжений конструкций и гидродинамике. В каждом случае базовая задача сводится к поиску нулей системы уравнений.
Распространённые ошибки при использовании метода Ньютона
Большинство ошибок при использовании метода Ньютона сводятся к тем же четырём причинам. Перечислю их:
Старт слишком далеко от корня: неудачная начальная догадка — самая частая причина расходимости или колебаний. Если вы плохо представляете, где находится корень, сначала постройте график функции. Это подскажет, откуда стартовать.
Неправильная производная: правило обновления зависит от
f'(x). Ошибочная производная — из-за просчёта или бага в коде — даёт неверные оценки уже с первой итерации, и ошибка накапливается.Отсутствие проверки деления на ноль. Если
f'(x_n)равно нулю или становится очень маленьким, шаг обновления невозможен. Добавьте защиту в реализацию: если производная падает ниже заданного малого порога, остановитесь и сообщите о неудаче, вместо того чтобы выдавать бессмысленный результат.Слишком ранняя остановка. Прерывание итераций до сходимости оставляет ответ, который выглядит близким, но им не является. Задавайте критерий остановки по фактической ошибке — когда
|f(x_n)|или|x_{n+1} - x_n|падает ниже порога, выбранного осознанно, а не просто по фиксированному числу итераций.Выводы
Метод Ньютона — один из самых полезных инструментов численных вычислений. Одно правило обновления, применяемое многократно, позволяет находить корни с произвольной точностью всего за пару итераций.
За эту скорость приходится платить условиями. Нужны хорошая начальная догадка, не «плоская» функция, не «зазубренная» функция и ненулевая производная, чтобы добиться быстрой сходимости. Поймите эти условия — и вы будете знать, когда использовать метод Ньютона, а когда — что-то иное (например, бисекцию или метод секущих).
Лучший способ выработать интуицию — практиковаться на простых примерах. Начните с
f(x) = x^2 - 2, попробуйте разные стартовые точки и посмотрите, что получится. Перейдите к функциям с несколькими корнями или плоскими участками и посмотрите, где метод даёт сбой.Если вам нравится идея оптимизации через итерации, вам обязательно стоит знать о градиентном спуске. Прочитайте нашу статью Градиентный спуск в машинном обучении: подробный разбор, чтобы узнать, как он оптимизирует модели для ML.