

Teknik Optimisasi di Python
Python menawarkan berbagai teknik kuat untuk menyelesaikan masalah optimisasi, mulai dari metode berbasis gradien sederhana hingga algoritme yang lebih kompleks. Teknik-teknik ini memungkinkan Anda menemukan minimum atau maksimum fungsi secara efisien, baik dalam machine learning, rekayasa, maupun riset operasi.
Di bagian ini, kita akan membahas teknik optimisasi yang umum diimplementasikan di Python, termasuk gradient descent, metode Newton, metode gradien konjugat, metode quasi-Newton, metode Simplex, dan metode trust-region.
Catatan: Lihat DataLab ini untuk melihat semua kode yang digunakan untuk menghasilkan visualisasi di bagian ini.
Mari kita mulai!
Gradient descent
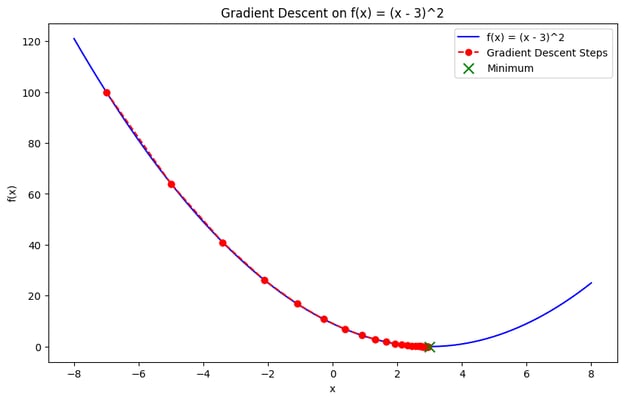
Gradient descent adalah salah satu teknik paling fundamental dalam optimisasi numerik. Ini adalah metode iteratif yang digunakan untuk menemukan minimum suatu fungsi dengan mengikuti negatif gradien (atau kemiringan) fungsi tersebut.
Gagasan utamanya adalah memulai dengan tebakan awal dan memperbaruinya secara iteratif dengan bergerak menuju penurunan paling curam hingga konvergen tercapai. Ini adalah salah satu teknik optimisasi yang paling umum digunakan saat melatih model machine learning, di mana tujuannya adalah meminimalkan fungsi loss.
Metode Newton
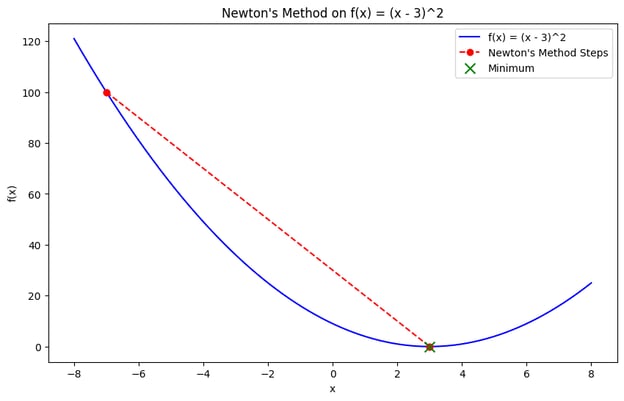
Metode Newton adalah teknik optimisasi yang menemukan minimum dengan menggunakan gradien dan turunan orde dua (matriks Hessian) dari fungsi objektif. Berbeda dengan gradient descent yang hanya mengandalkan turunan orde pertama, metode Newton memanfaatkan informasi kelengkungan, sehingga memungkinkan konvergensi lebih cepat, terutama untuk fungsi cembung.
Meskipun metode Newton berkongvergensi dengan cepat, metode ini memerlukan perhitungan matriks Hessian, yang dapat mahal secara komputasi dan tidak praktis untuk masalah skala besar. Namun, metode ini sangat efektif untuk masalah cembung yang kecil dan halus.
Metode gradien konjugat
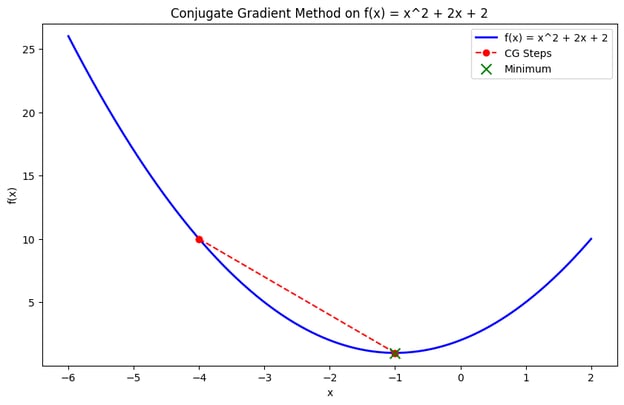
Metode gradien konjugat adalah teknik optimisasi yang efisien untuk masalah skala besar, terutama ketika penyimpanan matriks Hessian tidak praktis. Metode ini secara iteratif membangun arah konjugat dan mengoptimasi sepanjang arah tersebut alih-alih membutuhkan Hessian penuh, sehingga cocok untuk masalah seperti meminimalkan fungsi kuadratik besar.
Metode ini bermanfaat dalam analisis elemen hingga atau aplikasi machine learning skala besar, di mana komputasi matriks menjadi memberatkan.
Metode quasi-Newton (BFGS)
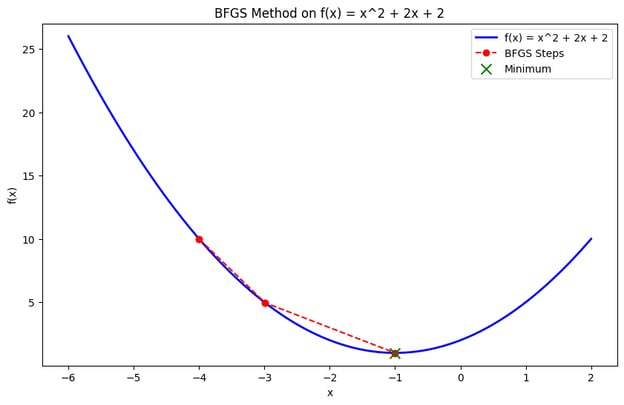
Metode quasi-Newton, seperti algoritme Broyden–Fletcher–Goldfarb–Shanno (BFGS), mendekati matriks Hessian alih-alih menghitungnya secara langsung. Metode-metode ini mencapai konvergensi lebih cepat daripada gradient descent dengan memanfaatkan informasi orde dua tanpa beban komputasi menghitung Hessian penuh.
Metode Simplex
Metode Simplex adalah algoritme yang banyak digunakan untuk menyelesaikan masalah pemrograman linear (LP), di mana fungsi objektif dan kendalanya bersifat linear. Metode ini secara sistematis memeriksa titik-titik sudut wilayah feasible (sebuah polihedron) dan bergerak menuju titik optimal tempat fungsi objektif mencapai nilai maksimum atau minimum.
Metode trust-region
Metode trust-region adalah algoritme optimisasi yang membangun model lokal dari fungsi objektif dalam sebuah “trust region” di sekitar solusi saat ini.
Alih-alih mengambil langkah dalam arah yang telah ditentukan (seperti pada gradient descent), algoritme mendefinisikan submasalah yang lebih sederhana dalam trust region. Submasalah ini diselesaikan secara iteratif untuk memperbaiki solusi. Metode ini sangat efektif untuk menangani masalah yang kompleks dan nonlinear serta menawarkan stabilitas yang lebih baik dibandingkan metode berbasis gradien tradisional.
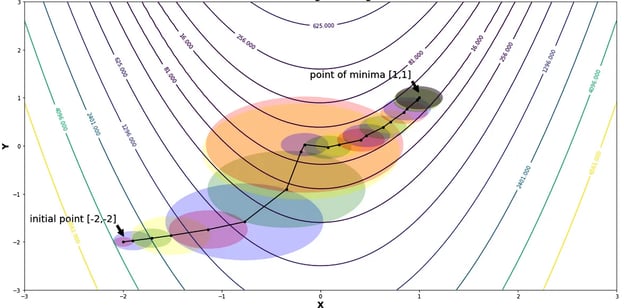
Trust region dan radius saat meminimalkan fungsi Rosenbrock | Sumber: Trust Region Methods oleh Shivangi Khare
Paket Python Umum untuk Optimisasi
Ada berbagai pustaka dan paket yang dirancang untuk memfasilitasi optimisasi numerik. Masing-masing memiliki kekuatan dan penerapannya, namun apa pun masalah optimisasi yang Anda hadapi, biasanya ada alat andal untuk menanganinya di Python.
Berikut empat paket optimisasi yang paling umum:
Optimisasi SciPy (scipy.optimize)
Modul scipy.optimize adalah pustaka serbaguna dalam ekosistem SciPy, yang menawarkan beragam algoritme untuk masalah optimisasi tanpa kendala maupun dengan kendala. Ini mencakup fungsi untuk mencari minimum fungsi skalar dan multi-variabel, menyelesaikan masalah pencarian akar, dan fitting kurva ke data.
Fungsi-fungsi dalam modul ini meliputi:
minimize(): Fungsi untuk meminimalkan fungsi skalar dari satu atau lebih variabel.
from scipy.optimize import minimize
def objective_function(x):
return x[0]**2 + x[1]**2
result = minimize(objective_function, [1, 1], method='BFGS')
print(result.x) # Optimal solution
# >>> [-1.07505143e-08 -1.07505143e-08]root(): Menemukan akar dari fungsi vektor – sangat berguna untuk menyelesaikan sistem persamaan nonlinear.
from scipy.optimize import root
def equations(vars):
x, y = vars
return [x + 2*y - 3, x - y - 1]
result = root(equations, [0, 0])
print(result.x)
# >>> [1.66666667 0.66666667]curve_fit(): Fungsi ini melakukan fitting kurva ke sekumpulan titik data dan berguna untuk fitting data serta estimasi parameter.
from scipy.optimize import curve_fit
import numpy as np
def model(x, a, b):
return a * np.exp(b * x)
x_data = np.array([1, 2, 3])
y_data = np.array([2.7, 7.4, 20.1])
params, covariance = curve_fit(model, x_data, y_data)
print(params) # Fitted parameters
# >>> [0.9981286 1.00089935]CVXPY
CVXPY adalah pustaka Python yang dirancang untuk masalah optimisasi cembung. Pustaka ini memungkinkan pengguna mendefinisikan dan menyelesaikan masalah tersebut menggunakan sintaks deklaratif tingkat tinggi. CVXPY menyederhanakan perumusan masalah optimisasi kompleks dengan memungkinkan pengguna menentukan fungsi objektif dan kendala secara alami dan mudah dibaca.
CVXPY menawarkan fitur-fitur berikut:
- Sintaks deklaratif: CVXPY menyediakan cara intuitif untuk memodelkan masalah optimisasi menggunakan ekspresi matematis Python.
- Solver mutakhir: Terintegrasi dengan solver tingkat lanjut seperti ECOS, SCS, dan OSQP, yang secara efisien menangani masalah cembung.
import cvxpy as cp
# Define variables
x = cp.Variable()
y = cp.Variable()
# Define constraints
constraints = [x + y == 1, x - y >= 2]
# Define the objective function
objective = cp.Minimize(x**2 + y**2)
# Formulate the problem
prob = cp.Problem(objective, constraints)
# Solve the problem
result = prob.solve()
print(f"Optimal value: {result}")
print(f"x: {x.value}, y: {y.value}")
# >>> Optimal value: 2.5
# x: 1.5, y: -0.5000000000000001Pyomo
Pyomo adalah paket pemodelan optimisasi yang fleksibel dan komprehensif yang mendukung pemrograman linear, nonlinear, dan bilangan bulat campuran. Paket ini dirancang untuk masalah optimisasi yang kompleks dan terintegrasi mulus dengan solver seperti GLPK, CBC, dan CPLEX.
Fitur-fitur Pyomo meliputi:
- Fleksibilitas pemodelan: Pyomo memungkinkan pendefinisian masalah optimisasi dengan tingkat fleksibilitas tinggi, termasuk kendala dan tujuan yang kompleks.
- Integrasi solver: Mendukung berbagai solver, memberikan fleksibilitas dalam memilih alat terbaik untuk masalah tertentu.
Gurobi dan CPLEX (melalui Pyomo atau API langsung)
Gurobi dan CPLEX adalah solver berkinerja tinggi untuk masalah optimisasi skala besar. Keduanya umum digunakan di industri untuk tugas seperti optimisasi rantai pasok, manajemen portofolio, dan logistik.
Mereka menawarkan algoritme canggih yang dirancang untuk menangani masalah kompleks dan skala besar secara efisien.
- Gurobi: Dapat diakses melalui Pyomo atau API langsungnya, Gurobi dikenal akan kecepatan dan keandalannya dalam menyelesaikan pemrograman linear, bilangan bulat, dan kuadratik.
- CPLEX: Demikian pula, CPLEX menyediakan kemampuan optimisasi yang kuat dan digunakan di berbagai sektor untuk menyelesaikan masalah operasional dan strategis yang kompleks. Dapat diakses melalui Pyomo atau langsung melalui API-nya.
Solver ini sering digunakan untuk masalah berskala industri, di mana efisiensi komputasi dan ketangguhan sangat penting.
Aplikasi Dunia Nyata Optimisasi Numerik di Python
Seperti yang saya sebutkan di pendahuluan, optimisasi numerik berperan penting di berbagai domain. Ini menyediakan teknik esensial untuk menyelesaikan masalah kompleks dan membuat keputusan berbasis data.
Sebagai contoh:
- Machine learning: Model pada dasarnya dilatih menggunakan optimisasi numerik. Ini melibatkan pencarian parameter optimal yang meminimalkan fungsi loss dan mengukur seberapa baik model memprediksi variabel target.
- Riset operasi: Teknik optimisasi membantu membuat keputusan strategis yang memaksimalkan atau meminimalkan berbagai metrik operasional. Dengan mengoptimalkan fungsi objektif yang tunduk pada kendala, peneliti operasi dapat meningkatkan efisiensi dalam proses seperti manajemen rantai pasok, penjadwalan tenaga kerja, dan perencanaan produksi.
- Keuangan: Optimisasi numerik sangat penting di sektor keuangan untuk tugas seperti optimisasi portofolio. Teknik ini membantu menentukan alokasi aset terbaik untuk memaksimalkan imbal hasil atau meminimalkan risiko.
- Desain rekayasa: Optimisasi numerik diterapkan untuk merancang sistem dan struktur yang memenuhi kriteria kinerja tertentu sekaligus meminimalkan biaya. Proses ini membantu mencapai desain yang efisien untuk segala hal mulai dari jembatan dan pesawat hingga proses manufaktur dan sistem energi.
Praktik Terbaik untuk Optimisasi Numerik di Python
Beberapa faktor harus dipertimbangkan untuk memastikan hasil terbaik dari upaya optimisasi Anda di Python. Pastikan untuk mengikuti praktik terbaik berikut:
Memilih algoritme yang tepat
Memilih algoritme optimisasi yang tepat sangat penting untuk mencapai hasil optimal. Pemilihan algoritme bergantung pada sifat masalah:
- Linear vs. nonlinear: Untuk masalah linear, teknik pemrograman linear seperti metode Simplex atau titik interior adalah pilihan yang tepat. Untuk masalah nonlinear, metode seperti gradient descent, metode Newton, atau metode quasi-Newton (misalnya, BFGS) mungkin lebih sesuai.
- Dengan kendala vs. tanpa kendala: Untuk masalah dengan kendala, diperlukan algoritme seperti Sequential Quadratic Programming (SQP) atau metode yang menangani kendala secara native (misalnya, metode titik interior). Masalah tanpa kendala dapat diselesaikan secara efisien menggunakan gradient descent atau metode Newton.
Memilih algoritme yang tepat berdasarkan karakteristik masalah membantu mencapai konvergensi lebih cepat dan solusi yang lebih akurat.
Menangani kendala
Kendala dalam masalah optimisasi dapat sangat memengaruhi pilihan algoritme dan strategi solusi. Berbagai pendekatan dapat digunakan untuk menangani kendala:
- Metode penalti: Memasukkan kendala ke dalam fungsi objektif dengan menambahkan suku penalti untuk pelanggaran kendala. Pendekatan ini mengubah masalah berkendala menjadi masalah tanpa kendala, sehingga memungkinkan penggunaan metode optimisasi tanpa kendala.
- Metode barrier: Menggunakan fungsi barrier untuk memastikan kendala tidak dilanggar. Metode barrier bekerja dengan menyertakan suku barrier dalam fungsi objektif yang menjadi tak hingga saat kendala didekati.
- Dukungan native: Memanfaatkan solver yang secara inheren mendukung kendala. Banyak solver optimisasi modern, seperti yang tersedia di
scipy.optimizeatau CVXPY, dirancang untuk menangani kendala secara langsung dan efisien.
Memilih metode yang tepat untuk menangani kendala memastikan solusi feasible dan memenuhi semua persyaratan yang ditentukan.
Skalasi dan prapemrosesan
Skalasi dan prapemrosesan data yang tepat dapat secara signifikan meningkatkan kinerja algoritme optimisasi:
- Skalasi: Normalisasi atau standarkan data masukan untuk memastikan fitur berkontribusi secara setara ke fungsi objektif. Ini dapat mencegah masalah terkait stabilitas numerik dan meningkatkan laju konvergensi.
- Prapemrosesan: Terapkan teknik seperti rekayasa fitur atau reduksi dimensi untuk menyederhanakan masalah. Prapemrosesan yang tepat mengurangi kompleksitas masalah optimisasi dan mempercepat proses penyelesaian.
Menafsirkan hasil
Menafsirkan hasil algoritme optimisasi melibatkan pemahaman beberapa aspek:
- Kualitas solusi: Evaluasi kualitas solusi dengan memeriksa apakah solusi memenuhi kondisi optimal dan kendala. Bandingkan hasil dengan tolok ukur yang diketahui atau validasi menggunakan teknik cross-validation.
- Kriteria konvergensi: Nilai apakah algoritme optimisasi telah berkongvergensi dengan memeriksa pesan konvergensi, jumlah iterasi, atau perubahan nilai fungsi objektif. Pastikan algoritme telah mencapai solusi yang dekat dengan optimum sebenarnya.
- Presisi numerik: Pertimbangkan dampak presisi numerik pada hasil. Kesalahan numerik kecil dapat terakumulasi dan memengaruhi solusi akhir, terutama pada masalah skala besar atau dengan toleransi yang ketat.
Kesimpulan
Optimisasi numerik adalah pilar pemecahan masalah modern. Ini menawarkan alat yang kuat untuk mengatasi tantangan kompleks di bidang seperti machine learning, rekayasa, keuangan, dan riset operasi.
Ekosistem pustaka optimisasi Python—seperti SciPy, CVXPY, dan Pyomo—membuat teknik-teknik lanjutan ini lebih mudah diakses, memberdayakan peneliti, insinyur, dan data scientist untuk merancang sistem yang efisien, mengoptimalkan model, dan membuat keputusan yang lebih cerdas berbasis data.
Dengan teknik dan praktik terbaik yang tepat, Anda kini siap untuk mendekati dan menyelesaikan bahkan masalah optimisasi paling menantang di Python. Namun, lihat sumber daya berikut untuk melanjutkan pembelajaran Anda:
FAQs
Apa itu optimisasi?
Optimisasi adalah proses menemukan minimum atau maksimum suatu fungsi menggunakan metode komputasi iteratif alih-alih solusi analitis.
Mengapa optimisasi itu penting?
Optimisasi penting karena membantu menyelesaikan masalah kompleks di dunia nyata dalam bidang seperti machine learning, rekayasa, dan keuangan, di mana solusi langsung tidak praktis atau mustahil.
Paket Python mana yang terbaik untuk optimisasi numerik?
Paket Python populer untuk optimisasi numerik meliputi SciPy (untuk optimisasi tujuan umum), CVXPY (untuk optimisasi cembung), Pyomo (untuk pemodelan yang fleksibel), serta solver andal seperti Gurobi dan CPLEX yang cocok untuk aplikasi industri skala besar.
Bagaimana optimisasi numerik digunakan dalam machine learning?
Dalam machine learning, optimisasi numerik digunakan untuk meminimalkan fungsi loss, yang mengukur seberapa baik sebuah model memprediksi variabel targetnya.
Apa perbedaan antara optimisasi dengan kendala dan tanpa kendala?
Optimisasi tanpa kendala melibatkan pencarian nilai optimal dari fungsi objektif tanpa batasan apa pun pada variabel. Sebaliknya, optimisasi dengan kendala memberlakukan pembatasan (kendala) pada variabel, seperti persamaan atau pertidaksamaan, dan mengharuskan solusi optimal memenuhi kendala ini sambil mengoptimalkan fungsi.




Optimisasi adalah salah satu teknik utama dalam machine learning. Ini adalah salah satu hal pertama yang saya pelajari, namun saya segera menyadari penerapannya jauh melampaui ranah ML.
Optimisasi numerik berperan penting dalam menyelesaikan masalah kompleks di berbagai bidang. Tanpanya, data scientist, ekonom, dan insinyur akan kesulitan dan berakhir dengan membuat alat yang tidak efisien, mahal, serta mengambil keputusan yang tidak optimal.
Itulah mengapa kami membahas optimisasi di Python dalam artikel ini, termasuk paket, teknik, dan praktik terbaik yang paling umum.
Kencangkan sabuk pengaman, bersiaplah, dan ikuti bersama lewat DataLab Workbook ini.
Apa itu Optimisasi Numerik?
Sering kali sulit untuk menentukan solusi terbaik secara langsung bagi banyak masalah di dunia nyata. Menyelesaikan masalah-masalah ini memerlukan pendekatan iteratif, dan di sinilah optimisasi numerik berperan.
Optimisasi numerik adalah proses menemukan nilai minimum atau maksimum dari suatu fungsi menggunakan metode komputasi iteratif, bukan solusi analitis yang diturunkan melalui manipulasi aljabar.
Tidak seperti metode analitis, yang dapat memberikan solusi eksak dalam bentuk tertutup, optimisasi numerik mengandalkan algoritma yang mendekati solusi optimal dengan terus memperbaiki estimasi selama beberapa iterasi.
Pendekatan ini sangat berguna saat berurusan dengan fungsi yang:
Dalam skenario seperti ini, memperoleh solusi eksak secara analitis mustahil atau tidak praktis, sehingga pendekatan iteratif menjadi pilihan.
Masalah Optimisasi yang Umum
Dalam optimisasi numerik, masalah biasanya dikategorikan berdasarkan sifat fungsi objektif dan ada tidaknya kendala.
Karena itu, masalah yang paling umum dapat dikategorikan sebagai berikut:
Optimisasi tanpa kendala
Ini adalah bentuk optimisasi yang paling sederhana. Ini melibatkan pencarian minimum atau maksimum dari suatu fungsi objektif tanpa membatasi variabel.
Tujuannya adalah menentukan titik di mana fungsi mencapai nilai optimalnya (minimum atau maksimum) hanya berdasarkan struktur matematisnya.
Teknik seperti gradient descent atau metode Newton umumnya digunakan untuk menyelesaikan masalah tanpa kendala (lebih lanjut tentang ini nanti). Fokusnya adalah secara iteratif memperbaiki solusi dengan mengevaluasi turunan fungsi.
Sebagai contoh, meminimalkan fungsi biaya f(x) yang bergantung pada satu atau lebih variabel x, tanpa batasan apa pun pada nilai yang dapat diambil x, merupakan masalah tanpa kendala yang khas.
Optimisasi dengan kendala
Sebaliknya, masalah optimisasi dengan kendala melibatkan pencarian nilai optimal dari suatu fungsi objektif dengan tunduk pada satu atau lebih kendala pada variabel. Kendala ini dapat berupa persamaan atau pertidaksamaan.
Tantangan dalam optimisasi dengan kendala adalah mengoptimalkan fungsi sekaligus memastikan solusi memenuhi kendala yang diberikan.
Misalnya, masalah optimisasi dengan kendala yang umum dalam desain teknik bisa melibatkan meminimalkan biaya material (fungsi objektif) sambil mematuhi batasan fisik tertentu, seperti kekuatan atau berat (kendala).
Metode seperti pengali Lagrange, fungsi penalti, dan metode barrier sering digunakan untuk memasukkan kendala ini ke dalam proses optimisasi.
Optimisasi linear vs. nonlinear
Dalam optimisasi linear, baik fungsi objektif maupun kendalanya, seperti yang Anda duga… linear. Ini berarti hubungan antarvariabel direpresentasikan oleh persamaan atau pertidaksamaan linear.
Ruang solusi untuk masalah optimisasi linear cenderung lebih sederhana dan terstruktur dengan baik, sering kali menghasilkan solusi yang efisien menggunakan metode seperti Simplex atau titik interior.
Contoh klasik optimisasi linear adalah masalah pemrograman linear, di mana tujuannya mungkin memaksimalkan laba (fungsi linear) dengan kendala sumber daya (pertidaksamaan linear).
Sebaliknya, optimisasi nonlinear melibatkan fungsi objektif atau kendala yang nonlinear, membuat masalahnya jauh lebih kompleks.
Kita sering menjumpai masalah optimisasi nonlinear dalam aplikasi dunia nyata ketika hubungan antarvariabel tidak sederhana. Masalah-masalah ini mungkin memiliki banyak optimum lokal, sehingga lebih menantang untuk diselesaikan dibandingkan masalah linear.
Teknik seperti metode berbasis gradien, metode Newton, dan algoritme evolusioner umum digunakan untuk menangani optimisasi nonlinear.
Contoh optimisasi nonlinear bisa berupa meminimalkan fungsi energi dengan ketergantungan fisik yang kompleks, seperti mengoptimalkan bentuk sayap pesawat untuk efisiensi aerodinamis, yang melibatkan hubungan nonlinear antara variabel desain dan metrik kinerja.