
Che cos’è il forecasting su serie temporali?
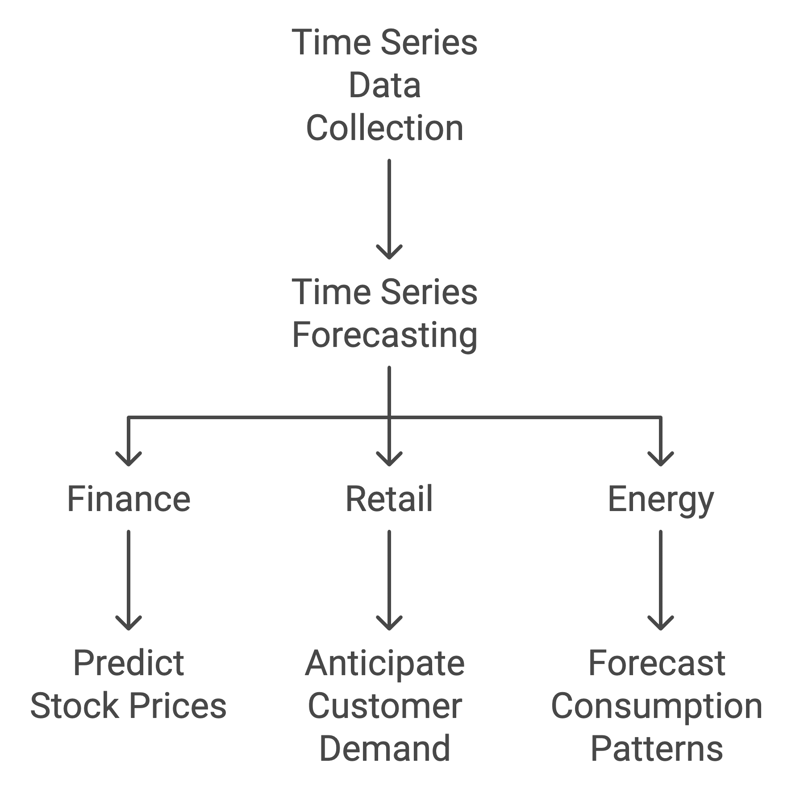
Una serie temporale è un insieme di punti dati registrati a intervalli regolari nel tempo. Il forecasting su serie temporali è il processo con cui si usano i dati storici per prevedere i valori futuri in una sequenza di osservazioni.
In finanza, ad esempio, i modelli previsivi aiutano a stimare i prezzi azionari e le tendenze di mercato, consentendo agli investitori di prendere decisioni informate e tempestive.
Nel retail, le aziende si affidano al forecasting su serie temporali per anticipare la domanda e allineare le scorte alle vendite attese. Allo stesso modo, le società energetiche usano questi modelli per prevedere i profili di consumo, gestire efficacemente le risorse e ottimizzare la distribuzione dell’energia.
Come l’IA migliora il forecasting su serie temporali
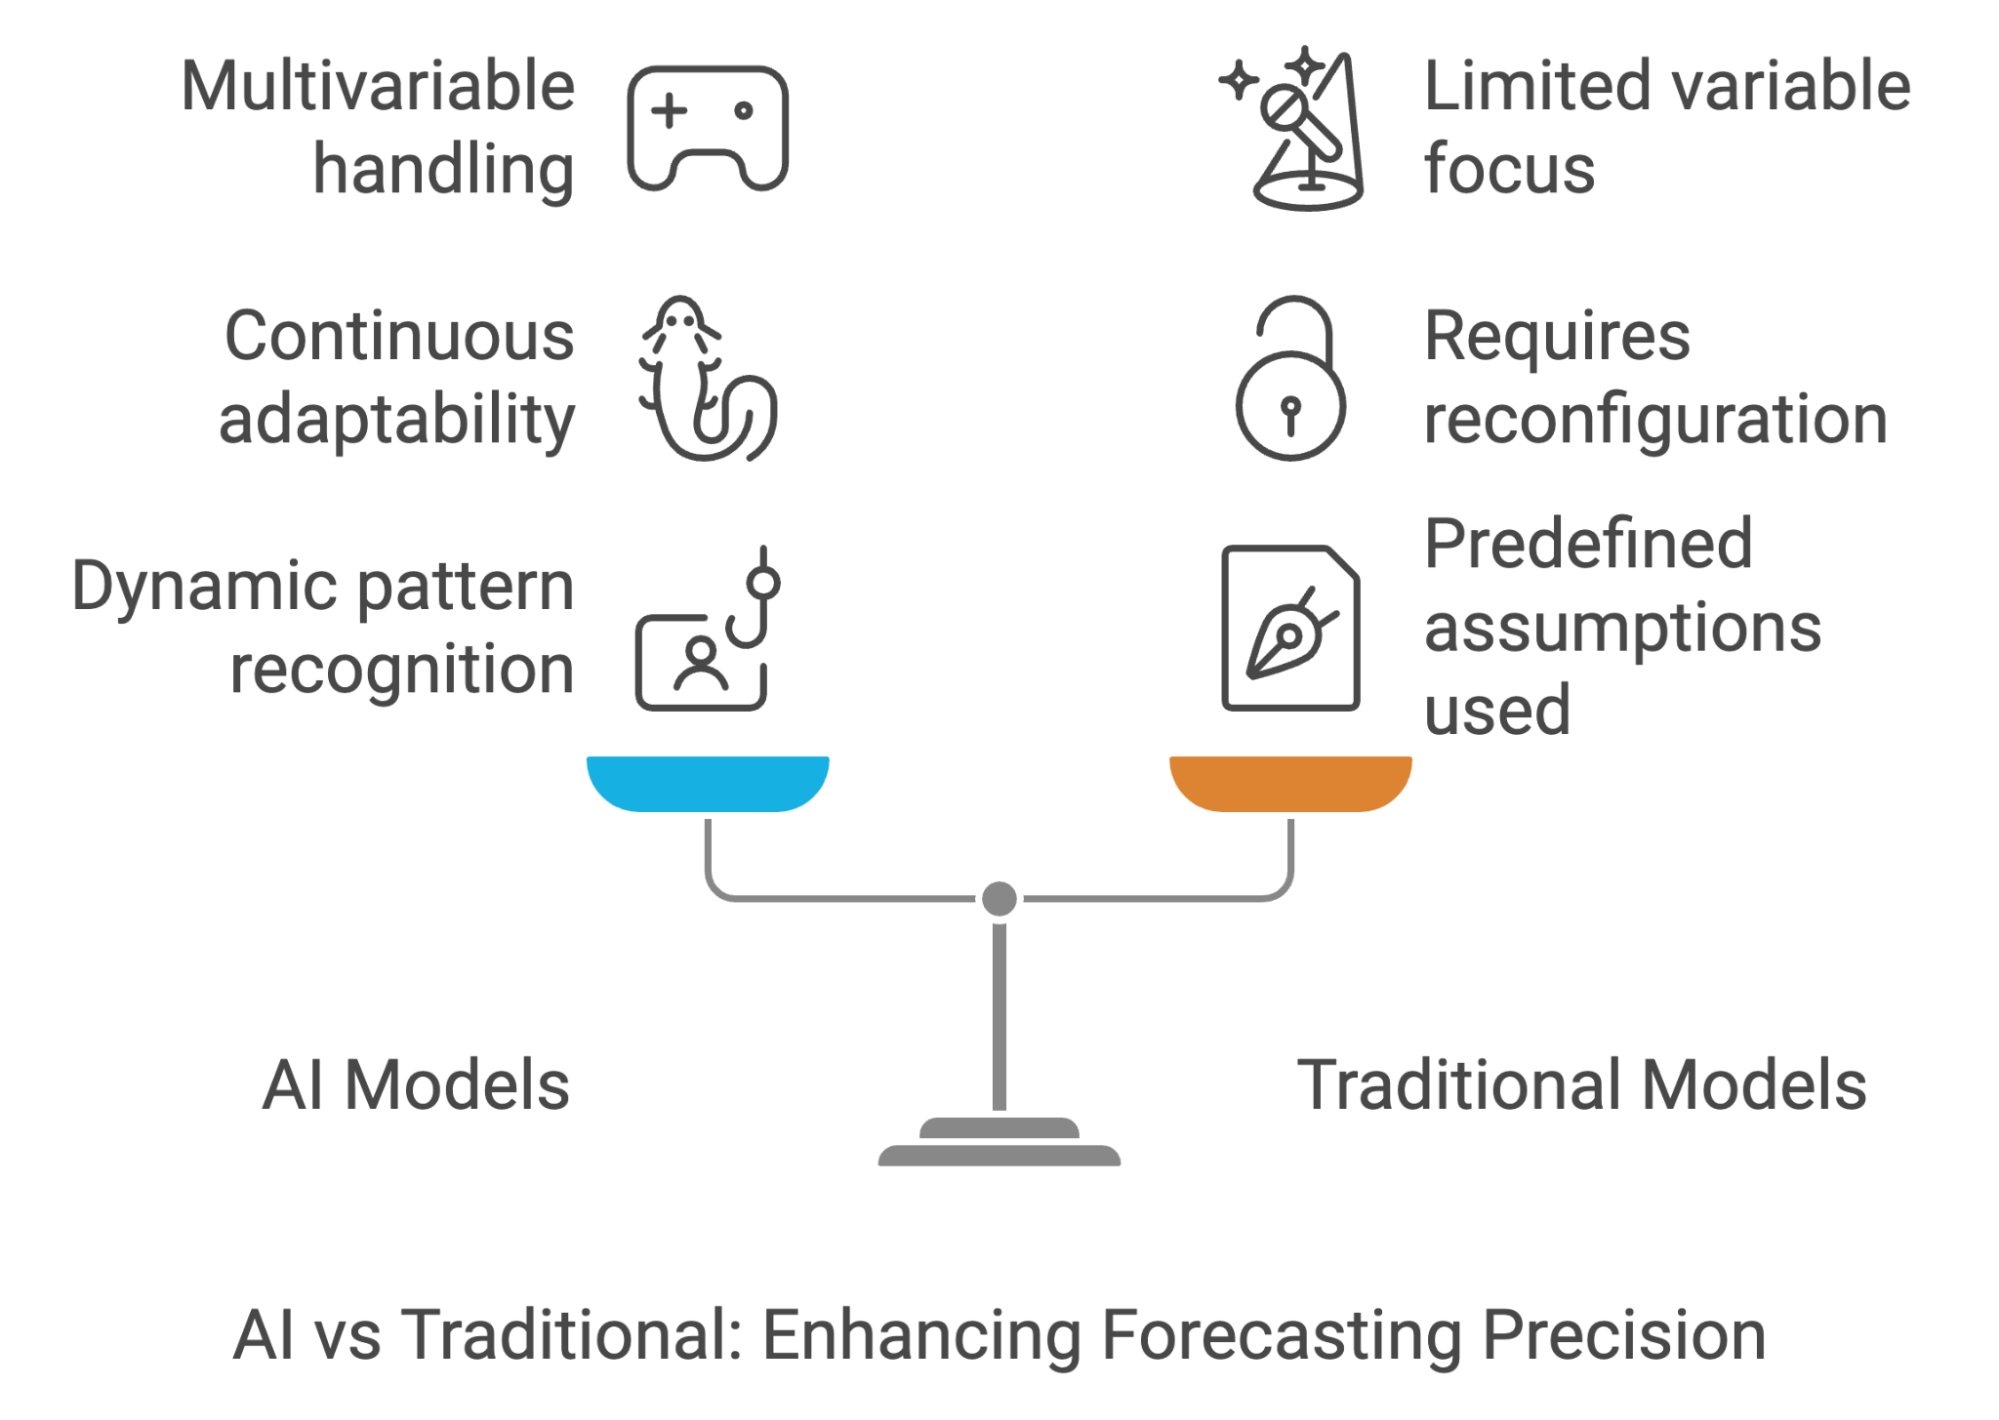
I modelli di IA sono particolarmente abili nello scoprire relazioni nascoste nei dati, come variazioni stagionali, pattern ricorrenti e correlazioni sottili, che ai modelli tradizionali possono sfuggire.
Scoprire pattern nascosti
Uno dei vantaggi più evidenti dell’IA, in particolare delle architetture di deep learning come le reti neurali ricorrenti (RNN) e le long short-term memory (LSTM), è la capacità di riconoscere pattern intricati nei dati di una serie temporale. Questi modelli possono identificare tendenze stagionali, comportamenti ciclici e anomalie che altrimenti sarebbero difficili da rilevare.
Mentre gli approcci convenzionali si basano su assunzioni predefinite su stagionalità o direzione del trend, i modelli di IA apprendono dinamicamente dai dati stessi, scoprendo relazioni nascoste tra variabili e portando a previsioni più precise.
Adattabilità
Un altro vantaggio chiave dell’IA nel forecasting su serie temporali è la capacità di adattarsi. A differenza dei modelli che richiedono riconfigurazioni quando emergono nuovi dati o trend, i modelli di IA possono essere addestrati e aggiornati in continuo man mano che arrivano nuovi dati.
Questa adattabilità rende l’IA particolarmente utile in contesti in rapida evoluzione, dove le tendenze storiche non influenzano sempre in modo marcato gli esiti futuri. Per esempio, nel retail un sistema di IA può aggiornare rapidamente le previsioni della domanda in base ai comportamenti d’acquisto più recenti o alle condizioni di mercato.
Gestione di più variabili
La capacità dell’IA di gestire contemporaneamente più variabili cambia le regole del gioco nel forecasting. I modelli tradizionali spesso si concentrano su una singola o poche variabili, mentre i modelli di IA possono elaborare e analizzare vari fattori esterni—come indicatori economici, dati meteo, sentiment sui social media e persino eventi geopolitici—insieme ai dati della serie temporale.
Questo approccio olistico può generare previsioni più sfumate e accurate. Ad esempio, il forecasting dei consumi energetici può beneficiare dell’inclusione dei pattern climatici, mentre le previsioni dei mercati azionari possono migliorare considerando i trend macroeconomici e gli sviluppi specifici di settore.
Modelli e algoritmi di IA per il forecasting su serie temporali
L’IA offre una varietà di modelli e algoritmi potenti pensati per gestire la natura sequenziale dei dati di una serie temporale. Ogni approccio ha punti di forza specifici, adatti a diversi compiti previsivi. Qui presentiamo una panoramica dei modelli di IA più diffusi usati nel forecasting su serie temporali.
Reti neurali ricorrenti (RNN)
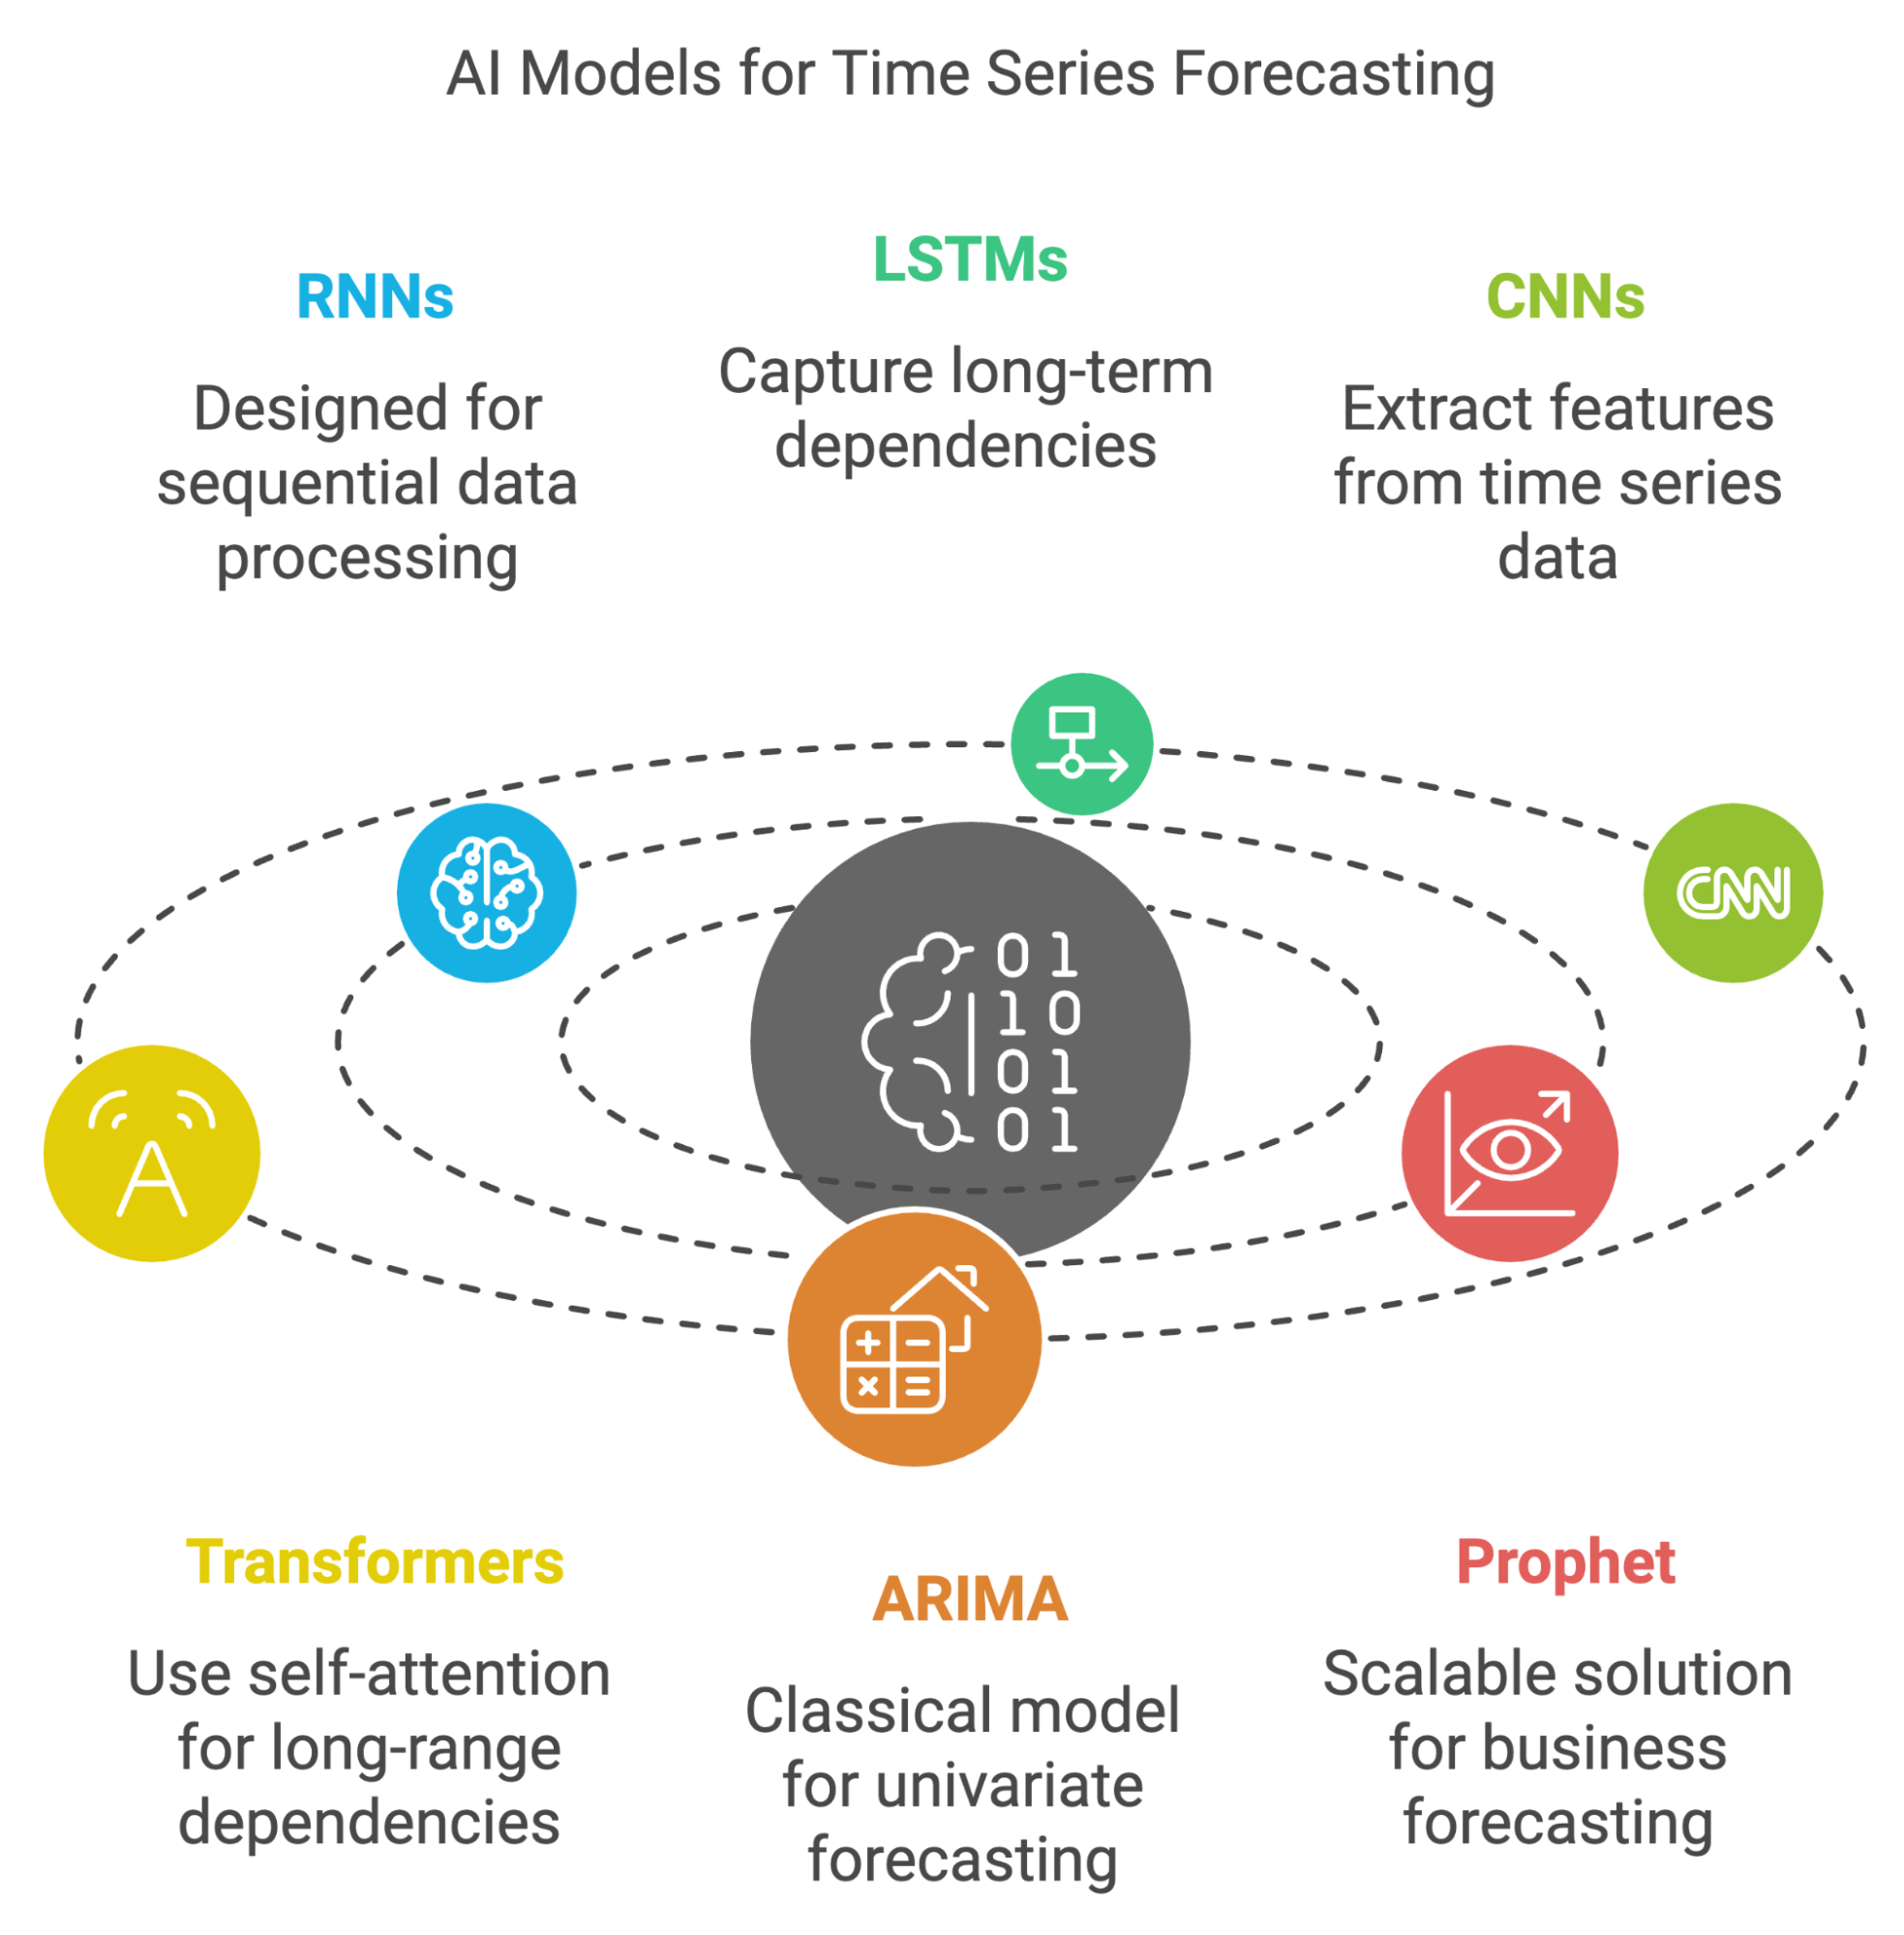
Le reti neurali ricorrenti (RNN) sono una classe di reti neurali progettate specificamente per elaborare dati sequenziali, quindi naturalmente adatte al forecasting su serie temporali. A differenza delle reti feedforward tradizionali, le RNN mantengono una memoria degli input precedenti, permettendo di comprendere le relazioni tra punti dati nel tempo.
Questa capacità di sfruttare i dati passati è fondamentale nei compiti su serie temporali, dove ogni dato dipende dalle osservazioni precedenti. Tuttavia, le RNN standard possono faticare con dipendenze di lungo periodo a causa del problema del gradiente che svanisce, il che ne limita l’efficacia nel gestire sequenze molto lunghe.
Long short-term memory (LSTM)
Le long short-term memory sono un tipo specializzato di RNN progettato per superare i limiti delle RNN standard. Le LSTM eccellono nel catturare dipendenze di lungo periodo nei dati di una serie temporale grazie a una serie di “gate” che controllano il flusso di informazioni.
Questa architettura consente alle LSTM di conservare informazioni importanti per periodi più lunghi, risultando particolarmente efficaci in applicazioni in cui i pattern di lungo termine sono cruciali, come la previsione dei prezzi azionari o delle tendenze di consumo energetico su periodi estesi. Mitigando il problema del gradiente che svanisce, le LSTM riescono a modellare con maggiore accuratezza sia le fluttuazioni di breve periodo sia i trend di lungo periodo.
Reti neurali convoluzionali (CNN)
Sebbene siano tipicamente associate all’elaborazione di immagini, le reti neurali convoluzionali sono state adattate con successo al forecasting su serie temporali. Le CNN possono estrarre caratteristiche significative dai dati, soprattutto quando sono presenti pattern spaziali o temporali.
Applicando filtri convoluzionali, questi modelli individuano trend locali e comportamenti periodici all’interno di una serie temporale. Le CNN sono utili, ad esempio, quando i dati mostrano relazioni spaziali, come nei consumi energetici tra regioni, o nei casi di serie temporali multivariate, in cui vanno catturate le interazioni tra variabili diverse.
Transformer
I transformer hanno guadagnato grande attenzione nell’elaborazione del linguaggio naturale (NLP), ma il loro potenziale per il forecasting su serie temporali è altrettanto promettente. L’innovazione chiave dei modelli transformer è l’uso dei meccanismi di self-attention, che consentono al modello di pesare l’importanza delle diverse posizioni temporali senza elaborazione strettamente sequenziale.
Questa capacità permette ai transformer di catturare dipendenze a lungo raggio in modo più efficiente rispetto a RNN o LSTM, soprattutto con dataset di grandi dimensioni. Di conseguenza, i transformer eccellono in compiti che richiedono di considerare sia trend di breve sia di lungo periodo, come le previsioni di vendita o meteo.
Altri modelli
Oltre ai modelli di deep learning, altri algoritmi consolidati possono essere efficaci per il forecasting su serie temporali, soprattutto nei casi più semplici.
ARIMA (AutoRegressive Integrated Moving Average) è un modello statistico classico per previsioni univariate su serie temporali. È una scelta solida per serie con trend o stagionalità chiari, ma può faticare a gestire pattern complessi rispetto ai modelli di IA.
Allo stesso modo, Prophet, sviluppato da Meta, offre una soluzione di forecasting scalabile e interpretabile che gestisce bene dati mancanti e stagionalità, diventando uno strumento popolare per le previsioni di business su serie temporali.
Primi passi con l’IA per il forecasting su serie temporali
Implementare l’IA per il forecasting su serie temporali richiede diversi passaggi, dalla preparazione dei dati fino al deploy del modello in produzione.
Passo 1: Raccolta e pre-elaborazione dei dati
La base di ogni modello di IA di successo è la qualità dei dati. Per il forecasting su serie temporali servono dati puliti e ben strutturati. Questo implica raccogliere serie temporali rilevanti, che possono includere non solo dati storici ma anche variabili esterne come meteo, indicatori economici o comportamento dei clienti, a seconda del caso d’uso.
La pre-elaborazione è altrettanto importante, perché le serie temporali spesso contengono valori mancanti, rumore o outlier. Tecniche come l’interpolazione per i dati mancanti, il smoothing per ridurre il rumore e lo scaling delle feature sono passaggi essenziali per garantire che i dati in input al modello siano solidi e affidabili.
Passo 2: Scelta del modello giusto
La selezione del modello di IA appropriato per il forecasting su serie temporali dipende da più fattori: complessità del dataset, livello di interpretabilità richiesto e compito previsivo specifico. Modelli tradizionali come ARIMA o Prophet possono bastare per dataset semplici con trend e stagionalità chiari.
Per dataset più complessi e multivariati, o quando sono importanti dipendenze di lungo periodo, possono essere più adatti modelli di deep learning come LSTM o transformer.
Occorre anche trovare un equilibrio tra accuratezza e interpretabilità: se da un lato architetture più complesse come il deep learning possono offrire maggiore accuratezza, i modelli più semplici possono fornire insight più chiari sulle relazioni tra variabili.
Passo 3: Addestramento e valutazione
Il passo successivo è addestrare il modello sui dati storici della serie temporale. Durante questo processo, i parametri del modello vengono ottimizzati per minimizzare gli errori di previsione. Per garantire buone prestazioni sui dati nuovi, il dataset viene in genere suddiviso in training, validation e test set. Questo consente di valutare come il modello generalizza oltre i dati su cui è stato addestrato.
Una pratica comune è la cross-validation, che valuta le prestazioni del modello su diversi sottoinsiemi di dati per garantire coerenza e affidabilità. Per misurare la qualità delle previsioni si usano metriche come MAE (mean absolute error) e RMSE (root mean squared error).
Passo 4: Deploy e monitoraggio
Una volta soddisfatti dell’addestramento e della valutazione, il modello può essere messo in produzione per generare previsioni in tempo reale o in batch. Tuttavia, il deploy non è l’ultimo passo: un monitoraggio continuo è fondamentale per assicurare che il modello continui a performare bene con l’arrivo di nuovi dati.
Nel tempo, cambiamenti nei pattern sottostanti ai dati, noti come data drift, possono ridurre l’accuratezza delle previsioni. Per affrontare questo problema, sono necessari monitoraggio regolare e riaddestramenti periodici per mantenere il modello rilevante ed efficace in ambienti dinamici.
Strumenti e librerie
Possiamo utilizzare i seguenti strumenti e librerie per sviluppare modelli di IA per il forecasting su serie temporali:
- TensorFlow e PyTorch: i framework di deep learning più popolari, ampiamente usati per implementare modelli come RNN, LSTM, CNN e transformer.
- Prophet: sviluppata da Meta, è una libreria intuitiva per il forecasting su serie temporali. Gestisce particolarmente bene dati mancanti, stagionalità ed effetti festivi, ed è ideale per applicazioni di business.
- ARIMA e SARIMA: modelli statistici classici adatti a compiti previsivi univariati più semplici, soprattutto in presenza di trend e stagionalità.
- GluonTS: libreria sviluppata da Amazon per il forecasting su serie temporali basato su deep learning, con modelli pronti all’uso e strumenti per un deploy rapido.
- Statsmodels: una libreria Python che offre strumenti per stimare e interpretare modelli tradizionali di serie temporali come ARIMA.
Applicazioni reali dell’IA nel forecasting su serie temporali
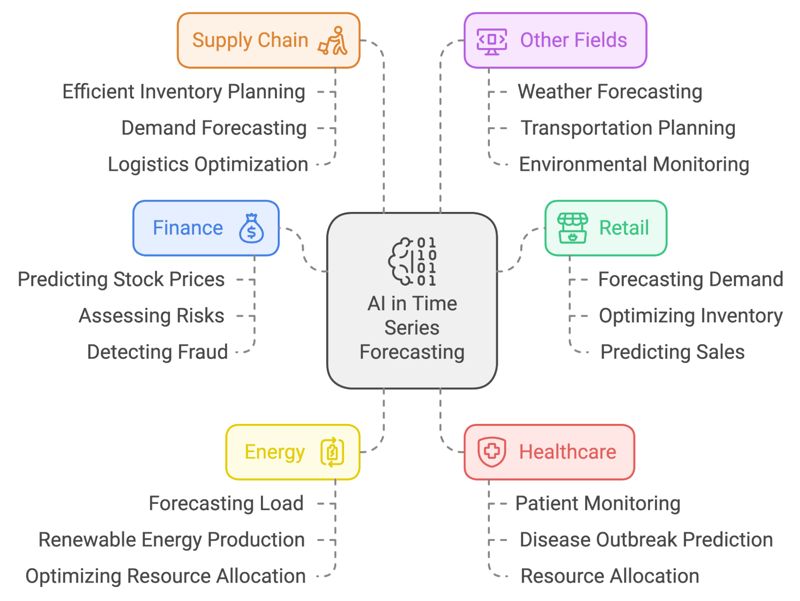
Il forecasting su serie temporali con l’IA può avere impatto in molti settori:
- Finanza: modelli di IA prevedono i prezzi azionari, valutano i rischi e rilevano frodi analizzando i dati di mercato.
- Retail: l’IA aiuta a prevedere la domanda, ottimizzare l’inventario e stimare le vendite per migliorare le operazioni.
- Energia: i modelli di IA prevedono il carico e la produzione da fonti rinnovabili, ottimizzando l’allocazione delle risorse.
- Sanità: l’IA supporta il monitoraggio dei pazienti, la previsione dei focolai e l’allocazione delle risorse.
- Supply chain: l’IA abilita una pianificazione efficiente delle scorte, il forecasting della domanda e l’ottimizzazione della logistica.
- Altri ambiti: l’IA è impiegata nelle previsioni meteo, nella pianificazione dei trasporti e nel monitoraggio ambientale.
Conclusione
In questo blog abbiamo esplorato l’impatto trasformativo dell’IA sul forecasting su serie temporali. La capacità dell’IA di scoprire pattern nascosti, adattarsi ai trend in evoluzione e integrare più variabili ha migliorato le previsioni.
Per approfondire l’IA e il forecasting su serie temporali, ti consiglio queste risorse:

Neolaureato magistrale specializzato in Intelligenza Artificiale





Le aziende faticano a prevedere tendenze ed eventi futuri a partire dai dati storici. I metodi tradizionali di forecasting spesso non riescono a cogliere i pattern complessi e le sfumature dei dati reali. Questi approcci convenzionali funzionano bene con trend semplici, ma vanno in difficoltà in scenari più complessi.
Una possibile soluzione è usare l’intelligenza artificiale. In questo blog ti spiegherò come l’IA migliora le previsioni su serie temporali grazie alla capacità di analizzare enormi quantità di dati, scoprire pattern e integrare più variabili.