
टाइम सीरीज़ फोरकास्टिंग क्या है?
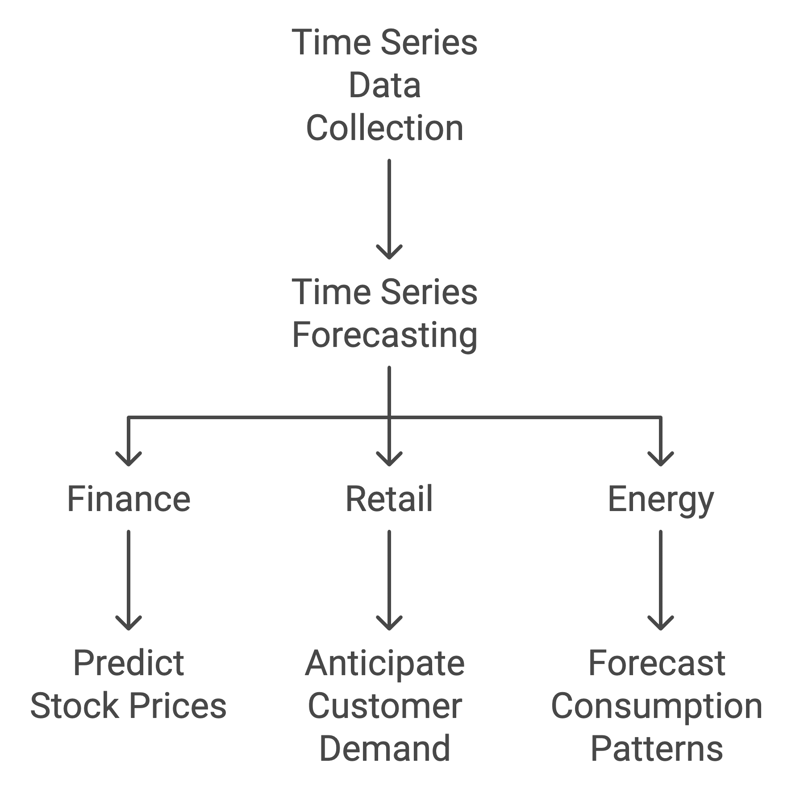
एक टाइम सीरीज़ समय के साथ नियमित अंतराल पर दर्ज किए गए डेटा बिंदुओं का संग्रह है। टाइम सीरीज़ फोरकास्टिंग का अर्थ है ऐतिहासिक डेटा का उपयोग करके निरीक्षणों के क्रम में भविष्य के मानों का अनुमान लगाना।
उदाहरण के लिए, वित्त में, फोरकास्टिंग मॉडल स्टॉक की कीमतों और बाज़ार रुझानों का अनुमान लगाने में मदद करते हैं, जिससे निवेशक सूचित और समय पर निर्णय ले सकें।
खुदरा व्यवसाय ग्राहक मांग का अनुमान लगाने के लिए टाइम सीरीज़ फोरकास्टिंग पर निर्भर रहते हैं, ताकि इन्वेंटरी अपेक्षित बिक्री के अनुरूप हो। इसी तरह, ऊर्जा कंपनियाँ उपभोग पैटर्न का पूर्वानुमान लगाने के लिए इन मॉडलों का उपयोग करती हैं, जिससे वे संसाधनों का प्रभावी ढंग से प्रबंधन कर सकें और ऊर्जा वितरण का अनुकूलन कर सकें।
एआई टाइम सीरीज़ फोरकास्टिंग को कैसे बेहतर बनाता है
एआई मॉडल डेटा में मौसमी बदलाव, बार-बार आने वाले पैटर्न और सूक्ष्म सहसम्बंध जैसे छिपे संबंधों को उजागर करने में विशेष रूप से कुशल होते हैं, जिन्हें पारंपरिक मॉडल पहचानने में कठिनाई महसूस कर सकते हैं।
छिपे पैटर्न की खोज
एआई का एक प्रमुख लाभ, खासकर डीप लर्निंग आर्किटेक्चर जैसे रिकरेंट न्यूरल नेटवर्क (RNNs) और लॉन्ग शॉर्ट-टर्म मेमोरी (LSTM) नेटवर्क में, टाइम सीरीज़ डेटा में जटिल पैटर्न पहचानने की क्षमता है। ये मॉडल मौसमी रुझान, चक्रीय व्यवहार, और विसंगतियों की पहचान कर सकते हैं, जिन्हें अन्यथा पकड़ना कठिन हो सकता है।
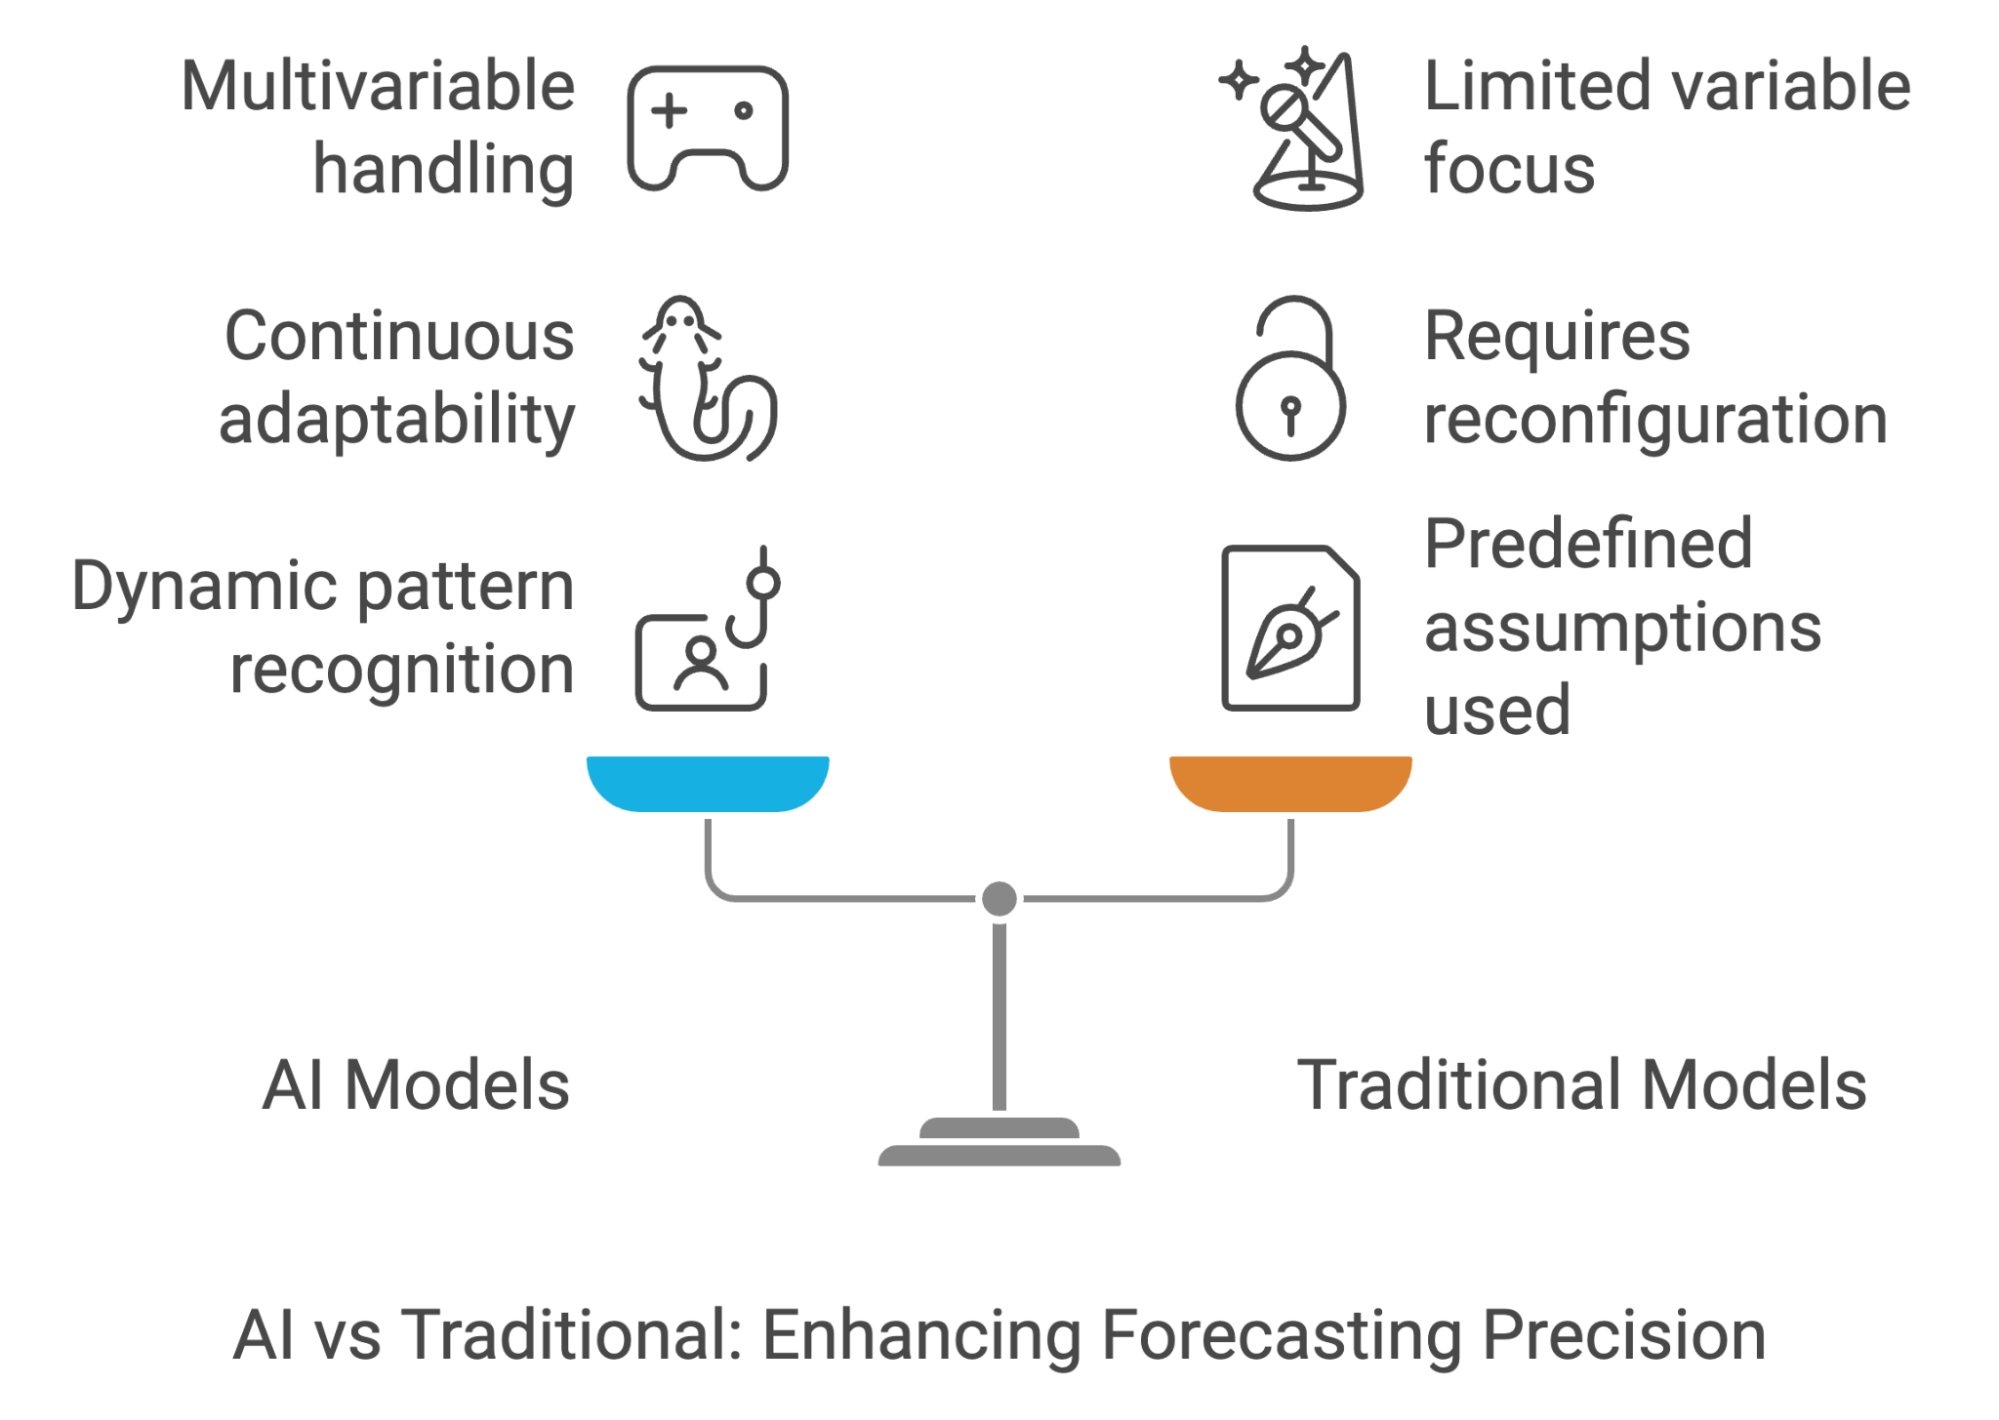
उदाहरण के लिए, जहाँ पारंपरिक तरीके मौसमीपन या रुझान की दिशा के बारे में पूर्वनिर्धारित धारणाओं पर निर्भर हो सकते हैं, वहीं एआई मॉडल डेटा से ही गतिशील रूप से सीखते हैं, चरों के बीच छिपे संबंधों को खोजते हैं, और अधिक सटीक फोरकास्टिंग की ओर ले जाते हैं।
अनुकूलन क्षमता
टाइम सीरीज़ फोरकास्टिंग में एआई का एक और प्रमुख लाभ इसकी अनुकूलित होने की क्षमता है। उन मॉडलों के विपरीत जिन्हें नए डेटा या रुझान आने पर पुन: कॉन्फ़िगर करने की आवश्यकता पड़ सकती है, एआई मॉडलों को डेटा उपलब्ध होने पर लगातार प्रशिक्षित और अपडेट किया जा सकता है।
यह अनुकूलन क्षमता तेज़ी से बदलते परिवेश में एआई को विशेष रूप से उपयोगी बनाती है, जहाँ ऐतिहासिक रुझान हमेशा भविष्य के परिणामों को मजबूत रूप से प्रभावित नहीं करते। उदाहरण के लिए, खुदरा क्षेत्र में, कोई एआई प्रणाली नवीनतम खरीद व्यवहार या बाज़ार परिस्थितियों के आधार पर उपभोक्ता मांग के अपने पूर्वानुमानों को शीघ्रता से समायोजित कर सकती है।
अनेक चरों को संभालना
एक साथ कई चरों को संभालने की एआई की क्षमता फोरकास्टिंग में गेम-चेंजर है। पारंपरिक फोरकास्टिंग मॉडल अक्सर एकल या सीमित चरों पर ध्यान केंद्रित करते हैं, लेकिन एआई मॉडल समय-श्रृंखला डेटा के साथ-साथ आर्थिक संकेतकों, मौसम डेटा, सोशल मीडिया सेंटिमेंट, और यहाँ तक कि भू-राजनीतिक घटनाओं जैसे विभिन्न बाहरी कारकों को संसाधित और विश्लेषित कर सकते हैं।
यह समग्र दृष्टिकोण अधिक सूक्ष्म और सटीक भविष्यवाणियाँ उत्पन्न कर सकता है। उदाहरण के लिए, ऊर्जा खपत का पूर्वानुमान मौसम पैटर्न को शामिल करने से लाभान्वित हो सकता है, जबकि स्टॉक मार्केट फोरकास्टिंग में व्यापक आर्थिक रुझानों और उद्योग-विशिष्ट विकासों को ध्यान में रखने से सुधार हो सकता है।
टाइम सीरीज़ फोरकास्टिंग के लिए एआई मॉडल और एल्गोरिद्म
एआई टाइम सीरीज़ डेटा की क्रमबद्ध प्रकृति को संभालने के लिए कई शक्तिशाली मॉडल और एल्गोरिद्म प्रदान करता है। प्रत्येक तरीका अलग-अलग फोरकास्टिंग कार्यों के लिए उपयुक्त विशिष्ट ताकतें लाता है। यहाँ हम टाइम सीरीज़ फोरकास्टिंग में इस्तेमाल होने वाले प्रमुख एआई मॉडलों का एक अवलोकन प्रस्तुत करते हैं।
रिकरेंट न्यूरल नेटवर्क (RNNs)
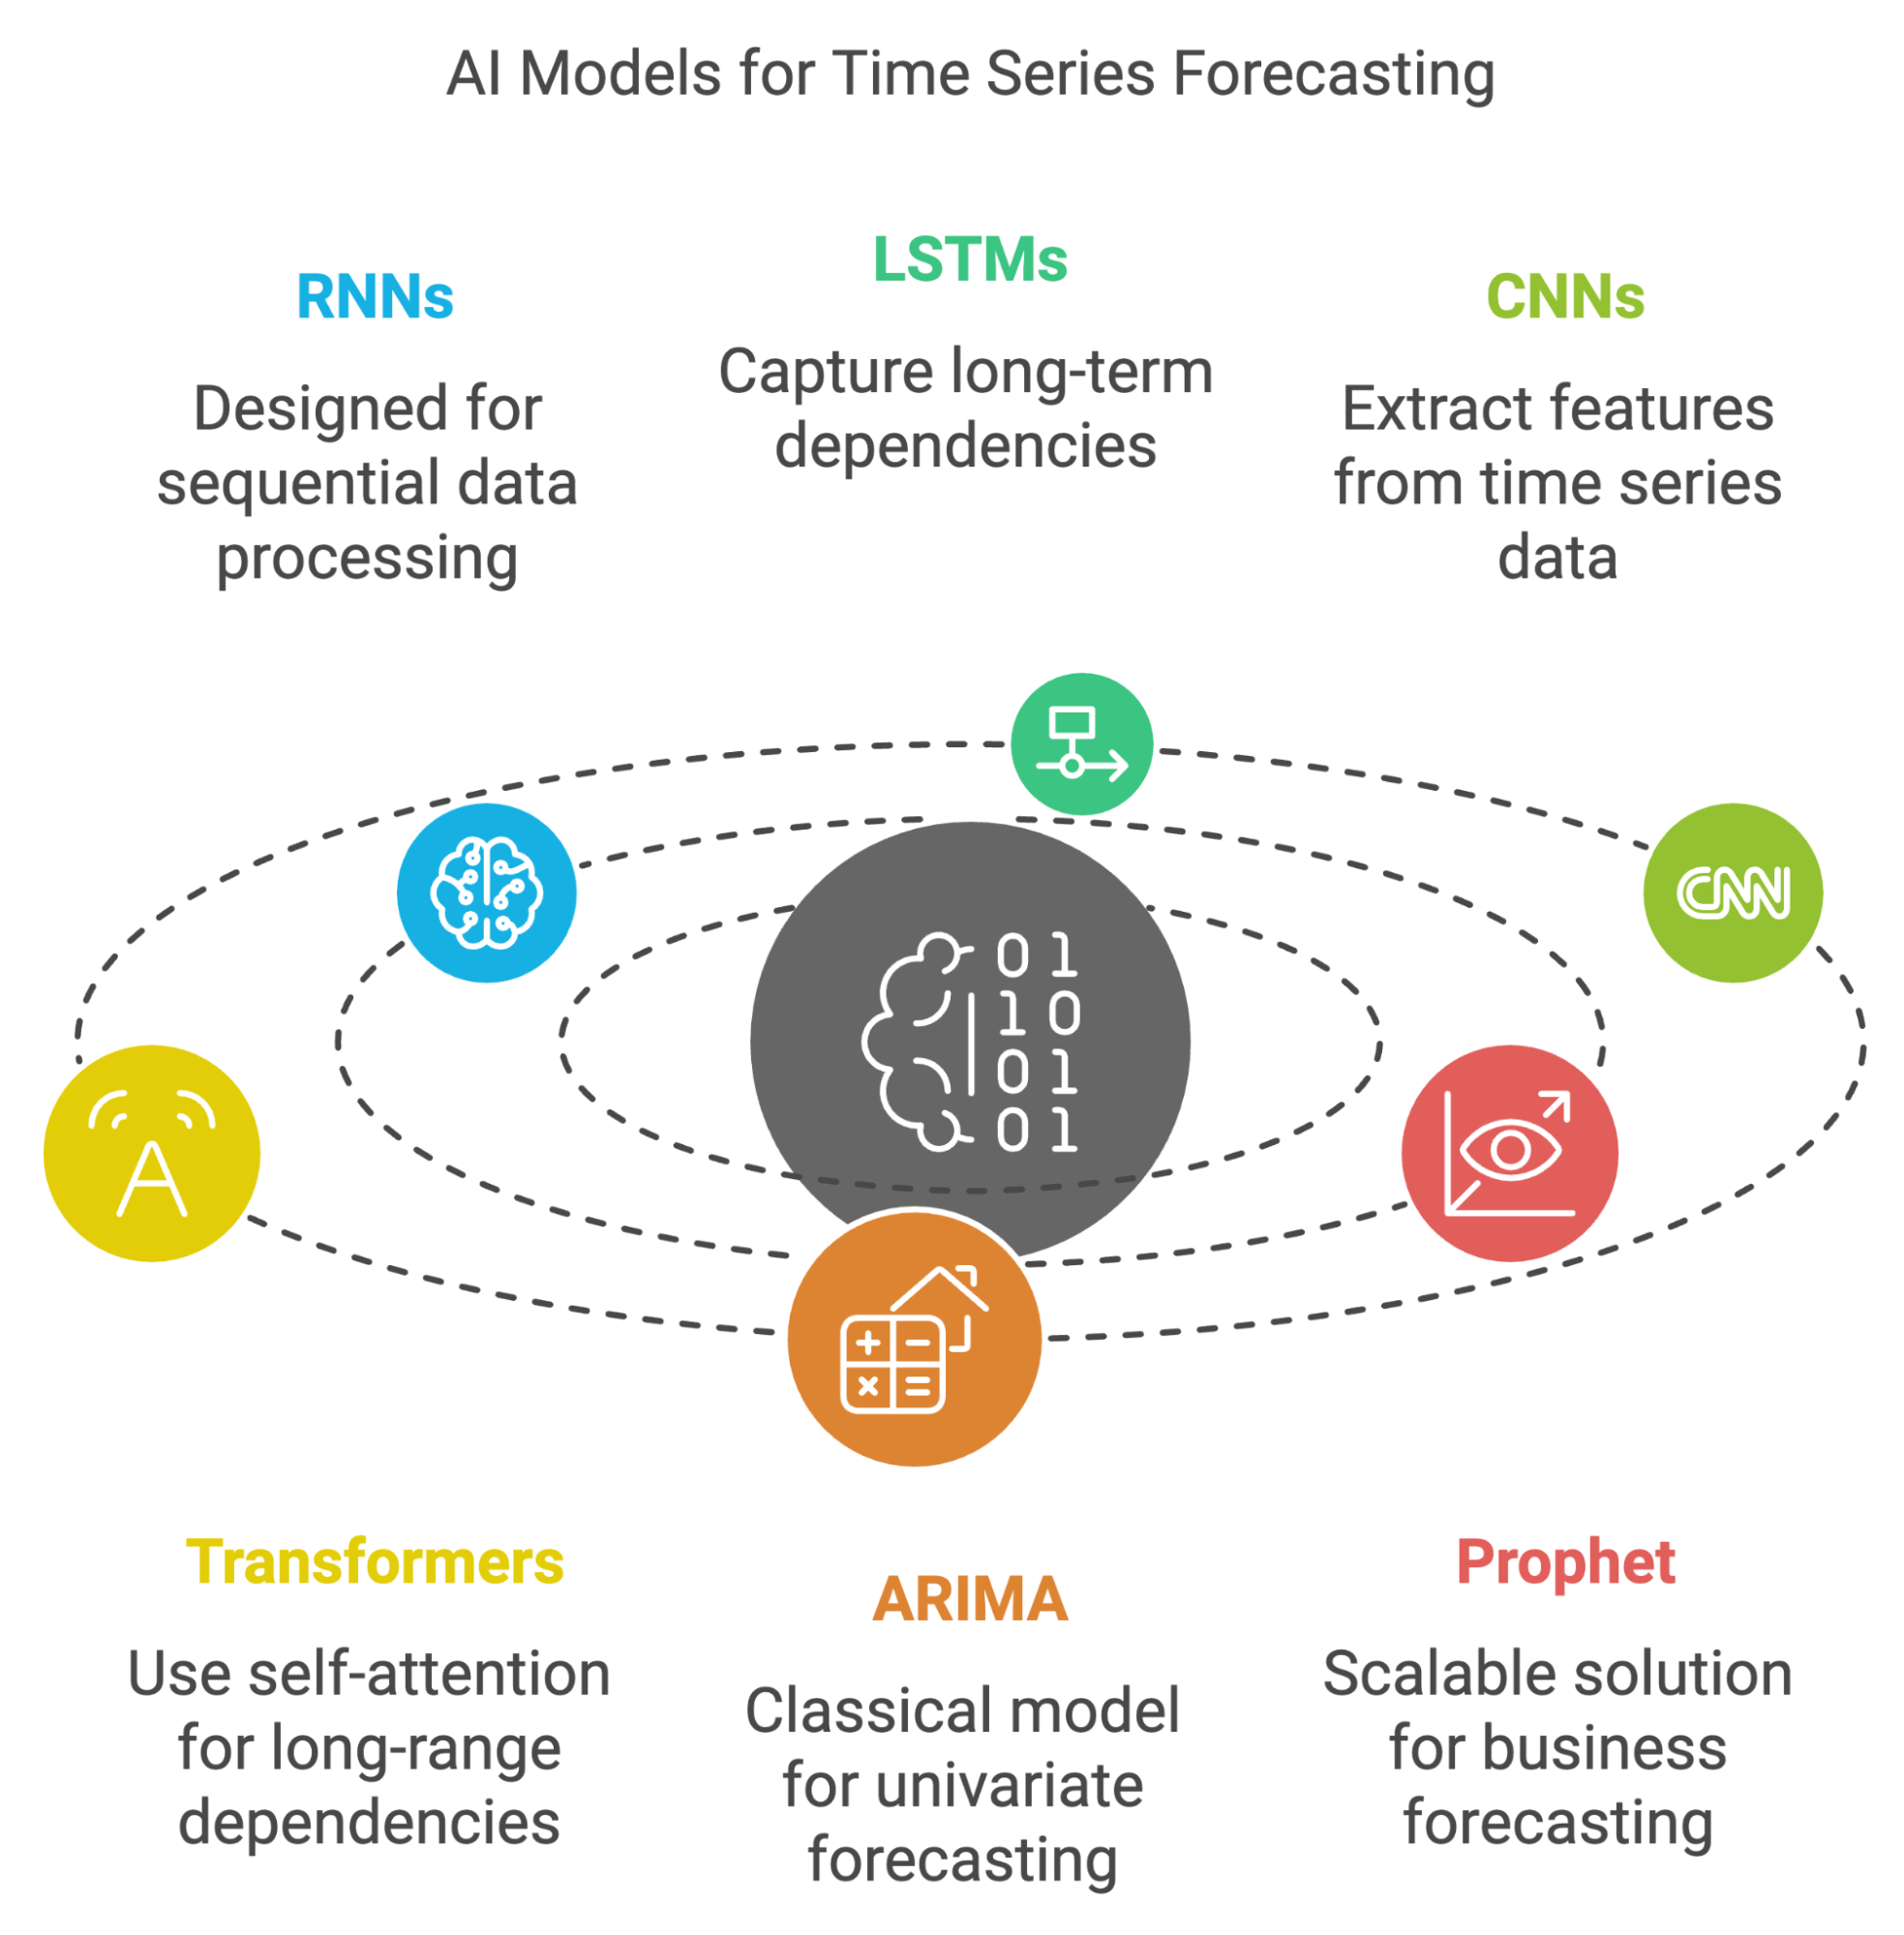
रिकरेंट न्यूरल नेटवर्क (RNNs) क्रमबद्ध डेटा को संसाधित करने के लिए विशेष रूप से डिज़ाइन किए गए न्यूरल नेटवर्क का एक वर्ग है, जिससे वे टाइम सीरीज़ फोरकास्टिंग के लिए स्वाभाविक रूप से उपयुक्त होते हैं। पारंपरिक फीडफ़ॉरवर्ड न्यूरल नेटवर्क के विपरीत, RNNs पिछले इनपुट्स की स्मृति बनाए रखते हैं, जो उन्हें समय के साथ डेटा बिंदुओं के बीच संबंधों को समझने देता है।
भूतपूर्व डेटा का लाभ उठाने की यह क्षमता टाइम सीरीज़ कार्यों में मौलिक है, जहाँ हर डेटा बिंदु पिछले निरीक्षणों पर निर्भर करता है। हालाँकि, मानक RNNs लंबे अनुक्रमों को संभालते समय वैनिशिंग ग्रेडिएंट समस्या के कारण दीर्घकालिक निर्भरताओं में संघर्ष कर सकते हैं, जो उनकी प्रभावशीलता को सीमित करता है।
लॉन्ग शॉर्ट-टर्म मेमोरी (LSTM)
लॉन्ग शॉर्ट-टर्म मेमोरी नेटवर्क मानक RNNs की सीमाओं को दूर करने के लिए डिज़ाइन किया गया एक विशिष्ट प्रकार है। LSTMs सूचना के प्रवाह को नियंत्रित करने वाले गेट्स की श्रृंखला का उपयोग करके टाइम सीरीज़ डेटा में दीर्घकालिक निर्भरताओं को पकड़ने में माहिर होते हैं।
यह आर्किटेक्चर LSTMs को लंबे समय तक महत्वपूर्ण जानकारी बनाए रखने देता है, जिससे वे उन अनुप्रयोगों में विशेष रूप से प्रभावी होते हैं जहाँ दीर्घकालिक पैटर्न सर्वोपरि होते हैं, जैसे विस्तारित अवधियों में स्टॉक कीमतों या ऊर्जा खपत रुझानों का पूर्वानुमान। वैनिशिंग ग्रेडिएंट समस्या को कम करके, LSTMs अल्पकालिक उतार-चढ़ाव और दीर्घकालिक रुझानों दोनों का अधिक सटीक मॉडल बना सकते हैं।
कन्वोल्यूशनल न्यूरल नेटवर्क (CNNs)
हालाँकि आमतौर पर इमेज प्रोसेसिंग से जुड़े होते हैं, कन्वोल्यूशनल न्यूरल नेटवर्क को टाइम सीरीज़ फोरकास्टिंग के लिए सफलतापूर्वक अनुकूलित किया गया है। CNNs टाइम सीरीज़ डेटा से सार्थक फीचर निकाल सकते हैं, विशेष रूप से जब स्थानिक या कालिक पैटर्न मौजूद हों।
कन्वोल्यूशनल फ़िल्टर्स लागू करके, ये मॉडल किसी टाइम सीरीज़ के भीतर स्थानीय रुझान और आवधिक व्यवहार का पता लगा सकते हैं। उदाहरण के लिए, CNNs उन परिदृश्यों में उपयोगी होते हैं जहाँ टाइम सीरीज़ डेटा स्थानिक संबंध दर्शाता है, जैसे क्षेत्रों में ऊर्जा खपत, या बहु-चर टाइम सीरीज़ के मामले में, जहाँ विभिन्न चरों के बीच अंतःक्रियाएँ पकड़नी होती हैं।
ट्रांसफ़ॉर्मर्स
ट्रांसफ़ॉर्मर्स ने हाल ही में प्राकृतिक भाषा संसाधन (NLP) में विशेष ध्यान आकर्षित किया है, लेकिन टाइम सीरीज़ फोरकास्टिंग के लिए भी उनकी संभावनाएँ उतनी ही आशाजनक हैं। ट्रांसफ़ॉर्मर मॉडलों में प्रमुख नवाचार सेल्फ-अटेंशन मैकेनिज़्म का उपयोग है, जो मॉडल को क्रमिक प्रसंस्करण की आवश्यकता के बिना विभिन्न समय चरणों के महत्व को तौलने देता है।
यह क्षमता बड़े डेटासेट्स से निपटते समय RNNs या LSTMs की तुलना में दीर्घ-सीमा निर्भरताओं को अधिक कुशलता से पकड़ने देती है। परिणामस्वरूप, ट्रांसफ़ॉर्मर्स उन कार्यों में उत्कृष्ट हो सकते हैं जहाँ मॉडल को अल्पकालिक और दीर्घकालिक दोनों रुझानों पर विचार करना होता है, जैसे बिक्री का पूर्वानुमान या मौसम की भविष्यवाणी।
अन्य मॉडल
डीप लर्निंग मॉडलों के अतिरिक्त, अन्य सुसंगठित एल्गोरिद्म भी टाइम सीरीज़ फोरकास्टिंग के लिए प्रभावी हो सकते हैं, विशेषकर सरल मामलों में।
ARIMA (AutoRegressive Integrated Moving Average) एक शास्त्रीय सांख्यिकीय मॉडल है जो एकवाचक टाइम सीरीज़ फोरकास्टिंग के लिए उपयोग किया जाता है। यह स्पष्ट रुझान या मौसमीपन वाली टाइम सीरीज़ के लिए एक ठोस विकल्प है, लेकिन जटिल पैटर्न को एआई मॉडलों जितना अच्छी तरह संभाल नहीं पाता।
इसी तरह, Prophet, जिसे Meta ने विकसित किया है, गायब डेटा और मौसमीपन के साथ अच्छा प्रदर्शन करने वाला, विस्तार योग्य और व्याख्यायोग्य फोरकास्टिंग समाधान प्रदान करता है, जो टाइम सीरीज़ डेटा के साथ व्यावसायिक फोरकास्टिंग के लिए लोकप्रिय उपकरण है।
टाइम सीरीज़ फोरकास्टिंग के लिए एआई के साथ शुरुआत
टाइम सीरीज़ फोरकास्टिंग के लिए एआई लागू करना डेटा तैयारी से लेकर मॉडल को प्रोडक्शन वातावरण में परिनियोजित करने तक कई चरणों में होता है।
चरण 1: डेटा संग्रह एवं पूर्व-प्रसंस्करण
किसी भी सफल एआई मॉडल की नींव उच्च-गुणवत्ता वाला डेटा है। टाइम सीरीज़ फोरकास्टिंग के लिए स्वच्छ, सुव्यवस्थित डेटा आवश्यक है। इसमें प्रासंगिक टाइम सीरीज़ डेटा एकत्र करना शामिल है, जो केवल ऐतिहासिक रिकॉर्ड ही नहीं, बल्कि उपयोग-प्रकरण के अनुसार मौसम, आर्थिक संकेतक, या ग्राहक व्यवहार जैसे बाहरी चर भी शामिल कर सकता है।
पूर्व-प्रसंस्करण समान रूप से महत्वपूर्ण है, क्योंकि टाइम सीरीज़ डेटा में अक्सर गायब मान, शोर, या अपवाद मान होते हैं। गायब डेटा के लिए इंटरपोलेशन, शोर कम करने के लिए स्मूथिंग, और फीचर स्केलिंग जैसी तकनीकें सुनिश्चित करती हैं कि मॉडल को जो डेटा दिया जा रहा है, वह सुदृढ़ और विश्वसनीय हो।
चरण 2: सही मॉडल का चयन
टाइम सीरीज़ फोरकास्टिंग के लिए उपयुक्त एआई मॉडल का चयन कई कारकों पर निर्भर करता है। इनमें डेटासेट की जटिलता, आवश्यक व्याख्यायोग्यता का स्तर, और हाथ में मौजूद विशिष्ट फोरकास्टिंग कार्य शामिल हैं। स्पष्ट रुझान और मौसमीपन वाले सरल डेटासेट्स के लिए ARIMA या Prophet जैसे पारंपरिक मॉडल पर्याप्त हो सकते हैं।
हालाँकि, अधिक जटिल, बहु-चर डेटासेट्स या ऐसे मामलों में जहाँ दीर्घकालिक निर्भरताएँ महत्वपूर्ण हैं, LSTM या ट्रांसफ़ॉर्मर्स जैसे डीप लर्निंग मॉडल अधिक उपयुक्त हो सकते हैं।
हमें सटीकता और व्याख्यायोग्यता के बीच संतुलन भी बनाना चाहिए—जहाँ डीप लर्निंग आर्किटेक्चर जैसे अधिक जटिल मॉडल उच्च सटीकता दे सकते हैं, वहीं सरल मॉडल चरों के बीच संबंधों के बारे में अधिक स्पष्ट अंतर्दृष्टि प्रदान कर सकते हैं।
चरण 3: प्रशिक्षण और मूल्यांकन
अगला चरण इसे ऐतिहासिक टाइम सीरीज़ डेटा पर प्रशिक्षित करना है। इस प्रक्रिया के दौरान, मॉडल के पैरामीटर उसकी भविष्यवाणियों में त्रुटियों को न्यूनतम करने के लिए समायोजित किए जाते हैं। यह सुनिश्चित करने के लिए कि मॉडल नए डेटा पर भी अच्छा प्रदर्शन करे, डेटासेट को आमतौर पर प्रशिक्षण, मान्यकरण, और परीक्षण सेटों में विभाजित किया जाता है। इससे हम आकलन कर पाते हैं कि मॉडल प्रशिक्षित डेटा से परे कितना सामान्यीकरण करता है।
एक सामान्य अभ्यास क्रॉस-वैलिडेशन है, जो विभिन्न डेटा उपसमुच्चयों पर मॉडल के प्रदर्शन का मूल्यांकन करता है ताकि स्थिरता और विश्वसनीयता सुनिश्चित हो सके। यह मापने के लिए कि मॉडल कितना अच्छा अनुमान लगाता है, हम मीन एबसोल्यूट एरर (MAE) और रूट मीन स्क्वायर्ड एरर (RMSE) जैसी मीट्रिक्स का उपयोग करते हैं।
चरण 4: परिनियोजन और मॉनिटरिंग
जब प्रशिक्षण और मूल्यांकन से हम संतुष्ट हों, तो हमारा मॉडल प्रोडक्शन वातावरण में परिनियोजित किया जा सकता है, जहाँ यह रियल-टाइम या बैच भविष्यवाणियाँ उत्पन्न कर सकता है। हालाँकि, परिनियोजन अंतिम चरण नहीं है—निरंतर मॉनिटरिंग आवश्यक है ताकि नया डेटा उपलब्ध होने पर भी मॉडल अच्छा प्रदर्शन करता रहे।
समय के साथ डेटा के अंतर्निहित पैटर्न में होने वाले बदलाव, जिन्हें डेटा ड्रिफ्ट कहा जाता है, भविष्यवाणियों की सटीकता को कम कर सकते हैं। इसका समाधान करने के लिए, नियमित मॉनिटरिंग और आवधिक पुन:प्रशिक्षण आवश्यक है, ताकि मॉडल गतिशील परिवेशों में प्रासंगिक और प्रभावी बना रहे।
उपकरण और लाइब्रेरी
टाइम सीरीज़ फोरकास्टिंग के लिए एआई मॉडल विकसित करने हेतु हम निम्नलिखित उपकरणों और लाइब्रेरी का उपयोग कर सकते हैं:
- TensorFlow और PyTorch: ये सबसे लोकप्रिय डीप लर्निंग फ़्रेमवर्क हैं, जिनका उपयोग RNNs, LSTMs, CNNs और ट्रांसफ़ॉर्मर्स जैसे मॉडलों को लागू करने के लिए व्यापक रूप से किया जाता है।
- Prophet: Meta द्वारा विकसित, Prophet टाइम सीरीज़ फोरकास्टिंग के लिए एक उपयोगकर्ता-अनुकूल लाइब्रेरी है। यह गायब डेटा, मौसमीपन और छुट्टियों के प्रभावों को संभालने में विशेष रूप से अच्छा है, जिससे यह व्यावसायिक अनुप्रयोगों के लिए उपयुक्त बनता है।
- ARIMA और SARIMA: शास्त्रीय सांख्यिकीय मॉडल जो सरल, एकवाचक टाइम सीरीज़ फोरकास्टिंग कार्यों के लिए उपयुक्त हैं, खासकर जब रुझान और मौसमीपन मौजूद हों।
- GluonTS: डीप लर्निंग-आधारित टाइम सीरीज़ फोरकास्टिंग के लिए Amazon द्वारा विकसित एक लाइब्रेरी, जो त्वरित परिनियोजन के लिए तैयार मॉडल और उपकरण प्रदान करती है।
- Statsmodels: एक Python लाइब्रेरी जो ARIMA जैसे पारंपरिक टाइम सीरीज़ मॉडलों के अनुमान और व्याख्या के लिए उपकरण प्रदान करती है।
टाइम सीरीज़ फोरकास्टिंग में एआई के वास्तविक उपयोग
एआई टाइम सीरीज़ फोरकास्टिंग कई उद्योगों पर प्रभाव डाल सकती है:
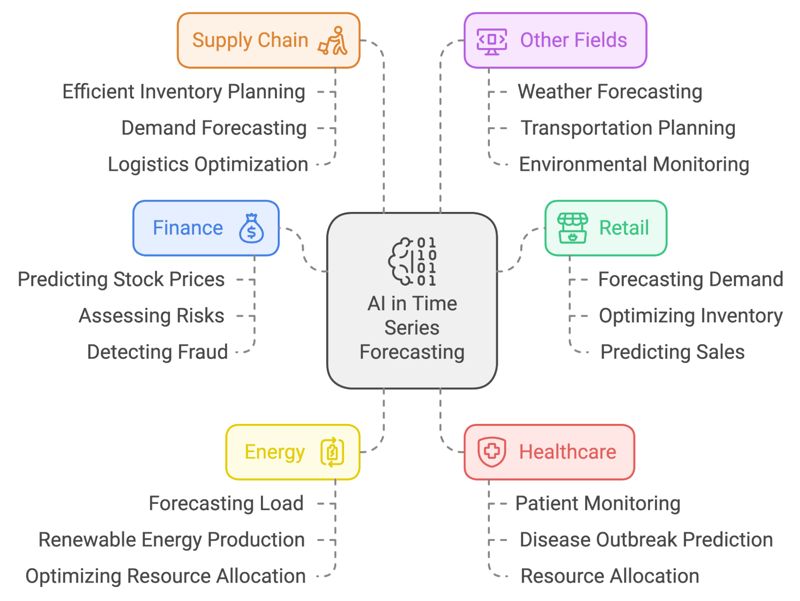
- वित्त: एआई मॉडल बाज़ार डेटा का विश्लेषण करके स्टॉक की कीमतों का अनुमान लगाते, जोखिम का आकलन करते और धोखाधड़ी का पता लगाते हैं।
- खुदरा: एआई मांग का पूर्वानुमान लगाने, इन्वेंटरी का अनुकूलन करने, और संचालन सुधारने के लिए बिक्री का अनुमान लगाने में मदद करता है।
- ऊर्जा: एआई मॉडल लोड और अक्षय ऊर्जा उत्पादन का पूर्वानुमान लगाते हैं, जिससे संसाधन आवंटन का अनुकूलन होता है।
- स्वास्थ्य सेवा: एआई रोगी मॉनिटरिंग, रोग प्रकोप पूर्वानुमान, और संसाधन आवंटन में सहायता करता है।
- सप्लाई चेन: एआई कुशल इन्वेंटरी योजना, मांग फोरकास्टिंग, और लॉजिस्टिक्स अनुकूलन सक्षम करता है।
- अन्य क्षेत्र: एआई का उपयोग मौसम पूर्वानुमान, परिवहन योजना, और पर्यावरण मॉनिटरिंग में किया जाता है।
निष्कर्ष
इस ब्लॉग में, हमने टाइम सीरीज़ फोरकास्टिंग पर एआई के रूपांतरकारी प्रभाव का अन्वेषण किया। बदलते रुझानों के अनुरूप ढलने, छिपे पैटर्न उजागर करने, और अनेक चरों को शामिल करने की एआई की क्षमता ने पूर्वानुमानों में सुधार किया है।
एआई और टाइम सीरीज़ फोरकास्टिंग के बारे में और जानने के लिए, मैं ये संसाधन सुझाता हूँ:

हाल ही में स्नातकोत्तर (MSc) उत्तीर्ण, विशेषता: कृत्रिम बुद्धिमत्ता
व्यवसाय ऐतिहासिक डेटा के आधार पर भविष्य के रुझानों और घटनाओं की भविष्यवाणी करने में संघर्ष करते हैं। पारंपरिक फोरकास्टिंग विधियाँ अक्सर वास्तविक दुनिया के डेटा के जटिल पैटर्न और पेचीदगियों को पकड़ने में विफल रहती हैं। ये पारंपरिक तरीके सरल रुझानों के लिए तो ठीक काम करते हैं, लेकिन अधिक जटिल परिदृश्यों में कठिनाई होती है।
इसका एक संभावित समाधान कृत्रिम बुद्धिमत्ता का उपयोग है। इस ब्लॉग में, मैं समझाऊँगा कि एआई कैसे विशाल मात्रा में डेटा का विश्लेषण करने, पैटर्न खोजने, और अनेक चरों को शामिल करने की क्षमता के माध्यम से टाइम सीरीज़ फोरकास्टिंग को बेहतर बनाता है।