
Last chance! 50% off DataCamp Premium
Sale ends in
Bayangkan sebuah kapal bernavigasi di tengah kabut. GPS-nya berisik, arus laut tidak diketahui, dan posisi pastinya tidak dapat diukur secara langsung. Posisi hanya bisa didekati dari pembacaan sensor. Model ruang keadaan dibuat tepat untuk jenis masalah seperti ini: sistem di mana hal yang Anda pedulikan tersembunyi, dan yang Anda miliki hanyalah pengukuran yang tidak sempurna tentangnya.
Artikel ini membahas struktur model ruang keadaan, cara memperkirakan keadaan tersembunyi melalui filtering dan smoothing, di mana filter Kalman berperan, serta cara mengimplementasikan model ini di Python dan R.
Model ruang keadaan adalah kerangka matematis untuk menggambarkan sistem yang berubah seiring waktu melalui keadaan yang tidak dapat Anda amati secara langsung. Ada dua besaran yang berperan: keadaan, yaitu informasi dasar yang sebenarnya menggambarkan sistem pada momen tertentu, dan observasi, yaitu pengukuran tidak langsung yang berisik yang benar-benar Anda peroleh.
Model ini menspesifikasikan dua hal: bagaimana keadaan tersembunyi berevolusi dari satu langkah waktu ke langkah berikutnya, dan bagaimana keadaan tersembunyi itu menghasilkan observasi yang Anda lihat. Pemisahan ini yang membuat kerangka tersebut begitu umum. Ia muncul di pemrosesan sinyal, ekonometrika, sistem kendali, dan pembelajaran mesin. Ini sering terjadi tanpa ada yang menyadari bahwa mereka semua bekerja dalam struktur formal yang sama.
Logika intinya mengikuti urutan sederhana pada setiap langkah waktu:
Keadaan sebelumnya → Keadaan saat ini → Observasi
Sistem bergerak dari keadaan tersembunyi sebelumnya ke keadaan baru. Transisi ini dapat mencakup keacakan, karena sistem nyata tidak sepenuhnya dapat diprediksi. Keadaan baru kemudian menghasilkan pengukuran yang dapat diamati, yang memiliki kebisingannya sendiri. Anda tidak pernah melihat keadaannya secara langsung; Anda melihat apa yang dihasilkannya, secara tidak sempurna.
Yang bisa Anda lakukan adalah menggunakan setiap observasi baru untuk memperbarui perkiraan terbaik Anda tentang keadaan tersembunyi. Itulah masalah inferensi, dan itulah yang sebagian besar perangkat algoritmik di sekitar model ruang keadaan dirancang untuk diselesaikan.
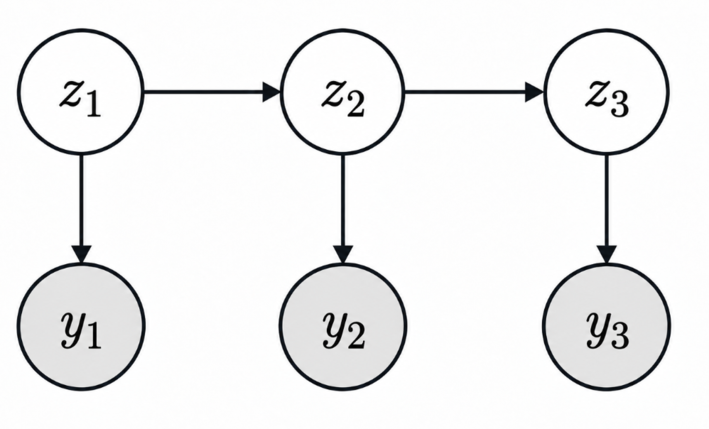
Keadaan tersembunyi menghasilkan observasi yang berisik seiring waktu. Gambar oleh Penulis.
Struktur model bermuara pada dua persamaan. Satu untuk bagaimana keadaan bergerak, satu lagi untuk apa yang dapat Anda ukur.
Persamaan keadaan menjelaskan bagaimana keadaan tersembunyi berevolusi. Dalam bentuk skalar:
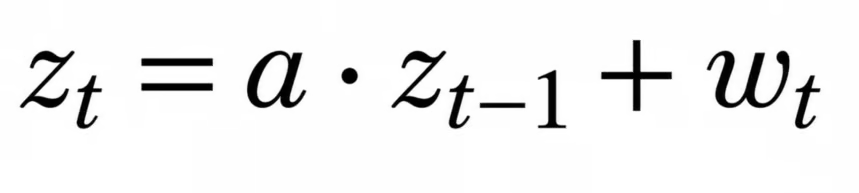
Di sini, zₜ adalah keadaan tersembunyi saat ini, a menangkap dinamika transisi (seberapa kuat keadaan sebelumnya terbawa), dan wₜ adalah noise proses — keacakan dalam bagaimana sistem bergerak. Dalam formulasi matriks untuk sistem multivariat, a menjadi matriks transisi, tetapi idenya sama.
Persamaan observasi menghubungkan keadaan tersembunyi dengan apa yang Anda ukur:
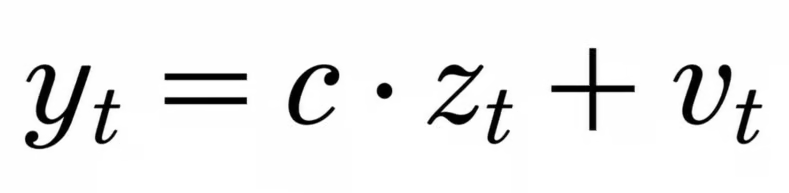
yₜ adalah pengukuran yang diamati, c mendefinisikan hubungan observasi, dan vₜ adalah noise pengukuran. Mulailah dengan versi skalar seperti ini sebelum memikirkan bentuk matriks umum. Matriks menambah generalitas, bukan ide baru.
Pikirkan sebuah mobil yang bergerak di sepanjang jalan. Posisi dan kecepatannya yang sebenarnya adalah keadaan tersembunyi. Anda tidak dapat mengamatinya secara langsung. Yang Anda miliki adalah pembacaan GPS, yang berisik. Persamaan keadaan memodelkan bagaimana posisi dan kecepatan berubah antar langkah waktu (mobil terus bergerak kira-kira pada kecepatan yang sama). Persamaan observasi menghubungkan posisi sebenarnya dengan pembacaan GPS, yang mungkin meleset beberapa meter.
Visualisasi yang baik menampilkan tiga garis: posisi sebenarnya (halus), pembacaan GPS (menyebar di sekitar nilai sebenarnya), dan posisi yang diestimasi dari model (dekat dengan nilai sebenarnya, sedikit lebih halus daripada GPS mentah). Mendapatkan garis ketiga itulah tugas utama model.
Mendefinisikan model hanyalah setengah dari masalah. Anda juga perlu menginferensikan keadaan tersembunyi dari observasi yang benar-benar Anda miliki. Tiga tugas mencakup ruangnya:
Filtering memperkirakan keadaan saat ini hanya menggunakan observasi hingga saat ini — inferensi waktu nyata, berguna untuk pelacakan dan kendali. Smoothing meninjau kembali dan merevisi perkiraan tersebut menggunakan observasi dari sebelum dan sesudah suatu titik — umumnya lebih akurat, tetapi memerlukan urutan lengkap. Prediksi mengekstrapolasi ke depan untuk memperkirakan keadaan masa depan sebelum observasi tiba.
Sebagian besar aplikasi menggunakan filtering. Smoothing muncul ketika Anda melakukan analisis retrospektif dan akurasi lebih penting daripada kecepatan.
Filter Kalman adalah algoritma untuk filtering pada model ruang keadaan linear Gaussian. Perlu ditegaskan di sini: model ruang keadaan adalah modelnya; filter Kalman adalah salah satu metode inferensi yang berlaku untuk kelas model tertentu tersebut.
Filter bekerja dalam dua langkah yang bergantian. Pada langkah prediksi, ia menggunakan persamaan keadaan untuk memproyeksikan perkiraan saat ini ke depan dalam waktu, beserta ukuran seberapa tidak pastinya perkiraan tersebut. Pada langkah pembaruan, sebuah observasi baru tiba dan perkiraannya dikoreksi. Seberapa besar pergeserannya bergantung pada ketidakpastian relatif antara prediksi dan pengukuran. Jika prediksi model dapat diandalkan, observasi berpengaruh lebih kecil. Jika sinyal GPS bersih dan model tidak pasti, observasi mendominasi. Pencampuran berbobot ketidakpastian itulah yang membuat filter Kalman bekerja dalam praktik.
Ada ekstensi untuk pengaturan nonlinier atau non-Gaussian: extended Kalman filter melakukan linearisasi dinamika, unscented Kalman filter menggunakan pendekatan aproksimasi yang lebih cerdas, dan particle filter menangani kasus yang sepenuhnya umum dengan sampling. Itu topik artikel lain.
Kerangka ini mencakup berbagai pengaturan tergantung pada apa yang Anda bersedia asumsikan tentang dinamika dan noise.
Model ruang keadaan linear Gaussian adalah pengaturan klasik: persamaan transisi dan observasi linear, noise Gaussian. Filtering Kalman berlaku langsung dan inferensi eksak dapat ditangani.
Model ruang keadaan nonlinier muncul ketika transisi keadaan atau hubungan observasi tidak linear — pikirkan bandul, atau model di mana efek harga menurun bertahap. Inferensi eksak tidak lagi tersedia.
Model ruang keadaan non-Gaussian menghapus asumsi bahwa noise mengikuti distribusi normal. Data cacah, keluaran biner, dan proses berekor berat termasuk di sini.
Beberapa perbandingan perlu diperjelas, karena batas-batasnya di sini lebih kabur daripada yang terlihat pada awalnya.
ARIMA memodelkan nilai yang diamati dan galat masa lalunya secara langsung, tanpa memperkenalkan keadaan tersembunyi. Model ruang keadaan menghadirkan keadaan laten secara eksplisit. Meski begitu, model ARIMA dapat diformulasikan ulang dalam bentuk ruang keadaan — jadi keduanya tidak seseterpisah yang terlihat, dan perangkat lunak sering menggunakan representasi ruang keadaan secara internal untuk menyesuaikan ARIMA juga.
Keduanya melibatkan keadaan tersembunyi. HMM klasik menggunakan keadaan laten diskret (sistem berada dalam salah satu dari k mode), sementara sebagian besar model ruang keadaan menggunakan keadaan kontinu. Untuk pengenalan ucapan, mode diskret masuk akal; untuk melacak objek fisik, keadaan kontinu adalah pilihan yang alami.
Model deret waktu struktural (yang menguraikan deret menjadi komponen tren, musiman, dan tak beraturan) biasanya diformulasikan sebagai model ruang keadaan alih-alih bersaing dengannya. Mereka adalah kasus penggunaan spesifik dari kerangka tersebut.
Alur kerjanya serupa di kedua bahasa — definisikan model, sesuaikan, dan ambil estimasi keadaan tersembunyi.
Pustaka statsmodels menawarkan antarmuka yang rapi untuk menyesuaikan model ruang keadaan. Berikut model level lokal (model struktural paling sederhana, dengan keadaan random walk dan observasi berisik) yang disesuaikan ke beberapa data deret waktu:
import statsmodels.api as sm

# Fit a local level (random walk plus noise) model
model = sm.tsa.UnobservedComponents(time_series, level='local level')
result = model.fit(disp=False)

# Filtered state estimates (the hidden level at each time step)
print(result.filtered_state[0])

# Forecast the next 10 periods
forecast = result.forecast(10)
Keadaan terfilter memberi Anda perkiraan terbaik model tentang level tersembunyi pada setiap titik waktu. Itulah keluaran utama yang Anda butuhkan, bukan parameternya sendiri.
Di R, paket KFAS menangani model ruang keadaan Gaussian dan layak diketahui jika Anda sering bekerja di area ini. Alur kerjanya mencerminkan Python: definisikan objek model, sesuaikan, dan ekstrak keadaan hasil smoothing atau filtering. Tafsirkan estimasi keadaan tersembunyi, bukan hanya statistik kecocokan.
library(KFAS)

# Fit a local level (random walk plus noise) model
model <- SSModel(time_series ~ SSMtrend(1, Q = NA), H = NA)
fit <- fitSSM(model, inits = c(log(1), log(1)))
out <- KFS(fit$model)

# Filtered state estimates (the hidden level at each time step)
out$att

# Forecast the next 10 periods
predict(fit$model, n.ahead = 10)Seperti kebanyakan kerangka pemodelan, kekuatan dan kelemahannya berasal dari hal yang sama: Anda harus berkomitmen pada struktur sejak awal.
Kelebihan: Mereka merepresentasikan proses tersembunyi secara eksplisit alih-alih menutupinya. Mereka secara alami menangani sistem yang berubah seiring waktu. Ketidakpastian pengukuran dibangun ke dalam model, bukan dianggap belakangan. Dan kerangka yang sama mendukung filtering, smoothing, dan peramalan tanpa mengubah struktur model.
Keterbatasan: Menspesifikasikan model bisa sulit. Anda perlu memutuskan apa arti keadaan tersembunyi dan bagaimana ia berevolusi, yang memerlukan penilaian domain yang nyata. Untuk sistem nonlinier atau non-Gaussian, inferensi menjadi mahal. Dan jika asumsi Anda tentang dinamika atau noise salah, perkiraan akan salah dengan cara yang tidak selalu tampak jelas.
Model ruang keadaan menggambarkan dua hal: bagaimana suatu keadaan yang tidak teramati berevolusi seiring waktu, dan bagaimana keadaan itu menghasilkan observasi yang dapat Anda ukur. Itulah persamaan keadaan dan persamaan observasi. Selebihnya (filtering Kalman, smoothing, prediksi) adalah tentang menginferensikan keadaan tersembunyi dari data yang dihasilkan model.
Yang saya anggap berguna dari kerangka ini adalah ia memaksa Anda untuk tegas tentang apa yang tidak Anda ketahui. Alih-alih memodelkan observasi secara langsung (seperti yang dilakukan ARIMA), Anda dipaksa berkomitmen pada cerita tentang proses yang mendasarinya. Itu merupakan batasan, tetapi juga sebuah klarifikasi. Setelah Anda menuliskan apa yang menurut Anda merupakan keadaan tersembunyi dan bagaimana pergerakannya, masalah inferensi menjadi mekanis. Bagian tersulitnya memang pemodelan.
Jika Anda berasal dari metode deret waktu klasik, model ruang keadaan layak dipahami berdasarkan istilahnya sendiri, bukan sebagai generalisasi dari apa yang sudah Anda ketahui. Kursus Time Series with Python kami membahas perangkat yang lebih luas, dan jika hidden Markov models atau filtering Kalman adalah tujuan Anda berikutnya, landasan konseptual di sini akan langsung terbawa.
{count, plural, one {blog} other {blogs}}
David Woods
13 mnt
{count, plural, one {blog} other {blogs}}
Hugo Bowne-Anderson
13 mnt
{count, plural, one {blog} other {blogs}}
Dario Radečić
15 mnt
{count, plural, one {blog} other {blogs}}
Javier Canales Luna
14 mnt




