
Kursus
Fungsi Excel Lanjutan
2 jam
21.2K
Fungsi PMT() di Excel menghitung pembayaran berkala yang diperlukan untuk melunasi pinjaman atau investasi dengan pembayaran konstan dan suku bunga tetap. Meski serbaguna untuk berbagai perhitungan keuangan, PMT() paling sering digunakan untuk menentukan cicilan pinjaman, khususnya hipotek. Fungsi ini juga digunakan dalam pemodelan keuangan dan penganggaran untuk menentukan berapa yang harus Anda bayar tiap periode untuk sebuah pinjaman atau berapa yang perlu Anda kontribusikan untuk mencapai target tabungan.
Jika Anda melakukan hal-hal seperti menghitung cicilan pinjaman dan suku bunga, Anda mungkin juga tertarik mempelajari analisis arus kas dan penganggaran modal. Dalam hal ini, Anda akan menemukan kursus Financial Modeling in Excel kami menarik. Saya juga merekomendasikannya jika Anda ingin belajar membedah laporan laba rugi dan mempelajari nilai waktu dari uang.
Fungsi PMT() di Excel menghitung jumlah pembayaran rutin untuk pinjaman atau investasi dengan pembayaran konstan dan suku bunga tetap. Untuk hipotek 30 tahun sebesar $300.000 dengan suku bunga tahunan 4,5%, cicilan bulanannya sekitar $1.520,06. Rumusnya adalah:
=PMT(4.5%/12, 30*12, 300000)Sintaks fungsi PMT() adalah:
=PMT(rate, nper, pv, [fv], [type])Mari uraikan setiap parameter:
rate: Suku bunga per periode. Jika pinjaman Anda memiliki suku bunga tahunan 6% tetapi pembayarannya bulanan, gunakan 6%/12 atau 0,5% per bulan.
nper: Total jumlah periode pembayaran. Untuk pinjaman 5 tahun dengan pembayaran bulanan, gunakan 5*12 atau 60 periode.
pv: Nilai kini (jumlah pinjaman atau pokok). Ini adalah jumlah awal yang dipinjam atau diinvestasikan.
fv (opsional): Nilai masa depan setelah pembayaran terakhir. Secara default 0 jika diabaikan, artinya pinjaman lunas sepenuhnya.
type (opsional): Waktu jatuh tempo pembayaran. Gunakan 0 untuk pembayaran di akhir periode (default) atau 1 untuk pembayaran di awal periode.
Penting untuk memahami konvensi arus kas di Excel: Pembayaran (uang keluar) dinyatakan sebagai angka negatif, sedangkan arus masuk (uang masuk) positif. Inilah mengapa hasil fungsi PMT() biasanya muncul sebagai nilai negatif—mewakili pembayaran yang Anda lakukan.
Saat menggunakan fungsi PMT(), Anda perlu menyesuaikan suku bunga dan jumlah periode berdasarkan frekuensi penggabungan (compounding) pinjaman. Banyak pinjaman mencantumkan suku bunga tahunan, tetapi pembayaran biasanya terjadi lebih sering.
Berikut cara menyesuaikan suku bunga tahunan dan jumlah periode berdasarkan frekuensi pembayaran yang berbeda:
Misalnya, jika Anda memiliki pinjaman 5 tahun dengan suku bunga tahunan 6% dan pembayaran bulanan, Anda akan menggunakan:
Tabel berikut merangkum penyesuaian untuk pinjaman 5 tahun dengan suku bunga tahunan 6%:
|
Frekuensi Pembayaran |
Penyesuaian Suku Bunga |
Penyesuaian Periode |
Suku Bunga Tersesuaikan |
Periode Tersesuaikan |
|
Bulanan |
Tahunan ÷ 12 |
Tahun × 12 |
0,5% |
60 |
|
Triwulanan |
Tahunan ÷ 4 |
Tahun × 4 |
1,5% |
20 |
|
Semesteran |
Tahunan ÷ 2 |
Tahun × 2 |
3% |
10 |
|
Tahunan |
Tanpa perubahan |
Tanpa perubahan |
6% |
5 |
Melakukan penyesuaian ini memastikan perhitungan pembayaran Anda mencerminkan frekuensi penggabungan bunga dari pinjaman atau investasi Anda secara akurat.
Mari kita lihat dua penggunaan yang kemungkinan paling umum.
Mari kita telusuri contoh nyata menghitung cicilan bulanan untuk pinjaman hipotek:
Pertama, kita perlu menyesuaikan suku bunga dan periode:
Rumusnya adalah:
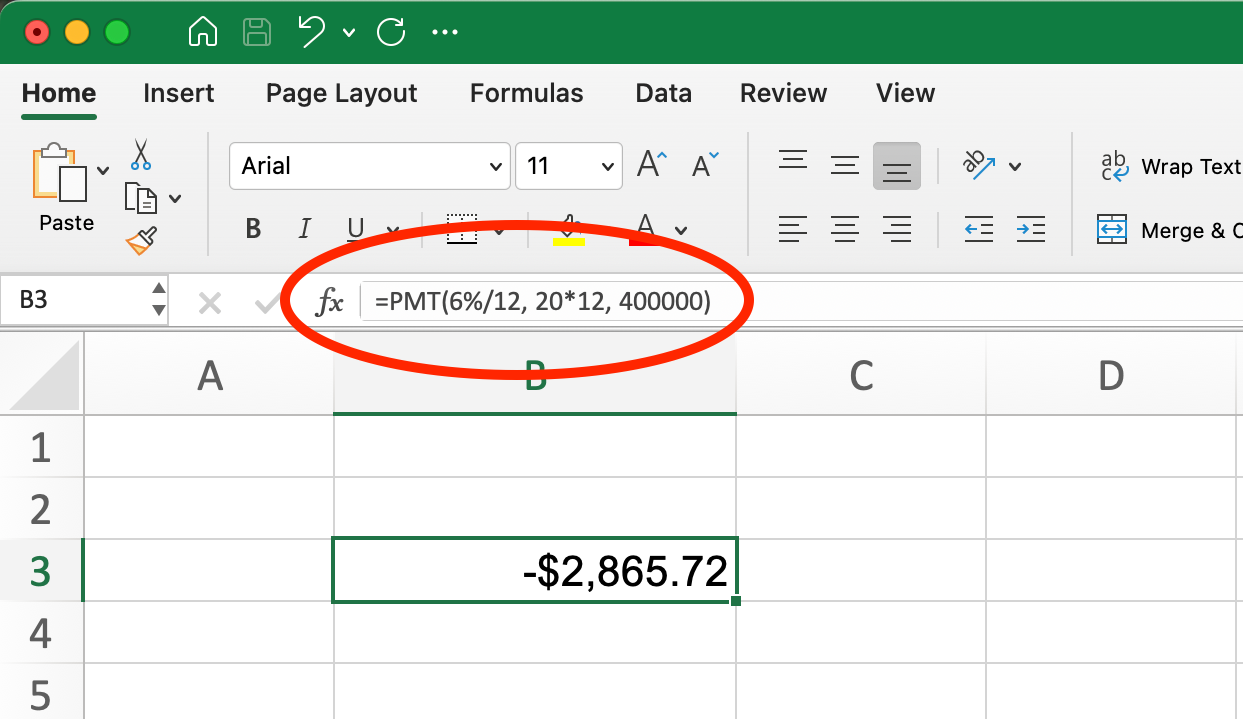
Fungsi PMT() untuk Pinjaman Hipotek. Gambar oleh Penulis.
=PMT(6%/12, 20*12, 400000)Ini menghasilkan -$2.865,72. Tanda negatif menunjukkan bahwa ini adalah pembayaran (arus kas keluar). Jadi cicilan hipotek bulanan Anda adalah $2.865,72.
Fungsi PMT() juga dapat membantu menghitung berapa banyak yang perlu Anda tabung secara rutin untuk mencapai target keuangan di masa depan.
Misalnya, Anda ingin menabung $50.000 dalam 18 tahun dengan imbal hasil tahunan 6%. Berapa yang harus Anda kontribusikan setiap bulan?
Dalam hal ini:
Rumusnya adalah:
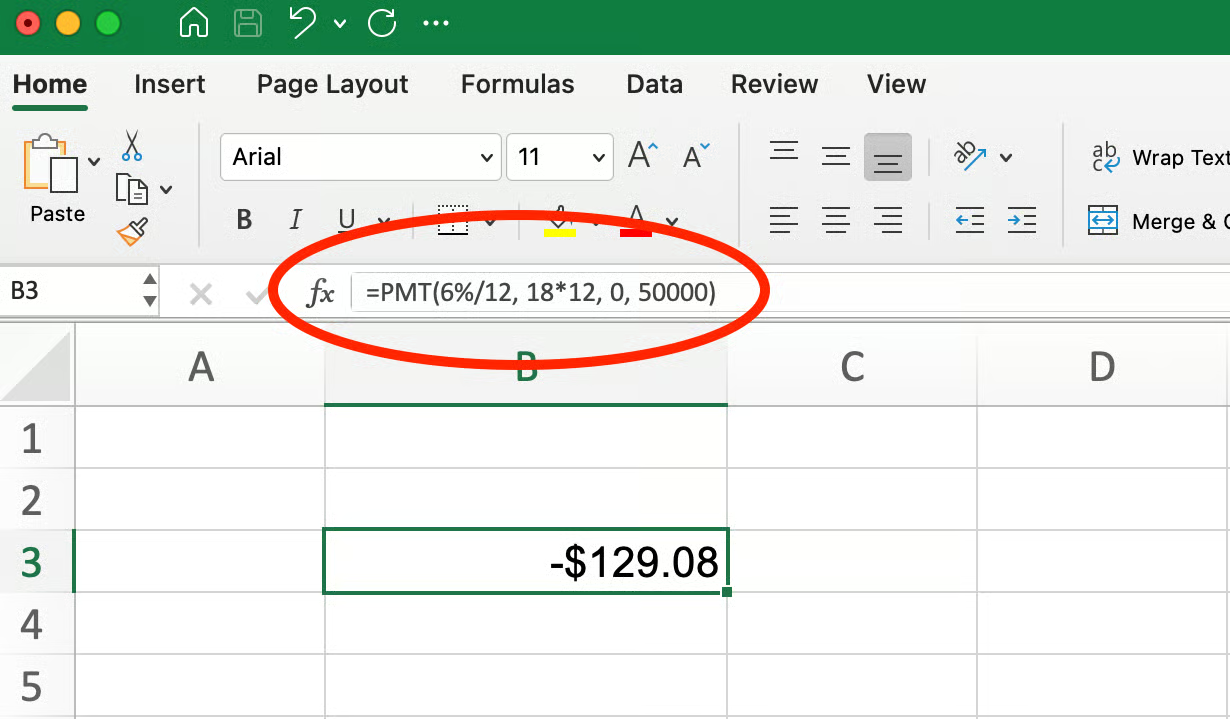
Fungsi PMT() untuk Tabungan dan Investasi. Gambar oleh Penulis.
=PMT(6%/12, 18*12, 0, 50000)Ini menghasilkan sekitar $129,08, artinya Anda perlu menyetor sekitar $130 per bulan untuk mencapai target $50.000 dalam 18 tahun, dengan asumsi imbal hasil tahunan 6%.
Dalam kasus ini, kita menggunakan nilai positif untuk nilai masa depan (50000) karena itu mewakili uang yang akan Anda terima di masa mendatang. Saat menghitung berapa yang harus ditabung untuk mencapai target, hasil PMT() akan negatif (menunjukkan Anda perlu berkontribusi/membayar sejumlah tersebut), dan nilai masa depan akan positif (menunjukkan uang yang akan Anda miliki pada akhir periode).
Saat bekerja dengan fungsi PMT(), Anda mungkin menemui pesan kesalahan atau hasil yang tidak terduga. Berikut beberapa masalah umum dan cara mengatasinya:
Fungsi PMT() dapat menghasilkan kesalahan ini karena beberapa alasan:
#NUM! biasanya muncul saat Excel tidak dapat menghitung hasil yang valid dengan masukan yang diberikan. Ini bisa terjadi jika suku bunga Anda sangat tinggi atau jangka waktunya sangat panjang.
#VALUE! biasanya menunjukkan ada masalah dengan salah satu nilai input Anda, misalnya teks di mana seharusnya angka.
Lupa menyesuaikan rate dan nper untuk pembayaran bulanan/triwulanan
Salah satu kesalahan paling sering adalah menggunakan suku bunga tahunan secara langsung alih-alih membaginya dengan jumlah pembayaran per tahun. Misalnya, menggunakan 5% alih-alih 5%/12 untuk pembayaran bulanan.
Incorrect: =PMT(5%, 30*12, 250000)
Correct: =PMT(5%/12, 30*12, 250000)
Memasukkan nilai nonnumerik
Pastikan semua parameter berisi nilai numerik atau referensi sel ke nilai numerik. Tanpa sengaja menyertakan teks atau sel kosong akan menyebabkan kesalahan.
Menggunakan tanda yang salah (positif alih-alih negatif)
Ingat bahwa dalam fungsi keuangan, uang yang Anda keluarkan harus negatif dan uang yang Anda terima harus positif. Jika jumlah pinjaman (pv) dimasukkan sebagai negatif, pembayaran Anda akan muncul positif (dan sebaliknya). Untuk pinjaman:
If PV is positive: PMT will be negative (you're paying out)
If PV is negative: PMT will be positive (appears as money coming in)
Tertukar dalam menghitung jumlah periode
Pastikan nper (jumlah periode) Anda sesuai dengan periode suku bunga. Jika Anda telah menyesuaikan suku bunga menjadi angka bulanan, periode Anda juga harus dalam bulan.
Menangkap kesalahan umum ini akan membantu Anda mendapatkan hasil yang akurat saat menggunakan fungsi PMT() untuk perhitungan keuangan.
Fungsi PMT() bekerja dengan baik bersama fungsi keuangan lainnya di Excel untuk membuat analisis pinjaman dan model keuangan yang komprehensif. Berikut cara PMT() terintegrasi dengan fungsi keuangan lain:
Fungsi IPMT() menghitung porsi bunga dari pembayaran pinjaman untuk periode tertentu. Jika digabungkan dengan PMT(), Anda dapat melihat berapa banyak dari setiap pembayaran yang menjadi bunga.
=IPMT(rate, per, nper, pv, [fv], [type])Kembali ke contoh hipotek $300.000 sebelumnya, kita dapat mencari porsi bunga dari pembayaran ke-12 (hipotek 30 tahun dengan bunga tahunan 4,5%):
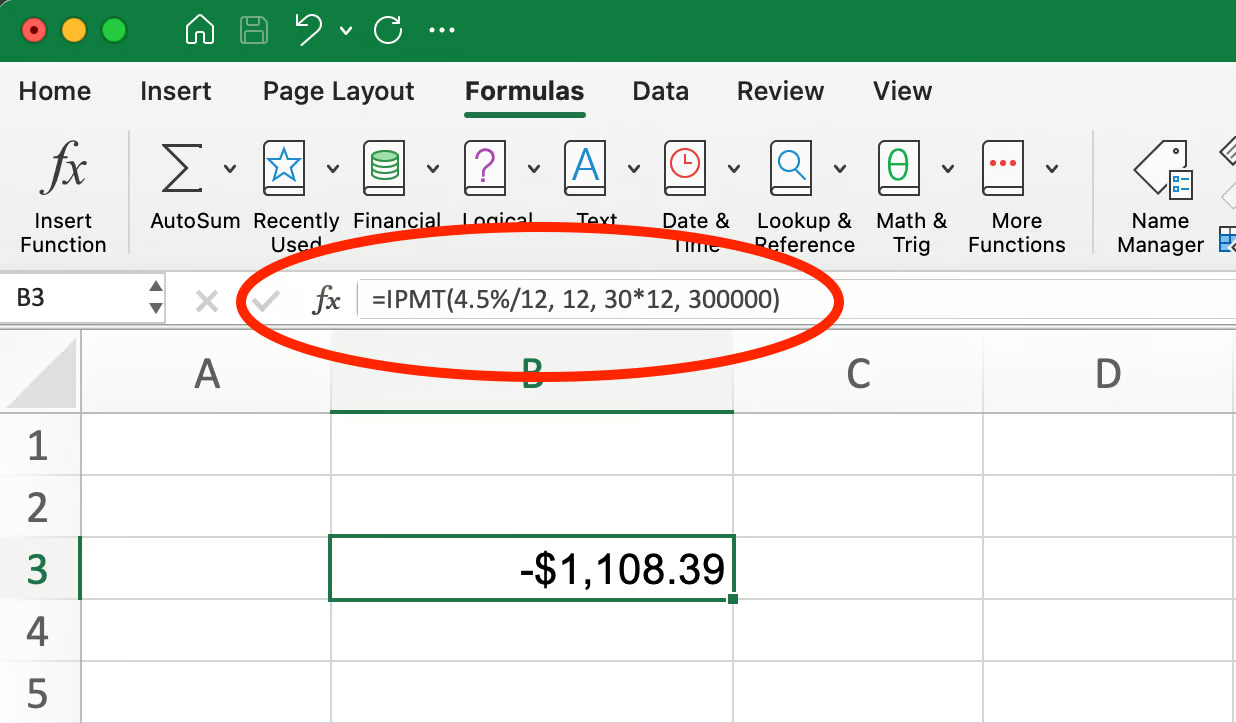
Fungsi IPMT() untuk Pinjaman Hipotek. Gambar oleh Penulis.
=IPMT(4.5%/12, 12, 30*12, 300000)Ini menghasilkan -$1.108,39, artinya $1.108,39 dari pembayaran ini adalah bunga.
Fungsi PPMT() menghitung porsi pokok dari pembayaran pinjaman untuk periode tertentu. Ini menunjukkan berapa banyak dari pembayaran Anda yang mengurangi saldo pokok pinjaman.
=PPMT(rate, per, nper, pv, [fv], [type]) Menggunakan contoh hipotek yang sama, untuk menemukan porsi pokok dari pembayaran ke-12:
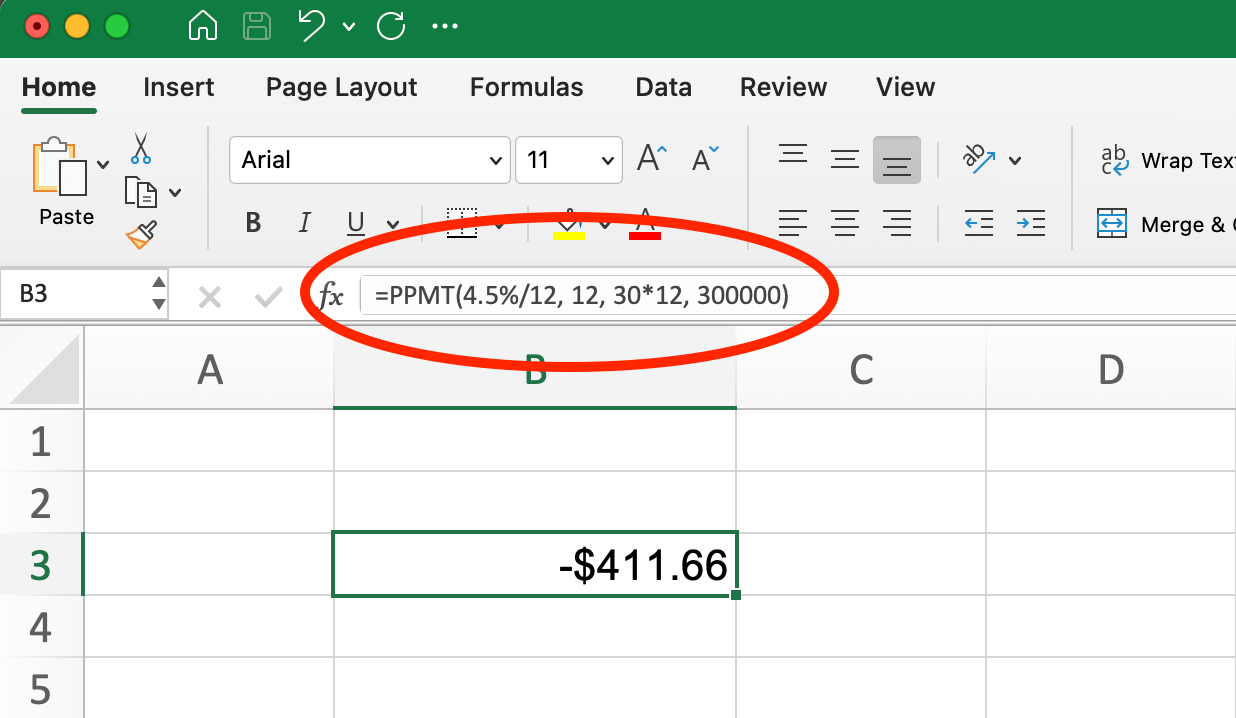
Rumus PPMT untuk Pinjaman Hipotek. Gambar oleh Penulis.
=PPMT(4.5%/12, 12, 30*12, 300000)Ini menghasilkan -$411,66, menunjukkan bahwa $411,66 digunakan untuk mengurangi saldo pokok pinjaman.
Perhatikan bahwa jumlah porsi bunga dan pokok (-$1.108,39 - $411,66 = -$1.520,05) kurang lebih sama dengan total cicilan bulanan kita. Hubungan ini selalu berlaku: PMT = IPMT + PPMT untuk periode mana pun.
Jika Anda tahu berapa yang mampu Anda bayarkan setiap bulan, NPER() membantu menentukan berapa lama waktu yang dibutuhkan untuk melunasi pinjaman:
=NPER(rate, pmt, pv, [fv], [type])Misalnya, jika Anda bisa membayar $2.000 per bulan untuk pinjaman $300.000 dengan bunga tahunan 4,5%:
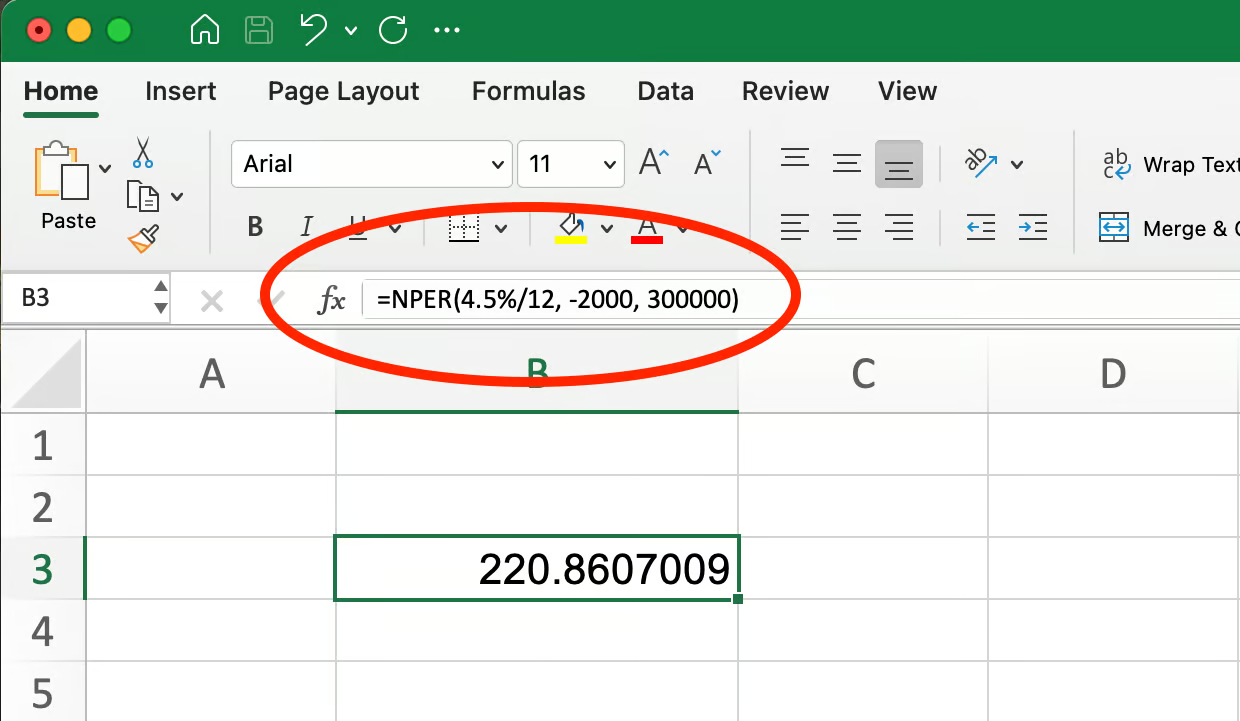
Rumus NPER untuk Pinjaman Hipotek. Gambar oleh Penulis.
=NPER(4.5%/12, -2000, 300000)Ini menghasilkan 220,86, artinya dibutuhkan sekitar 221 bulan (sekitar 18,4 tahun) untuk melunasi pinjaman. Ini jauh lebih cepat dibandingkan jangka standar 30 tahun karena Anda membayar lebih dari pembayaran minimum.
Jika Anda mengetahui jumlah pinjaman, jumlah cicilan, dan jangka waktu, RATE() dapat menemukan suku bunganya:
=RATE(nper, pmt, pv, [fv], [type], [guess]) Untuk pinjaman $300.000 dengan cicilan bulanan $1.520,06 selama 30 tahun:
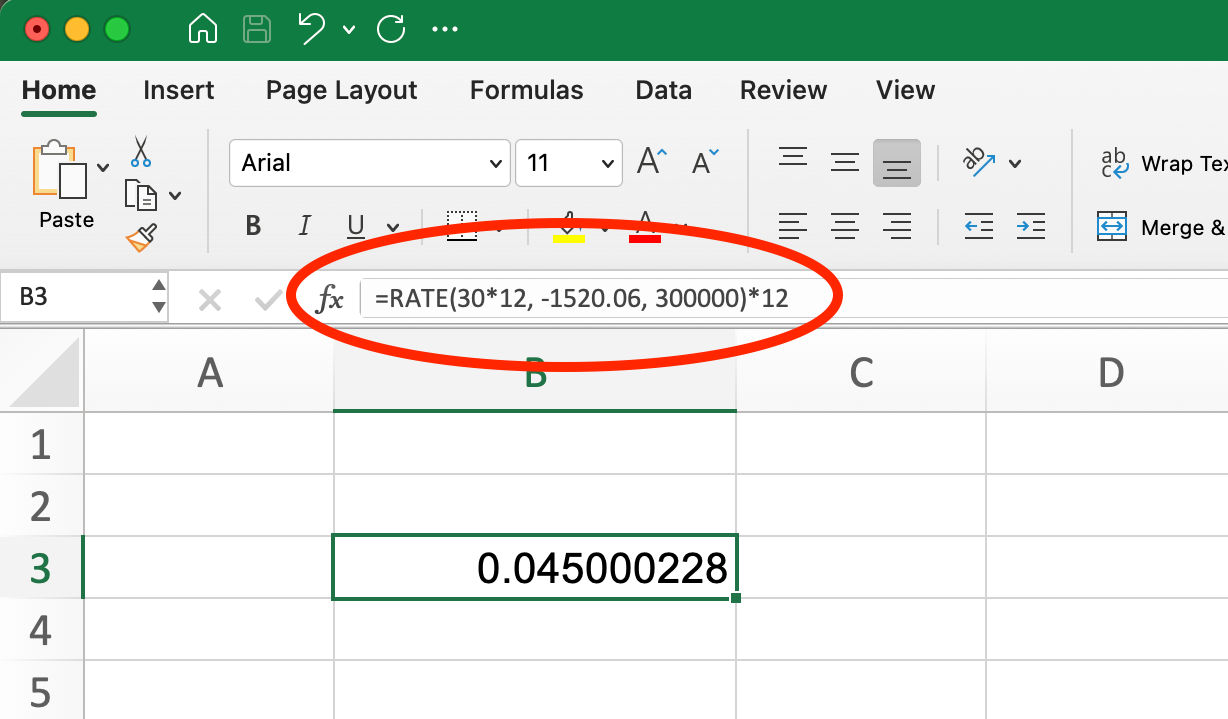
Rumus RATE untuk Pinjaman Hipotek. Gambar oleh Penulis.
=RATE(30*12, -1520.06, 300000)*12Ini menghasilkan 4,5%, mengonfirmasi bahwa cicilan bulanan $1.520,06 sesuai dengan suku bunga tahunan 4,5%. Kita mengalikan hasilnya dengan 12 untuk mengonversi suku bunga bulanan menjadi tahunan.
Fitur Goal Seek di Excel dapat membantu menjawab pertanyaan seperti:
Misalnya, jika kita ingin menjaga cicilan bulanan sebesar $2.000 untuk hipotek $400.000 dari contoh sebelumnya (suku bunga 6%, jangka waktu 20 tahun), kita dapat menggunakan Goal Seek untuk menentukan berapa besar uang muka yang perlu kita bayarkan. Untuk tutorial terperinci mengenai topik ini, lihat panduan kami tentang Cara Menggunakan Goal Seek di Excel.
Pendekatan terintegrasi ini memungkinkan perencanaan keuangan yang lebih canggih dan pengambilan keputusan di luar perhitungan pembayaran dasar. Dengan menggabungkan PMT() dengan fungsi terkait ini, Anda dapat membangun jadwal amortisasi pinjaman lengkap dan menganalisis berbagai skenario keuangan.
Menggunakan fungsi PMT() di Excel dengan benar memerlukan perhatian pada detail, terutama ketika menyesuaikan suku bunga dan periode. Berikut poin-poin terpenting yang perlu diingat:
Selalu sesuaikan suku bunga dan jumlah periode berdasarkan frekuensi pembayaran. Untuk pembayaran bulanan dengan suku bunga tahunan, bagi suku bunga dengan 12 dan kalikan tahun dengan 12.
Fungsi PMT() mengikuti konvensi arus kas tertentu: pembayaran yang Anda lakukan muncul sebagai angka negatif, sedangkan uang yang Anda terima muncul sebagai angka positif.
PMT() bekerja sebagai bagian dari keluarga fungsi keuangan (IPMT(), PPMT(), NPER(), RATE()) yang bersama-sama dapat menciptakan analisis pinjaman dan investasi yang komprehensif.
Kesalahan umum dapat dihindari dengan memeriksa ulang input Anda, memastikan Anda telah menyesuaikan frekuensi pembayaran dengan benar, dan menggunakan tanda yang sesuai untuk arus kas.
Fungsi PMT() tidak hanya untuk pinjaman—sama berharganya untuk perencanaan tabungan dan investasi saat Anda perlu menentukan jumlah kontribusi rutin.
Template Excel yang menggabungkan fungsi PMT() dapat menghemat waktu dan mengurangi kesalahan saat bekerja dengan perhitungan keuangan berulang. Coba buat template yang dapat digunakan kembali untuk perbandingan pinjaman atau rencana tabungan guna memperlancar analisis keuangan Anda.
Menerapkan fungsi PMT() di Excel memberikan dasar yang kuat untuk membuat keputusan keuangan yang terinformasi. Baik Anda menghitung cicilan hipotek, merencanakan kontribusi tabungan, atau mengevaluasi peluang investasi, fungsi serbaguna ini membantu Anda memahami implikasi keuangan dari berbagai skenario.
Dengan menggunakan fungsi PMT() bersama fungsi terkait seperti IPMT(), PPMT(), NPER(), dan RATE(), Anda dapat membuat model keuangan komprehensif yang menjawab pertanyaan kompleks tentang pinjaman dan investasi. Menambahkan Goal Seek dan analisis skenario semakin meningkatkan kemampuan Anda untuk mengeksplorasi berbagai kemungkinan keuangan.
Jika Anda ingin memperdalam keterampilan Excel, kami menawarkan sumber daya yang sangat baik untuk melanjutkan perjalanan belajar Anda:
Dengan keterampilan dan sumber daya ini, Anda akan siap menerapkan fungsi PMT() dan alat Excel terkait pada proses pengambilan keputusan keuangan Anda, membuat jadwal amortisasi pinjaman, dan membangun model investasi yang canggih.
Belajar Excel bersama DataCamp
Kursus
Kursus
Program
blogs
David Woods
13 mnt
blogs
Hugo Bowne-Anderson
13 mnt
blogs
Dario Radečić
15 mnt
blogs
Javier Canales Luna
14 mnt



