
Last chance! 50% off DataCamp Premium
Sale ends in
Excel'deki PMT() fonksiyonu, sabit ödemeler ve sabit bir faiz oranı ile bir kredi veya yatırımın kapatılması için gereken periyodik ödemeyi hesaplar. Çeşitli finansal hesaplamalarda kullanılabilse de, PMT() en yaygın olarak kredi ödemelerini, özellikle de mortgage ödemelerini belirlemek için kullanılır. Ayrıca, her dönem bir kredi için ne kadar ödeyeceğinizi veya bir birikim hedefine ulaşmak için ne kadar katkı yapmanız gerektiğini belirlemek amacıyla finansal modelleme ve bütçelemede de kullanılır.
Kredi ödemeleri ve faiz oranlarını hesaplamak gibi işlemler yapıyorsanız, nakit akışı analizi ve sermaye bütçelemesi hakkında bilgi edinmek de ilginizi çekebilir; bu durumda Excel ile Finansal Modelleme kursumuz size hitap edecektir. Gelir tablolarını nasıl ayrıştıracağınızı ve paranın zaman değerini öğrenmek istiyorsanız da bu kursu öneririm.
Excel'deki PMT() fonksiyonu, sabit ödemeler ve sabit faiz oranı olan krediler veya yatırımlar için düzenli ödeme tutarlarını hesaplar. Tipik bir 30 yıllık 300.000 $ tutarındaki mortgage için yıllık %4,5 faiz oranıyla aylık ödeme yaklaşık 1.520,06 $ olur. Formül şöyle olur:
=PMT(4.5%/12, 30*12, 300000)PMT() fonksiyonunun söz dizimi şöyledir:
=PMT(rate, nper, pv, [fv], [type])Her bir parametreyi açıklayalım:
rate: Dönem başına faiz oranı. Kredinizin yıllık faiz oranı %6 ise ancak ödemeler aylık yapılıyorsa, ayda %0,5 için 6%/12 kullanırsınız.
nper: Toplam ödeme dönem sayısı. Aylık ödemeli 5 yıllık bir kredi için 5*12 yani 60 dönem kullanırsınız.
pv: Bugünkü değer (kredi tutarı veya anapara). Bu, borç alınan veya yatırılan başlangıç tutarıdır.
fv (isteğe bağlı): Son ödemenin ardından elde edilecek gelecekteki değer. Belirtilmezse varsayılan 0 olur, bu da kredinin tamamen ödendiği anlamına gelir.
type (isteğe bağlı): Ödeme zamanlaması. Dönem sonunda ödeme için 0 (varsayılan) veya dönem başında ödeme için 1 kullanın.
Excel'deki nakit akışı kuralını anlamak önemlidir: Ödemeler (para çıkışı) negatif sayılarla, girişler (para girişi) ise pozitif sayılarla ifade edilir. Bu nedenle PMT() sonuçları genellikle negatif görünür—yaptığınız ödemeleri temsil ederler.
PMT() fonksiyonunu kullanırken, kredinin bileşikleşme sıklığına göre faiz oranını ve dönem sayısını ayarlamanız gerekir. Birçok kredide yıllık faiz oranı belirtilir, ancak ödemeler genellikle daha sık yapılır.
Farklı ödeme sıklıklarına göre yıllık oran ve dönem sayısı şöyle ayarlanır:
Örneğin, %6 yıllık faiz oranına sahip ve aylık ödemeli 5 yıllık bir krediniz varsa şu şekilde kullanırsınız:
Aşağıdaki tablo, %6 yıllık faizli 5 yıllık bir kredi için ayarlamaları özetler:
|
Ödeme Sıklığı |
Oran Ayarı |
Dönem Ayarı |
Ayarlanmış Oran |
Ayarlanmış Dönemler |
|
Aylık |
Yıllık ÷ 12 |
Yıl × 12 |
%0,5 |
60 |
|
Üç Aylık |
Yıllık ÷ 4 |
Yıl × 4 |
%1,5 |
20 |
|
Altı Aylık |
Yıllık ÷ 2 |
Yıl × 2 |
%3 |
10 |
|
Yıllık |
Değişiklik yok |
Değişiklik yok |
%6 |
5 |
Bu ayarlamaları yapmak, ödeme hesaplamalarınızın kredi veya yatırımınızın bileşikleşme sıklığını doğru şekilde yansıtmasını sağlar.
Muhtemelen en yaygın iki kullanıma bakalım.
Bir mortgage kredisi için aylık ödemeleri hesaplamaya yönelik gerçek bir örnek üzerinden gidelim:
Önce oranı ve dönemleri ayarlamamız gerekir:
Formül şöyle olur:
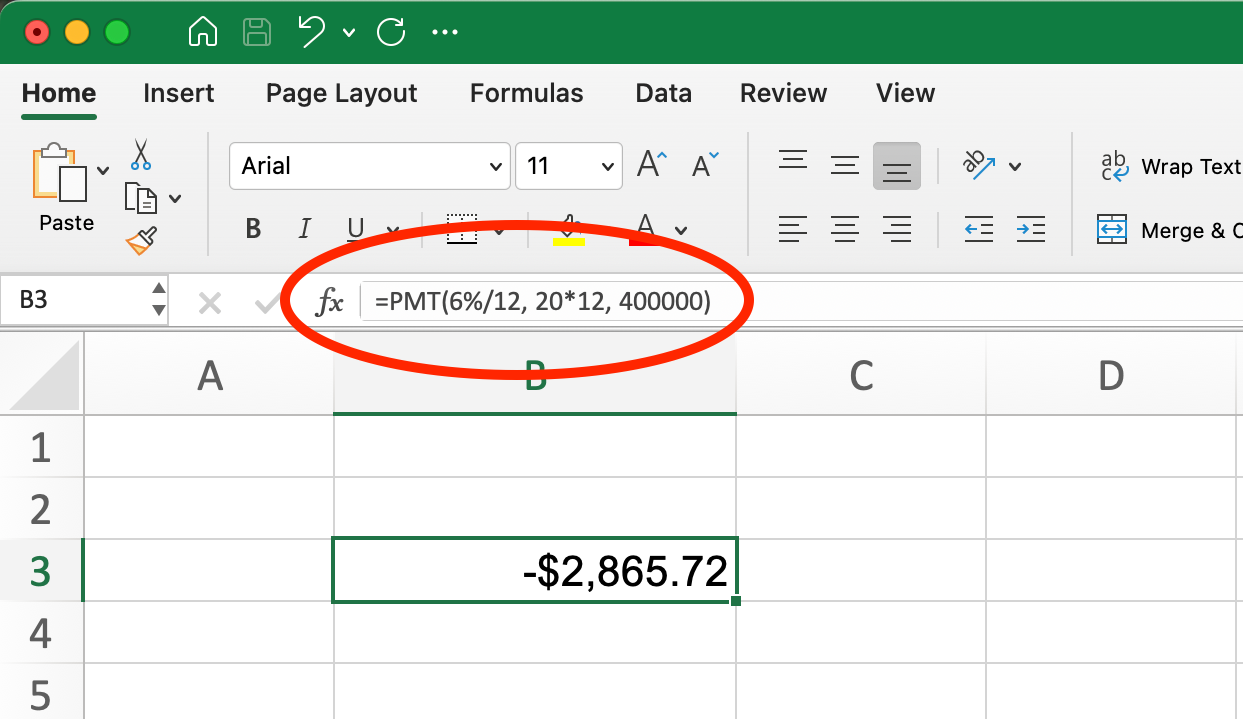
Mortgage Kredisi için PMT() Fonksiyonu. Görsel: Yazar.
=PMT(6%/12, 20*12, 400000)Bu, -2.865,72 $ sonucunu verir. Eksi işareti bunun bir ödeme (nakit çıkışı) olduğunu gösterir. Yani aylık mortgage ödemeniz 2.865,72 $ olur.
PMT() fonksiyonu, gelecekteki bir finansal hedefe ulaşmak için düzenli olarak ne kadar biriktirmeniz gerektiğini hesaplamaya da yardımcı olur.
Örneğin, 18 yılda %6 yıllık getiriyle 50.000 $ biriktirmek istiyorsunuz. Aylık ne kadar katkı yapmalısınız?
Bu durumda:
Formül şöyle olur:
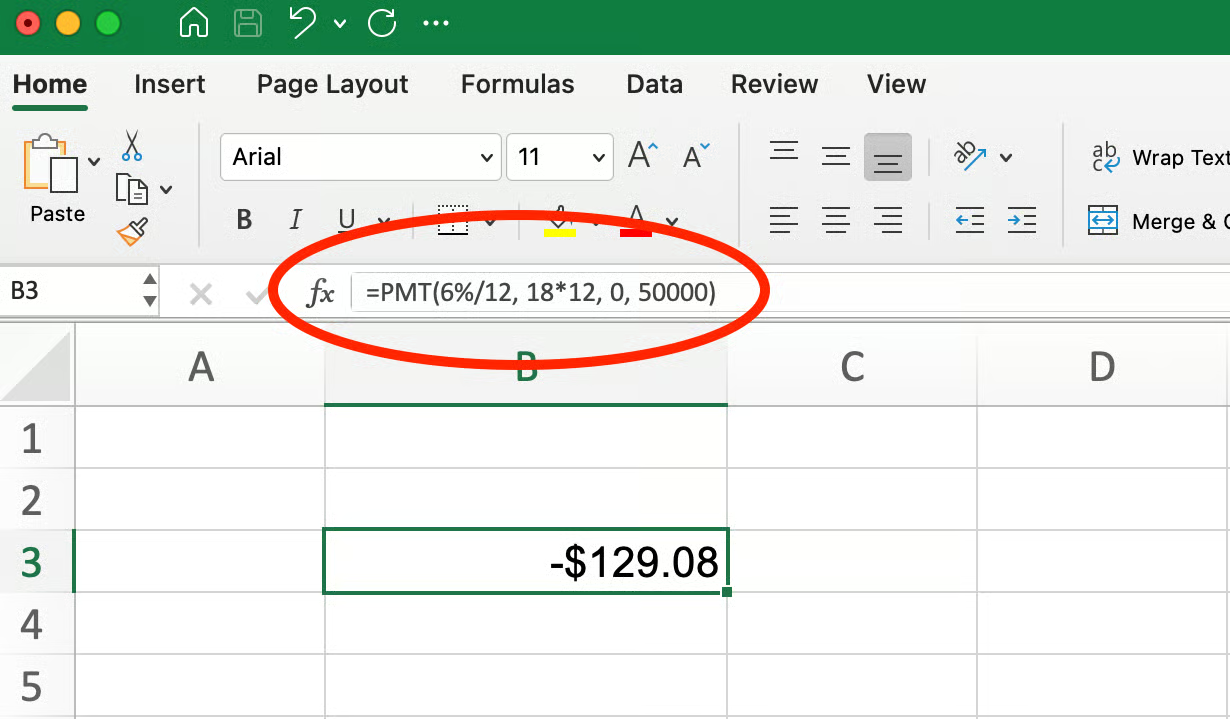
Birikimler ve Yatırımlar için PMT() Fonksiyonu. Görsel: Yazar.
=PMT(6%/12, 18*12, 0, 50000)Bu, yaklaşık 129,08 $ döndürür; yani yıllık %6 getiri varsayımıyla 18 yılda 50.000 $ hedefine ulaşmak için aylık yaklaşık 130 $ yatırmanız gerekir.
Bu durumda, gelecekte alacağınız parayı temsil ettiği için gelecekteki değer (50000) için pozitif bir değer kullanıyoruz. Bir hedefe ulaşmak için ne kadar biriktirmeniz gerektiğini hesaplarken, PMT() sonucu negatif olur (katkı yapmanız/ödemeniz gereken tutarı gösterir) ve gelecekteki değer pozitif olur (sonunda elinizde olacak parayı gösterir).
PMT() fonksiyonuyla çalışırken hata mesajları veya beklenmeyen sonuçlarla karşılaşabilirsiniz. İşte bazı yaygın sorunlar ve çözümleri:
PMT() fonksiyonu çeşitli nedenlerle bu hataları verebilir:
#NUM! genellikle Excel, verilen girdilerle geçerli bir sonuç hesaplayamadığında görünür. Bu, faiz oranınızın aşırı yüksek olması veya vadenizin olağandışı derecede uzun olması durumunda olabilir.
#VALUE! genellikle sayı beklenen bir yerde metin gibi bir girdi sorunu olduğunu gösterir.
Aylık/üç aylık ödemeler için rate ve nper ayarını unutmak
En sık yapılan hatalardan biri, yıllık faiz oranını doğrudan kullanmak ve yıl içindeki ödeme sayısına bölmemektir. Örneğin, aylık ödemeler için 5%/12 yerine %5 kullanmak.
Incorrect: =PMT(5%, 30*12, 250000)
Correct: =PMT(5%/12, 30*12, 250000)
Sayısal olmayan değerler girmek
Tüm parametrelerin sayısal değerler veya sayısal değerlere atıfta bulunan hücre başvuruları içerdiğinden emin olun. Yanlışlıkla metin veya boş hücreler dahil etmek hatalara yol açar.
Yanlış işaretleri kullanmak (pozitif yerine negatif)
Finansal fonksiyonlarda, ödediğiniz para negatif, aldığınız para pozitif olmalıdır. Kredi tutarı (pv) negatif girilirse ödemeniz pozitif görünür (ve tersi). Krediler için:
If PV is positive: PMT will be negative (you're paying out)
If PV is negative: PMT will be positive (appears as money coming in)
Dönem sayılarını karıştırmak
Şununla uyumlu olduğundan emin olun: nper (dönem sayısı) oran döneminizle eşleşmelidir. Oranı aylık bir değere çevirdiyseniz, dönemleriniz de ay cinsinden olmalıdır.
Bu yaygın hataları yakalamak, PMT() fonksiyonunu finansal hesaplamalarda kullanırken doğru sonuçlar almanıza yardımcı olur.
PMT() fonksiyonu, Excel'deki diğer finansal fonksiyonlarla birlikte kapsamlı kredi analizleri ve finansal modeller oluşturmak için iyi çalışır. İşte PMT()'nin diğer finansal fonksiyonlarla entegrasyonu:
IPMT() fonksiyonu, belirli bir dönem için bir kredi ödemenin faiz kısmını hesaplar. PMT() ile birlikte kullanıldığında, her ödemenin ne kadarının faize gittiğini görebilirsiniz.
=IPMT(rate, per, nper, pv, [fv], [type])Önceki 300.000 $'lık mortgage örneğimize dönersek, 12. ödemenin faiz kısmını bulabiliriz (30 yıl vade, yıllık %4,5 faiz):
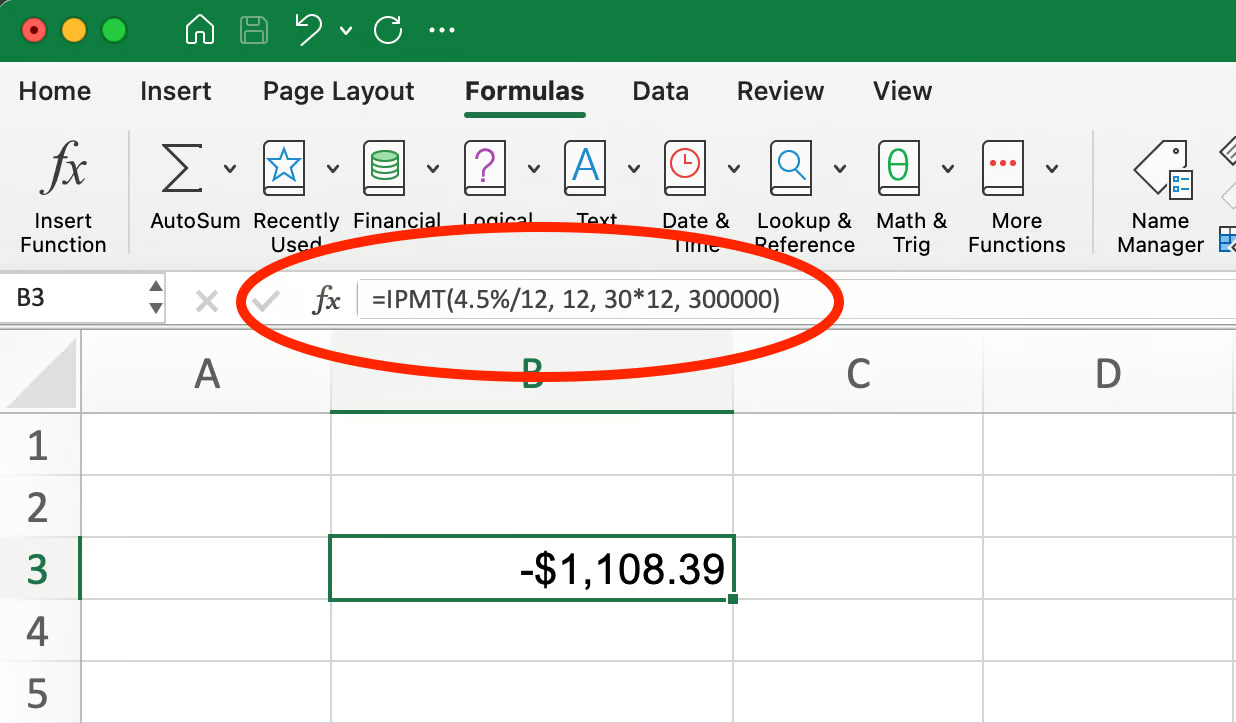
Mortgage Kredisi için IPMT() Fonksiyonu. Görsel: Yazar.
=IPMT(4.5%/12, 12, 30*12, 300000)Bu, -1.108,39 $ verir; yani bu ödemenin 1.108,39 $'ı faize gider.
PPMT() fonksiyonu, belirli bir dönem için bir kredi ödemenin anapara kısmını hesaplar. Bu, ödemenizin ne kadarının gerçek kredi bakiyesini azalttığını gösterir.
=PPMT(rate, per, nper, pv, [fv], [type]) Aynı mortgage örneğini kullanarak, 12. ödemenin anapara kısmını bulmak için:
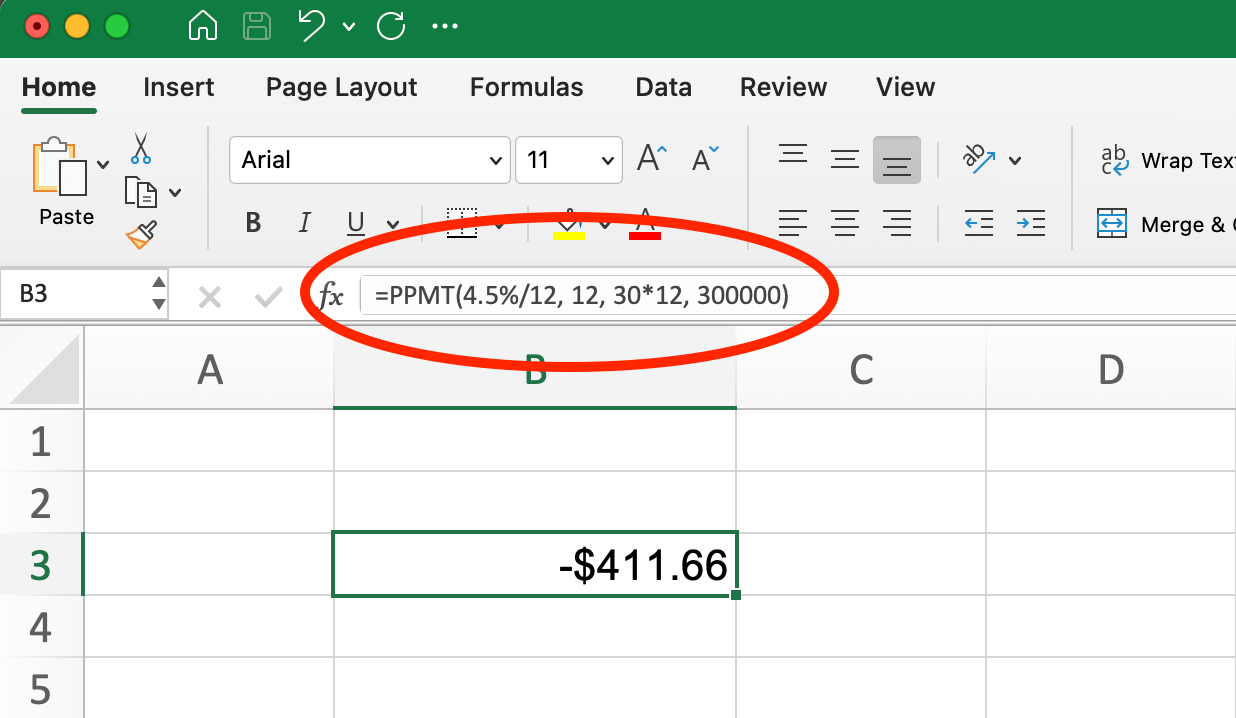
Mortgage Kredisi için PPMT Formülü. Görsel: Yazar.
=PPMT(4.5%/12, 12, 30*12, 300000)Bu, -411,66 $ döndürür; yani 411,66 $ kredi bakiyesini azaltmaya gider.
Faiz ve anapara kısımlarının toplamının (-1.108,39 $ - 411,66 $ = -1.520,05 $) yaklaşık olarak toplam aylık ödeme tutarımıza eşit olduğuna dikkat edin. Bu ilişki her zaman geçerlidir: Her bir dönem için PMT = IPMT + PPMT.
Aylık ne kadar ödeyebileceğinizi biliyorsanız, NPER() krediyi ne kadar sürede ödeyeceğinizi belirlemeye yardımcı olur:
=NPER(rate, pmt, pv, [fv], [type])Örneğin, %4,5 yıllık faizle 300.000 $ kredi için aylık 2.000 $ ödeyebiliyorsanız:
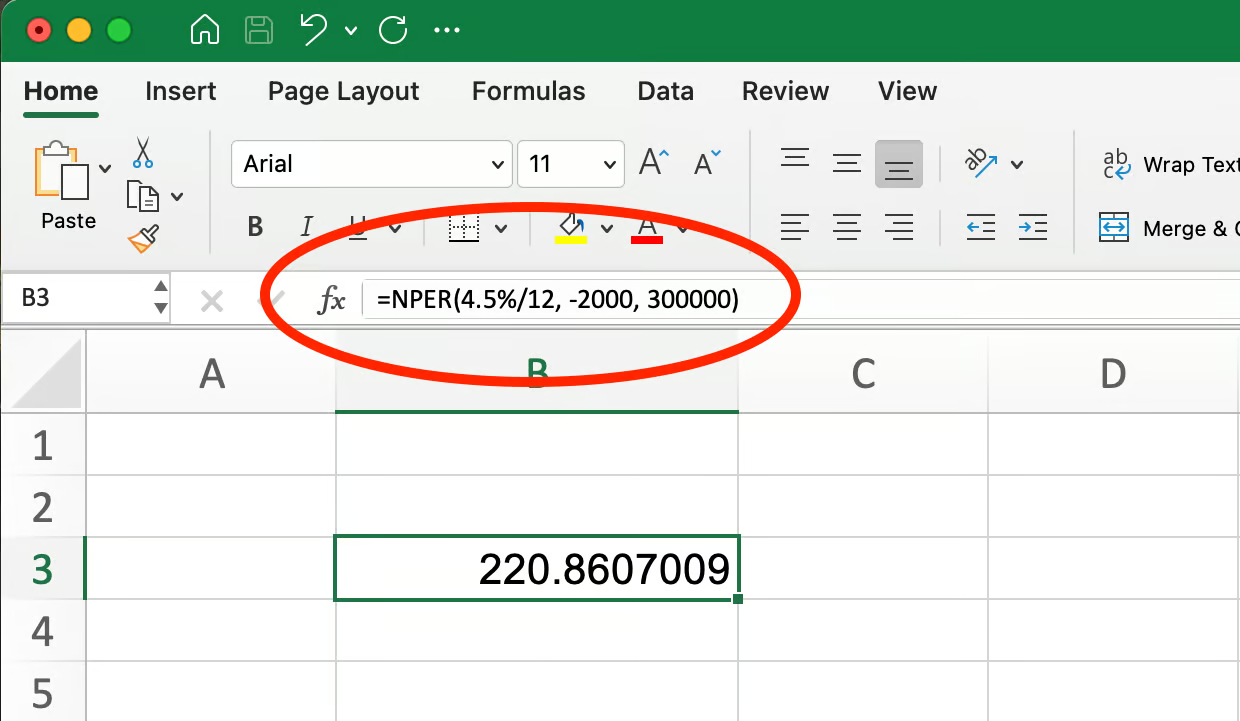
Mortgage Kredisi için NPER Formülü. Görsel: Yazar.
=NPER(4.5%/12, -2000, 300000)Bu, 220,86 sonucunu verir; yani krediyi ödemek yaklaşık 221 ay (yaklaşık 18,4 yıl) sürer. Bu, asgari ödemenin üzerinde ödediğiniz için standart 30 yıllık vadeden önemli ölçüde kısadır.
Kredi tutarını, ödeme tutarını ve vadesini biliyorsanız, RATE() faiz oranını bulabilir:
=RATE(nper, pmt, pv, [fv], [type], [guess]) 30 yıl boyunca aylık 1.520,06 $ ödemeli 300.000 $ kredi için:
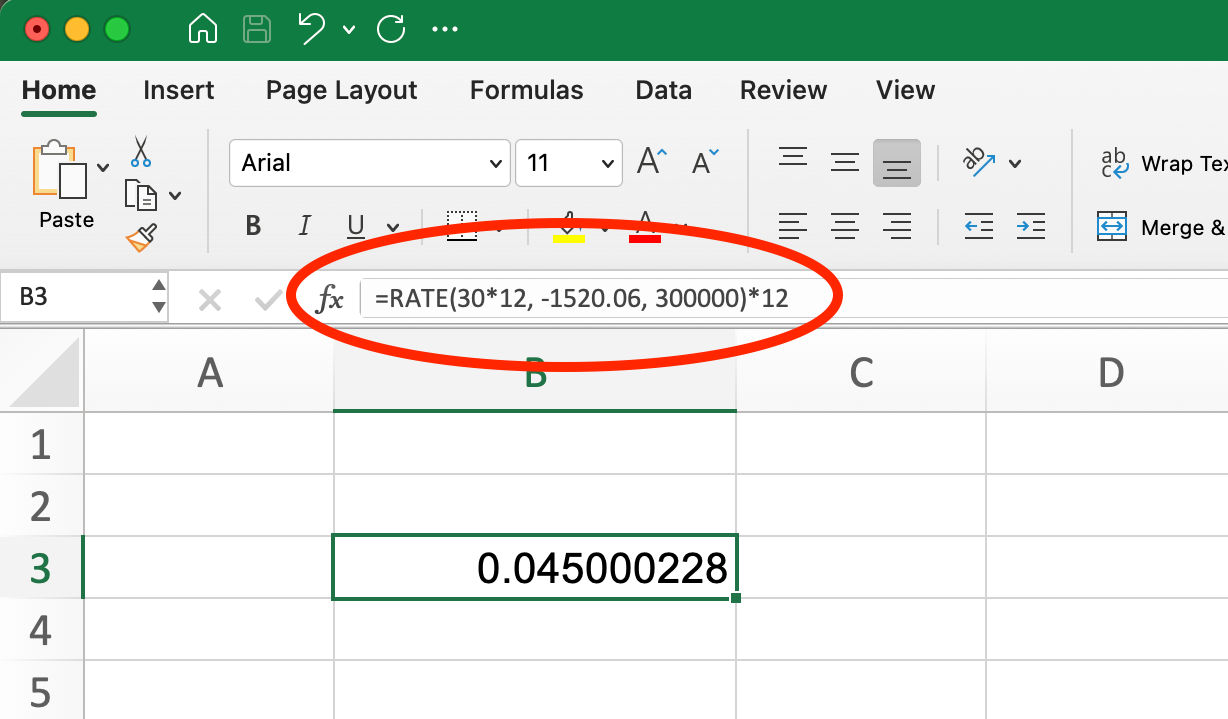
Mortgage Kredisi için RATE Formülü. Görsel: Yazar.
=RATE(30*12, -1520.06, 300000)*12Bu, %4,5 döndürür ve aylık 1.520,06 $ ödemenin yıllık %4,5 faiz oranına karşılık geldiğini doğrular. Aylık oranı yıllık orana çevirmek için sonucu 12 ile çarparız.
Excel'in Hedef Ara (Goal Seek) özelliği şu tür soruları yanıtlamaya yardımcı olabilir:
Örneğin, önceki örneğimizdeki 400.000 $'lık mortgage için (yıllık %6 faiz, 20 yıl vade) aylık ödemeleri 2.000 $'da tutmak istiyorsak, ne kadar peşinat gerektiğini belirlemek için Hedef Ara'yı kullanabiliriz. Bu konuda ayrıntılı bir eğitim için Excel'de Hedef Ara Nasıl Kullanılır rehberimize göz atın.
Bu entegre yaklaşımlar, temel ödeme hesaplamalarının ötesinde daha gelişmiş finansal planlama ve karar alma imkânı sağlar. PMT()'yi bu ilgili fonksiyonlarla birleştirerek, eksiksiz kredi amortisman çizelgeleri oluşturabilir ve çeşitli finansal senaryoları analiz edebilirsiniz.
Excel'de PMT() fonksiyonunu doğru kullanmak, özellikle oran ve dönem ayarlamalarına dikkat gerektirir. Aklınızda tutmanız gereken en önemli noktalar şunlardır:
Ödeme sıklığına göre faiz oranınızı ve dönem sayınızı her zaman ayarlayın. Yıllık orana sahip aylık ödemelerde, oranı 12'ye bölün ve yılı 12 ile çarpın.
PMT() fonksiyonu belirli bir nakit akışı kuralını izler: yaptığınız ödemeler negatif, aldığınız paralar pozitif görünür.
PMT(), birlikte kapsamlı kredi ve yatırım analizleri oluşturabilen bir finansal fonksiyon ailesinin (IPMT(), PPMT(), NPER(), RATE()) parçası olarak çalışır.
Girdilerinizi iki kez kontrol ederek, ödeme sıklığına göre doğru ayarladığınızdan emin olarak ve nakit akışları için doğru işaretleri kullanarak yaygın hatalardan kaçınabilirsiniz.
PMT() yalnızca krediler için değil—düzenli katkı tutarlarını belirlemeniz gerektiğinde birikim ve yatırım planlaması için de aynı derecede değerlidir.
PMT() fonksiyonunu içeren Excel şablonları, tekrarlanan finansal hesaplamalarla çalışırken zaman kazandırır ve hataları azaltır. Finansal analizlerinizi hızlandırmak için kredi karşılaştırmaları veya birikim planları için yeniden kullanılabilir bir şablon oluşturmayı deneyin.
Excel'de PMT() fonksiyonunu uygulamak, bilinçli finansal kararlar almak için sağlam bir temel sağlar. İster mortgage ödemelerini hesaplayın, ister birikim katkılarını planlayın, ister yatırım fırsatlarını değerlendirin; bu çok yönlü fonksiyon farklı senaryoların finansal etkilerini anlamanıza yardımcı olur.
PMT() fonksiyonunu IPMT(), PPMT(), NPER() ve RATE() gibi ilgili fonksiyonlarla birlikte kullanarak, krediler ve yatırımlarla ilgili karmaşık soruları yanıtlayan kapsamlı finansal modeller oluşturabilirsiniz. Hedef Ara ve senaryo analizini eklemek, farklı finansal olasılıkları keşfetme yeteneğinizi daha da artırır.
Excel becerilerinizi derinleştirmek isterseniz, öğrenme yolculuğunuza devam etmek için mükemmel kaynaklar sunuyoruz:
Bu beceri ve kaynaklarla, finansal karar alma süreçlerinize PMT() fonksiyonunu ve ilgili Excel araçlarını uygulamaya, kredi amortisman çizelgeleri oluşturmaya ve gelişmiş yatırım modelleri kurmaya hazır olacaksınız.
DataCamp ile Excel Öğrenin
Kurs
Kurs
Program
blog
Dario Radečić
15 dk.
blog
Abid Ali Awan
14 dk.
Eğitim
Kurtis Pykes
8 dk.
Eğitim
Adel Nehme





