
{count, plural, one {Corso} other {Corsi}}
Funzioni avanzate di Excel
{hours} ore
21.3K
La funzione PMT() in Excel calcola il pagamento periodico necessario per estinguere un prestito o un investimento con pagamenti costanti e tasso fisso. Sebbene sia versatile per vari calcoli finanziari, PMT() viene usata più spesso per determinare le rate dei prestiti, in particolare dei mutui. È utile anche nel financial modeling e nel budgeting per capire quanto pagherai ogni periodo per un prestito o quanto devi versare per raggiungere un obiettivo di risparmio.
Se stai facendo operazioni come il calcolo delle rate dei prestiti e dei tassi d'interesse, potresti essere interessato anche all'analisi dei flussi di cassa e al capital budgeting. In tal caso troverai interessante il nostro corso Financial Modeling in Excel. Lo consiglio anche se vuoi imparare a scomporre i conti economici e approfondire il valore temporale del denaro.
La funzione PMT() in Excel calcola l'importo dei pagamenti regolari per prestiti o investimenti con pagamenti costanti e tasso fisso. Per un tipico mutuo trentennale da $300.000 con tasso annuo del 4,5%, la rata mensile sarebbe circa $1.520,06. La formula sarebbe:
=PMT(4.5%/12, 30*12, 300000)La sintassi della funzione PMT() è:
=PMT(rate, nper, pv, [fv], [type])Vediamo ogni parametro:
rate: Tasso d'interesse per periodo. Se il tuo prestito ha un tasso annuo del 6% ma i pagamenti sono mensili, userai 6%/12, cioè 0,5% al mese.
nper: Numero totale di periodi di pagamento. Per un prestito di 5 anni con rate mensili, userai 5*12, cioè 60 periodi.
pv: Valore attuale (importo del prestito o capitale). È l'importo iniziale preso a prestito o investito.
fv (opzionale): Valore futuro dopo il pagamento finale. Se omesso, predefinito 0, cioè il prestito è estinto.
type (opzionale): Momento di scadenza della rata. Usa 0 per pagamenti a fine periodo (default) o 1 per pagamenti a inizio periodo.
È importante capire la convenzione dei flussi di cassa in Excel: i pagamenti (uscite) sono espressi con numeri negativi, mentre gli incassi (entrate) con numeri positivi. Per questo i risultati di PMT() appaiono tipicamente come valori negativi: rappresentano i pagamenti che effettui.
Quando usi la funzione PMT(), devi adeguare il tasso e il numero di periodi in base alla frequenza di capitalizzazione del prestito. Molti prestiti indicano tassi d'interesse annui, ma i pagamenti avvengono più spesso.
Ecco come adeguare il tasso annuo e il numero di periodi in base a diverse frequenze di pagamento:
Per esempio, se hai un prestito di 5 anni con tasso annuo del 6% e pagamenti mensili, userai:
Questa tabella riassume gli aggiustamenti per un prestito di 5 anni con tasso annuo del 6%:
|
Frequenza di pagamento |
Aggiustamento del tasso |
Aggiustamento dei periodi |
Tasso adeguato |
Periodi adeguati |
|
Mensile |
Annuale ÷ 12 |
Anni × 12 |
0,5% |
60 |
|
Trimestrale |
Annuale ÷ 4 |
Anni × 4 |
1,5% |
20 |
|
Semestrale |
Annuale ÷ 2 |
Anni × 2 |
3% |
10 |
|
Annuale |
Nessuna modifica |
Nessuna modifica |
6% |
5 |
Questi aggiustamenti assicurano che i calcoli delle rate riflettano correttamente la frequenza di capitalizzazione del tuo prestito o investimento.
Vediamo quelli che probabilmente sono i due usi più comuni.
Facciamo un esempio reale di calcolo della rata mensile per un mutuo:
Per prima cosa, adeguiamo tasso e periodi:
La formula sarà:
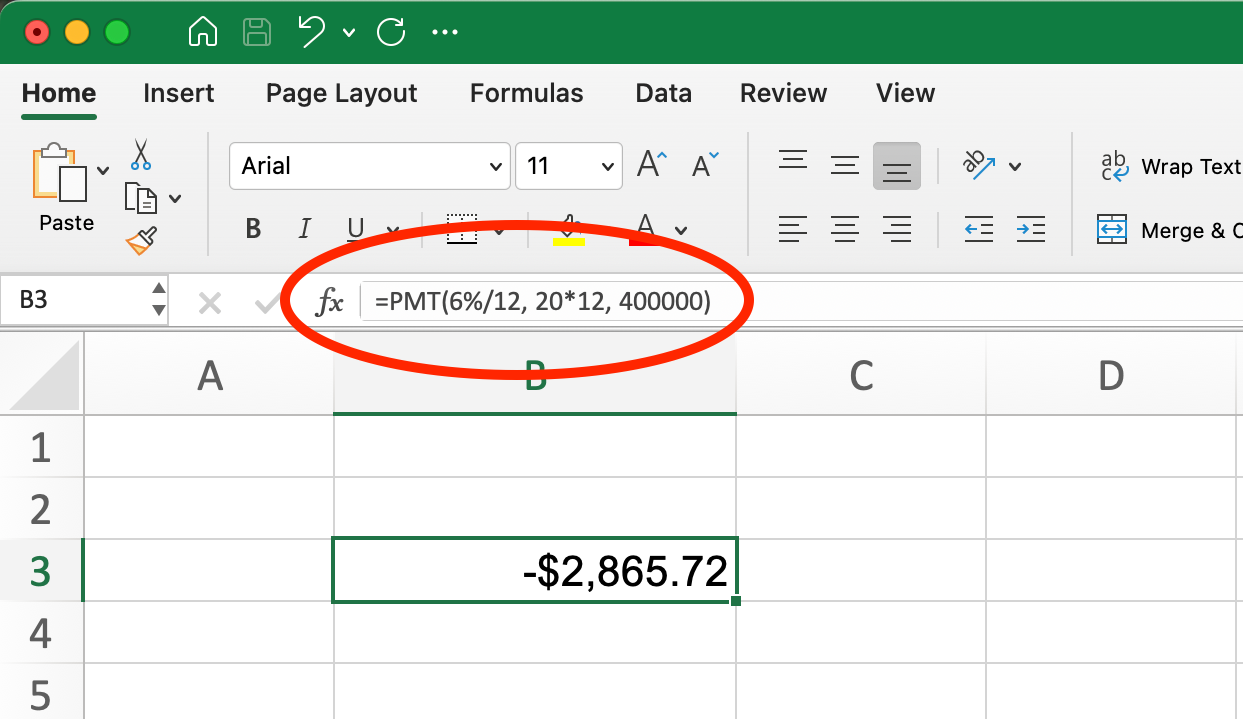
Funzione PMT() per il mutuo. Immagine dell'autore.
=PMT(6%/12, 20*12, 400000)Questo dà un risultato di -$2.865,72. Il segno negativo indica che si tratta di un pagamento (uscita di cassa). Quindi la tua rata mensile del mutuo sarebbe $2.865,72.
La funzione PMT() può anche aiutarti a calcolare quanto devi risparmiare regolarmente per raggiungere un obiettivo finanziario futuro.
Per esempio, supponi di voler accumulare $50.000 in 18 anni con un rendimento annuo del 6%. Quanto dovresti versare ogni mese?
In questo caso:
La formula sarà:
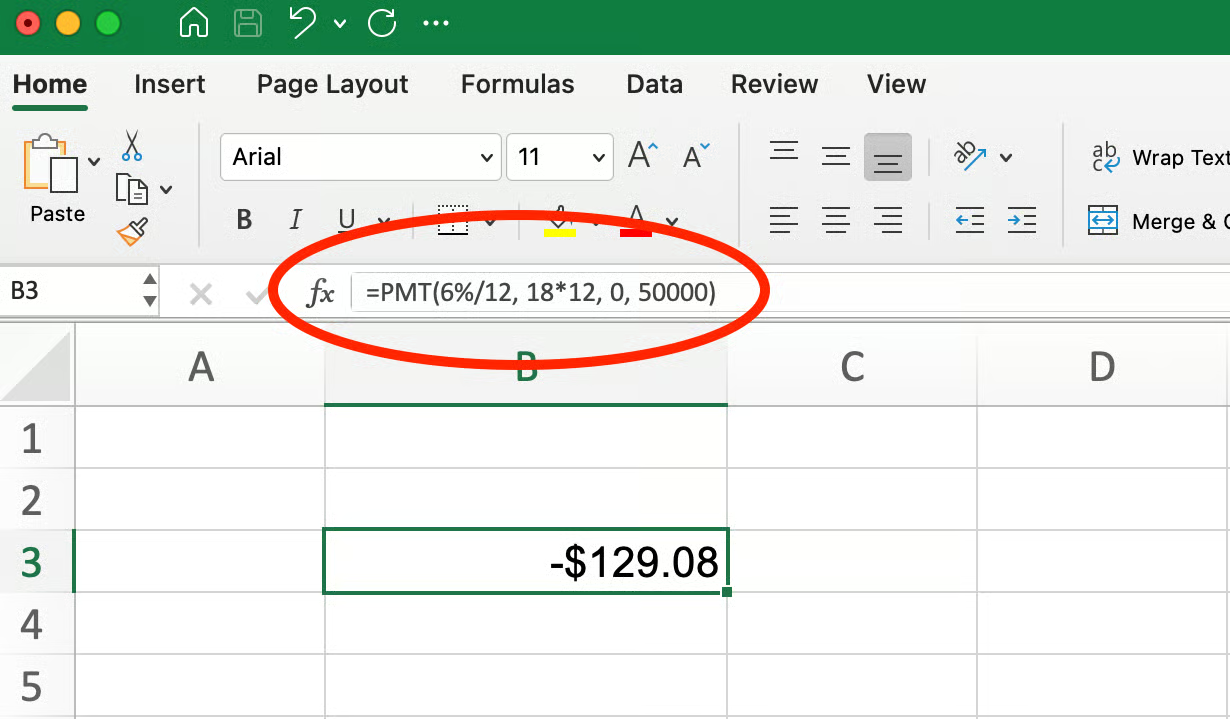
Funzione PMT() per risparmi e investimenti. Immagine dell'autore.
=PMT(6%/12, 18*12, 0, 50000)Questo restituisce circa $129,08, il che significa che dovresti depositare circa $130 al mese per raggiungere l'obiettivo di $50.000 in 18 anni, assumendo un rendimento annuo del 6%.
In questo caso, usiamo un valore positivo per il valore futuro (50000) perché rappresenta denaro che riceverai in futuro. Quando calcoli quanto devi risparmiare per raggiungere un obiettivo, il risultato di PMT() sarà negativo (indica che devi versare/pagare quell'importo), e il valore futuro sarà positivo (indica il denaro che avrai alla fine).
Usando la funzione PMT() potresti incontrare errori o risultati inattesi. Ecco alcuni problemi comuni e come risolverli:
La funzione PMT() può restituire questi errori per vari motivi:
#NUM! compare in genere quando Excel non riesce a calcolare un risultato valido con gli input forniti. Può succedere se il tasso d'interesse è estremamente alto o la durata è insolitamente lunga.
#VALUE! indica solitamente un problema con uno degli input, ad esempio testo dove è atteso un numero.
Dimenticare di adeguare rate e nper per pagamenti mensili/trimestrali
Uno degli errori più frequenti è usare direttamente il tasso annuo invece di dividerlo per il numero di pagamenti annui. Per esempio, usare 5% invece di 5%/12 per pagamenti mensili.
Incorrect: =PMT(5%, 30*12, 250000)
Correct: =PMT(5%/12, 30*12, 250000)
Inserire valori non numerici
Assicurati che tutti i parametri contengano valori numerici o riferimenti a celle con valori numerici. L'inserimento casuale di testo o celle vuote provocherà errori.
Usare segni errati (positivo invece di negativo)
Ricorda che nelle funzioni finanziarie il denaro che paghi deve essere negativo e il denaro che ricevi positivo. Se l'importo del prestito (pv) è inserito come negativo, il pagamento apparirà positivo (e viceversa). Per i prestiti:
If PV is positive: PMT will be negative (you're paying out)
If PV is negative: PMT will be positive (appears as money coming in)
Confondere il conteggio dei periodi
Assicurati che nper (numero di periodi) corrisponda al periodo del tasso. Se hai adeguato il tasso a una misura mensile, anche i periodi devono essere in mesi.
Evitare questi errori comuni ti aiuterà a ottenere risultati accurati quando usi la funzione PMT() per i calcoli finanziari.
La funzione PMT() lavora bene insieme ad altre funzioni finanziarie in Excel per creare analisi dei prestiti e modelli finanziari completi. Ecco come PMT() si integra con altre funzioni finanziarie:
La funzione IPMT() calcola la quota interessi di una rata del prestito per un periodo specifico. In combinazione con PMT(), puoi vedere quanta parte di ogni rata va agli interessi.
=IPMT(rate, per, nper, pv, [fv], [type])Tornando al nostro esempio del mutuo da $300.000 di prima, possiamo trovare la quota interessi della 12ª rata (mutuo a 30 anni al 4,5% annuo):
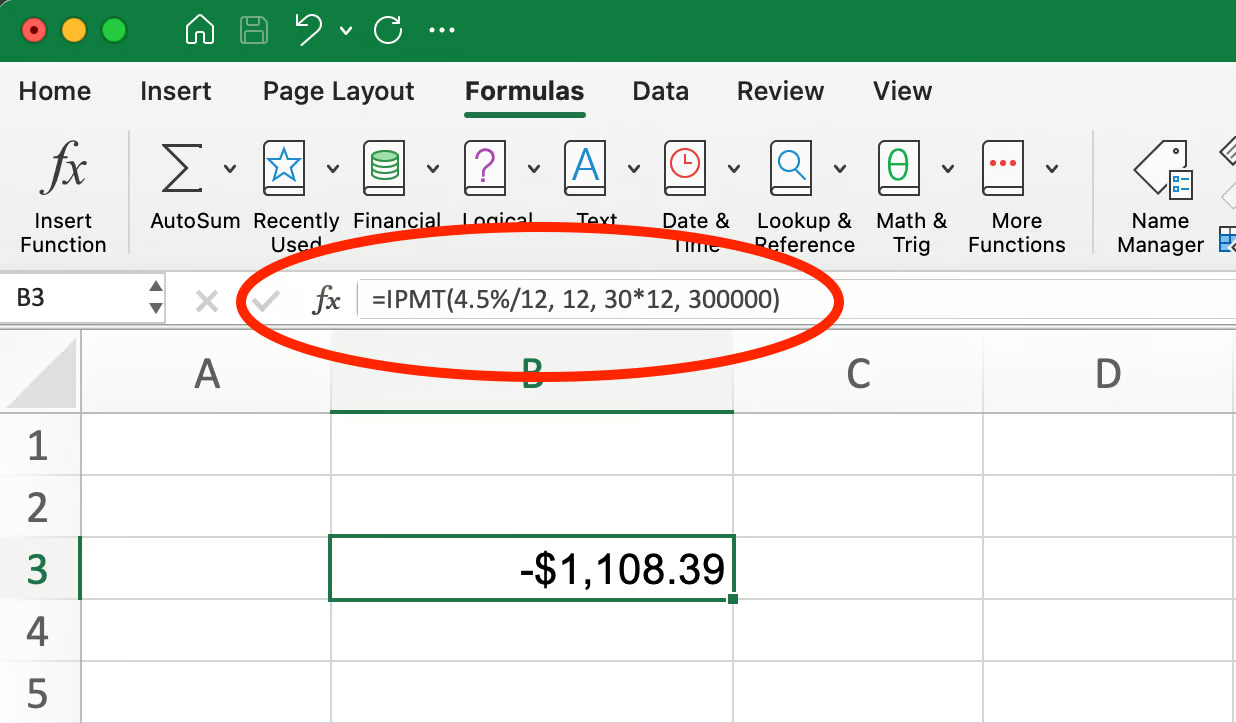
Funzione IPMT() per il mutuo. Immagine dell'autore.
=IPMT(4.5%/12, 12, 30*12, 300000)Questo dà -$1.108,39, cioè $1.108,39 di questa rata vanno agli interessi.
La funzione PPMT() calcola la quota capitale di una rata del prestito per un periodo specifico. Mostra quanta parte della rata riduce effettivamente il debito residuo.
=PPMT(rate, per, nper, pv, [fv], [type]) Usando lo stesso esempio del mutuo, per trovare la quota capitale della 12ª rata:
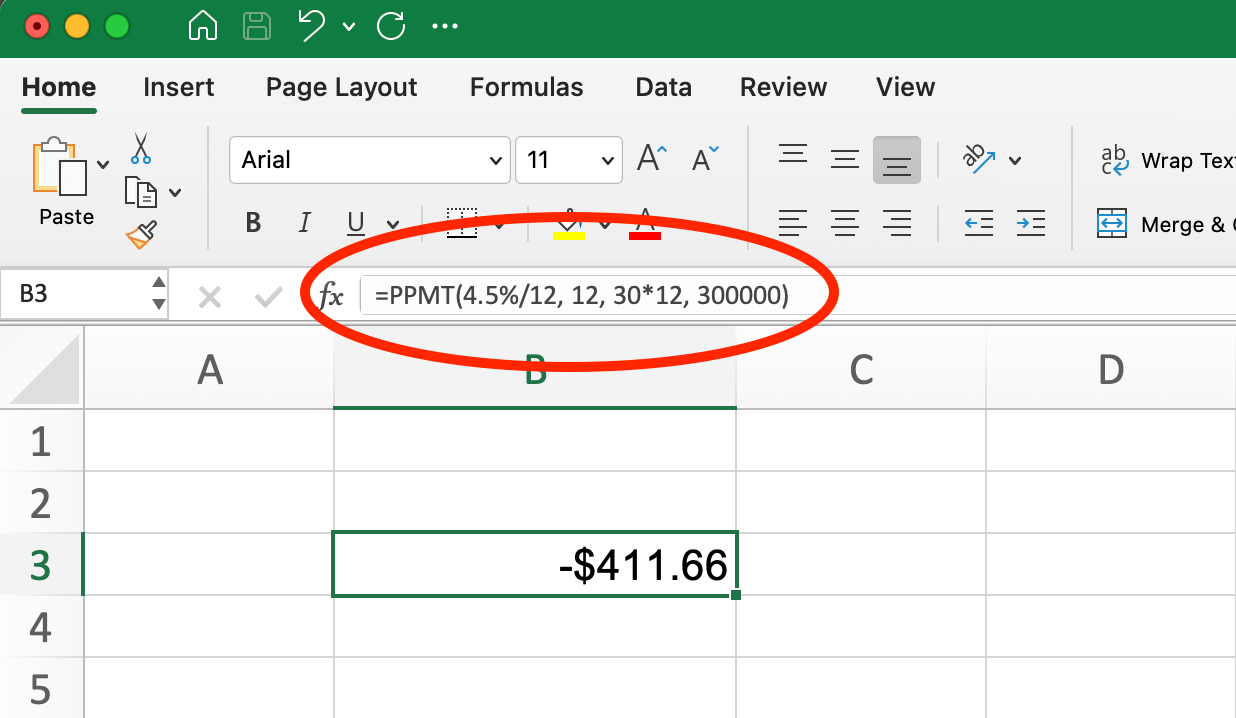
Formula PPMT per il mutuo. Immagine dell'autore.
=PPMT(4.5%/12, 12, 30*12, 300000)Questo restituisce -$411,66, mostrando che $411,66 vanno a ridurre il capitale.
Nota che la somma delle quote interessi e capitale (-$1.108,39 - $411,66 = -$1.520,05) è approssimativamente pari alla rata mensile totale. Questa relazione vale sempre: PMT = IPMT + PPMT per un dato periodo.
Se sai quanto puoi permetterti di pagare ogni mese, NPER() aiuta a determinare quanto tempo servirà per estinguere un prestito:
=NPER(rate, pmt, pv, [fv], [type])Per esempio, se puoi pagare $2.000 al mese su un prestito da $300.000 al 4,5% annuo:
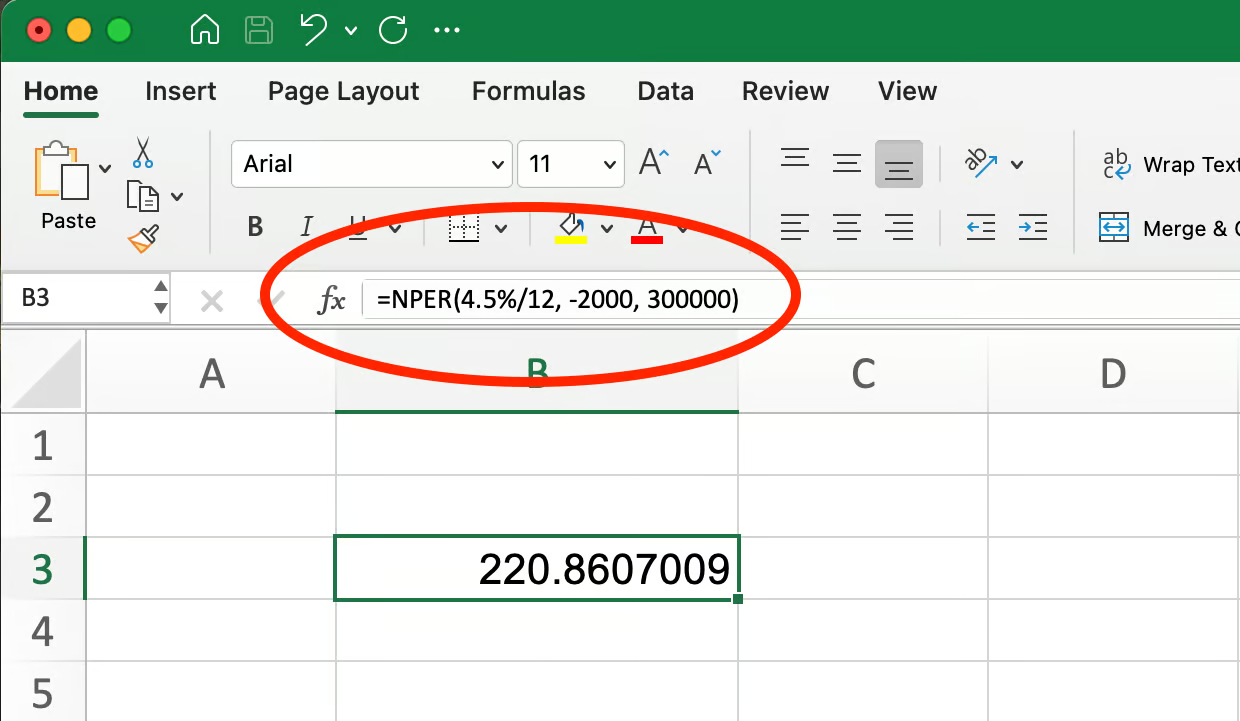
Formula NPER per il mutuo. Immagine dell'autore.
=NPER(4.5%/12, -2000, 300000)Questo restituisce 220,86, cioè servirebbero circa 221 mesi (circa 18,4 anni) per estinguere il prestito. È sensibilmente più veloce dei 30 anni standard perché paghi più del minimo.
Quando conosci importo del prestito, importo della rata e durata, RATE() può trovare il tasso d'interesse:
=RATE(nper, pmt, pv, [fv], [type], [guess]) Per un prestito da $300.000 con rate mensili di $1.520,06 per 30 anni:
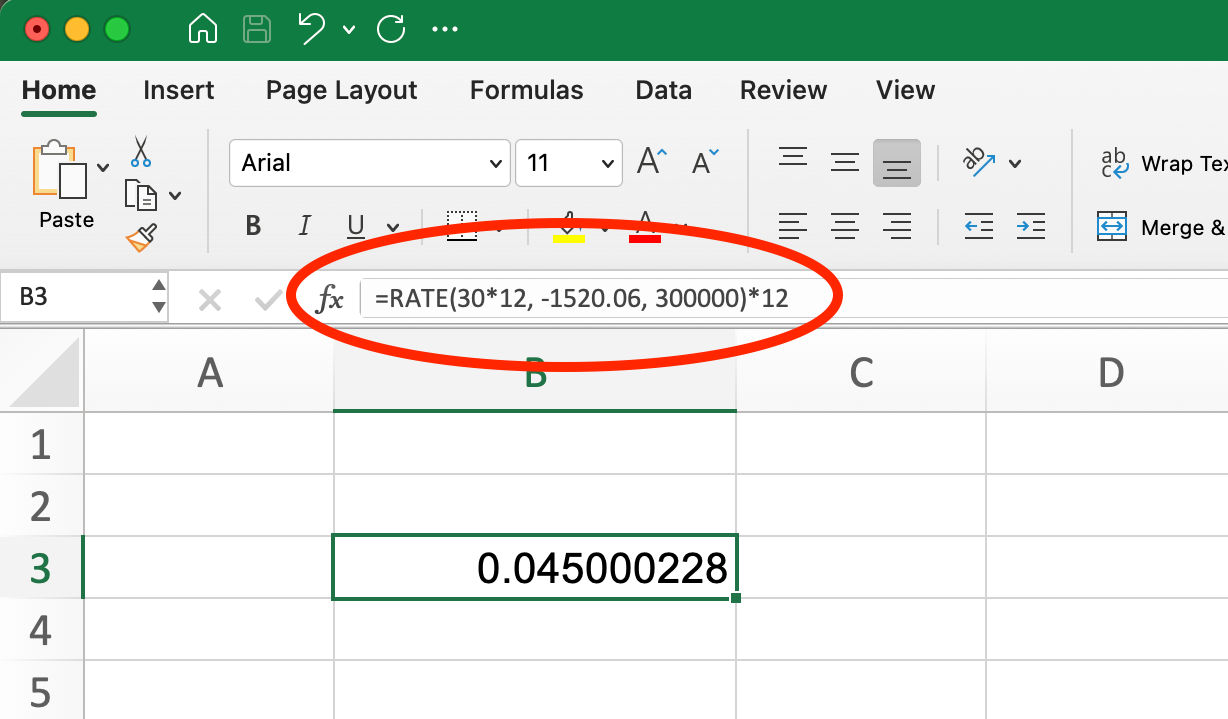
Formula RATE per il mutuo. Immagine dell'autore.
=RATE(30*12, -1520.06, 300000)*12Questo restituisce 4,5%, confermando che la rata mensile di $1.520,06 corrisponde a un tasso annuo del 4,5%. Moltiplichiamo il risultato per 12 per convertire il tasso mensile in annuo.
La funzionalità Ricerca obiettivo (Goal Seek) di Excel può aiutarti a rispondere a domande come:
Per esempio, se vogliamo mantenere le rate mensili a $2.000 per il mutuo da $400.000 del nostro esempio precedente (tasso 6%, durata 20 anni), possiamo usare Ricerca obiettivo per determinare quanto acconto dovremmo versare. Per un tutorial dettagliato sull'argomento, dai un'occhiata alla nostra guida su Come usare Goal Seek in Excel.
Questi approcci integrati consentono una pianificazione finanziaria più sofisticata e decisioni più informate oltre i semplici calcoli delle rate. Combinando PMT() con queste funzioni correlate, puoi creare piani di ammortamento completi e analizzare diversi scenari finanziari.
Usare correttamente la funzione PMT() in Excel richiede attenzione ai dettagli, soprattutto quando si adeguano tassi e periodi. Ecco i punti più importanti da ricordare:
Adegua sempre tasso d'interesse e numero di periodi in base alla frequenza dei pagamenti. Per pagamenti mensili su un tasso annuo, dividi il tasso per 12 e moltiplica gli anni per 12.
La funzione PMT() segue una specifica convenzione dei flussi di cassa: i pagamenti che effettui appaiono come numeri negativi, mentre il denaro che ricevi come positivi.
PMT() fa parte di una famiglia di funzioni finanziarie (IPMT(), PPMT(), NPER(), RATE()) che insieme consentono analisi complete di prestiti e investimenti.
Puoi evitare errori comuni ricontrollando gli input, assicurandoti di aver adeguato correttamente la frequenza dei pagamenti e usando i segni giusti per i flussi di cassa.
La funzione PMT() non è solo per i prestiti: è altrettanto preziosa per la pianificazione di risparmi e investimenti quando devi determinare importi di versamenti regolari.
I template Excel che incorporano la funzione PMT() possono farti risparmiare tempo e ridurre gli errori quando lavori con calcoli finanziari ricorrenti. Prova a creare un modello riutilizzabile per confronti tra prestiti o piani di risparmio per semplificare l'analisi finanziaria.
Applicare la funzione PMT() in Excel ti offre una base solida per prendere decisioni finanziarie informate. Che tu stia calcolando rate di mutuo, pianificando versamenti ai risparmi o valutando opportunità di investimento, questa funzione versatile ti aiuta a comprendere le implicazioni finanziarie dei diversi scenari.
Usando la funzione PMT() insieme a funzioni correlate come IPMT(), PPMT(), NPER() e RATE(), puoi creare modelli finanziari completi che rispondono a domande complesse su prestiti e investimenti. Aggiungere Goal Seek e l'analisi di scenario aumenta ulteriormente la capacità di esplorare diverse possibilità finanziarie.
Se vuoi approfondire le tue competenze in Excel, offriamo ottime risorse per continuare il tuo percorso di apprendimento:
Con queste competenze e risorse, sarai ben attrezzato per applicare la funzione PMT() e gli strumenti correlati di Excel ai tuoi processi decisionali finanziari, creando piani di ammortamento e costruendo modelli di investimento sofisticati.
Impara Excel con DataCamp
{count, plural, one {Corso} other {Corsi}}
{count, plural, one {Corso} other {Corsi}}
{count, plural, one {Programma} other {Programmi}}
{count, plural, one {blog} other {blogs}}
Abid Ali Awan
10 min
{count, plural, one {blog} other {blogs}}
Tim Lu
12 min
{count, plural, one {blog} other {blogs}}
Abid Ali Awan
15 min



