Kurs
Wprowadzenie do modelowania liniowego w Pythonie
4 godz.
27K
Istnieje klasa całek oznaczonych, które po prostu nie poddają się rachunkowi całkowego na kartce papieru. Nie dlatego, że robisz coś źle. Niektóre funkcje, jak e^(−x²) czy sin(x)/x, w ogóle nie mają pierwiastków w postaci elementarnych funkcji. Gdy tak się dzieje, potrzebujesz innego podejścia: oblicz wartość funkcji w kilku starannie dobranych punktach i połącz te wartości, aby oszacować pole pod wykresem. To właśnie kwadratura.
Ten artykuł wyjaśnia, czym jest kwadratura, jak działa ogólne ramy postępowania oraz najważniejsze metody — od intuicyjnej reguły punktu środkowego po zaskakująco skuteczne podejście Gaussa. Omówimy też metody złożone, źródła błędów, strategie adaptacyjne oraz to, jak dobrać właściwą metodę do konkretnego problemu.
Słowo „kwadratura” jest stare. Wywodzi się z klasycznego problemu geometrycznego polegającego na skonstruowaniu kwadratu o tym samym polu co dany kształt — innymi słowy: „znaleźć pole”. Dziś termin ten oznacza numeryczne przybliżanie całki oznaczonej.
Sednem jest zamiana: zamiast szukać dokładnej funkcji pierwotnej, próbkujesz funkcję f(x) w zbiorze punktów zwanych węzłami, mnożysz każdą wartość przez przypisaną wagę i sumujesz wyniki:
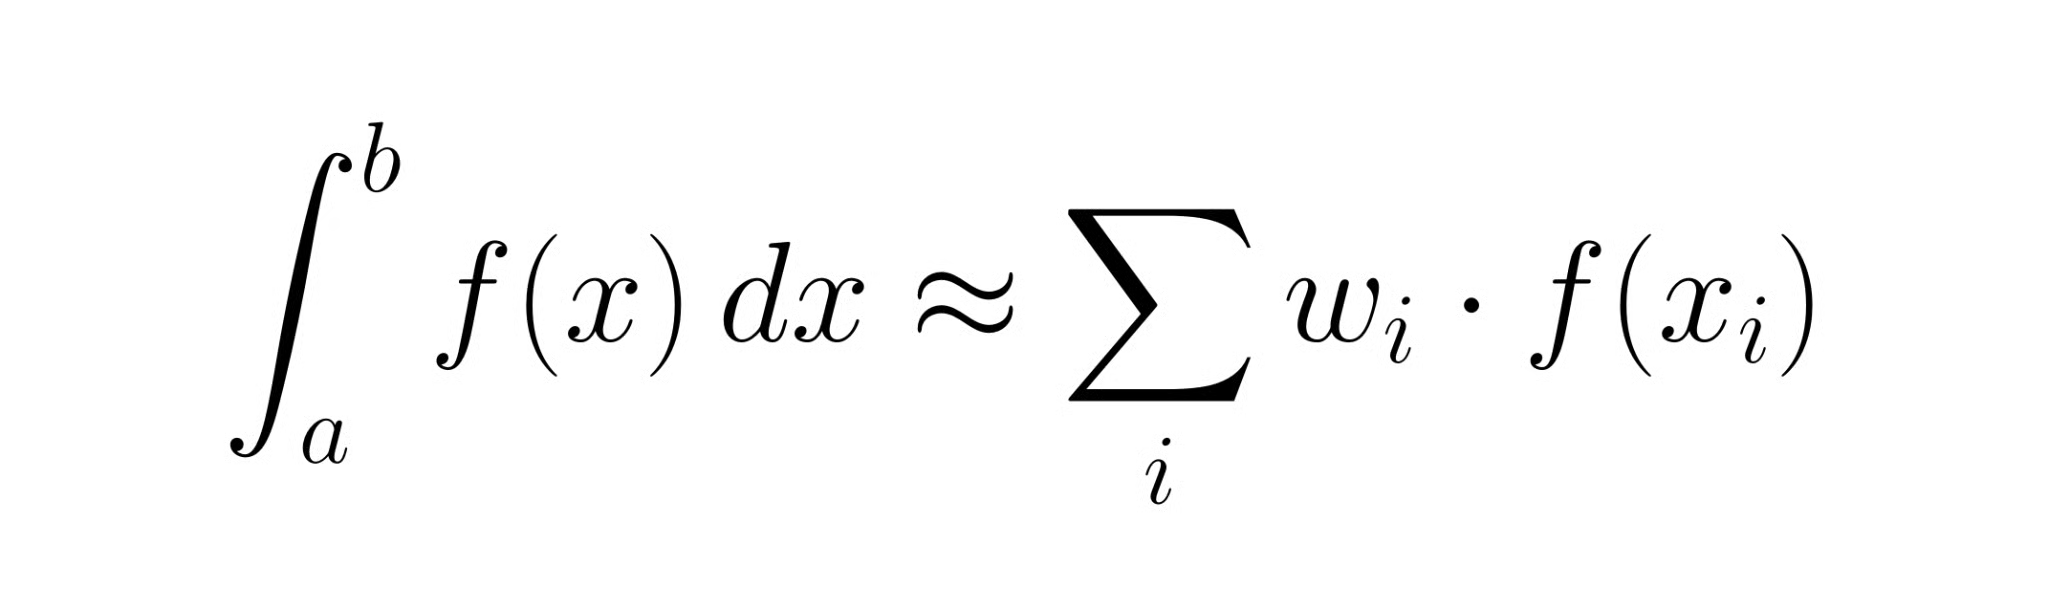
Pojęcia kwadratura i całkowanie numeryczne znaczą zasadniczo to samo. „Kwadratura” częściej pojawia się w kontekście matematycznym; „całkowanie numeryczne” to codzienny termin w obliczeniach naukowych.
Każda reguła kwadraturowa działa na przedziale [a, b]. W tym przedziale wybiera zbiór węzłów xᵢ i przypisuje każdemu wagę wᵢ. Przybliżenie to ważona suma z powyższego wzoru. Między metodami różni się to, gdzie trafiają węzły i jak wyznacza się wagi. Tyle. Metoda trapezów, reguła Simpsona i kwadratura Gaussa to wariacje na ten sam schemat.
Błąd aproksymacji to różnica między ważoną sumą a prawdziwą wartością całki. Każda metoda wprowadza pewien błąd, a to, jak szybko on maleje, gdy dodajesz więcej węzłów (lub zmniejszasz szerokości przedziałów), odróżnia metodę dobrą od znakomitej. Pamiętaj o tym ujęciu: wybór metody kwadratury to w istocie decyzja, jak wydać „budżet” wywołań funkcji.
Poniższe metody uporządkowano od najbardziej intuicyjnych do najbardziej zaawansowanych.
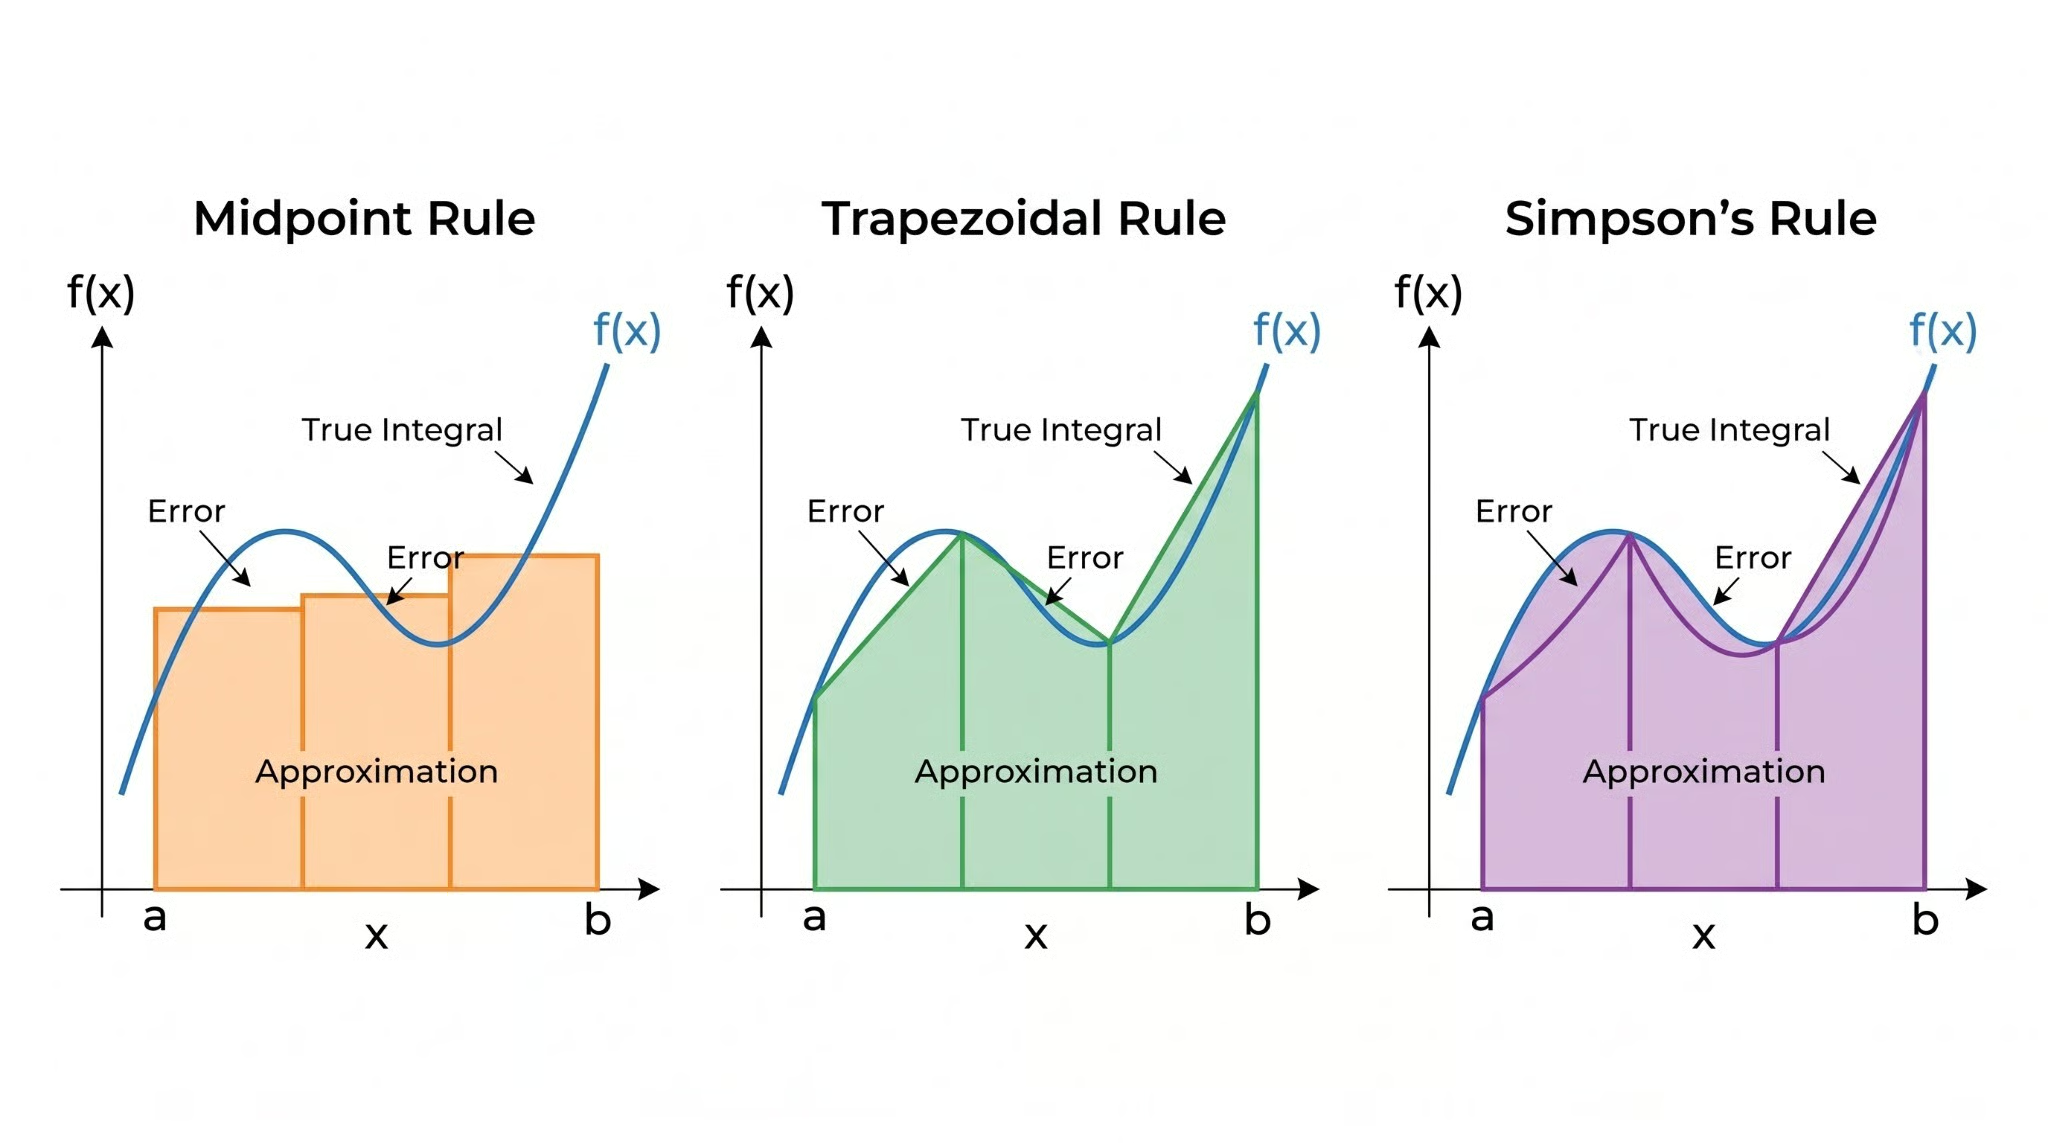 Wizualne porównanie reguły punktu środkowego, trapezów i Simpsona. Obraz autora.
Weź punkt środkowy przedziału [a, b], oblicz tam f i pomnóż przez szerokość (b − a). Założenie jest takie, że wartość funkcji w środku reprezentuje średnią w całym przedziale.
Brzmi prawie zbyt prosto — i dla pojedynczego przedziału tak jest. Ale tu pierwsza niespodzianka: reguła punktu środkowego jest dokładna dla funkcji stałych i liniowych, a jej błąd w przeliczeniu na przedział skaluje się jak O(h³), gdzie h = b − a. To w rzeczywistości lepiej niż metoda trapezów dla gładkich funkcji, co często zaskakuje.
Użyj obu końców zamiast tylko środka. Połącz je linią prostą i oblicz pole powstałego trapezu: (b − a) · [f(a) + f(b)] / 2. Dokładna dla funkcji liniowych, z błędem O(h³) na przedział — tym samym rzędem, co reguła punktu środkowego, choć ze większą stałą.
Metoda trapezów jest prawdopodobnie najczęściej nauczaną metodą kwadratury, co przyniosło jej nieco przesadzoną reputację. Dla dobrze zachowujących się funkcji jest przyzwoita. Ale złożona reguła Simpsona niemal zawsze wypada lepiej przy tej samej liczbie obliczeń.
Dopasuj wielomian kwadratowy przez trzy punkty: dwa końce i punkt środkowy. Całkuj ten wielomian dokładnie:
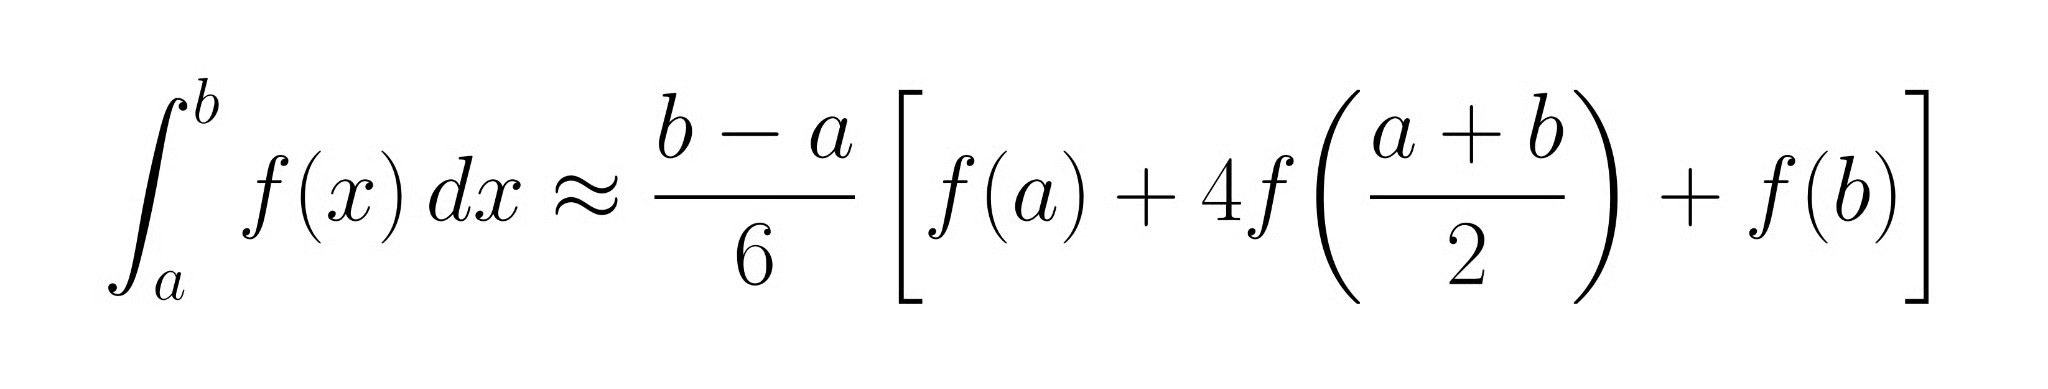
Dodatkowe obliczenie w środku kosztuje jedno wywołanie funkcji więcej, ale zysk jest realny: reguła Simpsona jest dokładna dla wielomianów do stopnia trzeciego, a błąd na przedział skaluje się jak O(h⁵), o dwa rzędy lepiej niż metoda trapezów. Dla gładkich funkcji to zwykle pierwsza metoda, po którą warto sięgnąć.
Tu zaczyna się robić naprawdę ciekawie. Reguła punktu środkowego, trapezy i Simpson używają równo rozmieszczonych węzłów. Kwadratura Gaussa stawia inne pytanie: co, jeśli dobralibyśmy zarówno położenia węzłów, jak i wagi tak, aby zmaksymalizować dokładność?
Dla n węzłów kwadratura Gaussa (konkretnie wariant Gaussa–Legendre’a) potrafi dokładnie całkować dowolny wielomian stopnia do 2n − 1. Dwa węzły dają dokładność dla wielomianów stopnia trzeciego; pięć węzłów obsługuje stopień 9. Węzły to miejsca zerowe wielomianów Legendre’a i skupiają się bliżej końców przedziału zamiast leżeć równomiernie.Dodatkowa dokładność wynika z możliwości przesuwania węzłów, a nie z tego, gdzie przypadkiem trafią. Ich skupienie przy końcach to skutek uboczny matematyki i poniżej zobaczymy dlaczego.
Tak wypada porównanie wszystkich czterech metod:
|
Metoda |
Podejście |
Błąd na przedział |
Koszt obliczeniowy |
Najlepsza do |
|
Reguła punktu środkowego |
Obliczenie w środku |
O(h³) |
1 oblicz./przedział |
Proste, gładkie funkcje |
|
Metoda trapezów |
Dopasowanie liniowe |
O(h³) |
2 oblicz./przedział |
Funkcje okresowe |
|
Reguła Simpsona |
Dopasowanie kwadratowe |
O(h⁵) |
3 oblicz./przedział |
Gładkie funkcje |
|
Kwadratura Gaussa |
Optymalne węzły + wagi |
O(h^(2n+1)) |
n oblicz./przedział |
Wysoka dokładność, gładkie funkcje |
Zastosowanie reguły raz na całym przedziale [a, b] zwykle nie wystarcza. Standardowe rozwiązanie: podziel przedział na n równych podprzedziałów o szerokości h = (b − a)/n i zastosuj podstawową regułę w każdym z nich.
Dla złożonej metody trapezów oblicz f w n+1 równomiernie rozmieszczonych punktach i zsumuj n trapezów. Całkowity błąd spada do O(h²). Gdy przetniesz h na pół, błąd maleje czterokrotnie. Złożona reguła punktu środkowego działa analogicznie i ma ten sam rząd błędu globalnego.
Wersja złożona wymaga parzystej liczby podprzedziałów. Oblicz f w n+1 punktach i uzyskaj globalny błąd rzędu O(h⁴). Połowienie h zmniejsza błąd szesnastokrotnie. Dlatego złożona reguła Simpsona bywa domyślnym wyborem, gdy potrzebujesz umiarkowanej dokładności dla gładkiej funkcji.
Poniższy kod w Pythonie pokazuje, jak przybliżenie się poprawia wraz z dodawaniem podprzedziałów dla ∫[0 do π] sin(x) dx (wartość dokładna: 2.0):
import numpy as np

def composite_simpson(func, lower, upper, num_intervals):
    """Approximate integral using composite Simpson's rule."""
    if num_intervals % 2 != 0:
        raise ValueError("num_intervals must be even")
    nodes = np.linspace(lower, upper, num_intervals + 1)
    values = func(nodes)
    h = (upper - lower) / num_intervals
    weights = np.ones(num_intervals + 1)
    weights[1:-1:2] = 4   # odd-indexed interior points
    weights[2:-2:2] = 2   # even-indexed interior points
    return (h / 3) * np.dot(weights, values)

exact = 2.0
for n in [4, 8, 16, 32]:
    approx = composite_simpson(np.sin, 0, np.pi, n)
    print(f"n={n:3d}: approx={approx:.10f}, error={abs(approx - exact):.2e}")
Zaledwie 32 podprzedziały wystarczą, by błąd spadł poniżej 10⁻⁶. To zbieżność rzędu O(h⁴).
Idea stojąca za kwadraturą Gaussa zasługuje na więcej niż tylko wiersz w tabeli.
Gdy węzły leżą w równych odstępach, wydajesz budżet obliczeń w sposób, który może nie odpowiadać trudności całkowanej funkcji. Niektóre obszary wymagają większej rozdzielczości; inne marnują obliczenia na płaskich fragmentach. Kwadratura Gaussa omija to, wybierając węzły, które są dowiedziono optymalne dla stopnia wielomianu, jaki można całkować dokładnie.
Dla n węzłów reguła Gaussa–Legendre’a wybiera n miejsc zerowych n-tego wielomianu Legendre’a Pₙ(x) jako węzły, a następnie oblicza wagi tak, by każdy wielomian stopnia ≤ 2n − 1 był całkowany bez błędu. W praktyce numpy.polynomial.legendre.leggauss(n) zwraca oba te elementy. Węzły skupiają się bliżej końców przedziału [−1, 1], standardowego przedziału odniesienia, gdzie błąd interpolacji wielomianowej bywa największy i gdzie dodatkowa gęstość próbkowania najbardziej się opłaca.
Kwadratura Gaussa jest najlepsza, gdy masz gładką, analityczną funkcję i potrzebujesz wysokiej dokładności przy niewielkiej liczbie wywołań funkcji. Pięć punktów Gaussa–Legendre’a może przewyższyć złożoną regułę Simpsona z dziesiątkami podprzedziałów dla dobrze zachowujących się całek. Słabo jednak nadaje się do funkcji z załamaniami, nieciągłościami lub danymi dostępnymi tylko w z góry zadanych, równych odstępach. W takich przypadkach starannie dobrane rozmieszczenie węzłów obróci się przeciwko tobie.
Żadna metoda numeryczna nie jest wolna od błędów. Dwa odrębne źródła wpływają na każdy wynik kwadratury i zrozumienie obu jest kluczowe, by wiedzieć, kiedy ufać wynikowi.
Źródła błędów obejmują:
Gładkość funkcji, szerokość przedziału i wybór metody wpływają na błąd dyskretyzacji. „Chropowata” funkcja z ostrymi cechami wymaga większej liczby przedziałów lub podejścia adaptacyjnego.
Jednolita siatka marnuje obliczenia, gdy całkowana funkcja jest gładka w większości miejsc, a skomplikowana w kilku.
Zastosuj regułę kwadratury do przedziału, następnie zastosuj regułę wyższego rzędu (lub tę samą regułę na dwóch połowach) i porównaj. Różnica szacuje błąd lokalny. Jeśli jest poniżej tolerancji — zaakceptuj przedział. Jeśli nie — podziel go i rekurencyjnie działaj na każdej połowie. Powtarzaj, aż każdy podprzedział spełni tolerancję.
Zysk wydajności względem jednolitego zagęszczania może być duży, gdy funkcja ma odosobnione cechy: wąski pik, załamanie, szybką oscylację otoczoną gładkim obszarem. Metody adaptacyjne koncentrują obliczenia dokładnie tam, gdzie wymaga tego funkcja.
W Pythonie scipy.integrate.quad() implementuje adaptacyjną kwadraturę Gaussa (konkretnie algorytm DQAGSE z QUADPACK). Przekaż funkcję i granice; otrzymasz przybliżenie i oszacowanie błędu. Dla większości całek jednowymiarowych to właściwe narzędzie, bez ręcznego strojenia.
from scipy import integrate
import numpy as np

# Integrate a function with a peak near x=0.5
def peaked_func(x):
    return np.exp(-100 * (x - 0.5)**2)

result, error_bound = integrate.quad(peaked_func, 0, 1)
print(f"Estimate: {result:.10f}")
print(f"Error bound: {error_bound:.2e}")
quad() radzi sobie z tym wąskim pikiem bez problemu. Jednolita reguła Simpsona potrzebowałaby setek podprzedziałów, by dorównać.
Zacznij od scipy.integrate.quad() dla całek jednowymiarowych w Pythonie, chyba że masz powód, by tego nie robić. Jest adaptacyjna, dokładna i dobrze przetestowana. Wszystko poniżej jest istotne, gdy implementujesz coś samodzielnie, pracujesz w języku bez dobrej biblioteki adaptacyjnej albo optymalizujesz pod konkretny przypadek.
Kwadratura nie istnieje w próżni. Warto zobaczyć, gdzie mieści się względem innych narzędzi, które prawdopodobnie rozważasz.
Całkowanie analityczne znajduje dokładną funkcję pierwotną; kwadratura przybliża liczbę. Jeśli istnieje dokładna funkcja pierwotna i potrafisz ją znaleźć — użyj jej. Kwadratura ma sens, gdy całkowanie dokładne jest niemożliwe lub niepraktyczne.
Obie metody przybliżają całki oznaczone, ale w inny sposób. Kwadratura jest deterministyczna: oblicza f w stałych, z góry wybranych węzłach, a zbieżność wiąże się z gładkością funkcji i liczbą węzłów. Monte Carlo losuje próbki i je uśrednia, z błędem skaluącym się jak O(1/√N) niezależnie od wymiaru. To wolniejsza zbieżność w niskich wymiarach, ale niezależna od wymiarowości, co czyni ją praktycznym wyborem powyżej około pięciu wymiarów.
Niektóre reguły kwadratury, w tym reguła Simpsona, działają przez dopasowanie wielomianu do punktów obliczeń i jego dokładne całkowanie. Cel jednak różni się od interpolacji. Interpolacja odtwarza funkcję; kwadratura chce tylko liczby. Wielomian jest narzędziem, nie wynikiem.
W kwadraturze satysfakcjonuje mnie to, jak wiele daje jedna porządkująca idea. Każda z metod — reguła punktu środkowego, trapezy, Simpson, Gauss — to w gruncie rzeczy inna odpowiedź na to samo pytanie: mając budżet wywołań funkcji, gdzie je umieścić i jak je zważyć?
Lepsze dopasowanie wielomianów przez punkty obliczeń szybko obniża błąd. Przesunięcie do optymalnie dobranych węzłów wyciska jeszcze więcej dokładności z tego samego budżetu. Metody adaptacyjne spajają to wszystko, kierując obliczenia tam, gdzie funkcja rzeczywiście ich potrzebuje.
W Pythonie scipy.integrate.quad() to właściwy domyślny wybór dla problemów 1D. Reszta artykułu przyda się, gdy chcesz zrozumieć, co dzieje się „pod maską”, albo gdy implementujesz coś samodzielnie. Jeśli chcesz dalej rozwijać umiejętności numeryczne z SciPy, zajrzyj na nasz kurs Introduction to Optimization in Python.
Ucz się z DataCamp
Kurs
Kurs
Ścieżka