Cours
Introduction à la modélisation linéaire en Python
4 h
27K
Il existe une catégorie d'intégrales définies qui résistent au calcul à la main. Pas parce que vous vous y prenez mal : certaines fonctions, comme e^(−x²) ou sin(x)/x, n'ont tout simplement pas de primitives fermées. Dans ce cas, il faut changer d'angle : évaluer la fonction en quelques points soigneusement choisis et combiner ces valeurs pour estimer l'aire sous la courbe. C'est la quadrature.
Cet article présente ce qu'est la quadrature, son cadre général, et ses principales méthodes : de la règle du point milieu, très intuitive, à l'approche gaussienne, redoutablement précise. Nous verrons aussi les méthodes composites, les sources d'erreur, les stratégies adaptatives et comment choisir la méthode la mieux adaptée au problème que vous avez sous les yeux.
Le mot « quadrature » est ancien. Il vient du problème géométrique classique consistant à construire un carré de même aire qu'une figure donnée — autrement dit « trouver l'aire ». Aujourd'hui, le terme désigne l'approximation numérique d'une intégrale définie.
L'idée centrale est un remplacement : au lieu de chercher une primitive exacte, on échantillonne la fonction f(x) en un ensemble de points appelés nœuds, on multiplie chaque valeur par un poids associé, puis on somme le tout :
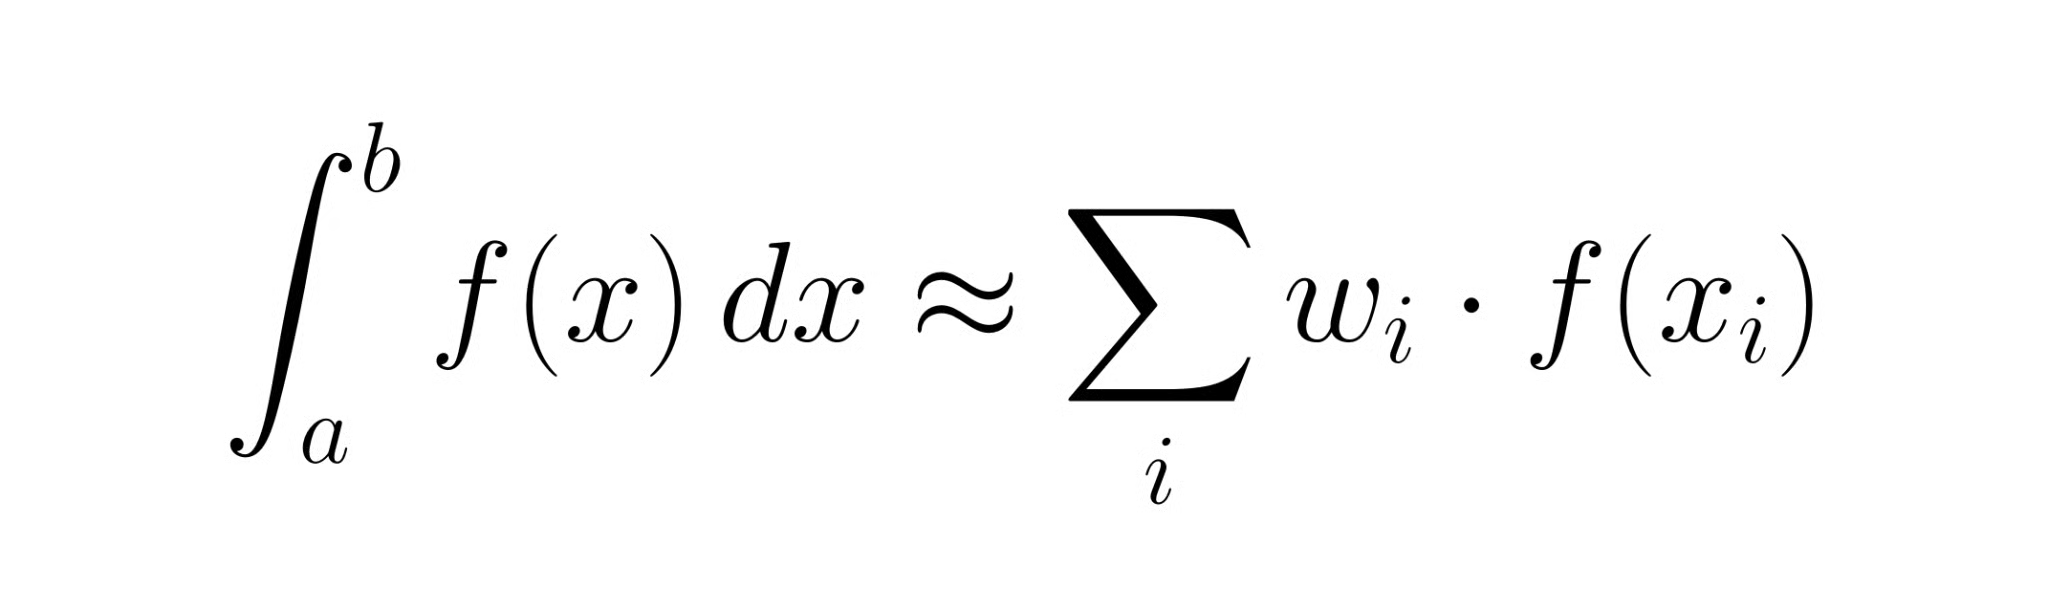
Les termes quadrature et intégration numérique recouvrent essentiellement la même idée. « Quadrature » s'emploie plutôt dans des contextes mathématiques, tandis que « intégration numérique » est le terme courant en calcul scientifique.
Chaque règle de quadrature agit sur un intervalle [a, b]. Sur cet intervalle, elle choisit des nœuds xᵢ et leur associe des poids wᵢ. L'approximation est la somme pondérée ci-dessus. Ce qui distingue les méthodes, c'est l'emplacement des nœuds et l'attribution des poids. C'est tout. La règle du trapèze, la règle de Simpson et la quadrature gaussienne ne sont que des variantes de ce même schéma.
L'erreur d'approximation est l'écart entre la somme pondérée et la valeur exacte de l'intégrale. Toute méthode en introduit, et la vitesse à laquelle cet écart diminue quand on ajoute des nœuds (ou qu'on rétrécit les intervalles) fait la différence entre une bonne et une excellente méthode. Gardez ce cadre en tête : choisir une méthode de quadrature, c'est choisir comment dépenser vos évaluations de fonction.
Les méthodes ci-dessous vont des plus intuitives aux plus sophistiquées.
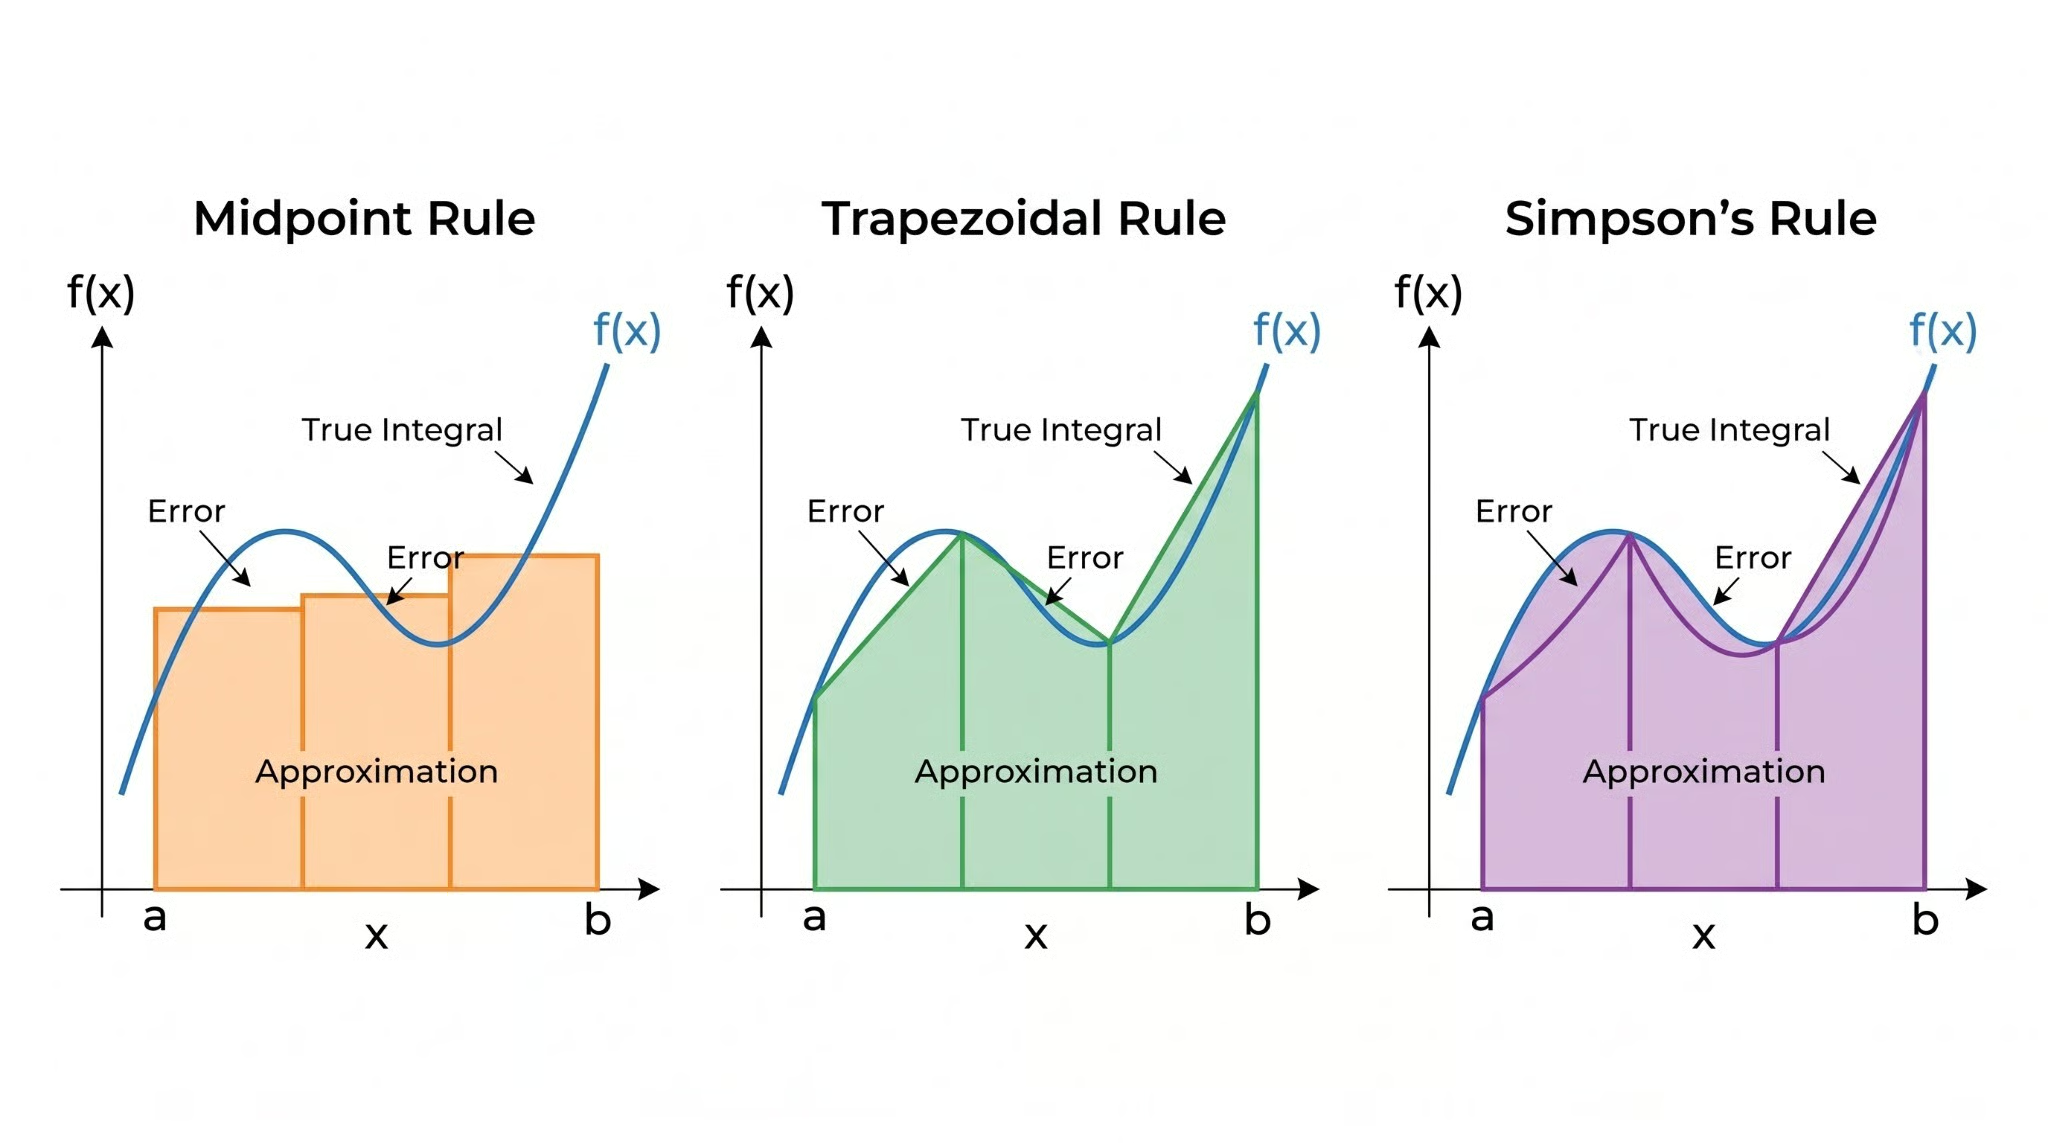 Comparaison visuelle des règles d'intégration du point milieu, du trapèze et de Simpson. Image de l'auteur.
Prenez le milieu de [a, b], évaluez f à cet endroit, et multipliez par la largeur (b − a). On suppose que la valeur au centre représente la moyenne sur tout l'intervalle.
Cela paraît presque trop simple — et sur un seul intervalle, ça l'est. Mais première surprise : la règle du point milieu est exacte pour les fonctions constantes et linéaires, et son erreur est en O(h³) par intervalle, où h = b − a. C'est en fait meilleur que la règle du trapèze sur des fonctions régulières, ce qui déconcerte souvent.
Utilisez les deux extrémités plutôt que le centre seul. Reliez-les par une droite et calculez l'aire du trapèze obtenu : (b − a) · [f(a) + f(b)] / 2. Exacte pour les fonctions linéaires, avec une erreur O(h³) par intervalle, du même ordre que la règle du point milieu, mais avec une constante plus grande.
La règle du trapèze est probablement la méthode de quadrature la plus enseignée, ce qui lui vaut une réputation un peu disproportionnée. Pour des fonctions bien comportées, elle est correcte. Mais la version composite de la règle de Simpson fait presque toujours mieux à coût d'évaluations égal.
Ajustez un polynôme quadratique passant par trois points : les deux extrémités et le milieu. Intégrez ce polynôme exactement :
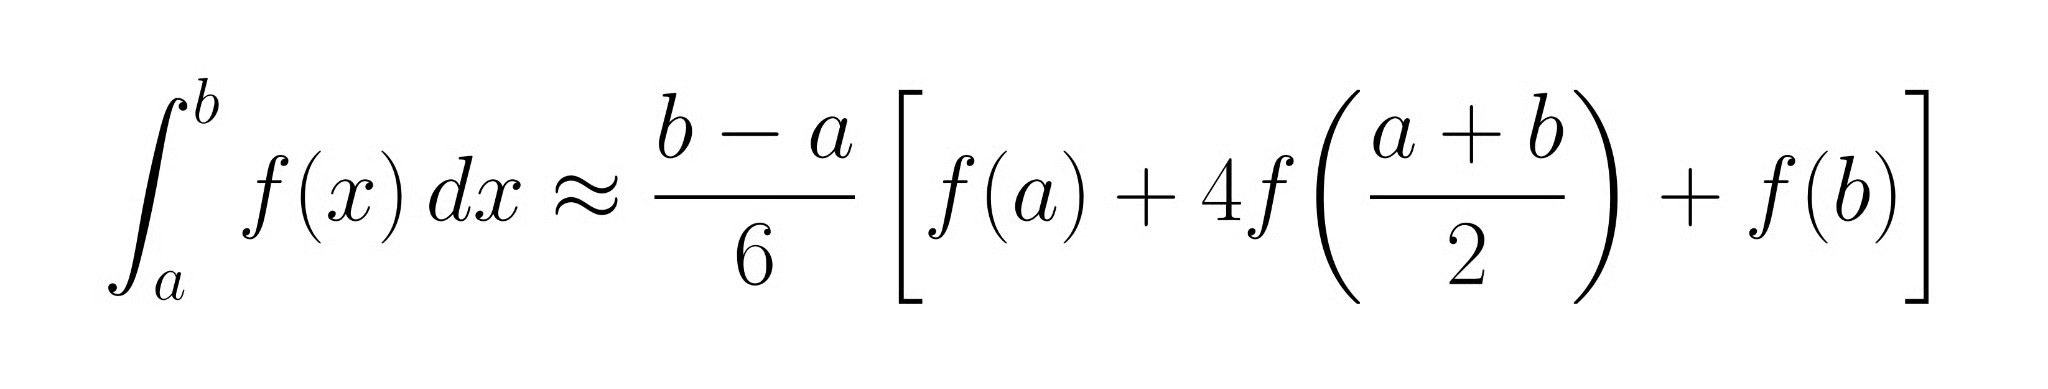
L'évaluation supplémentaire au centre coûte un appel de fonction de plus, mais le gain est réel : la règle de Simpson est exacte pour les polynômes jusqu'au degré trois, et l'erreur par intervalle est en O(h⁵), soit deux ordres de mieux que la règle du trapèze. Pour les fonctions régulières, c'est généralement la première méthode à essayer.
Là, les choses deviennent vraiment intéressantes. Les règles du point milieu, du trapèze et de Simpson utilisent des nœuds régulièrement espacés. La quadrature gaussienne pose une autre question : et si l'on choisissait à la fois l'emplacement des nœuds et les poids pour maximiser la précision ?
Avec n nœuds, la quadrature gaussienne (en particulier la variante de Gauss-Legendre) intègre exactement tout polynôme de degré jusqu'à 2n − 1. Deux nœuds donnent l'exactitude pour les cubiques ; cinq nœuds couvrent les polynômes de degré 9. Les nœuds sont les zéros des polynômes de Legendre et se resserrent vers les extrémités de l'intervalle plutôt que d'être à intervalles réguliers. La précision supplémentaire vient du fait de laisser bouger les nœuds, pas de leur position finale. Leur concentration près des bords est un sous-produit des mathématiques, et nous verrons pourquoi plus bas.
Voici comment ces quatre méthodes se comparent :
|
Méthode |
Démarche |
Erreur par intervalle |
Coût de calcul |
Idéale pour |
|
Règle du point milieu |
Évaluer au centre |
O(h³) |
1 éval./intervalle |
Fonctions simples, régulières |
|
Règle du trapèze |
Ajustement linéaire |
O(h³) |
2 éval./intervalle |
Fonctions périodiques |
|
Règle de Simpson |
Ajustement quadratique |
O(h⁵) |
3 éval./intervalle |
Fonctions régulières |
|
Quadrature gaussienne |
Nœuds + poids optimaux |
O(h^(2n+1)) |
n éval./intervalle |
Haute précision, fonctions lisses |
Appliquer une règle une seule fois sur l'intervalle [a, b] ne suffit généralement pas. La solution classique : diviser l'intervalle en n sous-intervalles égaux de largeur h = (b − a)/n et appliquer la règle de base sur chacun.
Pour la règle du trapèze composite, évaluez f en n+1 points équidistants et additionnez n trapèzes. L'erreur totale tombe à O(h²). Si vous divisez h par deux, l'erreur est divisée par quatre. La règle du point milieu composite suit la même logique et offre le même ordre d'erreur globale.
La version composite requiert un nombre pair de sous-intervalles. Évaluez f en n+1 points et obtenez une erreur globale en O(h⁴). En divisant h par deux, l'erreur est divisée par seize. Voilà pourquoi la règle de Simpson composite est souvent le choix par défaut quand il faut une précision modérée sur une fonction lisse.
Le code Python ci-dessous montre comment l'approximation se resserre quand on ajoute des sous-intervalles pour ∫[0 à π] sin(x) dx (valeur exacte : 2,0) :
import numpy as np

def composite_simpson(func, lower, upper, num_intervals):
    """Approximate integral using composite Simpson's rule."""
    if num_intervals % 2 != 0:
        raise ValueError("num_intervals must be even")
    nodes = np.linspace(lower, upper, num_intervals + 1)
    values = func(nodes)
    h = (upper - lower) / num_intervals
    weights = np.ones(num_intervals + 1)
    weights[1:-1:2] = 4   # odd-indexed interior points
    weights[2:-2:2] = 2   # even-indexed interior points
    return (h / 3) * np.dot(weights, values)

exact = 2.0
for n in [4, 8, 16, 32]:
    approx = composite_simpson(np.sin, 0, np.pi, n)
    print(f"n={n:3d}: approx={approx:.10f}, error={abs(approx - exact):.2e}")
Avec seulement 32 intervalles, l'erreur passe sous 10⁻⁶. C'est une convergence en O(h⁴).
L'idée derrière la quadrature gaussienne mérite plus qu'une ligne dans un tableau.
Quand les nœuds sont régulièrement espacés, vous dépensez votre budget d'évaluations sans tenir compte de la difficulté locale de l'intégrande. Certaines zones exigent plus de résolution, d'autres gaspillent des évaluations sur des tronçons plats. La quadrature gaussienne contourne cela en choisissant des nœuds qui sont démontrablement optimaux pour le degré de polynôme que l'on peut intégrer exactement.
Pour n nœuds, la règle de Gauss-Legendre sélectionne les n zéros du n-ième polynôme de Legendre Pₙ(x) comme nœuds, puis calcule des poids de sorte que tout polynôme de degré ≤ 2n − 1 soit intégré sans erreur. En pratique, numpy.polynomial.legendre.leggauss(n) renvoie les deux. Les nœuds se resserrent vers les extrémités de [−1, 1], l'intervalle de référence standard, là où l'erreur d'interpolation polynomiale tend à être la plus forte et où une densité d'échantillonnage supplémentaire est la plus utile.
La quadrature gaussienne excelle quand la fonction est lisse et analytique, et que vous cherchez une très haute précision avec peu d'évaluations. Cinq points de Gauss-Legendre peuvent surpasser la règle de Simpson composite avec des dizaines d'intervalles sur des intégrand(e)s bien comporté(e)s. En revanche, elle convient mal aux fonctions avec cassures, discontinuités, ou si les données ne sont disponibles qu'en points équidistants : dans ces cas, le placement soigné des nœuds devient un handicap.
Aucune méthode numérique n'est exonérée d'erreur. Deux sources distinctes affectent chaque résultat de quadrature, et les comprendre est essentiel pour savoir quand faire confiance à votre réponse.
Les sources d'erreur incluent :
La régularité de la fonction, la largeur des intervalles et le choix de la méthode influent tous sur l'erreur de discrétisation. Une fonction accidentée avec des singularités marquées nécessite plus d'intervalles ou une approche adaptative.
Une grille uniforme gaspille des évaluations quand l'intégrande est lisse presque partout mais complexe à quelques endroits.
Appliquez une règle de quadrature sur un intervalle, puis appliquez une règle d'ordre supérieur (ou la même règle sur deux moitiés) et comparez. La différence estime l'erreur locale. Si elle est sous la tolérance, on accepte l'intervalle. Sinon, on le divise et on recommence sur chaque moitié. Répétez jusqu'à ce que chaque sous-intervalle respecte la tolérance.
Le gain d'efficacité par rapport à un raffinage uniforme peut être considérable quand l'intégrande présente des caractéristiques localisées : un pic étroit, une cassure, une oscillation rapide au milieu de zones lisses. Les méthodes adaptatives concentrent les évaluations là où la fonction l'exige.
En Python, scipy.integrate.quad() implémente une quadrature gaussienne adaptative (plus précisément l'algorithme DQAGSE de QUADPACK). Passez votre fonction et les bornes ; vous obtenez l'estimation et une borne d'erreur. Pour la plupart des intégrales unidimensionnelles, c'est l'outil adéquat, sans réglage manuel.
from scipy import integrate
import numpy as np

# Integrate a function with a peak near x=0.5
def peaked_func(x):
    return np.exp(-100 * (x - 0.5)**2)

result, error_bound = integrate.quad(peaked_func, 0, 1)
print(f"Estimate: {result:.10f}")
print(f"Error bound: {error_bound:.2e}")
quad() gère très bien ce pic étroit. Une règle de Simpson uniforme nécessiterait des centaines de sous-intervalles pour s'aligner.
En Python, commencez avec scipy.integrate.quad() pour les intégrales unidimensionnelles, sauf raison contraire. C'est adaptatif, précis et éprouvé. Tout ce qui suit est pertinent si vous implémentez vous-même une méthode, travaillez dans un langage sans bonne bibliothèque adaptative ou optimisez pour un cas particulier.
La quadrature n'agit pas en vase clos. Il est utile de la situer par rapport aux autres outils susceptibles d'être envisagés.
L'intégration analytique trouve une primitive exacte ; la quadrature approxime un nombre. Si une primitive exacte existe et que vous pouvez la trouver, utilisez-la. La quadrature prend le relais quand l'intégration exacte est impossible ou peu pratique.
Les deux approximent des intégrales définies, mais différemment. La quadrature est déterministe : elle évalue f en des nœuds prédéfinis, avec une convergence liée à la régularité de la fonction et au nombre de nœuds. Monte Carlo tire des échantillons aléatoires et les moyenne, avec une erreur en O(1/√N) quelle que soit la dimension. C'est plus lent à basse dimension, mais indépendant de la dimension, ce qui en fait le choix pratique au-delà d'environ cinq dimensions.
Certaines règles de quadrature, dont celle de Simpson, procèdent en ajustant un polynôme aux points d'évaluation puis en l'intégrant exactement. Mais l'objectif diffère de l'interpolation. L'interpolation reconstitue la fonction ; la quadrature cherche uniquement une valeur numérique. Le polynôme est un moyen, pas une fin.
Ce qui est satisfaisant avec la quadrature, c'est tout ce qu'on obtient à partir d'une idée directrice unique. Chaque méthode présentée — point milieu, trapèze, Simpson, Gauss — n'est qu'une réponse différente à la même question : avec un budget d'évaluations de fonction, où les placer et comment les pondérer ?
Ajuster de meilleurs polynômes aux points d'évaluation fait chuter l'erreur rapidement. Déplacer les nœuds de manière optimale extrait encore plus de précision à budget constant. Les méthodes adaptatives bouclent la boucle en orientant les évaluations exactement là où la fonction en a besoin.
En Python, scipy.integrate.quad() est le bon choix par défaut pour les problèmes 1D. Le reste de cet article sert à comprendre ce qui se passe « sous le capot » ou à implémenter vous-même une solution. Pour continuer à développer vos compétences numériques avec SciPy, suivez notre cours Introduction to Optimization in Python.
Learn with DataCamp
Cours
Cours
Cursus
Tutoriel
DataCamp Team
3 min
Tutoriel
Josef Waples
8 min
Tutoriel
Allan Ouko
11 min
Tutoriel
Allan Ouko
7 min
Tutoriel
Laiba Siddiqui
6 min
Tutoriel
Josef Waples
3 min