Curso
Introdução à Modelagem Linear em Python
4 h
27K
Existe uma classe de integrais definidas que simplesmente não cede ao cálculo feito no papel. Não porque você esteja fazendo algo errado. Algumas funções, como e^(−x²) ou sin(x)/x, não têm primitivas em forma fechada. Quando isso acontece, é hora de mudar de estratégia: avaliar a função em alguns pontos bem escolhidos e combinar esses valores para estimar a área sob a curva. Isso é quadratura.
Este artigo apresenta o que é quadratura, como funciona o arcabouço geral e os principais métodos, da intuitiva regra do ponto médio à surpreendentemente precisa abordagem gaussiana. Também vamos falar de métodos compostos, fontes de erro, estratégias adaptativas e como escolher o método certo para o problema à sua frente.
A palavra "quadratura" é antiga. Vem do problema geométrico clássico de construir um quadrado com a mesma área de uma forma dada, que é outra maneira de dizer "encontrar a área". Hoje, o termo significa a aproximação numérica de uma integral definida.
A ideia central é uma substituição: em vez de encontrar uma primitiva exata, você amostra a função f(x) em um conjunto de pontos chamados nós, multiplica cada valor por um peso associado e soma os resultados:
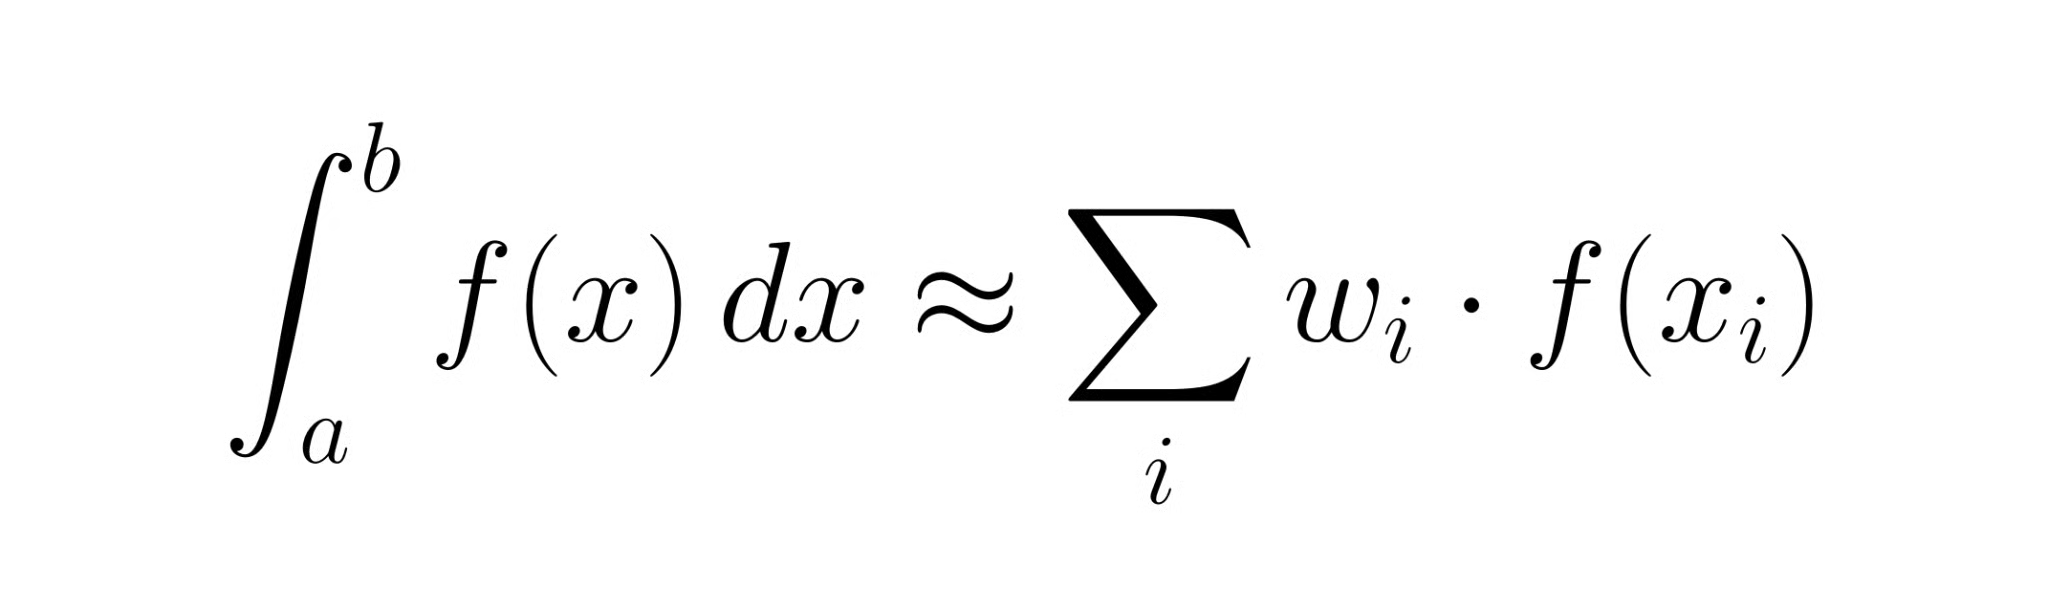
Os termos quadratura e integração numérica significam essencialmente a mesma coisa. Quadratura costuma aparecer mais em contextos matemáticos; integração numérica é o termo do dia a dia em computação científica.
Toda regra de quadratura opera em um intervalo [a, b]. Dentro desse intervalo, ela seleciona um conjunto de nós xᵢ e atribui a cada um um peso wᵢ. A aproximação é a soma ponderada acima. O que difere entre os métodos é onde os nós ficam e como os pesos são definidos. É isso. A regra do trapézio, a regra de Simpson e a quadratura gaussiana são todas variações desse mesmo modelo.
O erro de aproximação é a diferença entre a soma ponderada e a integral verdadeira. Todo método introduz algum erro, e a rapidez com que esse erro diminui à medida que você adiciona mais nós (ou reduz o tamanho dos intervalos) é o que separa um bom método de um excelente. Guarde este ponto de vista: escolher um método de quadratura é, na prática, escolher como gastar suas avaliações da função.
Os métodos abaixo vão do mais intuitivo ao mais sofisticado.
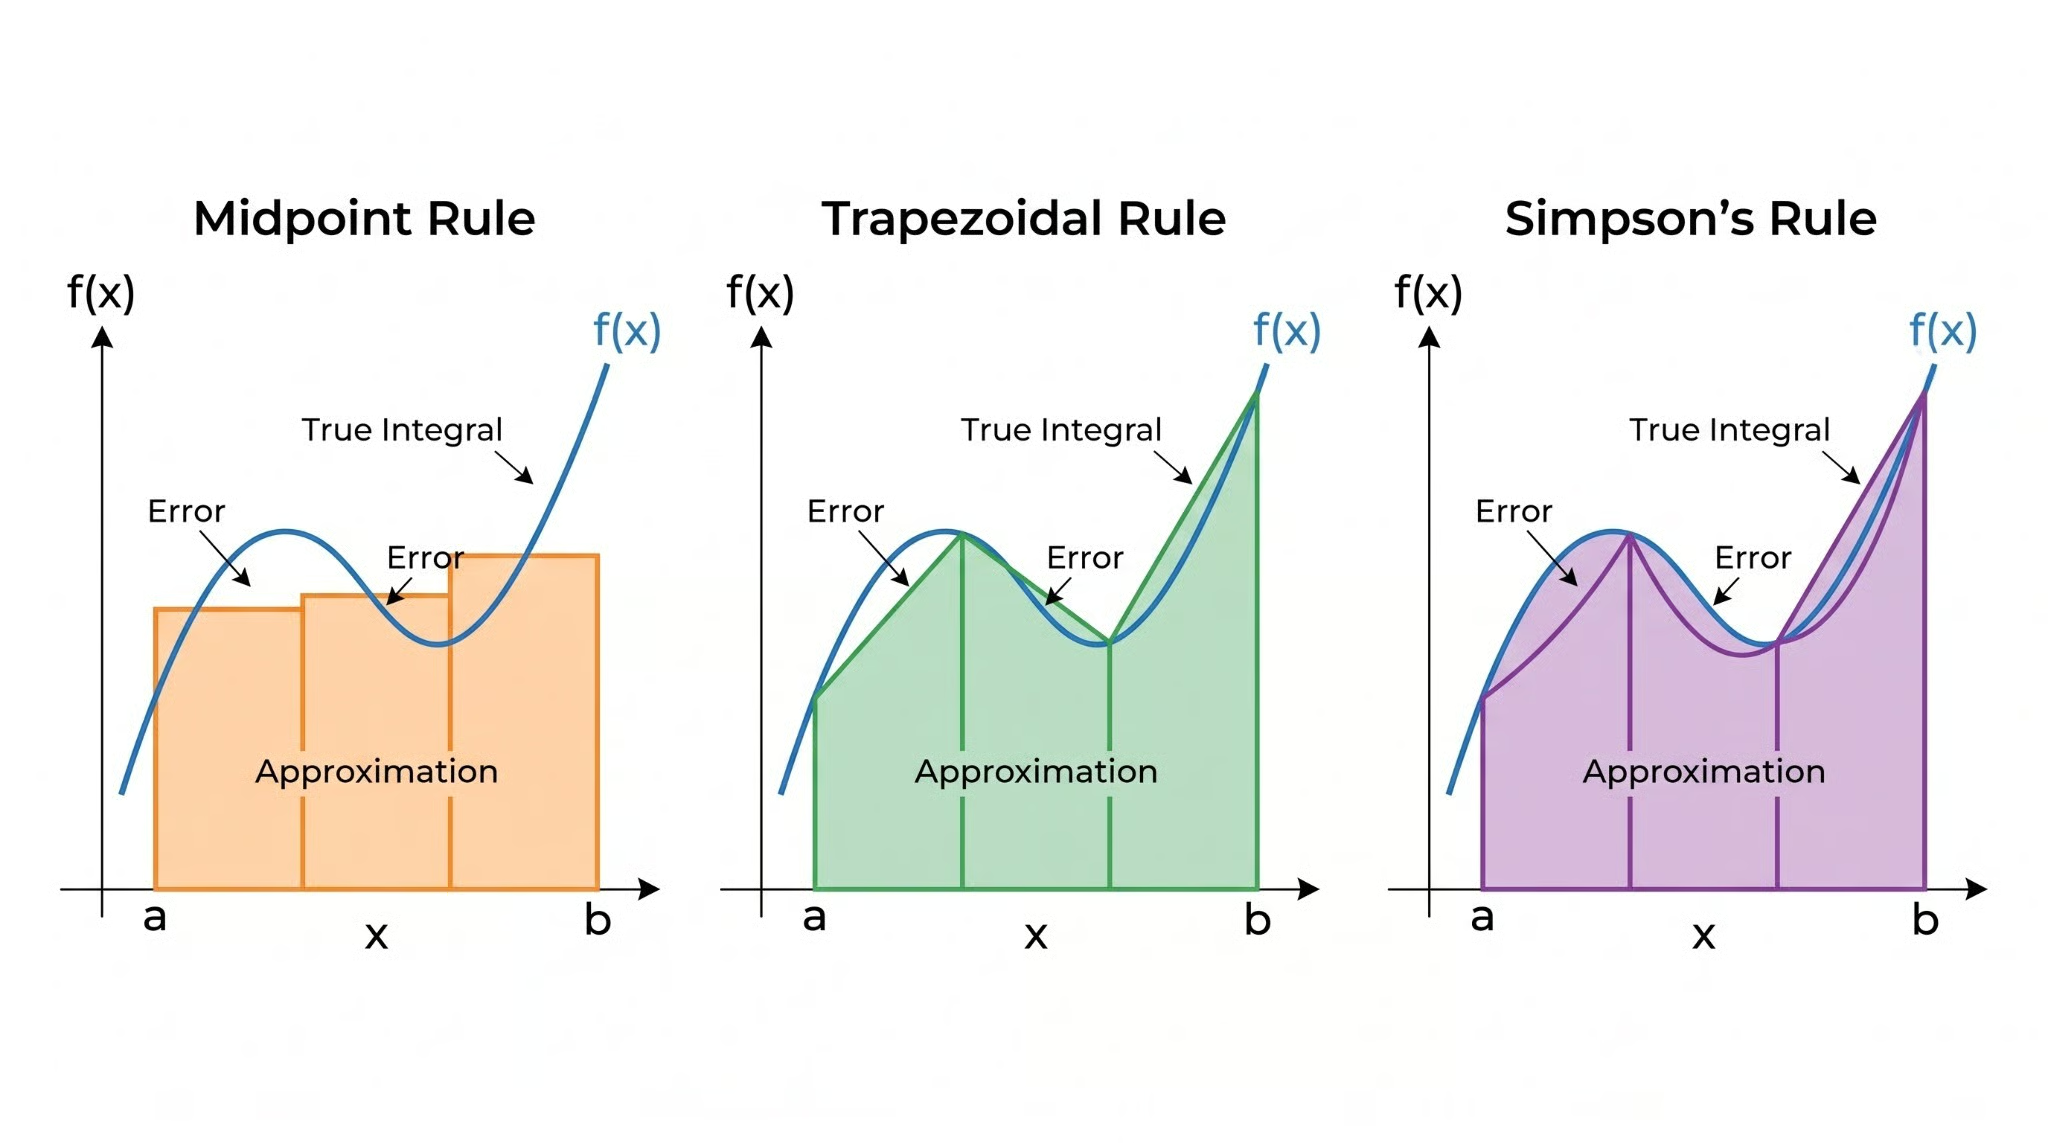 Comparação visual das regras de integração de ponto médio, trapézio e Simpson. Imagem do autor.
Pegue o ponto médio de [a, b], avalie f ali e multiplique pela largura (b − a). A suposição é que o valor da função no centro representa a média em todo o intervalo.
Parece simples demais e, para um único intervalo, é mesmo. Mas aqui vai a primeira surpresa: a regra do ponto médio é exata para funções constantes e lineares, e seu erro escala como O(h³) por intervalo, onde h = b − a. Isso é, na verdade, melhor do que a regra do trapézio em funções suaves, o que costuma surpreender.
Use os dois extremos em vez de apenas o centro. Conecte-os com uma reta e calcule a área do trapézio resultante: (b − a) · [f(a) + f(b)] / 2. É exata para funções lineares, com erro O(h³) por intervalo, a mesma ordem da regra do ponto médio, embora com uma constante maior.
A regra do trapézio é provavelmente a técnica de quadratura mais ensinada, o que lhe rendeu uma reputação desproporcional. Para funções bem comportadas, ela é razoável. Mas a regra de Simpson composta quase sempre sai na frente com o mesmo número de avaliações.
Ajuste um polinômio quadrático passando por três pontos: os dois extremos e o ponto médio. Integre esse polinômio exatamente:
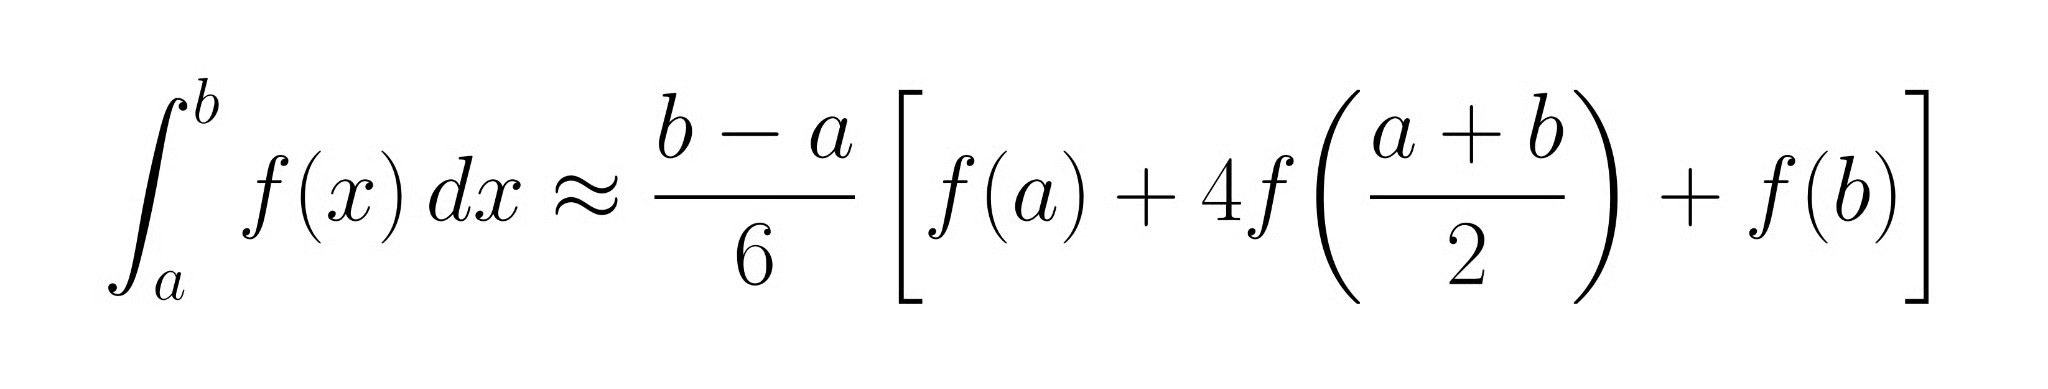
A avaliação extra no centro custa uma chamada adicional da função, mas o retorno compensa: a regra de Simpson é exata para polinômios até grau três, e o erro por intervalo escala como O(h⁵), duas ordens melhor que a regra do trapézio. Para funções suaves, geralmente é o primeiro método a considerar.
Aqui as coisas ficam realmente interessantes. As regras do ponto médio, do trapézio e de Simpson usam nós igualmente espaçados. A quadratura gaussiana faz outra pergunta: e se escolhêssemos tanto as posições dos nós quanto os pesos para maximizar a precisão?
Com n nós, a quadratura gaussiana (especificamente a variante de Gauss-Legendre) integra exatamente qualquer polinômio de grau até 2n − 1. Dois nós dão exatidão para cúbicos; cinco nós cobrem polinômios de grau 9. Os nós são as raízes dos polinômios de Legendre e se concentram próximos aos extremos do intervalo, em vez de ficarem igualmente espaçados. A precisão extra vem de permitir que os nós se movam, não de onde eles acabam caindo por acaso. Esse adensamento próximo às extremidades é um subproduto da matemática, e veremos o porquê abaixo.
Veja como os quatro métodos se comparam:
|
Método |
Abordagem |
Erro por intervalo |
Custo computacional |
Melhor para |
|
Regra do ponto médio |
Avaliar no centro |
O(h³) |
1 aval./intervalo |
Funções simples e suaves |
|
Regra do trapézio |
Ajuste linear |
O(h³) |
2 avals./intervalo |
Funções periódicas |
|
Regra de Simpson |
Ajuste quadrático |
O(h⁵) |
3 avals./intervalo |
Funções suaves |
|
Quadratura gaussiana |
Nós + pesos ótimos |
O(h^(2n+1)) |
n avals./intervalo |
Alta precisão, funções suaves |
Aplicar uma regra uma única vez no intervalo completo [a, b] geralmente não basta. A solução padrão: dividir o intervalo em n subintervalos iguais de largura h = (b − a)/n e aplicar a regra básica em cada um.
Para a regra do trapézio composta, avalie f em n+1 pontos igualmente espaçados e some n trapézios. O erro total cai para O(h²). Se você reduzir h pela metade, o erro cai por um fator de quatro. A regra do ponto médio composta segue a mesma lógica e tem a mesma ordem de erro global.
A versão composta exige um número par de subintervalos. Avalie f em n+1 pontos e obtenha erro global O(h⁴). Reduzir h pela metade diminui o erro por um fator de dezesseis. É por isso que a regra de Simpson composta costuma ser o padrão quando você precisa de precisão moderada em uma função suave.
O código em Python abaixo mostra como a aproximação melhora à medida que você adiciona subintervalos para ∫[0 a π] sin(x) dx (valor exato: 2,0):
import numpy as np

def composite_simpson(func, lower, upper, num_intervals):
    """Approximate integral using composite Simpson's rule."""
    if num_intervals % 2 != 0:
        raise ValueError("num_intervals must be even")
    nodes = np.linspace(lower, upper, num_intervals + 1)
    values = func(nodes)
    h = (upper - lower) / num_intervals
    weights = np.ones(num_intervals + 1)
    weights[1:-1:2] = 4   # odd-indexed interior points
    weights[2:-2:2] = 2   # even-indexed interior points
    return (h / 3) * np.dot(weights, values)

exact = 2.0
for n in [4, 8, 16, 32]:
    approx = composite_simpson(np.sin, 0, np.pi, n)
    print(f"n={n:3d}: approx={approx:.10f}, error={abs(approx - exact):.2e}")
Com apenas 32 intervalos, o erro cai abaixo de 10⁻⁶. Isso é convergência O(h⁴).
A ideia por trás da quadratura gaussiana merece mais do que uma linha na tabela.
Quando os nós ficam igualmente espaçados, você gasta seu orçamento de avaliações de um jeito que pode não combinar com a dificuldade do integrando. Algumas regiões precisam de mais resolução; outras desperdiçam avaliações em trechos planos. A quadratura gaussiana contorna isso escolhendo nós que são comprovadamente ótimos para o grau de polinômio que você consegue integrar exatamente.
Para n nós, a regra de Gauss-Legendre seleciona como nós as n raízes do n-ésimo polinômio de Legendre Pₙ(x) e depois calcula pesos de modo que qualquer polinômio de grau ≤ 2n − 1 seja integrado sem erro. Na prática, numpy.polynomial.legendre.leggauss(n) retorna ambos. Os nós se adensam perto dos extremos de [−1, 1], o intervalo de referência padrão, onde o erro de interpolação polinomial tende a ser maior e onde uma densidade extra de amostragem traz mais ganho.
A quadratura gaussiana brilha quando você tem uma função suave e analítica e precisa de alta precisão com poucas avaliações. Cinco pontos de Gauss-Legendre podem superar a regra de Simpson composta com dezenas de intervalos em integrandos bem comportados. Mas ela não se adapta bem a funções com quinas, descontinuidades ou dados disponíveis apenas em pontos fixos igualmente espaçados. Nesses casos, a escolha cuidadosa dos nós joga contra você.
Nenhum método numérico tem passe livre em relação ao erro. Duas fontes distintas afetam todo resultado de quadratura, e entender ambas é essencial para saber quando confiar na sua resposta.
As fontes de erro incluem:
A suavidade da função, a largura do intervalo e a escolha do método influenciam o erro de discretização. Uma função irregular, com variações bruscas, precisa de mais intervalos ou de uma abordagem adaptativa.
Uma malha uniforme desperdiça avaliações quando o integrando é suave na maior parte, mas complicado em alguns trechos.
Aplique uma regra de quadratura a um intervalo, depois aplique uma regra de ordem superior (ou a mesma regra em duas metades) e compare. A diferença estima o erro local. Se ficar abaixo da tolerância, aceite o intervalo. Se não, divida-o e recursione em cada metade. Repita até que todo subintervalo atenda à tolerância.
O ganho de eficiência em relação ao refinamento uniforme pode ser grande quando o integrando tem características isoladas: um pico estreito, uma quina, oscilação rápida cercada por regiões suaves. Métodos adaptativos concentram avaliações exatamente onde a função exige.
Em Python, scipy.integrate.quad() implementa quadratura gaussiana adaptativa (especificamente o algoritmo DQAGSE do QUADPACK). Passe sua função e os limites; receba a estimativa e uma cota de erro. Para a maioria das integrais unidimensionais, é a ferramenta certa, sem precisar de ajustes manuais.
from scipy import integrate
import numpy as np

# Integrate a function with a peak near x=0.5
def peaked_func(x):
    return np.exp(-100 * (x - 0.5)**2)

result, error_bound = integrate.quad(peaked_func, 0, 1)
print(f"Estimate: {result:.10f}")
print(f"Error bound: {error_bound:.2e}")
quad() lida muito bem com esse pico estreito. Uma regra de Simpson uniforme precisaria de centenas de subintervalos para igualar o resultado.
Comece com scipy.integrate.quad() para integrais unidimensionais em Python, a menos que você tenha um bom motivo para não usar. É adaptativo, preciso e bem testado. Tudo abaixo é relevante quando você vai implementar algo por conta própria, está em uma linguagem sem uma boa biblioteca adaptativa ou quer otimizar para um caso específico.
A quadratura não existe isolada. Ajuda entender onde ela se encaixa em relação a outras ferramentas que você provavelmente está considerando.
Integração analítica encontra uma primitiva exata; a quadratura aproxima um número. Se existir uma primitiva exata e você conseguir encontrá-la, use-a. A quadratura ganha espaço quando a integração exata é impossível ou impraticável.
Ambas aproximam integrais definidas, mas de formas diferentes. A quadratura é determinística: avalia f em nós fixos e pré-escolhidos, com convergência ligada à suavidade da função e ao número de nós. Monte Carlo sorteia amostras aleatórias e as média, com erro escalando como O(1/√N) independentemente da dimensão. Isso é uma convergência mais lenta em baixas dimensões, mas independente da dimensão, o que a torna a escolha prática acima de cerca de cinco dimensões.
Algumas regras de quadratura, incluindo a de Simpson, funcionam ajustando um polinômio aos pontos de avaliação e integrando-o exatamente. Mas o objetivo difere da interpolação. Interpolação reconstrói a função; a quadratura quer apenas um número. O polinômio é uma ferramenta, não o resultado.
O que acho mais interessante na quadratura é o quanto se aproveita de uma única ideia organizadora. Cada método aqui — ponto médio, trapézio, Simpson, gaussiano — é, na prática, uma resposta diferente à mesma pergunta: dado um orçamento de avaliações da função, onde colocá-las e como ponderá-las?
Ajustar polinômios melhores aos pontos de avaliação reduz o erro rapidamente. Mudar para nós escolhidos de forma ótima extrai ainda mais precisão com o mesmo orçamento. Métodos adaptativos então juntam tudo, direcionando avaliações para onde a função realmente precisa.
Em Python, scipy.integrate.quad() é o padrão certo para problemas 1D. Todo o resto deste artigo serve para quando você precisa entender o que acontece por baixo dos panos ou quando vai implementar algo por conta própria. Se quiser seguir desenvolvendo habilidades numéricas com SciPy, faça nosso curso Introduction to Optimization in Python.
Aprenda com a DataCamp
Curso
Curso
Programa
blog
Tutorial
Avinash Navlani
10 min
Tutorial
Allan Ouko
11 min
Tutorial
Tutorial
Abid Ali Awan
15 min
Tutorial
Josef Waples
12 min