Курс
Введение в линейное моделирование на Python
4 ч
27K
Есть класс определённых интегралов, которые не поддаются вычислению «вручную». Не потому, что вы делаете что-то не так. У некоторых функций, например e^(−x²) или sin(x)/x, вообще нет первообразной в замкнутом виде. В таких случаях нужен другой подход: вычислить функцию в нескольких тщательно выбранных точках и объединить эти значения, чтобы оценить площадь под графиком. Это и есть квадратура.
В этой статье разбираем, что такое квадратура, как работает общий каркас и основные методы — от интуитивного правила середины до удивительно точного гауссова подхода. Мы также обсудим составные методы, источники ошибок, адаптивные стратегии и то, как выбрать метод под конкретную задачу.
Слово «квадратура» — старое. Оно происходит от классической геометрической задачи построить квадрат той же площади, что и данная фигура, то есть «найти площадь». Сегодня этот термин означает численное приближение определённого интеграла.
Ключевая идея — подмена: вместо точной первообразной вы берёте значения функции f(x) в наборе точек, называемых узлами, умножаете каждое значение на соответствующий вес и суммируете результаты:
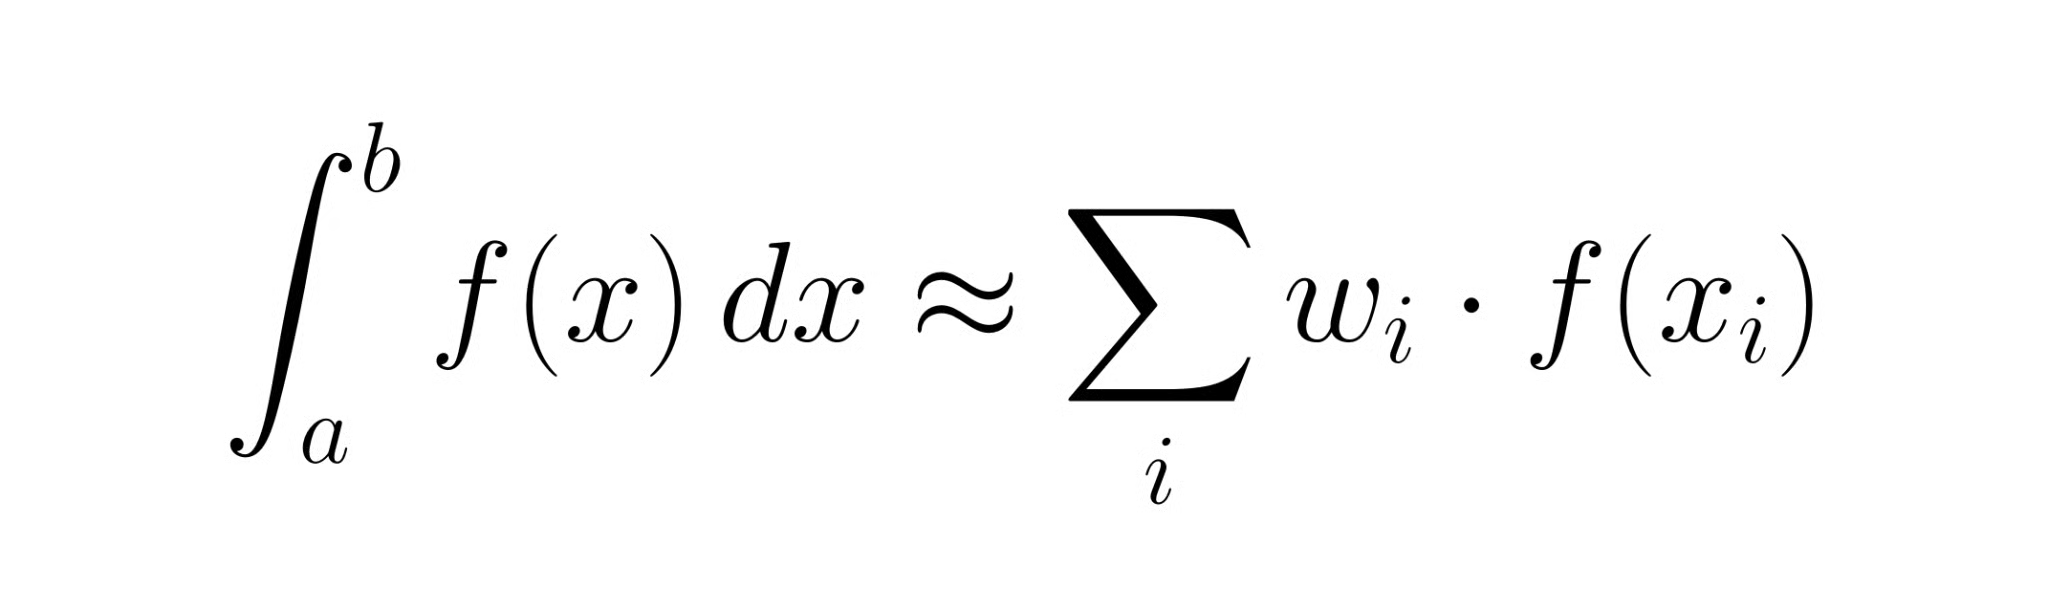
Термины квадратура и численное интегрирование по сути означают одно и то же. «Квадратура» чаще встречается в более математических контекстах; «численное интегрирование» — повседневный термин в научных вычислениях.
Любое квадратурное правило действует на интервале [a, b]. Внутри этого интервала оно выбирает набор узлов xᵢ и назначает каждому вес wᵢ. Приближение — это взвешенная сумма выше. Различие между методами — где располагаются узлы и как назначаются веса. Вот и всё. Правило трапеций, правило Симпсона и гауссова квадратура — это вариации одного и того же шаблона.
Погрешность аппроксимации — это разница между взвешенной суммой и истинным интегралом. Любой метод вносит её, и то, насколько быстро погрешность убывает по мере добавления узлов (или уменьшения длины интервалов), отличает хороший метод от отличного. Держите в уме такую рамку: выбирая квадратурный метод, вы на самом деле выбираете, как потратить вычисления функции.
Ниже методы расположены от самых интуитивных к более изощрённым.
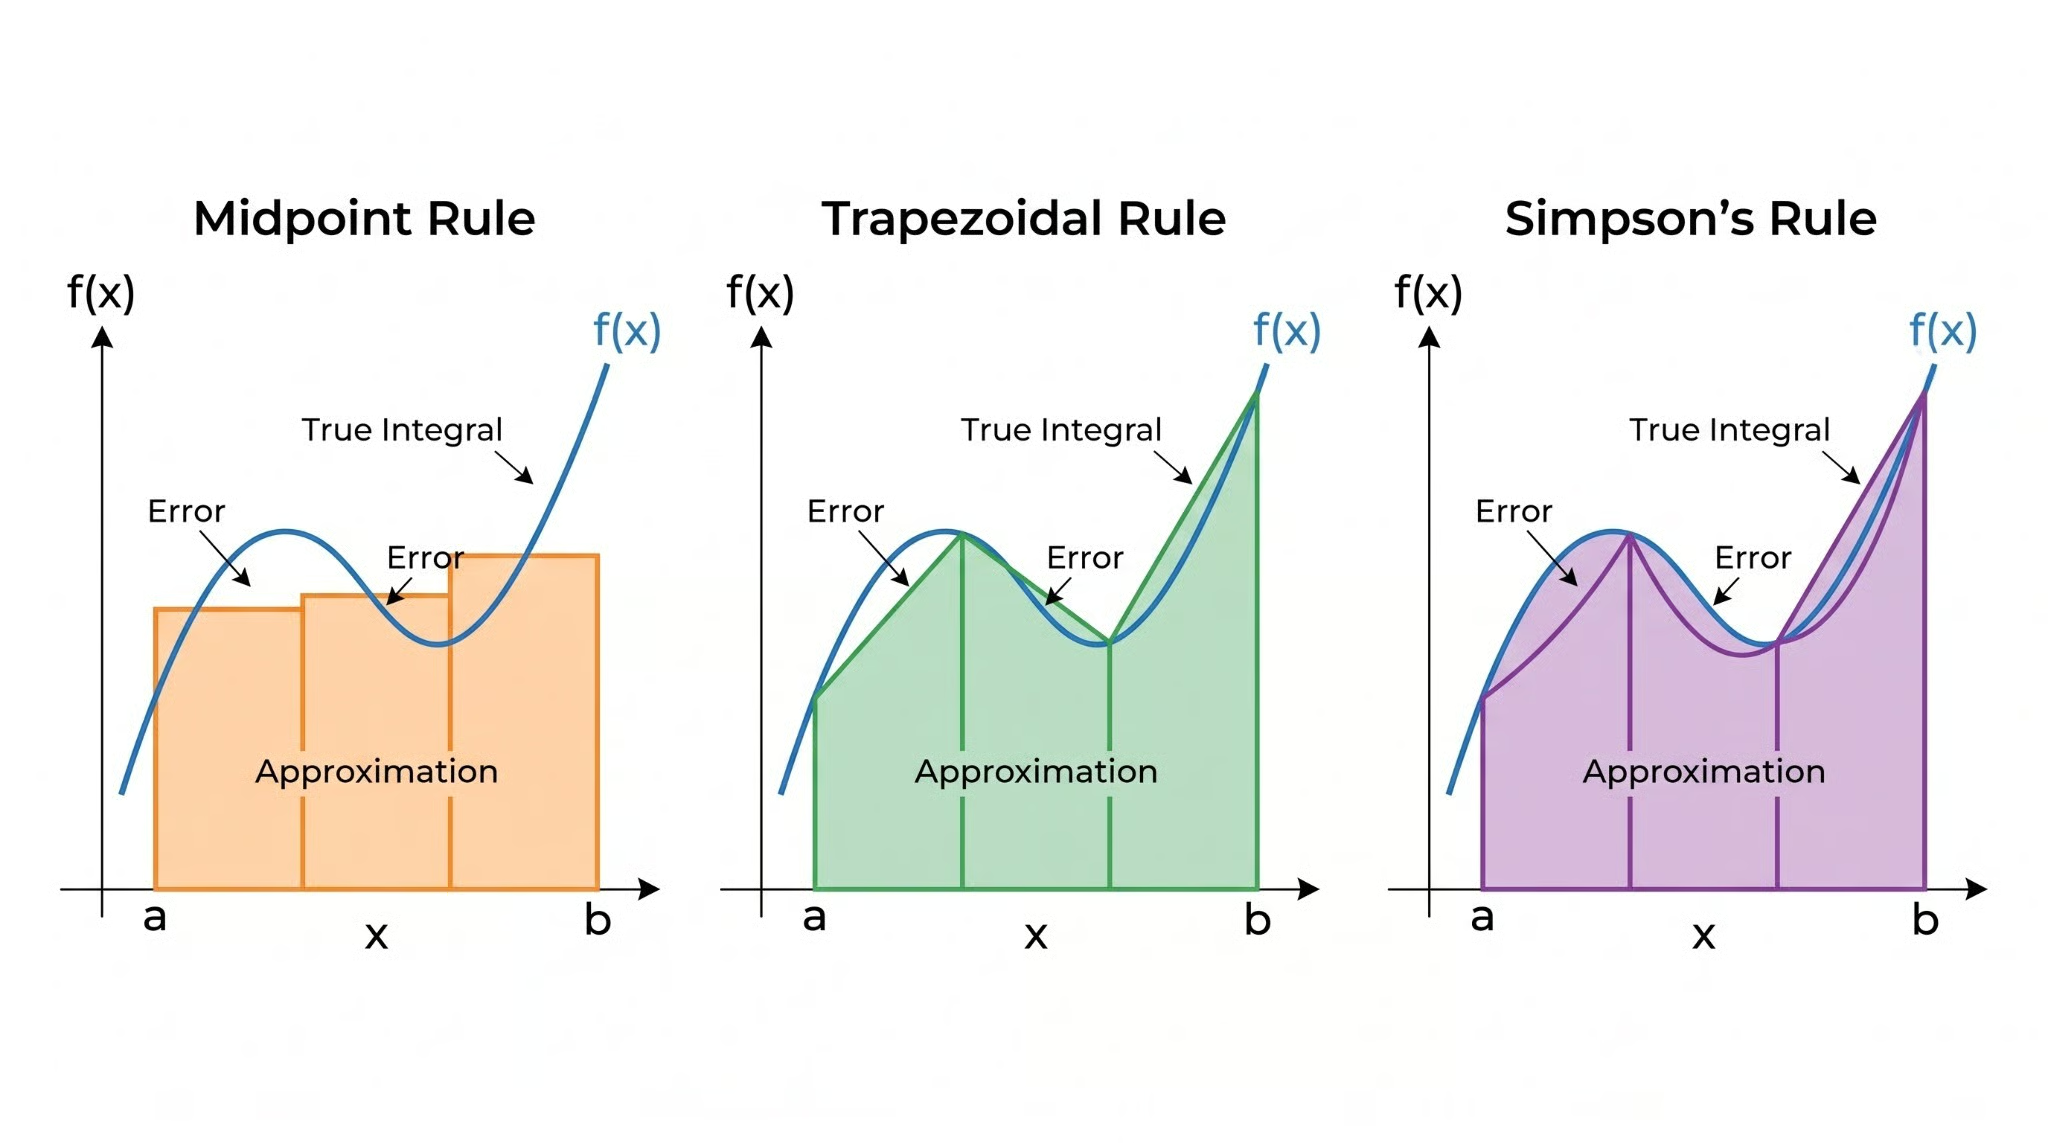 Наглядное сравнение правил средней точки, трапеций и Симпсона. Изображение автора.
Возьмите середину [a, b], вычислите там f и умножьте на ширину (b − a). Предполагается, что значение функции в центре представляет среднее по всему интервалу.
Звучит почти слишком просто — и для одного интервала так и есть. Но вот первый сюрприз: правило средней точки точно для констант и линейных функций, а его ошибка масштаба O(h³) на интервал, где h = b − a. На гладких функциях это на самом деле лучше, чем правило трапеций, что часто удивляет.
Используем оба конца вместо центра. Соедините их прямой и посчитайте площадь получившейся трапеции: (b − a) · [f(a) + f(b)] / 2. Точно для линейных функций, с ошибкой порядка O(h³) на интервал — того же порядка, что и у правила средней точки, хотя с большим коэффициентом.
Правило трапеций, вероятно, самый широко преподаваемый квадратурный метод, из-за чего его репутация несколько завышена. Для благоповодных функций оно неплохо. Но составное правило Симпсона почти всегда даёт лучшую точность при том же числе вычислений.
Проведите квадратичный многочлен через три точки: два конца и середину. Проинтегрируйте этот многочлен точно:
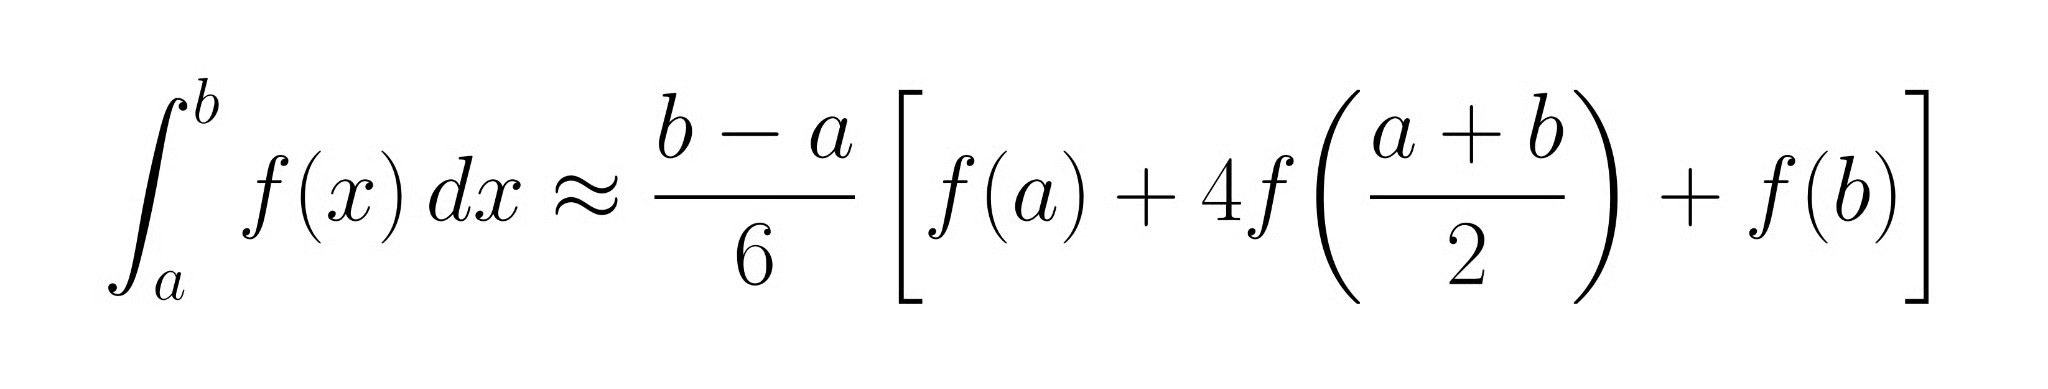
Дополнительная оценка в центре стоит ещё одного вычисления функции, но отдача ощутима: правило Симпсона точно для многочленов до третьей степени, а ошибка на интервал масштаба O(h⁵) — на два порядка лучше, чем у правила трапеций. Для гладких функций это обычно первый метод, к которому стоит обратиться.
Здесь начинается самое интересное. Правила средней точки, трапеций и Симпсона используют равномерно расположенные узлы. Гауссова квадратура ставит другой вопрос: что если выбрать и расположение узлов, и веса так, чтобы максимизировать точность?
С n узлами гауссова квадратура (конкретно вариант Гаусса — Лежандра) способна точно интегрировать любой многочлен степени до 2n − 1. Два узла дают точность для кубических; пять узлов покрывают многочлены степени 9. Узлы — это корни многочленов Лежандра, и они сгущаются к концам интервала, а не располагаются равномерно. Дополнительная точность возникает благодаря свободному перемещению узлов, а не из-за того, где они «случайно» стоят. Их сгущение у концов — побочный эффект математики, и ниже мы увидим почему.
Вот как все четыре метода сравниваются:
|
Метод |
Подход |
Ошибка на интервал |
Вычислительная стоимость |
Лучше всего для |
|
Правило средней точки |
Оценка в центре |
O(h³) |
1 вычисл./интервал |
Простые, гладкие функции |
|
Правило трапеций |
Линейная аппроксимация |
O(h³) |
2 вычисл./интервал |
Периодические функции |
|
Правило Симпсона |
Квадратичная аппроксимация |
O(h⁵) |
3 вычисл./интервал |
Гладкие функции |
|
Гауссова квадратура |
Оптимальные узлы + веса |
O(h^(2n+1)) |
n вычисл./интервал |
Высокая точность, гладкие функции |
Одного применения правила на всём интервале [a, b] обычно недостаточно. Стандартное решение: разбить интервал на n равных подынтервалов шириной h = (b − a)/n и применить базовое правило на каждом из них.
Для составного правила трапеций вычислите f в n+1 равномерно расположенных точках и просуммируйте n трапеций. Суммарная ошибка падает до O(h²). Уменьшите h вдвое — ошибка уменьшится вчетверо. Составное правило средней точки следует той же логике и имеет тот же порядок глобальной ошибки.
Составной вариант требует чётного числа подынтервалов. Вычислите f в n+1 точках и получите глобальную ошибку порядка O(h⁴). Деление h пополам уменьшает ошибку в 16 раз. Поэтому составное правило Симпсона часто выбирают по умолчанию, когда нужна умеренная точность на гладкой функции.
Приведённый ниже код на Python показывает, как приближение улучшается при увеличении числа подынтервалов для ∫[0 до π] sin(x) dx (точное значение: 2.0):
import numpy as np

def composite_simpson(func, lower, upper, num_intervals):
    """Approximate integral using composite Simpson's rule."""
    if num_intervals % 2 != 0:
        raise ValueError("num_intervals must be even")
    nodes = np.linspace(lower, upper, num_intervals + 1)
    values = func(nodes)
    h = (upper - lower) / num_intervals
    weights = np.ones(num_intervals + 1)
    weights[1:-1:2] = 4   # odd-indexed interior points
    weights[2:-2:2] = 2   # even-indexed interior points
    return (h / 3) * np.dot(weights, values)

exact = 2.0
for n in [4, 8, 16, 32]:
    approx = composite_simpson(np.sin, 0, np.pi, n)
    print(f"n={n:3d}: approx={approx:.10f}, error={abs(approx - exact):.2e}")
Всего с 32 интервалами ошибка падает ниже 10⁻⁶. Это сходимость порядка O(h⁴).
Идея гауссовой квадратуры заслуживает большего, чем строчка в таблице.
Когда узлы стоят равномерно, вы расходуете бюджет вычислений так, что это может не соответствовать сложности интегрируемой функции. Некоторым областям нужна большая детализация; другие тратят вычисления на «плоские» участки. Гауссова квадратура обходит это, выбирая узлы, которые доказуемо оптимальны для степени многочлена, интегрируемого точно.
Для n узлов правило Гаусса — Лежандра выбирает n корней n-го многочлена Лежандра Pₙ(x) как узлы, затем вычисляет веса так, чтобы любой многочлен степени ≤ 2n − 1 интегрировался без ошибки. На практике numpy.polynomial.legendre.leggauss(n) возвращает и то и другое. Узлы сгущаются к концам интервала [−1, 1], стандартного опорного интервала, где ошибка полиномиальной интерполяции обычно наибольшая и где повышенная плотность выборки даёт максимальную отдачу.
Гауссова квадратура лучшая, когда у вас гладкая аналитическая функция и нужна высокая точность при малом числе вычислений. Пять точек Гаусса — Лежандра могут превзойти составное правило Симпсона с десятками интервалов на «хорошо ведущих себя» интеграндах. Но она плохо подходит для функций с изломами, разрывами или когда данные доступны только в фиксированных равномерно расположенных точках. В таких случаях тщательно выбранное расположение узлов играет против вас.
Ни один численный метод не избавлен от ошибок. На каждый результат квадратуры влияют два различных источника, и понимание обоих критично, чтобы знать, когда можно доверять ответу.
Источники ошибок включают:
Гладкость функции, ширина интервала и выбор метода влияют на дискретизационную ошибку. «Грубая» функция с резкими особенностями требует больше интервалов или адаптивного подхода.
Равномерная сетка тратит вычисления впустую, когда интегранд почти везде гладкий, но сложен в нескольких местах.
Примените квадратурное правило к интервалу, затем примените более высокого порядка (или то же правило на двух половинах) и сравните. Разница оценивает локальную ошибку. Если она ниже допуска, интервал принимается. Иначе разделите его и рекурсивно обработайте каждую половину. Повторяйте, пока каждый подынтервал не удовлетворит допуску.
Выигрыш в эффективности по сравнению с равномерным уточнением может быть большим, когда у интегранда есть изолированные особенности: узкий пик, излом, быстрая осцилляция среди гладких участков. Адаптивные методы концентрируют вычисления ровно там, где этого требует функция.
В Python scipy.integrate.quad() реализует адаптивную гауссову квадратуру (конкретно алгоритм DQAGSE из QUADPACK). Передайте вашу функцию и пределы; получите оценку и границу ошибки. Для большинства одномерных интегралов это правильный инструмент — без ручной настройки.
from scipy import integrate
import numpy as np

# Integrate a function with a peak near x=0.5
def peaked_func(x):
    return np.exp(-100 * (x - 0.5)**2)

result, error_bound = integrate.quad(peaked_func, 0, 1)
print(f"Estimate: {result:.10f}")
print(f"Error bound: {error_bound:.2e}")
quad() уверенно справляется с этим узким пиком. Равномерному правилу Симпсона потребовались бы сотни подынтервалов, чтобы сопоставиться по точности.
Для одномерных интегралов в Python начинайте с scipy.integrate.quad(), если нет веских причин иначе. Это адаптивно, точно и хорошо проверено. Всё ниже актуально, когда вы реализуете что-то сами, работаете на языке без хорошей адаптивной библиотеки или оптимизируете под частный случай.
Квадратура не существует в вакууме. Полезно видеть, где она находится относительно других инструментов, которые вы, вероятно, рассматриваете.
Аналитическое интегрирование находит точную первообразную; квадратура приближает число. Если точная первообразная существует и вы можете её найти, используйте её. Квадратура уместна, когда точное интегрирование невозможно или нецелесообразно.
Оба приближают определённые интегралы, но по-разному. Квадратура детерминирована: она вычисляет f в фиксированных заранее выбранных узлах, а сходимость связана с гладкостью функции и числом узлов. Монте-Карло берёт случайные выборки и усредняет их, причём ошибка убывает как O(1/√N) независимо от размерности. Это медленнее в малых размерностях, но не зависит от размерности, что и делает метод практичным примерно выше пяти измерений.
Некоторые квадратурные правила, включая правило Симпсона, работают, подбирая многочлен по точкам вычислений и интегрируя его точно. Но цель отличается от интерполяции. Интерполяция восстанавливает функцию; квадратура нужна только ради числа. Многочлен — это инструмент, а не результат.
В квадратуре приятно то, сколько пользы даёт одна организующая идея. Каждый метод здесь — правило средней точки, трапеций, Симпсона, гауссово — на самом деле просто разные ответы на один вопрос: имея бюджет вычислений функции, где их поставить и как взвесить?
Подбор более «хороших» многочленов через точки вычисления быстро снижает ошибку. Переход к оптимально выбранным узлам выжимает ещё больше точности из того же бюджета. Адаптивные методы затем сводят всё воедино, направляя вычисления туда, где они действительно нужны функции.
В Python scipy.integrate.quad() — правильный выбор по умолчанию для одномерных задач. Всё остальное в этой статье — для понимания того, что происходит «под капотом», или когда вы реализуете что-то сами. Если хотите продолжить развивать численные навыки с SciPy, пройдите наш курс Introduction to Optimization in Python.
Учитесь с DataCamp
Курс
Курс
Трек