Kurs
Einführung in lineares Modellieren mit Python
4 Std.
27K
Es gibt bestimmte bestimmte Integrale, die sich einfach nicht mit Stift-und-Papier-Analysis lösen lassen. Nicht, weil du etwas falsch machst. Manche Funktionen wie e^(−x²) oder sin(x)/x besitzen schlicht keine Stammfunktion in geschlossener Form. Dann braucht es einen anderen Ansatz: Werte die Funktion an wenigen gezielt gewählten Punkten aus und kombiniere diese Werte, um die Fläche darunter zu schätzen. Das ist Quadratur.
Dieser Artikel erklärt, was Quadratur ist, wie der allgemeine Rahmen funktioniert und die wichtigsten Methoden – von der intuitiven Mittelpunktregel bis zur erstaunlich präzisen Gauß-Quadratur. Außerdem schauen wir uns zusammengesetzte Verfahren, Fehlerquellen, adaptive Strategien und die Methodenauswahl für dein konkretes Problem an.
Das Wort "Quadratur" ist alt. Es stammt aus der klassischen Geometrieaufgabe, zu einer gegebenen Fläche ein Quadrat mit derselben Fläche zu konstruieren – sprich: die Fläche zu finden. Heute bezeichnet der Begriff die numerische Approximation eines bestimmten Integrals.
Die Kernidee ist ein Tausch: Anstatt eine exakte Stammfunktion zu bestimmen, sampelst du die Funktion f(x) an einer Menge von Punkten, den sogenannten Knoten, multiplizierst jeden Funktionswert mit einem zugehörigen Gewicht und summierst die Ergebnisse:
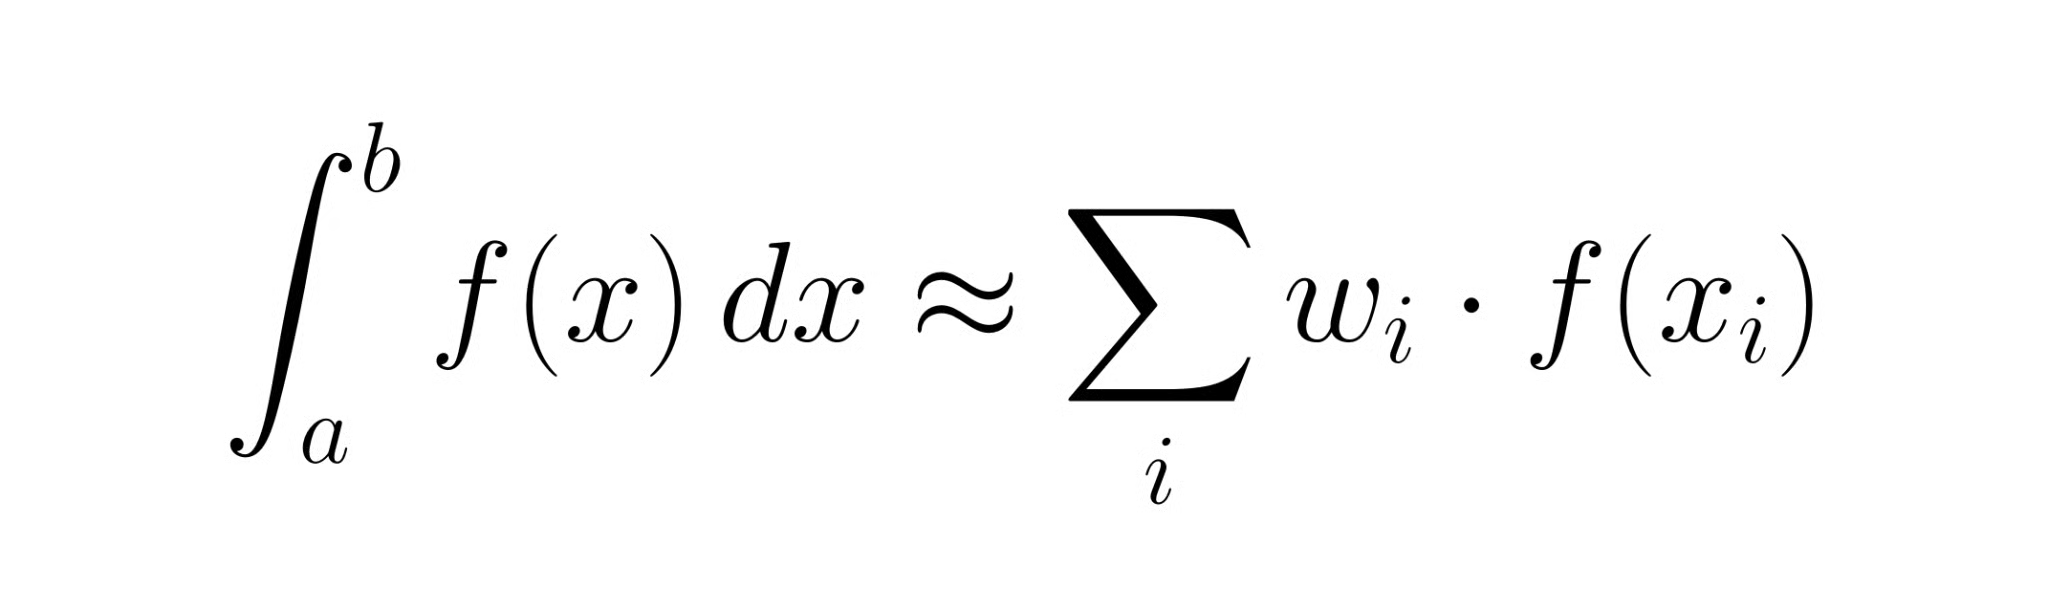
Die Begriffe Quadratur und numerische Integration bedeuten im Wesentlichen dasselbe. Quadratur taucht eher in mathematischen Kontexten auf; numerische Integration ist der gängige Begriff im wissenschaftlichen Rechnen.
Jede Quadraturregel arbeitet auf einem Intervall [a, b]. Innerhalb dieses Intervalls wählt sie eine Menge von Knoten xᵢ und ordnet jedem ein Gewicht wᵢ zu. Die Approximation ist die gewichtete Summe von oben. Was sich zwischen den Methoden unterscheidet, sind die Knotenpositionen und die Gewichtswahl. Das ist alles. Die Trapezregel, die Simpson-Regel und die Gauß-Quadratur sind alles Varianten desselben Musters.
Der Approximationsfehler ist die Lücke zwischen der gewichteten Summe und dem wahren Integral. Jede Methode erzeugt Fehler, und wie schnell dieser mit mehr Knoten (oder kleineren Teilintervallen) schrumpft, trennt gute von sehr guten Verfahren. Behalte diese Sichtweise im Kopf: Eine Quadraturmethode zu wählen heißt, zu entscheiden, wie du deine Funktionsauswertungen einsetzt.
Die folgenden Methoden sind vom Intuitivsten bis zum Anspruchsvollsten sortiert.
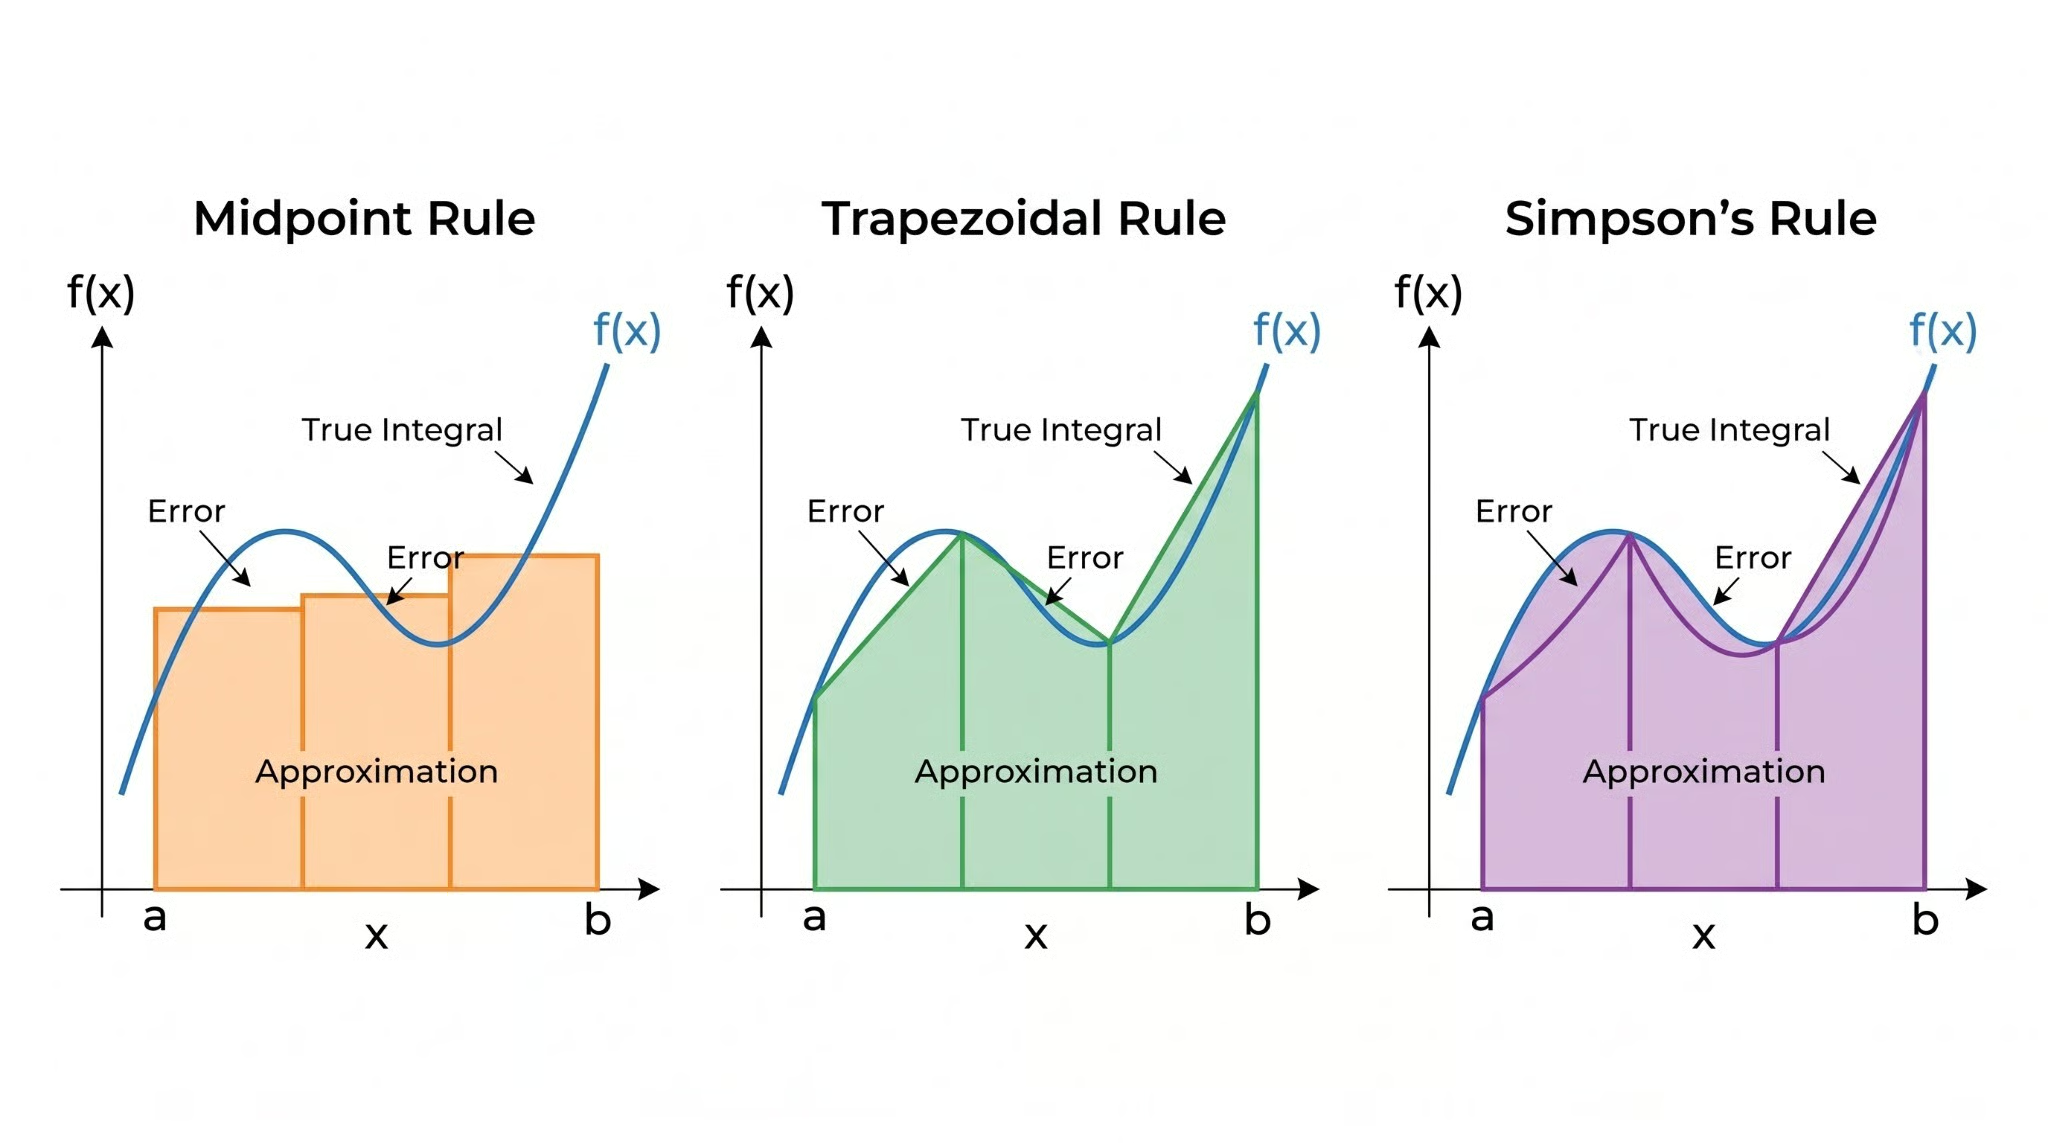 Visueller Vergleich von Mittelpunkt-, Trapez- und Simpson-Regel. Bild: Autor.
Nimm den Mittelpunkt von [a, b], werte dort f aus und multipliziere mit der Breite (b − a). Die Annahme ist, dass der Funktionswert in der Mitte den Durchschnitt über das gesamte Intervall repräsentiert.
Das klingt fast zu simpel – und für ein einzelnes Intervall ist es das auch. Aber hier kommt die erste Überraschung: Die Mittelpunktregel ist für konstante und lineare Funktionen exakt, und ihr Fehler skaliert pro Intervall mit O(h³), wobei h = b − a. Das ist bei glatten Funktionen tatsächlich besser als die Trapezregel, was viele überrascht.
Nutze beide Randpunkte statt nur der Mitte. Verbinde sie mit einer Geraden und berechne die Fläche des entstehenden Trapezes: (b − a) · [f(a) + f(b)] / 2. Exakt für lineare Funktionen, mit Fehler O(h³) pro Intervall – derselben Größenordnung wie die Mittelpunktregel, jedoch mit größerer Konstante.
Die Trapezregel ist wohl die am häufigsten gelehrte Quadraturmethode und genießt daher einen überproportionalen Ruf. Für gutmütige Funktionen ist sie ordentlich. Aber die zusammengesetzte Simpson-Regel liefert bei gleicher Anzahl an Auswertungen fast immer bessere Ergebnisse.
Fitte ein quadratisches Polynom durch drei Punkte: die beiden Randpunkte und den Mittelpunkt. Integriere dieses Polynom exakt:
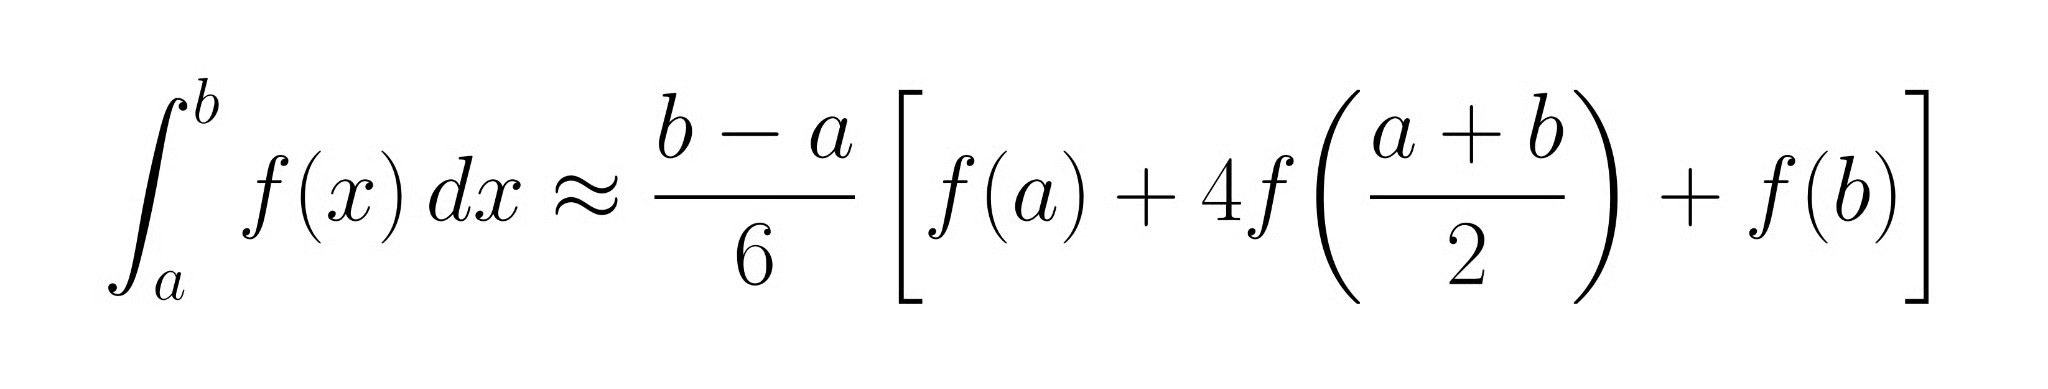
Die zusätzliche Auswertung in der Mitte kostet einen Funktionsaufruf mehr, aber der Effekt ist deutlich: Die Simpson-Regel ist für Polynome bis Grad drei exakt, und der Fehler pro Intervall skaliert mit O(h⁵) – zwei Ordnungen besser als die Trapezregel. Für glatte Funktionen ist das meist die erste Methode der Wahl.
Jetzt wird es richtig spannend. Mittelpunkt-, Trapez- und Simpson-Regel verwenden gleichmäßig verteilte Knoten. Die Gauß-Quadratur stellt eine andere Frage: Was, wenn wir Knotenpositionen und Gewichte so wählen, dass die Genauigkeit maximal wird?
Mit n Knoten kann die Gauß-Quadratur (konkret die Gauss-Legendre-Variante) jedes Polynom bis Grad 2n − 1 exakt integrieren. Zwei Knoten liefern Exaktheit für kubische Polynome; fünf Knoten bewältigen Polynome bis Grad 9. Die Knoten sind die Nullstellen der Legendre-Polynome und häufen sich zu den Intervallenden hin, statt gleichmäßig verteilt zu sein. Die zusätzliche Genauigkeit kommt daher, dass die Knoten frei verschoben werden dürfen – nicht daher, wo sie zufällig landen. Ihre Häufung nahe den Randpunkten ist ein Nebenprodukt der Mathematik; warum das so ist, sehen wir gleich.
So schneiden alle vier Methoden im Vergleich ab:
|
Methode |
Ansatz |
Fehler pro Intervall |
Rechenaufwand |
Am besten geeignet für |
|
Mittelpunktregel |
Auswertung in der Mitte |
O(h³) |
1 Auswertung/Intervall |
Einfache, glatte Funktionen |
|
Trapezregel |
Lineare Approximation |
O(h³) |
2 Auswertungen/Intervall |
Periodische Funktionen |
|
Simpson-Regel |
Quadratische Approximation |
O(h⁵) |
3 Auswertungen/Intervall |
Glatte Funktionen |
|
Gauß-Quadratur |
Optimale Knoten + Gewichte |
O(h^(2n+1)) |
n Auswertungen/Intervall |
Hohe Genauigkeit, glatte Funktionen |
Eine einzelne Anwendung der Regel über das gesamte Intervall [a, b] reicht meist nicht. Der Standardtrick: Teile das Intervall in n gleich breite Teilintervalle der Breite h = (b − a)/n und wende die Grundregel auf jedes an.
Bei der zusammengesetzten Trapezregel wertest du f an n+1 gleichmäßig verteilten Punkten aus und summierst n Trapeze. Der Gesamtfehler sinkt auf O(h²). Halbierst du h, fällt der Fehler um den Faktor vier. Die zusammengesetzte Mittelpunktregel folgt derselben Logik und hat dieselbe globale Fehlerordnung.
Die zusammengesetzte Version benötigt eine gerade Anzahl an Teilintervallen. Werte f an n+1 Punkten aus und erreiche einen globalen Fehler von O(h⁴). Halbierst du h, reduziert sich der Fehler um den Faktor 16. Deshalb ist die zusammengesetzte Simpson-Regel oft der Standard, wenn du für eine glatte Funktion mittlere Genauigkeit brauchst.
Der folgende Python-Code zeigt, wie sich die Approximation für ∫[0 bis π] sin(x) dx (exakter Wert: 2,0) mit mehr Teilintervallen verbessert:
import numpy as np

def composite_simpson(func, lower, upper, num_intervals):
    """Approximate integral using composite Simpson's rule."""
    if num_intervals % 2 != 0:
        raise ValueError("num_intervals must be even")
    nodes = np.linspace(lower, upper, num_intervals + 1)
    values = func(nodes)
    h = (upper - lower) / num_intervals
    weights = np.ones(num_intervals + 1)
    weights[1:-1:2] = 4   # odd-indexed interior points
    weights[2:-2:2] = 2   # even-indexed interior points
    return (h / 3) * np.dot(weights, values)

exact = 2.0
for n in [4, 8, 16, 32]:
    approx = composite_simpson(np.sin, 0, np.pi, n)
    print(f"n={n:3d}: approx={approx:.10f}, error={abs(approx - exact):.2e}")
Schon mit 32 Intervallen fällt der Fehler unter 10⁻⁶. Das ist O(h⁴)-Konvergenz.
Die Idee hinter der Gauß-Quadratur verdient mehr als einen Tabelleneintrag.
Wenn Knoten gleichmäßig verteilt sind, setzt du dein Auswertungsbudget möglicherweise nicht passend zur Schwierigkeit des Integranden ein. Manche Bereiche brauchen mehr Auflösung; in anderen verschwendest du Auswertungen auf flachen Abschnitten. Die Gauß-Quadratur umgeht das, indem sie Knoten wählt, die für den Grad der exakt integrierbaren Polynome nachweislich optimal sind.
Für n Knoten wählt die Gauss-Legendre-Regel die n Nullstellen des n-ten Legendre-Polynoms Pₙ(x) als Knoten und berechnet dazu passende Gewichte, sodass jedes Polynom vom Grad ≤ 2n − 1 fehlerfrei integriert wird. In der Praxis liefert numpy.polynomial.legendre.leggauss(n) beides. Die Knoten häufen sich zu den Randpunkten von [−1, 1], dem Standardreferenzintervall, wo der Interpolationsfehler von Polynomen tendenziell am größten ist und zusätzliche Abtastdichte am meisten bringt.
Die Gauß-Quadratur spielt ihre Stärken aus, wenn du eine glatte, analytische Funktion hast und hohe Genauigkeit mit wenigen Auswertungen brauchst. Fünf Gauss-Legendre-Punkte können die zusammengesetzte Simpson-Regel mit Dutzenden Intervallen bei gutmütigen Integranden übertreffen. Für Funktionen mit Knicken, Unstetigkeiten oder Daten nur an festen gleichmäßig verteilten Stützstellen ist sie jedoch ungeeignet. In diesen Fällen wirkt die sorgfältige Knotenwahl eher gegen dich.
Kein numerisches Verfahren ist frei von Fehlern. Zwei unterschiedliche Quellen beeinflussen jedes Quadraturergebnis – sie zu verstehen ist entscheidend, um zu wissen, wann du deinem Ergebnis trauen kannst.
Zu den Fehlerquellen zählen:
Glattheit der Funktion, Intervallbreite und Methodenwahl bestimmen gemeinsam den Diskretisierungsfehler. Eine raue Funktion mit scharfen Merkmalen erfordert mehr Intervalle oder einen adaptiven Ansatz.
Ein gleichmäßiges Gitter verschwendet Auswertungen, wenn der Integrand größtenteils glatt ist, aber an wenigen Stellen kompliziert.
Wende eine Quadraturregel auf ein Intervall an, dann eine höherwertige Regel (oder dieselbe Regel auf zwei Hälften) und vergleiche. Die Differenz schätzt den lokalen Fehler. Liegt er unter der Toleranz, akzeptiere das Intervall. Andernfalls teile es und wiederhole rekursiv auf jeder Hälfte. Wiederhole, bis jedes Teilintervall die Toleranz erfüllt.
Der Effizienzgewinn gegenüber gleichmäßiger Verfeinerung kann groß sein, wenn der Integrand isolierte Besonderheiten hat: eine schmale Spitze, einen Knick, schnelle Oszillation inmitten glatter Bereiche. Adaptive Methoden konzentrieren Auswertungen genau dort, wo die Funktion sie braucht.
In Python implementiert scipy.integrate.quad() adaptive Gauß-Quadratur (genauer: QUADPACKs DQAGSE-Algorithmus). Übergebe deine Funktion und die Grenzen; zurück bekommst du die Schätzung und eine Fehlerabschätzung. Für die meisten eindimensionalen Integrale ist das das richtige Werkzeug – ohne manuelles Tuning.
from scipy import integrate
import numpy as np

# Integrate a function with a peak near x=0.5
def peaked_func(x):
    return np.exp(-100 * (x - 0.5)**2)

result, error_bound = integrate.quad(peaked_func, 0, 1)
print(f"Estimate: {result:.10f}")
print(f"Error bound: {error_bound:.2e}")
quad() verarbeitet diese schmale Spitze sauber. Eine gleichmäßig angewandte Simpson-Regel bräuchte Hunderte Teilintervalle, um mitzuhalten.
Starte für eindimensionale Integrale in Python mit scipy.integrate.quad(), sofern kein guter Grund dagegen spricht. Es ist adaptiv, genau und erprobt. Alles Weitere ist relevant, wenn du selbst implementierst, in einer Sprache ohne gute adaptive Bibliothek arbeitest oder für einen speziellen Fall optimierst.
Quadratur existiert nicht im luftleeren Raum. Es hilft, ihre Rolle im Kontext anderer Werkzeuge zu sehen, die du in Betracht ziehst.
Analytische Integration findet eine exakte Stammfunktion; Quadratur approximiert eine Zahl. Wenn eine exakte Stammfunktion existiert und auffindbar ist, nutze sie. Quadratur hat ihren Platz, wenn exakte Integration unmöglich oder unpraktisch ist.
Beide approximieren bestimmte Integrale, aber auf unterschiedliche Weise. Quadratur ist deterministisch: Sie wertet f an fest vorgegebenen Knoten aus, mit Konvergenz, die von Glattheit und Knotenzahl abhängt. Monte Carlo zieht Zufallsstichproben und mittelt sie, mit einem Fehler von O(1/√N) unabhängig von der Dimension. Das konvergiert in niedrigen Dimensionen langsamer, ist aber dimensionsunabhängig – daher oberhalb von etwa fünf Dimensionen praktisch im Vorteil.
Einige Quadraturregeln, darunter die Simpson-Regel, arbeiten, indem sie ein Polynom durch die Auswertungspunkte legen und dieses exakt integrieren. Das Ziel unterscheidet sich jedoch von der Interpolation. Interpolation rekonstruiert die Funktion; Quadratur will nur eine Zahl. Das Polynom ist Mittel zum Zweck, nicht das Ergebnis.
Das Befriedigende an der Quadratur ist, wie weit man mit einer einzigen Leitidee kommt. Jede Methode hier – Mittelpunktregel, Trapezregel, Simpson-Regel, Gauß-Quadratur – ist letztlich nur eine andere Antwort auf dieselbe Frage: Bei gegebenem Auswertungsbudget – wo setzt du die Punkte, und wie gewichtest du sie?
Bessere Polynome durch die Stützpunkte zu legen, drückt den Fehler schnell. Optimal gewählte Knoten holen aus demselben Budget noch mehr Genauigkeit heraus. Adaptive Methoden führen alles zusammen und routen Auswertungen genau dorthin, wo die Funktion sie wirklich braucht.
In Python ist scipy.integrate.quad() der richtige Standard für 1D-Probleme. Alles andere in diesem Artikel hilft dir zu verstehen, was unter der Haube passiert – oder wenn du selbst implementierst. Wenn du deine numerischen Fähigkeiten mit SciPy weiter ausbauen willst, starte unseren Kurs Introduction to Optimization in Python.
Lerne mit DataCamp
Kurs
Kurs
Lernpfad
Tutorial
Allan Ouko
11 Min.
Tutorial
Josef Waples
8 Min.
Tutorial
Allan Ouko
7 Min.
Tutorial
Laiba Siddiqui
6 Min.
Tutorial
Josef Waples
3 Min.
Tutorial
Vinod Chugani
8 Min.