
Lộ trình
Cơ bản về Kinh doanh Trí tuệ Nhân tạo
12 giờ
Luyện tập và Lộ trình tiến trình của bạn.
Tiếp Tục Với GoogleTừ tính toán dự trữ vốn đến đánh giá chiến lược marketing, phân tích thống kê gần như chi phối mọi quyết định tại ngân hàng. Nhiều người, bao gồm nhà khoa học dữ liệu, nhà phân tích, quản lý, lãnh đạo kinh doanh và cơ quan quản lý, thường sẽ cần xem xét các phân tích hoặc báo cáo dựa trên đó.
Dự báo của mô hình học máy và mô hình thống kê có thể là một phần quan trọng của phân tích này. Tuy nhiên, dùng chúng theo cách đó chưa được coi là AI.
AI là khi một mô hình được dùng để tự động hóa một quyết định. Dự báo của nó được đưa vào một hệ thống. Hệ thống chứa các quy tắc dựa trên dự báo và các biến khác dẫn đến một quyết định. Chúng tôi gọi đây là “hệ thống AI”.
Nhóm tôi làm việc chủ yếu phát triển các hệ thống này để tự động phê duyệt khoản vay mới. Mô hình quan trọng nhất thúc đẩy các hệ thống này gọi là mô hình rủi ro tín dụng.
Khi bạn xin vay vốn tại ngân hàng, bạn sẽ trải qua đánh giá rủi ro tín dụng. Điều này có thể bao gồm tính toán tổn thất kỳ vọng trong trường hợp vỡ nợ hoặc xác suất bạn sẽ vỡ nợ—tức xác suất bạn không thể trả nợ do khó khăn tài chính. Chính dự báo sau thường quyết định việc phê duyệt (cho bạn) khoản vay.
Từ trước khi máy tính ra đời, các ngân hàng đã thực hiện đánh giá rủi ro tín dụng. Chủ yếu dùng “bảng điểm tín dụng”.
Như thấy bên dưới, nó sẽ xét các đặc trưng khác nhau của người vay tiềm năng. Bạn sẽ nhận một điểm dựa trên nhóm bạn thuộc về cho một đặc trưng nhất định, và tất cả được cộng lại để có điểm cuối cùng. Điểm càng cao, khả năng vỡ nợ càng thấp.
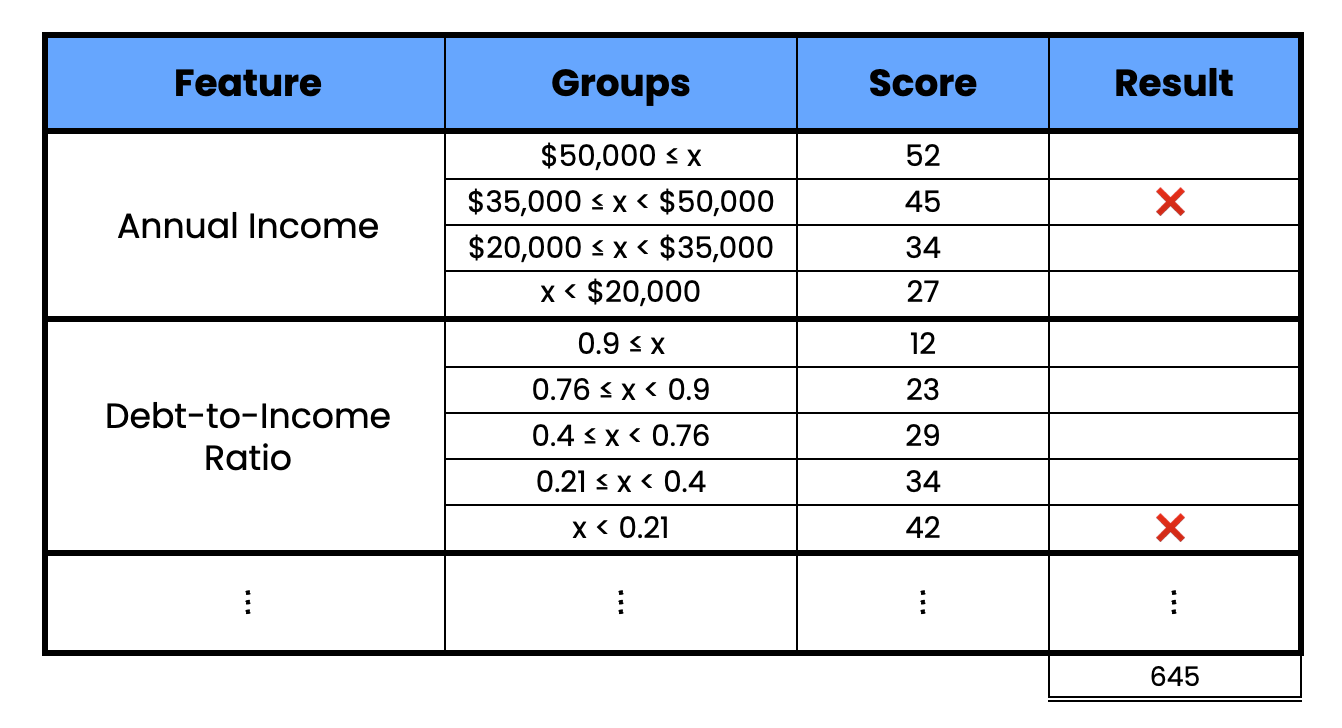
Ví dụ về bảng điểm tín dụng (nguồn: tác giả)
Trước đây, các bảng này chủ yếu được tạo bằng “đánh giá của chuyên gia”. Nói cách khác là có người mặc vest quyết định các giá trị. Và, đúng vậy, điều đó thiên lệch như bạn nghĩ. Giờ đây, ngân hàng có lượng dữ liệu khổng lồ và sức mạnh tính toán để tạo các bảng điểm tối ưu về mặt thống kê. Như chúng ta sẽ bàn sau, điều này cũng có thể tạo ra kết quả công bằng hơn.
Về dữ liệu, có rất nhiều thứ để khai thác. Nội bộ, ngân hàng có lịch sử giao dịch và hành vi nợ quá khứ của bạn. Bên ngoài, hầu hết quốc gia có hồ sơ công về các khoản nợ và vỡ nợ tại tất cả tổ chức tín dụng.
Tất cả nguồn này có thể dùng để tạo đặc trưng mô hình. Một số ngân hàng thậm chí dùng dữ liệu thiết bị như vị trí địa lý của bạn. Tuy nhiên, đến mức đó họ có thể gặp vấn đề về quy định và đạo đức.
Quy trình xây dựng các bảng điểm này đã thay đổi rất nhiều, nhưng sản phẩm cuối trông vẫn giống nhau. Các đặc trưng mô hình được rời rạc hóa. Điều này được thực hiện bằng Trọng số bằng chứng (WOE) để tối đa hóa sự khác biệt về tỷ lệ vỡ nợ giữa các nhóm đặc trưng. Ta có thể gán điểm dựa trên mức độ một nhóm làm thay đổi xác suất vỡ nợ. Vì vậy, như trước đây, điểm cuối cùng có thể dùng để đánh giá khả năng người vay sẽ vỡ nợ khoản vay.
Các bảng điểm tín dụng tạo nền tảng cho hệ thống AI dùng để tự động phê duyệt khoản vay. Ở dạng đơn giản nhất, đó là một ngưỡng cắt nghiêm ngặt. Nếu điểm dưới ngưỡng này, khoản vay bị từ chối.
Các quy tắc bổ sung cũng có thể dựa trên chiến lược của ngân hàng, quy định, hoặc các đặc trưng khác như độ tuổi khách hàng. Như chúng ta bàn ở phần tiếp theo, các hệ thống phức tạp hơn có thể dùng dự báo từ nhiều mô hình.
Trong thực tế, các hệ thống AI này dùng để phê duyệt khoản vay cá nhân hoặc doanh nghiệp nhỏ. Những khoản lớn như thế chấp nhà hoặc khoản vay doanh nghiệp không được tự động hóa hoàn toàn. Các trường hợp này có thể quá đặc thù hoặc số tiền quá lớn để phê duyệt mà không có người ra quyết định cuối. Thường quyết định vẫn sẽ được hỗ trợ bởi bảng điểm.
Với tất cả tiến bộ trong thu thập dữ liệu và tự động hóa, bạn có thể kỳ vọng các mô hình nền tảng sẽ phức tạp. Bạn sẽ nhầm.
Hồi quy logistic được dùng để tính xác suất vỡ nợ và tạo bảng điểm. Chúng ta sẽ bàn vài lý do trong phần thách thức. Liên quan đến khả năng diễn giải mô hình, quy định và tính công bằng. Tuy nhiên, lý do chính là hồi quy logistic đủ chính xác.
Vỡ nợ mà ta nói đến xảy ra khi ai đó gặp khó khăn tài chính do quyết định kém hoặc sự kiện ngoài tầm kiểm soát. Điểm quan trọng là những người này không muốn vỡ nợ. Điều này có nghĩa các mối quan hệ nền tảng chi phối rủi ro tín dụng dịch chuyển chậm. Điều đó cho ta thời gian để xây dựng các đặc trưng tuyến tính nắm bắt các mối quan hệ này theo cách có thể diễn giải. Tuy nhiên, có những kiểu vỡ nợ khác không đơn giản như vậy.
Trong y học, học máy dự đoán những điều phức tạp, như một khối u là lành tính hay ác tính. Giờ hãy tưởng tượng khối u có ý thức và có thể thay đổi diện mạo để tránh bị phát hiện. Bỗng chốc đây trở thành bài toán khó hơn nhiều. Tương tự, đó là lý do phát hiện gian lận rất khó.
Có nhiều loại gian lận. Trong bối cảnh tự động phê duyệt khoản vay, gian lận xảy ra khi người vay chưa từng có ý định hoàn trả. Mục tiêu của họ là lấy được khoản vay và biến mất cùng số tiền. Người vay có thể đã khai khống thu nhập hàng tháng, che giấu việc có khoản nợ khác phải trả, hoặc thậm chí đánh cắp danh tính ai đó để nộp đơn. Bằng cách nào đi nữa, chúng ta sẽ coi đây là vỡ nợ do gian lận.
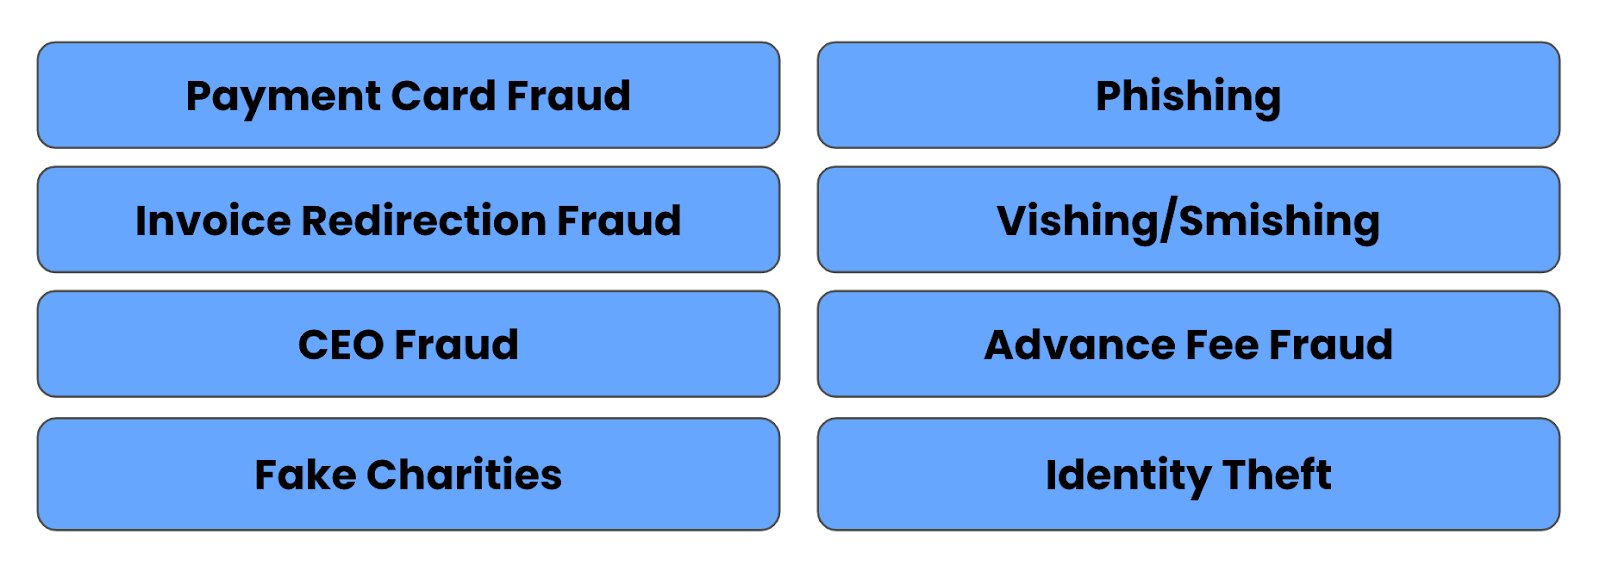
Các loại gian lận (nguồn: tác giả)
Bản chất của vỡ nợ rủi ro tín dụng cho phép chúng ta tổng hợp giao dịch để nắm bắt hành vi chung của một người. Với gian lận, từng giao dịch riêng lẻ có thể quan trọng. Chúng tôi cũng xem xét tập dữ liệu đa dạng hơn như dữ liệu thiết bị và lịch sử liên lạc.
Một yếu tố khác là tính biến động của gian lận khiến chúng ta cần triển khai mô hình nhanh hơn. Tất cả điều này có nghĩa là các mô hình tuyến tính thường không đáp ứng được.
Vì vậy, phổ biến là dùng mô hình phi tuyến như Random Forest và XGBoost. Mạng nơ-ron cũng hữu ích nếu muốn đưa dữ liệu văn bản vào. Với các mô hình này, việc kỹ thuật đặc trưng được đặt nặng ít hơn, tiết kiệm thời gian quý báu và cho phép mô hình hóa các hành vi chưa hiểu rõ hoàn toàn.
Điểm bất lợi là tất cả những thứ này vẫn là mô hình dự báo. Chúng ta muốn bắt các ca gian lận mới trước khi chúng xảy ra. Với mô hình dự báo, chúng ta cần tập huấn luyện có nhãn gian lận. Nói cách khác, trước tiên ta phải chờ gian lận xảy ra!
Vì vậy, chúng ta cũng có thể đánh giá các trường hợp gian lận tiềm ẩn bằng các phương pháp không giám sát như thuật toán phân cụm hoặc mô hình đơn lớp như Isolation Forest. Những phương pháp này giúp xác định khách hàng có hành vi bất thường hoặc nói chung là các ngoại lệ.
Với gian lận, chúng ta cũng phải lo về việc kẻ tấn công nhắm vào chính các mô hình. Đây là lý do mô hình gian lận giao thoa với một nhánh quan trọng của trí tuệ nhân tạo: học máy đối kháng.
Lĩnh vực này nhằm tìm các điểm yếu ẩn trong mô hình có thể bị kẻ tấn công lợi dụng. Ai đó có thể đánh lừa mô hình đưa ra dự báo sai hoặc tiết lộ thông tin nhạy cảm. Tấn công đầu độc liên quan đến việc bơm dữ liệu giả vào quá trình huấn luyện để làm hỏng mô hình mà chúng ta không hay biết.
Trong bối cảnh tự động hóa khoản vay, dạng đầu tiên là nổi bật nhất. Về bản chất, kẻ gian sẽ cố khiến mình trông như một khách hàng tốt. Họ sẽ tìm cách giảm rủi ro tín dụng bị đánh giá. Điều này có thể bằng cách tăng thu nhập một cách giả tạo hoặc nói dối trong đơn. Mô hình gian lận được dùng để che phủ những điểm yếu tiềm ẩn này trong mô hình rủi ro tín dụng. Tuy nhiên, bản thân chúng cũng phải được đánh giá cho các cuộc tấn công đối kháng tiềm tàng.
Cuối cùng, sự đa dạng và bản chất của gian lận khiến chúng ta thường phải dựa vào các mô hình phức tạp hơn. Trong một số trường hợp, các mô hình này có thể gắn cờ các ca gian lận tiềm năng để con người xem xét kỹ hơn.
Về AI, các mô hình gian lận thường chạy song song với mô hình rủi ro tín dụng trong các hệ thống dùng để tự động phê duyệt khoản vay. Chúng bổ trợ nhau vì cùng dự đoán vỡ nợ nhưng vì những lý do khác nhau.
Cả phát hiện gian lận và đánh giá rủi ro tín dụng đều nhằm thu hút khách hàng mới. Những khách hàng phù hợp. Khi đã có họ, ngân hàng đối mặt với vấn đề khác. Làm sao giữ họ ở lại? Hai phần tiếp theo sẽ khám phá một số cách AI có thể giúp.
Ngân hàng dùng các chiến lược dựa trên AI tương tự để dự đoán khách hàng sẽ rời đi hay không. Điều này có thể là đóng tài khoản ngân hàng hoặc đổi nhà cung cấp thế chấp. Họ cũng có thể giảm mức độ giao dịch mà không rời đi bằng cách hủy thấu chi, hủy thẻ tín dụng hoặc chuyển một khoản lớn sang ngân hàng khác.
Ngân hàng muốn can thiệp trước khi các sự kiện này xảy ra. Họ sẽ cố thuyết phục khách hàng không hài lòng bằng lãi suất thấp hơn, chiết khấu hoặc ưu đãi đặc biệt khác. Phần lớn có thể được tự động hóa hoàn toàn.
Ngân hàng dùng mô hình để dự đoán liệu cá nhân hay doanh nghiệp có khả năng bỏ lỡ các khoản thanh toán trong tương lai (tức rơi vào tình trạng quá hạn) hoặc vỡ nợ hoàn toàn. Một lần nữa, ngân hàng muốn can thiệp trước khi điều này xảy ra. Họ có thể cung cấp tư vấn tài chính hoặc cơ hội tái cơ cấu nợ. Ngay cả một tin nhắn tự động đơn giản nhắc nhở về các khoản thanh toán sắp tới cũng có thể hiệu quả.
Một lĩnh vực khác nơi tự động hóa có thể giúp là khi khách hàng chủ động tìm kiếm hỗ trợ từ ngân hàng. Họ có thể cần lời khuyên về việc mở tài khoản tiết kiệm hoặc thực hiện thanh toán trực tuyến. Nhiều thắc mắc sẽ lặp đi lặp lại, và một chatbot vận hành bằng AI có thể xử lý. Nó có thể cung cấp câu trả lời nhanh hơn và để lại các tác vụ phức tạp cho con người.
Đây cũng là lĩnh vực có thể áp dụng AI tiên tiến nhất. Nhiều công ty đang cập nhật chatbot để dùng LLM và AI sinh. Những mô hình mạnh mẽ này đã tăng cường đáng kể chatbot của ngân hàng, cho phép xử lý câu hỏi phức tạp hơn và thậm chí đưa ra lời khuyên cá nhân. Tuy nhiên, chúng ta nên thận trọng với điều sau. Điều này liên quan đến môi trường quản lý chặt chẽ mà ngân hàng hoạt động trong đó.
Những thách thức thực sự mà AI đối mặt trong ngân hàng thường không phải là kỹ thuật. Các vấn đề quanh quản trị dữ liệu và phát triển mô hình phần lớn đã được giải quyết. Những vấn đề cản trở việc áp dụng các phương pháp AI tiên tiến xuất phát từ môi trường hoạt động của ngân hàng, quy trình đã thiết lập và mức chịu rủi ro thấp.
Kể từ khủng hoảng tài chính 2008, nói thẳng ra, các ngân hàng không còn nhiều tự do để tự quyết như trước. Họ đối mặt với môi trường quy định nghiêm ngặt hơn nhiều, quy định số vốn dự trữ bắt buộc, mức độ rủi ro có thể chấp nhận và thậm chí cả loại công nghệ có thể triển khai. Điều sau có nghĩa chỉ một số loại mô hình nhất định có thể áp dụng cho một số nhiệm vụ. Ví dụ, dự trữ vốn có thể phải được tính bằng mô hình tuyến tính và đặc trưng định sẵn.
Thường có nhu cầu làm rõ và biện minh quy trình đưa ra quyết định cho vay. Điều này đồng nghĩa giải thích cách mô hình đưa ra dự báo cho cơ quan quản lý. Dù điều này không nhất thiết hạn chế loại mô hình có thể dùng, nó tạo lực cản nhất định. Như đã đề cập, đây là một trong những lý do mô hình tuyến tính được dùng cho mô hình rủi ro tín dụng. Bất kỳ cải thiện hiệu năng nào từ việc dùng mô hình phi tuyến đều bị lấn át bởi gánh nặng gia tăng trong việc giải thích chúng.
Xem xét nhận định của Cynthia Rudin về chủ đề này:
Thay vì cố gắng tạo ra các mô hình vốn dĩ có thể diễn giải, gần đây đã bùng nổ công trình về “ML có thể giải thích,” nơi một mô hình thứ hai (hậu nghiệm) được tạo để giải thích mô hình hộp đen đầu tiên. Điều này có vấn đề. Các lời giải thích thường không đáng tin và có thể gây hiểu lầm, như chúng tôi thảo luận bên dưới. Nếu thay vào đó chúng ta dùng các mô hình vốn dĩ có thể diễn giải, chúng tự cung cấp lời giải thích của mình, trung thực với những gì mô hình thực sự tính toán.
Cynthia Rudin, Duke University, Durham, NC, USA
Tìm hiểu thêm về AI!
Lộ trình
Khóa học
Luyện tập và Lộ trình tiến trình của bạn.
Tiếp Tục Với Googleblog
Matt Crabtree
10 phút
