Finansal hizmetlerde veri bilimi ve yapay zekânın kullanımı artık şaşırtıcı değil. Kredi notlarına dayalı kredi veren bankalardan, risklere göre poliçe fiyatlayan sigorta şirketlerine ve öngörülen risk ve getiriler temelinde finansal tavsiye sunan yatırım fonlarına kadar veri, finans sektörünün daima temel taşlarından biri olmuştur. Ancak, veri bilimi ve yapay zekâda başarılı olmak için finansal hizmetler kuruluşlarının makine öğrenimi ve yapay zekâyı daha derinlemesine kullanması gerekir. Yakın tarihli bir webinarda Standard Chartered’ın eski Grup CDO’su ve TruEra’nın mevcut Strateji Direktörü Shameek Kundu, finansal hizmetlerde yapay zekâ benimsemesini nasıl hızlandırabileceğini anlattı.
Yapay zekâ uygulamaları geniş, ancak yüzeysel
Shameek, bugün finansal hizmetlerde geniş bir yapay zekâ ve makine öğrenimi kullanım yelpazesi olduğunu açıklıyor. İşte dikkat çeken bazı gerçek dünya örnekleri.
- AXA’nın makine öğrenimiyle öngörüsel risk değerlendirmesi, poliçe satın alma sürecini sadeleştiriyor
- Optik Karakter Tanıma (OCR), Citibank’in manuel doküman işlemesini hızlandırmasına yardımcı oluyor
- OCBC Bank bünyesindeki araştırmacılar, sahtekârlık işlemlerini tespit etmek için makine öğreniminden yararlanıyor
Ancak bu, finansal hizmetler kuruluşlarının veri bilimi ve yapay zekâdan en iyi şekilde yararlandığı anlamına gelmiyor; bu teknolojilerin derinlemesine benimsenmesi gerekiyor. Temasek, finansal hizmetlerin neredeyse tamamının süreçlerinde bir ölçüde yapay zekâ kullandığını bildirdi. Yine de, sektör genelindeki engeller nedeniyle yalnızca %13’ü süreçlerinin çoğunda gerçekten yapay zekâdan yararlanıyor.
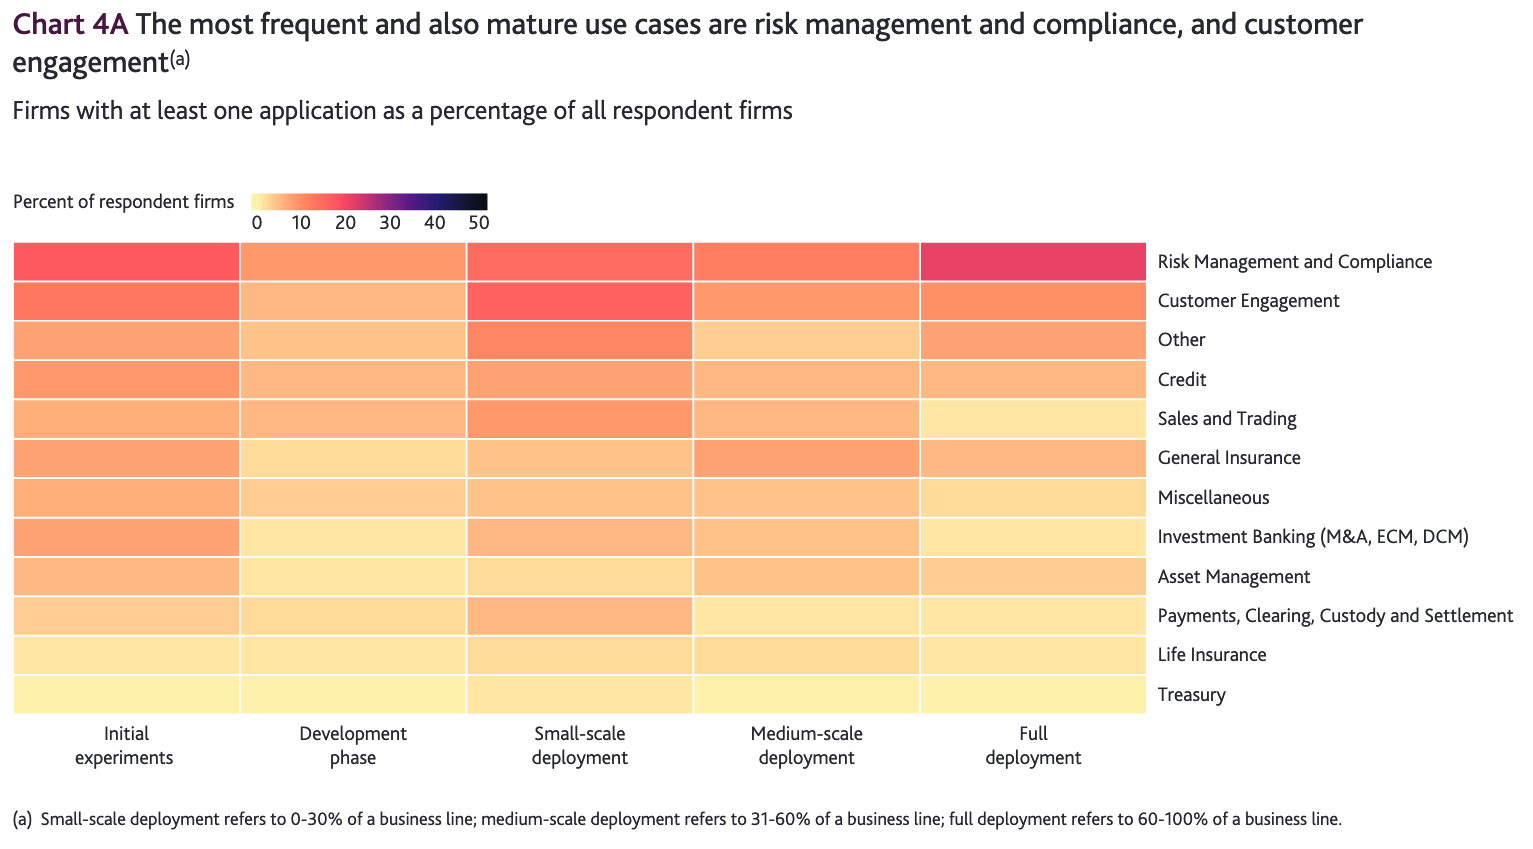 Birleşik Krallık Merkez Bankası Makine Öğrenimi Anketi’ne göre, birçok yapay zekâ projesi hâlâ emekleme aşamasında ve tam ölçekli kullanıma ulaşamıyor.
Yapay zekânın yaygın benimsenmesinin önündeki engeller
Sınırlı veri kalitesi ve erişilebilirliği
Düzenleyiciler, şirketlerin veriyi nasıl işlediğini giderek daha yakından inceliyor; bu durum, Amerika Birleşik Devletleri ve AB’de eyalet/ülke bazında veri gizliliği yasalarının yürürlüğe girmesiyle açıkça görülüyor. Ayrıca, veri gizliliği yasalarındaki coğrafi farklılıklar nedeniyle sınır ötesi veri paylaşımı sınırlı kalıyor. Bu tür düzenlemeler, makine öğrenimi modellerinin eğitim ve tahmin için kullanabileceği veriyi kısıtlıyor.
Olgunlaşmamış ve parçalı teknoloji manzarası
Gelişmekte olan makine öğrenimi alanı evrilmeye devam ederken, görece olgunlaşmamış ve parçalı bir teknoloji manzarası şeklinde büyüme sancıları yaşıyor.
Algorithima’nın anketine göre, bugün kuruluşlar bir makine öğrenimi modelini canlı ortama almak için ortalama bir ila üç ay harcıyor. Bu uzun hazırlık süresi, olgun makine öğrenimi operasyonlaştırma (MLOps) araçlarının eksikliğinin bir yansıması. Ancak, hızlı gelişim hızı göz önüne alındığında MLOps araç ekosisteminin olgunlaşması an meselesi.
Makine öğrenimine duyulan güven eksikliği
Karmaşık makine öğrenimi modellerini yorumlamak ve tahminlerini açıklamak kolay değildir. Kara kutu niteliğindeki modeller anlaşılmadığında, son kullanıcıların çıktılara güvenmesi zorlaşır.
Buna örnek olarak IBM Watson gösterilebilir. Bir zamanlar sağlık hizmetlerinin geleceği olarak lanse edilen bu kara kutu model, son kullanıcılarının güvenini kazanamadı. Hekimler, hayatı doğrudan etkileyen kararları bir yapay zekâ kara kutusuna bırakmayı haklı olarak reddetti.
Benzer şekilde, sahtekârlık tespiti gibi yüksek riskli kararlarda görev alan finansal hizmetler düzenleyicileri ve bankacılar için de kara kutu modellere güvenmek zordur. Özellikle ayrımcılığı ve adil olmayan sonuçları önlemek ve açıklama yükümlülüklerini yerine getirmek için şeffaflığın hayati olduğu durumlarda bu daha da önem kazanır. Bunu kabul eden ABD Merkez Bankası (Federal Reserve) Guvernörü Brainard, Kasım 2018’de yaptığı bir konuşmada “açıklanabilirlik sorununun, bir yapay zekâ yaklaşımının uygunluğuna ilişkin daha yüksek düzeyde belirsizliğe dönüşebileceğini” belirterek, finansal hizmetlerde faaliyet gösteren firmaları kara kutu modellerin uygulanmasında dikkatli olmaya çağırdı.
Son kilometre operasyonlaştırma
Makine öğrenimi projeleri ayrıca “son kilometre” sorununu yaşar – sonuçları doğru zamanda doğru kişilere ulaştırma güçlüğü. Örneğin, anında tatmin bekleyen bir mobil uygulama kullanıcısı, belirli bir önerinin yüklenmesinin on dakika sürdüğünü öğrenmekten memnun olmayacaktır.
Son kilometre operasyonlaştırma sorununu çözmek, yalnızca MLOps araç ekosisteminin olgunlaşmasını değil, aynı zamanda makine öğrenimi uygulayıcılarının kullanıcı deneyimine dikkat etmesini de gerektirir.
Veri yeteneği eksikliği
Yapay zekâ projelerinin tam ölçekli kullanıma alınması, veri bilimciler, analistler, mühendisler ve makine öğrenimi bilim insanlarını içeren bir veri profesyonelleri ekibi gerektirir. Bu nedenle, veri yeteneği eksikliği, finansal hizmetler dâhil sektörler genelinde makine öğreniminin benimsenmesinin önünde bir engel olmaya devam ediyor.
Bir Deloitte anketi, yapay zekâyı en olgun şekilde benimseyenlerin %23’ünün, yapay zekâ uygulamasında önemli bir yetkinlik açığı bildirdiğini ortaya koyuyor. Bu yetkinlik açığını kapatmak, belirli yeteneklere odaklanan yeniden beceri kazandırma ve beceri geliştirme stratejisi gerektirir.
Sonuç
Yukarıda sıralanan engeller, yeterli zaman ve çabayla aşılabilir nitelikte. Bu sorunların çözülmesi, finansal hizmetler sektörünü yapay zekâyı çok daha yaygın benimseme potansiyeline bir adım daha yaklaştıracaktır.
Yapay zekânın finansal hizmetlerdeki uygulamalarına ilgi duyuyorsanız, Shameek’in “Finansal Hizmetlerde Yapay Zekâ Benimsenmesini Ölçeklendirme” başlıklı talep üzerine izlenebilen webinarını mutlaka izleyin.



