

课程
Excel 数据分析
3 小时
155.3K
实践并学习路径你的进步。
使用 Google 继续在 Excel(及其他电子表格软件)中,NPER() 函数是一项重要的财务工具,帮助用户回答一个关键问题:“需要多长时间?”无论是计算还清贷款还需多少个月,还是估算退休储蓄达到目标还需几年,NPER() 都能给出答案。
作为 Excel 财务函数家族的一员,NPER() 对于贷款规划、投资分析和长期财务决策都很有价值。本文将拆解 NPER() 的工作原理,解释其参数,演示实用示例,并提供使用技巧,助您高效运用这一宝贵的 Excel 函数。
Excel 中的 NPER() 用于计算达到财务目标所需的总期数。例如,想要确定以 5% 年利率、每月支付 $250,偿还 $10,000 贷款需要多少期:
=NPER(5%/12, -250, 10000)结果:大约 44 个月(3.7 年)可完全还清贷款。
NPER() Excel 会计机器人。图片由 Dall-E 生成
NPER() 是 “Number of Periods”(期数)的缩写。顾名思义,该函数在给定固定利率和固定付款额的条件下,计算一项投资或贷款达到目标值所需的期数。
在处理贷款时,NPER() 告诉您完全还清债务需要多少期(按月、按季或按年)。对于投资,它可揭示在定期投入下,达到目标储蓄金额需要多久。
该函数主要考虑三大财务要素:每期固定付款额、每期利率,以及现值与终值之间的差异。理解这种关系至关重要,因为“时间”会直接影响贷款的总利息支出或投资的总利息收益。
NPER() 的通用语法为:
=NPER(rate, pmt, pv, [fv], [type])各参数的作用如下:
rate:每期利率。
pmt:每期支付金额(必须恒定)。
pv:现值(贷款金额或初始投资)。
fv(可选):期望的终值(若省略则默认为 0)。
type(可选):指定每期付款在期末(0)还是期初(1)支付。
使用 NPER() 的两个主要场景是了解贷款还款与投资增长。
设想您想要确定:以 4.5% 年利率、每月支付 $500,偿还一笔 $25,000 的汽车贷款需要多少期。
Excel 公式为:
=NPER(4.5%/12, -500, 25000)在 Excel 中运行后,我们应看到如下结果:
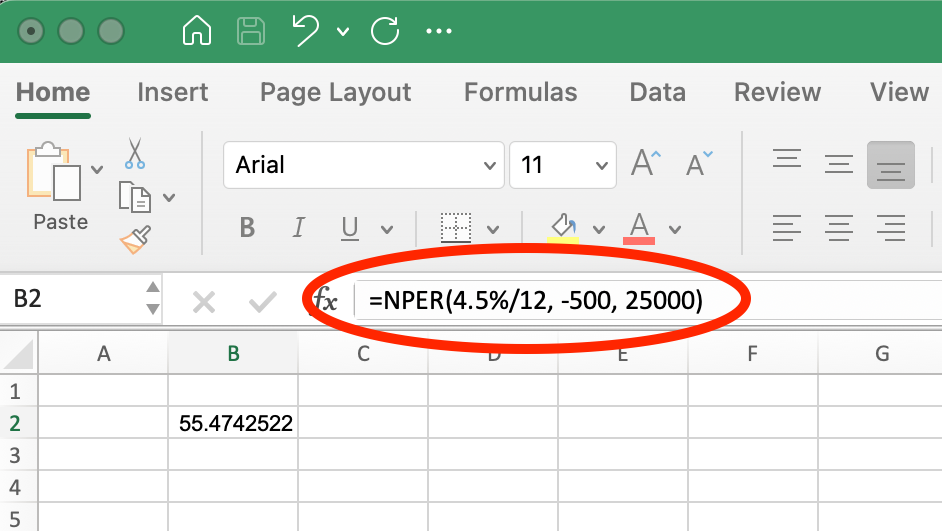
用于汽车贷款的 NPER()。图片作者自制。
该公式返回约 55 个月。请注意,每月付款(-500)以负值输入,因为它表示现金流出。为与每月还款周期一致,将年利率除以 12 转换为月利率。
NPER() 对投资规划同样有用。假设某位投资者希望以 5% 年利率,在每季度投入 $1,000 的同时,将 $10,000 增长到 $50,000。
可使用:
=NPER(5%/4, -1000, 10000, 50000) 在 Excel 中,我们将看到:
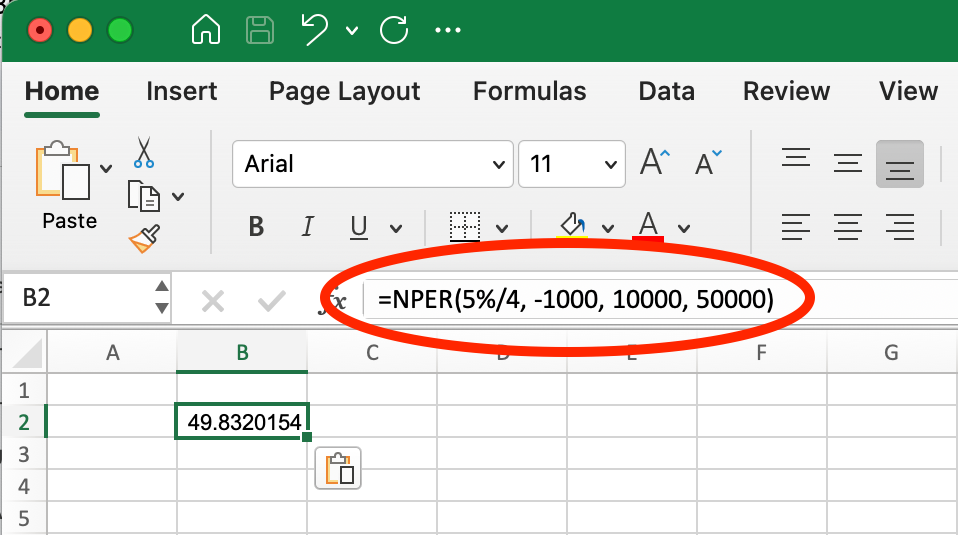
用于投资增长的 NPER()。图片作者自制。
该公式计算得出约 50 个季度(12.5 年)可达成目标。季度投入(-1000)为负值,因为这是投资支出。将年利率除以 4 转为季度利率,以匹配季度投入节奏。终值(50000)为正值,因为它代表将要获得的目标金额。
在这两个示例中,NPER() 都帮助回答了常见的财务规划问题——“需要多久”,因此在涉及基于时间的计算时,它是一个非常实用的工具。
使用 NPER() 时,您可能会遇到以下常见错误:
当给定参数在指定利率与付款额下无法达到终值时,会出现该错误。
解决方案:提高付款金额或利率。例如,若尝试以每月 $50 的付款、12% 年利率偿还 $10,000 贷款,使用 =NPER(12%/12, -50, 10000) 将返回 #NUM!,因为 $50 甚至不足以覆盖每月利息,数学上不可能还清贷款。
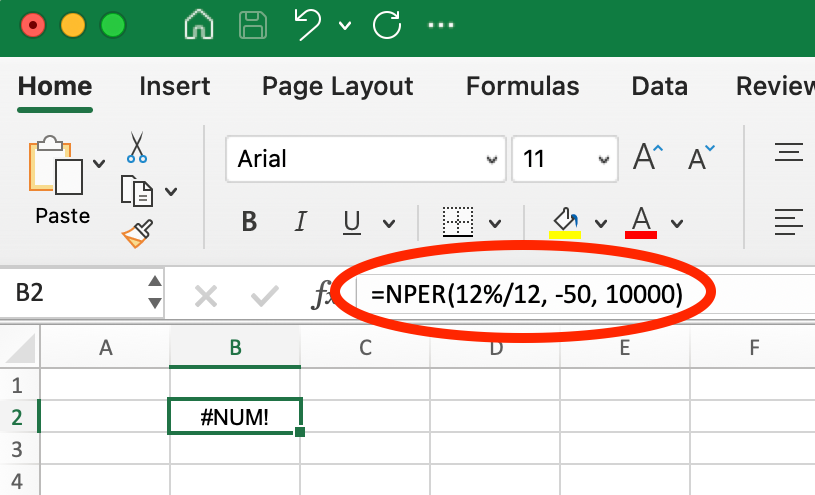
NPER() 出现 #NUM! 错误的示例。图片作者自制。
但如果将每月付款提高到 $200,使用 =NPER(12%/12, -200, 10000),函数将返回约 69.7 个月(约 5.8 年)。
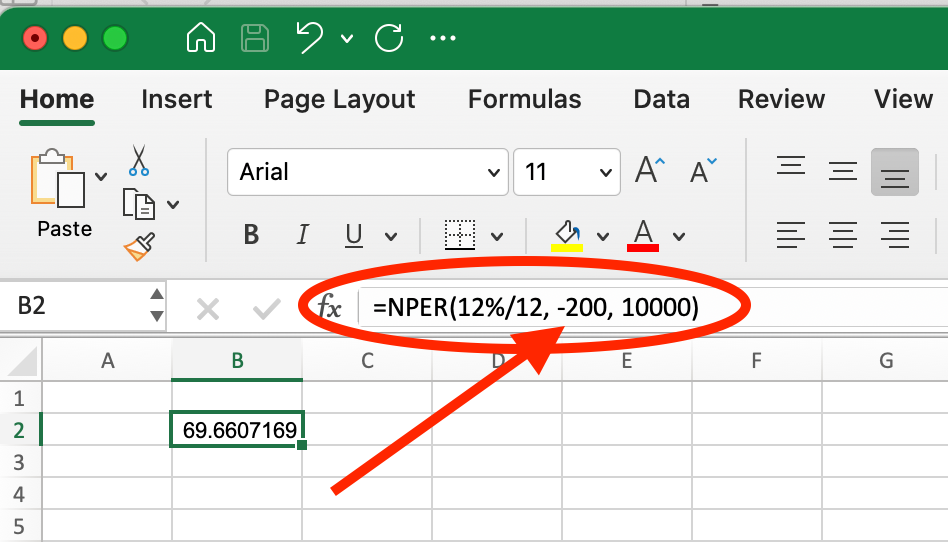
通过提高付款额修复 #NUM! 错误的示例。图片作者自制。
这表明,找到合适的付款金额,可能就是“不可能完成的财务情景”和“可实现目标”之间的差别。
当公式中使用了非数值时会发生该错误。
解决方案:确保所有输入均为数值。检查公式引用的单元格是否包含数字而非文本或空白。若数据来自其他来源,请核实其格式是否正确。
负数结果通常表示输入的正负号约定不正确。
解决方案:适当调整 pmt 和 pv 的符号。请记住现金流符号约定:流入为正(您收到的钱),流出为负(您支付的钱)。对贷款计算而言,现值(贷款金额)应为正,付款应为负。
持续遵循这些符号约定有助于避免混淆,确保 NPER() 为您的财务规划提供准确的时间估计。
在以不同付款频率使用 NPER() 时,您需要将利率与付款金额同时正确调整为与该付款间隔相匹配。许多贷款条款以年利率给出,但付款往往更为频繁。
正确调整方法如下:
来看一个 $20,000 贷款、年利率 6%,在不同频率下且付款总额按频率对应一致的示例:
若每月支付 $400:
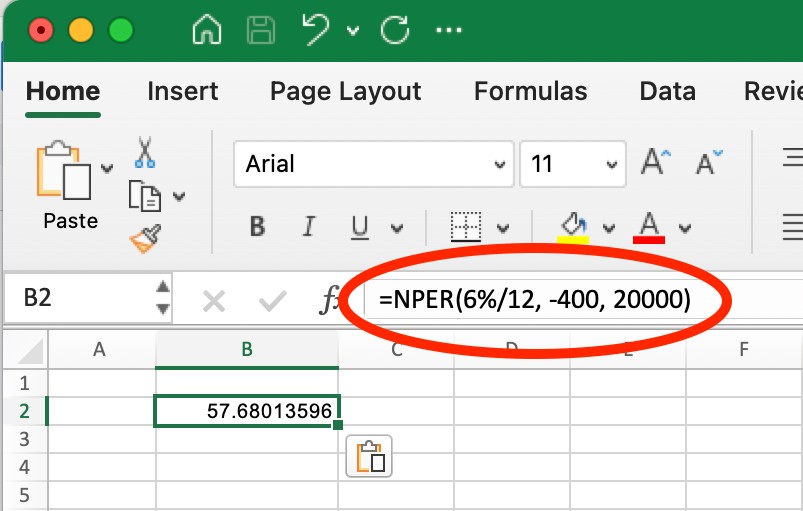
每月 NPER()。图片作者自制。
=NPER(6%/12, -400, 20000) 返回约 57.7 个月(约 4.8 年)。
若每季度支付 $1,200($400 × 3 个月):
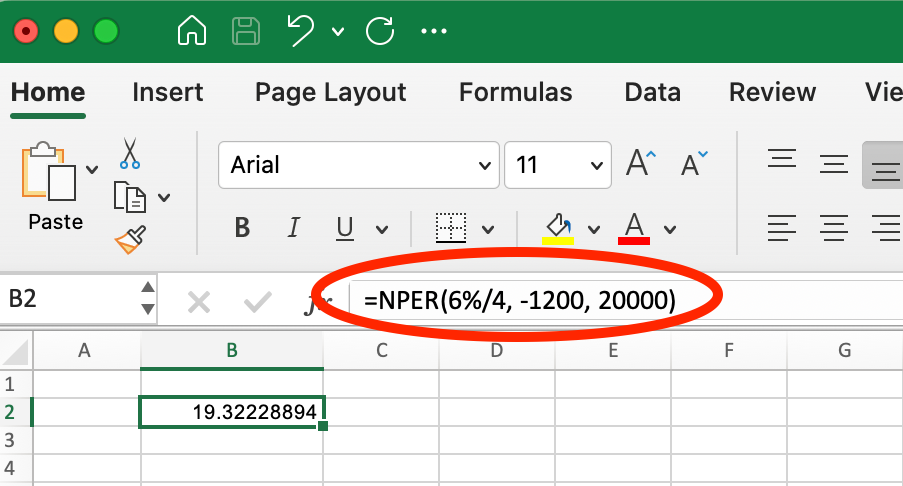
每季度 NPER()。图片作者自制。
=NPER(6%/4, -1200, 20000) 返回约 19.3 个季度(约 4.8 年)。
若每半年支付 $2,400($400 × 6 个月):
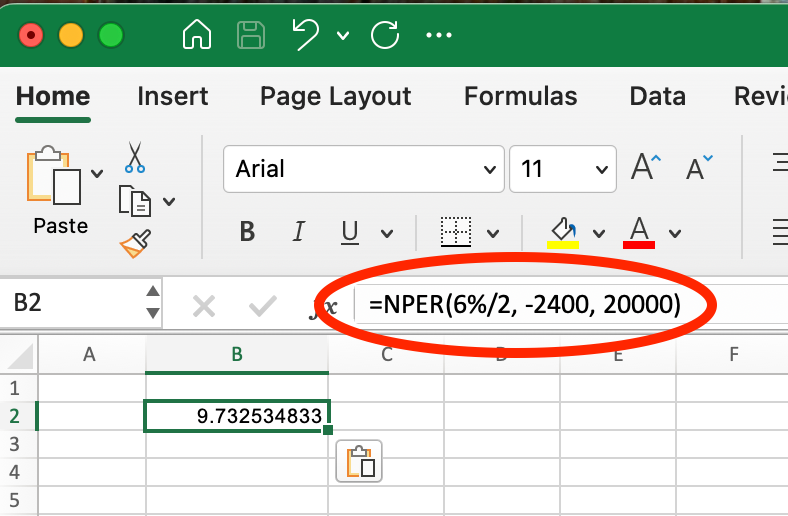
每半年 NPER()。图片作者自制。
=NPER(6%/2, -2400, 20000) 返回约 9.7 个期间(约 4.9 年)。
请注意,由于复利效应,不同付款频率下的总还清时间略有差异。付款越不频繁,整体还款期通常会略长,因为利息在付款间隔中有更多时间复利。
比较不同付款方案时,务必同时按比例调整利率与付款金额,以保持分析的一致性。
在实际财务规划中,您通常需要使用整期数,因为往往无法进行“部分付款”。ROUNDUP() 函数可将 NPER() 的小数结果转换为可执行的付款计划。
例如,在前述 NPER() 返回 57.6 个月的情境下,使用 ROUNDUP() 可得到 58:
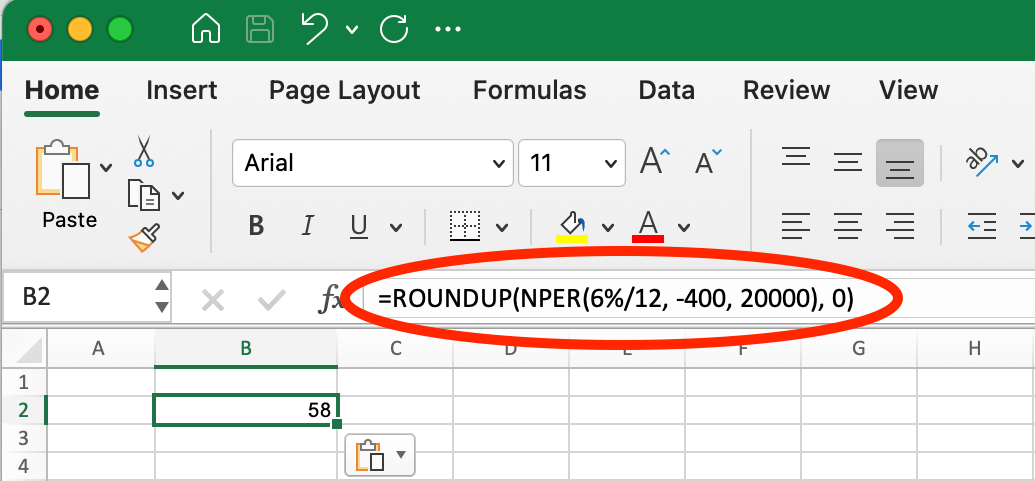
将 ROUNDUP() 与 NPER() 搭配使用。图片作者自制。
=ROUNDUP(NPER(6%/12, -400, 20000), 0)该公式返回 58,表示您需要 58 次月度付款才能完全还清贷款。
NPER() 能与 Excel 其他财务函数高效协作,以构建更全面的财务分析。
PV() 根据付款金额、利率和期限计算现值(或贷款金额)。与 NPER() 结合,可探索 “假如/情景” 分析:
## 首先,计算在 5% 利率、每月 $1,500 付款、30 年期限下的最大贷款额
=PV(5%/12, 30*12, -1500)
## 结果:$279,422.43
## 接着,看原始公式如何验证期限长度
=NPER(5%/12, -1500, 279422.43)
## 结果:360 个月(30 年)## 然后,观察将月供提高到 $2,000 对还款时间的影响
=NPER(5%/12, -2000, 279422.43)
## 结果:209.86 个月(约 17.5 年)该分析表明,在 $279,422.43 的贷款上,将每月付款从 $1,500 提高到 $2,000,可将还款期从 30 年缩短至约 17.5 年,展示了 NPER() 在财务规划中的价值。
将 NPER() 与 FV() 结合,尤其适用于退休与投资规划。这一组合可回答:“达到储蓄目标需要多久?”
例如,若您想知道从零开始、每月投入 $500、按 7% 年利率,储蓄到 $100,000 需要多少个月:
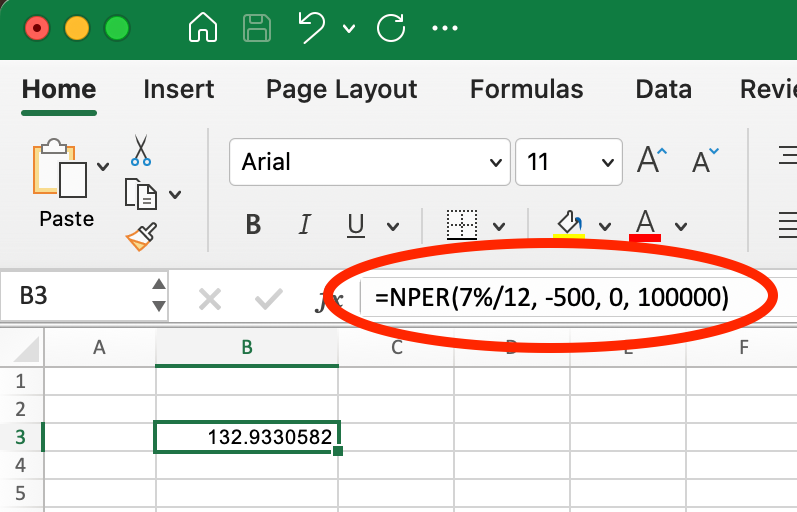
将 NPER() 与 FV() 搭配使用。图片作者自制。
=NPER(7%/12, -500, 0, 100000)返回约 132.93 个月(约 11.1 年),表明达到目标所需的定期投入时间。
您也可以反向操作,先计算某种投资策略可能带来的终值,再确定调整投入后对时间线的影响:
## 首先,计算 20 年内每月 $500 在 7% 年化下可增长到多少
=FV(7%/12, 20*12, -500, 0)
## 结果:$260,463.33

## 然后,看看将月投入提高到 $750 会如何改变所需时间
=NPER(7%/12, -750, 0, 260463.33)
## 结果:190.36 个月(约 15.9 年)
这表明,将每月投入从 $500 提高到 $750,可将达到同样 $260,463.33 目标的时间从 20 年缩短到约 15.9 年——节省约 4.1 年!
熟练后,您可以将这两个函数合并到一次运算中:
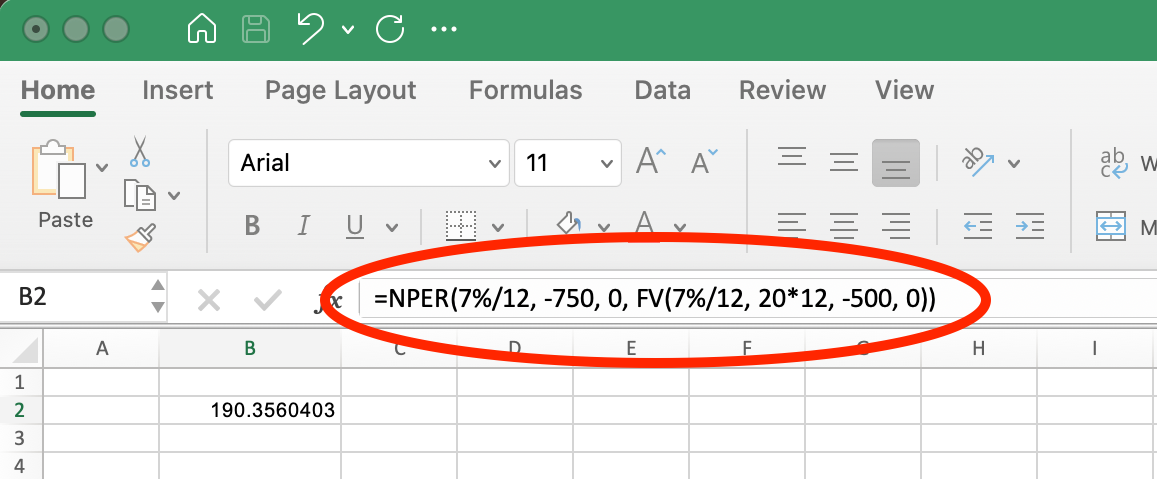
在一次运算中将 NPER() 与 FV() 结合。图片作者自制。
这样将 NPER() 与 FV() 结合,可让您在不同储蓄率与时间范围之间进行试验,找到最契合您财务目标与约束的方案。
RATE() 可在其他参数已知时求解贷款或投资的利率。与 NPER() 搭配,您可以分析不同利率对还款期的影响。
例如,假设您有一笔 $300,000 的按揭贷款,每月支付 $1,500。您可以先计算在 30 年(360 个月)期限下对应的利率:
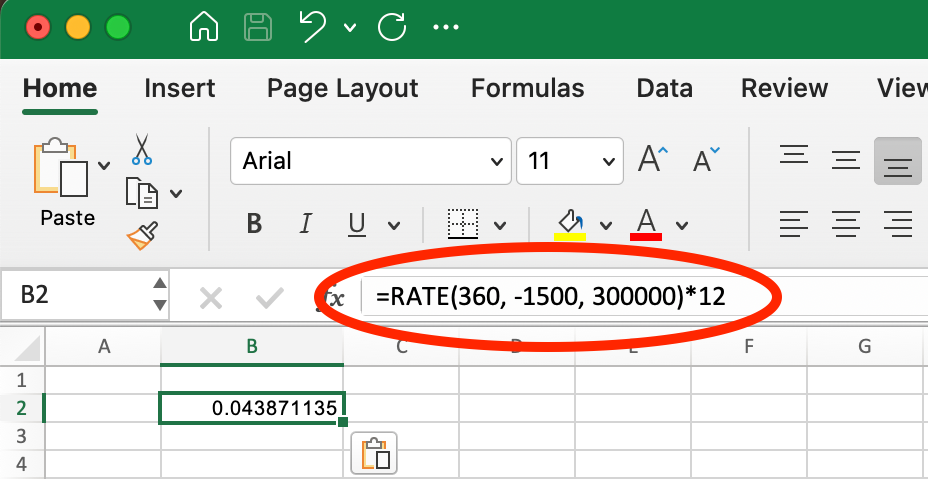
按揭贷款 RATE() 示例。图片作者自制。
=RATE(360, -1500, 300000)*12该结果约为 4.39% 年利率。现在,您可以分析市场条件变化或以不同利率再融资将如何影响还清时间线:
## 原始情境:按揭年利率 4.39%
=NPER(4.39%/12, -1500, 300000)
## 结果:360 个月(30 年)

## 若利率降至 4%
=NPER(4%/12, -1500, 300000)
## 结果:330.13 个月(约 27.5 年)

## 若利率升至 5%
=NPER(5%/12, -1500, 300000)
## 结果:430.92 个月(约 35.9 年)
该分析显示,即便看似很小的利率变化也会显著影响贷款期限。利率降低 0.39%(从 4.39% 降至 4%)可缩短约 2.5 年;而利率上升 0.61%(从 4.39% 升至 5%)则会延长近 6 年——且月供金额不变。
这种方法有助于评估再融资机会,或在利率波动时理解浮动利率贷款的影响。
NPER() 用于计算还清贷款或达成投资目标所需的期数。请记住以下要点:
NPER() 需要输入每期利率、每期支付金额与现值,可选参数包括终值与付款类型。
务必使利率的计量周期与付款频率匹配。若为月付且给定年利率,应将利率除以 12,并以“月”为单位解读结果。
符号约定很重要:对贷款计算,现值(贷款金额)应为正,付款应为负。
当 NPER() 返回 #NUM! 错误时,通常意味着付款额相对于利率太小——贷款将永远无法还清。
在实际规划中,可将 ROUNDUP() 与 NPER() 结合,得到整数期数,因为现实场景通常不支持“部分付款”。
NPER() 能与 PV()、FV() 与 RATE() 等财务函数高效配合,构建全面的财务分析与“情景假设”。
理解并正确应用 NPER() 函数,将帮助您在贷款、投资与储蓄计划方面做出更为明智的财务决策。
NPER() 是 Excel 财务函数库中的一项有价值工具,可回答个人与商业财务中最常见的问题之一:“需要多长时间?”无论您是在计算贷款还款时间线、规划退休储蓄,还是评估投资机会,NPER() 都能为您的时间维度决策提供清晰洞见。
通过有效使用 NPER(),您可以:
请记住,NPER() 最佳实践是与 Excel 的其他财务函数配合使用。将其与 PMT()、RATE()、PV() 和 FV() 组合,您便可构建全面的财务模型,为借贷、储蓄与投资等重要决策提供指引。关于 PMT() 函数 的完整指南,建议查阅我们的专题教程。
若您希望进一步提升 Excel 财务分析技能,欢迎探索 DataCamp 的 Financial Modeling in Excel 课程,内容涵盖现金流、情景分析、资金时间价值计算等关键财务概念,并在本文所学基础上更进一步。
在 DataCamp 学习 Excel
课程
课程
实践并学习路径你的进步。
使用 Google 继续