
Last chance! 50% off DataCamp Premium
Sale ends in
Fungsi NPER() adalah alat keuangan penting di Excel (dan perangkat lunak spreadsheet lain) yang membantu menjawab pertanyaan kunci: "Butuh waktu berapa lama?" Saat menghitung berapa bulan hingga pinjaman lunas atau menentukan berapa tahun hingga tabungan pensiun mencapai target, NPER() memberikan jawabannya.
Sebagai bagian dari keluarga fungsi keuangan Excel, NPER() bermanfaat untuk perencanaan pinjaman, analisis investasi, dan pengambilan keputusan keuangan jangka panjang. Dalam artikel ini, kami akan menguraikan cara kerja NPER(), menjelaskan parameternya, membahas contoh praktis, dan memberikan kiat agar Anda dapat menggunakan fungsi Excel yang berharga ini secara efektif.
Fungsi NPER() di Excel menghitung total jumlah periode pembayaran yang diperlukan untuk mencapai tujuan keuangan. Misalnya, untuk menentukan berapa banyak pembayaran bulanan yang dibutuhkan untuk melunasi pinjaman $10.000 dengan pembayaran bulanan $250 pada bunga tahunan 5%:
=NPER(5%/12, -250, 10000)Hasilnya: sekitar 44 bulan (3,7 tahun) untuk melunasi pinjaman sepenuhnya.
Robot akuntan NPER() Excel. Gambar oleh Dall-E
NPER() adalah singkatan dari "Number of Periods" (Jumlah Periode) di Excel. Sesuai namanya, fungsi ini menghitung jumlah periode yang diperlukan agar investasi atau pinjaman mencapai nilai target dengan tingkat bunga tetap dan pembayaran yang konsisten.
Saat bekerja dengan pinjaman, NPER() memberi tahu Anda berapa banyak periode pembayaran (bulan, kuartal, tahun) yang dibutuhkan untuk melunasi utang sepenuhnya. Untuk investasi, fungsi ini menunjukkan berapa lama waktu yang dibutuhkan untuk mencapai target tabungan dengan kontribusi rutin.
Fungsi ini mempertimbangkan tiga komponen utama keuangan: jumlah pembayaran rutin, tingkat bunga per periode, dan selisih antara nilai kini dan nilai masa depan. Memahami hubungan ini penting karena komponen waktu secara langsung memengaruhi total bunga yang dibayar pada pinjaman atau diperoleh pada investasi.
Sintaks umum fungsi NPER() adalah:
=NPER(rate, pmt, pv, [fv], [type])Setiap parameter memiliki peran khusus:
rate: Tingkat bunga per periode.
pmt: Pembayaran tiap periode (harus konstan).
pv: Nilai kini (jumlah pinjaman atau investasi awal).
fv (opsional): Nilai masa depan yang diinginkan (default 0 jika diabaikan).
type (opsional): Menentukan apakah pembayaran jatuh tempo di akhir (0) atau awal (1) setiap periode.
Dua penggunaan utama NPER() adalah untuk memahami pelunasan pinjaman dan pertumbuhan investasi.
Bayangkan Anda ingin menentukan berapa bulan yang dibutuhkan untuk melunasi pinjaman mobil $25.000 dengan pembayaran bulanan $500 pada tingkat bunga tahunan 4,5%.
Rumus Excel-nya adalah:
=NPER(4.5%/12, -500, 25000)Saat kita menjalankannya di Excel, kita akan melihat hal berikut:
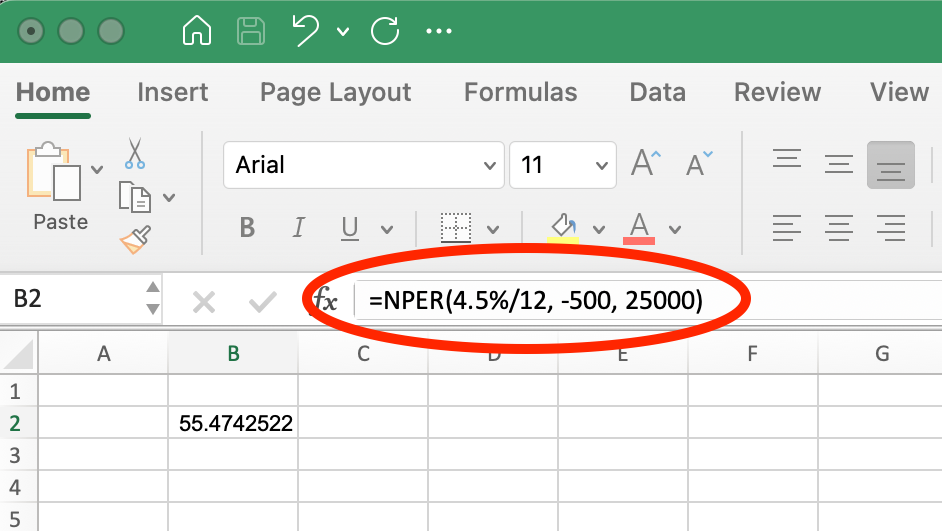
Fungsi NPER() untuk Pinjaman Mobil. Gambar oleh Penulis.
Rumus ini menghasilkan sekitar 55 bulan. Perhatikan bahwa pembayaran bulanan (-500) dimasukkan sebagai nilai negatif karena mewakili uang yang keluar dari kantong Anda. Tingkat bunga dibagi 12 untuk mengonversi tingkat tahunan menjadi tingkat bulanan, agar selaras dengan jadwal pembayaran bulanan.
NPER() sama berharganya untuk perencanaan investasi. Misalnya seorang investor ingin menumbuhkan $10.000 menjadi $50.000 pada bunga tahunan 5% sambil menyetor $1.000 per kuartal.
Mereka akan menggunakan:
=NPER(5%/4, -1000, 10000, 50000) Di Excel, kita akan melihat:
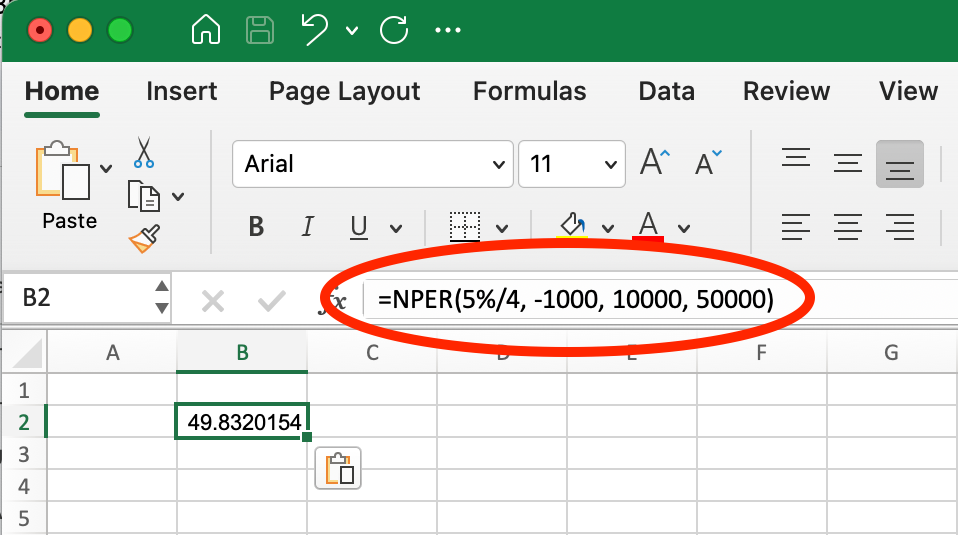
Fungsi NPER() untuk Pertumbuhan Investasi. Gambar oleh Penulis.
Rumus ini menghitung sekitar 50 kuartal (12,5 tahun) untuk mencapai target. Pembayaran per kuartal (-1000) bernilai negatif karena uang tersebut diinvestasikan. Tingkat bunga dibagi 4 untuk mengonversi dari tahunan ke kuartalan, menyesuaikan dengan jadwal kontribusi kuartalan. Nilai masa depan (50000) bernilai positif karena mewakili jumlah target yang akan diterima.
Dalam kedua contoh, NPER() membantu menjawab pertanyaan "berapa lama" yang sering menjadi inti perencanaan keuangan, menjadikannya alat yang berguna untuk keputusan keuangan yang melibatkan perhitungan berbasis waktu.
Saat bekerja dengan fungsi NPER(), Anda mungkin menemui error umum berikut:
Error ini muncul ketika parameter yang diberikan tidak dapat mencapai nilai masa depan dengan tingkat dan pembayaran yang ditentukan.
Solusi: Naikkan jumlah pembayaran atau tingkat bunga. Misalnya, jika Anda mencoba melunasi pinjaman $10.000 dengan pembayaran bulanan $50 pada bunga tahunan 12%, menggunakan =NPER(12%/12, -50, 10000) akan mengembalikan #NUM! karena pembayaran $50 terlalu kecil bahkan untuk menutup bunga bulanan, sehingga secara matematis tidak mungkin untuk pernah melunasi pinjaman.
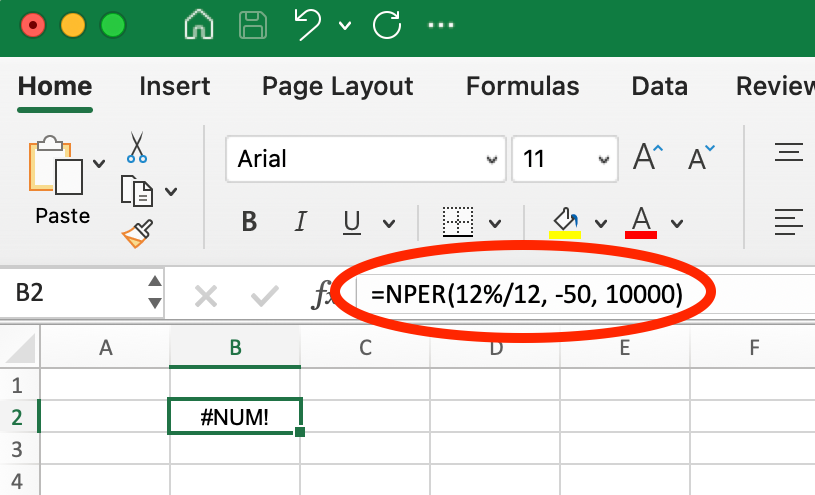
Contoh Error #NUM! menggunakan NPER(). Gambar oleh Penulis.
Namun, jika Anda menaikkan pembayaran bulanan menjadi $200, menggunakan =NPER(12%/12, -200, 10000), fungsi mengembalikan sekitar 69,7 bulan (sekitar 5,8 tahun).
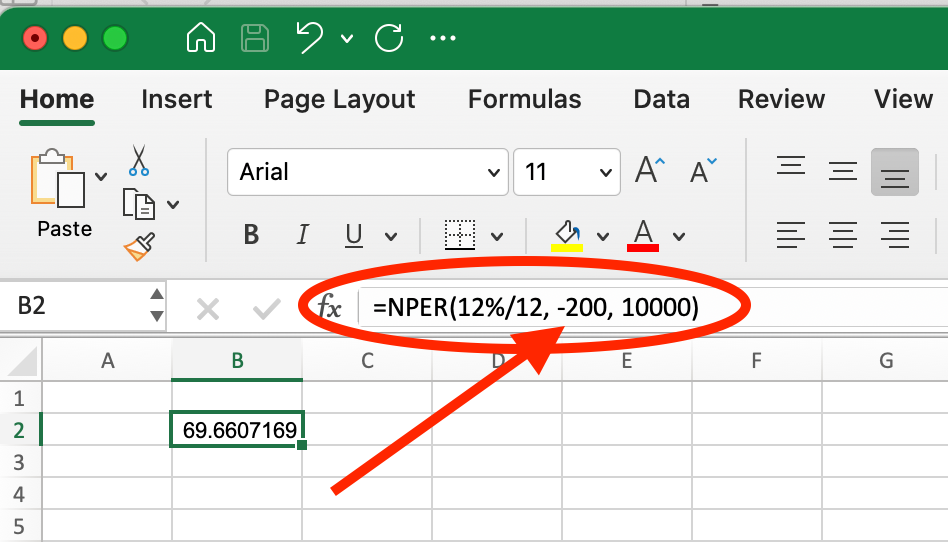
Contoh Memperbaiki Error #NUM! dengan Menaikkan Jumlah Pembayaran. Gambar oleh Penulis.
Ini menunjukkan bagaimana menemukan jumlah pembayaran yang tepat dapat menjadi pembeda antara skenario keuangan yang mustahil dan tujuan yang dapat dicapai.
Ini terjadi ketika nilai non-numerik digunakan dalam rumus.
Solusi: Pastikan semua input bersifat numerik. Periksa bahwa sel yang dirujuk dalam rumus berisi angka, bukan teks atau kosong. Jika mengambil data dari sumber lain, verifikasi formatnya sudah benar.
Hasil negatif biasanya menunjukkan konvensi tanda pada input Anda tidak tepat.
Solusi: Sesuaikan nilai pmt dan pv dengan tepat. Ingat konvensi tanda: positif untuk arus kas masuk (uang yang Anda terima) dan negatif untuk arus kas keluar (uang yang Anda bayarkan). Untuk perhitungan pinjaman, nilai kini (jumlah pinjaman) harus positif, sementara pembayaran harus negatif.
Mengikuti konvensi tanda ini secara konsisten akan membantu Anda menghindari hasil yang membingungkan dan memastikan perhitungan NPER() memberikan estimasi waktu yang akurat untuk perencanaan keuangan Anda.
Saat menggunakan fungsi NPER() dengan frekuensi pembayaran yang berbeda, Anda perlu menyesuaikan tingkat bunga dan jumlah pembayaran agar sesuai dengan interval pembayaran. Banyak syarat pinjaman dikutip dengan tingkat bunga tahunan, tetapi pembayaran sering terjadi lebih sering.
Berikut cara menyesuaikan nilai-nilai ini dengan benar:
Mari lihat pinjaman $20.000 pada bunga tahunan 6% dengan jumlah pembayaran konsisten di berbagai frekuensi:
Untuk pembayaran bulanan $400:
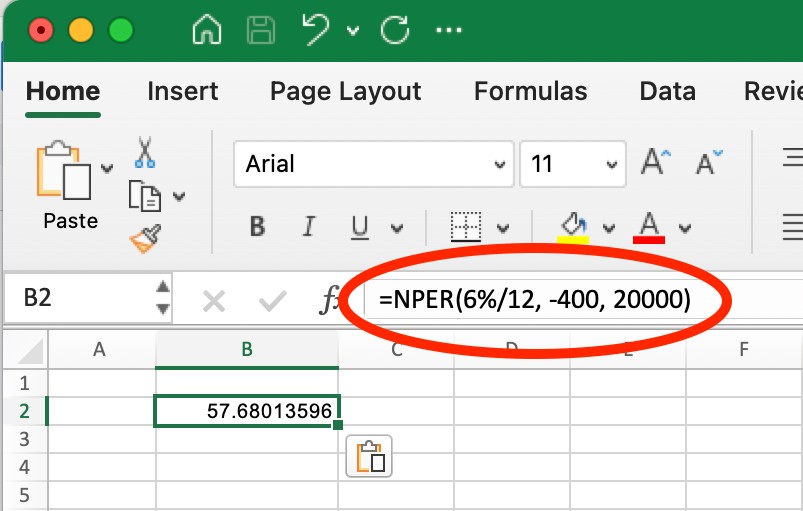
NPER() Bulanan. Gambar oleh Penulis.
=NPER(6%/12, -400, 20000) Ini menghasilkan sekitar 57,7 bulan (sekitar 4,8 tahun).
Untuk pembayaran kuartalan $1.200 ($400 × 3 bulan):
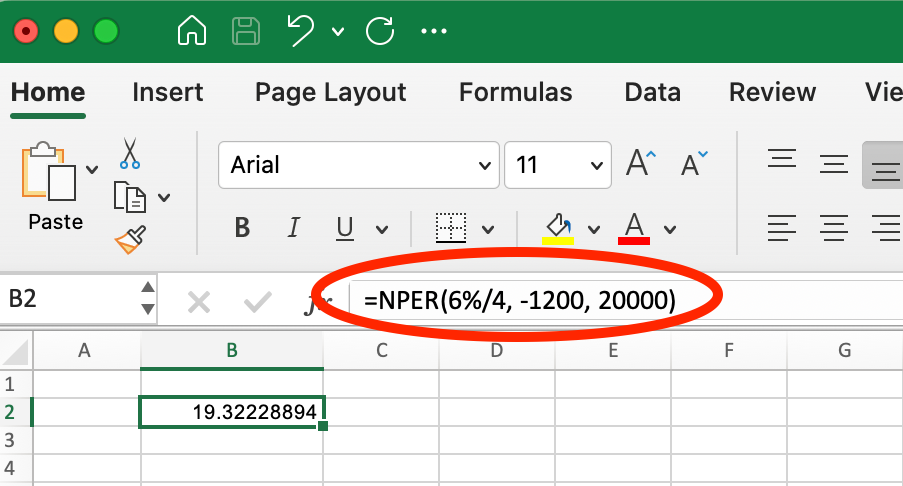
NPER() Kuartalan. Gambar oleh Penulis.
=NPER(6%/4, -1200, 20000) Ini menghasilkan sekitar 19,3 kuartal (sekitar 4,8 tahun).
Untuk pembayaran semi-tahunan $2.400 ($400 × 6 bulan):
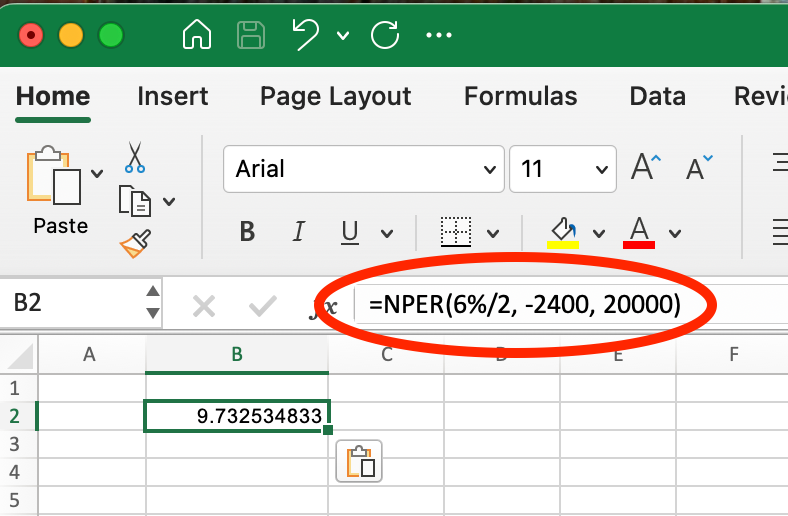
NPER() Semi-Tahunan. Gambar oleh Penulis.
=NPER(6%/2, -2400, 20000) Ini menghasilkan sekitar 9,7 periode (sekitar 4,9 tahun).
Perhatikan bahwa total waktu pelunasan sedikit berbeda antar frekuensi pembayaran karena efek penggandaan (compounding). Pembayaran yang lebih jarang umumnya menghasilkan periode pelunasan keseluruhan sedikit lebih lama karena bunga memiliki lebih banyak waktu untuk berbunga sebelum pembayaran berikutnya.
Saat membandingkan skenario pembayaran, selalu pastikan Anda menyesuaikan tingkat bunga dan jumlah pembayaran secara proporsional untuk menjaga konsistensi analisis.
Dalam perencanaan keuangan praktis, Anda sering perlu bekerja dengan periode pembayaran bulat karena pembayaran parsial biasanya bukan opsi. Fungsi ROUNDUP() membantu mengubah output desimal dari NPER() menjadi jadwal pembayaran yang praktis.
Sebagai contoh, jika pada skenario sebelumnya NPER() menghasilkan 57,6 pembayaran bulanan, dengan menggunakan ROUNDUP() Anda akan mendapatkan 58:
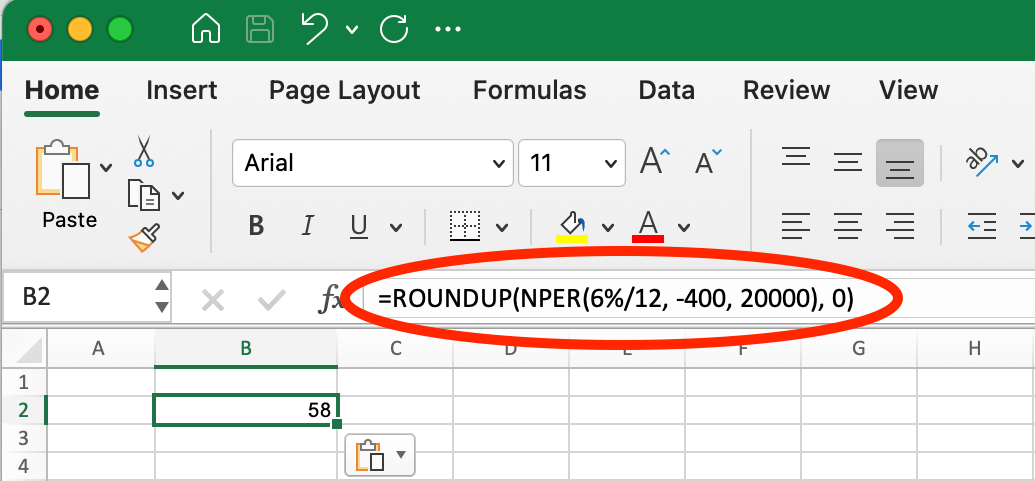
Menggunakan ROUNDUP() dengan NPER(). Gambar oleh Penulis.
=ROUNDUP(NPER(6%/12, -400, 20000), 0)Rumus ini mengembalikan 58, menunjukkan Anda memerlukan 58 pembayaran bulanan untuk melunasi pinjaman sepenuhnya.
Fungsi NPER() bekerja efektif bersama fungsi keuangan Excel lainnya untuk membuat analisis keuangan yang komprehensif.
Fungsi PV() menghitung nilai kini (atau jumlah pinjaman) berdasarkan jumlah pembayaran, tingkat bunga, dan jangka waktu. Saat digabungkan dengan NPER(), Anda dapat mengeksplorasi skenario "bagaimana jika":
## Pertama, hitung jumlah pinjaman maksimum pada 5% dengan pembayaran bulanan $1.500 selama 30 tahun
=PV(5%/12, 30*12, -1500)
## Hasil: $279,422.43
## Sekarang, lihat bagaimana rumus asli mengonfirmasi lamanya tenor
=NPER(5%/12, -1500, 279422.43)
## Hasil: 360 bulan (30 tahun)## Lalu, lihat bagaimana kenaikan pembayaran menjadi $2.000 memengaruhi waktu pelunasan
=NPER(5%/12, -2000, 279422.43)
## Hasil: 209.86 bulan (sekitar 17.5 tahun)Analisis ini menunjukkan bahwa dengan menaikkan pembayaran dari $1.500 menjadi $2.000 per bulan pada pinjaman $279.422,43, Anda dapat mengurangi periode pelunasan dari 30 tahun menjadi sekitar 17,5 tahun, menunjukkan bagaimana NPER() dapat membantu keputusan perencanaan keuangan.
Menggabungkan NPER() dengan FV() sangat berguna untuk perencanaan pensiun dan investasi. Kombinasi ini membantu menjawab pertanyaan: "Butuh waktu berapa lama untuk mencapai target tabungan saya?"
Misalnya, jika Anda ingin tahu berapa bulan yang dibutuhkan untuk menabung $100.000, mulai dari nol, menyetor $500 per bulan, dan memperoleh bunga tahunan 7%:
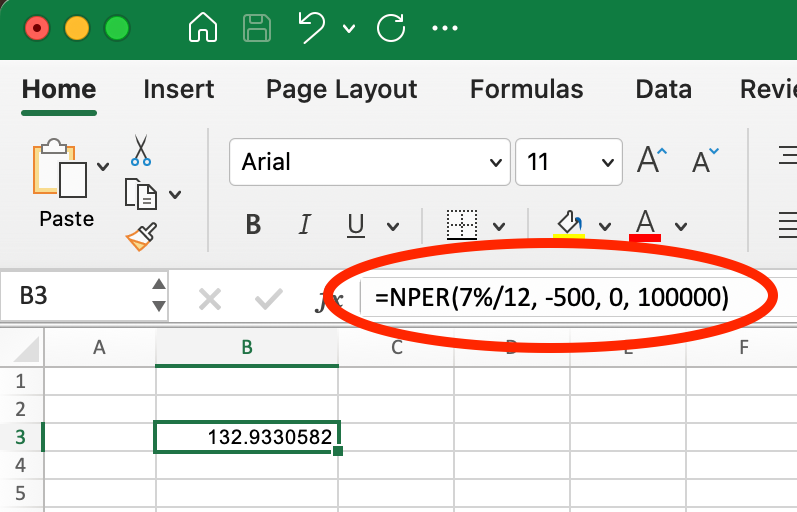
Menggunakan NPER() dengan FV(). Gambar oleh Penulis.
=NPER(7%/12, -500, 0, 100000)Ini menghasilkan sekitar 132,93 bulan (sekitar 11,1 tahun), menunjukkan berapa lama Anda perlu melakukan kontribusi rutin untuk mencapai target.
Anda juga dapat bekerja mundur, pertama menghitung berapa hasil strategi investasi tertentu, lalu menentukan bagaimana penyesuaian kontribusi akan memengaruhi linimasa:
## Pertama, hitung berapa hasil kontribusi $500 bulanan selama 20 tahun pada 7%
=FV(7%/12, 20*12, -500, 0)
## Hasil: $260,463.33

## Lalu, lihat bagaimana kenaikan kontribusi menjadi $750 mengubah waktu yang dibutuhkan
=NPER(7%/12, -750, 0, 260463.33)
## Hasil: 190.36 bulan (sekitar 15.9 tahun)
Ini menunjukkan bahwa menaikkan kontribusi bulanan dari $500 menjadi $750 dapat membantu Anda mencapai target $260.463,33 yang sama dalam sekitar 15,9 tahun alih-alih 20 tahun — penghematan sekitar 4,1 tahun!
Setelah Anda terbiasa, Anda dapat menggabungkan kedua fungsi ini dalam satu operasi:
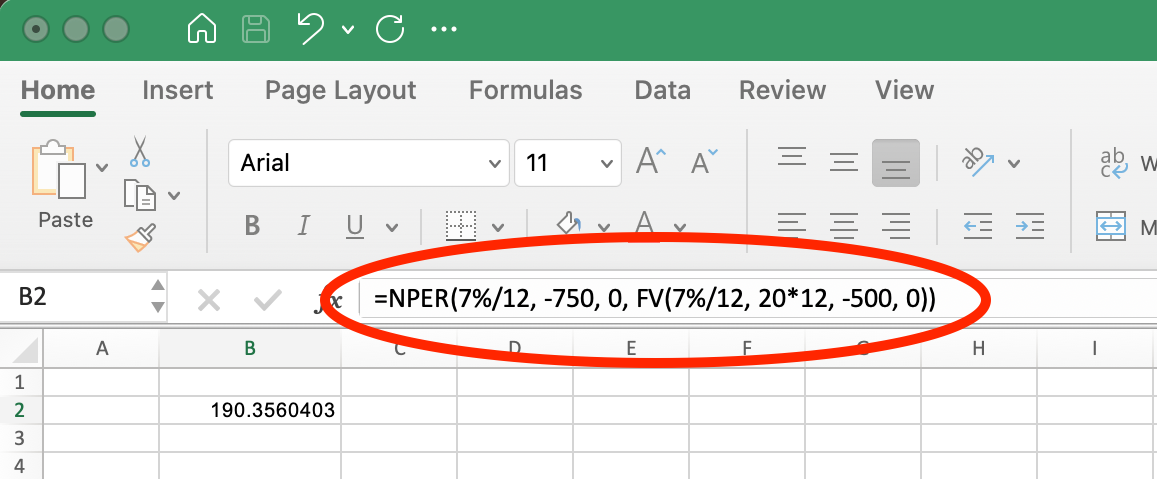
Menggunakan NPER() dengan FV() dalam Satu Operasi. Gambar oleh Penulis.
Menggunakan NPER() dengan FV() seperti ini memungkinkan Anda bereksperimen dengan berbagai tingkat tabungan dan jangka waktu untuk menemukan pendekatan yang paling sesuai dengan tujuan dan batasan keuangan Anda.
Fungsi RATE() membantu Anda menentukan tingkat bunga untuk pinjaman atau investasi dengan parameter yang diketahui. Saat digunakan bersama NPER(), Anda dapat menganalisis bagaimana berbagai tingkat bunga memengaruhi periode pelunasan.
Misalnya, anggap Anda memiliki hipotek $300.000 dengan pembayaran bulanan $1.500. Anda dapat terlebih dahulu menghitung tingkat bunga yang sesuai selama jangka 30 tahun (360 bulan):
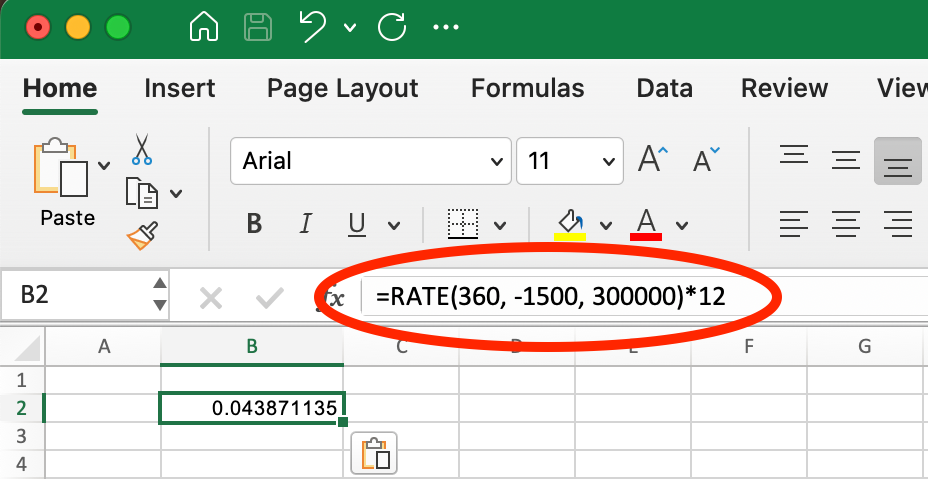
Contoh RATEI() untuk Pinjaman KPR. Gambar oleh Penulis.
=RATE(360, -1500, 300000)*12Ini menghasilkan sekitar 4,39% bunga tahunan. Sekarang Anda dapat menganalisis bagaimana perubahan kondisi pasar atau refinancing pada tingkat yang berbeda akan memengaruhi linimasa pelunasan Anda:
## Skenario awal: hipotek pada 4.39%
=NPER(4.39%/12, -1500, 300000)
## Hasil: 360 bulan (30 tahun)

## Jika suku bunga turun menjadi 4%
=NPER(4%/12, -1500, 300000)
## Hasil: 330.13 bulan (sekitar 27.5 tahun)

## Jika suku bunga naik menjadi 5%
=NPER(5%/12, -1500, 300000)
## Hasil: 430.92 bulan (sekitar 35.9 tahun)
Analisis ini menunjukkan bagaimana perubahan tingkat bunga yang tampaknya kecil dapat berdampak besar pada tenor pinjaman Anda. Penurunan 0,39% (dari 4,39% ke 4%) akan mempersingkat periode pelunasan sekitar 2,5 tahun, sementara kenaikan 0,61% (dari 4,39% ke 5%) akan memperpanjangnya hampir 6 tahun—semuanya tanpa mengubah jumlah pembayaran bulanan Anda.
Pendekatan ini membantu mengevaluasi peluang refinancing atau memahami dampak pinjaman berbunga variabel ketika suku bunga berfluktuasi.
Fungsi NPER() menghitung jumlah periode yang diperlukan untuk melunasi pinjaman atau mencapai target investasi. Berikut poin-poin penting yang perlu diingat:
NPER() memerlukan input seperti tingkat bunga, jumlah pembayaran, dan nilai kini, dengan parameter opsional nilai masa depan dan tipe pembayaran.
Selalu sesuaikan periode tingkat dengan frekuensi pembayaran Anda. Untuk pembayaran bulanan dengan bunga tahunan, bagi tingkat dengan 12 dan nyatakan hasil dalam bulan.
Konvensi tanda itu penting: untuk perhitungan pinjaman, nilai kini (jumlah pinjaman) harus positif, sedangkan pembayaran harus negatif.
Saat NPER() mengembalikan error #NUM!, biasanya berarti jumlah pembayaran Anda terlalu kecil dibandingkan tingkat bunga—pinjaman tidak akan pernah lunas.
Untuk perencanaan praktis, gunakan ROUNDUP() bersama NPER() untuk mendapatkan periode bilangan bulat karena pembayaran parsial biasanya bukan opsi dalam skenario dunia nyata.
NPER() bekerja efektif dengan fungsi keuangan lain seperti PV(), FV() dan RATE() untuk membuat analisis keuangan yang komprehensif dan skenario "bagaimana jika".
Memahami dan menerapkan fungsi NPER() dengan benar akan membantu Anda membuat keputusan keuangan yang lebih tepat tentang pinjaman, investasi, dan rencana tabungan.
Fungsi NPER() adalah alat berharga dalam pustaka fungsi keuangan Excel yang menjawab salah satu pertanyaan paling umum dalam keuangan pribadi dan bisnis: "Butuh waktu berapa lama?" Baik Anda menghitung linimasa pelunasan pinjaman, merencanakan tabungan pensiun, atau mengevaluasi peluang investasi, NPER() memberikan wawasan jelas tentang dimensi waktu dari keputusan keuangan Anda.
Dengan menggunakan fungsi NPER() secara efektif, Anda mendapatkan kemampuan untuk:
Ingat bahwa NPER() bekerja paling baik saat digunakan bersama fungsi keuangan Excel lainnya. Mengombinasikannya dengan PMT(), RATE(), PV(), dan FV() memungkinkan Anda membangun model keuangan komprehensif yang dapat memandu keputusan penting tentang meminjam, menabung, dan berinvestasi. Untuk panduan komprehensif tentang fungsi PMT(), kami merekomendasikan mengunjungi tutorial khusus kami tentang topik ini.
Bagi Anda yang ingin memperluas keahlian analisis keuangan Excel, pertimbangkan untuk mengeksplorasi kursus Financial Modeling in Excel dari DataCamp, yang membahas arus kas, analisis skenario, perhitungan nilai waktu uang, dan konsep keuangan penting lainnya yang dibangun di atas fondasi yang telah Anda pelajari di sini.
Belajar Excel bersama DataCamp
Kursus
Kursus
Program
blogs
David Woods
13 mnt
blogs
Hugo Bowne-Anderson
13 mnt
blogs
Dario Radečić
15 mnt
blogs
Javier Canales Luna
14 mnt




