

कोर्स
Excel में Data Analysis
3 घंटा
155.3K
अभ्यास और ट्रैक अपनी प्रगति को।
Google के साथ जारी रखेंExcel (और अन्य स्प्रेडशीट सॉफ़्टवेयर) में NPER() फ़ंक्शन एक महत्त्वपूर्ण वित्तीय टूल है, जो उपयोगकर्ताओं को एक मुख्य प्रश्न का उत्तर देने में मदद करता है: "कितना समय लगेगा?" चाहे ऋण पूरी तरह चुकाने में कितने महीने लगेंगे, या आपकी रिटायरमेंट बचत लक्ष्य तक कितने वर्षों में पहुँचेगी—NPER() आपको इसका उत्तर देता है।
Excel के वित्तीय फ़ंक्शनों के परिवार का हिस्सा होने के नाते, NPER() ऋण नियोजन, निवेश विश्लेषण और दीर्घकालिक वित्तीय निर्णय लेने में काफ़ी उपयोगी है। इस लेख में, हम समझेंगे कि NPER() कैसे काम करता है, इसके पैरामीटर क्या हैं, व्यावहारिक उदाहरण देखेंगे, और इस मूल्यवान Excel फ़ंक्शन का प्रभावी उपयोग करने के लिए सहायक सुझाव देंगे।
Excel में NPER() फ़ंक्शन किसी वित्तीय लक्ष्य तक पहुँचने के लिए आवश्यक कुल भुगतान अवधियों की संख्या की गणना करता है। उदाहरण के लिए, यह जानने के लिए कि $10,000 के ऋण को 5% वार्षिक ब्याज दर पर $250 मासिक भुगतान से चुकाने में कितने महीने लगेंगे:
=NPER(5%/12, -250, 10000)परिणाम: लगभग 44 महीने (3.7 वर्ष) में ऋण पूर्णतः चुक जाएगा।
NPER() Excel अकाउंटेंट रोबोट। छवि: Dall-E
NPER() का अर्थ Excel में "Number of Periods" यानी अवधियों की संख्या है। इसके नाम के अनुरूप, यह फ़ंक्शन एक नियत ब्याज दर और समान आवधिक भुगतानों के आधार पर किसी निवेश या ऋण को एक लक्ष्य मान तक पहुँचने के लिए आवश्यक अवधियों की संख्या निकालता है।
ऋणों पर काम करते समय, NPER() आपको बताता है कि कर्ज़ पूरी तरह चुकाने में कितनी भुगतान अवधियाँ (महीने, तिमाहियाँ, वर्ष) लगेंगी। निवेश के मामले में, यह दिखाता है कि नियमित अंशदान के साथ आपके लक्षित बचत राशि तक पहुँचने में कितना समय लगेगा।
यह फ़ंक्शन तीन मुख्य वित्तीय घटकों को ध्यान में रखता है: नियमित भुगतान राशि, प्रति अवधि ब्याज दर, और वर्तमान व भविष्य मान के बीच का अंतर। इस संबंध को समझना आवश्यक है, क्योंकि समय-घटक सीधे उस कुल ब्याज को प्रभावित करता है जो ऋण पर चुकाया जाता है या निवेश पर कमाया जाता है।
NPER() फ़ंक्शन का सामान्य सिंटैक्स है:
=NPER(rate, pmt, pv, [fv], [type])प्रत्येक पैरामीटर की विशिष्ट भूमिका है:
rate: प्रति अवधि ब्याज दर।
pmt: प्रत्येक अवधि में किया गया भुगतान (नियत होना चाहिए)।
pv: वर्तमान मान (ऋण राशि या प्रारंभिक निवेश)।
fv (वैकल्पिक): वांछित भविष्य मान (न देने पर डिफ़ॉल्ट 0)।
type (वैकल्पिक): बताता है कि भुगतान प्रत्येक अवधि के अंत (0) या शुरुआत (1) में देय हैं।
NPER() के दो मुख्य उपयोग ऋण चुकौती को समझना और निवेश वृद्धि का आकलन करना हैं।
मान लें आप जानना चाहते हैं कि $25,000 के कार ऋण को $500 मासिक भुगतान और 4.5% वार्षिक ब्याज दर पर चुकाने में कितने महीने लगेंगे।
Excel सूत्र होगा:
=NPER(4.5%/12, -500, 25000)इसे Excel में चलाने पर हमें निम्न दिखेगा:
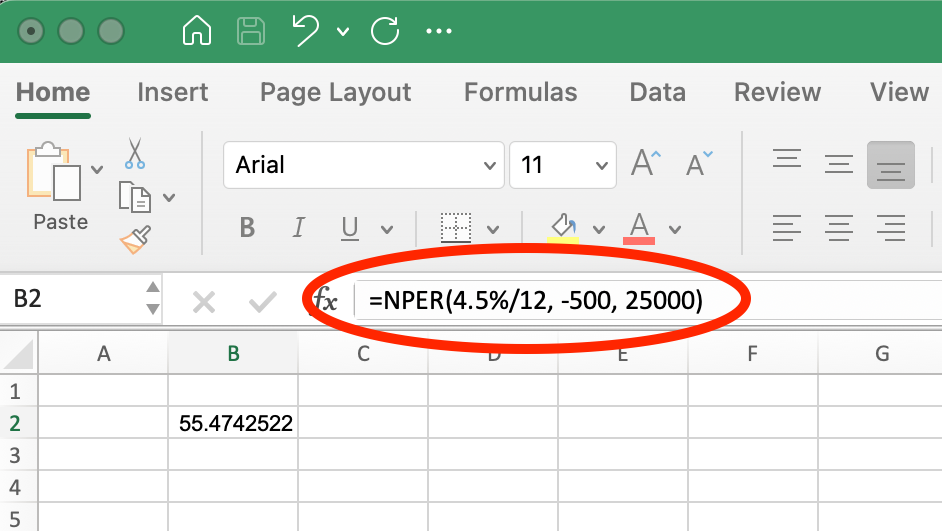
कार ऋण के लिए NPER() फ़ंक्शन। छवि: लेखक।
यह सूत्र लगभग 55 महीने देता है। ध्यान दें कि मासिक भुगतान (-500) नकारात्मक दर्ज किया गया है क्योंकि यह आपके पास से बाहर जाने वाला पैसा है। वार्षिक दर को मासिक दर में बदलने के लिए ब्याज दर को 12 से विभाजित किया गया है, ताकि यह मासिक भुगतान अनुसूची से मेल खाए।
NPER() निवेश नियोजन के लिए भी उतना ही मूल्यवान है। मान लीजिए एक निवेशक $10,000 को 5% वार्षिक ब्याज पर $50,000 तक बढ़ाना चाहता है, और हर तिमाही $1,000 का अंशदान करता है।
वे उपयोग करेंगे:
=NPER(5%/4, -1000, 10000, 50000) Excel में हम देखेंगे:
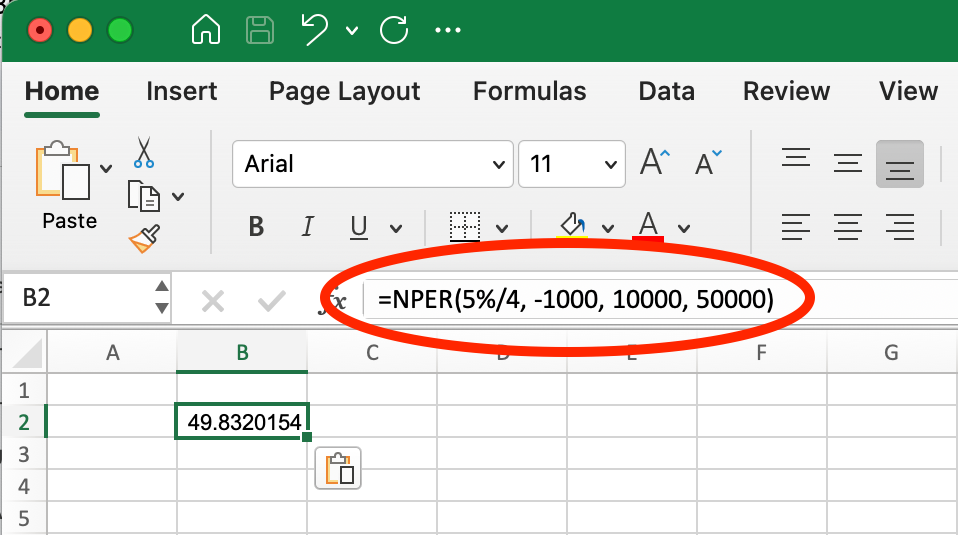
निवेश वृद्धि के लिए NPER() फ़ंक्शन। छवि: लेखक।
यह सूत्र लक्ष्य तक पहुँचने के लिए लगभग 50 तिमाहियाँ (12.5 वर्ष) गणना करता है। तिमाही भुगतान (-1000) नकारात्मक है क्योंकि यह निवेशित धन है। वार्षिक से तिमाही में बदलने हेतु ब्याज दर को 4 से विभाजित किया गया है, जो तिमाही अंशदान अनुसूची से मेल खाता है। भविष्य मान (50000) धनात्मक है क्योंकि यह प्राप्त होने वाली लक्ष्य राशि का प्रतिनिधित्व करता है।
दोनों उदाहरणों में, NPER() उस "कितना समय" वाले प्रश्न का उत्तर देता है जो अक्सर वित्तीय नियोजन के केंद्र में होता है, और समय-आधारित गणनाओं वाले निर्णयों के लिए इसे उपयोगी बनाता है।
NPER() फ़ंक्शन के साथ काम करते समय, आपको ये सामान्य त्रुटियाँ मिल सकती हैं:
यह त्रुटि तब आती है जब दिए गए पैरामीटर निर्दिष्ट दर और भुगतान के साथ भविष्य मान हासिल नहीं कर सकते।
समाधान: भुगतान राशि या ब्याज दर बढ़ाएँ। उदाहरण के लिए, यदि आप $10,000 के ऋण को 12% वार्षिक ब्याज पर $50 मासिक भुगतान से चुकाने की कोशिश करते हैं, तो =NPER(12%/12, -50, 10000) #NUM! लौटाएगा क्योंकि $50 का भुगतान मासिक ब्याज भी कवर नहीं करता—ऐसे में ऋण का कभी चुकना गणितीय रूप से असंभव है।
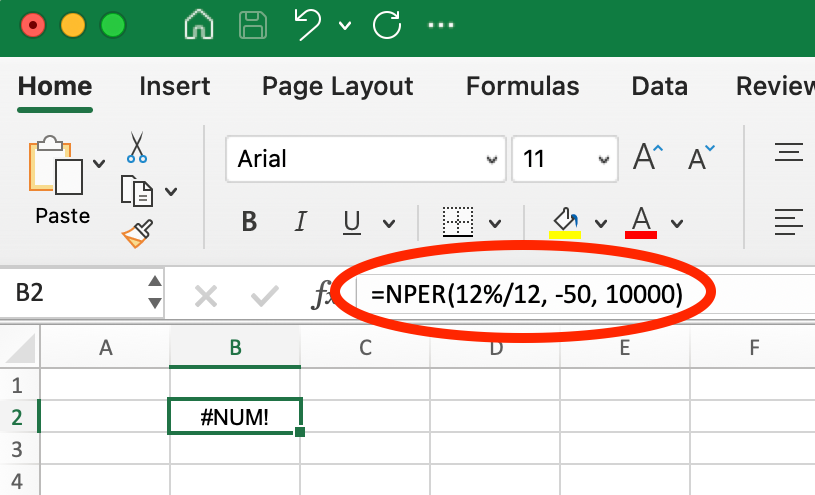
NPER() के साथ #NUM! त्रुटि का उदाहरण। छवि: लेखक।
लेकिन यदि आप मासिक भुगतान को $200 तक बढ़ा देते हैं, तो =NPER(12%/12, -200, 10000) का परिणाम लगभग 69.7 महीने (करीब 5.8 वर्ष) आता है।
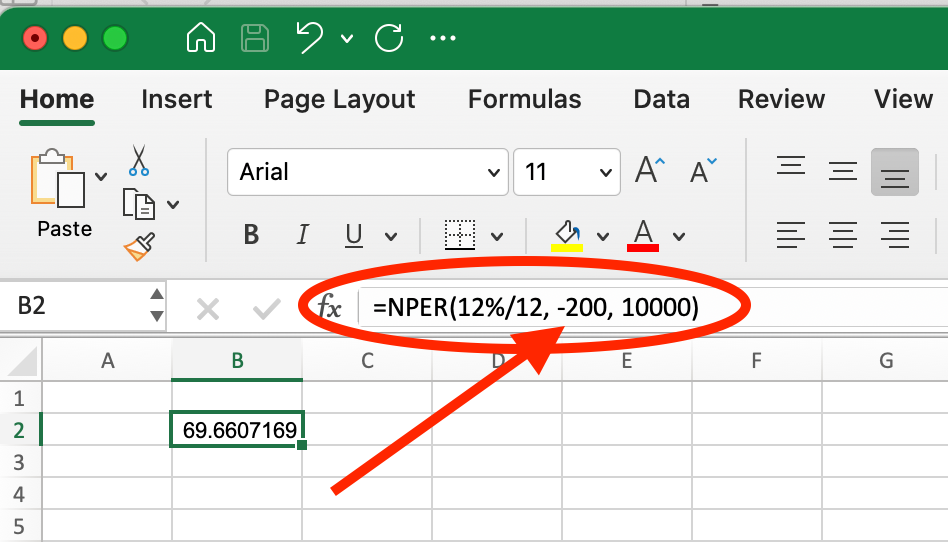
भुगतान राशि बढ़ाकर #NUM! त्रुटि ठीक करने का उदाहरण। छवि: लेखक।
यह दर्शाता है कि सही भुगतान राशि तय करना असंभव वित्तीय परिदृश्य और प्राप्त करने योग्य लक्ष्य के बीच फ़र्क ला सकता है।
यह तब होती है जब सूत्र में गैर-संख्यात्मक मानों का उपयोग किया जाता है।
समाधान: सुनिश्चित करें कि सभी इनपुट संख्यात्मक हों। देखें कि आपके फ़ॉर्मूला में संदर्भित कोशिकाओं में संख्याएँ हैं, न कि टेक्स्ट या रिक्त मान। यदि अन्य स्रोतों से डेटा ला रहे हैं, तो फ़ॉर्मैटिंग की जाँच करें।
नकारात्मक परिणाम प्रायः आपके इनपुट्स में संकेत (साइन) अनुबंधों के गलत उपयोग को दर्शाता है।
समाधान: pmt और pv के मान उचित रूप से समायोजित करें। संकेत मानक याद रखें: आने वाली राशि (जो आप प्राप्त करते हैं) के लिए धनात्मक, और जाने वाली राशि (जो आप चुकाते हैं) के लिए नकारात्मक। ऋण गणनाओं में, वर्तमान मान (ऋण राशि) धनात्मक होना चाहिए, जबकि भुगतान नकारात्मक होना चाहिए।
इन संकेत मानकों का लगातार पालन करने से आप भ्रमित परिणामों से बचेंगे और आपकी NPER() गणनाएँ आपकी वित्तीय योजना के लिए सही समयानुमान देंगी।
विभिन्न भुगतान आवृत्तियों के साथ NPER() का उपयोग करते समय, आपको ब्याज दर और भुगतान राशि—दोनों को भुगतान अंतराल के अनुरूप ठीक से समायोजित करना होता है। कई ऋण शर्तें वार्षिक ब्याज दरों के साथ उद्धृत होती हैं, लेकिन भुगतान अक्सर अधिक बार होते हैं।
इन मूल्यों को सही तरह से समायोजित करने का तरीका यह है:
आइए $20,000 के ऋण को 6% वार्षिक ब्याज पर लें, और अलग-अलग आवृत्तियों में समान प्रभावी भुगतान राशि मानें:
$400 मासिक भुगतान के लिए:
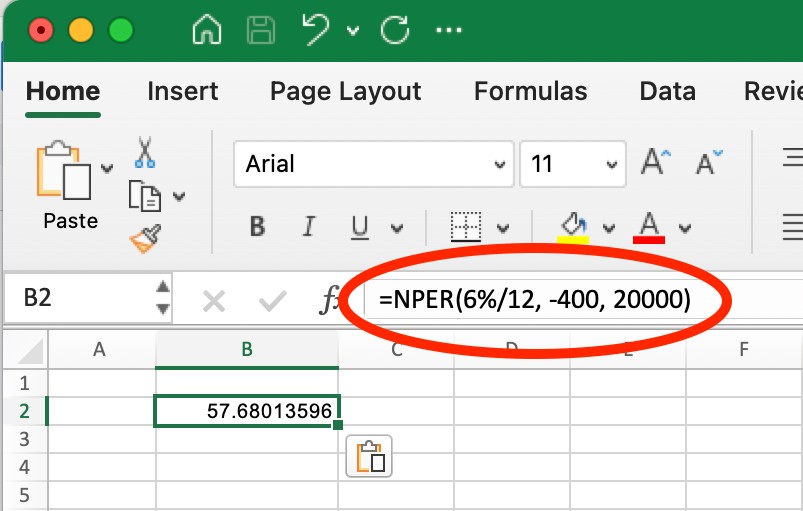
मासिक NPER()। छवि: लेखक।
=NPER(6%/12, -400, 20000) यह लगभग 57.7 महीने (करीब 4.8 वर्ष) देता है।
तिमाही भुगतान $1,200 ($400 × 3 महीने) के लिए:
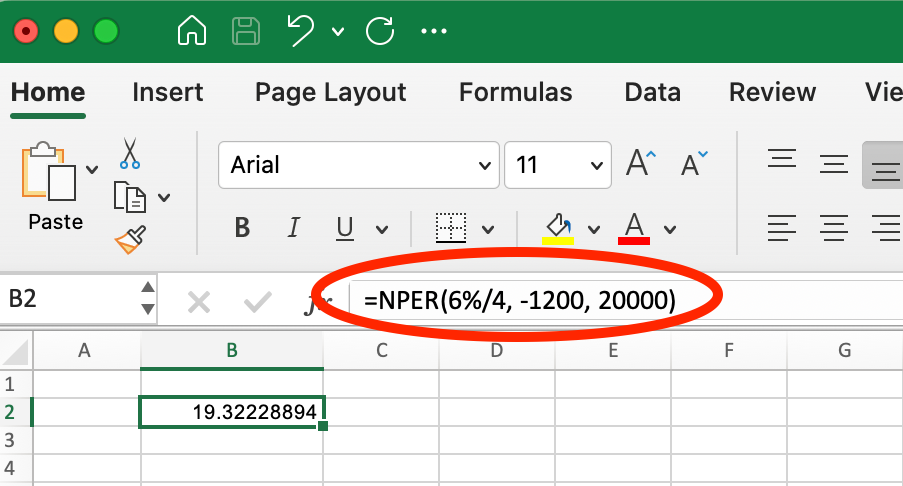
तिमाही NPER()। छवि: लेखक।
=NPER(6%/4, -1200, 20000) यह लगभग 19.3 तिमाहियाँ (करीब 4.8 वर्ष) देता है।
अर्ध-वार्षिक भुगतान $2,400 ($400 × 6 महीने) के लिए:
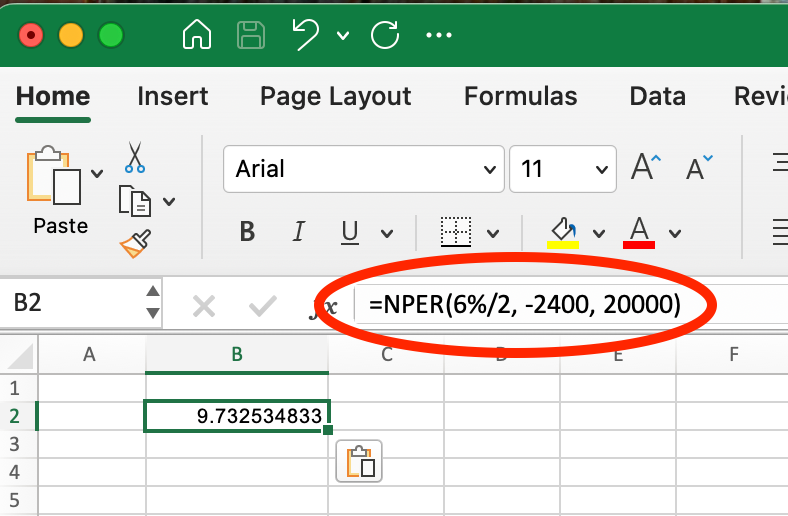
अर्ध-वार्षिक NPER()। छवि: लेखक।
=NPER(6%/2, -2400, 20000) यह लगभग 9.7 अवधियाँ (करीब 4.9 वर्ष) देता है।
ध्यान दें कि भुगतान आवृत्तियों के बीच चक्रवृद्धि प्रभावों के कारण कुल चुकौती समय थोड़ा अलग हो सकता है। कम आवृत्ति वाले भुगतान सामान्यतः समग्र चुकौती अवधि को थोड़ा बढ़ा देते हैं क्योंकि भुगतानों के बीच ब्याज को चक्रवृद्धि होने के लिए अधिक समय मिलता है।
भुगतान परिदृश्यों की तुलना करते समय, अपने विश्लेषण में स्थिरता बनाए रखने के लिए हमेशा ब्याज दर और भुगतान राशि—दोनों को समानुपाती रूप से समायोजित करना सुनिश्चित करें।
व्यावहारिक वित्तीय नियोजन में, आपको अक्सर पूर्ण भुगतान अवधियों के साथ काम करना पड़ता है क्योंकि आंशिक भुगतान आमतौर पर विकल्प नहीं होते। ROUNDUP() फ़ंक्शन NPER() के दशमलव आउटपुट को व्यावहारिक भुगतान अनुसूची में बदलने में मदद करता है।
उदाहरण के लिए, यदि पिछले परिदृश्य में NPER() 57.6 मासिक भुगतान देता है, तो ROUNDUP() का उपयोग कर आप 58 पाएँगे:
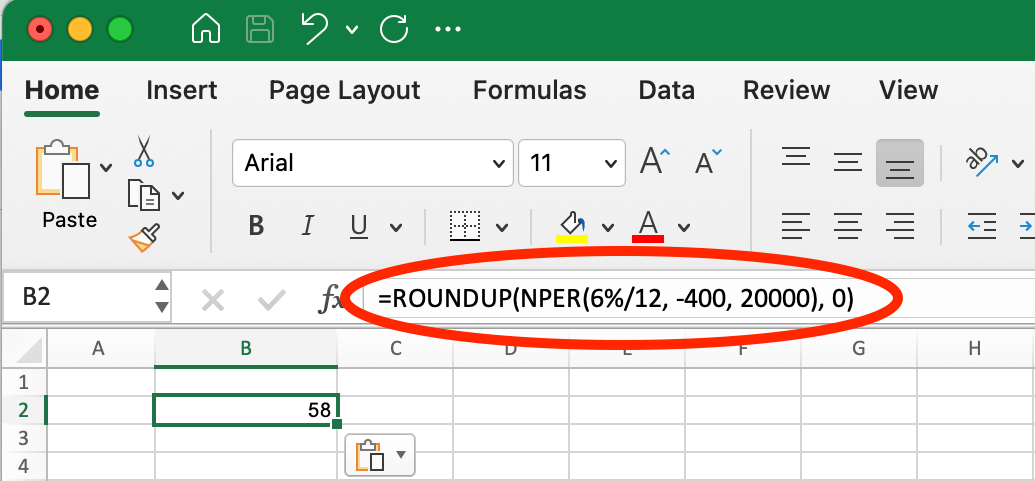
NPER() के साथ ROUNDUP() का उपयोग। छवि: लेखक।
=ROUNDUP(NPER(6%/12, -400, 20000), 0)यह सूत्र 58 लौटाता है, जो दर्शाता है कि ऋण पूरी तरह चुकाने के लिए आपको 58 मासिक भुगतान करने होंगे।
NPER() Excel के अन्य वित्तीय फ़ंक्शनों के साथ मिलकर व्यापक वित्तीय विश्लेषण बनाने में प्रभावी ढंग से काम करता है।
PV() फ़ंक्शन भुगतान राशि, ब्याज दर और अवधि के आधार पर वर्तमान मान (या ऋण राशि) की गणना करता है। NPER() के साथ मिलाकर आप "क्या हो अगर" जैसे परिदृश्य जाँच सकते हैं:
## पहले, 5% पर 30 वर्षों तक $1,500 मासिक भुगतान के साथ अधिकतम ऋण राशि की गणना करें
=PV(5%/12, 30*12, -1500)
## परिणाम: $279,422.43
## अब देखें कि मूल सूत्र अवधि की लंबाई की पुष्टि कैसे करता है
=NPER(5%/12, -1500, 279422.43)
## परिणाम: 360 महीने (30 वर्ष)## फिर देखें कि भुगतान $2,000 करने से चुकौती समय पर क्या प्रभाव पड़ता है
=NPER(5%/12, -2000, 279422.43)
## परिणाम: 209.86 महीने (लगभग 17.5 वर्ष)इस विश्लेषण से पता चलता है कि $279,422.43 के ऋण पर आपका मासिक भुगतान $1,500 से बढ़ाकर $2,000 करने से चुकौती अवधि 30 वर्षों से घटकर लगभग 17.5 वर्ष हो सकती है—यह दर्शाता है कि NPER() वित्तीय नियोजन निर्णयों में कैसे मदद करता है।
NPER() और FV() का संयोजन विशेष रूप से सेवानिवृत्ति और निवेश नियोजन के लिए उपयोगी है। यह संयोजन इस प्रश्न का उत्तर देता है: "मेरी बचत का लक्ष्य पाने में कितना समय लगेगा?"
उदाहरण के लिए, यदि आप जानना चाहते हैं कि शून्य से शुरू करके, $500 मासिक अंशदान और 7% वार्षिक ब्याज पर $100,000 बचाने में कितने महीने लगेंगे:
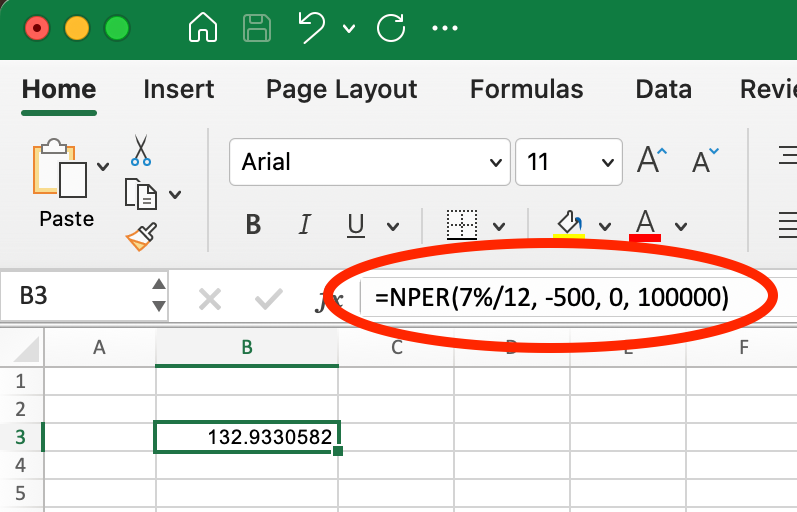
NPER() का FV() के साथ उपयोग। छवि: लेखक।
=NPER(7%/12, -500, 0, 100000)यह लगभग 132.93 महीने (करीब 11.1 वर्ष) लौटाता है, जो दर्शाता है कि लक्ष्य तक पहुँचने के लिए आपको कितने समय तक नियमित अंशदान करना होगा।
आप उल्टा भी काम कर सकते हैं—पहले किसी विशेष निवेश रणनीति से मिलने वाली राशि निकालें, फिर देखें कि अंशदान समायोजित करने से समयरेखा कैसे बदलेगी:
## पहले, 7% पर 20 वर्षों तक $500 मासिक अंशदान का भविष्य मान निकालें
=FV(7%/12, 20*12, -500, 0)
## परिणाम: $260,463.33

## फिर देखें कि अंशदान $750 करने से आवश्यक समय कैसे बदलता है
=NPER(7%/12, -750, 0, 260463.33)
## परिणाम: 190.36 महीने (लगभग 15.9 वर्ष)
यह दर्शाता है कि आपका मासिक अंशदान $500 से बढ़ाकर $750 करने पर आप वही $260,463.33 लक्ष्य लगभग 15.9 वर्षों में पा सकते हैं, 20 वर्षों के बजाय—लगभग 4.1 वर्षों की बचत!
आरामदायक होने के बाद, आप इन दोनों फ़ंक्शनों को एक ही ऑपरेशन में संयोजित कर सकते हैं:
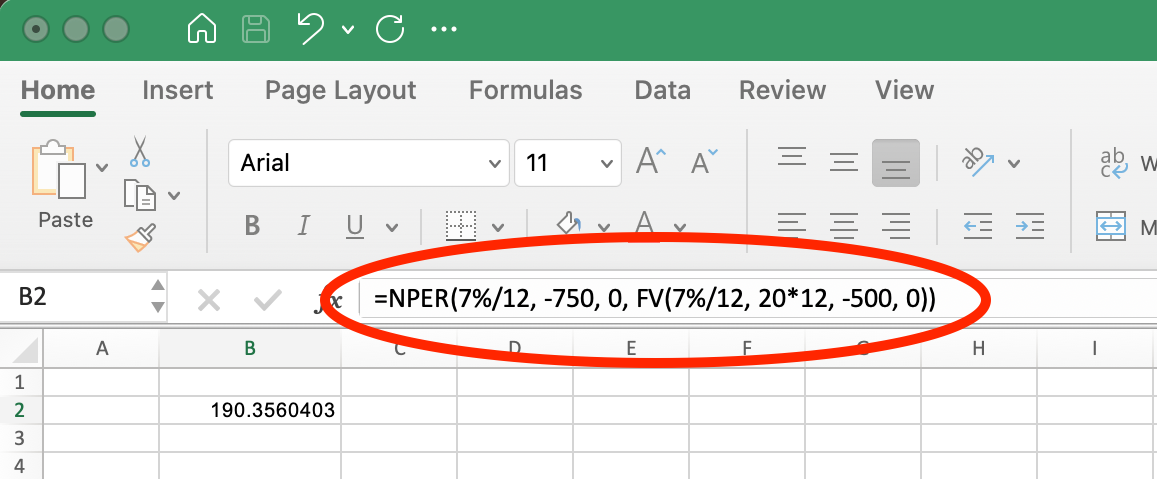
एक ही ऑपरेशन में FV() के साथ NPER() का उपयोग। छवि: लेखक।
इस तरह NPER() को FV() के साथ उपयोग करने से आप विभिन्न बचत दरों और समय-सीमाओं के साथ प्रयोग कर सकते हैं, ताकि अपने वित्तीय लक्ष्यों और सीमाओं के अनुसार सर्वोत्तम तरीका खोज सकें।
RATE() फ़ंक्शन ज्ञात पैरामीटरों वाले ऋण या निवेश के लिए ब्याज दर ज्ञात करने में मदद करता है। NPER() के साथ उपयोग करने पर आप विश्लेषण कर सकते हैं कि अलग-अलग ब्याज दरें चुकौती अवधियों को कैसे प्रभावित करती हैं।
उदाहरण के लिए, मान लें आपके पास $300,000 का मॉर्गेज है और $1,500 मासिक भुगतान है। आप पहले 30-वर्ष (360-महीने) की अवधि पर यह जान सकते हैं कि यह किस ब्याज दर के बराबर है:
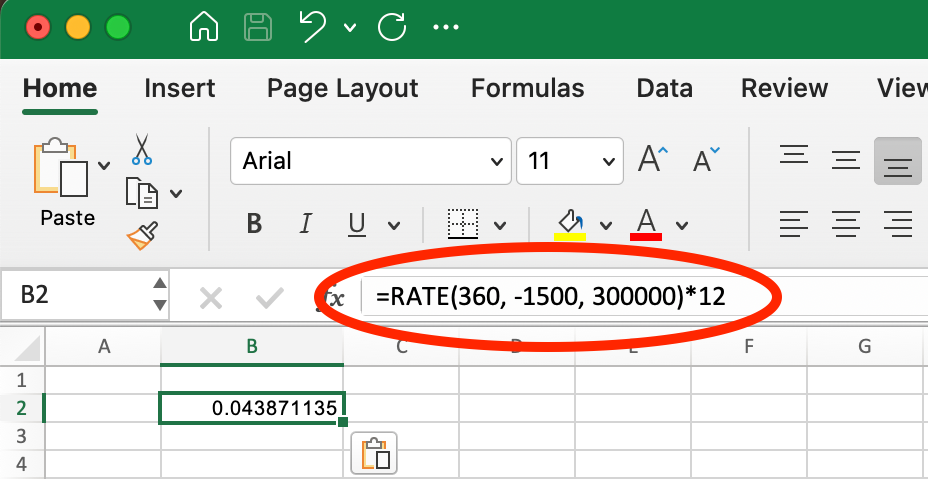
मॉर्गेज ऋण के लिए RATE() का उदाहरण। छवि: लेखक।
=RATE(360, -1500, 300000)*12यह लगभग 4.39% वार्षिक ब्याज लौटाता है। अब आप देख सकते हैं कि बाज़ार परिस्थितियाँ बदलने या अलग दर पर रीफ़ाइनेंसिंग करने से आपकी चुकौती समयरेखा पर क्या प्रभाव पड़ेगा:
## मूल परिदृश्य: 4.39% पर मॉर्गेज
=NPER(4.39%/12, -1500, 300000)
## परिणाम: 360 महीने (30 वर्ष)

## यदि ब्याज दरें 4% तक घटें
=NPER(4%/12, -1500, 300000)
## परिणाम: 330.13 महीने (लगभग 27.5 वर्ष)

## यदि ब्याज दरें 5% तक बढ़ें
=NPER(5%/12, -1500, 300000)
## परिणाम: 430.92 महीने (लगभग 35.9 वर्ष)
यह विश्लेषण दिखाता है कि ब्याज दर में थोड़ा-सा बदलाव भी आपके ऋण कार्यकाल पर बड़ा प्रभाव डाल सकता है। 0.39% की कमी (4.39% से 4%) आपकी चुकौती अवधि को लगभग 2.5 वर्ष घटा देगी, जबकि 0.61% की वृद्धि (4.39% से 5%) इसे लगभग 6 वर्ष बढ़ा देगी—वह भी आपके मासिक भुगतान राशि बदले बिना।
यह तरीका रीफ़ाइनेंसिंग के अवसरों का मूल्यांकन करने या परिवर्ती-दर ऋणों के प्रभाव को समझने में मदद करता है जब ब्याज दरें उतार-चढ़ाव करती हैं।
NPER() फ़ंक्शन यह गणना करता है कि ऋण चुकाने या निवेश लक्ष्य तक पहुँचने के लिए कितनी अवधियों की आवश्यकता है। याद रखने योग्य मुख्य बिंदु:
NPER() को इनपुट के रूप में ब्याज दर, भुगतान राशि और वर्तमान मान चाहिए; भविष्य मान और भुगतान प्रकार वैकल्पिक पैरामीटर हैं।
हमेशा अपनी दर अवधि को भुगतान आवृत्ति से मिलाएँ। वार्षिक ब्याज दर के साथ मासिक भुगतान के लिए, दर को 12 से विभाजित करें और परिणाम को महीनों में व्यक्त करें।
संकेत (साइन) मानक महत्त्वपूर्ण हैं: ऋण गणनाओं में वर्तमान मान (ऋण राशि) धनात्मक होना चाहिए, जबकि भुगतान नकारात्मक।
जब NPER() #NUM! त्रुटि देता है, तो सामान्यतः इसका मतलब है कि भुगतान राशि ब्याज दर की तुलना में बहुत कम है—ऋण कभी चुक ही नहीं पाएगा।
व्यावहारिक योजना के लिए, आंशिक भुगतान सामान्यतः संभव न होने के कारण NPER() के साथ ROUNDUP() का उपयोग कर पूर्णांक अवधियाँ प्राप्त करें।
NPER() अन्य वित्तीय फ़ंक्शनों जैसे PV(), FV() और RATE() के साथ मिलकर व्यापक वित्तीय विश्लेषण और "क्या हो अगर" परिदृश्यों के लिए प्रभावी ढंग से काम करता है।
NPER() फ़ंक्शन को समझना और सही ढंग से लागू करना आपको ऋण, निवेश और बचत योजनाओं पर अधिक सूचित वित्तीय निर्णय लेने में मदद करेगा।
NPER() Excel की वित्तीय फ़ंक्शन लाइब्रेरी में एक मूल्यवान टूल है, जो व्यक्तिगत और व्यावसायिक वित्त में सबसे सामान्य प्रश्नों में से एक का उत्तर देता है: "कितना समय लगेगा?" चाहे आप ऋण चुकौती समयरेखा निकाल रहे हों, रिटायरमेंट बचत की योजना बना रहे हों, या निवेश अवसरों का मूल्यांकन कर रहे हों—NPER() आपके वित्तीय निर्णयों के समय-आयाम पर स्पष्ट अंतर्दृष्टि देता है।
NPER() फ़ंक्शन का प्रभावी उपयोग करके, आप यह करने में सक्षम होंगे:
ध्यान रखें कि NPER() Excel के अन्य वित्तीय फ़ंक्शनों के साथ मिलकर सर्वश्रेष्ठ काम करता है। इसे PMT(), RATE(), PV() और FV() के साथ जोड़कर आप व्यापक वित्तीय मॉडल बना सकते हैं जो उधारी, बचत और निवेश के बारे में महत्त्वपूर्ण निर्णयों में मार्गदर्शन करते हैं। PMT() फ़ंक्शन पर एक विस्तृत मार्गदर्शिका के लिए, हम इस विषय पर हमारे समर्पित ट्यूटोरियल पर जाने की सलाह देते हैं।
जो लोग अपनी Excel वित्तीय विश्लेषण क्षमताओं का विस्तार करना चाहते हैं, वे DataCamp के Financial Modeling in Excel कोर्स को देखें, जिसमें कैश फ्लोज़, परिदृश्य विश्लेषण, समय के मूल्य की गणनाएँ, और अन्य आवश्यक वित्तीय अवधारणाएँ शामिल हैं, जो आपने यहाँ सीखे हुए आधारों पर आगे बनती हैं।
DataCamp के साथ Excel सीखें
कोर्स
कोर्स
अभ्यास और ट्रैक अपनी प्रगति को।
Google के साथ जारी रखें