
Last chance! 50% off DataCamp Premium
Sale ends in
La funzione NPER() è uno strumento finanziario importante in Excel (e in altri fogli di calcolo) che aiuta a rispondere a una domanda chiave: "Quanto tempo ci vorrà?" Che tu voglia calcolare in quanti mesi estinguerai un prestito o in quanti anni i risparmi pensionistici raggiungeranno l'obiettivo, NPER() ti dà la risposta.
Come parte della famiglia di funzioni finanziarie di Excel, NPER() è utile per la pianificazione dei prestiti, l'analisi degli investimenti e le decisioni finanziarie di lungo periodo. In questo articolo vedremo come funziona NPER(), ne spiegheremo i parametri, esamineremo esempi pratici e forniremo suggerimenti per usarla al meglio.
La funzione NPER() in Excel calcola il numero totale di periodi di pagamento necessari per raggiungere un obiettivo finanziario. Per esempio, per determinare quante rate mensili servono per estinguere un prestito da $10.000 con pagamenti mensili di $250 al 5% annuo:
=NPER(5%/12, -250, 10000)Risultato: circa 44 mesi (3,7 anni) per estinguere completamente il prestito.
NPER() robot contabile in Excel. Immagine di Dall-E
NPER() sta per "Number of Periods" (numero di periodi) in Excel. Come suggerisce il nome, questa funzione calcola il numero di periodi necessari perché un investimento o un prestito raggiunga un valore obiettivo dato un tasso di interesse fisso e pagamenti costanti.
Per i prestiti, NPER() indica quanti periodi di pagamento (mesi, trimestri, anni) serviranno per estinguere completamente il debito. Per gli investimenti, mostra quanto tempo servirà per raggiungere l'obiettivo di risparmio con versamenti regolari.
La funzione tiene conto di tre componenti principali: l'importo del pagamento periodico, il tasso d'interesse per periodo e la differenza tra valore attuale e futuro. Comprendere questa relazione è essenziale perché la componente tempo incide direttamente sugli interessi totali pagati sui prestiti o maturati sugli investimenti.
La sintassi generale di NPER() è:
=NPER(rate, pmt, pv, [fv], [type])Ogni parametro ha un ruolo specifico:
rate: Il tasso d'interesse per periodo.
pmt: Il pagamento effettuato a ogni periodo (deve essere costante).
pv: Il valore attuale (importo del prestito o investimento iniziale).
fv (opzionale): Il valore futuro desiderato (predefinito 0 se omesso).
type (opzionale): Specifica se i pagamenti sono dovuti alla fine (0) o all'inizio (1) di ogni periodo.
I due usi principali di NPER() sono comprendere l'estinzione dei prestiti e la crescita degli investimenti.
Immagina di voler determinare quanti mesi servono per estinguere un prestito auto da $25.000 con una rata mensile di $500 e un tasso annuo del 4,5%.
La formula in Excel sarebbe:
=NPER(4.5%/12, -500, 25000)Eseguendola in Excel, vedremo quanto segue:
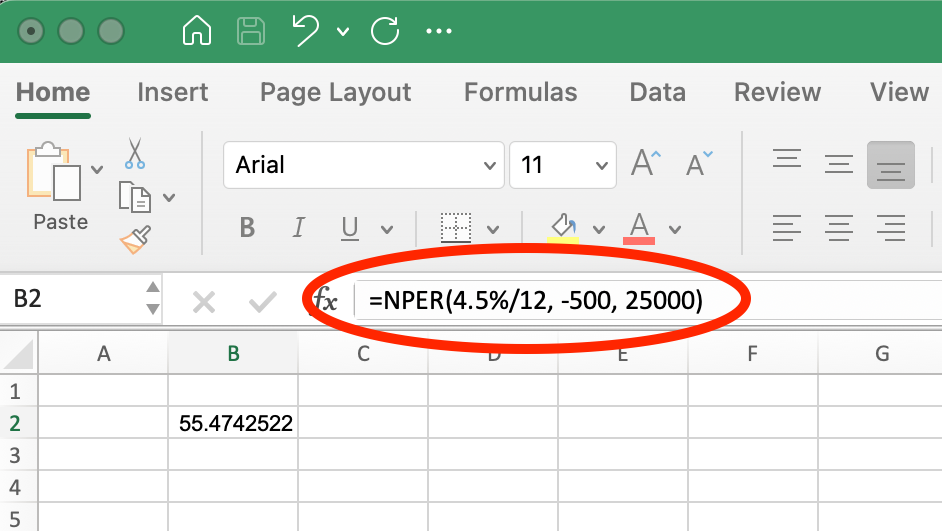
Funzione NPER() per prestito auto. Immagine dell'autore.
Questa formula restituisce circa 55 mesi. Nota che la rata mensile (-500) è inserita come valore negativo perché rappresenta denaro in uscita. Il tasso è diviso per 12 per convertire il tasso annuo in mensile, in linea con la cadenza dei pagamenti.
NPER() è altrettanto utile per la pianificazione degli investimenti. Supponiamo che un investitore voglia far crescere $10.000 fino a $50.000 al 5% annuo contribuendo $1.000 a trimestre.
Userebbe:
=NPER(5%/4, -1000, 10000, 50000) In Excel, vedremmo:
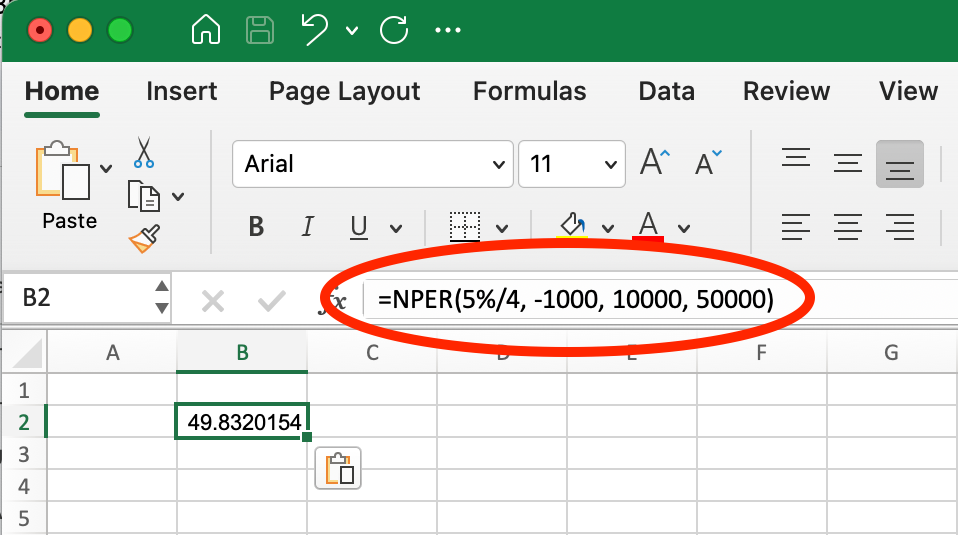
Funzione NPER() per crescita dell'investimento. Immagine dell'autore.
Questa formula calcola circa 50 trimestri (12,5 anni) per raggiungere l'obiettivo. Il versamento trimestrale (-1000) è negativo perché è denaro investito. Il tasso è diviso per 4 per convertire dall'annuale al trimestrale, in linea con i versamenti trimestrali. Il valore futuro (50000) è positivo perché rappresenta l'importo target da ricevere.
In entrambi gli esempi, NPER() aiuta a rispondere alla domanda "quanto tempo" che spesso è al centro della pianificazione finanziaria, rendendola uno strumento utile per decisioni basate sul tempo.
Usando la funzione NPER(), potresti incontrare questi errori comuni:
Questo errore compare quando i parametri forniti non possono raggiungere il valore futuro con il tasso e il pagamento specificati.
Soluzione: aumenta l'importo del pagamento o il tasso di interesse. Per esempio, se provi a estinguere un prestito da $10.000 con pagamenti mensili di $50 al 12% annuo, usando =NPER(12%/12, -50, 10000) otterrai #NUM! perché $50 è troppo poco persino per coprire gli interessi mensili: matematicamente il prestito non verrebbe mai estinto.
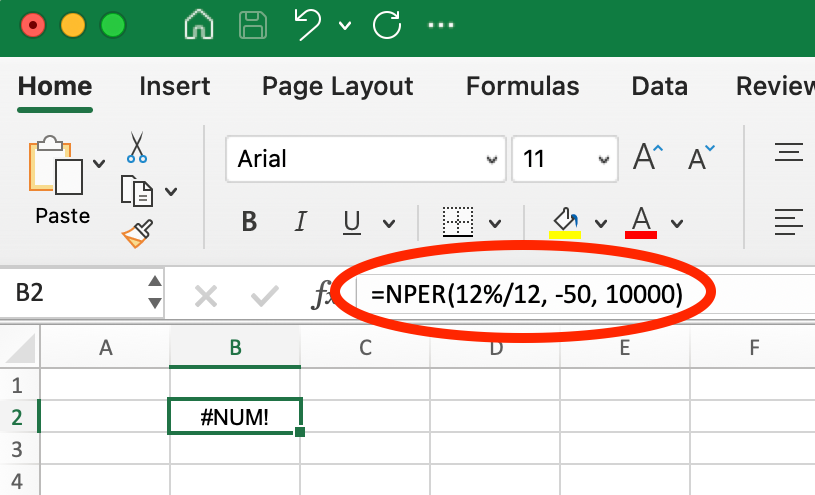
Esempio di errore #NUM! con NPER(). Immagine dell'autore.
Tuttavia, se aumenti la rata mensile a $200, usando =NPER(12%/12, -200, 10000), la funzione restituisce circa 69,7 mesi (circa 5,8 anni).
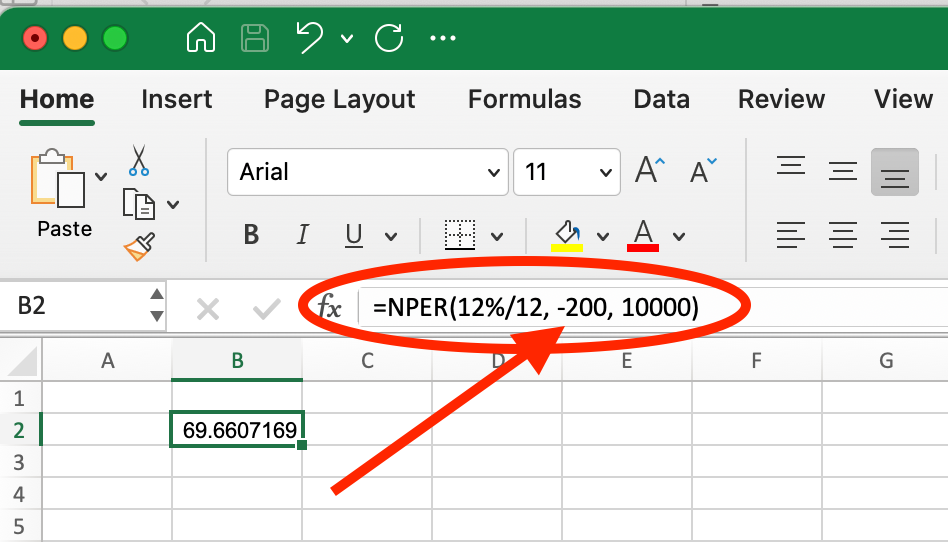
Esempio di correzione dell'errore #NUM! aumentando l'importo della rata. Immagine dell'autore.
Questo mostra come trovare la rata giusta possa fare la differenza tra uno scenario impossibile e un obiettivo raggiungibile.
Si verifica quando nella formula sono usati valori non numerici.
Soluzione: assicurati che tutti gli input siano numerici. Verifica che le celle richiamate nella formula contengano numeri e non testo o valori vuoti. Se importi dati da altre fonti, controlla che il formato sia corretto.
Un risultato negativo di solito indica convenzioni di segno errate negli input.
Soluzione: regola opportunamente i valori di pmt e pv. Ricorda la convenzione: positivo per gli incassi (denaro che ricevi) e negativo per le uscite (denaro che paghi). Per i prestiti, il valore attuale (importo del prestito) dovrebbe essere positivo, mentre la rata dovrebbe essere negativa.
Seguire con coerenza queste convenzioni aiuta a evitare risultati fuorvianti e a ottenere stime temporali accurate con NPER() per la tua pianificazione finanziaria.
Quando usi NPER() con frequenze di pagamento diverse, devi adeguare correttamente sia il tasso d'interesse sia l'importo del pagamento per allinearli all'intervallo di pagamento. Molti prestiti indicano un tasso annuo, ma i pagamenti avvengono più frequentemente.
Ecco come adeguare correttamente questi valori:
Consideriamo un prestito da $20.000 al 6% annuo con importi di pagamento costanti su frequenze diverse:
Per pagamenti mensili di $400:
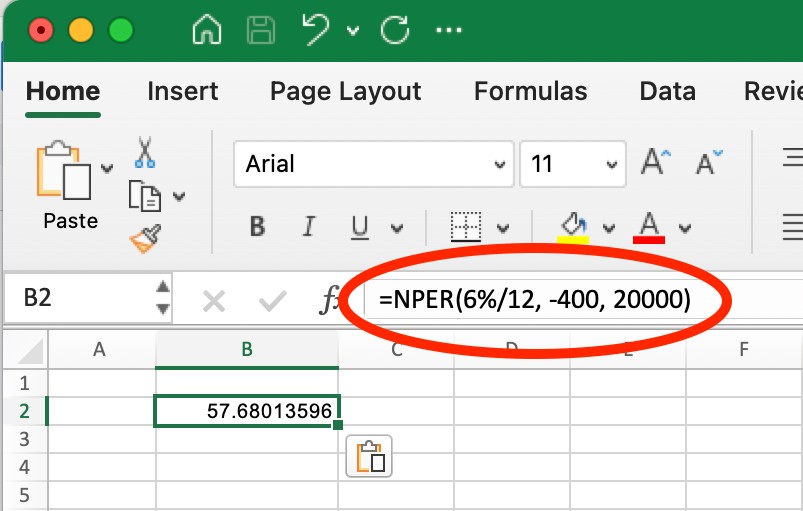
NPER mensile. Immagine dell'autore.
=NPER(6%/12, -400, 20000) Questo restituisce circa 57,7 mesi (circa 4,8 anni).
Per pagamenti trimestrali di $1.200 ($400 × 3 mesi):
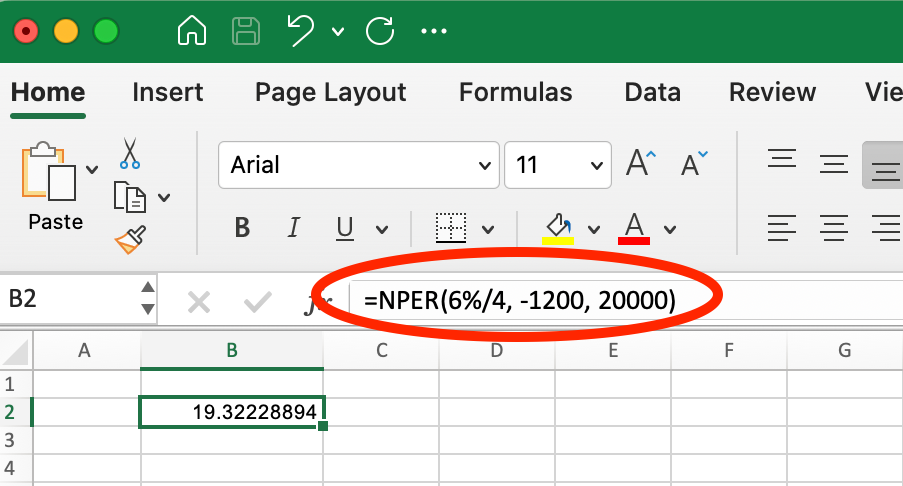
NPER trimestrale. Immagine dell'autore.
=NPER(6%/4, -1200, 20000) Questo restituisce circa 19,3 trimestri (circa 4,8 anni).
Per pagamenti semestrali di $2.400 ($400 × 6 mesi):
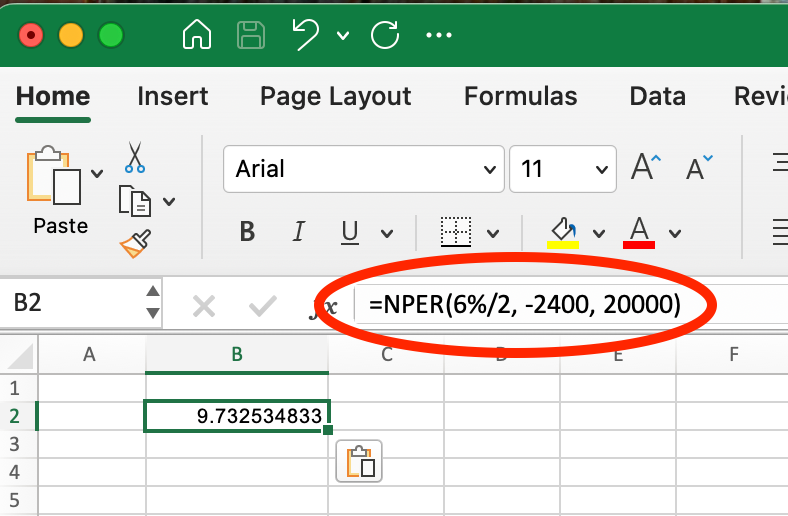
NPER semestrale. Immagine dell'autore.
=NPER(6%/2, -2400, 20000) Questo restituisce circa 9,7 periodi (circa 4,9 anni).
Nota che il tempo totale di estinzione varia leggermente tra le frequenze a causa della capitalizzazione. Pagamenti meno frequenti comportano in genere un periodo complessivo leggermente più lungo perché gli interessi capitalizzano per più tempo tra un pagamento e l'altro.
Quando confronti scenari di pagamento, assicurati sempre di adeguare proporzionalmente sia il tasso sia l'importo della rata per mantenere coerenza nell'analisi.
Nella pianificazione pratica, spesso servono periodi interi perché i pagamenti parziali non sono di norma possibili. La funzione ROUNDUP() aiuta a convertire il risultato decimale di NPER() in un piano di pagamenti concreto.
Per esempio, nel caso precedente in cui NPER() restituisce 57,6 pagamenti mensili, usando ROUNDUP() otterresti 58:
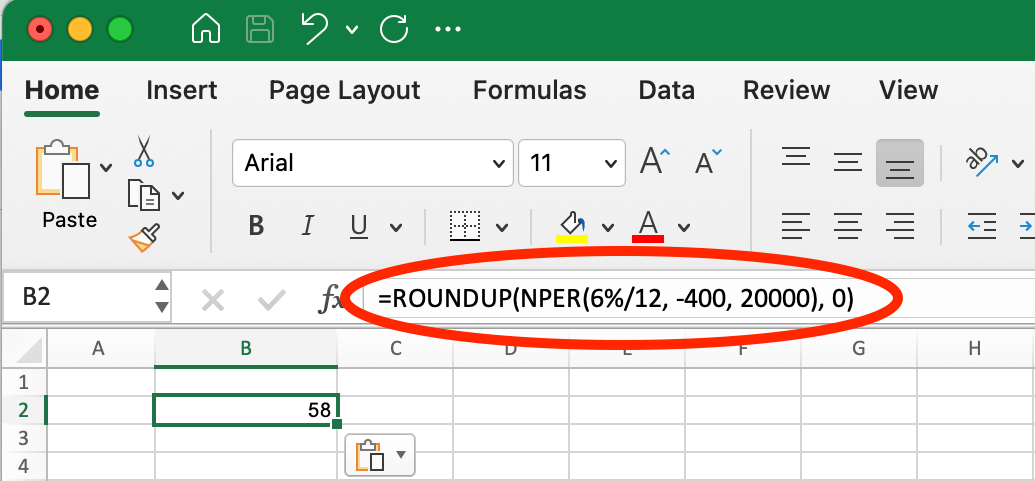
Usare ROUNDUP() con NPER(). Immagine dell'autore.
=ROUNDUP(NPER(6%/12, -400, 20000), 0)Questa formula restituisce 58, indicando che ti serviranno 58 rate mensili per estinguere completamente il prestito.
La funzione NPER() lavora bene insieme alle altre funzioni finanziarie di Excel per creare analisi complete.
La funzione PV() calcola il valore attuale (o importo del prestito) in base all'importo della rata, al tasso e alla durata. In combinazione con NPER(), puoi esplorare scenari di tipo "what-if":
## First, calculate maximum loan amount at 5% with $1,500 monthly payment for 30 years
=PV(5%/12, 30*12, -1500)
## Result: $279,422.43
## Now, see how the original formula confirms the term length
=NPER(5%/12, -1500, 279422.43)
## Result: 360 months (30 years)## Then, see how increasing payment to $2,000 affects repayment time
=NPER(5%/12, -2000, 279422.43)
## Result: 209.86 months (about 17.5 years)Questa analisi mostra che aumentando la rata da $1.500 a $2.000 al mese su un prestito da $279.422,43, puoi ridurre il periodo di rimborso da 30 anni a circa 17,5 anni, dimostrando come NPER() possa aiutare nelle decisioni di pianificazione finanziaria.
Combinare NPER() con FV() è particolarmente utile per la pensione e la pianificazione degli investimenti. Questa combinazione aiuta a rispondere alla domanda: "Quanto tempo ci vorrà per raggiungere il mio obiettivo di risparmio?"
Per esempio, se vuoi sapere in quanti mesi potresti risparmiare $100.000 partendo da zero, versando $500 al mese e ottenendo il 7% annuo:
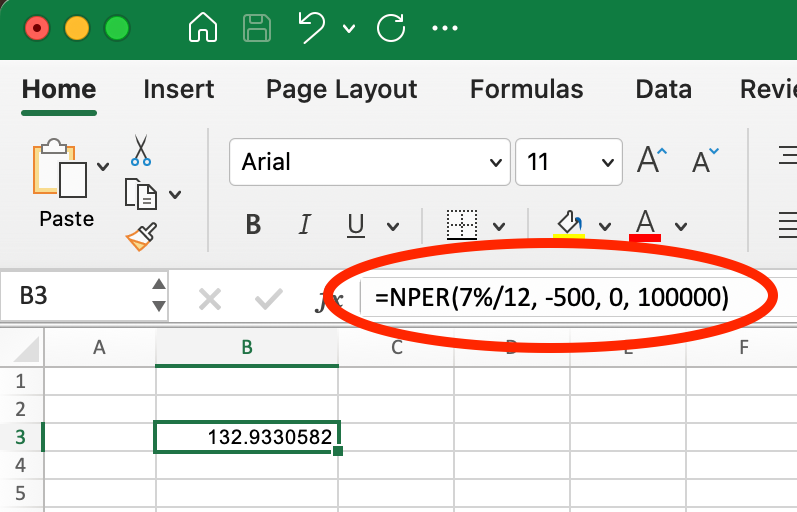
Usare NPER() con FV(). Immagine dell'autore.
=NPER(7%/12, -500, 0, 100000)Questo restituisce circa 132,93 mesi (circa 11,1 anni), indicando per quanto tempo dovrai effettuare quei versamenti regolari per raggiungere l'obiettivo.
Puoi anche procedere al contrario: prima calcolare cosa potrebbe rendere una certa strategia d'investimento, poi determinare come la modifica dei versamenti influenzerebbe la tempistica:
## First, calculate what 20 years of $500 monthly contributions would grow to at 7%
=FV(7%/12, 20*12, -500, 0)
## Result: $260,463.33

## Then, see how increasing contributions to $750 would change the time needed
=NPER(7%/12, -750, 0, 260463.33)
## Result: 190.36 months (about 15.9 years)
Questo mostra che aumentare il versamento mensile da $500 a $750 può aiutarti a raggiungere lo stesso obiettivo di $260.463,33 in circa 15,9 anni invece di 20 anni, risparmiando circa 4,1 anni!
Una volta acquisita dimestichezza, puoi combinare queste due funzioni in un'unica operazione:
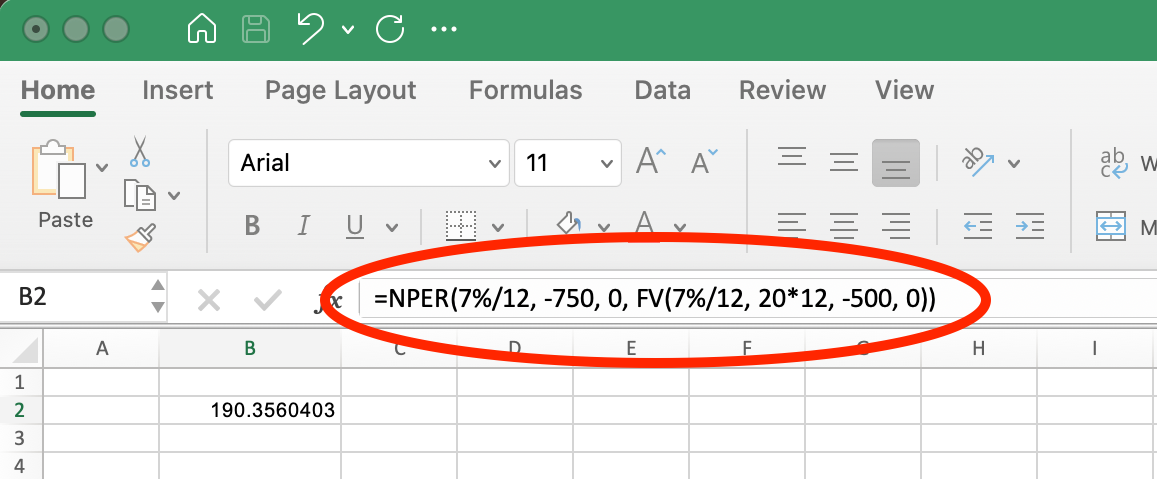
Usare NPER() con FV() in un'unica operazione. Immagine dell'autore.
Usare NPER() con FV() in questo modo ti permette di sperimentare con tassi di risparmio e orizzonti temporali diversi per trovare l'approccio più adatto ai tuoi obiettivi e vincoli finanziari.
La funzione RATE() aiuta a determinare il tasso di interesse di un prestito o investimento con parametri noti. Insieme a NPER(), puoi analizzare come tassi diversi influenzano i periodi di rimborso.
Per esempio, supponiamo di avere un mutuo da $300.000 con una rata mensile di $1.500. Puoi prima calcolare a quale tasso corrisponde su 30 anni (360 mesi):
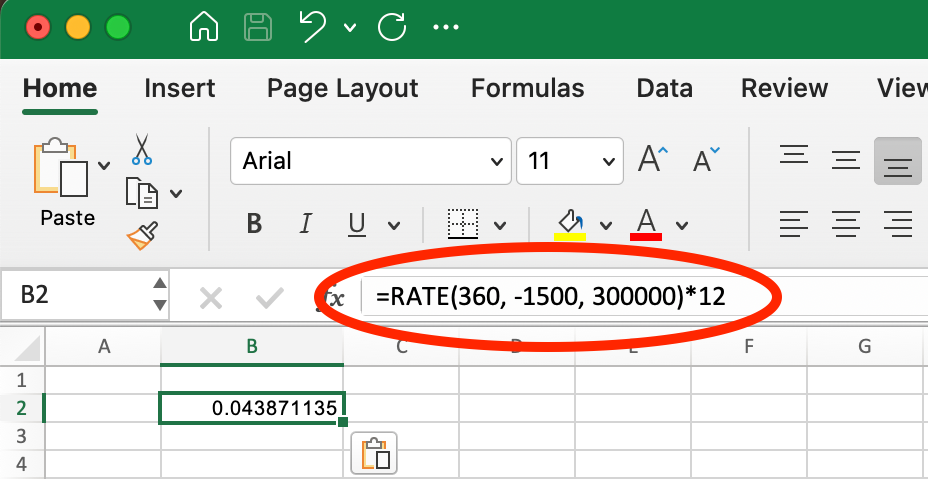
Esempio di RATEI() per mutuo. Immagine dell'autore.
=RATE(360, -1500, 300000)*12Questo restituisce circa il 4,39% annuo. Ora puoi analizzare come condizioni di mercato diverse o una rifinanziamento a tassi differenti influenzerebbero la tempistica di estinzione:
## Original scenario: mortgage at 4.39%
=NPER(4.39%/12, -1500, 300000)
## Result: 360 months (30 years)

## If interest rates drop to 4%
=NPER(4%/12, -1500, 300000)
## Result: 330.13 months (about 27.5 years)

## If interest rates rise to 5%
=NPER(5%/12, -1500, 300000)
## Result: 430.92 months (about 35.9 years)
Questa analisi mostra come anche una piccola variazione del tasso possa incidere notevolmente sulla durata del prestito. Una diminuzione dello 0,39% (dal 4,39% al 4%) ridurrebbe il periodo di rimborso di circa 2,5 anni, mentre un aumento dello 0,61% (dal 4,39% al 5%) lo estenderebbe di quasi 6 anni—senza cambiare l'importo della rata mensile.
Questo approccio aiuta a valutare opportunità di rifinanziamento o a comprendere l'impatto di mutui a tasso variabile quando i tassi oscillano.
La funzione NPER() calcola il numero di periodi necessari per estinguere un prestito o raggiungere un obiettivo d'investimento. Ecco gli elementi essenziali da ricordare:
NPER() richiede input come tasso d'interesse, importo del pagamento e valore attuale, con parametri opzionali per valore futuro e tipo di pagamento.
Allinea sempre il periodo del tasso alla frequenza dei pagamenti. Per pagamenti mensili con tasso annuo, dividi il tasso per 12 ed esprimi il risultato in mesi.
Le convenzioni di segno contano: per i prestiti, il valore attuale (importo del prestito) dovrebbe essere positivo, mentre la rata dovrebbe essere negativa.
Quando NPER() restituisce un errore #NUM!, in genere significa che la rata è troppo bassa rispetto al tasso: il prestito non verrebbe mai estinto.
Per la pianificazione pratica, usa ROUNDUP() con NPER() per ottenere periodi interi, dato che i pagamenti parziali di solito non sono un'opzione reale.
NPER() lavora efficacemente con altre funzioni come PV(), FV() e RATE() per creare analisi finanziarie complete e scenari "what-if".
Capire e applicare correttamente la funzione NPER() ti aiuterà a prendere decisioni più consapevoli su prestiti, investimenti e piani di risparmio.
La funzione NPER() è uno strumento prezioso della libreria di funzioni finanziarie di Excel che risponde a una delle domande più comuni nella finanza personale e aziendale: "Quanto tempo ci vorrà?" Che tu stia calcolando i tempi di rimborso di un prestito, pianificando i risparmi per la pensione o valutando opportunità di investimento, NPER() offre indicazioni chiare sulla dimensione temporale delle tue decisioni finanziarie.
Usando efficacemente NPER(), puoi:
Ricorda che NPER() dà il meglio se usata insieme alle altre funzioni finanziarie di Excel. Combinandola con PMT(), RATE(), PV() e FV() puoi costruire modelli completi che guidino decisioni importanti su indebitamento, risparmio e investimenti. Per una guida completa sulla funzione PMT(), ti consigliamo di visitare il nostro tutorial dedicato.
Se vuoi ampliare le tue competenze di analisi finanziaria in Excel, esplora il corso Financial Modeling in Excel di DataCamp, che copre flussi di cassa, analisi di scenario, calcoli del valore del denaro nel tempo e altri concetti essenziali che si basano sulle nozioni viste qui.
Impara Excel con DataCamp
Corso
Corso
Programma
blog
Abid Ali Awan
10 min
blog
Tim Lu
12 min
blog
Abid Ali Awan
15 min




