
Kurs
Excel'de Veri Analizi
3 sa
153.8K
NPER() işlevi, Excel'de (ve diğer hesap tablolarında) kullanıcıların şu temel soruyu yanıtlamasına yardımcı olan önemli bir finansal araçtır: "Ne kadar sürer?" Bir kredinin kaç ayda kapanacağını veya emeklilik birikiminizin hedefinize kaç yılda ulaşacağını hesaplarken, NPER() size yanıtı verir.
Excel'in finansal işlev ailesinin bir parçası olan NPER(), kredi planlaması, yatırım analizi ve uzun vadeli finansal karar verme için değerlidir. Bu yazıda NPER()'in nasıl çalıştığını adım adım ele alacak, parametrelerini açıklayacak, pratik örnekleri inceleyecek ve bu değerli Excel işlevini etkili şekilde kullanmanız için faydalı ipuçları sağlayacağız.
Excel'deki NPER() işlevi, bir finansal hedefe ulaşmak için gereken toplam ödeme dönemi sayısını hesaplar. Örneğin, 5% yıllık faizle aylık 250 $ ödeme yaparak 10.000 $ tutarındaki bir krediyi kaç ayda kapatacağınızı belirlemek için:
=NPER(5%/12, -250, 10000)Sonuç: krediyi tamamen kapatmak için yaklaşık 44 ay (3,7 yıl).
NPER() Excel muhasebeci robotu. Görsel: Dall-E
NPER(), Excel'de "Dönem Sayısı"nı ifade eder. Adından da anlaşılacağı üzere, bu işlev sabit faiz oranı ve tutarlı ödemeler verildiğinde bir yatırımın veya kredinin hedef değere ulaşması için gereken dönem sayısını hesaplar.
Kredilerle çalışırken NPER(), borcun tamamen ödenmesinin kaç ödeme dönemi (ay, çeyrek, yıl) süreceğini söyler. Yatırımlarda ise düzenli katkılarla hedef tasarruf tutarına ulaşmanın ne kadar süreceğini gösterir.
İşlev üç ana finansal bileşeni dikkate alır: düzenli ödeme tutarı, dönem başına faiz oranı ve bugünkü değer ile gelecekteki değer arasındaki fark. Bu ilişkiyi anlamak önemlidir çünkü zaman bileşeni, kredilerde ödenecek toplam faizi veya yatırımlarda kazanılacak faizi doğrudan etkiler.
NPER() işlevinin genel söz dizimi şöyledir:
=NPER(rate, pmt, pv, [fv], [type])Her parametre belirli bir rol oynar:
rate: Dönem başına faiz oranı.
pmt: Her dönemde yapılan ödeme (sabit olmalıdır).
pv: Bugünkü değer (kredi tutarı veya başlangıç yatırımı).
fv (isteğe bağlı): İstenen gelecek değer (boş bırakılırsa varsayılan 0).
type (isteğe bağlı): Ödemelerin her dönemin sonunda (0) mı, başında (1) mi yapılacağını belirtir.
NPER()'in iki ana kullanım alanı kredi geri ödemelerini ve yatırım büyümesini anlamaktır.
Aylık 500 $ ödeme ve %4,5 yıllık faizle 25.000 $ tutarındaki bir araç kredisini ödemek için kaç ay gerektiğini belirlemek istediğinizi düşünün.
Excel formülü şöyle olur:
=NPER(4.5%/12, -500, 25000)Bunu Excel'de çalıştırdığımızda şunu görmeliyiz:
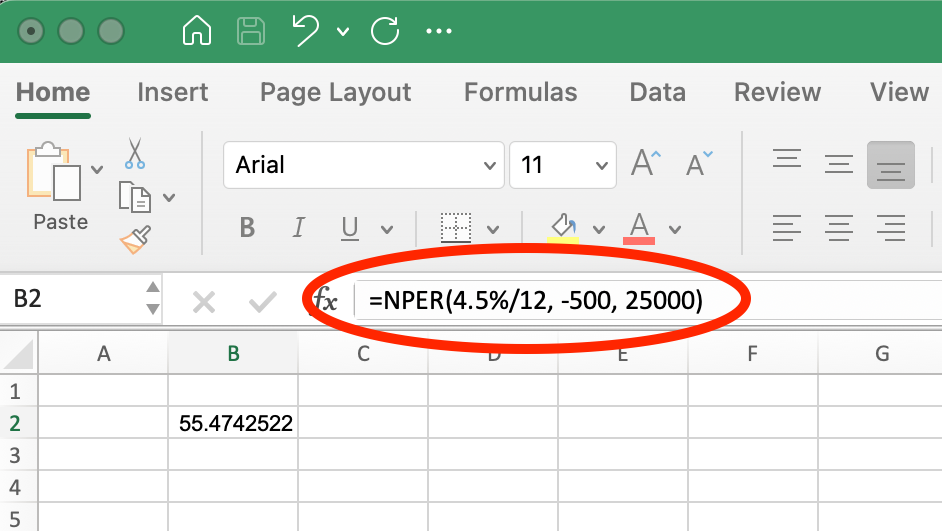
Araç Kredisi için NPER() İşlevi. Görsel: Yazar.
Bu formül yaklaşık 55 ay döndürür. Aylık ödemenin (-500) negatif girildiğine dikkat edin; çünkü cebinizden çıkan para akışını temsil eder. Faiz oranı, yıllık oranı aylığa çevirmek için 12'ye bölünür; bu da aylık ödeme planıyla uyumludur.
NPER() yatırım planlaması için de aynı derecede değerlidir. Diyelim ki bir yatırımcı, %5 yıllık faizle ve üç ayda bir 1.000 $ katkı yaparak 10.000 $'ı 50.000 $'a büyütmek istiyor.
Şu formülü kullanır:
=NPER(5%/4, -1000, 10000, 50000) Excel'de şöyle görürüz:
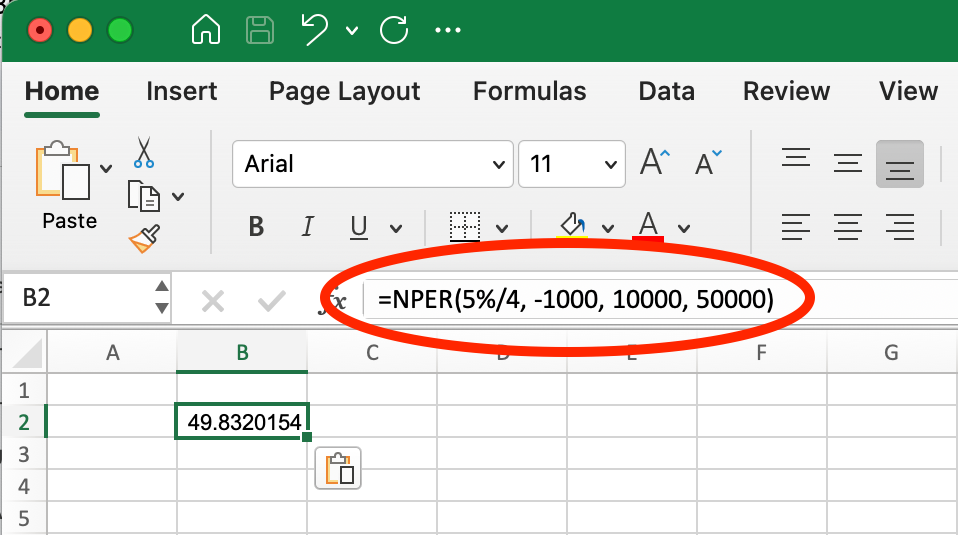
Yatırım Büyümesi için NPER() İşlevi. Görsel: Yazar.
Bu formül hedefe ulaşmak için yaklaşık 50 çeyrek (12,5 yıl) hesaplar. Üç aylık ödeme (-1000) negatif çünkü yatırılan paradır. Faiz oranı, yıllıktan çeyreklik orana çevirmek için 4'e bölünür ve üç aylık katkı planıyla eşleşir. Gelecek değer (50000) pozitiftir çünkü alınacak hedef tutarı temsil eder.
Her iki örnekte de NPER(), finansal planlamanın özündeki "ne kadar sürer" sorusunu yanıtlamaya yardımcı olur; bu da zamanı esas alan hesaplamaları içeren finansal kararlar için onu kullanışlı bir araç yapar.
NPER() işleviyle çalışırken şu yaygın hatalarla karşılaşabilirsiniz:
Belirtilen oran ve ödemeyle gelecekteki değere ulaşılamadığında bu hata görünür.
Çözüm: Ödeme tutarını veya faiz oranını artırın. Örneğin, 12% yıllık faizle aylık 50 $ ödeyerek 10.000 $ tutarındaki bir krediyi kapatmaya çalışıyorsanız, =NPER(12%/12, -50, 10000) kullanmak #NUM! döndürür; çünkü 50 $ ödeme, aylık faizi bile karşılamaya yetmez ve krediyi matematiksel olarak asla kapatamazsınız.
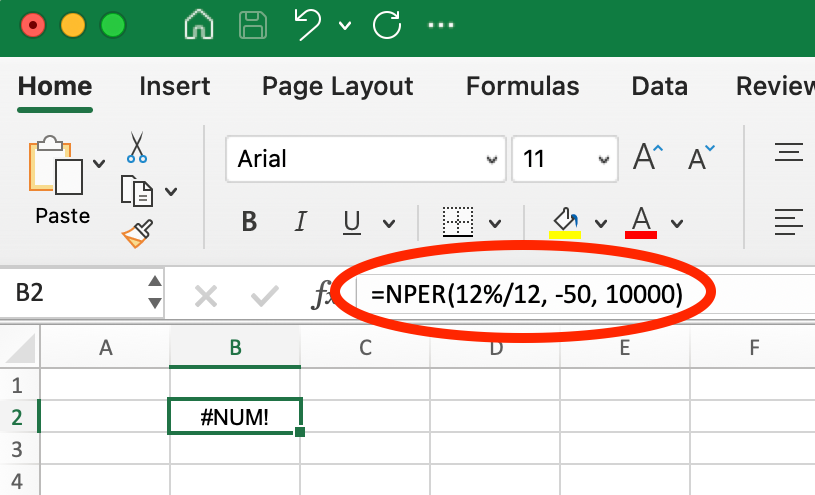
NPER() kullanırken #NUM! Hatası örneği. Görsel: Yazar.
Ancak aylık ödemeyi 200 $'a çıkarırsanız, =NPER(12%/12, -200, 10000) kullanıldığında işlev yaklaşık 69,7 ay (yaklaşık 5,8 yıl) döndürür.
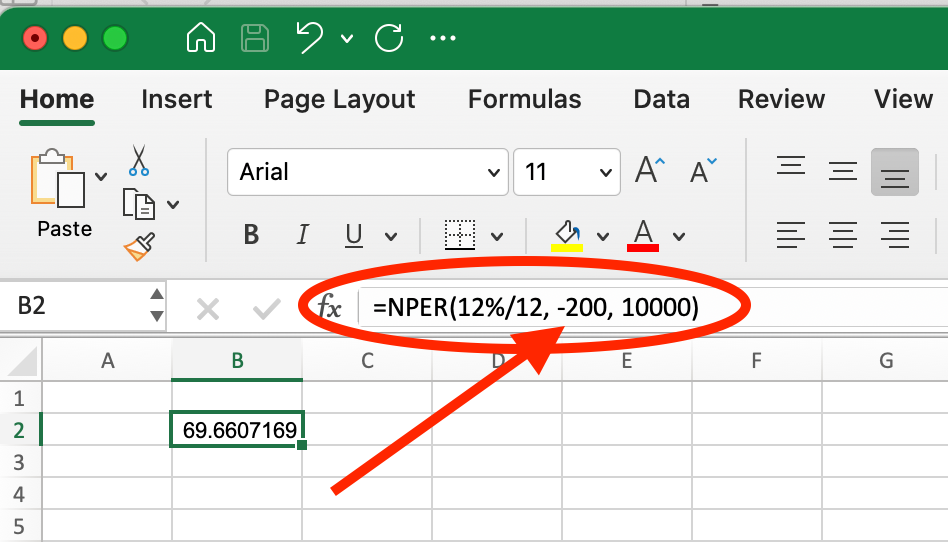
Ödeme Tutarını Artırarak #NUM! Hatasını Giderme Örneği. Görsel: Yazar.
Bu, doğru ödeme tutarını bulmanın, imkansız bir finansal senaryo ile ulaşılabilir bir hedef arasındaki farkı nasıl yaratabileceğini gösterir.
Formülde sayısal olmayan değerler kullanıldığında oluşur.
Çözüm: Tüm girdilerin sayısal olduğundan emin olun. Formülünüzün referans verdiği hücrelerin metin veya boş değer değil, sayı içerdiğini kontrol edin. Verileri başka kaynaklardan çekiyorsanız, biçimlendirmenin doğru olduğunu doğrulayın.
Negatif sonuç genellikle girdilerinizdeki işaret kurallarının yanlış uygulandığını gösterir.
Çözüm: pmt ve pv değerlerini uygun şekilde ayarlayın. İşaret kuralını unutmayın: gelen değerler (aldığınız para) pozitif, giden değerler (ödediğiniz para) negatiftir. Kredi hesaplamalarında bugünkü değer (kredi tutarı) pozitif, ödeme ise negatif olmalıdır.
Bu işaret kurallarını tutarlı şekilde uygulamanız, kafa karıştırıcı sonuçlardan kaçınmanıza ve NPER() hesaplamalarınızın finansal planlamanız için doğru zaman tahminleri sağlamasına yardımcı olacaktır.
NPER() işlevini farklı ödeme sıklıklarıyla kullanırken, hem faiz oranını hem de ödeme tutarını ödeme aralığına uygun şekilde ayarlamanız gerekir. Birçok kredi koşulu yıllık faiz oranıyla ifade edilir, ancak ödemeler daha sık yapılır.
Bu değerleri doğru şekilde şöyle ayarlarsınız:
Ödeme tutarları sabit kalacak şekilde, %6 yıllık faizle 20.000 $ tutarındaki bir krediyi farklı sıklıklarda inceleyelim:
Aylık 400 $ ödemeler için:
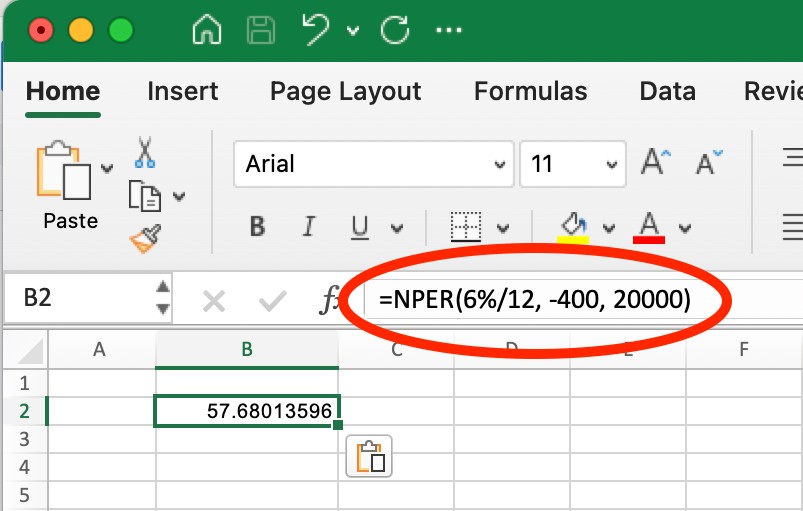
Aylık NPER(). Görsel: Yazar.
=NPER(6%/12, -400, 20000) Bu, yaklaşık 57,7 ay (yaklaşık 4,8 yıl) döndürür.
Üç aylık 1.200 $ ödemeler için (400 $ × 3 ay):
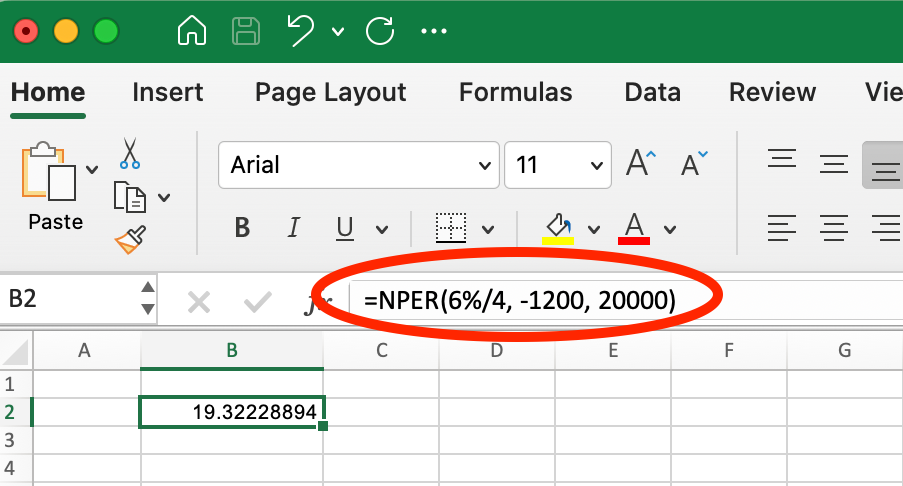
Üç Aylık NPER(). Görsel: Yazar.
=NPER(6%/4, -1200, 20000) Bu, yaklaşık 19,3 çeyrek (yaklaşık 4,8 yıl) döndürür.
Altı ayda bir 2.400 $ ödemeler için (400 $ × 6 ay):
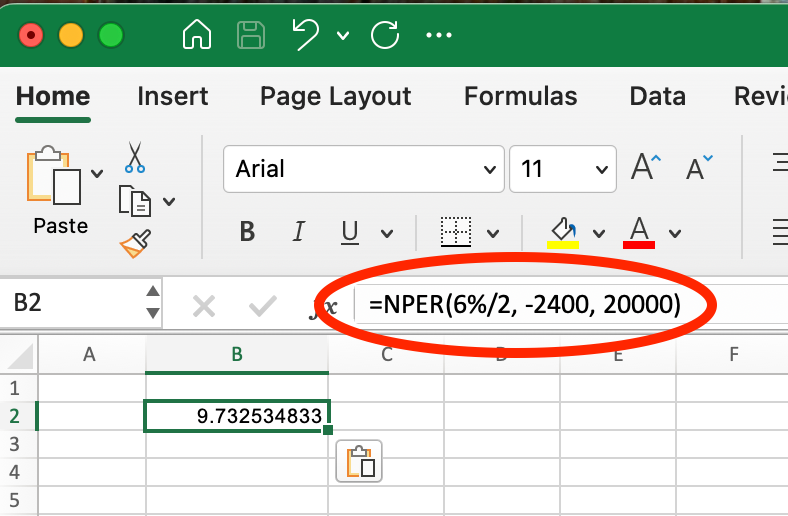
Yarı Yıllık NPER(). Görsel: Yazar.
=NPER(6%/2, -2400, 20000) Bu, yaklaşık 9,7 dönem (yaklaşık 4,9 yıl) döndürür.
Toplam kapanma süresinin, bileşikleşme etkileri nedeniyle ödeme sıklıkları arasında biraz farklı olduğuna dikkat edin. Daha seyrek ödemeler genellikle toplam geri ödeme süresinin biraz daha uzun olmasına yol açar; çünkü ödemeler arasında faizin bileşikleşmesi için daha fazla zaman vardır.
Ödeme senaryolarını karşılaştırırken analizinizde tutarlılık sağlamak için hem faiz oranını hem de ödeme tutarını orantılı şekilde ayarladığınızdan emin olun.
Pratik finansal planlamada, genellikle tam ödeme dönemleriyle çalışmanız gerekir; çünkü kısmi ödemeler tipik olarak mümkün değildir. ROUNDUP() işlevi, NPER()'in ondalık çıktısını pratik bir ödeme planına dönüştürmeye yardımcı olur.
Örneğin, önceki senaryoda NPER() 57,6 aylık ödeme döndürüyorsa, ROUNDUP() kullanarak 58 elde edersiniz:
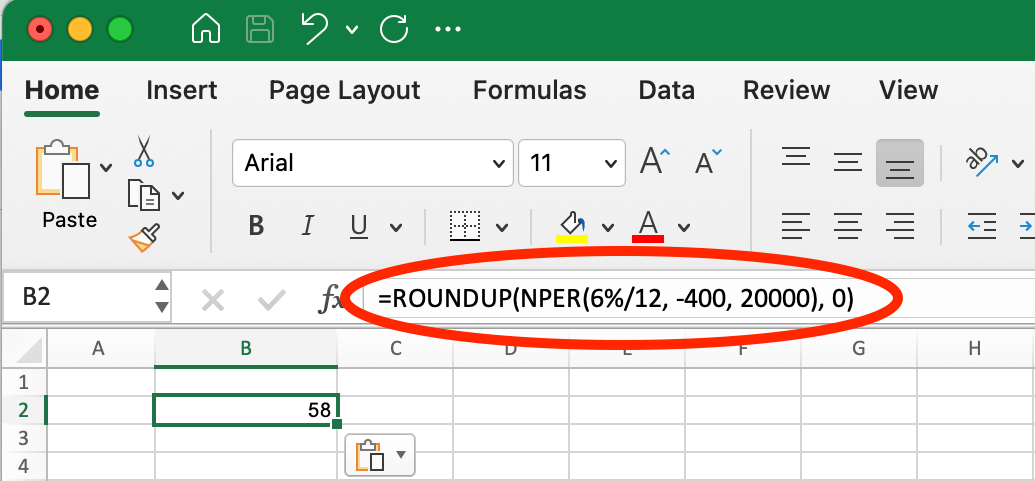
NPER() ile ROUNDUP() kullanımı. Görsel: Yazar.
=ROUNDUP(NPER(6%/12, -400, 20000), 0)Bu formül 58 döndürür; krediyi tamamen kapatmak için 58 aylık ödeme yapmanız gerektiğini gösterir.
NPER() işlevi, kapsamlı finansal analizler oluşturmak için Excel'in diğer finansal işlevleriyle birlikte etkili şekilde çalışır.
PV() işlevi, ödeme tutarı, faiz oranı ve vade temelinde bugünkü değeri (veya kredi tutarını) hesaplar. NPER() ile birleştirildiğinde "ya şöyle olursa" senaryolarını keşfedebilirsiniz:
## Önce, 30 yıl boyunca aylık 1.500 $ ödeme ile %5'te alınabilecek azami kredi tutarını hesaplayın
=PV(5%/12, 30*12, -1500)
## Sonuç: $279,422.43
## Şimdi, orijinal formülün vade uzunluğunu nasıl doğruladığını görün
=NPER(5%/12, -1500, 279422.43)
## Sonuç: 360 ay (30 yıl)## Ardından, ödemeyi 2.000 $'a çıkarmanın geri ödeme süresini nasıl etkilediğine bakın
=NPER(5%/12, -2000, 279422.43)
## Sonuç: 209.86 ay (yaklaşık 17.5 yıl)Bu analiz, 279.422,43 $ tutarındaki bir kredide aylık ödemenizi 1.500 $'dan 2.000 $'a çıkararak geri ödeme sürenizi 30 yıldan yaklaşık 17,5 yıla düşürebileceğinizi gösterir; bu da NPER()'in finansal planlama kararlarında nasıl yardımcı olabileceğini ortaya koyar.
NPER()'i FV() ile birleştirmek özellikle emeklilik ve yatırım planlaması için faydalıdır. Bu kombinasyon şu soruyu yanıtlamaya yardımcı olur: "Tasarruf hedefime ulaşmam ne kadar sürecek?"
Örneğin, sıfırdan başlayarak, ayda 500 $ katkı yapıp %7 yıllık getiri elde ederek 100.000 $ biriktirmenin kaç ay süreceğini bilmek istiyorsanız:
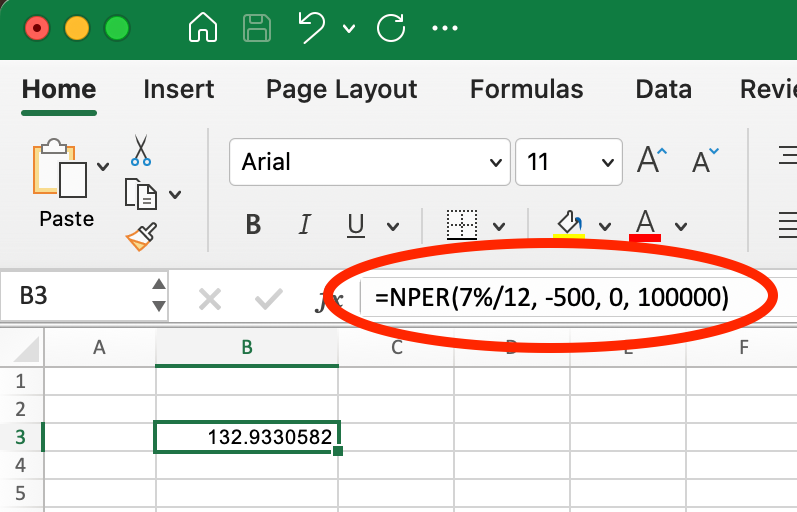
NPER()’i FV() ile kullanma. Görsel: Yazar.
=NPER(7%/12, -500, 0, 100000)Bu, yaklaşık 132,93 ay (yaklaşık 11,1 yıl) döndürür; hedefinize ulaşmak için düzenli katkıları ne kadar süreyle yapmanız gerektiğini gösterir.
Ayrıca tersten de çalışabilirsiniz: Önce belirli bir yatırım stratejisinin ne getireceğini hesaplayıp, ardından katkılarınızı ayarlamanın zaman çizelgesini nasıl etkileyeceğini belirleyebilirsiniz:
## Önce, %7 ile 20 yıl boyunca aylık 500 $ katkının ne kadar büyüyeceğini hesaplayın
=FV(7%/12, 20*12, -500, 0)
## Sonuç: $260,463.33

## Ardından, katkıyı 750 $'a çıkarmanın gereken süreyi nasıl değiştirdiğine bakın
=NPER(7%/12, -750, 0, 260463.33)
## Sonuç: 190.36 ay (yaklaşık 15.9 yıl)
Bu, aylık katkınızı 500 $'dan 750 $'a çıkarmanın aynı 260.463,33 $ hedefine yaklaşık 20 yıl yerine 15,9 yılda ulaşmanıza yardımcı olabileceğini gösterir — yaklaşık 4,1 yıl kazanç!
Alıştıktan sonra bu iki işlevi tek bir işlemde birleştirebilirsiniz:
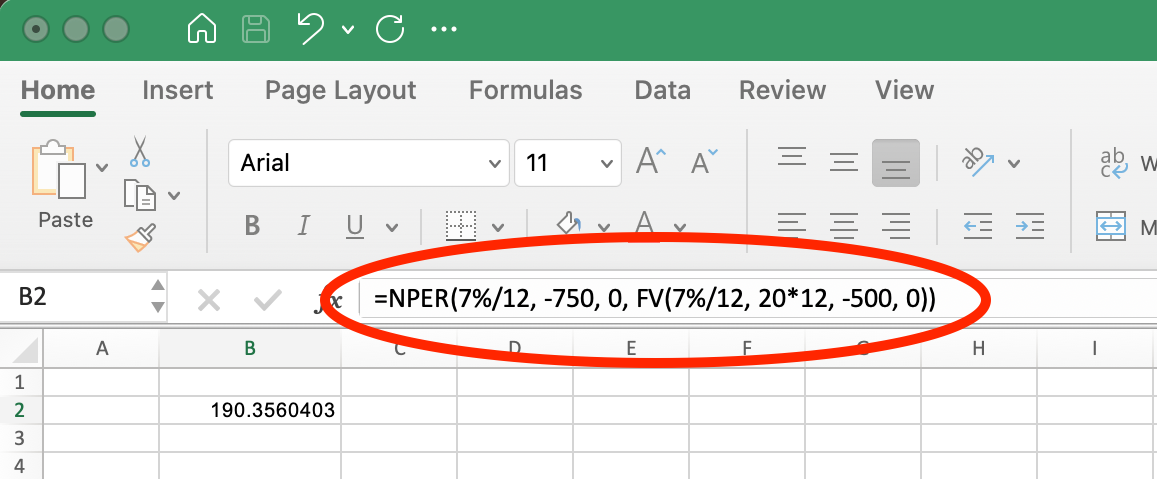
Tek Bir İşlemde NPER()’i FV() ile Kullanma. Görsel: Yazar.
NPER()'i FV() ile bu şekilde kullanmak, farklı tasarruf oranları ve zaman dilimleriyle denemeler yapmanıza olanak tanır; böylece finansal hedeflerinize ve kısıtlarınıza en uygun yaklaşımı bulabilirsiniz.
RATE() işlevi, bilinen parametrelere sahip bir kredi veya yatırım için faiz oranını belirlemenize yardımcı olur. NPER() ile birlikte kullanıldığında, farklı faiz oranlarının geri ödeme sürelerini nasıl etkilediğini analiz edebilirsiniz.
Örneğin, 300.000 $ tutarında bir konut krediniz ve aylık 1.500 $ ödemeniz olduğunu varsayalım. Önce bunun 30 yıllık (360 ay) vadede hangi faiz oranına karşılık geldiğini hesaplayabilirsiniz:
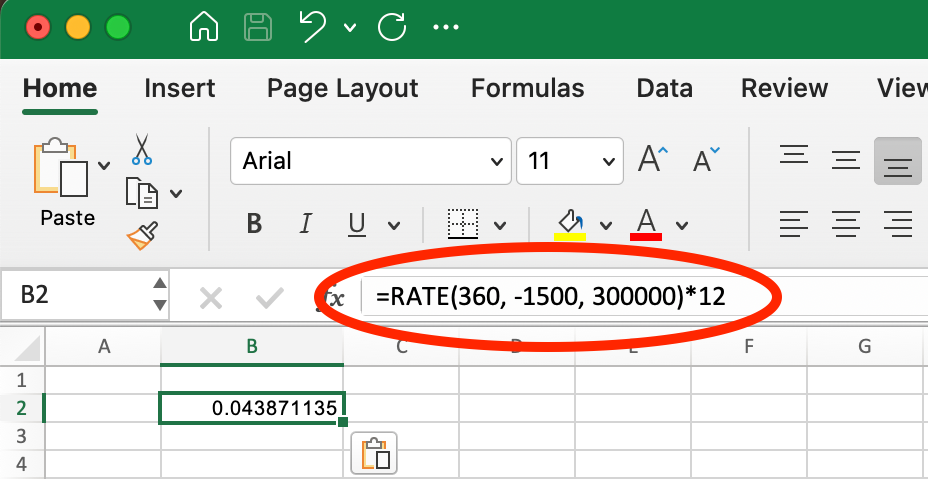
Konut Kredisi için RATEI() Örneği. Görsel: Yazar.
=RATE(360, -1500, 300000)*12Bu yaklaşık %4,39 yıllık faiz döndürür. Artık piyasa koşullarının değişmesi veya farklı oranlarda yeniden finansman yapmanın kapanma zaman çizelgenizi nasıl etkileyeceğini analiz edebilirsiniz:
## Orijinal senaryo: %4,39 faizli konut kredisi
=NPER(4.39%/12, -1500, 300000)
## Sonuç: 360 ay (30 yıl)

## Faiz oranları %4'e düşerse
=NPER(4%/12, -1500, 300000)
## Sonuç: 330.13 ay (yaklaşık 27.5 yıl)

## Faiz oranları %5'e çıkarsa
=NPER(5%/12, -1500, 300000)
## Sonuç: 430.92 ay (yaklaşık 35.9 yıl)
Bu analiz, görünürde küçük bir faiz oranı değişikliğinin bile kredi vadenizi dramatik biçimde etkileyebileceğini gösterir. Faizde %0,39 düşüş (%4,39'dan %4'e) geri ödeme sürenizi yaklaşık 2,5 yıl kısaltırken, %0,61 artış (%4,39'dan %5'e) neredeyse 6 yıl uzatır — üstelik aylık ödeme tutarınızı değiştirmeden.
Bu yaklaşım, yeniden finansman fırsatlarını değerlendirmeye veya faiz oranları dalgalandığında değişken faizli kredilerin etkisini anlamaya yardımcı olur.
NPER() işlevi, bir krediyi kapatmak veya bir yatırım hedefine ulaşmak için gereken dönem sayısını hesaplar. Aklınızda tutmanız gereken temel noktalar şunlardır:
NPER(), faiz oranı, ödeme tutarı ve bugünkü değer gibi girdiler gerektirir; isteğe bağlı olarak gelecek değer ve ödeme türü parametreleri de vardır.
Oran döneminiz ile ödeme sıklığınızı her zaman eşleştirin. Yıllık faiz oranıyla aylık ödemelerde, oranı 12'ye bölün ve sonucu ay cinsinden ifade edin.
İşaret kuralları önemlidir: kredi hesaplamalarında bugünkü değer (kredi tutarı) pozitif, ödeme ise negatif olmalıdır.
NPER() #NUM! hatası döndürdüğünde genellikle ödeme tutarınızın faiz oranına göre çok düşük olduğu anlamına gelir — bu durumda kredi asla kapanmaz.
Pratik planlama için, gerçek dünyada kısmi ödemeler genellikle mümkün olmadığından tam sayı dönemler elde etmek üzere NPER() ile ROUNDUP() kullanın.
NPER(), PV(), FV() ve RATE() gibi diğer finansal işlevlerle birlikte kapsamlı finansal analizler ve "ya şöyle olursa" senaryoları oluşturmak için etkili şekilde çalışır.
NPER() işlevini anlamak ve doğru uygulamak; krediler, yatırımlar ve tasarruf planları hakkında daha bilinçli finansal kararlar almanıza yardımcı olacaktır.
NPER() işlevi, Excel'in finansal işlev kitaplığında kişisel ve kurumsal finansta en sık sorulan sorulardan birini yanıtlayan değerli bir araçtır: "Ne kadar sürecek?" İster kredi geri ödeme zaman çizelgelerini hesaplayın, ister emeklilik tasarruflarını planlayın ya da yatırım fırsatlarını değerlendirin, NPER() finansal kararlarınızın zaman boyutuna net bir bakış sunar.
NPER() işlevini etkili biçimde kullanarak şunları yapabilirsiniz:
Unutmayın, NPER() en iyi, Excel'in diğer finansal işlevleriyle birlikte kullanıldığında çalışır. PMT(), RATE(), PV() ve FV() ile birleştirmek; borçlanma, tasarruf ve yatırım hakkında önemli kararları yönlendirebilecek kapsamlı finansal modeller kurmanıza olanak tanır. PMT() işlevi hakkında kapsamlı bir rehber için bu konuya adanmış eğitimimize göz atmanızı öneririz.
Excel'de finansal analiz becerilerini geliştirmek isteyenler, nakit akışları, senaryo analizi, paranın zaman değeri hesaplamaları ve burada öğrendiklerinizin üzerine inşa edilen diğer temel finansal kavramları kapsayan DataCamp'in Excel ile Finansal Modelleme kursunu inceleyebilir.
DataCamp ile Excel öğrenin
Kurs
Kurs
Program
blog
Dario Radečić
15 dk.
blog
Abid Ali Awan
14 dk.
Eğitim
Kurtis Pykes
8 dk.
Eğitim
Adel Nehme




