在概率论与统计学中,离散型随机变量的结果可能性由概率质量函数(PMF)量化,而对连续型变量,则使用概率密度函数(PDF)。
无论是建模抛硬币、设备故障,还是网页上的用户点击,PMF 都有助于我们量化不同结果发生的可能性。
理解概率质量函数
概率质量函数公式
从数学上讲,离散随机变量X的概率质量函数定义为:
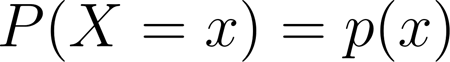
其中:
- X 是离散随机变量,
- x 是 X 能取的一个值,
- p(x) 是 X 取到 x 的概率。
有效的 PMF 必须满足两个关键条件:
1. 非负性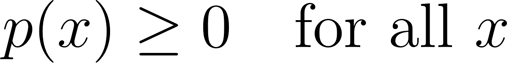
2. 总概率等于 1
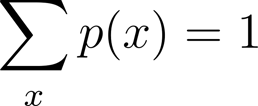
这些条件确保所有被分配的概率在逻辑和数学上都是合理的。PMF 为 X 的分布提供了完整描述,使得计算期望、方差以及其他统计量成为可能。
定义与关键性质
PMF 具有若干区分于其他函数的性质:
- 离散性:PMF 仅适用于离散随机变量,即取可数值(如 0、1、2,…)的变量。
- 归一化:X 的所有可能取值上的 PMF 之和必须恰为 1。
- 单个概率分配:每个可能的取值 x 被分配一个特定概率 p(x),用以刻画该具体结果的可能性。
例如,掷一枚公平的六面骰子的 PMF 为:
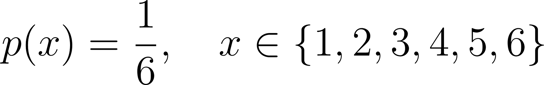
此处 1 到 6 的每个数值出现的机会相等,且所有概率之和为 1。
概率质量函数 vs. 概率密度函数
下面更详细地理解 PMF 与 PDF 的差异,以及它们分别如何对离散与连续分布进行建模:
|
特征
|
PMF
|
PDF
|
|
变量类型
|
离散
|
连续
|
|
输出取值
|
精确结果的概率:
|
概率密度:
|
|
求和/积分规则
|

|

|
PMF 示例
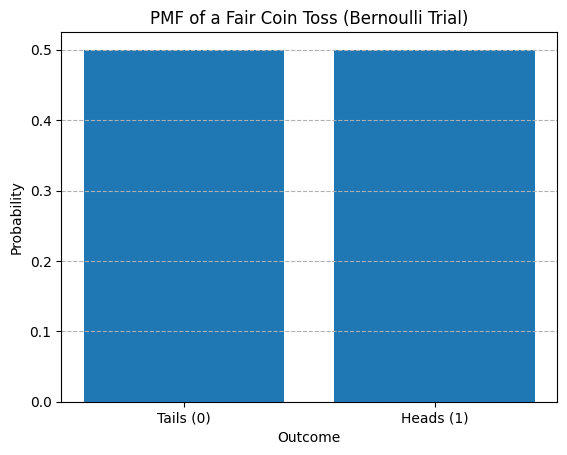
来看一个经典的 PMF 示例:抛一枚公平硬币(伯努利试验):

让我们用 Python 进行一次伯努利试验来更好地理解这一点。
import matplotlib.pyplot as plt
from scipy.stats import bernoulli
p = 0.5
x = [0, 1]
pmf_values = bernoulli.pmf(x, p)
plt.bar(x, pmf_values, tick_label=['Tails (0)', 'Heads (1)'])
plt.title('PMF of a Fair Coin Toss (Bernoulli Trial)')
plt.ylabel('Probability')
plt.xlabel('Outcome')
plt.grid(axis='y', linestyle='--')
plt.show()技术支持
PDF 示例
这是一个 PDF 示例:测量一个人的身高(连续变量)。
PDF 可能显示在 170 cm 附近概率密度最高,但任何精确身高取值的概率在技术上都是 0。
同样,我们通过代码示例来理解这一点。
import numpy as np
import matplotlib.pyplot as plt
from scipy.stats import norm
mu = 170
sigma = 10
x = np.linspace(130, 210, 500)
pdf_values = norm.pdf(x, mu, sigma)
plt.plot(x, pdf_values, label='PDF')
plt.title('PDF of Human Height (Normal Distribution)')
plt.xlabel('Height (cm)')
plt.ylabel('Probability Density')
plt.grid(True)
plt.axvline(mu, color='red', linestyle='--', label='Mean (170 cm)')
plt.legend()
plt.show()技术支持
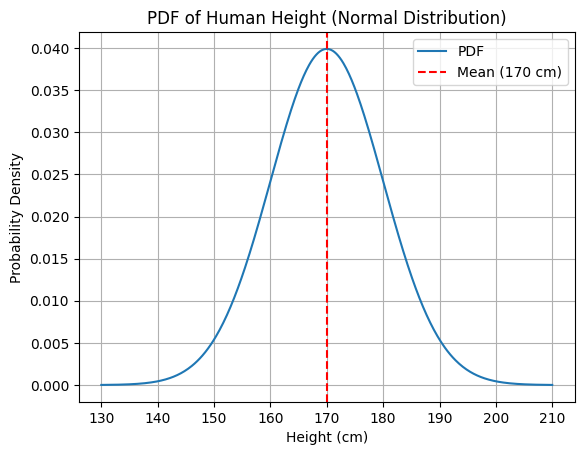
PMF 为具体结果赋予实际概率,而 PDF 描述的是区间内结果的相对可能性。
使用 PMF 的常见离散分布
常见的离散概率分布包括伯努利分布、二项分布、几何分布和泊松分布。我们分别来看。
伯努利分布的 PMF
伯努利分布对只有两种可能结果的单次试验建模:成功(1)与失败(0)。
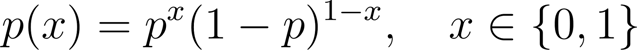
其中 p 为成功的概率。
示例:抛公平硬币,成功 = 正面:
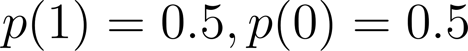
二项分布的 PMF
二项分布将伯努利分布推广到多次试验:
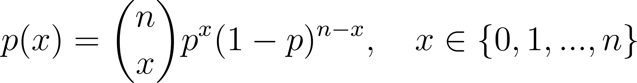
其中:
- n 为独立试验的次数,
- p 为每次试验成功的概率,
- x 为成功的次数。
一个示例是统计一批产品中的次品数量。
几何分布的 PMF
几何分布用于刻画在重复的、相互独立的伯努利试验中,首次成功前的失败次数:

常见示例是直到第一次出现正面所需的抛硬币次数。
泊松分布的 PMF
泊松分布用于建模在固定时间或空间区间内发生的事件数量:
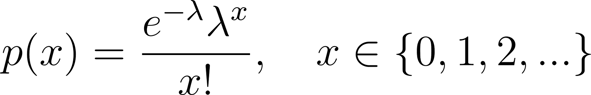
其中 λ 为每个区间内事件的期望次数。
示例:每小时到达服务中心的顾客数量。
可视化概率质量函数
PMF 通常使用条形图进行可视化,其中:
- x 轴表示随机变量的可能取值。
- y 轴表示 PMF 分配的概率。
下面的表格展示一个示例:掷公平骰子
|
X
|
1
|
2
|
3
|
4
|
5
|
6
|
|
P(X)
|
1/6
|
1/6
|
1/6
|
1/6
|
1/6
|
1/6
|
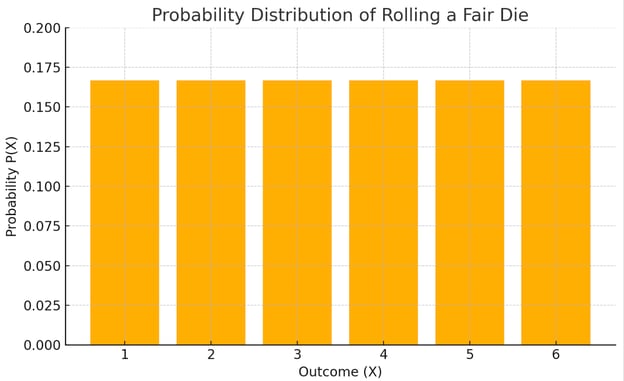
这种均匀的 PMF 将呈现为一张平坦的条形图,所有结果等可能。
此类可视化有助于:
- 直观解读分布,
- 比较相对概率,
- 识别偏态或对称分布。
概率质量函数的应用
PMF 广泛应用于多个领域:
统计学
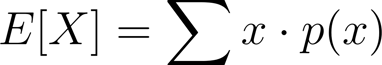
用于计算期望:
以及方差:
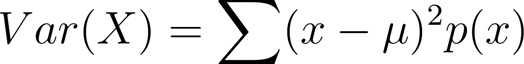 。
机器学习
在分类算法(如朴素贝叶斯)中,PMF 用于描述类别型特征的似然。隐马尔可夫模型等概率模型也依赖 PMF 表达状态转移与观测发射。
可靠性工程
PMF 可用于确定系统或部件在特定时间步发生故障的概率。
经济与金融
用于建模市场情景或投资结果,当结果数量有限且彼此区分时尤为适用。
贝叶斯推断
PMF 在离散贝叶斯模型中充当先验分布。观测到新证据后,先验 PMF 会更新为后验 PMF,使得离散问题的贝叶斯更新更易处理。
如果您想了解条件概率如何工作,请查看我们的 条件概率:深入解读 教程。
蒙特卡罗模拟
PMF 在蒙特卡罗模拟中也至关重要,尤其是对于具有离散且具概率性的结果的系统。这类模拟通过从 PMF 进行随机抽样,来估计模型在多次迭代下的行为或性能。
结论
概率质量函数为离散随机变量建模提供了数学结构;与之相对,PDF 处理的是连续变量。PMF 支持跨领域的强大建模能力,从基础的抛硬币到复杂的机器学习系统。
要点回顾:
- PMF 非负,且在所有可能取值上的总和为 1。
- 它们定义了离散概率分布的形状与特征。
- PMF 在各类应用中不可或缺,从传统统计到现代 AI 与金融。
- 在贝叶斯推断与蒙特卡罗方法中,PMF 是更新信念与模拟不确定系统的核心。
如果您希望更深入地学习概率论,继续探索累积分布函数(CDF)与期望值计算,将进一步加深对如何量化不确定性并在决策中加以利用的理解。探索我们的课程:


在概率论与统计学中,离散型随机变量的结果可能性由概率质量函数(PMF)量化,而对连续型变量,则使用概率密度函数(PDF)。
无论是建模抛硬币、设备故障,还是网页上的用户点击,PMF 都有助于我们量化不同结果发生的可能性。
理解概率质量函数
概率质量函数公式
从数学上讲,离散随机变量X的概率质量函数定义为:
其中:
有效的 PMF 必须满足两个关键条件:
1. 非负性
2. 总概率等于 1
这些条件确保所有被分配的概率在逻辑和数学上都是合理的。PMF 为 X 的分布提供了完整描述,使得计算期望、方差以及其他统计量成为可能。
定义与关键性质
PMF 具有若干区分于其他函数的性质:
例如,掷一枚公平的六面骰子的 PMF 为:
此处 1 到 6 的每个数值出现的机会相等,且所有概率之和为 1。
概率质量函数 vs. 概率密度函数
下面更详细地理解 PMF 与 PDF 的差异,以及它们分别如何对离散与连续分布进行建模:
特征
PMF
PDF
变量类型
离散
连续
输出取值
精确结果的概率:
概率密度:
求和/积分规则
PMF 示例
来看一个经典的 PMF 示例:抛一枚公平硬币(伯努利试验):
让我们用 Python 进行一次伯努利试验来更好地理解这一点。
PDF 示例
这是一个 PDF 示例:测量一个人的身高(连续变量)。
PDF 可能显示在 170 cm 附近概率密度最高,但任何精确身高取值的概率在技术上都是 0。
同样,我们通过代码示例来理解这一点。
PMF 为具体结果赋予实际概率,而 PDF 描述的是区间内结果的相对可能性。
使用 PMF 的常见离散分布
常见的离散概率分布包括伯努利分布、二项分布、几何分布和泊松分布。我们分别来看。
伯努利分布的 PMF
伯努利分布对只有两种可能结果的单次试验建模:成功(1)与失败(0)。
其中 p 为成功的概率。
示例:抛公平硬币,成功 = 正面:
二项分布的 PMF
二项分布将伯努利分布推广到多次试验:
其中:
一个示例是统计一批产品中的次品数量。
几何分布的 PMF
几何分布用于刻画在重复的、相互独立的伯努利试验中,首次成功前的失败次数:
常见示例是直到第一次出现正面所需的抛硬币次数。
泊松分布的 PMF
泊松分布用于建模在固定时间或空间区间内发生的事件数量:
其中 λ 为每个区间内事件的期望次数。
示例:每小时到达服务中心的顾客数量。
可视化概率质量函数
PMF 通常使用条形图进行可视化,其中:
下面的表格展示一个示例:掷公平骰子
X
1
2
3
4
5
6
P(X)
1/6
1/6
1/6
1/6
1/6
1/6
这种均匀的 PMF 将呈现为一张平坦的条形图,所有结果等可能。
此类可视化有助于:
概率质量函数的应用
PMF 广泛应用于多个领域:
统计学
用于计算期望:
以及方差:
机器学习
在分类算法(如朴素贝叶斯)中,PMF 用于描述类别型特征的似然。隐马尔可夫模型等概率模型也依赖 PMF 表达状态转移与观测发射。
可靠性工程
PMF 可用于确定系统或部件在特定时间步发生故障的概率。
经济与金融
用于建模市场情景或投资结果,当结果数量有限且彼此区分时尤为适用。
贝叶斯推断
PMF 在离散贝叶斯模型中充当先验分布。观测到新证据后,先验 PMF 会更新为后验 PMF,使得离散问题的贝叶斯更新更易处理。
如果您想了解条件概率如何工作,请查看我们的 条件概率:深入解读 教程。
蒙特卡罗模拟
PMF 在蒙特卡罗模拟中也至关重要,尤其是对于具有离散且具概率性的结果的系统。这类模拟通过从 PMF 进行随机抽样,来估计模型在多次迭代下的行为或性能。
结论
概率质量函数为离散随机变量建模提供了数学结构;与之相对,PDF 处理的是连续变量。PMF 支持跨领域的强大建模能力,从基础的抛硬币到复杂的机器学习系统。
要点回顾:
如果您希望更深入地学习概率论,继续探索累积分布函数(CDF)与期望值计算,将进一步加深对如何量化不确定性并在决策中加以利用的理解。探索我们的课程: