Funzione di massa di probabilità: una guida alle distribuzioni discrete
Scopri come la funzione di massa di probabilità definisce le distribuzioni di probabilità discrete. Esplora proprietà, esempi e differenze rispetto alle funzioni di densità di probabilità.
In probabilità e statistica, la probabilità di un esito per variabili aleatorie discrete è quantificata dalla funzione di massa di probabilità (PMF), mentre per le variabili continue si usa la funzione di densità di probabilità (PDF).
Che si tratti di modellare lanci di monete, guasti di apparecchiature o clic degli utenti su una pagina web, la PMF ci aiuta a quantificare la probabilità dei diversi esiti.
Comprendere la funzione di massa di probabilità
La formula della funzione di massa di probabilità
Matematicamente, la funzione di massa di probabilità di una variabile aleatoria discreta X è definita come:
Dove:
X è una variabile aleatoria discreta,
x è un valore che X può assumere,
p(x) è la probabilità che X sia uguale a x.
Per una PMF valida devono essere soddisfatte due condizioni fondamentali:
1. Non negatività
2. La probabilità totale deve essere pari a uno
Queste condizioni assicurano che tutte le probabilità assegnate abbiano senso logico e matematico. La PMF fornisce una descrizione completa della distribuzione di X, rendendo possibile calcolare valori attesi, varianze e altre misure statistiche.
Definizione e proprietà principali
La PMF presenta diverse proprietà distintive:
Discreteness: La PMF si applica solo alle variabili aleatorie discrete, ossia quelle che possono assumere valori numerabili (come 0, 1, 2, ...).
Normalizzazione: La somma della PMF su tutti i possibili valori di X deve essere esattamente 1.
Assegnazione di probabilità individuale: A ciascun valore possibile x viene assegnata una specifica probabilità p(x), che cattura quanto sia probabile quel particolare esito.
Per esempio, la PMF per il lancio di un dado a sei facce equo è:
Qui, ciascun valore da 1 a 6 ha la stessa probabilità di comparire e la somma di tutte le probabilità è 1.
Funzione di massa di probabilità vs. funzione di densità di probabilità
Vediamo nel dettaglio le differenze tra PMF e PDF e come modellano rispettivamente le distribuzioni discrete ed continue:
Caratteristica
PMF
PDF
Tipo di variabile
Discreta
Continua
Valore in output
Probabilità di un esito esatto:
Densità di probabilità:
Regola di somma
Esempio di PMF
Prendiamo un classico esempio di PMF: il lancio di una moneta equa (prova di Bernoulli):
Facciamo una prova di Bernoulli in Python per capirlo meglio.
import matplotlib.pyplot as plt
from scipy.stats import bernoulli
# Parameters
p =0.5# Probability of Heads# PMF for a fair coin
x =[0,1]# 0 = Tails, 1 = Heads
pmf_values = bernoulli.pmf(x, p)# Plotting
plt.bar(x, pmf_values, tick_label=['Tails (0)','Heads (1)'])
plt.title('PMF of a Fair Coin Toss (Bernoulli Trial)')
plt.ylabel('Probability')
plt.xlabel('Outcome')
plt.grid(axis='y', linestyle='--')
plt.show()Offerto da
Esempio di PDF
Ecco un esempio di PDF: la misurazione dell'altezza di una persona (variabile continua).
La PDF potrebbe mostrare che la densità di probabilità è massima intorno a 170 cm, ma la probabilità di un'altezza esatta è tecnicamente 0.
Anche qui, capiamolo con un esempio di codice.
import numpy as np
import matplotlib.pyplot as plt
from scipy.stats import norm
# Parameters
mu =170# mean height
sigma =10# standard deviation# Continuous range of heights
x = np.linspace(130,210,500)
pdf_values = norm.pdf(x, mu, sigma)# Plotting
plt.plot(x, pdf_values, label='PDF')
plt.title('PDF of Human Height (Normal Distribution)')
plt.xlabel('Height (cm)')
plt.ylabel('Probability Density')
plt.grid(True)
plt.axvline(mu, color='red', linestyle='--', label='Mean (170 cm)')
plt.legend()
plt.show()Offerto da
Mentre le PMF assegnano probabilità effettive a esiti specifici, le PDF descrivono la probabilità relativa degli esiti all'interno di un intervallo.
Distribuzioni discrete comuni che usano la PMF
Esempi comuni di distribuzioni di probabilità discrete sono le distribuzioni di Bernoulli, binomiale, geometrica e di Poisson. Vediamole una per una.
PMF della distribuzione di Bernoulli
La distribuzione di Bernoulli modella un singolo esperimento con soli due possibili esiti: successo (1) e insuccesso (0).
Dove p è la probabilità di successo.
Ecco un esempio: il lancio di una moneta equa in cui successo = testa:
Un esempio è contare gli articoli difettosi in un lotto di prodotti.
PMF della distribuzione geometrica
La distribuzione geometrica si usa per modellare il numero di insuccessi prima del primo successo in prove indipendenti di Bernoulli ripetute:
Un esempio comune è il numero di lanci di moneta fino alla prima testa.
PMF della distribuzione di Poisson
La distribuzione di Poisson modella il numero di eventi in un intervallo di tempo o spazio fissato:
Dove λ è il numero atteso di eventi per intervallo.
Un esempio è il numero di clienti che arrivano a un centro di assistenza per ora.
Visualizzare le funzioni di massa di probabilità
Le PMF si visualizzano con grafici a barre, in cui:
L'asse x rappresenta i possibili valori della variabile aleatoria.
L'asse y rappresenta la probabilità assegnata dalla PMF.
Ecco una tabella con un esempio: il lancio di un dado equo
X
1
2
3
4
5
6
P(X)
1/6
1/6
1/6
1/6
1/6
1/6
Questa PMF uniforme apparirebbe come un grafico a barre piatto, in cui tutti gli esiti sono ugualmente probabili.
Tali visualizzazioni rendono più facile:
Interpretare le distribuzioni in modo intuitivo,
Confrontare le probabilità relative,
Individuare distribuzioni asimmetriche o simmetriche.
Applicazioni delle funzioni di massa di probabilità
Le PMF sono utilizzate in vari ambiti:
Statistica
Per calcolare i valori attesi:
e le varianze:
.
Machine learning
Negli algoritmi di classificazione (ad es., Naive Bayes), le PMF descrivono le verosimiglianze delle caratteristiche categoriali. I modelli probabilistici come i modelli di Markov nascosti dipendono anch'essi dalle PMF per transizioni di stato ed emissioni.
Ingegneria dell'affidabilità
Le PMF aiutano a determinare la probabilità che un sistema o un componente fallisca in un determinato istante temporale.
Economia e finanza
Modellare scenari di mercato o risultati d'investimento in cui il numero di esiti è finito e distinto.
Inferenza bayesiana
Le PMF fungono da distribuzioni a priori nei modelli bayesiani discreti. Quando si osservano nuove evidenze, la PMF a priori viene aggiornata a una PMF a posteriori, rendendo l'aggiornamento bayesiano trattabile per problemi discreti.
Le PMF sono essenziali anche nelle simulazioni Monte Carlo, soprattutto per sistemi con esiti discreti e probabilistici. Queste simulazioni usano campionamento casuale da una PMF per stimare il comportamento o le prestazioni di un modello su molte iterazioni.
Conclusione
La funzione di massa di probabilità fornisce la struttura matematica per modellare variabili aleatorie discrete, a differenza delle PDF, che trattano variabili continue. Consentono un potente modellamento in vari ambiti, dai semplici lanci di moneta a complessi sistemi di machine learning.
Punti chiave:
Le PMF sono non negative e sommano a 1 su tutti i valori possibili.
Definiscono la forma e le caratteristiche delle distribuzioni di probabilità discrete.
Le PMF sono fondamentali in diverse applicazioni, dalla statistica classica all'IA moderna e alla finanza.
Nell'inferenza bayesiana e nei metodi Monte Carlo, le PMF sono centrali per aggiornare le credenze e simulare sistemi incerti.
Per chi vuole approfondire la teoria della probabilità, esplorare le funzioni di distribuzione cumulativa (CDF) e i calcoli del valore atteso arricchirà ulteriormente la comprensione di come l'incertezza possa essere quantificata e sfruttata nel decision-making. Esplora i nostri corsi:
Sono una stratega ed eticista dell’AI che lavora all’intersezione tra data science, prodotto e ingegneria per creare sistemi di machine learning scalabili. Inserita tra i "Top 200 Business and Technology Innovators" al mondo, ho la missione di democratizzare il machine learning e di eliminare il gergo tecnico affinché tutti possano partecipare a questa trasformazione.
PMF: Domande frequenti
Che cos'è una funzione di massa di probabilità?⌄
Una PMF assegna probabilità agli esiti discreti di una variabile aleatoria, assicurando che tutti i valori sommino a 1.
In cosa una PMF differisce da una PDF?⌄
Una PMF si applica alle variabili discrete, mentre una PDF si applica alle variabili continue.
Una PMF può essere negativa?⌄
No, una PMF deve essere sempre non negativa.
Quali sono le distribuzioni comuni che usano le PMF?⌄
Tra gli esempi figurano le distribuzioni di Bernoulli, binomiale, geometrica e di Poisson.
Come viene utilizzata una PMF nelle applicazioni del mondo reale?⌄
Le PMF sono ampiamente utilizzate nel machine learning, nella finanza, nell'ingegneria dell'affidabilità e nella modellazione statistica.
Scopri i 15 migliori server MCP remoti che stanno trasformando lo sviluppo AI nel 2026. Scopri come migliorano automazione, ragionamento, sicurezza e velocità dei workflow.





In probabilità e statistica, la probabilità di un esito per variabili aleatorie discrete è quantificata dalla funzione di massa di probabilità (PMF), mentre per le variabili continue si usa la funzione di densità di probabilità (PDF).
Che si tratti di modellare lanci di monete, guasti di apparecchiature o clic degli utenti su una pagina web, la PMF ci aiuta a quantificare la probabilità dei diversi esiti.
Comprendere la funzione di massa di probabilità
La formula della funzione di massa di probabilità
Matematicamente, la funzione di massa di probabilità di una variabile aleatoria discreta X è definita come:
Dove:
Per una PMF valida devono essere soddisfatte due condizioni fondamentali:
1. Non negatività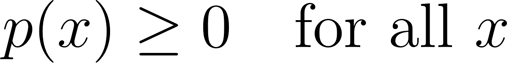
2. La probabilità totale deve essere pari a uno
Queste condizioni assicurano che tutte le probabilità assegnate abbiano senso logico e matematico. La PMF fornisce una descrizione completa della distribuzione di X, rendendo possibile calcolare valori attesi, varianze e altre misure statistiche.
Definizione e proprietà principali
La PMF presenta diverse proprietà distintive:
Per esempio, la PMF per il lancio di un dado a sei facce equo è:
Qui, ciascun valore da 1 a 6 ha la stessa probabilità di comparire e la somma di tutte le probabilità è 1.
Funzione di massa di probabilità vs. funzione di densità di probabilità
Vediamo nel dettaglio le differenze tra PMF e PDF e come modellano rispettivamente le distribuzioni discrete ed continue:
Caratteristica
PMF
PDF
Tipo di variabile
Discreta
Continua
Valore in output
Probabilità di un esito esatto:
Densità di probabilità:
Regola di somma
Esempio di PMF
Prendiamo un classico esempio di PMF: il lancio di una moneta equa (prova di Bernoulli):
Facciamo una prova di Bernoulli in Python per capirlo meglio.
Esempio di PDF
Ecco un esempio di PDF: la misurazione dell'altezza di una persona (variabile continua).
La PDF potrebbe mostrare che la densità di probabilità è massima intorno a 170 cm, ma la probabilità di un'altezza esatta è tecnicamente 0.
Anche qui, capiamolo con un esempio di codice.
Mentre le PMF assegnano probabilità effettive a esiti specifici, le PDF descrivono la probabilità relativa degli esiti all'interno di un intervallo.
Distribuzioni discrete comuni che usano la PMF
Esempi comuni di distribuzioni di probabilità discrete sono le distribuzioni di Bernoulli, binomiale, geometrica e di Poisson. Vediamole una per una.
PMF della distribuzione di Bernoulli
La distribuzione di Bernoulli modella un singolo esperimento con soli due possibili esiti: successo (1) e insuccesso (0).
Dove p è la probabilità di successo.
Ecco un esempio: il lancio di una moneta equa in cui successo = testa:
PMF della distribuzione binomiale
La distribuzione binomiale generalizza la Bernoulli a prove multiple:
Dove:
Un esempio è contare gli articoli difettosi in un lotto di prodotti.
PMF della distribuzione geometrica
La distribuzione geometrica si usa per modellare il numero di insuccessi prima del primo successo in prove indipendenti di Bernoulli ripetute:
Un esempio comune è il numero di lanci di moneta fino alla prima testa.
PMF della distribuzione di Poisson
La distribuzione di Poisson modella il numero di eventi in un intervallo di tempo o spazio fissato:
Dove λ è il numero atteso di eventi per intervallo.
Un esempio è il numero di clienti che arrivano a un centro di assistenza per ora.
Visualizzare le funzioni di massa di probabilità
Le PMF si visualizzano con grafici a barre, in cui:
Ecco una tabella con un esempio: il lancio di un dado equo
X
1
2
3
4
5
6
P(X)
1/6
1/6
1/6
1/6
1/6
1/6
Questa PMF uniforme apparirebbe come un grafico a barre piatto, in cui tutti gli esiti sono ugualmente probabili.
Tali visualizzazioni rendono più facile:
Applicazioni delle funzioni di massa di probabilità
Le PMF sono utilizzate in vari ambiti:
Statistica
Per calcolare i valori attesi:
e le varianze:
Machine learning
Negli algoritmi di classificazione (ad es., Naive Bayes), le PMF descrivono le verosimiglianze delle caratteristiche categoriali. I modelli probabilistici come i modelli di Markov nascosti dipendono anch'essi dalle PMF per transizioni di stato ed emissioni.
Ingegneria dell'affidabilità
Le PMF aiutano a determinare la probabilità che un sistema o un componente fallisca in un determinato istante temporale.
Economia e finanza
Modellare scenari di mercato o risultati d'investimento in cui il numero di esiti è finito e distinto.
Inferenza bayesiana
Le PMF fungono da distribuzioni a priori nei modelli bayesiani discreti. Quando si osservano nuove evidenze, la PMF a priori viene aggiornata a una PMF a posteriori, rendendo l'aggiornamento bayesiano trattabile per problemi discreti.
Se vuoi approfondire come funzionano le probabilità condizionate, da' un'occhiata al nostro tutorial Probabilità condizionata: uno sguardo da vicino.
Simulazioni Monte Carlo
Le PMF sono essenziali anche nelle simulazioni Monte Carlo, soprattutto per sistemi con esiti discreti e probabilistici. Queste simulazioni usano campionamento casuale da una PMF per stimare il comportamento o le prestazioni di un modello su molte iterazioni.
Conclusione
La funzione di massa di probabilità fornisce la struttura matematica per modellare variabili aleatorie discrete, a differenza delle PDF, che trattano variabili continue. Consentono un potente modellamento in vari ambiti, dai semplici lanci di moneta a complessi sistemi di machine learning.
Punti chiave:
Per chi vuole approfondire la teoria della probabilità, esplorare le funzioni di distribuzione cumulativa (CDF) e i calcoli del valore atteso arricchirà ulteriormente la comprensione di come l'incertezza possa essere quantificata e sfruttata nel decision-making. Esplora i nostri corsi: