
Aplikasi AI di Perbankan
Mulai dari menghitung cadangan modal hingga mengevaluasi strategi pemasaran, analisis statistik memengaruhi hampir setiap keputusan di bank. Banyak orang, termasuk data scientist, analis, manajer, pimpinan bisnis, dan regulator, sering kali perlu melihat analisis atau laporan yang didasarkan padanya.
Prediksi dari pembelajaran mesin dan model statistik dapat menjadi bagian penting dari analisis ini. Namun, menggunakannya dengan cara ini tidak dianggap sebagai AI.
AI adalah ketika sebuah model digunakan untuk mengotomatiskan keputusan. Prediksinya dimasukkan ke dalam sebuah sistem. Sistem tersebut berisi aturan berdasarkan prediksi dan variabel lain yang menghasilkan sebuah keputusan. Kami menyebutnya “sistem AI.”
Tim tempat saya bekerja terutama terlibat dalam mengembangkan sistem ini untuk secara otomatis menyetujui pinjaman baru. Model terpenting yang menggerakkan sistem ini disebut model risiko kredit.
Penilaian Risiko Kredit
Ketika Anda mengajukan pinjaman ke bank, Anda akan menjalani penilaian risiko kredit. Ini dapat melibatkan perhitungan kerugian ekspektasian jika terjadi gagal bayar atau probabilitas bahwa Anda akan gagal bayar—yaitu probabilitas Anda tidak dapat melunasi pinjaman karena kesulitan finansial. Prediksi yang terakhir inilah yang biasanya mendorong keputusan untuk menyetujui (memberikan) pinjaman.
Cara kami memodelkan risiko kredit
Sejak sebelum komputer ditemukan, bank telah melakukan penilaian risiko kredit. Ini terutama dilakukan menggunakan “kartu skor kredit.”
Seperti terlihat di bawah, ini akan mempertimbangkan berbagai fitur dari calon peminjam. Anda akan mendapatkan skor berdasarkan kelompok tempat Anda berada untuk suatu fitur, dan semuanya dijumlahkan untuk mendapatkan skor akhir. Semakin tinggi skor Anda, semakin kecil kemungkinan Anda gagal bayar.
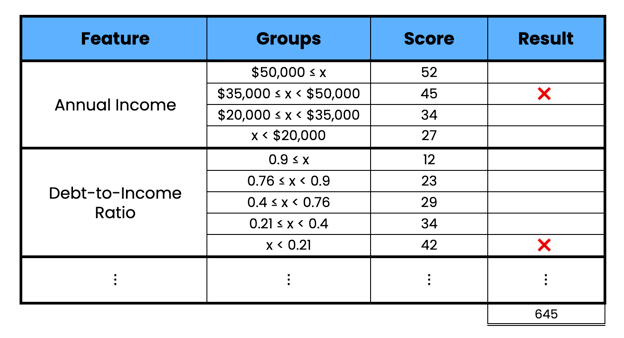
Contoh kartu skor kredit (sumber: penulis)
Dahulu, ini terutama dibuat melalui “penilaian pakar.” Ini cara lain untuk mengatakan ada seseorang berdasi yang memutuskan nilainya. Dan, ya, ini se-bias kedengarannya. Kini, bank memiliki akses ke data dalam jumlah besar dan daya komputasi untuk membuat kartu skor yang secara statistik optimal. Seperti akan kita bahas nanti, ini juga dapat menghasilkan hasil yang lebih adil.
Dalam hal data, ada banyak yang bisa diolah. Secara internal, bank memiliki akses ke seluruh riwayat transaksi dan perilaku utang Anda di masa lalu. Secara eksternal, sebagian besar negara memiliki catatan publik tentang utang dan gagal bayar di masa lalu di seluruh lembaga kredit.
Semua sumber ini dapat digunakan untuk membuat fitur model. Beberapa bank bahkan mungkin sejauh menggunakan data perangkat seperti geolokasi Anda. Namun, pada titik itu, mereka mungkin mulai menghadapi beberapa pertimbangan regulasi dan etika.
Proses membangun kartu skor ini telah banyak berubah, tetapi produk akhirnya terlihat sama. Fitur model didiskritisasi. Ini dilakukan menggunakan Weight of Evidence (WOE) untuk memaksimalkan perbedaan tingkat gagal bayar pada setiap kelompok fitur. Kita kemudian dapat menetapkan skor berdasarkan seberapa besar suatu kelompok mengubah probabilitas gagal bayar. Jadi, seperti sebelumnya, skor akhir dapat digunakan untuk menilai seberapa besar kemungkinan peminjam gagal bayar pinjaman.
Cara penggunaan kartu skor
Kartu skor kredit ini menjadi dasar dari sistem AI yang digunakan untuk secara otomatis menyetujui pinjaman. Dalam bentuk paling sederhana, ini adalah batas tegas. Jika skor berada di bawah batas ini, maka pinjaman ditolak.
Aturan tambahan juga dapat didasarkan pada strategi bank, regulasi, atau fitur lain seperti usia nasabah. Seperti akan kita bahas di bagian berikutnya, sistem yang lebih kompleks dapat menggunakan prediksi dari beberapa model.
Dalam praktiknya, sistem AI ini digunakan untuk menyetujui pinjaman pribadi atau usaha kecil. Jumlah yang lebih besar seperti KPR atau pinjaman korporasi tidak sepenuhnya diotomatisasi. Kasus-kasus ini bisa terlalu unik atau jumlah uangnya terlalu besar untuk disetujui tanpa manusia membuat keputusan akhir. Sering kali keputusan tetap akan dibuat dengan bantuan kartu skor.
Dengan semua kemajuan dalam pengumpulan data dan otomasi, Anda mungkin mengira model dasarnya kompleks. Anda keliru.
Regresi logistik digunakan untuk menghitung probabilitas gagal bayar dan membuat kartu skor. Kami membahas beberapa alasan untuk ini di bagian tantangan. Ini terkait dengan interpretabilitas model, regulasi, dan keadilan. Namun, alasan utamanya adalah karena regresi logistik sudah cukup akurat.
Gagal bayar yang kita bicarakan terjadi ketika seseorang mengalami kesulitan keuangan karena keputusan buruk atau peristiwa di luar kendali mereka. Poin pentingnya adalah orang-orang ini tidak ingin gagal bayar. Ini berarti hubungan dasar yang mendorong risiko kredit bergerak lambat. Ini memberi kita waktu untuk merancang fitur linear yang menangkap hubungan ini dengan cara yang dapat diinterpretasikan. Namun, ada jenis gagal bayar lain yang tidak sesederhana itu.
Deteksi dan Pencegahan Penipuan
Dalam dunia medis, pembelajaran mesin memprediksi hal-hal kompleks, seperti apakah tumor jinak atau ganas. Sekarang, bayangkan jika tumor itu sadar dan bisa mengubah tampilannya untuk menghindari deteksi. Tiba-tiba ini menjadi masalah yang jauh lebih sulit dipecahkan. Demikian pula, inilah alasan mengapa deteksi penipuan begitu sulit.
Ada banyak jenis penipuan. Dalam konteks persetujuan pinjaman otomatis, penipuan terjadi ketika peminjam tidak pernah berniat melakukan pembayaran. Tujuan mereka adalah mendapatkan pinjaman dan menghilang dengan uangnya. Peminjam bisa saja melebih-lebihkan pendapatan bulanan, menyembunyikan fakta bahwa mereka memiliki utang lain yang harus dibayar, atau bahkan mencuri identitas seseorang untuk mengajukan permohonan. Apa pun caranya, kami akan menganggap ini gagal bayar karena penipuan.
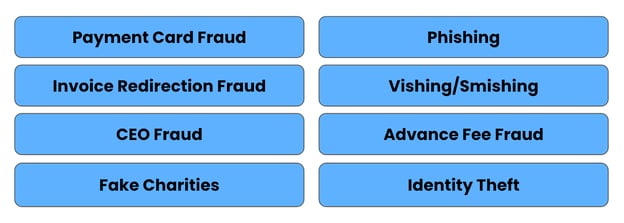
Jenis-jenis penipuan (sumber: penulis)
Cara kami memprediksi penipuan
Sifat gagal bayar risiko kredit berarti kita dapat mengagregasi transaksi untuk mendapatkan gambaran umum perilaku seseorang. Untuk penipuan, transaksi individual bisa jadi penting. Kami juga melihat kumpulan sumber data yang lebih beragam seperti data perangkat dan riwayat komunikasi.
Pertimbangan lain adalah sifat penipuan yang berubah-ubah berarti kita perlu merilis model lebih cepat. Semua ini berarti model linear sering kali tidak mampu mengatasinya.
Inilah mengapa umum digunakan model non-linear seperti Random Forest dan XGBoost. Jaringan saraf juga dapat membantu jika kita ingin menggabungkan data teks. Dengan model-model ini, penekanan pada rekayasa fitur lebih kecil, menghemat waktu berharga dan memungkinkan kita memodelkan perilaku yang belum sepenuhnya dipahami.
Kekurangannya adalah semua ini tetap model prediktif. Kita ingin menangkap kasus penipuan baru sebelum terjadi. Dengan model prediktif, kita memerlukan dataset pelatihan berisi kasus penipuan berlabel. Dengan kata lain, kita harus menunggu penipuan terjadi terlebih dahulu!
Inilah mengapa kita juga dapat menilai potensi kasus penipuan menggunakan metode tanpa supervisi seperti algoritme klastering atau model kelas tunggal seperti Isolation Forest. Ini dapat membantu mengidentifikasi nasabah dengan perilaku unik atau, dalam istilah yang lebih umum, outlier.
Adversarial machine learning
Dalam penipuan, kita juga harus khawatir tentang penyerang yang menargetkan model itu sendiri. Inilah mengapa model penipuan tumpang tindih dengan cabang penting kecerdasan buatan: adversarial machine learning.
Bidang ini bertujuan menemukan kelemahan tersembunyi dalam model yang dapat dieksploitasi oleh penyerang. Seseorang dapat mengecoh model agar membuat prediksi yang salah atau membocorkan informasi sensitif. Serangan poisoning melibatkan penyuntikan data palsu ke dalam proses pelatihan untuk merusak model tanpa sepengetahuan kita.
Dalam konteks otomasi pinjaman, yang pertama adalah yang paling menonjol. Intinya, penipu akan mencoba membuat dirinya terlihat seperti nasabah yang baik. Mereka akan berusaha menemukan cara untuk menurunkan persepsi risiko kredit mereka. Ini bisa dilakukan dengan menaikkan pendapatan secara artifisial atau berbohong di aplikasi. Model penipuan digunakan untuk menutup potensi kelemahan ini pada model risiko kredit. Namun, model penipuan itu sendiri juga harus dinilai terhadap potensi serangan adversarial.
Pada akhirnya, banyaknya jenis dan sifat penipuan berarti kita sering harus mengandalkan model yang lebih kompleks. Dalam beberapa kasus, model ini dapat menandai potensi kasus penipuan, yang kemudian dapat ditinjau lebih mendalam oleh manusia.
Dalam konteks AI, model penipuan sering dijalankan berdampingan dengan model risiko kredit dalam sistem yang digunakan untuk menyetujui pinjaman secara otomatis. Keduanya saling melengkapi karena bertujuan memprediksi gagal bayar dengan alasan yang berbeda.
Baik deteksi penipuan maupun penilaian risiko kredit berkaitan dengan perolehan nasabah baru. Nasabah yang tepat. Setelah mereka didapat, bank menghadapi masalah lain. Bagaimana cara mempertahankan mereka? Dua bagian berikut akan membahas beberapa cara AI dapat membantu.
Churn Pelanggan
Bank menggunakan strategi bertenaga AI serupa untuk memprediksi apakah seorang nasabah akan pergi. Ini bisa berarti menutup rekening bank atau mengganti penyedia KPR. Mereka juga bisa mengurangi hubungan tanpa benar-benar keluar, misalnya dengan menghapus fasilitas cerukan, membatalkan kartu kredit, atau mentransfer sejumlah besar dana ke bank lain.
Bank ingin bertindak sebelum kejadian-kejadian ini terjadi. Mereka akan mencoba membujuk nasabah yang tidak puas dengan suku bunga lebih rendah, diskon, atau manfaat khusus lainnya. Banyak di antaranya dapat menjadi proses yang sepenuhnya otomatis.
Bank menggunakan model untuk memprediksi apakah seseorang atau bisnis kemungkinan akan menunggak pembayaran di masa depan (yakni masuk dalam tunggakan) atau benar-benar gagal bayar. Sekali lagi, bank ingin bertindak sebelum ini terjadi. Mereka mungkin menawarkan nasihat keuangan atau kesempatan untuk merestrukturisasi utang. Bahkan pesan otomatis sederhana yang mengingatkan pembayaran mendatang bisa efektif.
Layanan Pelanggan dan Chatbot
Area lain di mana otomasi dapat membantu adalah ketika nasabah secara aktif mencari dukungan dari bank. Mereka mungkin perlu saran untuk membuka rekening tabungan atau melakukan pembayaran online. Banyak dari pertanyaan ini akan berulang, dan chatbot bertenaga AI dapat menanganinya. Chatbot dapat memberikan jawaban lebih cepat dan menyerahkan tugas yang lebih kompleks kepada manusia.
Ini juga area di mana AI paling canggih dapat diterapkan. Banyak perusahaan memperbarui chatbot mereka untuk menggunakan LLM dan AI generatif. Model-model yang kuat ini mendongkrak kemampuan chatbot bank, memungkinkannya menangani pertanyaan yang lebih kompleks dan bahkan memberikan saran personal. Namun, kita harus berhati-hati pada yang terakhir. Ini terkait dengan lingkungan yang sangat teregulasi di mana bank beroperasi.
Tantangan AI di Perbankan
Tantangan nyata yang dihadapi AI di perbankan sering kali bukan teknis. Masalah seputar manajemen data dan pengembangan model sebagian besar telah terpecahkan. Isu yang menghambat adopsi metode AI canggih berasal dari lingkungan tempat bank beroperasi, prosedur yang mapan, dan toleransi risiko yang rendah.
Regulasi, kemampuan jelaskan, dan transparansi
Sejak krisis keuangan 2008, yah, katakan saja bank tidak diberi keleluasaan sebanyak dulu untuk membuat keputusan sendiri. Mereka menghadapi lingkungan regulasi yang jauh lebih ketat yang menentukan jumlah yang perlu disimpan sebagai cadangan modal, tingkat risiko yang dapat diambil, dan bahkan jenis teknologi yang boleh diterapkan. Yang terakhir berarti hanya jenis model tertentu yang dapat diterapkan untuk beberapa tugas. Misalnya, cadangan modal mungkin harus dihitung dengan model linear dan fitur yang telah ditentukan.
Sering kali ada kebutuhan untuk memperjelas dan membenarkan proses pembuatan keputusan pemberian pinjaman. Ini berarti menjelaskan bagaimana model membuat prediksi kepada regulator. Meskipun ini tidak selalu membatasi jenis model yang dapat kita gunakan, ini tetap memberikan hambatan. Seperti disebutkan, ini salah satu alasan mengapa model linear digunakan untuk pemodelan risiko kredit. Peningkatan kinerja dari penggunaan model non-linear tidak sebanding dengan beban tambahan untuk menjelaskannya.
Pertimbangkan pandangan Cynthia Rudin tentang topik ini:
Alih-alih mencoba membuat model yang secara inheren dapat diinterpretasikan, baru-baru ini terjadi ledakan kerja pada “Explainable ML,” di mana model kedua (pascahoc) dibuat untuk menjelaskan model kotak hitam pertama. Ini bermasalah. Penjelasan sering kali tidak andal dan dapat menyesatkan, seperti yang kami bahas di bawah. Jika kita malah menggunakan model yang secara inheren dapat diinterpretasikan, model tersebut memberikan penjelasannya sendiri, yang setia pada apa yang sebenarnya dihitung model.
Ada aplikasi lain di mana masuk akal untuk menggunakan metode yang lebih canggih. Model churn pelanggan dan bot layanan pelanggan dapat menghadapi pengawasan regulasi yang lebih rendah.
Untuk prediksi penipuan, peningkatan kinerja memberikan alasan yang cukup untuk melakukan pekerjaan yang terlibat dalam menjelaskan model kotak hitam. Dalam kasus ini, Anda harus menggunakan metode AI yang dapat dijelaskan seperti SHAP untuk menjelaskan model Anda. Anda kemungkinan juga harus menjelaskan metode AI yang dapat dijelaskan itu sendiri.
Jika Anda ingin mempelajari lebih lanjut tentang SHAP dan kemampuan jelaskan, lihat pengantar nilai SHAP ini dan artikel tentang AI yang dapat dijelaskan.
Privasi dan keamanan data
Bank memiliki akses ke detail intim kehidupan Anda. Bayangkan jika seseorang mendapatkan setiap transaksi yang pernah Anda lakukan. Setiap toko yang Anda kunjungi.
Keamanan harus ketat untuk menghindari pelanggaran data. Ini juga salah satu alasan utama bank menghindari teknologi baru seperti LLM. Sering kali menggunakan model ini mengharuskan pengiriman data ke pihak ketiga melalui API mereka. Risiko keamanannya jelas melebihi potensi manfaat.
Pada saat yang sama, bank perlu sadar bagaimana mereka menggunakan data. Regulasi yang kita bahas sejauh ini berfokus pada risiko kredit. Bank dapat menghadapi regulasi lain, seperti GDPR, yang membatasi data apa yang mereka kumpulkan dan bagaimana mereka dapat menggunakannya.
Selain itu, EU AI Act akan membatasi bagaimana AI dapat digunakan. Ini dapat memengaruhi aplikasi lain yang kita bahas. Misalnya, mereka mungkin tidak diizinkan menggunakan data transaksi untuk memasarkan produk baru kepada Anda. Anda dapat mempelajari lebih lanjut tentang peraturan ini dalam artikel kami, Apa itu EU AI Act? Panduan Ringkas untuk Pemimpin.
Pertimbangan etis
Keputusan yang dibuat oleh model di perbankan dapat berdampak serius. Anda bisa ditolak KPR atau sebuah bisnis mungkin tidak mendapatkan pinjaman yang sangat dibutuhkan untuk bertahan.
Sangat penting keputusan ini dibuat secara adil dan tidak mendiskriminasi kelompok orang tertentu. Bergantung pada banknya, ini mungkin diwajibkan oleh undang-undang atau didorong oleh keinginan untuk melindungi reputasinya.
Otomasi berpotensi mengurangi ketidakadilan. Dengan memusatkan keputusan pemberian pinjaman dan membuatnya lebih transparan, kita dapat mengurangi dampak bias manusia individu. Oleh karena itu, lebih penting lagi bahwa model yang mendukung keputusan tersebut tidaklah tidak adil. Salah satu cara untuk memastikan hal ini adalah menggunakan analisis keadilan algoritmik. Ini mengevaluasi kinerja model berdasarkan variabel yang dilindungi seperti gender, ras, dan negara asal.
Pendekatan lain terhadap keadilan yang umum diadopsi bank adalah memungkinkan nasabah menantang keputusan otomatis. Mereka juga harus dapat meminta umpan balik tentang alasan suatu keputusan dibuat. Ini berarti selain terima otomatis dan tolak otomatis, sistem akan memiliki opsi ketiga—dirujuk ke pemberi pinjaman. Seorang manusia akan menilai mengapa keputusan otomatis dibuat dan mengoreksi keputusan yang tidak adil.
Ini alasan lain mengapa model linear sederhana mungkin lebih disukai di semua aplikasi. Seperti disebutkan, model ini secara intrinsik dapat diinterpretasikan. Karena lebih mudah dipahami, model ini dapat dianalisis secara kritis oleh kelompok orang yang lebih luas. Setiap masalah yang dapat menimbulkan potensi bias dapat diidentifikasi sebelum model diterapkan.
Resistensi terhadap perubahan
Regulasi, kekhawatiran keamanan, dan pertimbangan etis semuanya menjadi penghalang untuk mengadopsi metode AI canggih. Namun, hambatan terbesar bisa jadi berasal dari bank itu sendiri.
Bank, khususnya bank besar yang sudah mapan, sangat menghindari risiko. Mereka memiliki cara baku dalam membangun model dan kartu skor. Mereka bahkan menggunakan format historis yang sama!
Setiap penyimpangan dari metode ini memerlukan pembenaran yang signifikan, dan Anda perlu meyakinkan banyak lapisan tata kelola. Singkatnya, bank besar bergerak lambat.
Inilah mengapa start-up dan perusahaan fintech lebih siap mengadopsi metode ini. Mereka tidak memiliki prosedur yang mengikat dan biasanya kurang menghindari risiko. Namun, mereka kekurangan modal besar dari bank besar dan tenaga kerja yang dibutuhkan untuk mematuhi regulasi yang telah kita bahas. Seiring waktu, para pemain kecil mungkin dapat mengikis keunggulan ini melalui nilai tambah yang dibawa AI canggih.
Kebutuhan untuk peningkatan keterampilan berkelanjutan
Seperti yang telah kita bahas, tantangan dalam menerapkan AI di sektor perbankan sangat banyak, mulai dari kepatuhan regulasi dan interpretabilitas model hingga privasi data dan pertimbangan etis. Kompleksitas ini menegaskan perlunya tim keuangan tidak hanya familier dengan AI dan data science, tetapi juga mahir menerapkannya secara bertanggung jawab dan efektif.
Untuk menavigasi lanskap yang terus berkembang ini, peningkatan keterampilan berkelanjutan sangat penting. Memastikan tim keuangan Anda dibekali pengetahuan terbaru dalam data science dan AI bukan sekadar keunggulan—melainkan syarat untuk tetap kompetitif. Di sinilah platform seperti DataCamp for Business berperan. Menawarkan sumber pelatihan komprehensif dalam data science, machine learning, dan AI, DataCamp for Business menyediakan alat yang dibutuhkan tim Anda untuk unggul di lingkungan berbasis data. Dengan fitur seperti jalur pembelajaran khusus dan wawasan kinerja terperinci, Anda dapat memantau kemajuan dan menyesuaikan pengalaman belajar agar selaras dengan tujuan bisnis spesifik Anda.
Dengan berinvestasi dalam peningkatan keterampilan, Anda memberdayakan tim untuk menghadapi tantangan AI di perbankan secara langsung, memastikan mereka siap menerapkan metode canggih sekaligus mematuhi standar regulasi dan etika yang ketat di industri. Minta demo hari ini untuk mempelajari lebih lanjut.
Masa Depan AI di Perbankan
Saat melihat masa depan AI di perbankan, kita harus menyadari bahwa metode canggih akan memainkan peran penting.
AI generatif memiliki arti khusus. Meskipun berisiko untuk diterapkan pada aplikasi yang berhadapan langsung dengan pelanggan, AI generatif dapat berguna untuk mengembangkan produk dan model yang memang berhadapan dengan pelanggan. AI generatif tidak digunakan untuk memprediksi risiko kredit, melainkan untuk membantu membangun model risiko kredit. Ini sangat relevan ketika kita mempertimbangkan sifat rutin dari model yang diharapkan dibangun di perbankan.
Banyak bank akan melangkah lebih jauh. Bank, seperti semua organisasi, memiliki banyak dokumentasi internal. Ini dapat mencakup seluruh tata kelola perusahaan, analisis historis, dan prosedur pemodelan. Sistem RAG, yang ditenagai LLM, dapat mengubah gudang informasi ini menjadi basis data yang dapat dicari dan chatbot internal. Anda bisa menganggapnya seperti rekan kerja yang membantu, mengetahui segala hal tentang bank, dan siap membantu Anda cepat beradaptasi.
Beberapa perusahaan bahkan mungkin siap menanggung risiko penggunaan LLM pada produk yang berhadapan dengan pelanggan. Ini dapat mengotomatiskan hal-hal seperti nasihat keuangan kepada nasabah berdasarkan data perbankan mereka. Namun, halusinasi yang dipadukan dengan seriusnya konsekuensi dari saran yang salah kemungkinan akan terlalu berisiko bagi bank yang sudah mapan. Setidaknya pada tingkat LLM saat ini.
Kesimpulan
Sebagai data scientist yang bekerja di industri perbankan, penting untuk terus belajar namun juga berpikir kritis tentang bagaimana teknologi baru dapat diterapkan. Kami membahas banyak aplikasi potensial, termasuk risiko kredit, penipuan, dan churn pelanggan.
Penting untuk mengetahui teknologi baru karena metode AI canggih dapat diterapkan pada beberapa area ini. Namun, sering kali Anda akan menemukan bahwa pemahaman yang kuat tentang dasar-dasar data science dan machine learning lebih penting.
Seiring industri berkembang, kita juga perlu mengambil pandangan yang lebih holistik tentang AI. Keterampilan AI yang bertanggung jawab sangat penting di dunia di mana machine learning menghadapi peningkatan pengawasan dan regulasi. Kita perlu memahami cara menafsirkan model, memastikan model tersebut adil, dan bahwa data sensitif terlindungi. Banyak dari ini adalah tantangan baru yang dihadapi bank, dan kita perlu beradaptasi jika ingin mengadopsi AI.
Jika Anda ingin mempelajari lebih lanjut tentang AI yang bertanggung jawab, lihat kursus tentang etika AI ini.

Conor sedang menempuh studi PhD di bidang machine learning untuk pemantauan pesisir. Ia juga memiliki pengalaman bekerja sebagai data scientist di industri perbankan dan manufaktur semikonduktor.





“1 miliar euro?” Saya harus memastikan saya tidak salah dengar.
Saya terkejut ketika mendengar jumlah yang akan secara otomatis disetujui oleh model risiko kredit dalam setahun—model yang akan saya kerjakan! Saya bahkan lebih kaget ketika menyadari sistem AI yang mengelola uang ini semuanya ditenagai oleh model regresi sederhana. Ini memberi saya pelajaran berharga—solusi yang optimal tidak selalu yang paling kompleks.
Bekerja untuk sebuah bank besar di Irlandia, saya melihat banyak cara AI diterapkan. Selain menyetujui pinjaman, penerapannya mencakup deteksi penipuan, pemodelan churn, dan bot layanan pelanggan. Kita akan membahas semua aplikasi ini dan tantangan yang dihadapinya.
Tantangan-tantangan ini, termasuk regulasi, interpretabilitas model, pertimbangan etis, dan resistensi terhadap perubahan, membuat industri sering memilih solusi sederhana. Namun, kita akan lihat ada aplikasi yang membutuhkan metode AI yang lebih canggih. Kita akan menutup dengan membahas bagaimana beberapa di antaranya mungkin digunakan di masa depan.
Anda dapat mengetahui apa yang perlu diketahui para pemimpin tentang penerapan AI secara bertanggung jawab dalam webinar terpisah kami.