Disclaimer: Analisis berikut ditujukan hanya untuk tujuan edukasi dan tidak boleh dianggap sebagai nasihat keuangan.
Dengan harganya melesat ke rekor tertinggi, bahkan melampaui batas magis $100.000 dalam pasar bull saat ini, Bitcoin kembali menjadi topik hangat perbincangan.
Dalam blog ini, saya akan menggunakan Python untuk menyoroti wawasan utama dari data harga historis Bitcoin. Mulai dari mengidentifikasi pola musiman terkait peristiwa halving hingga mengeksplorasi mikro-pola pada efek intra-hari dan kalender, saya akan mengungkap tren yang memberi konteks bagi pergerakan harga Bitcoin.
Saya akan menjelaskan metodologi saya selangkah demi selangkah, dan bersama-sama kita akan:
- Memvisualisasikan pola dalam bagan yang menarik;
- Melakukan dekomposisi deret waktu; dan
- Menerapkan indikator teknis untuk mengidentifikasi potensi sinyal trading.
Agar blog ini lebih mudah dibaca, saya memindahkan semua kode ke notebook DataLab ini. Meski saya mendorong Anda untuk menjelajahi kodenya, artikel ini dirancang agar berdiri sendiri, sehingga Anda dapat mengikutinya dengan atau tanpa kode.
Eksplorasi Data Historis Bitcoin
Data harga historis Bitcoin dapat dikumpulkan dengan berbagai cara. Salah satu opsi langsung yang kami gunakan untuk data harga harian adalah mengunduh file CSV dari situs web tepercaya, seperti CoinCodex, yang menyediakan data harga harian Bitcoin tanpa memerlukan akun. CSV kemudian dapat diimpor ke Python menggunakan pandas.read_csv().
Sebagai alternatif, API dari platform seperti CoinGecko atau Binance menawarkan akses ke data historis, meskipun pengambilan gratis sering kali memiliki batasan. Solusi teknis untuk pembatasan ini adalah menggunakan permintaan bertumpuk untuk mengumpulkan set data besar secara bertahap. Untuk data per jam dalam artikel ini, kami menggunakan Bitcoin Historical Dataset oleh Mark Zielinski, yang bahkan mencakup harga per menit.
Data mentah memerlukan prapemrosesan dasar agar siap untuk analisis. Ini mencakup penetapan indeks datetime, mengonversi kolom numerik ke format float, dan menangani nilai yang hilang.
Satu aspek krusial yang perlu diperhatikan adalah volume perdagangan direpresentasikan dalam BTC untuk data per jam dan dalam USD untuk data harian, yang harus kita ingat untuk analisis selanjutnya.
Eksplorasi awal melibatkan visualisasi harga bersama rata-rata bergerak 7 hari dari volatilitas harian.
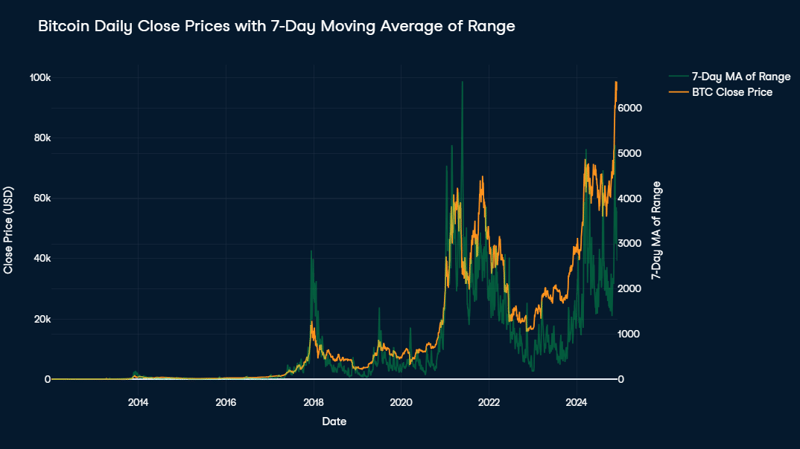
Harga Bitcoin menunjukkan tren kenaikan besar-besaran, membuat data sebelum 2017 tampak kecil sebagai perbandingan. Menariknya, akhir 2020 terjadi kenaikan harga yang sangat curam, diikuti volatilitas tinggi dan tren turun yang kuat hingga akhir 2022.
Volatilitas tetap menjadi ciri pembeda, dengan perubahan harian sering kali sekitar 10% dari harga dan puncak hingga 30% selama peristiwa seperti Januari 2018 dan Mei 2021.
Baru-baru ini, Bitcoin reli secara dramatis, naik dari $16.000 menjadi $100.000 dalam dua tahun. Untuk lebih memahami perkembangan harga Bitcoin, masuk akal untuk menelaah fitur bawaan yang memengaruhi pasokannya. Selain batas maksimum 21 juta Bitcoin, salah satu fitur terpenting adalah konsep halving.
Halving adalah peristiwa terprogram dalam kode Bitcoin yang mengurangi imbalan yang diterima penambang untuk menambahkan blok baru ke blockchain sebesar 50%. Terjadi kira-kira setiap empat tahun, ini secara efektif memperlambat laju masuknya Bitcoin baru ke peredaran, menjaga kelangkaannya seiring waktu. Mekanisme ini menjadi inti model deflasioner Bitcoin, yang sering memengaruhi dinamika pasar dengan menciptakan guncangan pasokan yang dapat mendorong kenaikan harga pada bulan-bulan setelah peristiwa halving.
Untuk memvisualisasikan tren jangka panjang Bitcoin dengan lebih baik, grafik harga logaritmik berguna. Pendekatan ini memampatkan pertumbuhan eksponensial, sehingga lebih mudah mengamati pola dari waktu ke waktu.
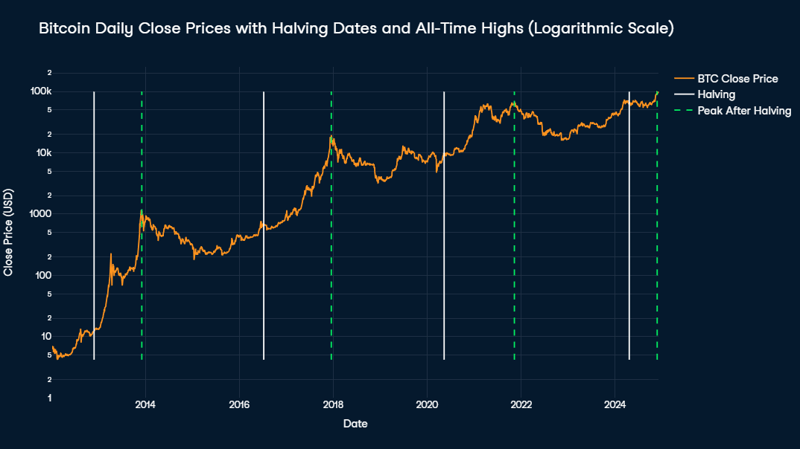
Peristiwa kunci, seperti tanggal halving Bitcoin, disorot dengan garis vertikal putih. Data historis menunjukkan bahwa rekor tertinggi biasanya terjadi di antara peristiwa halving, sering kali 1 hingga 1,5 tahun setelah halving, dengan puncak ditandai oleh garis vertikal hijau pada grafik. Pola ini menunjukkan sifat siklik pada pergerakan harga Bitcoin, didorong oleh mekanisme pasokannya.
Membedah Deret Waktu Harga Bitcoin
Dekomposisi deret waktu adalah metode untuk memecah deret waktu menjadi tiga komponen utama:
- Tren: Pergerakan jangka panjang dalam data, menunjukkan apakah nilai umumnya naik, turun, atau tetap konstan.
- Musiman: Pola berulang dalam periode tetap.
- Residual: Noise acak atau variasi yang tidak dijelaskan setelah tren dan musiman dihapus.
Kita akan membahas dua jenis dekomposisi—aditif dan multiplikatif:
- Dalam model aditif, untuk setiap observasi (yaitu titik waktu), nilai aktual deret waktu merepresentasikan jumlah dari tiga komponennya. Ini mengasumsikan bahwa efek tren dan musiman tetap konstan besarnya dari waktu ke waktu.
- Dalam model multiplikatif, deret diekspresikan sebagai hasil kali komponennya, di mana efek musiman dan tren menskala dengan level deret, sehingga lebih cocok untuk data dengan pertumbuhan eksponensial.
Satu konsep penting dalam analisis deret waktu adalah stasioneritas. Deret yang stasioner memiliki sifat statistik (rata-rata, varians, dan autokorelasi) yang konstan dari waktu ke waktu, sehingga lebih mudah dimodelkan dan diprediksi. Banyak metode peramalan dan dekomposisi aditif mengasumsikan deretnya stasioner. Untuk data nonstasioner, transformasi sering diperlukan untuk menstabilkan varians dan menghilangkan tren, agar hasil dekomposisi akurat dan mudah ditafsirkan.
Menangani nonstasioneritas
Karena harga aset keuangan biasanya merupakan hasil dari banyak pola tumpang tindih yang berbeda, harganya hampir tidak pernah stasioner. Hal ini terutama benar untuk Bitcoin, yang sejarah harganya ditandai oleh volatilitas tinggi, tren naik yang kuat, dan pola musiman yang tidak beraturan. Hasil uji Dickey-Fuller teraugmentasi pada deret waktu asli menegaskan asumsi awal kita dan menunjukkan harga Bitcoin jauh dari stasioner.
Saat berhadapan dengan deret waktu nonstasioner, dekomposisi tetap memungkinkan. Kita bisa melakukan dekomposisi multiplikatif pada deret waktu asli atau membuatnya cocok untuk dekomposisi aditif, baik dengan mengurangkan setiap nilai dari pendahulunya (differencing), mengubah nilai menjadi logaritmen (logging), atau kombinasi keduanya.
Sebagai konsekuensi, kita membuat tiga kolom baru berdasarkan harga Close setiap hari dan menamainya Close_Diff, Close_Log, dan Close_Log_Diff. Penting untuk dicatat bahwa urutan transformasi berpengaruh pada kasus terakhir: jika differencing dilakukan terlebih dahulu, akan ada banyak nilai negatif yang logaritmenya tidak terdefinisi. Itulah sebabnya logging selalu perlu dilakukan sebelum differencing.
Hasil uji Dickey-Fuller teraugmentasi lebih lanjut yang diterapkan pada kolom baru tersebut menunjukkan bahwa Close_Diff dan Close_Log_Diff bersifat stasioner, sedangkan Close_Log tidak. Ini tidak selalu menjadi masalah tersendiri tetapi meningkatkan kemungkinan pemisahan komponen yang tidak lengkap, ditunjukkan oleh nilai residual yang saling berkorelasi dan tidak merepresentasikan distribusi normal.
Singkatnya, kita akan melakukan dekomposisi berikut:
- Deret waktu asli: dekomposisi multiplikatif
- Deret waktu yang didifferencing: dekomposisi aditif
- Deret waktu yang dilogaritmakan: dekomposisi aditif
- Deret waktu yang dilogaritmakan dan didifferencing: dekomposisi aditif
Menganalisis berbagai pendekatan dekomposisi
Kita dapat melakukan dekomposisi dengan paket statsmodels. Kita perlu meneruskan deret waktu, mode dekomposisi pada parameter model, dan period musiman.
Satu-satunya jenis musiman yang diharapkan pada harga Bitcoin terkait dengan peristiwa halving. Karena rentang waktu antara setiap halving kurang lebih sama, kita dapat memilih rata-rata hari antara tanggal halving sejauh ini, yang menghasilkan periode musiman 1.379 hari.
Komponen tren dan musiman harus memberikan wawasan yang bermakna, jadi masuk akal untuk terlebih dahulu melihat keterbacaan setiap pendekatan. Dekomposisi multiplikatif dari deret waktu asli dan dekomposisi aditif dari deret waktu yang dilogaritmakan keduanya memberikan garis tren yang halus dengan arah yang jelas dan komponen musiman yang konsisten di semua siklus. Kedua deret waktu yang didifferencing, bagaimanapun, gagal memberikan garis tren yang mudah ditafsirkan dan, karenanya, gagal memenuhi tujuan utamanya.
Evaluasi statistik lebih lanjut terhadap residual mengungkap kekuatan dan kelemahan yang berbeda pada dua pendekatan dekomposisi yang tersisa. Satu kelemahan yang dimiliki keduanya adalah autokorelasi residual yang tinggi, sebagaimana ditampilkan oleh nilai yang sangat tinggi pada statistik uji Ljung-Box (30618,1, masing-masing 29331,3, masing-masing p = 0). Ini mengindikasikan pemisahan komponen yang tidak lengkap, karena tampaknya masih ada pola yang tersisa dalam residual.
Kekuatan dekomposisi multiplikatif dari deret waktu asli terletak pada residual yang mendekati normal, sebagaimana ditunjukkan oleh statistik Shapiro-Wilk sebesar 0,992, yaitu distribusi yang 99,2% normal. Ini menyiratkan residual menyerupai white noise dalam distribusinya, karena residual yang terdistribusi normal sering menjadi tanda bahwa variasi tak terjelaskan bersifat acak dan tidak bias. Residual dari dekomposisi aditif pada deret waktu log juga mendekati normal, tetapi sedikit lebih rendah derajatnya (SW = 0,971).
Terakhir, dekomposisi aditif dari deret waktu log memiliki korelasi mendekati nol (-0,059) antara residual dan deret log. Ini menunjukkan jumlah data yang sangat kecil yang tidak dijelaskan oleh dekomposisi dan jelas lebih kecil dibandingkan dekomposisi multiplikatif dari deret waktu asli (0,249).
Secara keseluruhan, dekomposisi aditif pada data log menawarkan residual yang lebih kuat secara statistik, meskipun kompromi kecil pada kenormalan perlu ditimbang terhadap peningkatan keacakan dan korelasi yang lebih rendah.
Menafsirkan hasil
Tidak mengherankan, kedua dekomposisi menceritakan kisah tren naik yang kuat. Garis tren harga penutupan mentah (putih) menunjukkan pertumbuhan eksponensial, dengan tingkat kemiringan yang meningkat seiring kenaikan harga Bitcoin. Meskipun tren ini menangkap pergerakan kenaikan keseluruhan, ia secara tidak proporsional menekankan perubahan yang lebih besar pada periode akhir karena skala pertumbuhan eksponensial.
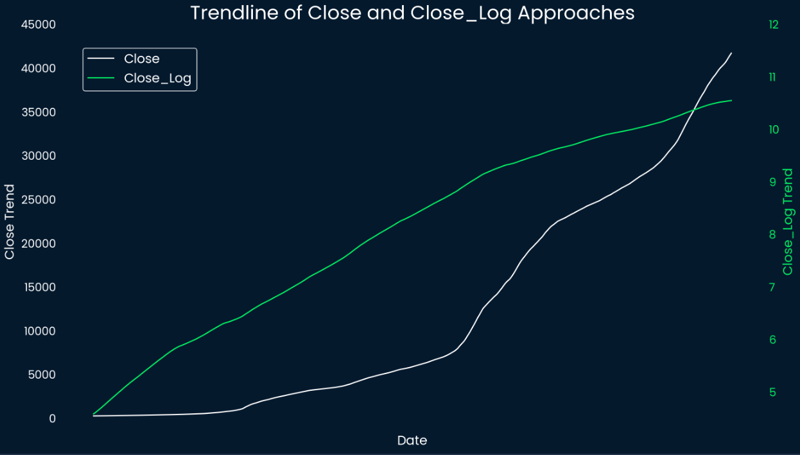
Sebaliknya, garis tren transformasi log (hijau) menghaluskan pertumbuhan, menghasilkan pola yang lebih mirip linear dan lebih mudah ditafsirkan. Hanya pada sepertiga terakhir linimasa keseluruhan ia menunjukkan sedikit penurunan kemiringan, yang menyiratkan perlambatan pertumbuhan eksponensial Bitcoin. Dengan menstabilkan varians, transformasi log memastikan perubahan besar pada periode akhir tidak menutupi pergerakan harga yang lebih kecil pada periode awal.
Saat menganalisis musiman, kita harus mengingat keterbatasan statistik yang telah kita soroti sebelumnya. Meski demikian, kedua bagan garis menunjukkan komponen musiman dengan siklus yang konsisten dan berulang, mengindikasikan bahwa harga Bitcoin menunjukkan perilaku periodik dari waktu ke waktu. Puncak dan lembahnya selaras, menyiratkan fase reguler dari peningkatan dan penurunan aktivitas atau minat pasar.
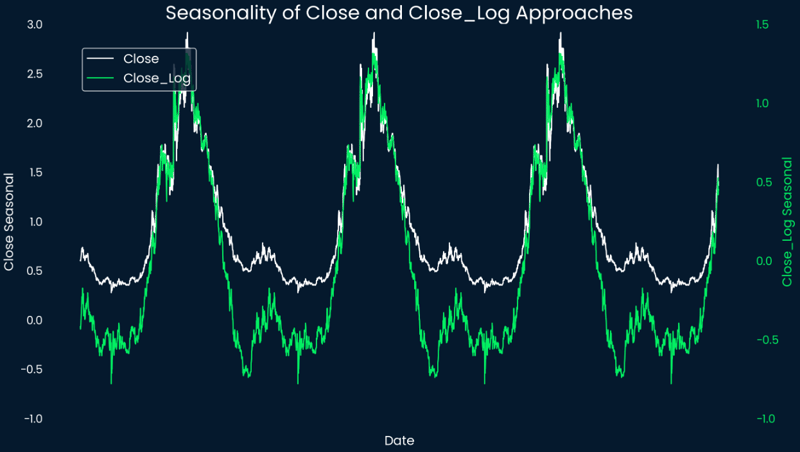
Simetri puncak dan lembah menyiratkan ritme yang relatif stabil meski volatilitas Bitcoin tinggi. Ini bisa mengisyaratkan bahwa tren pasar yang konsisten atau perilaku peserta memengaruhi perilaku periodik Bitcoin. Karena satu periode dalam musiman yang ditampilkan setara dengan rentang waktu antara dua peristiwa halving, kita dapat memeriksa kapan harga pada tiap siklus mencapai puncak atau dasar.
Menurut komponen musiman yang diekstrak, harga Bitcoin mencapai puncak komponen musiman sekitar 466 hari setelah peristiwa halving dan dasar masing-masing sekitar 97 hari sebelum peristiwa halving berikutnya. Jika kita menandainya sebagai garis vertikal hijau dan merah pada grafik harga Bitcoin logaritmik sebelumnya, hasilnya seperti ini:
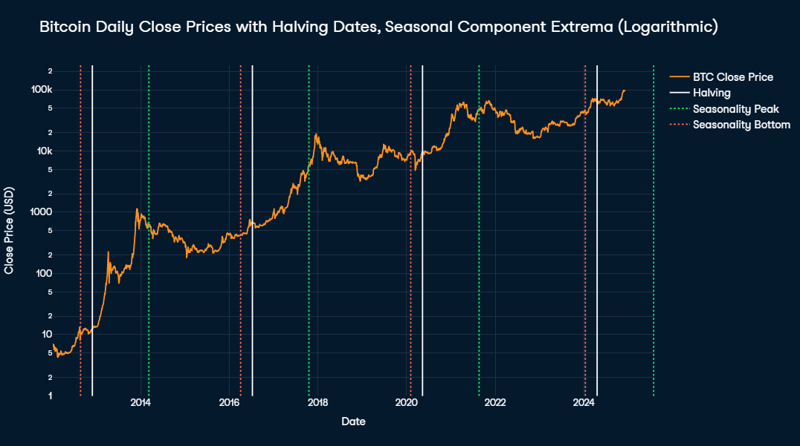
Puncak musiman secara konsisten selaras dengan puncak pasca-halving, selalu terjadi dalam rentang tiga bulan dari tanggal puncak aktual. Sebaliknya, dasar musiman muncul jauh lebih lambat daripada titik terendah siklus sebenarnya, menciptakan ketidaksesuaian yang tampak.
Ketidaksesuaian ini timbul dari dua faktor. Pertama, setelah setiap puncak siklus, ada periode berkepanjangan saat komponen siklik tetap dekat dengan minimum, dan titik terendah aktual terjadi pada fase ini.
Kedua, tren naik yang kuat pada harga Bitcoin harus dipertimbangkan. Karena komponen musiman tetap tidak berubah hingga sesaat sebelum peristiwa halving berikutnya, tren naik menyebabkan harga tepat sebelum halving melampaui titik terendah siklus sebenarnya, menghasilkan ketidaksesuaian yang lebih besar dari nilai musiman yang diharapkan.
Menemukan Mikro-Pola pada Harga Bitcoin
Memprediksi pergerakan pasar secara inheren menantang, terutama pada aset yang sangat volatil seperti Bitcoin. Harga dapat dipengaruhi oleh interaksi kompleks berbagai faktor, termasuk tren makroekonomi, sentimen pasar, dan peristiwa tak terduga. Meski begitu, kita akan mencoba menemukan pola dalam kekacauan.
Ini mencakup pola intra-hari dan efek kalender dalam pergerakan harga Bitcoin, yang terakhir berbeda dari "musiman" yang diamati dalam deret waktu terdekomposisi. Sementara komponen musiman terdekomposisi membentang sekitar empat tahun, efek kalender terkait pola berulang yang lebih pendek dalam kerangka waktu tertentu. Ini termasuk variasi menurut hari dalam minggu, hari dalam bulan, dan bulan dalam tahun.
Pola per jam
Satu fitur menarik dari mata uang kripto dibanding aset keuangan tradisional adalah dapat diperdagangkan 24/7. Mari lihat apakah kita dapat menemukan pola bagaimana harga berubah dan volume berfluktuasi sepanjang hari rata-rata. Semua waktu dinyatakan dalam GMT.
Untuk menghitung rata-rata perubahan harga dan volatilitas setiap jam, kita terlebih dahulu mengekstrak komponen jam menggunakan atribut .dt.hour dari kolom Timestamp. Perubahan harga kemudian dihitung menggunakan fungsi .diff(), yang menghitung selisih harga Close dibanding jam sebelumnya. Terakhir, data dikelompokkan menurut jam menggunakan .agg() untuk menghitung rata-rata perubahan harga dan volume tiap jam.
Hasilnya divisualisasikan dalam bagan garis Plotly. Garis oranye merepresentasikan rata-rata perubahan harga pada tiap jam, sedangkan garis hijau menunjukkan volume perdagangan rata-rata. Area abu-abu yang diarsir menunjukkan jam buka bursa saham global utama—Shanghai, London, dan New York (NYSE dan NASDAQ)—secara kronologis.
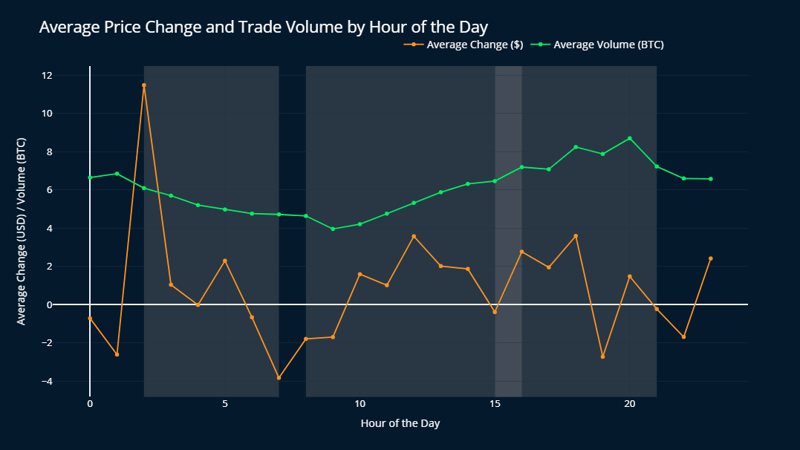
Harga Bitcoin mengalami kenaikan rata-rata terbesar pada pukul 2 pagi GMT, dengan kenaikan substansial sebesar $11,48 rata-rata, dibanding $3,59 pada pukul 6 sore GMT yang menempati posisi kedua. Puncak ini bertepatan dengan pembukaan Bursa Saham Shanghai dan mengikuti satu-satunya periode dalam sehari tanpa ada tiga bursa global utama yang beroperasi (pukul 9 malam hingga 2 pagi GMT).
Penting dicatat bahwa simpangan baku perubahan harga berkisar sekitar $150 hingga $250 untuk semua jam dalam sehari, jadi beberapa orde lebih besar daripada nilai rata-ratanya. Ini menunjukkan bahwa pola harian cukup kecil dan tidak relevan dibanding tren yang lebih besar. Meski demikian, perbedaan antara perubahan harga pukul 2 pagi dan posisi kedua pukul 6 sore tetap signifikan secara statistik pada tingkat signifikansi 99%.
Volume perdagangan tampaknya meningkat sejak pembukaan Bursa Saham London hingga mencapai puncaknya 8,70 BTC per jam sesaat sebelum NYSE dan NASDAQ tutup. Setelah itu, volume terus turun ke nilai rata-rata terendah pada pukul 9 pagi (3,96 BTC per jam). Pengamatan ini menunjukkan bahwa harga dan volume Bitcoin dibentuk oleh aktivitas bursa saham utama dan jam bangun berbagai wilayah di seluruh dunia.
Pola harian
Untuk menganalisis pergerakan harga Bitcoin menurut hari kerja, kita terlebih dahulu mengekstrak komponen .dt.weekday dari kolom Date dan menghitung perubahan harga harian menggunakan .diff(), serupa dengan analisis per jam. Metode ini memberikan wawasan tentang pola berulang yang terikat pada hari-hari tertentu dalam seminggu.
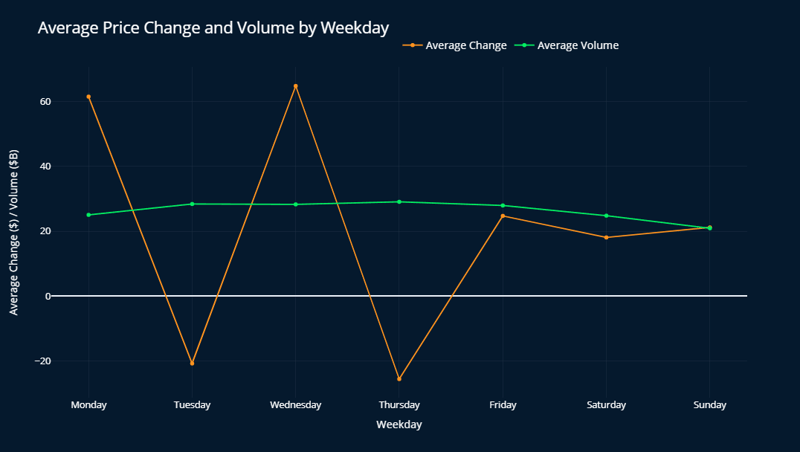
Dalam hal perubahan harga, Senin dan Rabu menunjukkan pertumbuhan terkuat, sementara Selasa dan Kamis cenderung mengalami penurunan kecil. Jumat dan akhir pekan lebih netral, biasanya menunjukkan pertumbuhan moderat. Meskipun simpangan baku kembali jauh lebih besar daripada nilai rata-rata, pola ini berlaku di seluruh siklus pasar, dengan hanya variasi kecil.
Rata-rata volume perdagangan tetap relatif stabil sekitar $28 miliar, kecuali penurunan akhir pekan yang mencapai titik terendah pada hari Minggu (sekitar $20 miliar), dengan nilai sedikit lebih rendah juga terlihat pada Sabtu dan Senin. Ini menegaskan pengaruh jam buka bursa saham global terhadap perdagangan Bitcoin.
Saat menganalisis perubahan harga Bitcoin menurut hari dalam bulan, tidak muncul pola yang konsisten di semua siklus. Setiap siklus menampilkan perilaku unik, sehingga sulit mengidentifikasi tren umum atau efek berulang yang terkait dengan hari tertentu.
Pola bulanan
Untuk memastikan perubahan harga bulanan yang akurat, kita terlebih dahulu mengisolasi harga penutupan dari hari terakhir setiap bulan. Subset ini kemudian digunakan untuk menghitung perubahan harga dibanding penutupan bulan sebelumnya. Setelah itu, perubahan harga yang dihitung digabungkan dengan data volume perdagangan bulanan teragregasi untuk analisis.
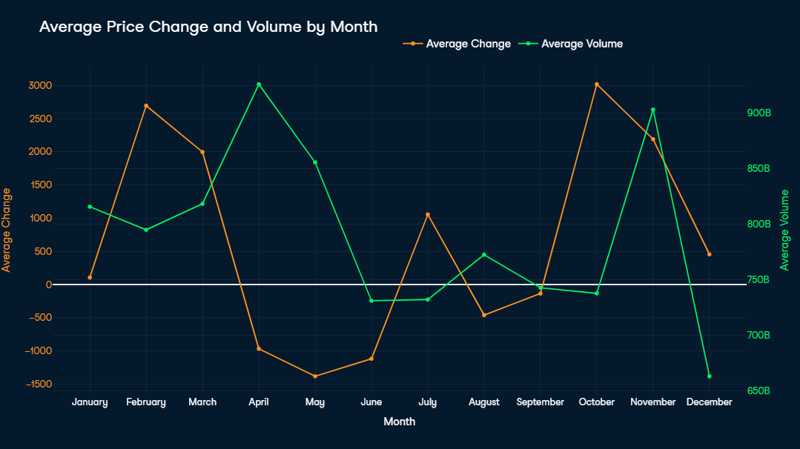
Oktober dan Februari menonjol sebagai bulan terbaik secara rata-rata, dengan kenaikan harga sekitar $3.000. Ini sangat mencolok mengingat hampir setengah dataset mencakup tahun-tahun awal Bitcoin, saat nilainya belum mencapai $3.000 (pertama kali dicapai pada Oktober 2017). Penurunan harga rata-rata yang signifikan hanya terjadi dari April hingga Juni, dengan Mei mengalami penurunan terdalam (-$1.380).
April dan November mencatat volume perdagangan rata-rata tertinggi, masing-masing melampaui $900 miliar USD. Menariknya, sementara volume tinggi April bertepatan dengan penurunan harga, peningkatan aktivitas perdagangan pada November selaras dengan kenaikan harga signifikan sebesar $2.500. Volume perdagangan yang lebih rendah, seperti pada Agustus, September, dan Desember, biasanya dikaitkan dengan pergerakan harga yang lebih stabil, mencerminkan aktivitas dan volatilitas pasar yang berkurang.
Rata-Rata Bergerak dan Strategi Crossover untuk Beli & Jual Bitcoin
Terakhir, kita akan melihat bagaimana rata-rata bergerak dapat digunakan untuk menerapkan strategi beli dan jual berbasis data.
Catatan: Bab ini murni untuk tujuan edukasi dan tidak boleh dianggap sebagai nasihat keuangan.
Simple Moving Averages (SMA) dan Exponential Moving Averages (EMA) adalah alat untuk menghaluskan fluktuasi harga dalam periode waktu tertentu, membantu trader mengidentifikasi tren yang lebih stabil di pasar yang volatil. SMA menghitung harga rata-rata selama sejumlah periode tetap dengan bobot yang sama pada setiap periode, sedangkan EMA memberikan bobot lebih besar pada harga terbaru, sehingga lebih responsif terhadap perubahan pasar terkini.
Strategi crossover melibatkan pengamatan interaksi antara dua rata-rata bergerak—biasanya satu dengan periode waktu lebih pendek dan satu lagi lebih panjang. Golden cross terjadi ketika MA jangka pendek melintasi ke atas MA jangka panjang, menandakan potensi tren bullish, dan secara tradisional dilihat sebagai sinyal beli. Sebaliknya, death cross terjadi ketika MA jangka pendek melintasi ke bawah MA jangka panjang, mengindikasikan kemungkinan tren bearish, dan dipandang sebagai sinyal jual.
Crossover ini dipandang luas sebagai indikator yang andal dalam trading karena kemampuannya mencerminkan pergeseran momentum pasar. Untuk aset sevolatil Bitcoin, memilih rata-rata bergerak yang tepat untuk strategi silang melibatkan keseimbangan antara sensitivitas (untuk menangkap tren lebih awal) dan stabilitas (untuk menyaring noise). Inilah mengapa pendekatan hibrida dengan definisi sinyal beli dan jual yang berbeda bisa berguna.
Sinyal beli
Secara historis, Bitcoin menunjukkan pertumbuhan positif jangka panjang, itulah sebabnya masuk akal untuk berfokus pada periode yang lebih panjang sebagai sinyal beli. Konsekuensinya, rata-rata bergerak menengah hingga panjang, seperti SMA 50 hari dan 200 hari, cocok untuk golden cross. Keduanya membantu menangkap tren kenaikan berkelanjutan sambil menyaring noise jangka pendek, memastikan trader masuk posisi selama fase bullish yang lebih andal.
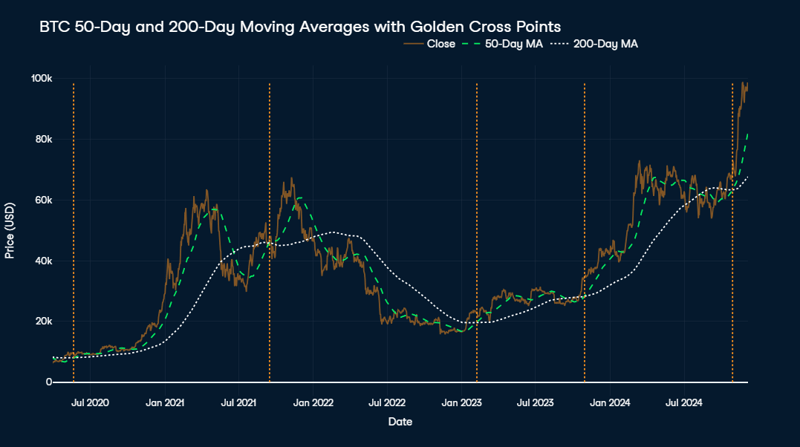
Visualisasi menampilkan rata-rata bergerak 50 hari dan 200 hari Bitcoin berdampingan dengan harga aktualnya dari pertengahan 2020 hingga sekarang. Garis putus-putus putih merepresentasikan MA 200 hari, garis putus-putus hijau menunjukkan MA 50 hari, dan garis oranye menggambarkan harga aktual Bitcoin. Golden cross, saat MA 50 hari melampaui MA 200 hari, ditandai dengan garis vertikal oranye pada grafik.
Sekilas, strategi golden cross tampak efektif, karena kelima kemunculannya diikuti oleh kenaikan harga yang signifikan. Misalnya, golden cross terbaru pada 28 Oktober 2024, pada harga $69.892, mendahului kenaikan 40% hanya dalam satu setengah bulan.
Namun, waktu puncak berikutnya—yang akan menjadi titik jual optimal—bervariasi luas, mulai dari 1,5 bulan hingga 1,5 tahun. Sinyal beli pada September 2021, misalnya, juga diikuti kenaikan nilai 40% hanya setelah 1,5 bulan, tetapi setelah fase bearish berikutnya harga membutuhkan lebih dari dua tahun untuk kembali ke harga beli pada September 2021.
Meski pendekatan ini masih dapat disempurnakan, untuk saat ini tampaknya sudah cukup baik. Selanjutnya, kita akan melihat sisi lain dari koin—yaitu sinyal jual yang perlu dicermati.
Sinyal jual
Sementara menemukan waktu yang baik untuk membeli tampak cukup lugas, menentukan kapan menjual sebelum harga turun merupakan tantangan besar. Selama periode bearish, volatilitas Bitcoin dapat menyebabkan kerugian cepat dan curam jika sinyal terlambat. Karenanya, dapat diasumsikan bahwa mengidentifikasi potensi tren turun lebih awal penting untuk memitigasi kerugian selama periode volatilitas tinggi.
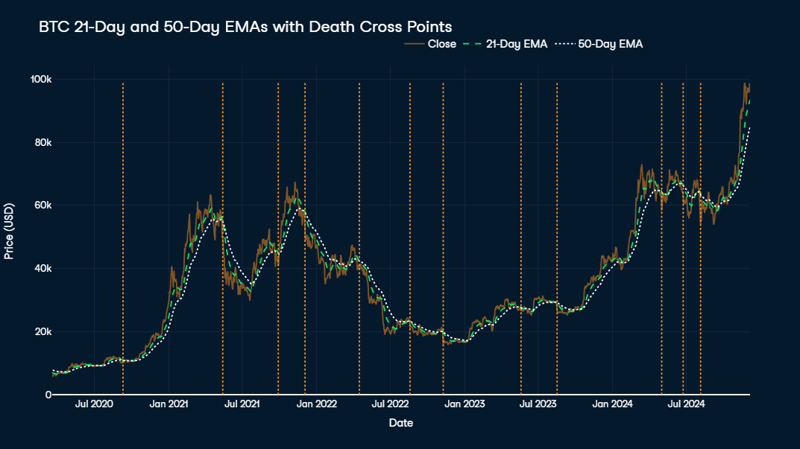
Karena itu, secara teori death cross idealnya menggunakan rata-rata bergerak jangka pendek hingga menengah, seperti EMA 21 hari dan 50 hari. Meski demikian, jika kita melihat visualisasi antara pertengahan 2020 hingga sekarang, kita melihat terlalu banyak sinyal jual, beberapa di antaranya pada waktu yang sangat tidak menguntungkan, misalnya pada September 2020 atau Agustus 2023, tepat di awal reli harga yang lebih besar.
Konsep tradisional death cross, yang ditujukan untuk menghindari kerugian jangka pendek, mungkin tidak memberikan hasil optimal untuk aset yang sangat volatil seperti Bitcoin, yang menunjukkan tren naik jangka panjang yang kuat. Dengan asumsi tren ini berlanjut, strategi dapat disempurnakan dengan menambahkan kondisi tambahan, seperti hanya menjual ketika harga telah naik x kali di atas harga beli rata-rata. Alternatifnya, ukuran lain, termasuk indikator berbasis pasokan atau analisis momentum, mungkin memberikan sinyal jual yang lebih akurat yang disesuaikan dengan perilaku pasar unik Bitcoin.
Salah satu ukuran berorientasi momentum ini adalah Relative Strength Index (RSI), yang mengukur kecepatan dan besaran perubahan harga untuk mengidentifikasi kondisi overbought atau oversold. RSI tinggi, biasanya di atas 70, menunjukkan aset overbought dan mungkin akan terkoreksi, sehingga menjadi alat berharga untuk mengidentifikasi potensi sinyal jual saat lonjakan harga.
Untuk mempertimbangkan mekanisme pasokan Bitcoin, melihat ThermoCap Multiple dapat berguna. Metrik ini mengevaluasi rasio kapitalisasi pasar Bitcoin terhadap ThermoCap, yang melacak pendapatan penambang dari waktu ke waktu. ThermoCap Multiple yang tinggi sering menandakan gelembung spekulatif, menyiratkan pasar mungkin kepanasan dan koreksi harga kemungkinan terjadi, sehingga menjadi indikator kuat untuk sinyal jual jangka panjang.
Terakhir, Reserve Risk mengkuantifikasi kepercayaan pemegang jangka panjang relatif terhadap harga saat ini. Reserve Risk tinggi menunjukkan optimisme pasar yang berlebihan dan potensi penilaian berlebih, menandakan bahwa ini mungkin momen tepat untuk menjual sebelum koreksi signifikan terjadi.
Kesimpulan
Analisis ini menyoroti wawasan utama yang diperoleh dari data harga historis Bitcoin. Mulai dari mengidentifikasi pola musiman terkait peristiwa halving hingga mengeksplorasi mikro-pola pada efek intra-hari dan kalender, kami mengungkap tren yang memberikan konteks bagi pergerakan harga Bitcoin. Bagi Anda yang ingin menyelami lebih dalam atau memperluas analisis, kode lengkap tersedia dalam notebook DataLab pendamping.
Jika Anda ingin mempelajari lebih lanjut tentang analisis deret waktu, saya merekomendasikan sumber daya berikut:

 David Woods · 13 min

 Hugo Bowne-Anderson · 13 min

 Dario Radečić · 15 min


Disclaimer: Analisis berikut ditujukan hanya untuk tujuan edukasi dan tidak boleh dianggap sebagai nasihat keuangan.
Dengan harganya melesat ke rekor tertinggi, bahkan melampaui batas magis $100.000 dalam pasar bull saat ini, Bitcoin kembali menjadi topik hangat perbincangan.
Dalam blog ini, saya akan menggunakan Python untuk menyoroti wawasan utama dari data harga historis Bitcoin. Mulai dari mengidentifikasi pola musiman terkait peristiwa halving hingga mengeksplorasi mikro-pola pada efek intra-hari dan kalender, saya akan mengungkap tren yang memberi konteks bagi pergerakan harga Bitcoin.
Saya akan menjelaskan metodologi saya selangkah demi selangkah, dan bersama-sama kita akan:
Agar blog ini lebih mudah dibaca, saya memindahkan semua kode ke notebook DataLab ini. Meski saya mendorong Anda untuk menjelajahi kodenya, artikel ini dirancang agar berdiri sendiri, sehingga Anda dapat mengikutinya dengan atau tanpa kode.
Eksplorasi Data Historis Bitcoin
Data harga historis Bitcoin dapat dikumpulkan dengan berbagai cara. Salah satu opsi langsung yang kami gunakan untuk data harga harian adalah mengunduh file CSV dari situs web tepercaya, seperti CoinCodex, yang menyediakan data harga harian Bitcoin tanpa memerlukan akun. CSV kemudian dapat diimpor ke Python menggunakan
pandas.read_csv().Sebagai alternatif, API dari platform seperti CoinGecko atau Binance menawarkan akses ke data historis, meskipun pengambilan gratis sering kali memiliki batasan. Solusi teknis untuk pembatasan ini adalah menggunakan permintaan bertumpuk untuk mengumpulkan set data besar secara bertahap. Untuk data per jam dalam artikel ini, kami menggunakan Bitcoin Historical Dataset oleh Mark Zielinski, yang bahkan mencakup harga per menit.
Data mentah memerlukan prapemrosesan dasar agar siap untuk analisis. Ini mencakup penetapan indeks datetime, mengonversi kolom numerik ke format float, dan menangani nilai yang hilang.
Satu aspek krusial yang perlu diperhatikan adalah volume perdagangan direpresentasikan dalam BTC untuk data per jam dan dalam USD untuk data harian, yang harus kita ingat untuk analisis selanjutnya.
Eksplorasi awal melibatkan visualisasi harga bersama rata-rata bergerak 7 hari dari volatilitas harian.
Harga Bitcoin menunjukkan tren kenaikan besar-besaran, membuat data sebelum 2017 tampak kecil sebagai perbandingan. Menariknya, akhir 2020 terjadi kenaikan harga yang sangat curam, diikuti volatilitas tinggi dan tren turun yang kuat hingga akhir 2022.
Volatilitas tetap menjadi ciri pembeda, dengan perubahan harian sering kali sekitar 10% dari harga dan puncak hingga 30% selama peristiwa seperti Januari 2018 dan Mei 2021.
Baru-baru ini, Bitcoin reli secara dramatis, naik dari $16.000 menjadi $100.000 dalam dua tahun. Untuk lebih memahami perkembangan harga Bitcoin, masuk akal untuk menelaah fitur bawaan yang memengaruhi pasokannya. Selain batas maksimum 21 juta Bitcoin, salah satu fitur terpenting adalah konsep halving.
Halving adalah peristiwa terprogram dalam kode Bitcoin yang mengurangi imbalan yang diterima penambang untuk menambahkan blok baru ke blockchain sebesar 50%. Terjadi kira-kira setiap empat tahun, ini secara efektif memperlambat laju masuknya Bitcoin baru ke peredaran, menjaga kelangkaannya seiring waktu. Mekanisme ini menjadi inti model deflasioner Bitcoin, yang sering memengaruhi dinamika pasar dengan menciptakan guncangan pasokan yang dapat mendorong kenaikan harga pada bulan-bulan setelah peristiwa halving.
Untuk memvisualisasikan tren jangka panjang Bitcoin dengan lebih baik, grafik harga logaritmik berguna. Pendekatan ini memampatkan pertumbuhan eksponensial, sehingga lebih mudah mengamati pola dari waktu ke waktu.
Peristiwa kunci, seperti tanggal halving Bitcoin, disorot dengan garis vertikal putih. Data historis menunjukkan bahwa rekor tertinggi biasanya terjadi di antara peristiwa halving, sering kali 1 hingga 1,5 tahun setelah halving, dengan puncak ditandai oleh garis vertikal hijau pada grafik. Pola ini menunjukkan sifat siklik pada pergerakan harga Bitcoin, didorong oleh mekanisme pasokannya.
Membedah Deret Waktu Harga Bitcoin
Dekomposisi deret waktu adalah metode untuk memecah deret waktu menjadi tiga komponen utama:
Kita akan membahas dua jenis dekomposisi—aditif dan multiplikatif:
Satu konsep penting dalam analisis deret waktu adalah stasioneritas. Deret yang stasioner memiliki sifat statistik (rata-rata, varians, dan autokorelasi) yang konstan dari waktu ke waktu, sehingga lebih mudah dimodelkan dan diprediksi. Banyak metode peramalan dan dekomposisi aditif mengasumsikan deretnya stasioner. Untuk data nonstasioner, transformasi sering diperlukan untuk menstabilkan varians dan menghilangkan tren, agar hasil dekomposisi akurat dan mudah ditafsirkan.
Menangani nonstasioneritas
Karena harga aset keuangan biasanya merupakan hasil dari banyak pola tumpang tindih yang berbeda, harganya hampir tidak pernah stasioner. Hal ini terutama benar untuk Bitcoin, yang sejarah harganya ditandai oleh volatilitas tinggi, tren naik yang kuat, dan pola musiman yang tidak beraturan. Hasil uji Dickey-Fuller teraugmentasi pada deret waktu asli menegaskan asumsi awal kita dan menunjukkan harga Bitcoin jauh dari stasioner.
Saat berhadapan dengan deret waktu nonstasioner, dekomposisi tetap memungkinkan. Kita bisa melakukan dekomposisi multiplikatif pada deret waktu asli atau membuatnya cocok untuk dekomposisi aditif, baik dengan mengurangkan setiap nilai dari pendahulunya (differencing), mengubah nilai menjadi logaritmen (logging), atau kombinasi keduanya.
Sebagai konsekuensi, kita membuat tiga kolom baru berdasarkan harga
Closesetiap hari dan menamainyaClose_Diff,Close_Log, danClose_Log_Diff. Penting untuk dicatat bahwa urutan transformasi berpengaruh pada kasus terakhir: jika differencing dilakukan terlebih dahulu, akan ada banyak nilai negatif yang logaritmenya tidak terdefinisi. Itulah sebabnya logging selalu perlu dilakukan sebelum differencing.Hasil uji Dickey-Fuller teraugmentasi lebih lanjut yang diterapkan pada kolom baru tersebut menunjukkan bahwa
Close_DiffdanClose_Log_Diffbersifat stasioner, sedangkanClose_Logtidak. Ini tidak selalu menjadi masalah tersendiri tetapi meningkatkan kemungkinan pemisahan komponen yang tidak lengkap, ditunjukkan oleh nilai residual yang saling berkorelasi dan tidak merepresentasikan distribusi normal.Singkatnya, kita akan melakukan dekomposisi berikut:
Menganalisis berbagai pendekatan dekomposisi
Kita dapat melakukan dekomposisi dengan paket
statsmodels. Kita perlu meneruskan deret waktu, mode dekomposisi pada parametermodel, danperiodmusiman.Satu-satunya jenis musiman yang diharapkan pada harga Bitcoin terkait dengan peristiwa halving. Karena rentang waktu antara setiap halving kurang lebih sama, kita dapat memilih rata-rata hari antara tanggal halving sejauh ini, yang menghasilkan periode musiman 1.379 hari.
Komponen tren dan musiman harus memberikan wawasan yang bermakna, jadi masuk akal untuk terlebih dahulu melihat keterbacaan setiap pendekatan. Dekomposisi multiplikatif dari deret waktu asli dan dekomposisi aditif dari deret waktu yang dilogaritmakan keduanya memberikan garis tren yang halus dengan arah yang jelas dan komponen musiman yang konsisten di semua siklus. Kedua deret waktu yang didifferencing, bagaimanapun, gagal memberikan garis tren yang mudah ditafsirkan dan, karenanya, gagal memenuhi tujuan utamanya.
Evaluasi statistik lebih lanjut terhadap residual mengungkap kekuatan dan kelemahan yang berbeda pada dua pendekatan dekomposisi yang tersisa. Satu kelemahan yang dimiliki keduanya adalah autokorelasi residual yang tinggi, sebagaimana ditampilkan oleh nilai yang sangat tinggi pada statistik uji Ljung-Box (30618,1, masing-masing 29331,3, masing-masing p = 0). Ini mengindikasikan pemisahan komponen yang tidak lengkap, karena tampaknya masih ada pola yang tersisa dalam residual.
Kekuatan dekomposisi multiplikatif dari deret waktu asli terletak pada residual yang mendekati normal, sebagaimana ditunjukkan oleh statistik Shapiro-Wilk sebesar 0,992, yaitu distribusi yang 99,2% normal. Ini menyiratkan residual menyerupai white noise dalam distribusinya, karena residual yang terdistribusi normal sering menjadi tanda bahwa variasi tak terjelaskan bersifat acak dan tidak bias. Residual dari dekomposisi aditif pada deret waktu log juga mendekati normal, tetapi sedikit lebih rendah derajatnya (SW = 0,971).
Terakhir, dekomposisi aditif dari deret waktu log memiliki korelasi mendekati nol (-0,059) antara residual dan deret log. Ini menunjukkan jumlah data yang sangat kecil yang tidak dijelaskan oleh dekomposisi dan jelas lebih kecil dibandingkan dekomposisi multiplikatif dari deret waktu asli (0,249).
Secara keseluruhan, dekomposisi aditif pada data log menawarkan residual yang lebih kuat secara statistik, meskipun kompromi kecil pada kenormalan perlu ditimbang terhadap peningkatan keacakan dan korelasi yang lebih rendah.
Menafsirkan hasil
Tidak mengherankan, kedua dekomposisi menceritakan kisah tren naik yang kuat. Garis tren harga penutupan mentah (putih) menunjukkan pertumbuhan eksponensial, dengan tingkat kemiringan yang meningkat seiring kenaikan harga Bitcoin. Meskipun tren ini menangkap pergerakan kenaikan keseluruhan, ia secara tidak proporsional menekankan perubahan yang lebih besar pada periode akhir karena skala pertumbuhan eksponensial.
Sebaliknya, garis tren transformasi log (hijau) menghaluskan pertumbuhan, menghasilkan pola yang lebih mirip linear dan lebih mudah ditafsirkan. Hanya pada sepertiga terakhir linimasa keseluruhan ia menunjukkan sedikit penurunan kemiringan, yang menyiratkan perlambatan pertumbuhan eksponensial Bitcoin. Dengan menstabilkan varians, transformasi log memastikan perubahan besar pada periode akhir tidak menutupi pergerakan harga yang lebih kecil pada periode awal.
Saat menganalisis musiman, kita harus mengingat keterbatasan statistik yang telah kita soroti sebelumnya. Meski demikian, kedua bagan garis menunjukkan komponen musiman dengan siklus yang konsisten dan berulang, mengindikasikan bahwa harga Bitcoin menunjukkan perilaku periodik dari waktu ke waktu. Puncak dan lembahnya selaras, menyiratkan fase reguler dari peningkatan dan penurunan aktivitas atau minat pasar.
Simetri puncak dan lembah menyiratkan ritme yang relatif stabil meski volatilitas Bitcoin tinggi. Ini bisa mengisyaratkan bahwa tren pasar yang konsisten atau perilaku peserta memengaruhi perilaku periodik Bitcoin. Karena satu periode dalam musiman yang ditampilkan setara dengan rentang waktu antara dua peristiwa halving, kita dapat memeriksa kapan harga pada tiap siklus mencapai puncak atau dasar.
Menurut komponen musiman yang diekstrak, harga Bitcoin mencapai puncak komponen musiman sekitar 466 hari setelah peristiwa halving dan dasar masing-masing sekitar 97 hari sebelum peristiwa halving berikutnya. Jika kita menandainya sebagai garis vertikal hijau dan merah pada grafik harga Bitcoin logaritmik sebelumnya, hasilnya seperti ini:
Puncak musiman secara konsisten selaras dengan puncak pasca-halving, selalu terjadi dalam rentang tiga bulan dari tanggal puncak aktual. Sebaliknya, dasar musiman muncul jauh lebih lambat daripada titik terendah siklus sebenarnya, menciptakan ketidaksesuaian yang tampak.
Ketidaksesuaian ini timbul dari dua faktor. Pertama, setelah setiap puncak siklus, ada periode berkepanjangan saat komponen siklik tetap dekat dengan minimum, dan titik terendah aktual terjadi pada fase ini.
Kedua, tren naik yang kuat pada harga Bitcoin harus dipertimbangkan. Karena komponen musiman tetap tidak berubah hingga sesaat sebelum peristiwa halving berikutnya, tren naik menyebabkan harga tepat sebelum halving melampaui titik terendah siklus sebenarnya, menghasilkan ketidaksesuaian yang lebih besar dari nilai musiman yang diharapkan.
Menemukan Mikro-Pola pada Harga Bitcoin
Memprediksi pergerakan pasar secara inheren menantang, terutama pada aset yang sangat volatil seperti Bitcoin. Harga dapat dipengaruhi oleh interaksi kompleks berbagai faktor, termasuk tren makroekonomi, sentimen pasar, dan peristiwa tak terduga. Meski begitu, kita akan mencoba menemukan pola dalam kekacauan.
Ini mencakup pola intra-hari dan efek kalender dalam pergerakan harga Bitcoin, yang terakhir berbeda dari "musiman" yang diamati dalam deret waktu terdekomposisi. Sementara komponen musiman terdekomposisi membentang sekitar empat tahun, efek kalender terkait pola berulang yang lebih pendek dalam kerangka waktu tertentu. Ini termasuk variasi menurut hari dalam minggu, hari dalam bulan, dan bulan dalam tahun.
Pola per jam
Satu fitur menarik dari mata uang kripto dibanding aset keuangan tradisional adalah dapat diperdagangkan 24/7. Mari lihat apakah kita dapat menemukan pola bagaimana harga berubah dan volume berfluktuasi sepanjang hari rata-rata. Semua waktu dinyatakan dalam GMT.
Untuk menghitung rata-rata perubahan harga dan volatilitas setiap jam, kita terlebih dahulu mengekstrak komponen jam menggunakan atribut
.dt.hourdari kolomTimestamp. Perubahan harga kemudian dihitung menggunakan fungsi.diff(), yang menghitung selisih hargaClosedibanding jam sebelumnya. Terakhir, data dikelompokkan menurut jam menggunakan.agg()untuk menghitung rata-rata perubahan harga dan volume tiap jam.Hasilnya divisualisasikan dalam bagan garis Plotly. Garis oranye merepresentasikan rata-rata perubahan harga pada tiap jam, sedangkan garis hijau menunjukkan volume perdagangan rata-rata. Area abu-abu yang diarsir menunjukkan jam buka bursa saham global utama—Shanghai, London, dan New York (NYSE dan NASDAQ)—secara kronologis.
Harga Bitcoin mengalami kenaikan rata-rata terbesar pada pukul 2 pagi GMT, dengan kenaikan substansial sebesar $11,48 rata-rata, dibanding $3,59 pada pukul 6 sore GMT yang menempati posisi kedua. Puncak ini bertepatan dengan pembukaan Bursa Saham Shanghai dan mengikuti satu-satunya periode dalam sehari tanpa ada tiga bursa global utama yang beroperasi (pukul 9 malam hingga 2 pagi GMT).
Penting dicatat bahwa simpangan baku perubahan harga berkisar sekitar $150 hingga $250 untuk semua jam dalam sehari, jadi beberapa orde lebih besar daripada nilai rata-ratanya. Ini menunjukkan bahwa pola harian cukup kecil dan tidak relevan dibanding tren yang lebih besar. Meski demikian, perbedaan antara perubahan harga pukul 2 pagi dan posisi kedua pukul 6 sore tetap signifikan secara statistik pada tingkat signifikansi 99%.
Volume perdagangan tampaknya meningkat sejak pembukaan Bursa Saham London hingga mencapai puncaknya 8,70 BTC per jam sesaat sebelum NYSE dan NASDAQ tutup. Setelah itu, volume terus turun ke nilai rata-rata terendah pada pukul 9 pagi (3,96 BTC per jam). Pengamatan ini menunjukkan bahwa harga dan volume Bitcoin dibentuk oleh aktivitas bursa saham utama dan jam bangun berbagai wilayah di seluruh dunia.
Pola harian
Untuk menganalisis pergerakan harga Bitcoin menurut hari kerja, kita terlebih dahulu mengekstrak komponen
.dt.weekdaydari kolomDatedan menghitung perubahan harga harian menggunakan.diff(), serupa dengan analisis per jam. Metode ini memberikan wawasan tentang pola berulang yang terikat pada hari-hari tertentu dalam seminggu.Dalam hal perubahan harga, Senin dan Rabu menunjukkan pertumbuhan terkuat, sementara Selasa dan Kamis cenderung mengalami penurunan kecil. Jumat dan akhir pekan lebih netral, biasanya menunjukkan pertumbuhan moderat. Meskipun simpangan baku kembali jauh lebih besar daripada nilai rata-rata, pola ini berlaku di seluruh siklus pasar, dengan hanya variasi kecil.
Rata-rata volume perdagangan tetap relatif stabil sekitar $28 miliar, kecuali penurunan akhir pekan yang mencapai titik terendah pada hari Minggu (sekitar $20 miliar), dengan nilai sedikit lebih rendah juga terlihat pada Sabtu dan Senin. Ini menegaskan pengaruh jam buka bursa saham global terhadap perdagangan Bitcoin.
Saat menganalisis perubahan harga Bitcoin menurut hari dalam bulan, tidak muncul pola yang konsisten di semua siklus. Setiap siklus menampilkan perilaku unik, sehingga sulit mengidentifikasi tren umum atau efek berulang yang terkait dengan hari tertentu.
Pola bulanan
Untuk memastikan perubahan harga bulanan yang akurat, kita terlebih dahulu mengisolasi harga penutupan dari hari terakhir setiap bulan. Subset ini kemudian digunakan untuk menghitung perubahan harga dibanding penutupan bulan sebelumnya. Setelah itu, perubahan harga yang dihitung digabungkan dengan data volume perdagangan bulanan teragregasi untuk analisis.
Oktober dan Februari menonjol sebagai bulan terbaik secara rata-rata, dengan kenaikan harga sekitar $3.000. Ini sangat mencolok mengingat hampir setengah dataset mencakup tahun-tahun awal Bitcoin, saat nilainya belum mencapai $3.000 (pertama kali dicapai pada Oktober 2017). Penurunan harga rata-rata yang signifikan hanya terjadi dari April hingga Juni, dengan Mei mengalami penurunan terdalam (-$1.380).
April dan November mencatat volume perdagangan rata-rata tertinggi, masing-masing melampaui $900 miliar USD. Menariknya, sementara volume tinggi April bertepatan dengan penurunan harga, peningkatan aktivitas perdagangan pada November selaras dengan kenaikan harga signifikan sebesar $2.500. Volume perdagangan yang lebih rendah, seperti pada Agustus, September, dan Desember, biasanya dikaitkan dengan pergerakan harga yang lebih stabil, mencerminkan aktivitas dan volatilitas pasar yang berkurang.
Rata-Rata Bergerak dan Strategi Crossover untuk Beli & Jual Bitcoin
Terakhir, kita akan melihat bagaimana rata-rata bergerak dapat digunakan untuk menerapkan strategi beli dan jual berbasis data.
Catatan: Bab ini murni untuk tujuan edukasi dan tidak boleh dianggap sebagai nasihat keuangan.
Simple Moving Averages (SMA) dan Exponential Moving Averages (EMA) adalah alat untuk menghaluskan fluktuasi harga dalam periode waktu tertentu, membantu trader mengidentifikasi tren yang lebih stabil di pasar yang volatil. SMA menghitung harga rata-rata selama sejumlah periode tetap dengan bobot yang sama pada setiap periode, sedangkan EMA memberikan bobot lebih besar pada harga terbaru, sehingga lebih responsif terhadap perubahan pasar terkini.
Strategi crossover melibatkan pengamatan interaksi antara dua rata-rata bergerak—biasanya satu dengan periode waktu lebih pendek dan satu lagi lebih panjang. Golden cross terjadi ketika MA jangka pendek melintasi ke atas MA jangka panjang, menandakan potensi tren bullish, dan secara tradisional dilihat sebagai sinyal beli. Sebaliknya, death cross terjadi ketika MA jangka pendek melintasi ke bawah MA jangka panjang, mengindikasikan kemungkinan tren bearish, dan dipandang sebagai sinyal jual.
Crossover ini dipandang luas sebagai indikator yang andal dalam trading karena kemampuannya mencerminkan pergeseran momentum pasar. Untuk aset sevolatil Bitcoin, memilih rata-rata bergerak yang tepat untuk strategi silang melibatkan keseimbangan antara sensitivitas (untuk menangkap tren lebih awal) dan stabilitas (untuk menyaring noise). Inilah mengapa pendekatan hibrida dengan definisi sinyal beli dan jual yang berbeda bisa berguna.
Sinyal beli
Secara historis, Bitcoin menunjukkan pertumbuhan positif jangka panjang, itulah sebabnya masuk akal untuk berfokus pada periode yang lebih panjang sebagai sinyal beli. Konsekuensinya, rata-rata bergerak menengah hingga panjang, seperti SMA 50 hari dan 200 hari, cocok untuk golden cross. Keduanya membantu menangkap tren kenaikan berkelanjutan sambil menyaring noise jangka pendek, memastikan trader masuk posisi selama fase bullish yang lebih andal.
Visualisasi menampilkan rata-rata bergerak 50 hari dan 200 hari Bitcoin berdampingan dengan harga aktualnya dari pertengahan 2020 hingga sekarang. Garis putus-putus putih merepresentasikan MA 200 hari, garis putus-putus hijau menunjukkan MA 50 hari, dan garis oranye menggambarkan harga aktual Bitcoin. Golden cross, saat MA 50 hari melampaui MA 200 hari, ditandai dengan garis vertikal oranye pada grafik.
Sekilas, strategi golden cross tampak efektif, karena kelima kemunculannya diikuti oleh kenaikan harga yang signifikan. Misalnya, golden cross terbaru pada 28 Oktober 2024, pada harga $69.892, mendahului kenaikan 40% hanya dalam satu setengah bulan.
Namun, waktu puncak berikutnya—yang akan menjadi titik jual optimal—bervariasi luas, mulai dari 1,5 bulan hingga 1,5 tahun. Sinyal beli pada September 2021, misalnya, juga diikuti kenaikan nilai 40% hanya setelah 1,5 bulan, tetapi setelah fase bearish berikutnya harga membutuhkan lebih dari dua tahun untuk kembali ke harga beli pada September 2021.
Meski pendekatan ini masih dapat disempurnakan, untuk saat ini tampaknya sudah cukup baik. Selanjutnya, kita akan melihat sisi lain dari koin—yaitu sinyal jual yang perlu dicermati.
Sinyal jual
Sementara menemukan waktu yang baik untuk membeli tampak cukup lugas, menentukan kapan menjual sebelum harga turun merupakan tantangan besar. Selama periode bearish, volatilitas Bitcoin dapat menyebabkan kerugian cepat dan curam jika sinyal terlambat. Karenanya, dapat diasumsikan bahwa mengidentifikasi potensi tren turun lebih awal penting untuk memitigasi kerugian selama periode volatilitas tinggi.
Karena itu, secara teori death cross idealnya menggunakan rata-rata bergerak jangka pendek hingga menengah, seperti EMA 21 hari dan 50 hari. Meski demikian, jika kita melihat visualisasi antara pertengahan 2020 hingga sekarang, kita melihat terlalu banyak sinyal jual, beberapa di antaranya pada waktu yang sangat tidak menguntungkan, misalnya pada September 2020 atau Agustus 2023, tepat di awal reli harga yang lebih besar.
Konsep tradisional death cross, yang ditujukan untuk menghindari kerugian jangka pendek, mungkin tidak memberikan hasil optimal untuk aset yang sangat volatil seperti Bitcoin, yang menunjukkan tren naik jangka panjang yang kuat. Dengan asumsi tren ini berlanjut, strategi dapat disempurnakan dengan menambahkan kondisi tambahan, seperti hanya menjual ketika harga telah naik x kali di atas harga beli rata-rata. Alternatifnya, ukuran lain, termasuk indikator berbasis pasokan atau analisis momentum, mungkin memberikan sinyal jual yang lebih akurat yang disesuaikan dengan perilaku pasar unik Bitcoin.
Salah satu ukuran berorientasi momentum ini adalah Relative Strength Index (RSI), yang mengukur kecepatan dan besaran perubahan harga untuk mengidentifikasi kondisi overbought atau oversold. RSI tinggi, biasanya di atas 70, menunjukkan aset overbought dan mungkin akan terkoreksi, sehingga menjadi alat berharga untuk mengidentifikasi potensi sinyal jual saat lonjakan harga.
Untuk mempertimbangkan mekanisme pasokan Bitcoin, melihat ThermoCap Multiple dapat berguna. Metrik ini mengevaluasi rasio kapitalisasi pasar Bitcoin terhadap ThermoCap, yang melacak pendapatan penambang dari waktu ke waktu. ThermoCap Multiple yang tinggi sering menandakan gelembung spekulatif, menyiratkan pasar mungkin kepanasan dan koreksi harga kemungkinan terjadi, sehingga menjadi indikator kuat untuk sinyal jual jangka panjang.
Terakhir, Reserve Risk mengkuantifikasi kepercayaan pemegang jangka panjang relatif terhadap harga saat ini. Reserve Risk tinggi menunjukkan optimisme pasar yang berlebihan dan potensi penilaian berlebih, menandakan bahwa ini mungkin momen tepat untuk menjual sebelum koreksi signifikan terjadi.
Kesimpulan
Analisis ini menyoroti wawasan utama yang diperoleh dari data harga historis Bitcoin. Mulai dari mengidentifikasi pola musiman terkait peristiwa halving hingga mengeksplorasi mikro-pola pada efek intra-hari dan kalender, kami mengungkap tren yang memberikan konteks bagi pergerakan harga Bitcoin. Bagi Anda yang ingin menyelami lebih dalam atau memperluas analisis, kode lengkap tersedia dalam notebook DataLab pendamping.
Jika Anda ingin mempelajari lebih lanjut tentang analisis deret waktu, saya merekomendasikan sumber daya berikut: