Disclaimer: De volgende analyse is uitsluitend bedoeld voor educatieve doeleinden en mag niet worden beschouwd als financieel advies.
Nu de prijs naar een all-time high is gestegen en in de huidige bullmarkt zelfs de magische grens van $100.000 is gepasseerd, is Bitcoin opnieuw een hot topic van gesprek.
In deze blog gebruik ik Python om belangrijke inzichten uit de historische prijsdata van Bitcoin uit te lichten. Van het identificeren van seizoenspatronen rond halveringen tot het verkennen van micro-patronen in intraday- en kalendereffecten: ik leg trends bloot die context geven aan de prijsbewegingen van Bitcoin.
Ik leg stap voor stap mijn methode uit, en samen zullen we:
- Patronen visualiseren in overtuigende grafieken;
- Tijdreeksdecompositie uitvoeren; en
- Technische indicatoren toepassen om potentiële handelssignalen te identificeren.
Om deze blog makkelijker leesbaar te maken, heb ik alle code verplaatst naar dit DataLab-notebook. Hoewel ik je aanmoedig om de code te verkennen, is het artikel zo geschreven dat het op zichzelf staat, zodat je het met of zonder code kunt volgen.
Verkenning van historische Bitcoin-data
Historische prijsdata van Bitcoin kun je op verschillende manieren verzamelen. Een eenvoudige optie die we voor de dagdata gebruiken, is het downloaden van een CSV-bestand van een betrouwbare website, zoals CoinCodex, dat dagelijkse Bitcoin-prijsdata levert zonder dat je een account nodig hebt. De CSV kan vervolgens in Python worden geïmporteerd met pandas.read_csv().
Alternatief bieden API's van platforms zoals CoinGecko of Binance toegang tot historische data, al zijn er vaak beperkingen aan gratis opvraging. Een technische workaround is het stapelen van requests om grote datasets geleidelijk te verzamelen. Voor de uurlijkse data in dit artikel gebruiken we de Bitcoin Historical Dataset van Mark Zielinski, die zelfs minuut-tot-minuutprijzen bevat.
De ruwe data vereist basis-preprocessing om klaar te zijn voor analyse. Dit omvat het instellen van een datetime-index, numerieke kolommen naar float converteren en eventuele missende waarden behandelen.
Een belangrijk aandachtspunt is dat handelsvolume wordt weergegeven in BTC voor uurlijkse data en in USD voor dagelijkse data, wat we later in de analyse in het achterhoofd moeten houden.
De eerste verkenning bestaat uit het visualiseren van de prijs naast het 7-daags voortschrijdend gemiddelde van de dagelijkse volatiliteit.
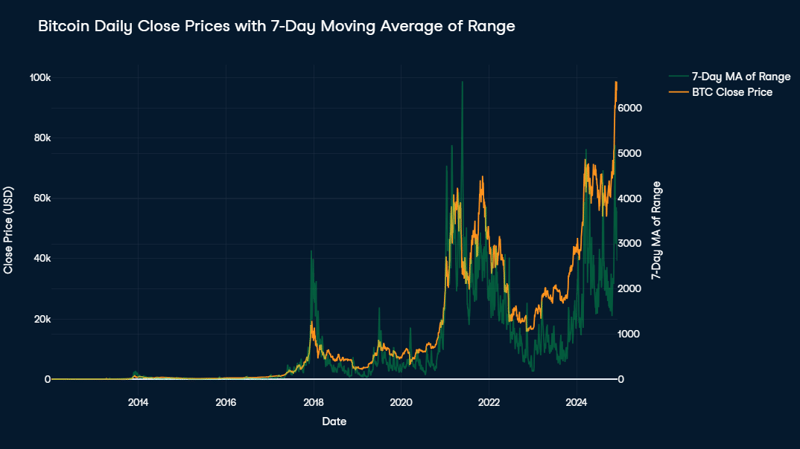
De prijs van Bitcoin vertoont een enorme opwaartse trend, waardoor data van vóór 2017 in vergelijking verwaarloosbaar lijkt. Met name eind 2020 was er een extreem steile stijging, gevolgd door hoge volatiliteit en een sterke neerwaartse trend tot eind 2022.
Volatiliteit blijft een bepalend kenmerk, met dagelijkse veranderingen vaak rond 10% van de prijs en pieken tot wel 30% tijdens gebeurtenissen zoals in januari 2018 en mei 2021.
Onlangs is Bitcoin spectaculair hersteld, van $16.000 naar $100.000 binnen twee jaar. Om de prijsontwikkeling beter te begrijpen, is het logisch om te kijken naar de ingebouwde kenmerken die het aanbod beïnvloeden. Naast de limiet van maximaal 21 miljoen Bitcoins is een van de belangrijkste kenmerken het concept van halving.
Halving is een geprogrammeerde gebeurtenis in de code van Bitcoin die de beloning voor miners voor het toevoegen van een nieuw blok aan de blockchain met 50% vermindert. Dit gebeurt ongeveer elke vier jaar en verlaagt effectief het tempo waarin nieuwe Bitcoin in omloop komt, waardoor schaarste in de tijd behouden blijft. Dit mechanisme staat centraal in het deflatoire model van Bitcoin en beïnvloedt vaak de marktdynamiek door aanbodschokken te creëren die in de maanden na een halvering tot prijsstijgingen kunnen leiden.
Om de langetermijntrends van Bitcoin beter te visualiseren, is een logaritmische prijsgrafiek nuttig. Deze aanpak comprimeert exponentiële groei, waardoor patronen in de tijd makkelijker te zien zijn.
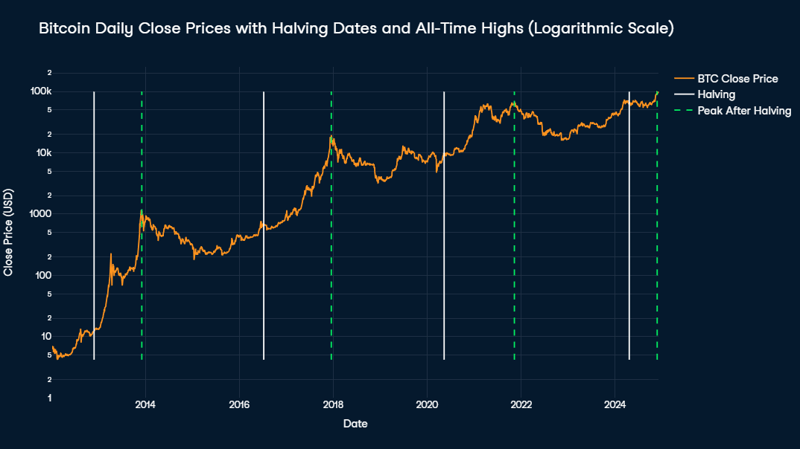
Belangrijke gebeurtenissen, zoals halveringsdata van Bitcoin, zijn gemarkeerd met witte verticale lijnen. Historische data laat zien dat all-time highs doorgaans tussen halveringen plaatsvinden, vaak 1 tot 1,5 jaar na een halvering, met pieken gemarkeerd door groene verticale lijnen in de grafiek. Dit patroon suggereert een cyclisch karakter van de prijsbewegingen van Bitcoin, gedreven door het aanbodmechanisme.
De tijdreeks van de Bitcoin-prijs ontleden
Tijdreeksdecompositie is een methode om een tijdreeks op te splitsen in drie hoofdcomponenten:
- Trend: de langetermijnbeweging in de data, die laat zien of waarden in het algemeen stijgen, dalen of gelijk blijven.
- Seizoensinvloed: terugkerende patronen binnen een vaste periode.
- Residuen: willekeurige ruis of onverklaarde variatie na het verwijderen van trend en seizoensinvloed.
We behandelen twee soorten decompositie—additief en multiplicatief:
- In een additief model is voor elke observatie (d.w.z. tijdstip) de werkelijke waarde van de tijdreeks de som van de drie componenten. Het gaat ervan uit dat trend- en seizoenseffecten qua omvang constant blijven in de tijd.
- In een multiplicatief model daarentegen wordt de reeks uitgedrukt als een product van de componenten, waarbij seizoens- en trendeffecten schalen met het niveau van de reeks—geschikter voor data met exponentiële groei.
Een cruciaal concept in tijdreeksanalyse is stationariteit. Een stationaire reeks heeft constante statistische eigenschappen (gemiddelde, variantie en autokorrelatie) in de tijd, waardoor ze makkelijker te modelleren en te voorspellen is. Veel voorspelmethoden en additieve decompositie gaan uit van stationariteit. Voor niet-stationaire data zijn vaak transformaties nodig om variantie te stabiliseren en trends te verwijderen, zodat de decompositieresultaten accuraat en interpreteerbaar zijn.
Omgaan met niet-stationariteit
Omdat prijzen van financiële activa meestal het resultaat zijn van vele overlappende patronen, zijn ze bijna nooit stationair. Dat geldt zeker voor Bitcoin, waarvan de prijsgeschiedenis wordt gekenmerkt door hoge volatiliteit, een sterke opwaartse trend en onregelmatige seizoenspatronen. De resultaten van een augmented Dickey-Fuller-test op de oorspronkelijke tijdreeks bevestigen onze aanname en tonen aan dat de Bitcoin-prijs ver van stationair is.
Bij een niet-stationaire tijdreeks is decompositie nog steeds mogelijk. We kunnen ofwel een multiplicatieve decompositie op de oorspronkelijke reeks uitvoeren, of de reeks geschikt maken voor een additieve decompositie—door elk waardeverschil met zijn voorganger te nemen (differencing), waarden te logaritmeren (loggen), of een combinatie van beide.
Daarom maken we drie nieuwe kolommen op basis van de dagelijkse Close-prijs en noemen ze Close_Diff, Close_Log en Close_Log_Diff. Let op dat de volgorde van transformaties hier belangrijk is: als eerst gedifferentieerd zou worden, ontstaan veel negatieve waarden waarvoor het logaritme niet gedefinieerd is. Daarom moet loggen altijd vóór differencing gebeuren.
De resultaten van verdere augmented Dickey-Fuller-tests op die nieuwe kolommen geven aan dat Close_Diff en Close_Log_Diff stationair zijn, terwijl Close_Log dat niet is. Dat is op zich niet per se een probleem, maar vergroot wel de kans op een onvolledige scheiding van componenten, wat blijkt uit residuen die autogecorreleerd zijn en geen normale verdeling vertegenwoordigen.
Samengevat voeren we de volgende decomposities uit:
- Oorspronkelijke tijdreeks: multiplicatieve decompositie
- Gedifferentieerde tijdreeks: additieve decompositie
- Gelogde tijdreeks: additieve decompositie
- Gelogde en gedifferentieerde tijdreeks: additieve decompositie
Verschillende decompositie-aanpakken analyseren
We kunnen decompositie uitvoeren met het pakket statsmodels. We geven de tijdreeks door, de modus van decompositie via de parameter model en de period van de seizoensinvloed.
De enige seizoensinvloed die we in Bitcoin-prijzen verwachten, hangt samen met halveringen. Omdat de tijdspanne tussen halveringen ongeveer gelijk is, kunnen we het gemiddelde aantal dagen tussen de halveringsdata tot nu toe nemen, wat resulteert in een seizoensperiode van 1.379 dagen.
De trend- en seizoenscomponenten moeten betekenisvolle inzichten opleveren, dus het is logisch om eerst naar de interpreteerbaarheid van elke aanpak te kijken. De multiplicatieve decompositie van de oorspronkelijke tijdreeks en de additieve decompositie van de gelogde tijdreeks leveren beide een gladde trendlijn met een duidelijke richting en een consistente seizoenscomponent door alle cycli heen. Beide gedifferentieerde tijdreeksen slagen er echter niet in om een makkelijk te interpreteren trendlijn te geven en missen daarmee hun hoofddoel.
Een verdere statistische evaluatie van de residuen onthult duidelijke sterke en zwakke punten in de twee overgebleven decompositie-aanpakken. Een zwakte die beide delen, is een hoge autokorrelatie van residuen, zoals blijkt uit de zeer hoge waarden van de Ljung-Box-test statistiek (30618,1 respectievelijk 29331,3, beide p = 0). Dit duidt op een onvolledige scheiding van componenten, aangezien er kennelijk nog patronen in de residuen achterblijven.
De kracht van de multiplicatieve decompositie van de oorspronkelijke tijdreeks ligt in residuen die bijna normaal verdeeld zijn, zoals blijkt uit een Shapiro-Wilk-statistiek van 0,992, oftewel een verdeling die voor 99,2% normaal is. Dit suggereert dat de residuen qua verdeling op witte ruis lijken, aangezien normaal verdeelde residuen vaak een teken zijn dat onverklaarde variatie puur willekeurig en onbevooroordeeld is. De residuen van de additieve decompositie van de gelogde tijdreeks benaderen ook normaliteit, maar in iets mindere mate (SW = 0,971).
Tot slot heeft de additieve decompositie van de gelogde tijdreeks een bijna-nulcorrelatie (-0,059) tussen residuen en de gelogde reeks. Dit wijst op een zeer kleine hoeveelheid data die niet door de decompositie wordt verklaard, en duidelijk kleiner dan bij de multiplicatieve decompositie van de oorspronkelijke tijdreeks (0,249).
Al met al biedt de gelogde additieve decompositie statistisch robuustere residuen, al moet het kleine verlies aan normaliteit worden afgewogen tegen de verbeterde willekeurigheid en lagere correlatie.
Resultaten interpreteren
Niet verrassend vertellen beide decomposities het verhaal van een sterke opwaartse trend. De trendlijn van de ruwe slotprijzen (wit) toont exponentiële groei, met toenemende steilheid in de tijd naarmate de Bitcoin-prijzen stijgen. Hoewel deze trend de algemene opwaartse beweging vastlegt, legt ze onevenredig veel nadruk op grotere veranderingen in latere periodes door de schaal van exponentiële groei.
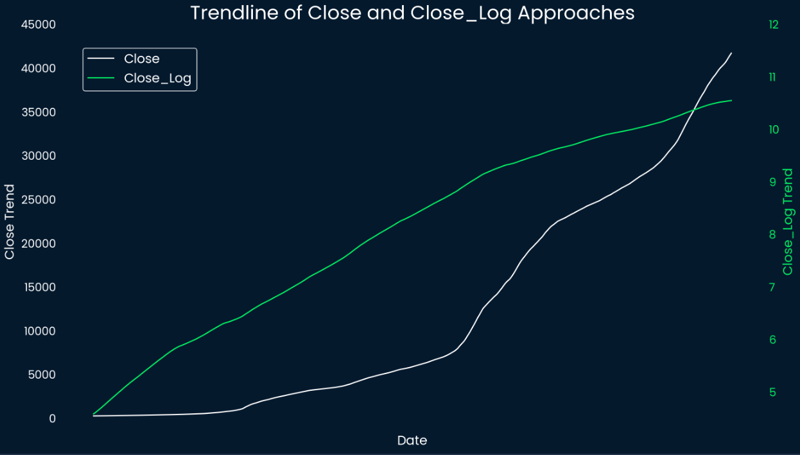
Daarentegen vlakt de log-getransformeerde trendlijn (groen) de groei af, wat resulteert in een meer lineair patroon dat makkelijker te interpreteren is. Pas in het laatste derde deel van de totale tijdlijn zie je een lichte afname in steilheid, wat wijst op een vertraging van de exponentiële groei van Bitcoin. Door de variantie te stabiliseren, zorgt de logtransformatie ervoor dat grotere veranderingen in latere periodes eerdere, kleinere prijsbewegingen niet overschaduwen.
Bij het analyseren van seizoensinvloeden moeten we de eerder genoemde statistische beperkingen in gedachten houden. Desondanks tonen beide lijngrafieken seizoenscomponenten met een consistente en herhalende cyclus, wat erop wijst dat Bitcoin-prijzen periodiek gedrag vertonen. Pieken en dalen vallen op elkaar, wat regelmatige fasen van verhoogde en verminderde activiteit of marktaandacht suggereert.
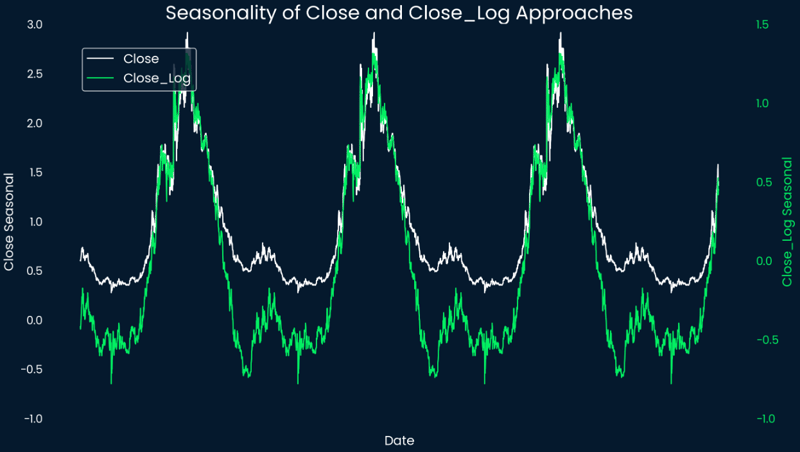
De symmetrie van pieken en dalen suggereert een relatief stabiel ritme ondanks de inherente volatiliteit van Bitcoin. Dit kan betekenen dat consistente markttrends of gedrag van deelnemers het periodieke gedrag van Bitcoin beïnvloeden. Omdat één periode in de getoonde seizoensinvloed gelijkstaat aan de tijdspanne tussen twee halveringen, kunnen we bekijken wanneer de prijs in elke cyclus piekt of bodemt.
Volgens de geëxtraheerde seizoenscomponent bereikt de Bitcoin-prijs zijn seizoenspiek ongeveer 466 dagen na een halvering en het respectieve dal ongeveer 97 dagen vóór de volgende halvering. Als we die markeren als groene en rode verticale lijnen op de eerdere logaritmische prijsgrafiek van Bitcoin, ziet dat er zo uit:
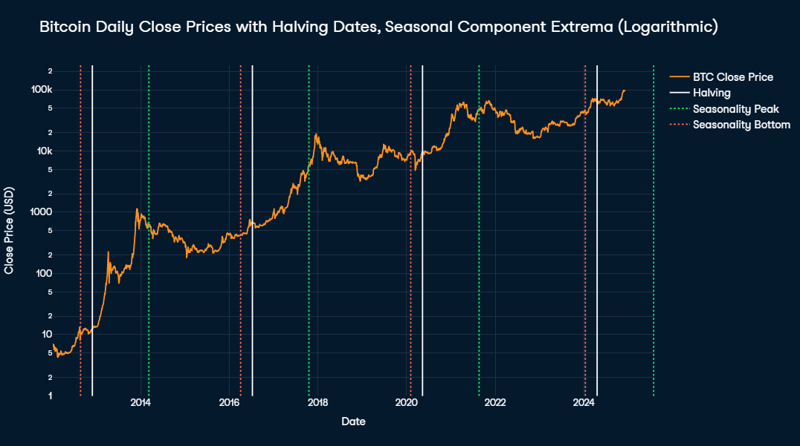
De seizoenspiek valt consequent dicht bij de post-halving-pieken, en ligt steeds binnen een venster van drie maanden rond de daadwerkelijke piekdatum. De seizoensdalen lijken daarentegen veel later te liggen dan de werkelijke cyclische dieptepunten, wat een schijnbare discrepantie creëert.
Die discrepantie komt door twee factoren. Ten eerste is er na elke cyclische piek een langere periode waarin de cyclische component dicht bij zijn minimum blijft, en het werkelijke dieptepunt in die fase valt.
Ten tweede moeten we rekening houden met de sterke opwaartse trend in de prijs van Bitcoin. Omdat de seizoenscomponent onveranderd blijft tot kort voor de volgende halvering, zorgt de opwaartse trend ervoor dat de prijs net vóór een halvering hoger is dan het daadwerkelijke cyclische dieptepunt, wat resulteert in een grotere afwijking van de verwachte seizoenswaarde.
Micro-patronen vinden in de Bitcoin-prijs
Marktbewegingen voorspellen is van nature lastig, zeker bij zeer volatiele activa zoals Bitcoin. Prijzen kunnen worden beïnvloed door een complex samenspel van factoren, waaronder macro-economische trends, marktsentiment en onvoorziene gebeurtenissen. Toch proberen we patronen in de chaos te vinden.
Dit omvat intraday-patronen en kalendereffecten in Bitcoin-prijsbewegingen; die laatste zijn iets anders dan de "seizoensinvloeden" die we in gedecomponeerde tijdreeksen zien. Terwijl gedecomponeerde seizoenscomponenten ongeveer vier jaar beslaan, zijn kalendereffecten gekoppeld aan kortere, terugkerende patronen binnen specifieke tijdskaders. Denk aan verschillen per weekdag, dag van de maand en maand van het jaar.
Uurlijke patronen
Een interessant kenmerk van cryptovaluta ten opzichte van traditionele financiële activa is dat ze 24/7 verhandelbaar zijn. Laten we kijken of we een patroon kunnen vinden in hoe prijzen veranderen en volume schommelt gedurende een gemiddelde dag. Alle tijden zijn in GMT.
Om de gemiddelde prijsverandering en volatiliteit per uur te berekenen, extraheren we eerst het uurscomponent met het attribuut .dt.hour van de kolom Timestamp. De prijsverandering wordt vervolgens berekend met de functie .diff(), die het verschil in de Close-prijs ten opzichte van het vorige uur bepaalt. Tot slot groeperen we de data per uur met .agg() om de gemiddelde prijsverandering en het gemiddelde volume per uur te berekenen.
De resultaten worden gevisualiseerd in een Plotly lijngrafiek. De oranje lijn geeft de gemiddelde prijsverandering per uur weer, terwijl de groene lijn het gemiddelde handelsvolume toont. De grijs gearceerde vlakken markeren de openingstijden van grote wereldbeurzen—Shanghai, Londen en New York (NYSE en NASDAQ)—in chronologische volgorde.
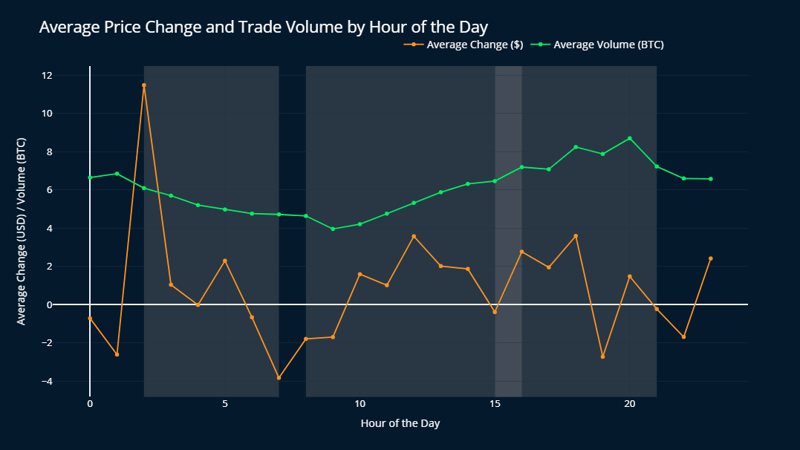
De prijs van Bitcoin kent de grootste gemiddelde stijging om 2 uur 's nachts GMT, met gemiddeld een forse toename van $11,48, vergeleken met $3,59 om 18:00 GMT, dat op de tweede plaats staat. Deze piek valt samen met de opening van de Shanghai Stock Exchange en volgt op de enige periode van de dag waarin geen van de drie grote beurzen open is (21:00 tot 02:00 GMT).
Belangrijk is dat de standaarddeviaties van prijsveranderingen ruwweg tussen $150 en $250 liggen voor alle uren, dus enkele ordes van grootte groter dan de respectieve gemiddelden. Dit geeft aan dat de dagelijkse patronen klein zijn en onbelangrijk ten opzichte van grotere trends. Toch is het verschil tussen de prijsverandering om 02:00 en die op de tweede plaats om 18:00 statistisch significant op het 99%-niveau.
Het handelsvolume lijkt te stijgen vanaf de opening van de London Stock Exchange totdat het zijn piek bereikt van 8,70 BTC per uur, kort voordat NYSE en NASDAQ sluiten. Daarna daalt het volume geleidelijk tot de laagste gemiddelde waarde om 9 uur 's ochtends (3,96 BTC per uur). Deze observaties wijzen erop dat prijs en volume van Bitcoin worden gevormd door de activiteit van grote aandelenbeurzen en de wakkere uren van verschillende regio's wereldwijd.
Dagelijkse patronen
Om prijsbewegingen per weekdag te analyseren, extraheren we eerst de component .dt.weekday uit de kolom Date en berekenen we de dagelijkse prijsverandering met .diff(), vergelijkbaar met de uurlijkse analyse. Deze methode geeft inzicht in terugkerende patronen die aan specifieke weekdagen zijn gekoppeld.
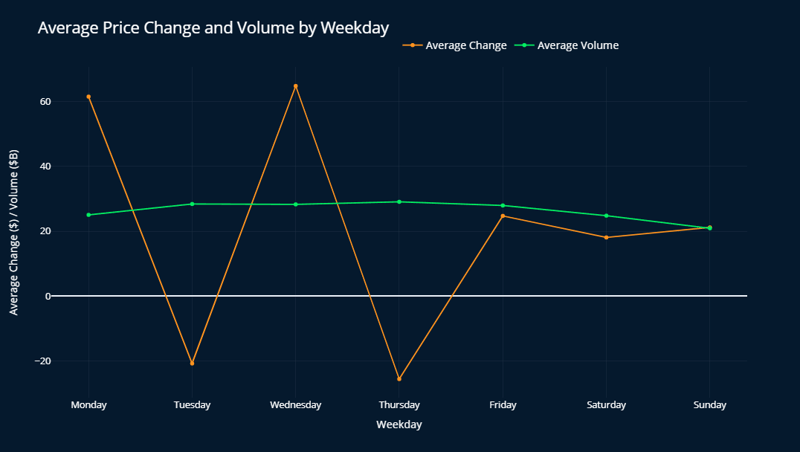
Wat prijsveranderingen betreft laten maandagen en woensdagen de sterkste groei zien, terwijl dinsdagen en donderdagen neigen naar kleine dalingen. Vrijdagen en weekenddagen zijn neutraler en tonen meestal bescheiden groei. Hoewel de standaarddeviaties opnieuw aanzienlijk groter zijn dan de gemiddelden, houdt dit patroon stand in alle marktcycli, met slechts kleine variaties.
Het gemiddelde handelsvolume blijft relatief stabiel rond $28 miljard, behalve een weekenddip die zijn dieptepunt bereikt op zondag (ongeveer $20 miljard), met iets lagere waarden ook op zaterdag en maandag. Dit onderstreept de invloed van wereldwijde beurstijden op de handel in Bitcoin.
Bij het analyseren van prijsveranderingen per dag van de maand komt er geen consistent patroon naar voren over alle cycli. Elke cyclus vertoont unieke gedragingen, waardoor het lastig is om een algemene trend of terugkerend effect aan specifieke dagen te koppelen.
Maandelijkse patronen
Om nauwkeurige maandelijkse prijsveranderingen te waarborgen, isoleren we eerst de slotprijzen van de laatste dag van elke maand. Deze subset gebruiken we vervolgens om de prijsverandering ten opzichte van het slot van de vorige maand te berekenen. Daarna combineren we de berekende prijsveranderingen met geaggregeerde maandelijkse handelsvolumedata voor analyse.
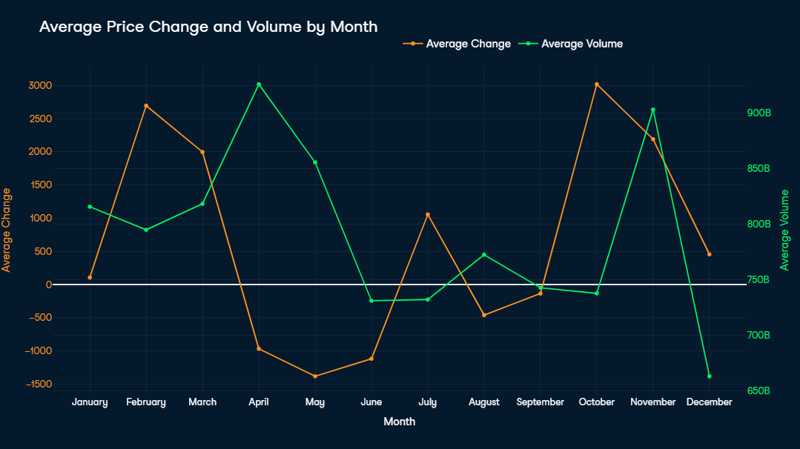
Oktober en februari springen eruit als de beste maanden, met prijsstijgingen rond $3.000. Dat is opvallend, aangezien bijna de helft van de dataset de vroege jaren van Bitcoin beslaat, toen de waarde nog niet $3.000 had bereikt (voor het eerst in oktober 2017). De enige significante gemiddelde prijsdalingen doen zich voor van april tot en met juni, met mei als de steilste daling (-$1.380).
April en november noteerden de hoogste gemiddelde handelsvolumes, beide boven de $900 miljard USD. Opvallend is dat april's hoge volume samenvalt met een prijsdaling, terwijl november's verhoogde handelsactiviteit samengaat met een aanzienlijke prijsstijging van $2.500. Lagere handelsvolumes—zoals in augustus, september en december—worden doorgaans geassocieerd met stabielere prijsbewegingen, wat wijst op verminderde marktactiviteit en volatiliteit.
Voortschrijdende gemiddelden en crossover-strategieën voor kopen & verkopen van Bitcoin
Tot slot kijken we hoe voortschrijdende gemiddelden kunnen worden gebruikt om een datagedreven koop- en verkoopstrategie toe te passen.
Let op: dit hoofdstuk is puur educatief en mag niet worden opgevat als financieel advies.
Simple Moving Averages (SMA's) en Exponential Moving Averages (EMA's) zijn hulpmiddelen om prijsschommelingen over een bepaalde periode af te vlakken, zodat handelaren stabielere trends in volatiele markten kunnen herkennen. SMA's berekenen het gemiddelde over een vast aantal perioden en wegen elke periode even zwaar, terwijl EMA's recentere prijzen zwaarder meewegen en zo sneller reageren op recente marktveranderingen.
Crossover-strategieën kijken naar de interactie tussen twee voortschrijdende gemiddelden—meestal één met een kortere en één met een langere periode. De golden cross treedt op wanneer een kortetermijn-MA boven een langetermijn-MA kruist, wat een potentiële bulltrend signaleert en traditioneel als koopsignaal geldt. Omgekeerd ontstaat de death cross wanneer een kortetermijn-MA onder een langetermijn-MA kruist, wat een mogelijke beartrend aangeeft en als verkoopsignaal wordt gezien.
Deze crossovers worden breed gezien als betrouwbare indicatoren, omdat ze verschuivingen in marktmomentum weerspiegelen. Voor een zo volatiel activum als Bitcoin vraagt de keuze van geschikte gemiddelden om een balans tussen gevoeligheid (trends vroeg oppikken) en stabiliteit (ruis wegfilteren). Daarom kan een hybride aanpak met verschillend gedefinieerde koop- en verkoopsignalen nuttig zijn.
Koopsignalen
Bitcoin heeft historisch langdurige positieve groei laten zien, waardoor het logisch is om voor koopsignalen op langere perioden te focussen. Middellange tot langetermijnvoortschrijdende gemiddelden, zoals de 50- en 200-daagse SMA, passen daarom goed bij de golden cross. Ze helpen aanhoudende opwaartse trends vast te leggen en filteren kortetermijnruis weg, zodat traders instappen tijdens betrouwbaardere bullfases.
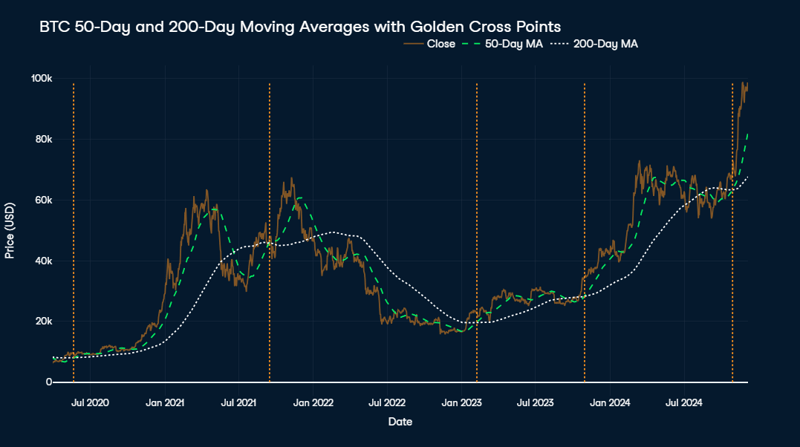
De visualisatie toont de 50- en 200-daagse voortschrijdende gemiddelden van Bitcoin naast de werkelijke prijs van medio 2020 tot nu. De witte stippellijn is de 200-daagse MA, de groene streepjeslijn de 50-daagse MA en de oranje lijn de werkelijke prijs van Bitcoin. Golden crosses, waarbij de 50-daagse MA de 200-daagse MA inhaalt, zijn gemarkeerd met oranje verticale lijnen.
Op het eerste gezicht lijkt de golden cross-strategie effectief, want alle vijf gevallen werden gevolgd door aanzienlijke prijsstijgingen. Zo ging de laatste golden cross op 28 oktober 2024, bij een prijs van $69.892, vooraf aan een stijging van 40% binnen slechts anderhalve maand.
De timing van de daaropvolgende piek—het ideale verkoopmoment—loopt echter sterk uiteen, van 1,5 maand tot 1,5 jaar. Het koopsignaal in september 2021 werd bijvoorbeeld ook gevolgd door een waardestijging van 40% na slechts 1,5 maand, maar na de daaropvolgende bearfase duurde het meer dan twee jaar voordat de prijs terug was op het koopniveau van september 2021.
Hoewel deze aanpak verder verfijnd kan worden, lijkt hij voorlopig goed genoeg. Hierna bekijken we de andere kant van de medaille—namelijk verkoopsignalen om op te letten.
Verkoopsignalen
Terwijl een goed koopmoment vinden relatief eenvoudig lijkt, blijkt bepalen wanneer te verkopen vóór een daling een flinke uitdaging. Tijdens bearperiodes kan de volatiliteit van Bitcoin snel en fors verlies veroorzaken als signalen te laat komen. Daarom ligt het voor de hand dat het cruciaal is om potentiële neerwaartse trends vroegtijdig te herkennen om verliezen te beperken in tijden van hoge volatiliteit.
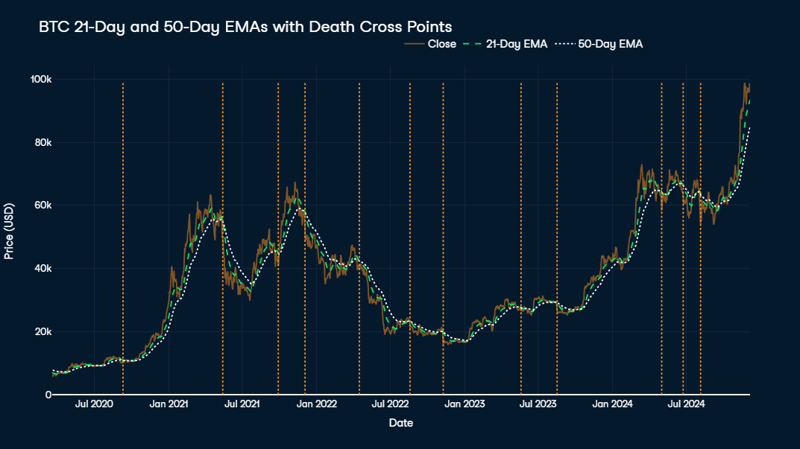
In theorie zou de death cross daarom idealiter kortere tot middellange voortschrijdende gemiddelden gebruiken, zoals de 21- en 50-daagse EMA. Kijken we echter naar de visualisatie tussen medio 2020 en nu, dan zien we te veel verkoopsignalen, waarvan sommige op zeer ongunstige momenten, bijvoorbeeld in september 2020 of augustus 2023—precies aan het begin van grotere rally's.
Het traditionele concept van de death cross, bedoeld om kortetermijnverliezen te vermijden, levert mogelijk geen optimale resultaten op voor een zeer volatiel activum als Bitcoin, dat een sterke langetermijntrend heeft laten zien. Als we aannemen dat die trend doorzet, kan de strategie worden verfijnd met extra voorwaarden, zoals alleen verkopen wanneer de prijs x keer boven de gemiddelde aankoopprijs is gestegen. Alternatief kunnen andere maatstaven—zoals aanbodgebaseerde indicatoren of momentumanalyses—nauwkeurigere verkoopsignalen geven die beter aansluiten bij het unieke marktgedrag van Bitcoin.
Een van die momentumgerichte maatstaven is de Relative Strength Index (RSI), die de snelheid en omvang van prijsveranderingen meet om overbought- of oversoldcondities te identificeren. Een hoge RSI, meestal boven 70, suggereert dat het activum overbought is en rijp kan zijn voor een correctie—een waardevol hulpmiddel om potentiële verkoopsignalen tijdens prijsstijgingen te vinden.
Om het aanbodmechanisme van Bitcoin mee te nemen, kan het nuttig zijn om naar de ThermoCap Multiple te kijken. Deze maatstaf evalueert de verhouding tussen de marktkapitalisatie van Bitcoin en de ThermoCap, die de opbrengsten van miners in de tijd volgt. Hoge ThermoCap Multiples signaleren vaak speculatieve bubbels, wat erop wijst dat de markt oververhit kan zijn en een correctie waarschijnlijk is—een sterke indicator voor langetermijnverkoopsignalen.
Tot slot kwantificeert Reserve Risk het vertrouwen van langetermijnhouders ten opzichte van de huidige prijs. Een hoge Reserve Risk duidt op buitensporig marktsentiment en mogelijke overwaardering, wat erop kan wijzen dat het een goed moment is om te verkopen vóór een forse correctie.
Conclusie
Deze analyse belicht belangrijke inzichten uit de historische prijsdata van Bitcoin. Van seizoenspatronen rond halveringen tot micro-patronen in intraday- en kalendereffecten: we hebben trends blootgelegd die context bieden bij de prijsbewegingen van Bitcoin. Wie dieper wil duiken of de analyse wil uitbreiden, kan de volledige code vinden in het bijbehorende DataLab-notebook.
Wil je meer leren over tijdreeksanalyse, bekijk dan de volgende bronnen:

 Adel Nehme · 15 min
Disclaimer: De volgende analyse is uitsluitend bedoeld voor educatieve doeleinden en mag niet worden beschouwd als financieel advies.
Nu de prijs naar een all-time high is gestegen en in de huidige bullmarkt zelfs de magische grens van $100.000 is gepasseerd, is Bitcoin opnieuw een hot topic van gesprek.
In deze blog gebruik ik Python om belangrijke inzichten uit de historische prijsdata van Bitcoin uit te lichten. Van het identificeren van seizoenspatronen rond halveringen tot het verkennen van micro-patronen in intraday- en kalendereffecten: ik leg trends bloot die context geven aan de prijsbewegingen van Bitcoin.
Ik leg stap voor stap mijn methode uit, en samen zullen we:
Om deze blog makkelijker leesbaar te maken, heb ik alle code verplaatst naar dit DataLab-notebook. Hoewel ik je aanmoedig om de code te verkennen, is het artikel zo geschreven dat het op zichzelf staat, zodat je het met of zonder code kunt volgen.
Verkenning van historische Bitcoin-data
Historische prijsdata van Bitcoin kun je op verschillende manieren verzamelen. Een eenvoudige optie die we voor de dagdata gebruiken, is het downloaden van een CSV-bestand van een betrouwbare website, zoals CoinCodex, dat dagelijkse Bitcoin-prijsdata levert zonder dat je een account nodig hebt. De CSV kan vervolgens in Python worden geïmporteerd met
pandas.read_csv().Alternatief bieden API's van platforms zoals CoinGecko of Binance toegang tot historische data, al zijn er vaak beperkingen aan gratis opvraging. Een technische workaround is het stapelen van requests om grote datasets geleidelijk te verzamelen. Voor de uurlijkse data in dit artikel gebruiken we de Bitcoin Historical Dataset van Mark Zielinski, die zelfs minuut-tot-minuutprijzen bevat.
De ruwe data vereist basis-preprocessing om klaar te zijn voor analyse. Dit omvat het instellen van een datetime-index, numerieke kolommen naar float converteren en eventuele missende waarden behandelen.
Een belangrijk aandachtspunt is dat handelsvolume wordt weergegeven in BTC voor uurlijkse data en in USD voor dagelijkse data, wat we later in de analyse in het achterhoofd moeten houden.
De eerste verkenning bestaat uit het visualiseren van de prijs naast het 7-daags voortschrijdend gemiddelde van de dagelijkse volatiliteit.
De prijs van Bitcoin vertoont een enorme opwaartse trend, waardoor data van vóór 2017 in vergelijking verwaarloosbaar lijkt. Met name eind 2020 was er een extreem steile stijging, gevolgd door hoge volatiliteit en een sterke neerwaartse trend tot eind 2022.
Volatiliteit blijft een bepalend kenmerk, met dagelijkse veranderingen vaak rond 10% van de prijs en pieken tot wel 30% tijdens gebeurtenissen zoals in januari 2018 en mei 2021.
Onlangs is Bitcoin spectaculair hersteld, van $16.000 naar $100.000 binnen twee jaar. Om de prijsontwikkeling beter te begrijpen, is het logisch om te kijken naar de ingebouwde kenmerken die het aanbod beïnvloeden. Naast de limiet van maximaal 21 miljoen Bitcoins is een van de belangrijkste kenmerken het concept van halving.
Halving is een geprogrammeerde gebeurtenis in de code van Bitcoin die de beloning voor miners voor het toevoegen van een nieuw blok aan de blockchain met 50% vermindert. Dit gebeurt ongeveer elke vier jaar en verlaagt effectief het tempo waarin nieuwe Bitcoin in omloop komt, waardoor schaarste in de tijd behouden blijft. Dit mechanisme staat centraal in het deflatoire model van Bitcoin en beïnvloedt vaak de marktdynamiek door aanbodschokken te creëren die in de maanden na een halvering tot prijsstijgingen kunnen leiden.
Om de langetermijntrends van Bitcoin beter te visualiseren, is een logaritmische prijsgrafiek nuttig. Deze aanpak comprimeert exponentiële groei, waardoor patronen in de tijd makkelijker te zien zijn.
Belangrijke gebeurtenissen, zoals halveringsdata van Bitcoin, zijn gemarkeerd met witte verticale lijnen. Historische data laat zien dat all-time highs doorgaans tussen halveringen plaatsvinden, vaak 1 tot 1,5 jaar na een halvering, met pieken gemarkeerd door groene verticale lijnen in de grafiek. Dit patroon suggereert een cyclisch karakter van de prijsbewegingen van Bitcoin, gedreven door het aanbodmechanisme.
De tijdreeks van de Bitcoin-prijs ontleden
Tijdreeksdecompositie is een methode om een tijdreeks op te splitsen in drie hoofdcomponenten:
We behandelen twee soorten decompositie—additief en multiplicatief:
Een cruciaal concept in tijdreeksanalyse is stationariteit. Een stationaire reeks heeft constante statistische eigenschappen (gemiddelde, variantie en autokorrelatie) in de tijd, waardoor ze makkelijker te modelleren en te voorspellen is. Veel voorspelmethoden en additieve decompositie gaan uit van stationariteit. Voor niet-stationaire data zijn vaak transformaties nodig om variantie te stabiliseren en trends te verwijderen, zodat de decompositieresultaten accuraat en interpreteerbaar zijn.
Omgaan met niet-stationariteit
Omdat prijzen van financiële activa meestal het resultaat zijn van vele overlappende patronen, zijn ze bijna nooit stationair. Dat geldt zeker voor Bitcoin, waarvan de prijsgeschiedenis wordt gekenmerkt door hoge volatiliteit, een sterke opwaartse trend en onregelmatige seizoenspatronen. De resultaten van een augmented Dickey-Fuller-test op de oorspronkelijke tijdreeks bevestigen onze aanname en tonen aan dat de Bitcoin-prijs ver van stationair is.
Bij een niet-stationaire tijdreeks is decompositie nog steeds mogelijk. We kunnen ofwel een multiplicatieve decompositie op de oorspronkelijke reeks uitvoeren, of de reeks geschikt maken voor een additieve decompositie—door elk waardeverschil met zijn voorganger te nemen (differencing), waarden te logaritmeren (loggen), of een combinatie van beide.
Daarom maken we drie nieuwe kolommen op basis van de dagelijkse
Close-prijs en noemen zeClose_Diff,Close_LogenClose_Log_Diff. Let op dat de volgorde van transformaties hier belangrijk is: als eerst gedifferentieerd zou worden, ontstaan veel negatieve waarden waarvoor het logaritme niet gedefinieerd is. Daarom moet loggen altijd vóór differencing gebeuren.De resultaten van verdere augmented Dickey-Fuller-tests op die nieuwe kolommen geven aan dat
Close_DiffenClose_Log_Diffstationair zijn, terwijlClose_Logdat niet is. Dat is op zich niet per se een probleem, maar vergroot wel de kans op een onvolledige scheiding van componenten, wat blijkt uit residuen die autogecorreleerd zijn en geen normale verdeling vertegenwoordigen.Samengevat voeren we de volgende decomposities uit:
Verschillende decompositie-aanpakken analyseren
We kunnen decompositie uitvoeren met het pakket
statsmodels. We geven de tijdreeks door, de modus van decompositie via de parametermodelen deperiodvan de seizoensinvloed.De enige seizoensinvloed die we in Bitcoin-prijzen verwachten, hangt samen met halveringen. Omdat de tijdspanne tussen halveringen ongeveer gelijk is, kunnen we het gemiddelde aantal dagen tussen de halveringsdata tot nu toe nemen, wat resulteert in een seizoensperiode van 1.379 dagen.
De trend- en seizoenscomponenten moeten betekenisvolle inzichten opleveren, dus het is logisch om eerst naar de interpreteerbaarheid van elke aanpak te kijken. De multiplicatieve decompositie van de oorspronkelijke tijdreeks en de additieve decompositie van de gelogde tijdreeks leveren beide een gladde trendlijn met een duidelijke richting en een consistente seizoenscomponent door alle cycli heen. Beide gedifferentieerde tijdreeksen slagen er echter niet in om een makkelijk te interpreteren trendlijn te geven en missen daarmee hun hoofddoel.
Een verdere statistische evaluatie van de residuen onthult duidelijke sterke en zwakke punten in de twee overgebleven decompositie-aanpakken. Een zwakte die beide delen, is een hoge autokorrelatie van residuen, zoals blijkt uit de zeer hoge waarden van de Ljung-Box-test statistiek (30618,1 respectievelijk 29331,3, beide p = 0). Dit duidt op een onvolledige scheiding van componenten, aangezien er kennelijk nog patronen in de residuen achterblijven.
De kracht van de multiplicatieve decompositie van de oorspronkelijke tijdreeks ligt in residuen die bijna normaal verdeeld zijn, zoals blijkt uit een Shapiro-Wilk-statistiek van 0,992, oftewel een verdeling die voor 99,2% normaal is. Dit suggereert dat de residuen qua verdeling op witte ruis lijken, aangezien normaal verdeelde residuen vaak een teken zijn dat onverklaarde variatie puur willekeurig en onbevooroordeeld is. De residuen van de additieve decompositie van de gelogde tijdreeks benaderen ook normaliteit, maar in iets mindere mate (SW = 0,971).
Tot slot heeft de additieve decompositie van de gelogde tijdreeks een bijna-nulcorrelatie (-0,059) tussen residuen en de gelogde reeks. Dit wijst op een zeer kleine hoeveelheid data die niet door de decompositie wordt verklaard, en duidelijk kleiner dan bij de multiplicatieve decompositie van de oorspronkelijke tijdreeks (0,249).
Al met al biedt de gelogde additieve decompositie statistisch robuustere residuen, al moet het kleine verlies aan normaliteit worden afgewogen tegen de verbeterde willekeurigheid en lagere correlatie.
Resultaten interpreteren
Niet verrassend vertellen beide decomposities het verhaal van een sterke opwaartse trend. De trendlijn van de ruwe slotprijzen (wit) toont exponentiële groei, met toenemende steilheid in de tijd naarmate de Bitcoin-prijzen stijgen. Hoewel deze trend de algemene opwaartse beweging vastlegt, legt ze onevenredig veel nadruk op grotere veranderingen in latere periodes door de schaal van exponentiële groei.
Daarentegen vlakt de log-getransformeerde trendlijn (groen) de groei af, wat resulteert in een meer lineair patroon dat makkelijker te interpreteren is. Pas in het laatste derde deel van de totale tijdlijn zie je een lichte afname in steilheid, wat wijst op een vertraging van de exponentiële groei van Bitcoin. Door de variantie te stabiliseren, zorgt de logtransformatie ervoor dat grotere veranderingen in latere periodes eerdere, kleinere prijsbewegingen niet overschaduwen.
Bij het analyseren van seizoensinvloeden moeten we de eerder genoemde statistische beperkingen in gedachten houden. Desondanks tonen beide lijngrafieken seizoenscomponenten met een consistente en herhalende cyclus, wat erop wijst dat Bitcoin-prijzen periodiek gedrag vertonen. Pieken en dalen vallen op elkaar, wat regelmatige fasen van verhoogde en verminderde activiteit of marktaandacht suggereert.
De symmetrie van pieken en dalen suggereert een relatief stabiel ritme ondanks de inherente volatiliteit van Bitcoin. Dit kan betekenen dat consistente markttrends of gedrag van deelnemers het periodieke gedrag van Bitcoin beïnvloeden. Omdat één periode in de getoonde seizoensinvloed gelijkstaat aan de tijdspanne tussen twee halveringen, kunnen we bekijken wanneer de prijs in elke cyclus piekt of bodemt.
Volgens de geëxtraheerde seizoenscomponent bereikt de Bitcoin-prijs zijn seizoenspiek ongeveer 466 dagen na een halvering en het respectieve dal ongeveer 97 dagen vóór de volgende halvering. Als we die markeren als groene en rode verticale lijnen op de eerdere logaritmische prijsgrafiek van Bitcoin, ziet dat er zo uit:
De seizoenspiek valt consequent dicht bij de post-halving-pieken, en ligt steeds binnen een venster van drie maanden rond de daadwerkelijke piekdatum. De seizoensdalen lijken daarentegen veel later te liggen dan de werkelijke cyclische dieptepunten, wat een schijnbare discrepantie creëert.
Die discrepantie komt door twee factoren. Ten eerste is er na elke cyclische piek een langere periode waarin de cyclische component dicht bij zijn minimum blijft, en het werkelijke dieptepunt in die fase valt.
Ten tweede moeten we rekening houden met de sterke opwaartse trend in de prijs van Bitcoin. Omdat de seizoenscomponent onveranderd blijft tot kort voor de volgende halvering, zorgt de opwaartse trend ervoor dat de prijs net vóór een halvering hoger is dan het daadwerkelijke cyclische dieptepunt, wat resulteert in een grotere afwijking van de verwachte seizoenswaarde.
Micro-patronen vinden in de Bitcoin-prijs
Marktbewegingen voorspellen is van nature lastig, zeker bij zeer volatiele activa zoals Bitcoin. Prijzen kunnen worden beïnvloed door een complex samenspel van factoren, waaronder macro-economische trends, marktsentiment en onvoorziene gebeurtenissen. Toch proberen we patronen in de chaos te vinden.
Dit omvat intraday-patronen en kalendereffecten in Bitcoin-prijsbewegingen; die laatste zijn iets anders dan de "seizoensinvloeden" die we in gedecomponeerde tijdreeksen zien. Terwijl gedecomponeerde seizoenscomponenten ongeveer vier jaar beslaan, zijn kalendereffecten gekoppeld aan kortere, terugkerende patronen binnen specifieke tijdskaders. Denk aan verschillen per weekdag, dag van de maand en maand van het jaar.
Uurlijke patronen
Een interessant kenmerk van cryptovaluta ten opzichte van traditionele financiële activa is dat ze 24/7 verhandelbaar zijn. Laten we kijken of we een patroon kunnen vinden in hoe prijzen veranderen en volume schommelt gedurende een gemiddelde dag. Alle tijden zijn in GMT.
Om de gemiddelde prijsverandering en volatiliteit per uur te berekenen, extraheren we eerst het uurscomponent met het attribuut
.dt.hourvan de kolomTimestamp. De prijsverandering wordt vervolgens berekend met de functie.diff(), die het verschil in deClose-prijs ten opzichte van het vorige uur bepaalt. Tot slot groeperen we de data per uur met.agg()om de gemiddelde prijsverandering en het gemiddelde volume per uur te berekenen.De resultaten worden gevisualiseerd in een Plotly lijngrafiek. De oranje lijn geeft de gemiddelde prijsverandering per uur weer, terwijl de groene lijn het gemiddelde handelsvolume toont. De grijs gearceerde vlakken markeren de openingstijden van grote wereldbeurzen—Shanghai, Londen en New York (NYSE en NASDAQ)—in chronologische volgorde.
De prijs van Bitcoin kent de grootste gemiddelde stijging om 2 uur 's nachts GMT, met gemiddeld een forse toename van $11,48, vergeleken met $3,59 om 18:00 GMT, dat op de tweede plaats staat. Deze piek valt samen met de opening van de Shanghai Stock Exchange en volgt op de enige periode van de dag waarin geen van de drie grote beurzen open is (21:00 tot 02:00 GMT).
Belangrijk is dat de standaarddeviaties van prijsveranderingen ruwweg tussen $150 en $250 liggen voor alle uren, dus enkele ordes van grootte groter dan de respectieve gemiddelden. Dit geeft aan dat de dagelijkse patronen klein zijn en onbelangrijk ten opzichte van grotere trends. Toch is het verschil tussen de prijsverandering om 02:00 en die op de tweede plaats om 18:00 statistisch significant op het 99%-niveau.
Het handelsvolume lijkt te stijgen vanaf de opening van de London Stock Exchange totdat het zijn piek bereikt van 8,70 BTC per uur, kort voordat NYSE en NASDAQ sluiten. Daarna daalt het volume geleidelijk tot de laagste gemiddelde waarde om 9 uur 's ochtends (3,96 BTC per uur). Deze observaties wijzen erop dat prijs en volume van Bitcoin worden gevormd door de activiteit van grote aandelenbeurzen en de wakkere uren van verschillende regio's wereldwijd.
Dagelijkse patronen
Om prijsbewegingen per weekdag te analyseren, extraheren we eerst de component
.dt.weekdayuit de kolomDateen berekenen we de dagelijkse prijsverandering met.diff(), vergelijkbaar met de uurlijkse analyse. Deze methode geeft inzicht in terugkerende patronen die aan specifieke weekdagen zijn gekoppeld.Wat prijsveranderingen betreft laten maandagen en woensdagen de sterkste groei zien, terwijl dinsdagen en donderdagen neigen naar kleine dalingen. Vrijdagen en weekenddagen zijn neutraler en tonen meestal bescheiden groei. Hoewel de standaarddeviaties opnieuw aanzienlijk groter zijn dan de gemiddelden, houdt dit patroon stand in alle marktcycli, met slechts kleine variaties.
Het gemiddelde handelsvolume blijft relatief stabiel rond $28 miljard, behalve een weekenddip die zijn dieptepunt bereikt op zondag (ongeveer $20 miljard), met iets lagere waarden ook op zaterdag en maandag. Dit onderstreept de invloed van wereldwijde beurstijden op de handel in Bitcoin.
Bij het analyseren van prijsveranderingen per dag van de maand komt er geen consistent patroon naar voren over alle cycli. Elke cyclus vertoont unieke gedragingen, waardoor het lastig is om een algemene trend of terugkerend effect aan specifieke dagen te koppelen.
Maandelijkse patronen
Om nauwkeurige maandelijkse prijsveranderingen te waarborgen, isoleren we eerst de slotprijzen van de laatste dag van elke maand. Deze subset gebruiken we vervolgens om de prijsverandering ten opzichte van het slot van de vorige maand te berekenen. Daarna combineren we de berekende prijsveranderingen met geaggregeerde maandelijkse handelsvolumedata voor analyse.
Oktober en februari springen eruit als de beste maanden, met prijsstijgingen rond $3.000. Dat is opvallend, aangezien bijna de helft van de dataset de vroege jaren van Bitcoin beslaat, toen de waarde nog niet $3.000 had bereikt (voor het eerst in oktober 2017). De enige significante gemiddelde prijsdalingen doen zich voor van april tot en met juni, met mei als de steilste daling (-$1.380).
April en november noteerden de hoogste gemiddelde handelsvolumes, beide boven de $900 miljard USD. Opvallend is dat april's hoge volume samenvalt met een prijsdaling, terwijl november's verhoogde handelsactiviteit samengaat met een aanzienlijke prijsstijging van $2.500. Lagere handelsvolumes—zoals in augustus, september en december—worden doorgaans geassocieerd met stabielere prijsbewegingen, wat wijst op verminderde marktactiviteit en volatiliteit.
Voortschrijdende gemiddelden en crossover-strategieën voor kopen & verkopen van Bitcoin
Tot slot kijken we hoe voortschrijdende gemiddelden kunnen worden gebruikt om een datagedreven koop- en verkoopstrategie toe te passen.
Let op: dit hoofdstuk is puur educatief en mag niet worden opgevat als financieel advies.
Simple Moving Averages (SMA's) en Exponential Moving Averages (EMA's) zijn hulpmiddelen om prijsschommelingen over een bepaalde periode af te vlakken, zodat handelaren stabielere trends in volatiele markten kunnen herkennen. SMA's berekenen het gemiddelde over een vast aantal perioden en wegen elke periode even zwaar, terwijl EMA's recentere prijzen zwaarder meewegen en zo sneller reageren op recente marktveranderingen.
Crossover-strategieën kijken naar de interactie tussen twee voortschrijdende gemiddelden—meestal één met een kortere en één met een langere periode. De golden cross treedt op wanneer een kortetermijn-MA boven een langetermijn-MA kruist, wat een potentiële bulltrend signaleert en traditioneel als koopsignaal geldt. Omgekeerd ontstaat de death cross wanneer een kortetermijn-MA onder een langetermijn-MA kruist, wat een mogelijke beartrend aangeeft en als verkoopsignaal wordt gezien.
Deze crossovers worden breed gezien als betrouwbare indicatoren, omdat ze verschuivingen in marktmomentum weerspiegelen. Voor een zo volatiel activum als Bitcoin vraagt de keuze van geschikte gemiddelden om een balans tussen gevoeligheid (trends vroeg oppikken) en stabiliteit (ruis wegfilteren). Daarom kan een hybride aanpak met verschillend gedefinieerde koop- en verkoopsignalen nuttig zijn.
Koopsignalen
Bitcoin heeft historisch langdurige positieve groei laten zien, waardoor het logisch is om voor koopsignalen op langere perioden te focussen. Middellange tot langetermijnvoortschrijdende gemiddelden, zoals de 50- en 200-daagse SMA, passen daarom goed bij de golden cross. Ze helpen aanhoudende opwaartse trends vast te leggen en filteren kortetermijnruis weg, zodat traders instappen tijdens betrouwbaardere bullfases.
De visualisatie toont de 50- en 200-daagse voortschrijdende gemiddelden van Bitcoin naast de werkelijke prijs van medio 2020 tot nu. De witte stippellijn is de 200-daagse MA, de groene streepjeslijn de 50-daagse MA en de oranje lijn de werkelijke prijs van Bitcoin. Golden crosses, waarbij de 50-daagse MA de 200-daagse MA inhaalt, zijn gemarkeerd met oranje verticale lijnen.
Op het eerste gezicht lijkt de golden cross-strategie effectief, want alle vijf gevallen werden gevolgd door aanzienlijke prijsstijgingen. Zo ging de laatste golden cross op 28 oktober 2024, bij een prijs van $69.892, vooraf aan een stijging van 40% binnen slechts anderhalve maand.
De timing van de daaropvolgende piek—het ideale verkoopmoment—loopt echter sterk uiteen, van 1,5 maand tot 1,5 jaar. Het koopsignaal in september 2021 werd bijvoorbeeld ook gevolgd door een waardestijging van 40% na slechts 1,5 maand, maar na de daaropvolgende bearfase duurde het meer dan twee jaar voordat de prijs terug was op het koopniveau van september 2021.
Hoewel deze aanpak verder verfijnd kan worden, lijkt hij voorlopig goed genoeg. Hierna bekijken we de andere kant van de medaille—namelijk verkoopsignalen om op te letten.
Verkoopsignalen
Terwijl een goed koopmoment vinden relatief eenvoudig lijkt, blijkt bepalen wanneer te verkopen vóór een daling een flinke uitdaging. Tijdens bearperiodes kan de volatiliteit van Bitcoin snel en fors verlies veroorzaken als signalen te laat komen. Daarom ligt het voor de hand dat het cruciaal is om potentiële neerwaartse trends vroegtijdig te herkennen om verliezen te beperken in tijden van hoge volatiliteit.
In theorie zou de death cross daarom idealiter kortere tot middellange voortschrijdende gemiddelden gebruiken, zoals de 21- en 50-daagse EMA. Kijken we echter naar de visualisatie tussen medio 2020 en nu, dan zien we te veel verkoopsignalen, waarvan sommige op zeer ongunstige momenten, bijvoorbeeld in september 2020 of augustus 2023—precies aan het begin van grotere rally's.
Het traditionele concept van de death cross, bedoeld om kortetermijnverliezen te vermijden, levert mogelijk geen optimale resultaten op voor een zeer volatiel activum als Bitcoin, dat een sterke langetermijntrend heeft laten zien. Als we aannemen dat die trend doorzet, kan de strategie worden verfijnd met extra voorwaarden, zoals alleen verkopen wanneer de prijs x keer boven de gemiddelde aankoopprijs is gestegen. Alternatief kunnen andere maatstaven—zoals aanbodgebaseerde indicatoren of momentumanalyses—nauwkeurigere verkoopsignalen geven die beter aansluiten bij het unieke marktgedrag van Bitcoin.
Een van die momentumgerichte maatstaven is de Relative Strength Index (RSI), die de snelheid en omvang van prijsveranderingen meet om overbought- of oversoldcondities te identificeren. Een hoge RSI, meestal boven 70, suggereert dat het activum overbought is en rijp kan zijn voor een correctie—een waardevol hulpmiddel om potentiële verkoopsignalen tijdens prijsstijgingen te vinden.
Om het aanbodmechanisme van Bitcoin mee te nemen, kan het nuttig zijn om naar de ThermoCap Multiple te kijken. Deze maatstaf evalueert de verhouding tussen de marktkapitalisatie van Bitcoin en de ThermoCap, die de opbrengsten van miners in de tijd volgt. Hoge ThermoCap Multiples signaleren vaak speculatieve bubbels, wat erop wijst dat de markt oververhit kan zijn en een correctie waarschijnlijk is—een sterke indicator voor langetermijnverkoopsignalen.
Tot slot kwantificeert Reserve Risk het vertrouwen van langetermijnhouders ten opzichte van de huidige prijs. Een hoge Reserve Risk duidt op buitensporig marktsentiment en mogelijke overwaardering, wat erop kan wijzen dat het een goed moment is om te verkopen vóór een forse correctie.
Conclusie
Deze analyse belicht belangrijke inzichten uit de historische prijsdata van Bitcoin. Van seizoenspatronen rond halveringen tot micro-patronen in intraday- en kalendereffecten: we hebben trends blootgelegd die context bieden bij de prijsbewegingen van Bitcoin. Wie dieper wil duiken of de analyse wil uitbreiden, kan de volledige code vinden in het bijbehorende DataLab-notebook.
Wil je meer leren over tijdreeksanalyse, bekijk dan de volgende bronnen: