
Kurs
Python ile Zaman Serisi Verileri için Machine Learning
4 sa
54.1K
Feragatname: Aşağıdaki analiz yalnızca eğitim amaçlıdır ve finansal tavsiye olarak değerlendirilmemelidir.
Fiyatının tüm zamanların en yüksek seviyesine çıkması ve mevcut boğa piyasasında sihirli 100.000 $ eşiğini bile aşmasıyla birlikte, Bitcoin yeniden hararetli bir tartışma konusu haline geldi.
Bu blogda, Bitcoin'in tarihsel fiyat verilerinden elde edilen temel içgörüleri vurgulamak için Python kullanacağım. Yarılanma olaylarıyla ilgili mevsimsel kalıpları belirlemekten gün içi ve takvim etkilerindeki mikro kalıpları incelemeye kadar, Bitcoin'in fiyat hareketlerine bağlam sağlayan eğilimleri ortaya koyacağım.
Yöntemimi adım adım açıklayacağım ve birlikte şunları yapacağız:
Bu blogu daha kolay okunur kılmak için tüm kodu şu DataLab not defterine taşıdım. Kodu keşfetmenizi teşvik etsem de, makale kendi başına ayakta duracak şekilde tasarlandı; bu nedenle kodla birlikte ya da kod olmadan takip edebilirsiniz.
Tarihsel Bitcoin fiyat verileri çeşitli yollarla toplanabilir. Günlük fiyat verileri için kullandığımız doğrudan bir seçenek, bir hesap gerektirmeden günlük Bitcoin fiyat verileri sunan CoinCodex gibi güvenilir bir siteden CSV dosyası indirmektir. CSV daha sonra Python'a pandas.read_csv() ile aktarılabilir.
Alternatif olarak, CoinGecko veya Binance gibi platformların API'leri tarihsel verilere erişim sağlar; ancak ücretsiz erişim genellikle sınırlamalara tabidir. Bu kısıtlamalar için teknik bir geçici çözüm, büyük veri kümelerini kademeli olarak toplamak amacıyla birden fazla isteği istiflemektir. Bu makaledeki saatlik veriler için, dakika dakika fiyatları da içeren Mark Zielinski'nin Bitcoin Tarihsel Veri Setini kullanıyoruz.
Ham veriler analize hazırlanmak için temel bir ön işleme gerektirir. Buna bir datetime indeksinin ayarlanması, sayısal sütunların float biçimine dönüştürülmesi ve eksik değerlerin ele alınması dahildir.
Dikkate alınması gereken kritik bir nokta, işlem hacminin saatlik verilerde BTC, günlük verilerde ise USD cinsinden temsil edilmesidir; bunu analizimizde akılda tutmalıyız.
İlk keşif, fiyatın günlük oynaklığın 7 günlük hareketli ortalamasıyla birlikte görselleştirilmesini içerir.
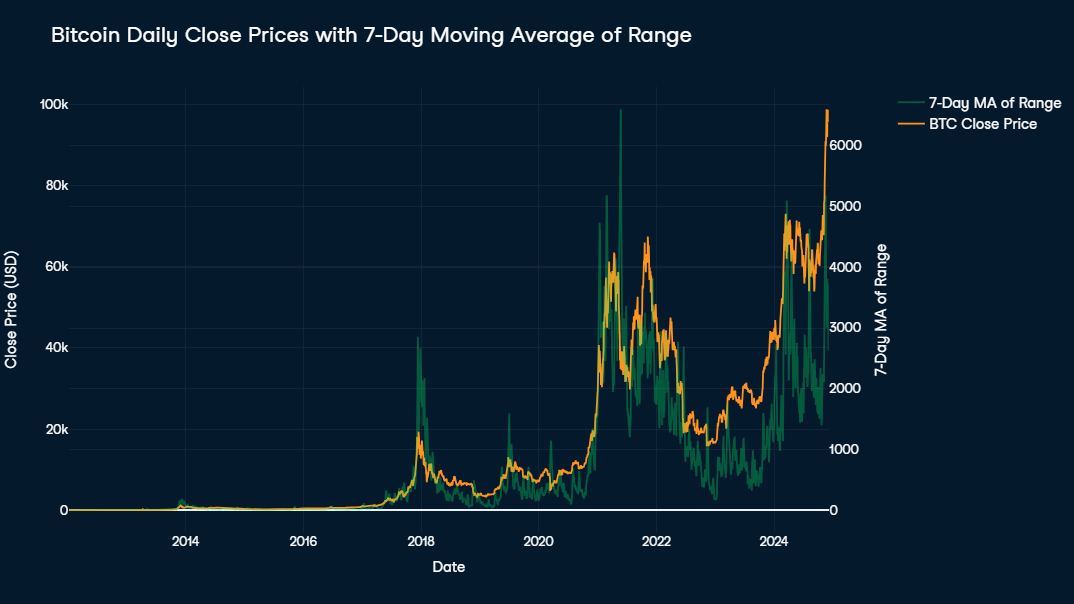
Bitcoin'in fiyatı muazzam bir yukarı yönlü eğilim sergiliyor; bu da 2017 öncesi verileri kıyaslandığında önemsiz gösteriyor. Özellikle 2020'nin sonu, aşırı dik bir fiyat artışına sahne oldu; bunu yüksek oynaklık ve 2022 sonuna kadar süren güçlü bir aşağı yönlü trend izledi.
Oynaklık belirleyici bir özellik olmaya devam ediyor; günlük değişimler sıklıkla fiyatın yaklaşık %10'u civarında ve Ocak 2018 ile Mayıs 2021 gibi olaylarda %30'a kadar zirveler görüldü.
Son dönemde Bitcoin dramatik biçimde yükseldi; iki yıl içinde 16.000 $'dan 100.000 $'a çıktı. Bitcoin'in fiyat gelişimini daha iyi anlamak için, arzını etkileyen yerleşik özellikleri incelemek mantıklıdır. 21 milyon Bitcoin'lik üst sınırının yanı sıra, en önemli özelliklerden biri de yarılanma kavramıdır.
Yarılanma, Bitcoin'in kodunda programlanmış bir olaydır ve madencilerin blok zincirine yeni bir blok eklediklerinde aldıkları ödülü %50 azaltır. Yaklaşık her dört yılda bir gerçekleşir ve yeni Bitcoin'in dolaşıma giriş hızını yavaşlatarak zaman içinde kıtlığını korur. Bu mekanizma, Bitcoin'in deflasyonist modelinin merkezinde yer alır ve genellikle yarılanma sonrası aylarda fiyat artışlarını tetikleyebilen arz şokları yaratarak piyasa dinamiklerini etkiler.
Bitcoin'in uzun vadeli eğilimlerini daha iyi görselleştirmek için logaritmik bir fiyat grafiği faydalıdır. Bu yaklaşım, üstel büyümeyi sıkıştırarak zaman içindeki kalıpları gözlemlemeyi kolaylaştırır.
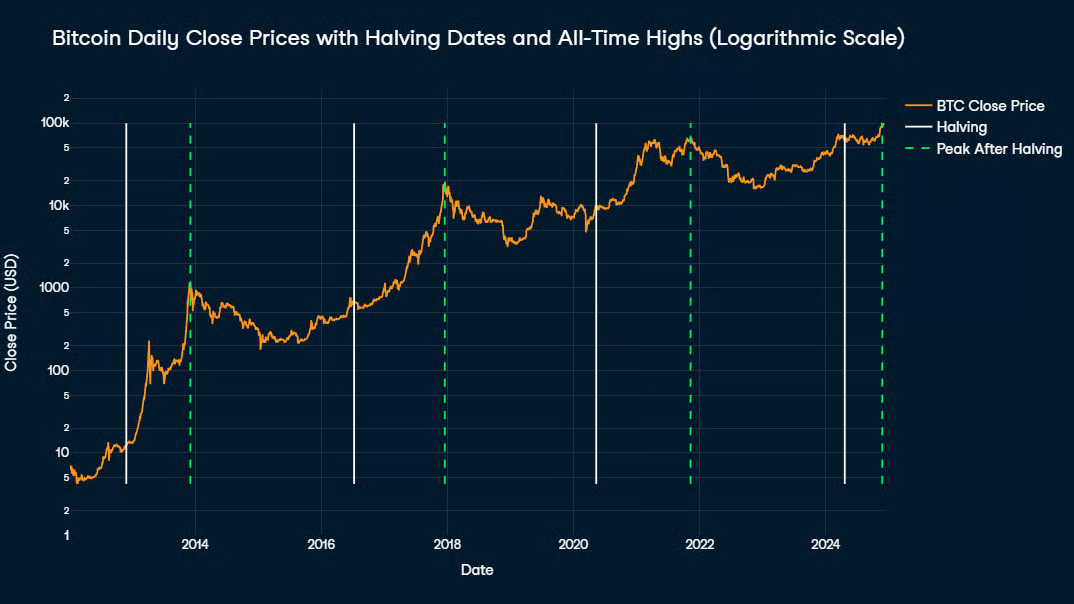
Bitcoin yarılanma tarihleri gibi kilit olaylar beyaz dikey çizgilerle vurgulanmıştır. Tarihsel veriler, tüm zamanların en yüksek seviyelerinin genellikle yarılanmalar arasında, çoğu zaman yarılanmadan 1 ila 1,5 yıl sonra gerçekleştiğini ve grafikte yeşil dikey çizgilerle işaretlendiğini gösteriyor. Bu kalıp, Bitcoin'in arz mekaniklerinden kaynaklanan döngüsel bir fiyat hareketine işaret eder.
Zaman serisi ayrıştırması, bir zaman serisini üç ana bileşene ayırmak için kullanılan bir yöntemdir:
İki tür ayrıştırmayı ele alacağız—toplamsal ve çarpımsal:
Zaman serisi analizinde kritik bir kavram durağanlıktır. Durağan bir seri, zaman içinde sabit istatistiksel özelliklere (ortalama, varyans ve otokorelasyon) sahiptir; bu da modellenmesini ve tahmin edilmesini kolaylaştırır. Birçok tahmin yöntemi ve toplamsal ayrıştırma serinin durağan olduğunu varsayar. Durağan olmayan veriler için, varyansı dengelemek ve trendleri gidermek amacıyla dönüşümler gerekli olur; bu, ayrıştırma sonuçlarının doğru ve yorumlanabilir olmasını sağlar.
Finansal varlıkların fiyatları genellikle birçok farklı örtüşen kalıbın sonucudur; bu nedenle neredeyse hiçbiri durağan değildir. Bu durum, fiyat geçmişi yüksek oynaklık, güçlü bir yukarı trend ve düzensiz mevsimsel kalıplarla işaretlenen Bitcoin için özellikle geçerlidir. Orijinal zaman serisi üzerinde yapılan genişletilmiş Dickey-Fuller testi sonuçları, ilk varsayımımızı doğrular ve Bitcoin fiyatının durağan olmaktan oldukça uzak olduğunu gösterir.
Durağan olmayan bir zaman serisiyle uğraşırken yine de bir ayrıştırma yapılabilir. Orijinal zaman serisi üzerinde çarpımsal bir ayrıştırma gerçekleştirebilir veya her bir değeri bir öncekinden çıkararak (fark alma), değerleri logaritmaya dönüştürerek (loglama) ya da her ikisinin kombinasyonunu uygulayarak toplamsal ayrıştırma için uygun hale getirebiliriz.
Buna göre, her günün Close fiyatını baz alarak üç yeni sütun oluşturuyor ve bunları Close_Diff, Close_Log ve Close_Log_Diff olarak adlandırıyoruz. İkinci durumda dönüşümlerin sırasının önemli olduğunu not etmek gerekir: Eğer önce fark alma yapılsaydı, logaritması tanımlı olmayan çok sayıda negatif değer olurdu. Bu nedenle loglama her zaman fark almadan önce yapılmalıdır.
Bu yeni sütunlara uygulanan ek genişletilmiş Dickey-Fuller testlerinin sonuçları, Close_Diff ve Close_Log_Diff'in durağan olduğunu, Close_Log'un ise olmadığını gösterir. Bu, başlı başına bir sorun olmak zorunda değildir; ancak artık değerlerin otokorelasyonlu olması ve normal dağılımı temsil etmemesiyle işaret edilen bileşenlerin eksik ayrışması olasılığını artırır.
Özetle, aşağıdaki ayrıştırmaları gerçekleştireceğiz:
Ayrıştırmayı statsmodels paketiyle gerçekleştirebiliriz. Zaman serisini, model parametresinde ayrıştırma türünü ve mevsimselliğin period değerini geçmemiz gerekir.
Bitcoin fiyatlarında beklenebilecek tek mevsimsellik türü yarılanma olaylarıyla ilgilidir. Her yarılanma arasındaki süre yaklaşık olarak aynı olduğundan, şimdiye kadarki yarılanma tarihlerinin arasındaki günlerin ortalamasını seçebiliriz; bu da 1.379 günlük bir mevsimsellik periyodu verir.
Trend ve mevsimsel bileşenlerin anlamlı içgörüler sağlaması gerekir; bu nedenle önce her yaklaşımın yorumlanabilirliğine bakmak mantıklıdır. Orijinal zaman serisinin çarpımsal ayrıştırması ve log alınmış zaman serisinin toplamsal ayrıştırması, net yönelimli düzgün bir trend çizgisi ve tüm döngüler boyunca tutarlı bir mevsimsel bileşen sunar. Fark alınmış iki zaman serisi ise, kolay yorumlanabilir bir trend çizgisi sağlayamaz ve dolayısıyla temel amaçlarını yerine getiremezler.
Artıkların daha ileri istatistiksel değerlendirmesi, kalan iki ayrıştırma yaklaşımında belirgin güçlü ve zayıf yönler ortaya koyar. Her iki ayrıştırmanın paylaştığı bir zayıflık, Ljung-Box testi istatistiğindeki çok yüksek değerlerin (sırasıyla 30618.1, 29331.3; her biri p = 0) gösterdiği üzere artıkların yüksek otokorelasyonudur. Bu, artıkta bazı kalıpların kaldığını ve bileşenlerin eksik ayrıştığını gösterir.
Orijinal zaman serisinin çarpımsal ayrıştırmasının gücü, Shapiro-Wilk istatistiği 0,992 ile (yani dağılımın %99,2 oranında normal olması) neredeyse normal artıklar üretmesinde yatar. Bu, artıkların dağılım bakımından beyaz gürültüye benzediğini düşündürür; zira normal dağılmış artıklar, açıklanamayan değişimin tamamen rastgele ve yanlı olmadığının sık rastlanan bir işaretidir. Log alınmış zaman serisinin toplamsal ayrıştırmasının artıkları da normale yaklaşır; ancak biraz daha düşük derecede (SW = 0,971).
Son olarak, log alınmış zaman serisinin toplamsal ayrıştırmasının artıklar ile log serisi arasındaki korelasyonu sıfıra yakındır (-0,059). Bu, ayrıştırma tarafından açıklanmayan verinin çok az olduğunu ve orijinal zaman serisinin çarpımsal ayrıştırmasına kıyasla (0,249) belirgin biçimde daha küçük olduğunu gösterir.
Genel olarak, log-toplamsal ayrıştırma, normalitedeki hafif tavize rağmen daha istatistiksel olarak sağlam artıklar sunar; bu, gelişmiş rastgelelik ve daha düşük korelasyonla dengelenmelidir.
Beklendiği gibi, her iki ayrıştırma da güçlü bir yukarı trend hikâyesi anlatır. Ham kapanış fiyatlarının (beyaz) trend çizgisi, Bitcoin fiyatları yükseldikçe zaman içinde artan bir diklikle üstel büyümeyi gösterir. Bu trend, fiyatlardaki genel yukarı yönlü hareketi yakalasa da üstel büyümenin ölçeği nedeniyle özellikle sonraki dönemlerdeki daha büyük değişiklikleri orantısız biçimde vurgular.
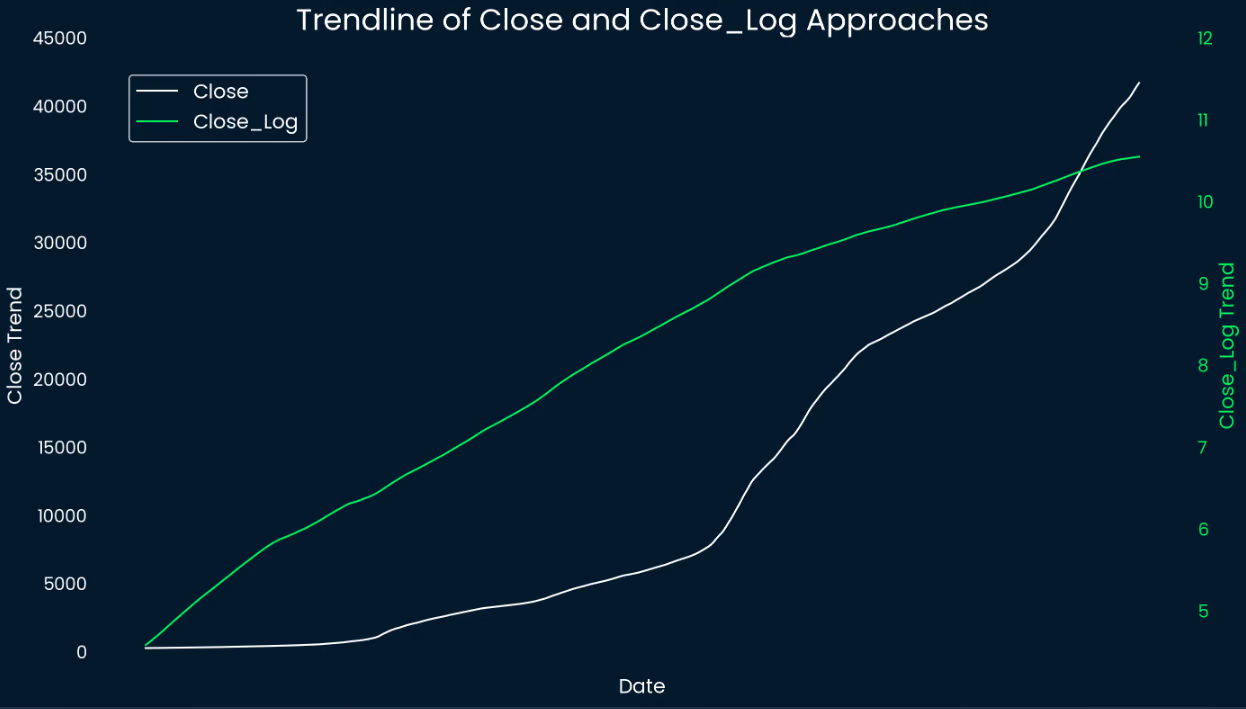
Buna karşılık, log dönüşümlü trend çizgisi (yeşil) büyümeyi düzleştirir; yorumlanması daha kolay, daha doğrusal benzeri bir desen ortaya çıkarır. Yalnızca zaman çizelgesinin son üçte birlik kısmında diklikte hafif bir azalma gösterir; bu da Bitcoin'in üstel büyümesinin yavaşladığını düşündürür. Varyansı istikrarlı hale getirerek, log dönüşümü sonraki dönemlerdeki daha büyük değişimlerin önceki dönemlerdeki daha küçük fiyat hareketlerini gölgelemesini engeller.
Mevsimselliği analiz ederken daha önce işaret ettiğimiz istatistiksel sınırlamaları akılda tutmalıyız. Yine de, her iki çizgi grafik de tutarlı ve tekrarlayan bir döngüye sahip mevsimsel bileşenler gösterir; bu da Bitcoin fiyatlarının zaman içinde periyodik davranış sergilediğini belirtir. Zirveler ve dipler hizalanır; bu da artan ve azalan aktivite ya da piyasa ilgisinin düzenli fazlarını düşündürür.
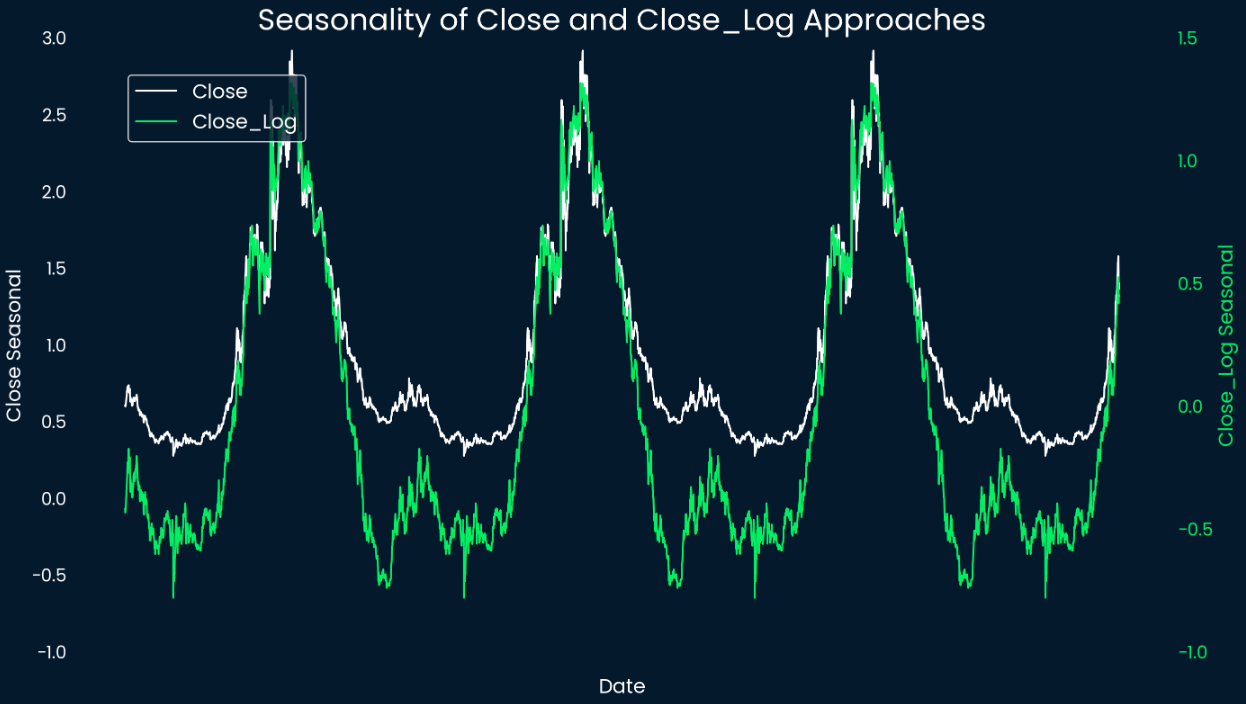
Zirve ve diplerin simetrisi, Bitcoin'in doğasından gelen oynaklığa rağmen nispeten istikrarlı bir ritme işaret eder. Bu, tutarlı piyasa eğilimlerinin veya katılımcı davranışlarının Bitcoin'in periyodik davranışını etkilediğini düşündürebilir. Gösterilen mevsimsellikte bir dönemin iki yarılanma olayı arasındaki zaman aralığına eşit olduğunu dikkate alırsak, her döngüde fiyatın ne zaman zirve yaptığını veya dibe indiğini kontrol edebiliriz.
Çıkarılan mevsimsellik bileşenine göre, Bitcoin fiyatı mevsimsel bileşenlerin zirvesine yarılanma olayından yaklaşık 466 gün sonra ve ilgili dibine ise bir sonraki yarılanmadan yaklaşık 97 gün önce ulaşır. Bunları önceki logaritmik Bitcoin fiyat grafiğinde yeşil ve kırmızı dikey çizgiler olarak işaretlersek, şu şekilde görünür:
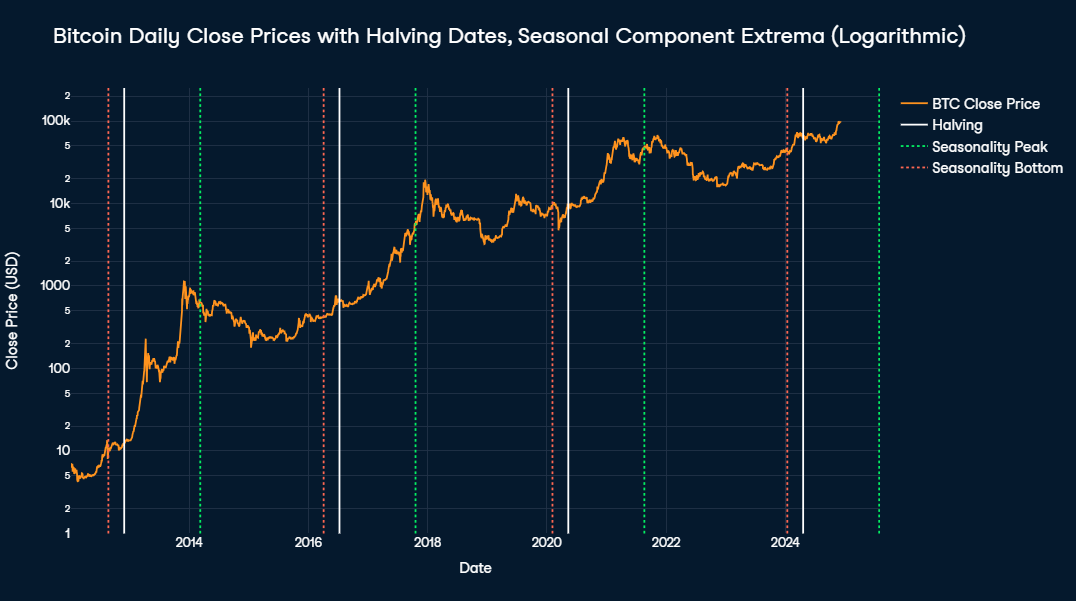
Mevsimsel zirveler, yarılanma sonrası zirvelerle tutarlı biçimde yakından hizalanır ve her zaman gerçek zirve tarihinin üç aylık bir penceresi içinde gerçekleşir. Buna karşılık, mevsimsel dipler gerçek döngüsel diplerden çok daha sonra görünür; bu da belirgin bir farklılık yaratır.
Bu farklılık iki etkenden kaynaklanır. İlk olarak, her döngüsel zirveden sonra, döngüsel bileşenin minimumuna yakın kaldığı uzun bir dönem vardır ve gerçek dip bu faz sırasında meydana gelir.
İkincisi, Bitcoin fiyatındaki güçlü yukarı trend dikkate alınmalıdır. Mevsimsel bileşen bir sonraki yarılanmadan kısa bir süre öncesine kadar değişmediği için, yukarı yönlü trend yarılanma öncesindeki fiyatın gerçek döngüsel dipten daha yüksek olmasına neden olur; bu da beklenen mevsimsel değerden daha büyük bir sapma yaratır.
Piyasa hareketlerini tahmin etmek doğası gereği zordur; özellikle Bitcoin gibi yüksek oynaklığa sahip varlıklarda. Fiyatlar, makroekonomik eğilimler, piyasa duyarlılığı ve öngörülemeyen olaylar dahil karmaşık etkileşimler tarafından etkilenebilir. Yine de, kaos içinde kalıplar bulmaya çalışacağız.
Buna, Bitcoin fiyat hareketlerindeki gün içi kalıplar ve takvim etkileri dahildir; ikincisi, ayrıştırılmış zaman serilerinde gözlenen "mevsimsellikten" farklıdır. Ayrıştırılmış mevsimsel bileşenler yaklaşık dört yıllık dönemleri kapsarken, takvim etkileri belirli zaman dilimleri içinde daha kısa ve yinelenen kalıplarla ilişkilidir. Bunlara haftanın günü, ayın günü ve yılın ayına göre değişimler dahildir.
Kripto paraların, geleneksel finansal varlıklara kıyasla ilginç özelliklerinden biri 7/24 işlem görebilmeleridir. Ortalama bir gün boyunca fiyatların nasıl değiştiği ve hacmin nasıl dalgalandığına dair bir kalıp bulup bulamayacağımıza bakalım. Tüm saatler GMT cinsindendir.
Her saat için ortalama fiyat değişimi ve oynaklığı hesaplamak için önce Timestamp sütununun .dt.hour özniteliğini kullanarak saat bileşenini çıkarırız. Fiyat değişimi, Close fiyatının bir önceki saate göre farkını hesaplayan .diff() işleviyle elde edilir. Son olarak veriler, her saatin ortalama fiyat değişimi ve hacmini hesaplamak için .agg() kullanılarak saate göre gruplanır.
Sonuçlar bir Plotly çizgi grafiğinde görselleştirilir. Turuncu çizgi her saatteki ortalama fiyat değişimini, yeşil çizgi ortalama işlem hacmini gösterir. Gri gölgeli alanlar, kronolojik sırayla başlıca küresel borsaların—Şanghay, Londra ve New York (NYSE ve NASDAQ)—açılış saatlerini belirtir.
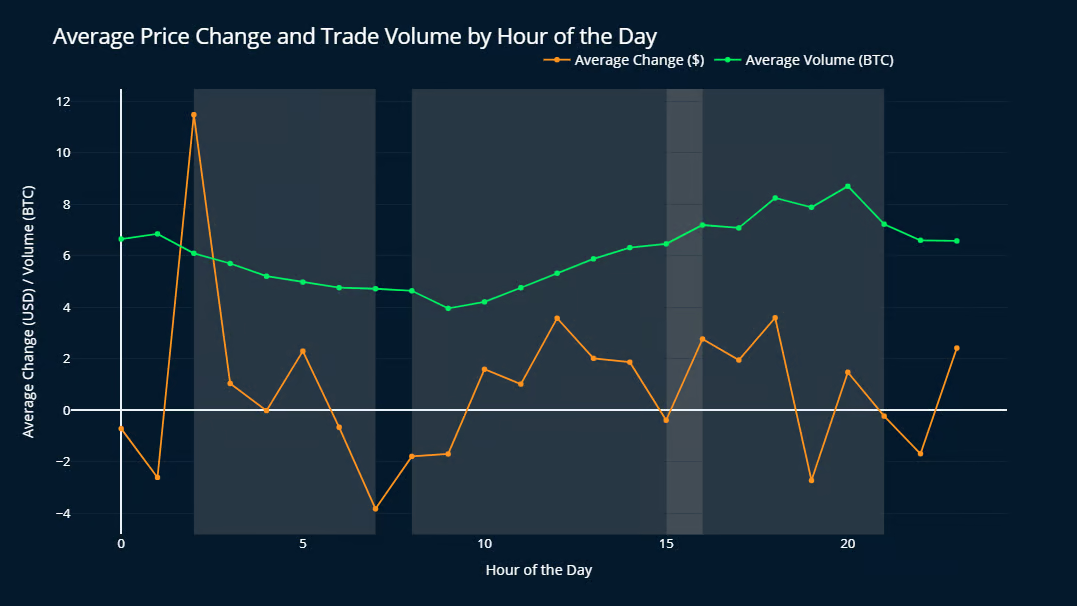
Bitcoin fiyatı, ortalama 11,48 $ gibi kayda değer bir artışla en büyük ortalama yükselişi GMT 02:00'de yaşar; ikinci sırada ise 18:00'de 3,59 $ gelir. Bu zirve, Şanghay Borsası'nın açılışıyla çakışır ve günün üç büyük borsasının hiçbirinin açık olmadığı tek dönemi (21:00–02:00 GMT) takip eder.
Fiyat değişimlerinin standart sapmalarının günün tüm saatlerinde yaklaşık 150 $ ile 250 $ arasında olduğunu ve ilgili ortalama değerlerden birkaç büyüklük mertebesi daha yüksek olduğunu not etmek önemlidir. Bu, günlük kalıpların daha büyük trendlerle karşılaştırıldığında oldukça küçük ve önemsiz olduğunu gösterir. Yine de, 02:00'deki fiyat değişimi ile 18:00'de ikinci sıradaki değişim arasındaki fark %99 anlamlılık düzeyinde istatistiksel olarak anlamlıdır.
İşlem hacmi, Londra Borsası'nın açılışından itibaren artma eğilimindedir ve NYSE ile NASDAQ kapanmadan hemen önce saat başına 8,70 BTC ile zirveye ulaşır. Bundan sonra hacim sürekli düşerek saat 09:00'da en düşük ortalama değerine iner (saatte 3,96 BTC). Bu gözlemler, Bitcoin'in fiyat ve hacminin büyük borsaların aktivitesi ve dünyanın farklı bölgelerinin uyanık olduğu saatler tarafından şekillendirildiğini gösterir.
Bitcoin fiyat hareketlerini haftanın günlerine göre analiz etmek için, önce Date sütunundan .dt.weekday bileşenini çıkarır ve saatlik analizde olduğu gibi .diff() kullanarak günlük fiyat değişimini hesaplarız. Bu yöntem, haftanın belirli günlerine bağlı yinelenen kalıplara dair içgörüler sunar.
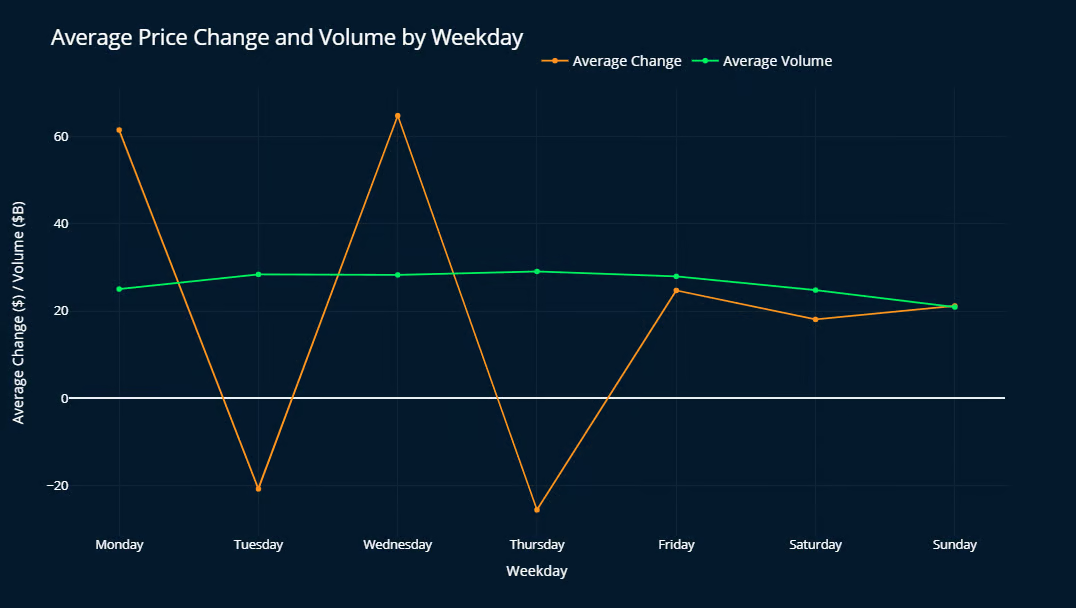
Fiyat değişimleri açısından Pazartesi ve Çarşamba en güçlü büyümeyi gösterirken, Salı ve Perşembe genellikle küçük düşüşler sergiler. Cuma ve hafta sonu günleri daha nötrdür; tipik olarak ılımlı artışlar görülür. Standart sapmaların yine ortalama değerlerden belirgin biçimde büyük olmasına rağmen, bu kalıp tüm piyasa döngülerinde küçük varyasyonlarla korunur.
Ortalama işlem hacmi, hafta sonu düşüşü dışında yaklaşık 28 milyar $ seviyesinde nispeten sabit kalır; Pazar günleri en düşük noktaya iner (yaklaşık 20 milyar $) ve Cumartesi ile Pazartesi günlerinde de biraz daha düşük değerler gözlenir. Bu durum, küresel borsa saatlerinin Bitcoin işlemleri üzerindeki etkisini vurgular.
Bitcoin fiyat değişimleri ayın günlerine göre analiz edildiğinde, tüm döngüler boyunca tutarlı bir kalıp ortaya çıkmaz. Her döngü benzersiz davranışlar sergiler; bu da belirli günlere bağlı genel bir eğilim veya yinelenen etki belirlemeyi zorlaştırır.
Aylık fiyat değişimlerinin doğru olduğundan emin olmak için önce her ayın son günündeki kapanış fiyatlarını izole ederiz. Bu alt küme, bir önceki ayın kapanışına göre fiyat değişimini hesaplamak için kullanılır. Ardından hesaplanan fiyat değişimleri, analiz için aylık işlem hacmi verilerinin toplamıyla birleştirilir.
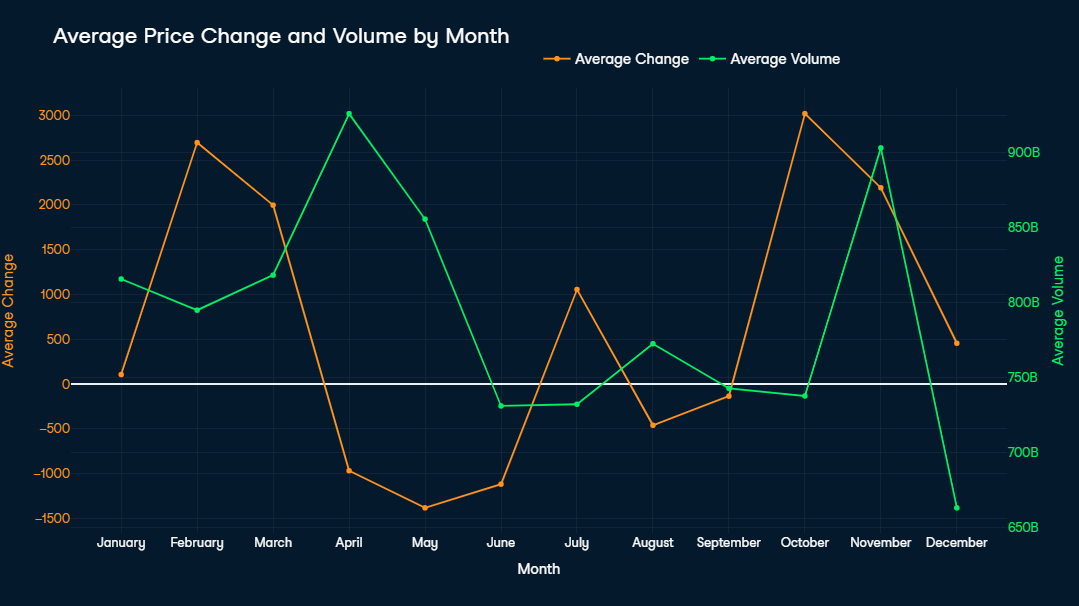
Ekim ve Şubat ortalama olarak en iyi aylar olarak öne çıkar; yaklaşık 3.000 $'lık fiyat artışları görülür. Bu, veri setinin neredeyse yarısının Bitcoin'in henüz 3.000 $ seviyesine ulaşmadığı erken yıllarını kapsadığı (ilk kez Ekim 2017'de aşıldı) düşünüldüğünde özellikle dikkat çekicidir. Anlamlı ortalama fiyat düşüşleri yalnızca Nisan'dan Haziran'a kadar görülür; Mayıs en dik düşüşü yaşar (-1.380 $).
Nisan ve Kasım, her biri 900 milyar USD'yi aşan en yüksek ortalama işlem hacimlerini kaydetti. İlginç bir şekilde, Nisan ayındaki yüksek hacim bir fiyat düşüşüyle çakışırken, Kasım'daki artan işlem aktivitesi 2.500 $'lık anlamlı bir fiyat artışıyla birlikte görülür. Ağustos, Eylül ve Aralık gibi daha düşük işlem hacimleri ise tipik olarak daha istikrarlı fiyat hareketleriyle ilişkilidir; bu da azalan piyasa aktivitesi ve oynaklığı yansıtır.
Son olarak, hareketli ortalamaların veri odaklı bir alım-satım stratejisine nasıl uygulanabileceğine bakacağız.
Not: Bu bölüm tamamen eğitim amaçlıdır ve finansal tavsiye olarak alınmamalıdır.
Basit Hareketli Ortalamalar (SMA) ve Üssel Hareketli Ortalamalar (EMA), belirli bir zaman dilimi boyunca fiyat dalgalanmalarını yumuşatmak için kullanılan araçlardır; bu da yatırımcıların oynak piyasalarda daha istikrarlı trendleri belirlemelerine yardımcı olur. SMA'lar sabit sayıda dönem boyunca ortalama fiyatı hesaplayarak her döneme eşit ağırlık verirken, EMA'lar daha yeni fiyatlara daha fazla ağırlık atayarak son piyasa değişimlerine daha duyarlı hale gelir.
Kesişim stratejileri, tipik olarak biri daha kısa, diğeri daha uzun zaman dilimine sahip iki hareketli ortalama arasındaki etkileşimi gözlemlemeyi içerir. Kısa vadeli HO uzun vadeli HO'nun üzerine çıktığında altın kesişim meydana gelir; bu, potansiyel bir boğa trendinin sinyalidir ve geleneksel olarak alım sinyali olarak görülür. Tersine, kısa vadeli HO uzun vadeli HO'nun altına indiğinde ölüm kesişimi oluşur; bu, olası bir ayı trendini gösterir ve satış sinyali olarak değerlendirilir.
Bu kesişimler, piyasa momentumundaki değişimleri yansıtma yetenekleri nedeniyle işlem dünyasında yaygın olarak güvenilir göstergeler olarak kabul edilir. Bitcoin kadar oynak bir varlık için, kesişim stratejilerinde uygun hareketli ortalamaları seçmek, duyarlılık (trendleri erken yakalamak) ile istikrar (gürültüyü filtrelemek) arasında denge kurmayı gerektirir. Bu nedenle, farklı şekilde tanımlanmış alım ve satım sinyalleriyle hibrit bir yaklaşım yararlı olabilir.
Bitcoin tarihsel olarak uzun vadeli pozitif büyüme sergilemiştir; bu yüzden alım sinyali olarak daha uzun zaman dilimlerine odaklanmak mantıklıdır. Bunun bir sonucu olarak, 50 günlük ve 200 günlük SMA gibi orta-uzun vadeli hareketli ortalamalar, altın kesişim için iyi bir uyum sağlar. Kısa vadeli gürültüyü filtrelerken kalıcı yukarı trendleri yakalamaya yardımcı olurlar; böylece yatırımcıların daha güvenilir boğa evrelerinde pozisyon açmalarını sağlarlar.
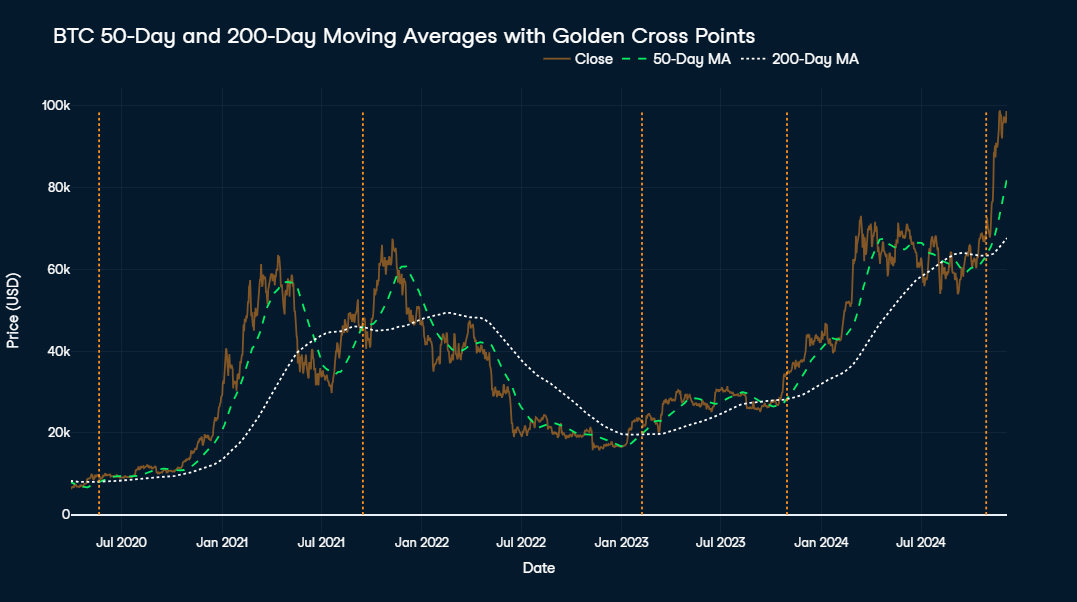
Görselleştirme, 2020 ortasından günümüze kadar Bitcoin'in 50 ve 200 günlük hareketli ortalamalarını, gerçek fiyatıyla birlikte gösterir. Beyaz noktalı çizgi 200 günlük HO'yu, yeşil kesikli çizgi 50 günlük HO'yu ve turuncu çizgi Bitcoin'in gerçek fiyatını gösterir. 50 günlük HO'nun 200 günlük HO'yu geçtiği altın kesişimler grafikte turuncu dikey çizgilerle işaretlenmiştir.
İlk bakışta, altın kesişim stratejisi etkili görünmektedir; zira beş olayın tamamını önemli fiyat artışları izlemiştir. Örneğin, 28 Ekim 2024'te 69.892 $ fiyatla görülen son altın kesişim, sadece bir buçuk ay içinde %40'lık bir artışın habercisi olmuştur.
Bununla birlikte, sonraki zirvenin—satış için en uygun noktanın—zamanlaması büyük ölçüde değişir; 1,5 aydan 1,5 yıla kadar uzanır. Örneğin Eylül 2021'deki alım sinyalini de yalnızca 1,5 ay sonra %40'lık bir değer artışı izlemiştir; ancak ardından gelen ayı evresinden sonra fiyatın Eylül 2021'deki alım fiyatına geri dönmesi iki yıldan fazla sürmüştür.
Bu yaklaşım daha da rafine edilebilse de şimdilik yeterince iyi görünüyor. Devamında madalyonun diğer yüzüne—dikkat edilmesi gereken satış sinyallerine—bakacağız.
İyi bir alım zamanı bulmak oldukça kolay görünse de, fiyat düşmeden önce ne zaman satış yapılacağını belirlemek büyük bir zorluktur. Ayı dönemlerinde, Bitcoin'in oynaklığı, sinyaller gecikirse hızlı ve dik kayıplara yol açabilir. Buna göre, yüksek oynaklık dönemlerinde kayıpları azaltmak için potansiyel aşağı trendleri erken tespit etmenin kritik olduğu varsayılabilir.
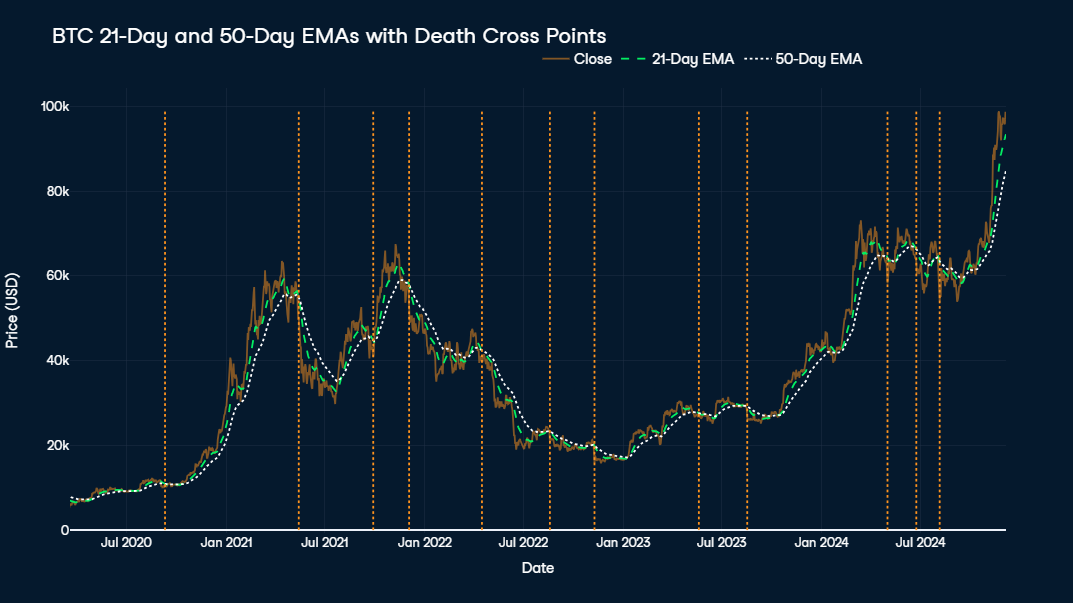
Bu nedenle, teoride ölüm kesişiminin ideal olarak 21 ve 50 günlük EMA gibi kısa-orta vadeli hareketli ortalamaları kullanması gerekir. Yine de, görselleştirmeye 2020 ortasından bugüne baktığımızda, çok sayıda satış sinyali görüyoruz; bunların bazıları Eylül 2020 veya Ağustos 2023'te olduğu gibi daha büyük fiyat rallilerinin hemen başında oldukça talihsiz zamanlarda gelmiştir.
Kısa vadeli kayıplardan kaçınmayı amaçlayan geleneksel ölüm kesişimi konsepti, uzun vadede güçlü bir yukarı trend göstermiş yüksek oynaklı bir varlık olan Bitcoin için en iyi sonuçları vermeyebilir. Bu trendin devam ettiği varsayıldığında, strateji; örneğin fiyat ortalama alım fiyatının x katına çıktığında satma gibi ek koşullar eklenerek rafine edilebilir. Alternatif olarak, arza dayalı göstergeler veya momentum analizi gibi diğer ölçüler, Bitcoin'in benzersiz piyasa davranışına daha uygun, daha isabetli satış sinyalleri sağlayabilir.
Bu momentum odaklı ölçülerden biri, aşırı alım veya aşırı satım koşullarını belirlemek için fiyat değişimlerinin hızını ve büyüklüğünü ölçen Göreli Güç Endeksi'dir (RSI). Tipik olarak 70'in üzerindeki yüksek bir RSI, varlığın aşırı alındığını ve bir düzeltme sırasının geldiğini gösterir; bu da fiyat sıçramaları sırasında potansiyel satış sinyallerini belirlemede değerli bir araçtır.
Bitcoin arz mekanizmasını hesaba katmak için ThermoCap Multiple'a bakmak faydalı olabilir. Bu metrik, Bitcoin'in piyasa değerinin, zaman içinde madenci gelirini izleyen ThermoCap'e oranını değerlendirir. Yüksek ThermoCap Multiple değerleri sıklıkla spekülatif balonlara işaret eder; piyasanın aşırı ısındığını ve fiyat düzeltmesinin olası olduğunu gösterir; bu da uzun vadeli satış sinyalleri için güçlü bir göstergedir.
Son olarak, Reserve Risk uzun vadeli sahiplerin güvenini mevcut fiyata göre ölçer. Yüksek Reserve Risk, aşırı piyasa iyimserliğine ve potansiyel aşırı değerlemeye işaret eder; bu da önemli bir düzeltme gerçekleşmeden önce satış için uygun bir an olabileceğini gösterir.
Bu analiz, Bitcoin'in tarihsel fiyat verilerinden elde edilen önemli içgörüleri vurguluyor. Yarılanma olaylarıyla ilgili mevsimsel kalıpları belirlemekten gün içi ve takvim etkilerindeki mikro kalıpları keşfetmeye kadar, Bitcoin'in fiyat hareketlerine bağlam sağlayan eğilimleri ortaya koyduk. Daha derine inmek veya analizi genişletmek isteyenler için, tüm kod eşlik eden DataLab not defterinde mevcuttur.
Zaman serisi analizi hakkında daha fazla bilgi edinmek isterseniz, aşağıdaki kaynaklara göz atmanızı öneririm:
Bu kurslarla veri bilimi öğrenin!
Kurs
Kurs
Program
blog
Dario Radečić
15 dk.
blog
Abid Ali Awan
14 dk.
Eğitim
Adel Nehme
Eğitim
Kurtis Pykes
8 dk.




