Tuyên bố miễn trừ trách nhiệm: Phân tích dưới đây chỉ nhằm mục đích giáo dục và không được xem là lời khuyên tài chính.
Khi giá tăng vọt lên mức cao kỷ lục, thậm chí vượt qua ngưỡng kỳ diệu 100.000 đô la trong thị trường giá lên hiện tại, Bitcoin một lần nữa trở thành chủ đề nóng được bàn luận.
Trong bài viết này, tôi sẽ sử dụng Python để nhấn mạnh những insight chính rút ra từ dữ liệu giá lịch sử của Bitcoin. Từ việc xác định các mô hình theo mùa liên quan đến sự kiện halving đến khám phá các vi mô hình trong biến động nội ngày và hiệu ứng lịch, tôi sẽ làm rõ các xu hướng cung cấp bối cảnh cho biến động giá của Bitcoin.
Tôi sẽ giải thích phương pháp từng bước, và cùng nhau chúng ta sẽ:
- Trực quan hóa các mô hình bằng biểu đồ thuyết phục;
- Thực hiện phân rã chuỗi thời gian; và
- Áp dụng các chỉ báo kỹ thuật để nhận diện các tín hiệu giao dịch tiềm năng.
Để bài viết dễ đọc hơn, tôi đã chuyển toàn bộ mã vào notebook DataLab này. Dù tôi khuyến khích bạn khám phá mã nguồn, bài viết được thiết kế để có thể tự đứng vững, nên bạn có thể theo dõi dù có hoặc không có mã.
Khám phá dữ liệu lịch sử của Bitcoin
Dữ liệu giá lịch sử của Bitcoin có thể được thu thập theo nhiều cách. Một lựa chọn đơn giản cho dữ liệu giá theo ngày là tải xuống tệp CSV từ một trang web đáng tin cậy như CoinCodex, nơi cung cấp dữ liệu giá Bitcoin theo ngày mà không cần tài khoản. Sau đó, có thể nhập CSV vào Python bằng pandas.read_csv().
Ngoài ra, API của các nền tảng như CoinGecko hoặc Binance cung cấp quyền truy cập dữ liệu lịch sử, tuy việc truy xuất miễn phí thường bị giới hạn. Một cách kỹ thuật để vượt qua các giới hạn này là sử dụng các yêu cầu xếp lớp để gom dữ liệu lớn dần dần. Với dữ liệu theo giờ trong bài, chúng tôi sử dụng Bộ dữ liệu Lịch sử Bitcoin của Mark Zielinski, thậm chí bao gồm cả giá theo từng phút.
Dữ liệu thô cần được tiền xử lý cơ bản để sẵn sàng phân tích. Điều này bao gồm đặt chỉ mục theo datetime, chuyển các cột số sang định dạng float và xử lý các giá trị thiếu.
Một khía cạnh quan trọng cần lưu ý là khối lượng giao dịch được biểu thị bằng BTC đối với dữ liệu theo giờ và bằng USD đối với dữ liệu theo ngày, điều này cần ghi nhớ khi phân tích sau này.
Khám phá ban đầu liên quan đến việc trực quan hóa giá cùng với đường trung bình động 7 ngày của biến động theo ngày.
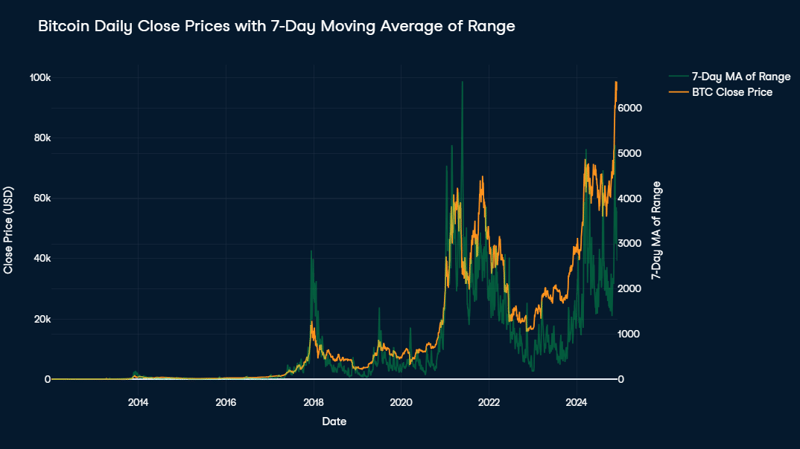
Giá Bitcoin thể hiện xu hướng tăng mạnh, khiến dữ liệu trước năm 2017 trở nên nhỏ bé khi so sánh. Đáng chú ý, cuối năm 2020 chứng kiến mức tăng giá dốc đứng, theo sau là biến động cao và xu hướng giảm mạnh kéo dài đến cuối năm 2022.
Biến động vẫn là đặc trưng nổi bật, với thay đổi theo ngày thường khoảng 10% giá và đạt đỉnh tới 30% trong các sự kiện như tháng 1/2018 và tháng 5/2021.
Gần đây, Bitcoin phục hồi mạnh mẽ, tăng từ 16.000 đô la lên 100.000 đô la trong vòng hai năm. Để hiểu rõ hơn diễn biến giá của Bitcoin, hợp lý khi xem xét các cơ chế sẵn có ảnh hưởng đến nguồn cung của nó. Bên cạnh giới hạn tối đa 21 triệu Bitcoin, một trong những đặc điểm quan trọng nhất là khái niệm halving.
Halving là một sự kiện được lập trình trong mã của Bitcoin làm giảm 50% phần thưởng cho thợ đào khi thêm một khối mới vào blockchain. Xảy ra khoảng bốn năm một lần, nó làm chậm tốc độ Bitcoin mới đi vào lưu thông, duy trì sự khan hiếm theo thời gian. Cơ chế này là trung tâm của mô hình giảm phát của Bitcoin, thường ảnh hưởng đến động lực thị trường bằng cách tạo cú sốc nguồn cung có thể thúc đẩy giá tăng trong các tháng sau sự kiện halving.
Để trực quan hóa rõ hơn các xu hướng dài hạn của Bitcoin, biểu đồ giá theo thang logarit rất hữu ích. Cách tiếp cận này nén tăng trưởng theo cấp số nhân, giúp dễ quan sát mô hình theo thời gian.
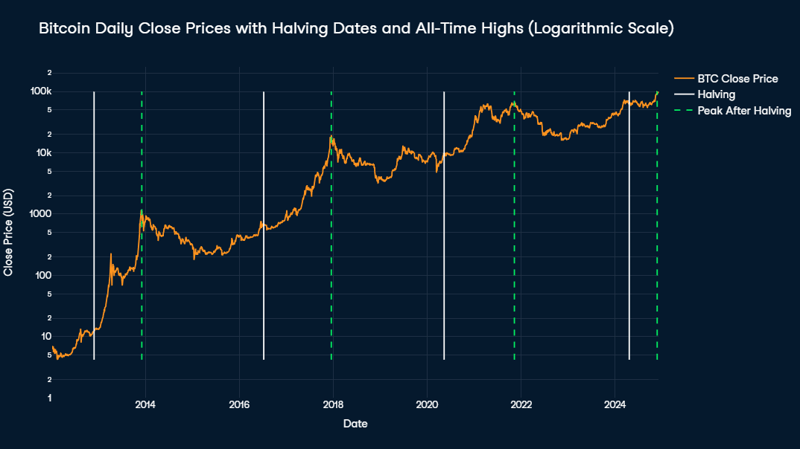
Các sự kiện chính, như ngày halving của Bitcoin, được đánh dấu bằng các đường dọc màu trắng. Dữ liệu lịch sử cho thấy các đỉnh mọi thời đại thường xảy ra giữa các lần halving, thường là 1 đến 1,5 năm sau halving, với các đỉnh được đánh dấu bằng đường dọc màu xanh lá trên biểu đồ. Mô hình này gợi ý tính chu kỳ trong biến động giá của Bitcoin, được dẫn dắt bởi cơ chế nguồn cung của nó.
Phân tách chuỗi thời gian của giá Bitcoin
Phân rã chuỗi thời gian là phương pháp tách một chuỗi thời gian thành ba thành phần chính:
- Xu hướng (Trend): Chuyển động dài hạn của dữ liệu, cho thấy giá trị nói chung tăng, giảm hay giữ ổn định.
- Tính mùa vụ (Seasonality): Các mô hình lặp lại trong một khoảng thời gian cố định.
- Phần dư (Residuals): Nhiễu ngẫu nhiên hoặc biến thiên không giải thích được sau khi loại bỏ xu hướng và mùa vụ.
Chúng ta sẽ xem xét hai loại phân rã—cộng tính và nhân tính:
- Trong mô hình cộng, với mỗi quan sát (tức là điểm thời gian), giá trị chuỗi thời gian thực là tổng của ba thành phần. Giả định rằng tác động xu hướng và mùa vụ giữ nguyên độ lớn theo thời gian.
- Trong mô hình nhân, chuỗi được biểu diễn như tích của các thành phần, trong đó tác động mùa vụ và xu hướng tỷ lệ theo mức của chuỗi, phù hợp hơn với dữ liệu tăng trưởng theo cấp số nhân.
Một khái niệm quan trọng trong phân tích chuỗi thời gian là tính dừng. Một chuỗi dừng có các đặc tính thống kê (trung bình, phương sai, và tự tương quan) không đổi theo thời gian, giúp dễ mô hình hóa và dự đoán. Nhiều phương pháp dự báo và phân rã cộng giả định chuỗi là dừng. Với dữ liệu không dừng, thường cần biến đổi để ổn định phương sai và loại bỏ xu hướng, đảm bảo kết quả phân rã chính xác và dễ diễn giải.
Xử lý dữ liệu không dừng
Vì giá tài sản tài chính thường là kết quả của nhiều mô hình chồng chéo, chúng hầu như không bao giờ dừng. Điều này đặc biệt đúng với Bitcoin, có lịch sử giá đặc trưng bởi biến động cao, xu hướng tăng mạnh và các mô hình mùa vụ không đều. Kết quả của kiểm định Dickey-Fuller mở rộng trên chuỗi thời gian gốc xác nhận giả định ban đầu và cho thấy giá Bitcoin cách xa trạng thái dừng.
Khi làm việc với chuỗi không dừng, vẫn có thể phân rã. Ta có thể thực hiện phân rã nhân trên chuỗi gốc hoặc biến đổi để phù hợp với phân rã cộng bằng cách trừ mỗi giá trị với giá trị liền trước (sai phân), chuyển giá trị sang logarit (lấy log), hoặc kết hợp cả hai.
Theo đó, chúng ta tạo ba cột mới dựa trên giá Close mỗi ngày và đặt tên là Close_Diff, Close_Log và Close_Log_Diff. Lưu ý quan trọng là thứ tự biến đổi rất quan trọng trong trường hợp cuối: nếu sai phân trước, sẽ có nhiều giá trị âm mà logarit không xác định. Vì vậy, phải lấy log trước khi sai phân.
Kết quả các kiểm định Dickey-Fuller mở rộng áp dụng lên các cột mới cho thấy Close_Diff và Close_Log_Diff là dừng, trong khi Close_Log thì không. Điều này tự thân không hẳn là vấn đề nhưng làm tăng khả năng phân tách thành phần chưa hoàn chỉnh, thể hiện ở phần dư có tự tương quan và không tuân theo phân phối chuẩn.
Tóm lại, chúng ta sẽ thực hiện các phân rã sau:
- Chuỗi thời gian gốc: phân rã nhân
- Chuỗi thời gian sai phân: phân rã cộng
- Chuỗi thời gian đã lấy log: phân rã cộng
- Chuỗi thời gian đã lấy log và sai phân: phân rã cộng
Phân tích các cách tiếp cận phân rã khác nhau
Chúng ta có thể phân rã bằng gói statsmodels. Cần truyền chuỗi thời gian, kiểu phân rã trong tham số model và period của mùa vụ.
Loại mùa vụ duy nhất có thể kỳ vọng trong giá Bitcoin là liên quan đến các sự kiện halving. Vì khoảng thời gian giữa mỗi lần halving xấp xỉ như nhau, ta có thể chọn số ngày trung bình giữa các ngày halving đến hiện tại, dẫn đến chu kỳ mùa vụ là 1.379 ngày.
Các thành phần xu hướng và mùa vụ phải mang lại insight có ý nghĩa, nên hợp lý khi trước tiên xem xét khả năng diễn giải của từng cách. Phân rã nhân của chuỗi gốc và phân rã cộng của chuỗi đã lấy log đều cho đường xu hướng mượt với hướng rõ ràng và thành phần mùa vụ ổn định xuyên suốt các chu kỳ. Cả hai chuỗi sai phân, tuy nhiên, không mang lại đường xu hướng dễ diễn giải và do đó không đạt được mục đích chính.
Đánh giá thống kê thêm về phần dư cho thấy các điểm mạnh và yếu khác nhau ở hai cách phân rã còn lại. Một điểm yếu chung là tự tương quan cao của phần dư, thể hiện qua giá trị rất cao của thống kê kiểm định Ljung-Box (lần lượt 30618,1 và 29331,3, mỗi p = 0). Điều này cho thấy sự phân tách thành phần chưa hoàn chỉnh, vì dường như vẫn còn một số mô hình trong phần dư.
Điểm mạnh của phân rã nhân trên chuỗi gốc nằm ở phần dư gần phân phối chuẩn, được chỉ ra bởi thống kê Shapiro-Wilk là 0,992, tức phân phối chuẩn 99,2%. Điều này gợi ý phần dư giống nhiễu trắng về phân phối, vì phần dư phân phối chuẩn thường là dấu hiệu rằng biến thiên không giải thích được hoàn toàn ngẫu nhiên và không thiên lệch. Phần dư của phân rã cộng trên chuỗi đã log cũng tiệm cận chuẩn, nhưng ở mức độ thấp hơn một chút (SW = 0,971).
Cuối cùng, phân rã cộng của chuỗi đã log có tương quan gần bằng không (-0,059) giữa phần dư và chuỗi đã log. Điều này cho thấy lượng dữ liệu không được phân rã giải thích là rất nhỏ và rõ ràng thấp hơn so với phân rã nhân trên chuỗi gốc (0,249).
Tổng thể, phân rã cộng trên chuỗi log mang lại phần dư vững vàng hơn về mặt thống kê, dù đánh đổi nhẹ về tính chuẩn nên được cân nhắc so với tính ngẫu nhiên cải thiện và tương quan thấp hơn.
Diễn giải kết quả
Không ngạc nhiên, cả hai phân rã đều kể câu chuyện về xu hướng tăng mạnh. Đường xu hướng của giá đóng cửa thô (màu trắng) thể hiện tăng trưởng theo cấp số nhân, với độ dốc tăng dần theo thời gian khi giá Bitcoin tăng. Trong khi xu hướng này nắm bắt chuyển động đi lên tổng thể, nó nhấn mạnh quá mức những thay đổi lớn ở giai đoạn sau do thang đo tăng trưởng theo cấp số nhân.
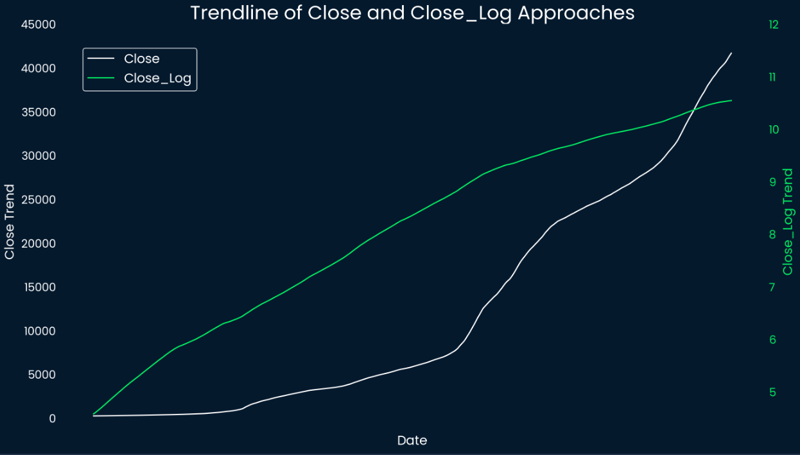
Ngược lại, đường xu hướng đã log (màu xanh lá) làm mượt tăng trưởng, tạo mô hình giống tuyến tính hơn và dễ diễn giải. Chỉ trong phần ba cuối của dòng thời gian tổng thể, nó mới cho thấy độ dốc giảm nhẹ, gợi ý tốc độ tăng trưởng theo cấp số nhân của Bitcoin chậm lại. Bằng cách ổn định phương sai, biến đổi log đảm bảo những thay đổi lớn ở giai đoạn sau không lấn át biến động nhỏ hơn ở giai đoạn đầu.
Khi phân tích mùa vụ, chúng ta phải nhớ các hạn chế thống kê đã nêu. Dẫu vậy, cả hai biểu đồ đường đều cho thấy thành phần mùa vụ có chu kỳ nhất quán và lặp lại, cho thấy giá Bitcoin thể hiện hành vi định kỳ theo thời gian. Các đỉnh và đáy trùng khớp, gợi ý các giai đoạn tăng giảm hoạt động hoặc mối quan tâm thị trường diễn ra đều đặn.
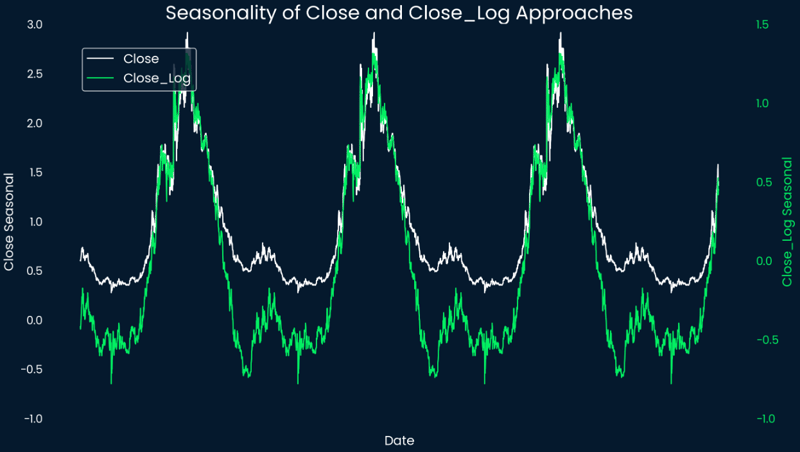
Tính đối xứng của các đỉnh và đáy gợi ý nhịp điệu tương đối ổn định bất chấp sự biến động vốn có của Bitcoin. Điều này có thể hàm ý rằng các xu hướng thị trường nhất quán hoặc hành vi của người tham gia ảnh hưởng đến hành vi định kỳ của Bitcoin. Vì một chu kỳ trong mùa vụ tương ứng với khoảng thời gian giữa hai lần halving, chúng ta có thể kiểm tra khi nào giá trong mỗi chu kỳ đạt đỉnh hoặc chạm đáy.
Theo thành phần mùa vụ trích xuất, giá Bitcoin đạt đỉnh mùa vụ khoảng 466 ngày sau một sự kiện halving và chạm đáy khoảng 97 ngày trước lần halving tiếp theo. Nếu đánh dấu chúng bằng các đường dọc xanh lá và đỏ trên biểu đồ giá Bitcoin theo thang logarit trước đó, trông sẽ như sau:
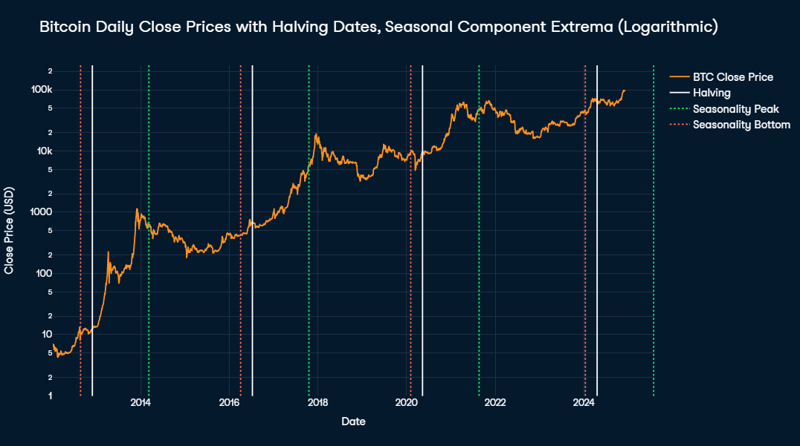
Các đỉnh mùa vụ nhất quán trùng sát với các đỉnh sau halving, luôn xảy ra trong cửa sổ ba tháng so với ngày đỉnh thực tế. Ngược lại, các đáy mùa vụ xuất hiện muộn hơn nhiều so với đáy chu kỳ thực, tạo ra sự sai khác rõ rệt.
Sự sai khác này xuất phát từ hai yếu tố. Thứ nhất, sau mỗi đỉnh chu kỳ, có một giai đoạn kéo dài trong đó thành phần chu kỳ duy trì gần mức tối thiểu, và đáy thực xảy ra trong giai đoạn này.
Thứ hai, cần xem xét xu hướng tăng mạnh trong giá Bitcoin. Khi thành phần mùa vụ không đổi cho đến ngay trước lần halving tiếp theo, xu hướng tăng khiến giá ngay trước halving vượt qua đáy chu kỳ thực, dẫn đến sai khác lớn hơn so với giá trị mùa vụ kỳ vọng.
Tìm vi mô hình trong giá Bitcoin
Dự đoán biến động thị trường vốn dĩ là thách thức, đặc biệt với tài sản biến động cao như Bitcoin. Giá có thể bị chi phối bởi sự tương tác phức tạp của các yếu tố, bao gồm xu hướng vĩ mô, tâm lý thị trường và sự kiện bất ngờ. Dù vậy, chúng ta sẽ cố gắng tìm mô hình trong hỗn loạn.
Điều này bao gồm các mô hình nội ngày và hiệu ứng lịch trong biến động giá Bitcoin, khác biệt với "tính mùa vụ" quan sát được trong chuỗi thời gian đã phân rã. Trong khi thành phần mùa vụ kéo dài khoảng bốn năm, hiệu ứng lịch gắn với các mô hình ngắn hơn, lặp lại trong khung thời gian cụ thể. Chúng bao gồm biến thiên theo ngày trong tuần, ngày trong tháng và tháng trong năm.
Mô hình theo giờ
Một đặc điểm thú vị của tiền mã hóa so với tài sản tài chính truyền thống là khả năng giao dịch 24/7. Hãy xem liệu chúng ta có thể tìm mô hình về cách giá thay đổi và khối lượng biến động trong một ngày trung bình hay không. Tất cả thời gian được biểu thị theo GMT.
Để tính toán mức thay đổi giá trung bình và biến động cho mỗi giờ, trước tiên chúng ta trích xuất thành phần giờ bằng thuộc tính .dt.hour của cột Timestamp. Thay đổi giá sau đó được tính bằng hàm .diff(), tính chênh lệch giá Close so với giờ trước đó. Cuối cùng, dữ liệu được nhóm theo giờ bằng .agg() để tính mức thay đổi giá trung bình và khối lượng cho mỗi giờ.
Kết quả được trực quan hóa bằng biểu đồ đường Plotly. Đường màu cam biểu thị mức thay đổi giá trung bình trong mỗi giờ, trong khi đường màu xanh lá thể hiện khối lượng giao dịch trung bình. Vùng xám đậm thể hiện giờ mở cửa của các sở giao dịch chứng khoán lớn trên thế giới—Thượng Hải, London và New York (NYSE và NASDAQ)—theo thứ tự thời gian.
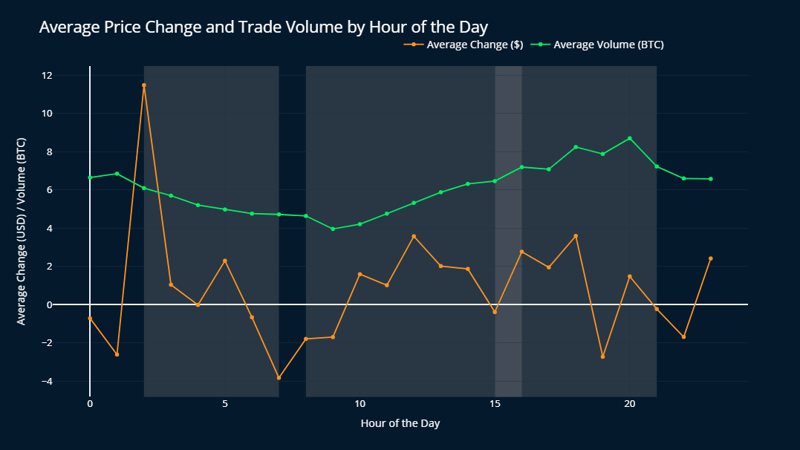
Giá Bitcoin ghi nhận mức tăng trung bình lớn nhất vào 2 giờ sáng GMT, với mức tăng trung bình 11,48 đô la, so với 3,59 đô la lúc 6 giờ chiều GMT, vị trí thứ hai. Đỉnh này trùng với giờ mở cửa của Sở Giao dịch Chứng khoán Thượng Hải và sau khoảng thời gian duy nhất trong ngày không có bất kỳ trong ba sở giao dịch lớn hoạt động (9 giờ tối đến 2 giờ sáng GMT).
Lưu ý rằng độ lệch chuẩn của thay đổi giá nằm khoảng từ 150 đến 250 đô la cho tất cả các giờ trong ngày, tức lớn hơn nhiều bậc so với các giá trị trung bình. Điều này cho thấy các mô hình theo giờ khá nhỏ và kém quan trọng so với các xu hướng lớn hơn. Dù vậy, chênh lệch giữa thay đổi giá lúc 2 giờ sáng và vị trí thứ hai lúc 6 giờ chiều vẫn có ý nghĩa thống kê ở mức tin cậy 99%.
Khối lượng giao dịch có xu hướng tăng từ lúc Sở Giao dịch Chứng khoán London mở cửa cho đến khi đạt đỉnh 8,70 BTC mỗi giờ ngay trước khi NYSE và NASDAQ đóng cửa trong ngày. Sau đó, khối lượng giảm dần về mức trung bình thấp nhất lúc 9 giờ sáng (3,96 BTC mỗi giờ). Những quan sát này cho thấy giá và khối lượng của Bitcoin chịu ảnh hưởng bởi hoạt động của các sở giao dịch lớn và giờ sinh hoạt của các khu vực trên toàn cầu.
Mô hình theo ngày
Để phân tích biến động giá Bitcoin theo ngày trong tuần, trước tiên chúng ta trích xuất thành phần .dt.weekday từ cột Date và tính thay đổi giá theo ngày bằng .diff(), tương tự phân tích theo giờ. Phương pháp này cung cấp insight về các mô hình lặp lại gắn với những ngày cụ thể trong tuần.
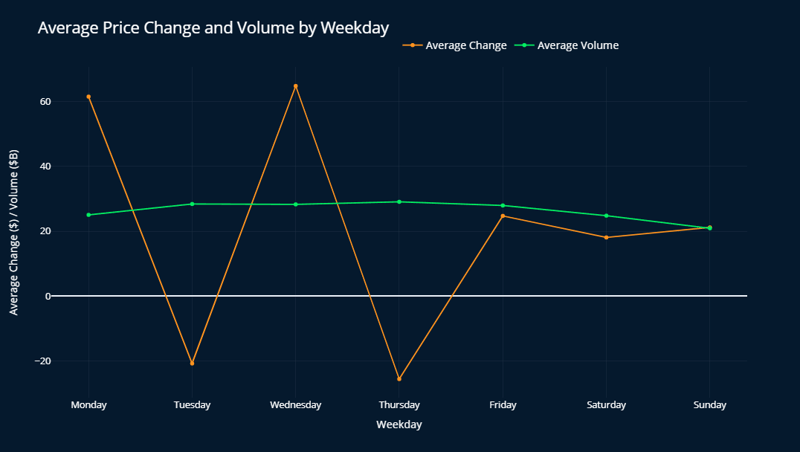
Về thay đổi giá, thứ Hai và thứ Tư cho thấy mức tăng mạnh nhất, trong khi thứ Ba và thứ Năm có xu hướng giảm nhẹ. Thứ Sáu và cuối tuần trung tính hơn, thường tăng khiêm tốn. Mặc dù độ lệch chuẩn lại lớn hơn đáng kể so với giá trị trung bình, mô hình này vẫn giữ ở mọi chu kỳ thị trường, chỉ khác biệt nhỏ.
Khối lượng giao dịch trung bình duy trì tương đối ổn định khoảng 28 tỷ đô la, ngoại trừ mức giảm vào cuối tuần, thấp nhất vào Chủ Nhật (xấp xỉ 20 tỷ đô la), với giá trị hơi thấp cũng thấy vào Thứ Bảy và Thứ Hai. Điều này nhấn mạnh ảnh hưởng của thời gian hoạt động của các sở giao dịch toàn cầu lên giao dịch Bitcoin.
Khi phân tích thay đổi giá Bitcoin theo ngày trong tháng, không có mô hình nhất quán xuất hiện xuyên suốt các chu kỳ. Mỗi chu kỳ thể hiện hành vi riêng, khiến khó xác định xu hướng chung hoặc hiệu ứng lặp lại gắn với ngày cụ thể.
Mô hình theo tháng
Để đảm bảo thay đổi giá theo tháng chính xác, trước tiên chúng ta tách các giá đóng cửa của ngày cuối cùng mỗi tháng. Tập này sau đó được dùng để tính thay đổi giá so với giá đóng cửa tháng trước. Sau đó, các thay đổi giá được kết hợp với dữ liệu khối lượng giao dịch theo tháng đã tổng hợp để phân tích.
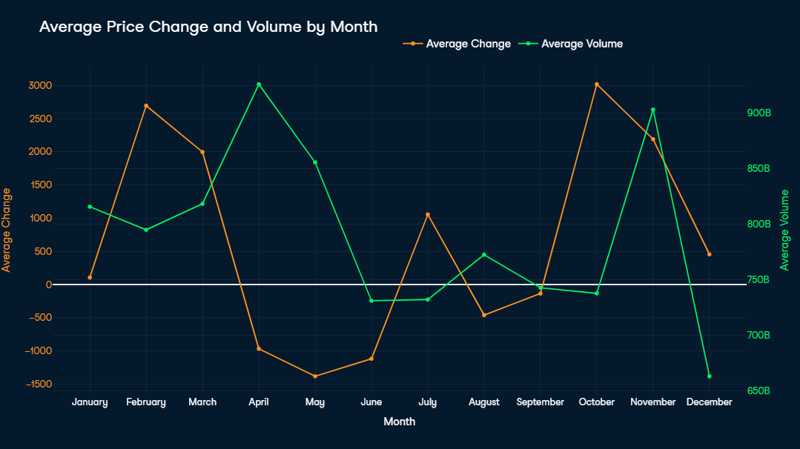
Tháng 10 và tháng 2 nổi bật là những tháng tốt nhất tính trung bình, với mức tăng khoảng 3.000 đô la. Điều này đặc biệt đáng chú ý vì gần một nửa bộ dữ liệu bao phủ giai đoạn đầu của Bitcoin, khi giá trị tài sản chưa chạm 3.000 đô la (lần đầu đạt vào tháng 10/2017). Các mức giảm giá trung bình đáng kể chỉ xảy ra từ tháng 4 đến tháng 6, với tháng 5 giảm mạnh nhất (-1.380 đô la).
Tháng 4 và tháng 11 ghi nhận khối lượng giao dịch trung bình cao nhất, mỗi tháng vượt 900 tỷ USD. Thú vị là, trong khi khối lượng cao của tháng 4 trùng với mức giảm giá, hoạt động giao dịch tăng của tháng 11 lại đi cùng mức tăng giá đáng kể 2.500 đô la. Khối lượng thấp hơn, như tháng 8, 9 và 12, thường gắn với biến động giá ổn định hơn, phản ánh hoạt động thị trường và biến động giảm.
Đường trung bình động và chiến lược giao cắt để mua & bán Bitcoin
Cuối cùng, chúng ta sẽ xem đường trung bình động có thể được dùng để áp dụng chiến lược mua bán dựa trên dữ liệu như thế nào.
Lưu ý: Chương này chỉ nhằm mục đích giáo dục và không nên xem là lời khuyên tài chính.
Đường trung bình động đơn giản (SMA) và đường trung bình động hàm mũ (EMA) là các công cụ giúp làm mượt biến động giá trong một khoảng thời gian xác định, hỗ trợ nhà giao dịch nhận diện xu hướng ổn định hơn trong thị trường biến động. SMA tính giá trung bình trên số phiên cố định, cho trọng số bằng nhau, trong khi EMA cho trọng số lớn hơn cho giá gần đây, nên phản ứng nhạy hơn với thay đổi mới nhất của thị trường.
Chiến lược giao cắt liên quan đến quan sát tương tác giữa hai đường trung bình động—thường một đường ngắn hạn và một đường dài hạn. Golden cross xảy ra khi MA ngắn hạn cắt lên trên MA dài hạn, báo hiệu xu hướng tăng có thể diễn ra và truyền thống được xem là tín hiệu mua. Ngược lại, death cross xảy ra khi MA ngắn hạn cắt xuống dưới MA dài hạn, chỉ báo xu hướng giảm có thể diễn ra và được xem là tín hiệu bán.
Các giao cắt này được coi là chỉ báo đáng tin cậy trong giao dịch vì khả năng phản ánh sự thay đổi động lượng thị trường. Với tài sản biến động như Bitcoin, chọn các đường trung bình phù hợp cho chiến lược giao cắt đòi hỏi cân bằng giữa độ nhạy (để bắt sớm xu hướng) và độ ổn định (để lọc nhiễu). Đây là lý do cách tiếp cận lai với tín hiệu mua và bán được định nghĩa khác nhau có thể hữu ích.
Tín hiệu mua
Bitcoin trong lịch sử thể hiện tăng trưởng tích cực dài hạn, vì vậy hợp lý khi tập trung vào khoảng thời gian dài hơn làm tín hiệu mua. Do đó, các đường trung bình động trung-dài hạn như SMA 50 ngày và 200 ngày phù hợp cho golden cross. Chúng giúp nắm bắt xu hướng tăng bền vững trong khi lọc nhiễu ngắn hạn, đảm bảo nhà giao dịch vào vị thế trong các pha tăng đáng tin cậy hơn.
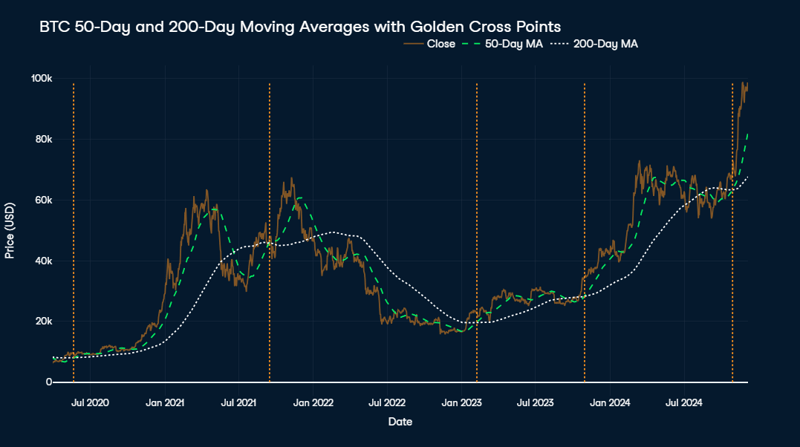
Biểu đồ cho thấy đường trung bình động 50 ngày và 200 ngày của Bitcoin cùng với giá thực tế từ giữa năm 2020 đến nay. Đường chấm trắng là MA 200 ngày, đường gạch xanh là MA 50 ngày, và đường cam biểu diễn giá thực tế của Bitcoin. Các điểm golden cross, nơi MA 50 ngày vượt MA 200 ngày, được đánh dấu bằng các đường dọc màu cam trên biểu đồ.
Thoạt nhìn, chiến lược golden cross có vẻ hiệu quả, vì cả năm lần xảy ra đều được theo sau bởi các đợt tăng giá đáng kể. Chẳng hạn, golden cross gần đây nhất vào ngày 28/10/2024, tại mức giá 69.892 đô la, đã báo trước mức tăng 40% chỉ trong một tháng rưỡi.
Tuy nhiên, thời điểm đỉnh sau đó, vốn là điểm bán tối ưu, dao động rộng, từ 1,5 tháng đến 1,5 năm. Ví dụ, tín hiệu mua tháng 9/2021 cũng được theo sau bởi mức tăng 40% chỉ sau 1,5 tháng, nhưng sau pha giảm sau đó, giá mất hơn hai năm mới quay lại mức giá mua tháng 9/2021.
Dù cách tiếp cận này có thể tinh chỉnh thêm, hiện tại có vẻ đủ tốt. Tiếp theo, chúng ta sẽ xem mặt còn lại của đồng tiền—các tín hiệu bán cần lưu ý.
Tín hiệu bán
Trong khi tìm thời điểm mua tốt có vẻ khá thẳng thắn, việc xác định khi nào bán trước khi giá giảm lại là thách thức lớn. Trong giai đoạn giảm, biến động của Bitcoin có thể dẫn tới thua lỗ nhanh và sâu nếu tín hiệu bị trễ. Theo đó, có thể cho rằng điều quan trọng là nhận diện sớm xu hướng giảm để giảm thiểu thua lỗ trong giai đoạn biến động cao.
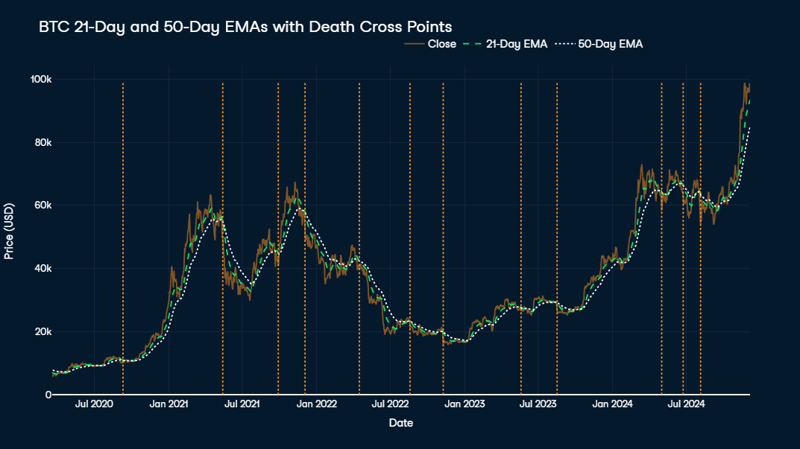
Vì vậy, về mặt lý thuyết, death cross lý tưởng nên dùng các đường trung bình động ngắn-trung hạn như EMA 21 ngày và 50 ngày. Tuy nhiên, nếu xem biểu đồ từ giữa năm 2020 đến nay, ta thấy quá nhiều tín hiệu bán, một số ở những thời điểm rất bất lợi, ví dụ tháng 9/2020 hoặc tháng 8/2023, ngay khi các đợt tăng giá lớn bắt đầu.
Khái niệm death cross truyền thống, nhằm tránh thua lỗ ngắn hạn, có thể không mang lại kết quả tối ưu cho tài sản biến động mạnh như Bitcoin, vốn thể hiện xu hướng tăng dài hạn. Giả sử xu hướng này tiếp tục, chiến lược có thể được tinh chỉnh bằng cách đưa thêm điều kiện, chẳng hạn chỉ bán khi giá tăng x lần so với giá mua trung bình. Ngoài ra, các thước đo khác, bao gồm chỉ báo dựa trên nguồn cung hoặc phân tích động lượng, có thể cung cấp tín hiệu bán chính xác hơn, phù hợp với hành vi thị trường độc đáo của Bitcoin.
Một trong các thước đo định hướng động lượng là Chỉ số Sức mạnh Tương đối (RSI), đo tốc độ và biên độ thay đổi giá để nhận diện trạng thái quá mua hoặc quá bán. RSI cao, thường trên 70, gợi ý tài sản đang quá mua và có thể sắp điều chỉnh, là công cụ hữu ích để xác định tín hiệu bán tiềm năng trong các đợt tăng giá.
Để tính đến cơ chế nguồn cung của Bitcoin, xem xét ThermoCap Multiple có thể hữu ích. Thước đo này đánh giá tỷ lệ vốn hóa thị trường của Bitcoin so với ThermoCap, theo dõi doanh thu của thợ đào theo thời gian. ThermoCap Multiple cao thường báo hiệu bong bóng đầu cơ, gợi ý thị trường có thể quá nóng và điều chỉnh giá có khả năng xảy ra, trở thành chỉ báo mạnh cho tín hiệu bán dài hạn.
Cuối cùng, Reserve Risk định lượng mức độ tự tin của những người nắm giữ dài hạn so với giá hiện tại. Reserve Risk cao cho thấy lạc quan thị trường thái quá và khả năng định giá quá cao, báo hiệu có thể là thời điểm thích hợp để bán trước khi diễn ra điều chỉnh đáng kể.
Kết luận
Phân tích này làm nổi bật những insight chính rút ra từ dữ liệu giá lịch sử của Bitcoin. Từ việc xác định các mô hình theo mùa liên quan đến sự kiện halving đến khám phá các vi mô hình trong biến động nội ngày và hiệu ứng lịch, chúng ta đã làm rõ các xu hướng cung cấp bối cảnh cho biến động giá của Bitcoin. Đối với những ai muốn đi sâu hơn hoặc mở rộng phân tích, toàn bộ mã có trong notebook DataLab đi kèm.
Nếu bạn muốn tìm hiểu thêm về phân tích chuỗi thời gian, tôi khuyến nghị xem các tài nguyên sau:
Tuyên bố miễn trừ trách nhiệm: Phân tích dưới đây chỉ nhằm mục đích giáo dục và không được xem là lời khuyên tài chính.
Khi giá tăng vọt lên mức cao kỷ lục, thậm chí vượt qua ngưỡng kỳ diệu 100.000 đô la trong thị trường giá lên hiện tại, Bitcoin một lần nữa trở thành chủ đề nóng được bàn luận.
Trong bài viết này, tôi sẽ sử dụng Python để nhấn mạnh những insight chính rút ra từ dữ liệu giá lịch sử của Bitcoin. Từ việc xác định các mô hình theo mùa liên quan đến sự kiện halving đến khám phá các vi mô hình trong biến động nội ngày và hiệu ứng lịch, tôi sẽ làm rõ các xu hướng cung cấp bối cảnh cho biến động giá của Bitcoin.
Tôi sẽ giải thích phương pháp từng bước, và cùng nhau chúng ta sẽ:
Để bài viết dễ đọc hơn, tôi đã chuyển toàn bộ mã vào notebook DataLab này. Dù tôi khuyến khích bạn khám phá mã nguồn, bài viết được thiết kế để có thể tự đứng vững, nên bạn có thể theo dõi dù có hoặc không có mã.
Khám phá dữ liệu lịch sử của Bitcoin
Dữ liệu giá lịch sử của Bitcoin có thể được thu thập theo nhiều cách. Một lựa chọn đơn giản cho dữ liệu giá theo ngày là tải xuống tệp CSV từ một trang web đáng tin cậy như CoinCodex, nơi cung cấp dữ liệu giá Bitcoin theo ngày mà không cần tài khoản. Sau đó, có thể nhập CSV vào Python bằng
pandas.read_csv().Ngoài ra, API của các nền tảng như CoinGecko hoặc Binance cung cấp quyền truy cập dữ liệu lịch sử, tuy việc truy xuất miễn phí thường bị giới hạn. Một cách kỹ thuật để vượt qua các giới hạn này là sử dụng các yêu cầu xếp lớp để gom dữ liệu lớn dần dần. Với dữ liệu theo giờ trong bài, chúng tôi sử dụng Bộ dữ liệu Lịch sử Bitcoin của Mark Zielinski, thậm chí bao gồm cả giá theo từng phút.
Dữ liệu thô cần được tiền xử lý cơ bản để sẵn sàng phân tích. Điều này bao gồm đặt chỉ mục theo datetime, chuyển các cột số sang định dạng float và xử lý các giá trị thiếu.
Một khía cạnh quan trọng cần lưu ý là khối lượng giao dịch được biểu thị bằng BTC đối với dữ liệu theo giờ và bằng USD đối với dữ liệu theo ngày, điều này cần ghi nhớ khi phân tích sau này.
Khám phá ban đầu liên quan đến việc trực quan hóa giá cùng với đường trung bình động 7 ngày của biến động theo ngày.
Giá Bitcoin thể hiện xu hướng tăng mạnh, khiến dữ liệu trước năm 2017 trở nên nhỏ bé khi so sánh. Đáng chú ý, cuối năm 2020 chứng kiến mức tăng giá dốc đứng, theo sau là biến động cao và xu hướng giảm mạnh kéo dài đến cuối năm 2022.
Biến động vẫn là đặc trưng nổi bật, với thay đổi theo ngày thường khoảng 10% giá và đạt đỉnh tới 30% trong các sự kiện như tháng 1/2018 và tháng 5/2021.
Gần đây, Bitcoin phục hồi mạnh mẽ, tăng từ 16.000 đô la lên 100.000 đô la trong vòng hai năm. Để hiểu rõ hơn diễn biến giá của Bitcoin, hợp lý khi xem xét các cơ chế sẵn có ảnh hưởng đến nguồn cung của nó. Bên cạnh giới hạn tối đa 21 triệu Bitcoin, một trong những đặc điểm quan trọng nhất là khái niệm halving.
Halving là một sự kiện được lập trình trong mã của Bitcoin làm giảm 50% phần thưởng cho thợ đào khi thêm một khối mới vào blockchain. Xảy ra khoảng bốn năm một lần, nó làm chậm tốc độ Bitcoin mới đi vào lưu thông, duy trì sự khan hiếm theo thời gian. Cơ chế này là trung tâm của mô hình giảm phát của Bitcoin, thường ảnh hưởng đến động lực thị trường bằng cách tạo cú sốc nguồn cung có thể thúc đẩy giá tăng trong các tháng sau sự kiện halving.
Để trực quan hóa rõ hơn các xu hướng dài hạn của Bitcoin, biểu đồ giá theo thang logarit rất hữu ích. Cách tiếp cận này nén tăng trưởng theo cấp số nhân, giúp dễ quan sát mô hình theo thời gian.
Các sự kiện chính, như ngày halving của Bitcoin, được đánh dấu bằng các đường dọc màu trắng. Dữ liệu lịch sử cho thấy các đỉnh mọi thời đại thường xảy ra giữa các lần halving, thường là 1 đến 1,5 năm sau halving, với các đỉnh được đánh dấu bằng đường dọc màu xanh lá trên biểu đồ. Mô hình này gợi ý tính chu kỳ trong biến động giá của Bitcoin, được dẫn dắt bởi cơ chế nguồn cung của nó.
Phân tách chuỗi thời gian của giá Bitcoin
Phân rã chuỗi thời gian là phương pháp tách một chuỗi thời gian thành ba thành phần chính:
Chúng ta sẽ xem xét hai loại phân rã—cộng tính và nhân tính:
Một khái niệm quan trọng trong phân tích chuỗi thời gian là tính dừng. Một chuỗi dừng có các đặc tính thống kê (trung bình, phương sai, và tự tương quan) không đổi theo thời gian, giúp dễ mô hình hóa và dự đoán. Nhiều phương pháp dự báo và phân rã cộng giả định chuỗi là dừng. Với dữ liệu không dừng, thường cần biến đổi để ổn định phương sai và loại bỏ xu hướng, đảm bảo kết quả phân rã chính xác và dễ diễn giải.
Xử lý dữ liệu không dừng
Vì giá tài sản tài chính thường là kết quả của nhiều mô hình chồng chéo, chúng hầu như không bao giờ dừng. Điều này đặc biệt đúng với Bitcoin, có lịch sử giá đặc trưng bởi biến động cao, xu hướng tăng mạnh và các mô hình mùa vụ không đều. Kết quả của kiểm định Dickey-Fuller mở rộng trên chuỗi thời gian gốc xác nhận giả định ban đầu và cho thấy giá Bitcoin cách xa trạng thái dừng.
Khi làm việc với chuỗi không dừng, vẫn có thể phân rã. Ta có thể thực hiện phân rã nhân trên chuỗi gốc hoặc biến đổi để phù hợp với phân rã cộng bằng cách trừ mỗi giá trị với giá trị liền trước (sai phân), chuyển giá trị sang logarit (lấy log), hoặc kết hợp cả hai.
Theo đó, chúng ta tạo ba cột mới dựa trên giá
Closemỗi ngày và đặt tên làClose_Diff,Close_LogvàClose_Log_Diff. Lưu ý quan trọng là thứ tự biến đổi rất quan trọng trong trường hợp cuối: nếu sai phân trước, sẽ có nhiều giá trị âm mà logarit không xác định. Vì vậy, phải lấy log trước khi sai phân.Kết quả các kiểm định Dickey-Fuller mở rộng áp dụng lên các cột mới cho thấy
Close_DiffvàClose_Log_Difflà dừng, trong khiClose_Logthì không. Điều này tự thân không hẳn là vấn đề nhưng làm tăng khả năng phân tách thành phần chưa hoàn chỉnh, thể hiện ở phần dư có tự tương quan và không tuân theo phân phối chuẩn.Tóm lại, chúng ta sẽ thực hiện các phân rã sau:
Phân tích các cách tiếp cận phân rã khác nhau
Chúng ta có thể phân rã bằng gói
statsmodels. Cần truyền chuỗi thời gian, kiểu phân rã trong tham sốmodelvàperiodcủa mùa vụ.Loại mùa vụ duy nhất có thể kỳ vọng trong giá Bitcoin là liên quan đến các sự kiện halving. Vì khoảng thời gian giữa mỗi lần halving xấp xỉ như nhau, ta có thể chọn số ngày trung bình giữa các ngày halving đến hiện tại, dẫn đến chu kỳ mùa vụ là 1.379 ngày.
Các thành phần xu hướng và mùa vụ phải mang lại insight có ý nghĩa, nên hợp lý khi trước tiên xem xét khả năng diễn giải của từng cách. Phân rã nhân của chuỗi gốc và phân rã cộng của chuỗi đã lấy log đều cho đường xu hướng mượt với hướng rõ ràng và thành phần mùa vụ ổn định xuyên suốt các chu kỳ. Cả hai chuỗi sai phân, tuy nhiên, không mang lại đường xu hướng dễ diễn giải và do đó không đạt được mục đích chính.
Đánh giá thống kê thêm về phần dư cho thấy các điểm mạnh và yếu khác nhau ở hai cách phân rã còn lại. Một điểm yếu chung là tự tương quan cao của phần dư, thể hiện qua giá trị rất cao của thống kê kiểm định Ljung-Box (lần lượt 30618,1 và 29331,3, mỗi p = 0). Điều này cho thấy sự phân tách thành phần chưa hoàn chỉnh, vì dường như vẫn còn một số mô hình trong phần dư.
Điểm mạnh của phân rã nhân trên chuỗi gốc nằm ở phần dư gần phân phối chuẩn, được chỉ ra bởi thống kê Shapiro-Wilk là 0,992, tức phân phối chuẩn 99,2%. Điều này gợi ý phần dư giống nhiễu trắng về phân phối, vì phần dư phân phối chuẩn thường là dấu hiệu rằng biến thiên không giải thích được hoàn toàn ngẫu nhiên và không thiên lệch. Phần dư của phân rã cộng trên chuỗi đã log cũng tiệm cận chuẩn, nhưng ở mức độ thấp hơn một chút (SW = 0,971).
Cuối cùng, phân rã cộng của chuỗi đã log có tương quan gần bằng không (-0,059) giữa phần dư và chuỗi đã log. Điều này cho thấy lượng dữ liệu không được phân rã giải thích là rất nhỏ và rõ ràng thấp hơn so với phân rã nhân trên chuỗi gốc (0,249).
Tổng thể, phân rã cộng trên chuỗi log mang lại phần dư vững vàng hơn về mặt thống kê, dù đánh đổi nhẹ về tính chuẩn nên được cân nhắc so với tính ngẫu nhiên cải thiện và tương quan thấp hơn.
Diễn giải kết quả
Không ngạc nhiên, cả hai phân rã đều kể câu chuyện về xu hướng tăng mạnh. Đường xu hướng của giá đóng cửa thô (màu trắng) thể hiện tăng trưởng theo cấp số nhân, với độ dốc tăng dần theo thời gian khi giá Bitcoin tăng. Trong khi xu hướng này nắm bắt chuyển động đi lên tổng thể, nó nhấn mạnh quá mức những thay đổi lớn ở giai đoạn sau do thang đo tăng trưởng theo cấp số nhân.
Ngược lại, đường xu hướng đã log (màu xanh lá) làm mượt tăng trưởng, tạo mô hình giống tuyến tính hơn và dễ diễn giải. Chỉ trong phần ba cuối của dòng thời gian tổng thể, nó mới cho thấy độ dốc giảm nhẹ, gợi ý tốc độ tăng trưởng theo cấp số nhân của Bitcoin chậm lại. Bằng cách ổn định phương sai, biến đổi log đảm bảo những thay đổi lớn ở giai đoạn sau không lấn át biến động nhỏ hơn ở giai đoạn đầu.
Khi phân tích mùa vụ, chúng ta phải nhớ các hạn chế thống kê đã nêu. Dẫu vậy, cả hai biểu đồ đường đều cho thấy thành phần mùa vụ có chu kỳ nhất quán và lặp lại, cho thấy giá Bitcoin thể hiện hành vi định kỳ theo thời gian. Các đỉnh và đáy trùng khớp, gợi ý các giai đoạn tăng giảm hoạt động hoặc mối quan tâm thị trường diễn ra đều đặn.
Tính đối xứng của các đỉnh và đáy gợi ý nhịp điệu tương đối ổn định bất chấp sự biến động vốn có của Bitcoin. Điều này có thể hàm ý rằng các xu hướng thị trường nhất quán hoặc hành vi của người tham gia ảnh hưởng đến hành vi định kỳ của Bitcoin. Vì một chu kỳ trong mùa vụ tương ứng với khoảng thời gian giữa hai lần halving, chúng ta có thể kiểm tra khi nào giá trong mỗi chu kỳ đạt đỉnh hoặc chạm đáy.
Theo thành phần mùa vụ trích xuất, giá Bitcoin đạt đỉnh mùa vụ khoảng 466 ngày sau một sự kiện halving và chạm đáy khoảng 97 ngày trước lần halving tiếp theo. Nếu đánh dấu chúng bằng các đường dọc xanh lá và đỏ trên biểu đồ giá Bitcoin theo thang logarit trước đó, trông sẽ như sau:
Các đỉnh mùa vụ nhất quán trùng sát với các đỉnh sau halving, luôn xảy ra trong cửa sổ ba tháng so với ngày đỉnh thực tế. Ngược lại, các đáy mùa vụ xuất hiện muộn hơn nhiều so với đáy chu kỳ thực, tạo ra sự sai khác rõ rệt.
Sự sai khác này xuất phát từ hai yếu tố. Thứ nhất, sau mỗi đỉnh chu kỳ, có một giai đoạn kéo dài trong đó thành phần chu kỳ duy trì gần mức tối thiểu, và đáy thực xảy ra trong giai đoạn này.
Thứ hai, cần xem xét xu hướng tăng mạnh trong giá Bitcoin. Khi thành phần mùa vụ không đổi cho đến ngay trước lần halving tiếp theo, xu hướng tăng khiến giá ngay trước halving vượt qua đáy chu kỳ thực, dẫn đến sai khác lớn hơn so với giá trị mùa vụ kỳ vọng.
Tìm vi mô hình trong giá Bitcoin
Dự đoán biến động thị trường vốn dĩ là thách thức, đặc biệt với tài sản biến động cao như Bitcoin. Giá có thể bị chi phối bởi sự tương tác phức tạp của các yếu tố, bao gồm xu hướng vĩ mô, tâm lý thị trường và sự kiện bất ngờ. Dù vậy, chúng ta sẽ cố gắng tìm mô hình trong hỗn loạn.
Điều này bao gồm các mô hình nội ngày và hiệu ứng lịch trong biến động giá Bitcoin, khác biệt với "tính mùa vụ" quan sát được trong chuỗi thời gian đã phân rã. Trong khi thành phần mùa vụ kéo dài khoảng bốn năm, hiệu ứng lịch gắn với các mô hình ngắn hơn, lặp lại trong khung thời gian cụ thể. Chúng bao gồm biến thiên theo ngày trong tuần, ngày trong tháng và tháng trong năm.
Mô hình theo giờ
Một đặc điểm thú vị của tiền mã hóa so với tài sản tài chính truyền thống là khả năng giao dịch 24/7. Hãy xem liệu chúng ta có thể tìm mô hình về cách giá thay đổi và khối lượng biến động trong một ngày trung bình hay không. Tất cả thời gian được biểu thị theo GMT.
Để tính toán mức thay đổi giá trung bình và biến động cho mỗi giờ, trước tiên chúng ta trích xuất thành phần giờ bằng thuộc tính
.dt.hourcủa cộtTimestamp. Thay đổi giá sau đó được tính bằng hàm.diff(), tính chênh lệch giáCloseso với giờ trước đó. Cuối cùng, dữ liệu được nhóm theo giờ bằng.agg()để tính mức thay đổi giá trung bình và khối lượng cho mỗi giờ.Kết quả được trực quan hóa bằng biểu đồ đường Plotly. Đường màu cam biểu thị mức thay đổi giá trung bình trong mỗi giờ, trong khi đường màu xanh lá thể hiện khối lượng giao dịch trung bình. Vùng xám đậm thể hiện giờ mở cửa của các sở giao dịch chứng khoán lớn trên thế giới—Thượng Hải, London và New York (NYSE và NASDAQ)—theo thứ tự thời gian.
Giá Bitcoin ghi nhận mức tăng trung bình lớn nhất vào 2 giờ sáng GMT, với mức tăng trung bình 11,48 đô la, so với 3,59 đô la lúc 6 giờ chiều GMT, vị trí thứ hai. Đỉnh này trùng với giờ mở cửa của Sở Giao dịch Chứng khoán Thượng Hải và sau khoảng thời gian duy nhất trong ngày không có bất kỳ trong ba sở giao dịch lớn hoạt động (9 giờ tối đến 2 giờ sáng GMT).
Lưu ý rằng độ lệch chuẩn của thay đổi giá nằm khoảng từ 150 đến 250 đô la cho tất cả các giờ trong ngày, tức lớn hơn nhiều bậc so với các giá trị trung bình. Điều này cho thấy các mô hình theo giờ khá nhỏ và kém quan trọng so với các xu hướng lớn hơn. Dù vậy, chênh lệch giữa thay đổi giá lúc 2 giờ sáng và vị trí thứ hai lúc 6 giờ chiều vẫn có ý nghĩa thống kê ở mức tin cậy 99%.
Khối lượng giao dịch có xu hướng tăng từ lúc Sở Giao dịch Chứng khoán London mở cửa cho đến khi đạt đỉnh 8,70 BTC mỗi giờ ngay trước khi NYSE và NASDAQ đóng cửa trong ngày. Sau đó, khối lượng giảm dần về mức trung bình thấp nhất lúc 9 giờ sáng (3,96 BTC mỗi giờ). Những quan sát này cho thấy giá và khối lượng của Bitcoin chịu ảnh hưởng bởi hoạt động của các sở giao dịch lớn và giờ sinh hoạt của các khu vực trên toàn cầu.
Mô hình theo ngày
Để phân tích biến động giá Bitcoin theo ngày trong tuần, trước tiên chúng ta trích xuất thành phần
.dt.weekdaytừ cộtDatevà tính thay đổi giá theo ngày bằng.diff(), tương tự phân tích theo giờ. Phương pháp này cung cấp insight về các mô hình lặp lại gắn với những ngày cụ thể trong tuần.Về thay đổi giá, thứ Hai và thứ Tư cho thấy mức tăng mạnh nhất, trong khi thứ Ba và thứ Năm có xu hướng giảm nhẹ. Thứ Sáu và cuối tuần trung tính hơn, thường tăng khiêm tốn. Mặc dù độ lệch chuẩn lại lớn hơn đáng kể so với giá trị trung bình, mô hình này vẫn giữ ở mọi chu kỳ thị trường, chỉ khác biệt nhỏ.
Khối lượng giao dịch trung bình duy trì tương đối ổn định khoảng 28 tỷ đô la, ngoại trừ mức giảm vào cuối tuần, thấp nhất vào Chủ Nhật (xấp xỉ 20 tỷ đô la), với giá trị hơi thấp cũng thấy vào Thứ Bảy và Thứ Hai. Điều này nhấn mạnh ảnh hưởng của thời gian hoạt động của các sở giao dịch toàn cầu lên giao dịch Bitcoin.
Khi phân tích thay đổi giá Bitcoin theo ngày trong tháng, không có mô hình nhất quán xuất hiện xuyên suốt các chu kỳ. Mỗi chu kỳ thể hiện hành vi riêng, khiến khó xác định xu hướng chung hoặc hiệu ứng lặp lại gắn với ngày cụ thể.
Mô hình theo tháng
Để đảm bảo thay đổi giá theo tháng chính xác, trước tiên chúng ta tách các giá đóng cửa của ngày cuối cùng mỗi tháng. Tập này sau đó được dùng để tính thay đổi giá so với giá đóng cửa tháng trước. Sau đó, các thay đổi giá được kết hợp với dữ liệu khối lượng giao dịch theo tháng đã tổng hợp để phân tích.
Tháng 10 và tháng 2 nổi bật là những tháng tốt nhất tính trung bình, với mức tăng khoảng 3.000 đô la. Điều này đặc biệt đáng chú ý vì gần một nửa bộ dữ liệu bao phủ giai đoạn đầu của Bitcoin, khi giá trị tài sản chưa chạm 3.000 đô la (lần đầu đạt vào tháng 10/2017). Các mức giảm giá trung bình đáng kể chỉ xảy ra từ tháng 4 đến tháng 6, với tháng 5 giảm mạnh nhất (-1.380 đô la).
Tháng 4 và tháng 11 ghi nhận khối lượng giao dịch trung bình cao nhất, mỗi tháng vượt 900 tỷ USD. Thú vị là, trong khi khối lượng cao của tháng 4 trùng với mức giảm giá, hoạt động giao dịch tăng của tháng 11 lại đi cùng mức tăng giá đáng kể 2.500 đô la. Khối lượng thấp hơn, như tháng 8, 9 và 12, thường gắn với biến động giá ổn định hơn, phản ánh hoạt động thị trường và biến động giảm.
Đường trung bình động và chiến lược giao cắt để mua & bán Bitcoin
Cuối cùng, chúng ta sẽ xem đường trung bình động có thể được dùng để áp dụng chiến lược mua bán dựa trên dữ liệu như thế nào.
Lưu ý: Chương này chỉ nhằm mục đích giáo dục và không nên xem là lời khuyên tài chính.
Đường trung bình động đơn giản (SMA) và đường trung bình động hàm mũ (EMA) là các công cụ giúp làm mượt biến động giá trong một khoảng thời gian xác định, hỗ trợ nhà giao dịch nhận diện xu hướng ổn định hơn trong thị trường biến động. SMA tính giá trung bình trên số phiên cố định, cho trọng số bằng nhau, trong khi EMA cho trọng số lớn hơn cho giá gần đây, nên phản ứng nhạy hơn với thay đổi mới nhất của thị trường.
Chiến lược giao cắt liên quan đến quan sát tương tác giữa hai đường trung bình động—thường một đường ngắn hạn và một đường dài hạn. Golden cross xảy ra khi MA ngắn hạn cắt lên trên MA dài hạn, báo hiệu xu hướng tăng có thể diễn ra và truyền thống được xem là tín hiệu mua. Ngược lại, death cross xảy ra khi MA ngắn hạn cắt xuống dưới MA dài hạn, chỉ báo xu hướng giảm có thể diễn ra và được xem là tín hiệu bán.
Các giao cắt này được coi là chỉ báo đáng tin cậy trong giao dịch vì khả năng phản ánh sự thay đổi động lượng thị trường. Với tài sản biến động như Bitcoin, chọn các đường trung bình phù hợp cho chiến lược giao cắt đòi hỏi cân bằng giữa độ nhạy (để bắt sớm xu hướng) và độ ổn định (để lọc nhiễu). Đây là lý do cách tiếp cận lai với tín hiệu mua và bán được định nghĩa khác nhau có thể hữu ích.
Tín hiệu mua
Bitcoin trong lịch sử thể hiện tăng trưởng tích cực dài hạn, vì vậy hợp lý khi tập trung vào khoảng thời gian dài hơn làm tín hiệu mua. Do đó, các đường trung bình động trung-dài hạn như SMA 50 ngày và 200 ngày phù hợp cho golden cross. Chúng giúp nắm bắt xu hướng tăng bền vững trong khi lọc nhiễu ngắn hạn, đảm bảo nhà giao dịch vào vị thế trong các pha tăng đáng tin cậy hơn.
Biểu đồ cho thấy đường trung bình động 50 ngày và 200 ngày của Bitcoin cùng với giá thực tế từ giữa năm 2020 đến nay. Đường chấm trắng là MA 200 ngày, đường gạch xanh là MA 50 ngày, và đường cam biểu diễn giá thực tế của Bitcoin. Các điểm golden cross, nơi MA 50 ngày vượt MA 200 ngày, được đánh dấu bằng các đường dọc màu cam trên biểu đồ.
Thoạt nhìn, chiến lược golden cross có vẻ hiệu quả, vì cả năm lần xảy ra đều được theo sau bởi các đợt tăng giá đáng kể. Chẳng hạn, golden cross gần đây nhất vào ngày 28/10/2024, tại mức giá 69.892 đô la, đã báo trước mức tăng 40% chỉ trong một tháng rưỡi.
Tuy nhiên, thời điểm đỉnh sau đó, vốn là điểm bán tối ưu, dao động rộng, từ 1,5 tháng đến 1,5 năm. Ví dụ, tín hiệu mua tháng 9/2021 cũng được theo sau bởi mức tăng 40% chỉ sau 1,5 tháng, nhưng sau pha giảm sau đó, giá mất hơn hai năm mới quay lại mức giá mua tháng 9/2021.
Dù cách tiếp cận này có thể tinh chỉnh thêm, hiện tại có vẻ đủ tốt. Tiếp theo, chúng ta sẽ xem mặt còn lại của đồng tiền—các tín hiệu bán cần lưu ý.
Tín hiệu bán
Trong khi tìm thời điểm mua tốt có vẻ khá thẳng thắn, việc xác định khi nào bán trước khi giá giảm lại là thách thức lớn. Trong giai đoạn giảm, biến động của Bitcoin có thể dẫn tới thua lỗ nhanh và sâu nếu tín hiệu bị trễ. Theo đó, có thể cho rằng điều quan trọng là nhận diện sớm xu hướng giảm để giảm thiểu thua lỗ trong giai đoạn biến động cao.
Vì vậy, về mặt lý thuyết, death cross lý tưởng nên dùng các đường trung bình động ngắn-trung hạn như EMA 21 ngày và 50 ngày. Tuy nhiên, nếu xem biểu đồ từ giữa năm 2020 đến nay, ta thấy quá nhiều tín hiệu bán, một số ở những thời điểm rất bất lợi, ví dụ tháng 9/2020 hoặc tháng 8/2023, ngay khi các đợt tăng giá lớn bắt đầu.
Khái niệm death cross truyền thống, nhằm tránh thua lỗ ngắn hạn, có thể không mang lại kết quả tối ưu cho tài sản biến động mạnh như Bitcoin, vốn thể hiện xu hướng tăng dài hạn. Giả sử xu hướng này tiếp tục, chiến lược có thể được tinh chỉnh bằng cách đưa thêm điều kiện, chẳng hạn chỉ bán khi giá tăng x lần so với giá mua trung bình. Ngoài ra, các thước đo khác, bao gồm chỉ báo dựa trên nguồn cung hoặc phân tích động lượng, có thể cung cấp tín hiệu bán chính xác hơn, phù hợp với hành vi thị trường độc đáo của Bitcoin.
Một trong các thước đo định hướng động lượng là Chỉ số Sức mạnh Tương đối (RSI), đo tốc độ và biên độ thay đổi giá để nhận diện trạng thái quá mua hoặc quá bán. RSI cao, thường trên 70, gợi ý tài sản đang quá mua và có thể sắp điều chỉnh, là công cụ hữu ích để xác định tín hiệu bán tiềm năng trong các đợt tăng giá.
Để tính đến cơ chế nguồn cung của Bitcoin, xem xét ThermoCap Multiple có thể hữu ích. Thước đo này đánh giá tỷ lệ vốn hóa thị trường của Bitcoin so với ThermoCap, theo dõi doanh thu của thợ đào theo thời gian. ThermoCap Multiple cao thường báo hiệu bong bóng đầu cơ, gợi ý thị trường có thể quá nóng và điều chỉnh giá có khả năng xảy ra, trở thành chỉ báo mạnh cho tín hiệu bán dài hạn.
Cuối cùng, Reserve Risk định lượng mức độ tự tin của những người nắm giữ dài hạn so với giá hiện tại. Reserve Risk cao cho thấy lạc quan thị trường thái quá và khả năng định giá quá cao, báo hiệu có thể là thời điểm thích hợp để bán trước khi diễn ra điều chỉnh đáng kể.
Kết luận
Phân tích này làm nổi bật những insight chính rút ra từ dữ liệu giá lịch sử của Bitcoin. Từ việc xác định các mô hình theo mùa liên quan đến sự kiện halving đến khám phá các vi mô hình trong biến động nội ngày và hiệu ứng lịch, chúng ta đã làm rõ các xu hướng cung cấp bối cảnh cho biến động giá của Bitcoin. Đối với những ai muốn đi sâu hơn hoặc mở rộng phân tích, toàn bộ mã có trong notebook DataLab đi kèm.
Nếu bạn muốn tìm hiểu thêm về phân tích chuỗi thời gian, tôi khuyến nghị xem các tài nguyên sau: