
कोर्स
Python में Time Series Data के लिए Machine Learning
4 घंटा
54.1K
अस्वीकरण: निम्नलिखित विश्लेषण केवल शैक्षणिक उद्देश्यों के लिए है और इसे वित्तीय सलाह नहीं माना जाना चाहिए।
मौजूदा बुल मार्केट में कीमत सर्वकालिक उच्च स्तर तक पहुंचते हुए, जादुई $100,000 के स्तर को भी पार कर, बिटकॉइन फिर से चर्चा का मुख्य विषय बन गया है।
इस ब्लॉग में, मैं Python का उपयोग करके बिटकॉइन के ऐतिहासिक मूल्य डेटा से निकली प्रमुख अंतर्दृष्टियों को उजागर करूंगा। हॉल्विंग ईवेंट्स से संबंधित मौसमी पैटर्न की पहचान करने से लेकर, इंट्रा-डे और कैलेंडर इफेक्ट्स में माइक्रो-पैटर्न्स की पड़ताल तक, मैं ऐसे रुझान सामने लाऊंगा जो बिटकॉइन की कीमतों की चाल को संदर्भ देते हैं।
मैं अपनी कार्यप्रणाली चरण-दर-चरण समझाऊंगा, और हम साथ मिलकर:
ब्लॉग को पढ़ना आसान बनाने के लिए, मैंने सारा कोड इस DataLab नोटबुक में स्थानांतरित कर दिया है। मैं आपको कोड देखने के लिए प्रोत्साहित करता/करती हूँ, लेकिन लेख स्वयं में पूर्ण है, इसलिए आप कोड के साथ या बिना भी साथ चल सकते हैं।
ऐतिहासिक बिटकॉइन मूल्य डेटा कई तरीकों से एकत्र किया जा सकता है। दैनिक मूल्य डेटा के लिए एक सीधा विकल्प, जिसका हम उपयोग करते हैं, एक विश्वसनीय वेबसाइट से CSV फ़ाइल डाउनलोड करना है, जैसे CoinCodex, जो बिना खाते की आवश्यकता के दैनिक बिटकॉइन मूल्य डेटा प्रदान करता है। इसके बाद CSV को Python में pandas.read_csv() के जरिए आयात किया जा सकता है।
वैकल्पिक रूप से, CoinGecko या Binance जैसे प्लेटफ़ॉर्म्स के APIs ऐतिहासिक डेटा तक पहुंच प्रदान करते हैं, हालांकि निःशुल्क प्राप्ति पर अक्सर सीमाएँ होती हैं। इन प्रतिबंधों के लिए एक तकनीकी उपाय बड़े डेटासेट्स को क्रमिक रूप से एकत्र करने हेतु स्टैक्ड रिक्वेस्ट्स का उपयोग करना है। इस लेख में प्रति घंटे के डेटा के लिए, हम Mark Zielinski द्वारा संकलित Bitcoin Historical Dataset का उपयोग करते हैं, जिसमें मिनट-दर-मिनट कीमतें भी शामिल हैं।
कच्चे डेटा को विश्लेषण के लिए तैयार करने हेतु बुनियादी प्रीप्रोसेसिंग की आवश्यकता होती है। इसमें datetime इंडेक्स सेट करना, संख्यात्मक कॉलम्स को फ़्लोट फ़ॉर्मेट में बदलना और किसी भी मिसिंग वैल्यू को संभालना शामिल है।
एक महत्वपूर्ण पहलू यह है कि प्रति घंटे के डेटा में ट्रेडिंग वॉल्यूम BTC में और दैनिक डेटा में USD में दर्शाया जाता है, जिसे हमें आगे के विश्लेषण में ध्यान में रखना होगा।
प्रारंभिक पड़ताल में, कीमत को दैनिक वोलैटिलिटी के 7-दिवसीय मूविंग एवरेज के साथ विज़ुअलाइज़ करना शामिल है।
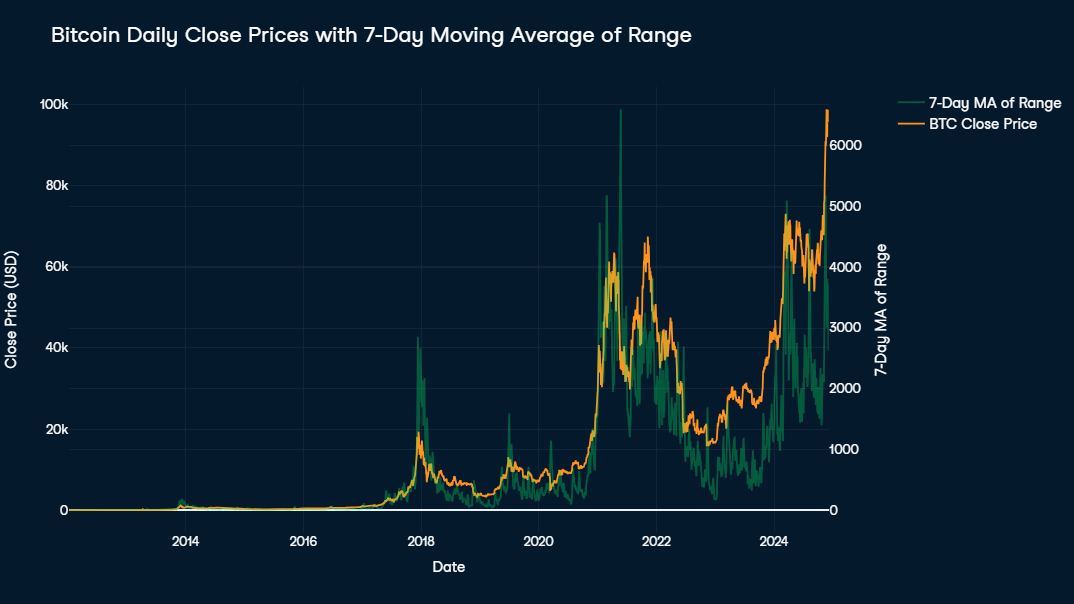
बिटकॉइन की कीमत एक भारी ऊपर की ओर रुझान दिखाती है, जिससे 2017 से पहले का डेटा तुलना में नगण्य लगता है। विशेष रूप से, 2020 के अंत में अत्यंत तीव्र वृद्धि देखी गई, जिसके बाद उच्च वोलैटिलिटी और 2022 के उत्तरार्ध तक चलने वाला मजबूत नकारात्मक रुझान रहा।
वोलैटिलिटी एक परिभाषित विशेषता बनी रहती है, दैनिक परिवर्तन अक्सर कीमत के करीब 10% होते हैं और जनवरी 2018 तथा मई 2021 जैसी घटनाओं के दौरान 30% तक की चोटियों तक पहुंचते हैं।
हाल ही में, बिटकॉइन ने जबरदस्त रैली की है, दो वर्षों में $16,000 से $100,000 तक चढ़ गया है। बिटकॉइन के मूल्य विकास को बेहतर समझने के लिए, इसकी आपूर्ति को प्रभावित करने वाली अंतर्निहित विशेषताओं की जांच करना समझदारी है। अधिकतम 21 मिलियन बिटकॉइन की सीमा के अलावा, सबसे महत्वपूर्ण विशेषताओं में से एक हॉल्विंग की अवधारणा है।
हॉल्विंग बिटकॉइन के कोड में प्रोग्राम्ड एक घटना है जो माइनर्स को ब्लॉकचेन में नया ब्लॉक जोड़ने के लिए मिलने वाले इनाम को 50% तक कम कर देती है। यह लगभग हर चार साल में होती है और प्रचलन में नए बिटकॉइन के आने की दर को प्रभावी रूप से धीमा कर देती है, जिससे समय के साथ इसकी दुर्लभता बनी रहती है। यह तंत्र बिटकॉइन के अपस्फीति मॉडल का केंद्र है और अक्सर आपूर्ति झटके पैदा करके बाजार की गतिशीलता को प्रभावित करता है, जो हॉल्विंग के बाद के महीनों में कीमतों में वृद्धि चला सकता है।
बिटकॉइन के दीर्घकालिक रुझानों को बेहतर ढंग से देखने के लिए, लघुगणकीय मूल्य चार्ट उपयोगी है। यह तरीका घातीय वृद्धि को संकुचित करता है, जिससे समय के साथ पैटर्न्स को देखना आसान हो जाता है।
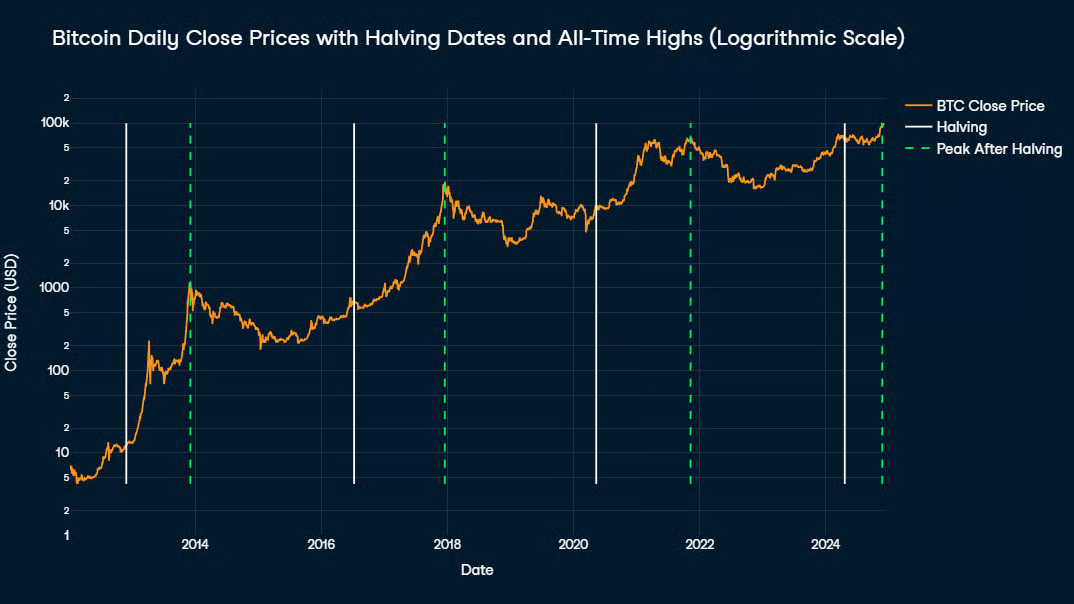
बिटकॉइन हॉल्विंग जैसी प्रमुख घटनाओं को सफेद वर्टिकल लाइनों से हाइलाइट किया गया है। ऐतिहासिक डेटा दर्शाता है कि सर्वकालिक उच्च आमतौर पर हॉल्विंग्स के बीच होते हैं—अक्सर हॉल्विंग के 1 से 1.5 साल बाद—जिन्हें चार्ट पर हरी वर्टिकल लाइनों से चिह्नित किया गया है। यह पैटर्न आपूर्ति तंत्र द्वारा संचालित बिटकॉइन की कीमतों में चक्रीय प्रकृति का सुझाव देता है।
टाइम सीरीज़ डीकंपोज़िशन एक विधि है जो एक टाइम सीरीज़ को तीन मुख्य घटकों में विभाजित करती है:
हम डीकंपोज़िशन के दो प्रकारों—ऐडिटिव और मल्टिप्लिकेटिव—को कवर करेंगे:
टाइम सीरीज़ विश्लेषण में एक महत्वपूर्ण अवधारणा है स्टेशनैरिटी। एक स्टेशनरी श्रृंखला में समय के साथ सांख्यिकीय गुण (औसत, विचरण, और ऑटोकॉरिलेशन) स्थिर रहते हैं, जिससे मॉडलिंग और भविष्यवाणी आसान हो जाती है। कई पूर्वानुमान विधियाँ और ऐडिटिव डीकंपोज़िशन मानते हैं कि श्रृंखला स्टेशनरी है। गैर-स्टेशनरी डेटा के लिए, वैरिएंस को स्थिर करने और ट्रेंड हटाने हेतु परिवर्तन आवश्यक होते हैं, ताकि डीकंपोज़िशन के परिणाम सटीक और व्याख्येय हों।
क्योंकि वित्तीय परिसंपत्तियों की कीमतें आमतौर पर कई अलग-अलग ओवरलैपिंग पैटर्न्स का परिणाम होती हैं, वे लगभग कभी भी स्टेशनरी नहीं होतीं। यह बिटकॉइन के लिए विशेष रूप से सही है, जिसकी मूल्य-इतिहास उच्च वोलैटिलिटी, मजबूत ऊपर की ओर रुझान और अनियमित मौसमी पैटर्न से चिह्नित है। मूल टाइम सीरीज़ पर किए गए ऑगमेंटेड डिकी-फुलर टेस्ट के परिणाम हमारी प्रारंभिक धारणा की पुष्टि करते हैं और दिखाते हैं कि बिटकॉइन की कीमत स्टेशनरी से काफी दूर है।
गैर-स्टेशनरी टाइम सीरीज़ के साथ काम करते समय, डीकंपोज़िशन फिर भी संभव है। हम या तो मूल टाइम सीरीज़ पर मल्टिप्लिकेटिव डीकंपोज़िशन कर सकते हैं या उसे ऐडिटिव डीकंपोज़िशन के लिए उपयुक्त बना सकते हैं—या तो प्रत्येक मान से उसके पूर्ववर्ती को घटाकर (डिफरेंसिंग), मानों को उनके लॉगरिद्म में बदलकर (लॉगिंग), या दोनों का संयोजन करके।
तदनुसार, हम प्रत्येक दिन की Close कीमत के आधार पर तीन नए कॉलम बनाते हैं और उन्हें Close_Diff, Close_Log, और Close_Log_Diff नाम देते हैं। यह ध्यान रखना महत्वपूर्ण है कि अंतिम मामले में परिवर्तनों का क्रम मायने रखता है: यदि पहले डिफरेंसिंग की जाती, तो कई नकारात्मक मान होते जिनके लिए लॉगरिद्म परिभाषित नहीं है। इसलिए लॉगिंग हमेशा डिफरेंसिंग से पहले की जानी चाहिए।
इन नए कॉलम्स पर आगे किए गए ऑगमेंटेड डिकी-फुलर टेस्ट के नतीजे दर्शाते हैं कि Close_Diff और Close_Log_Diff स्टेशनरी हैं, जबकि Close_Log नहीं है। यह अपने आप में जरूरी नहीं कि समस्या हो, लेकिन यह घटकों के अपूर्ण पृथक्करण की संभावना बढ़ा देता है, जिसका संकेत रेज़िड्युअल्स के ऑटोकॉरिलेटेड होने और सामान्य वितरण का प्रतिनिधित्व न करने से मिलता है।
संक्षेप में, हम निम्नलिखित डीकंपोज़िशन करेंगे:
हम statsmodels पैकेज से डीकंपोज़िशन कर सकते हैं। हमें टाइम सीरीज़, model पैरामीटर में डीकंपोज़िशन का प्रकार, और सीज़नैलिटी की period पास करनी होगी।
बिटकॉइन की कीमतों में अपेक्षित एकमात्र प्रकार की सीज़नैलिटी हॉल्विंग ईवेंट्स से संबंधित है। चूंकि प्रत्येक हॉल्विंग के बीच का समय लगभग समान है, हम अब तक की हॉल्विंग तिथियों के बीच दिनों का औसत चुन सकते हैं, जिससे 1,379 दिनों की सीज़नैलिटी अवधि मिलती है।
ट्रेंड और मौसमी घटकों को सार्थक अंतर्दृष्टि देनी चाहिए, इसलिए पहले प्रत्येक तरीके की व्याख्येयता देखना समझदारी है। मूल टाइम सीरीज़ के मल्टिप्लिकेटिव डीकंपोज़िशन और लॉग्ड टाइम सीरीज़ के ऐडिटिव डीकंपोज़िशन दोनों एक स्पष्ट दिशा के साथ स्मूथ ट्रेंडलाइन और सभी चक्रों में सुसंगत मौसमी घटक प्रदान करते हैं। दूसरी ओर, दोनों डिफरेंस्ड टाइम सीरीज़ एक आसानी से व्याख्यायोग्य ट्रेंडलाइन देने में विफल रहती हैं और इसलिए अपने मुख्य उद्देश्य में असफल होती हैं।
रेज़िड्युअल्स के आगे के सांख्यिकीय मूल्यांकन से शेष दो डीकंपोज़िशन तरीकों की विशिष्ट ताकतें और कमजोरियाँ सामने आती हैं। एक कमजोरी जो दोनों में साझा है, वह है रेज़िड्युअल्स की उच्च ऑटोकॉरिलेशन, जैसा कि Ljung-Box टेस्ट के बहुत उच्च सांख्यिकीय मान (क्रमशः 30618.1 और 29331.3, प्रत्येक p = 0) से प्रदर्शित है। यह घटकों के अपूर्ण पृथक्करण का संकेत देता है, क्योंकि रेज़िड्युअल्स में कुछ पैटर्न शेष प्रतीत होते हैं।
मूल टाइम सीरीज़ के मल्टिप्लिकेटिव डीकंपोज़िशन की ताकत लगभग सामान्य रेज़िड्युअल्स में निहित है, जैसा कि Shapiro-Wilk सांख्यिकी 0.992 द्वारा इंगित है, यानी 99.2% सामान्य वितरण। यह सुझाव देता है कि रेज़िड्युअल्स का वितरण व्हाइट नॉइज़ से मेल खाता है, क्योंकि सामान्य रूप से वितरित रेज़िड्युअल्स अक्सर यह संकेत होते हैं कि कोई भी अस्पष्टीकृत विचरण शुद्ध रूप से यादृच्छिक और निष्पक्ष है। लॉग्ड टाइम सीरीज़ के ऐडिटिव डीकंपोज़िशन के रेज़िड्युअल्स भी सामान्यता के करीब आते हैं, लेकिन थोड़ी कम डिग्री तक (SW = 0.971)।
अंततः, लॉग्ड टाइम सीरीज़ के ऐडिटिव डीकंपोज़िशन में रेज़िड्युअल्स और लॉग्ड श्रृंखला के बीच लगभग शून्य सहसंबंध (-0.059) है। यह दर्शाता है कि डीकंपोज़िशन द्वारा अस्पष्टीकृत डेटा की मात्रा बहुत कम है—और मूल टाइम सीरीज़ के मल्टिप्लिकेटिव डीकंपोज़िशन (0.249) की तुलना में स्पष्ट रूप से छोटी है।
समग्र रूप से, लॉग्ड ऐडिटिव डीकंपोज़िशन सांख्यिकीय रूप से अधिक मज़बूत रेज़िड्युअल्स प्रदान करता है, यद्यपि सामान्यता में हल्के समझौते को इसकी बेहतर रैंडमनेस और कम सहसंबंध के संदर्भ में तौला जाना चाहिए।
आश्चर्य नहीं कि दोनों डीकंपोज़िशन एक मजबूत ऊपर की ओर रुझान की कहानी बताते हैं। कच्ची क्लोज़ कीमतों (सफेद) की ट्रेंडलाइन घातीय वृद्धि दर्शाती है, जो समय के साथ बिटकॉइन कीमतों के बढ़ने पर ढलान में वृद्धि दिखाती है। जबकि यह ट्रेंड कीमतों की समग्र ऊपर की ओर चाल को पकड़ता है, यह घातीय वृद्धि के पैमाने के कारण बाद की अवधियों में बड़े परिवर्तनों पर असंगत रूप से जोर देता है।
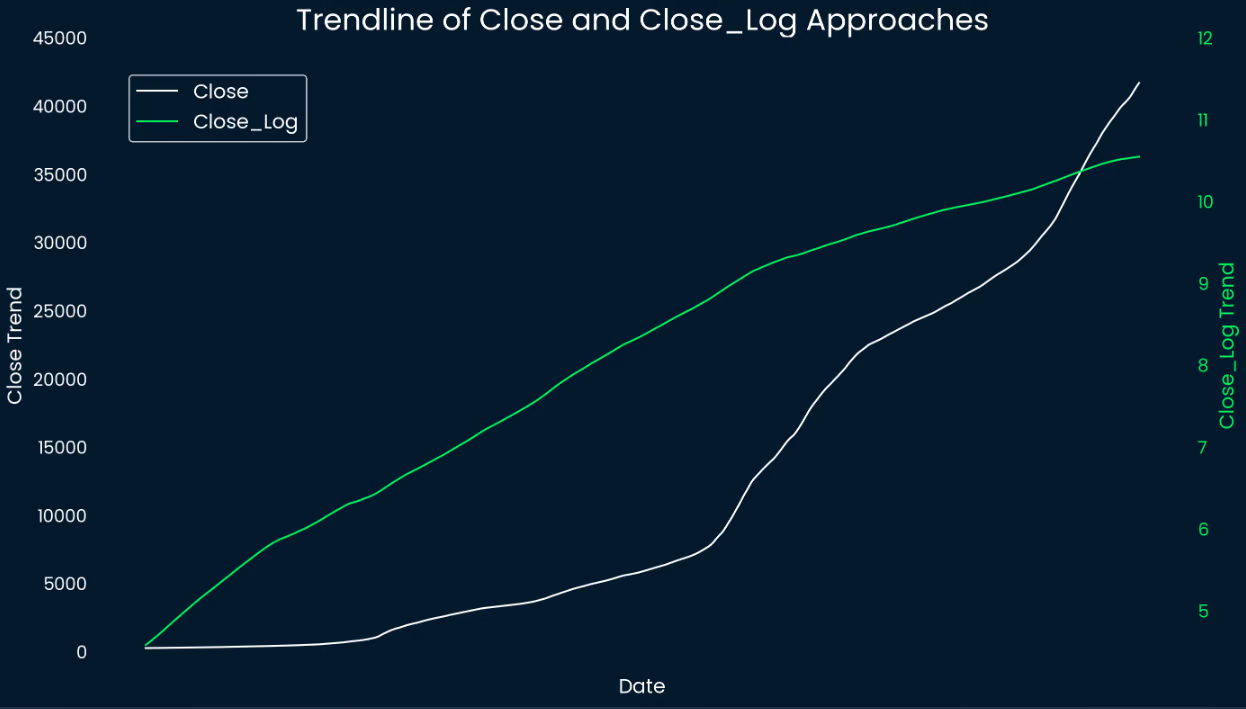
इसके विपरीत, लॉग-परिवर्तित ट्रेंडलाइन (हरी) वृद्धि को स्मूथ कर देती है, जिससे अधिक रैखिक जैसा पैटर्न बनता है जिसे समझना आसान है। केवल समग्र टाइमलाइन के अंतिम तिहाई में यह ढलान में हल्की कमी दिखाती है, जो बिटकॉइन की घातीय वृद्धि में धीमापन सुझाती है। वैरिएंस को स्थिर करके, लॉग ट्रांसफॉर्म यह सुनिश्चित करता है कि बाद की अवधियों में बड़े बदलाव शुरुआती अवधियों की छोटी चालों पर हावी न हों।
सीज़नैलिटी का विश्लेषण करते समय, हमें पहले बताई गई सांख्यिकीय सीमाओं को याद रखना होगा। फिर भी, दोनों लाइन चार्ट्स सुसंगत और दोहराने वाले चक्रों के साथ मौसमी घटक दिखाते हैं, जो संकेत देते हैं कि बिटकॉइन की कीमतें समय के साथ आवधिक व्यवहार प्रदर्शित करती हैं। चोटियाँ और गर्त मेल खाते हैं, जो बढ़ी हुई और घटी हुई गतिविधि या बाजार रूचि के नियमित चरणों का संकेत देते हैं।
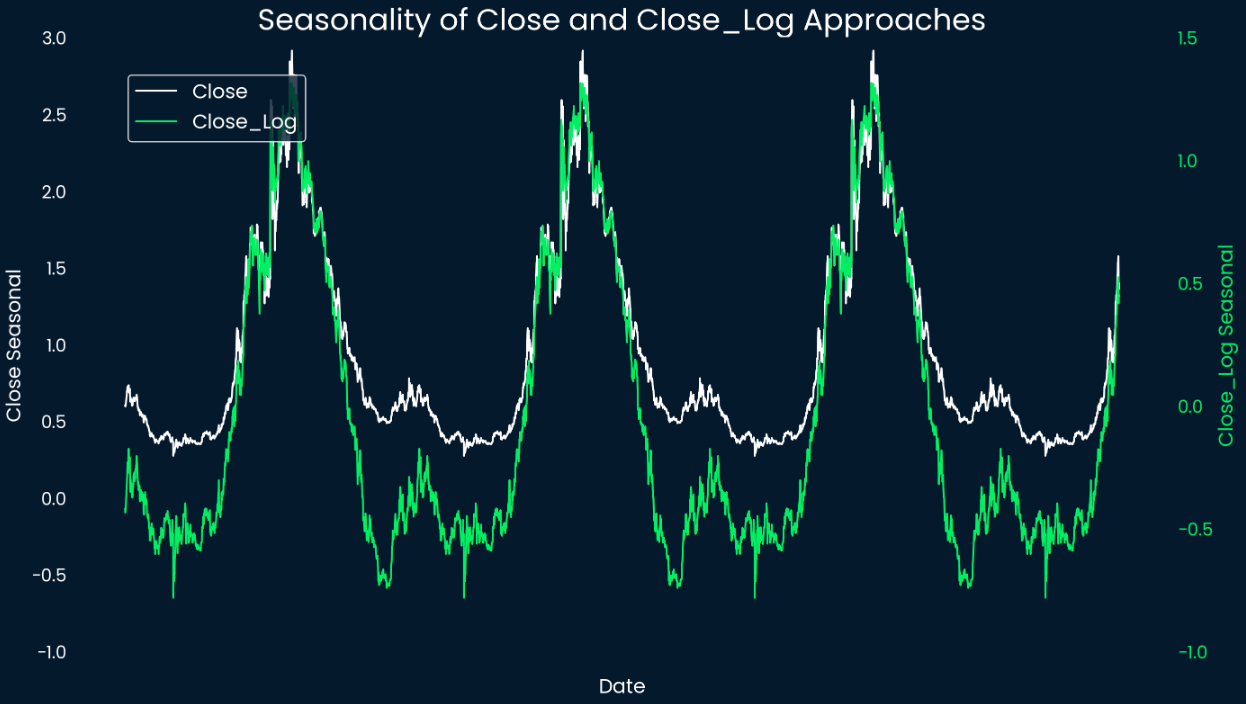
चोटियों और गर्तों की समरूपता यह दर्शाती है कि बिटकॉइन की अंतर्निहित वोलैटिलिटी के बावजूद एक अपेक्षाकृत स्थिर लय है। यह इंगित कर सकता है कि सुसंगत बाजार रुझान या प्रतिभागियों के व्यवहार बिटकॉइन के आवधिक व्यवहार को प्रभावित करते हैं। चूंकि दर्शाई गई सीज़नैलिटी में एक अवधि दो हॉल्विंग ईवेंट्स के बीच के समय के बराबर है, हम जांच सकते हैं कि प्रत्येक चक्र में कीमत कब चरम या तल पर पहुंचती है।
निकाले गए मौसमी घटक के अनुसार, बिटकॉइन की कीमत हॉल्विंग ईवेंट के लगभग 466 दिन बाद अपने मौसमी घटक की चोटी पर और अगली हॉल्विंग से लगभग 97 दिन पहले अपने संबंधित तल पर पहुंचती है। यदि हम उन्हें पहले वाले लघुगणकीय बिटकॉइन प्राइस चार्ट पर हरी और लाल वर्टिकल लाइनों के रूप में चिह्नित करें, तो यह इस तरह दिखता है:
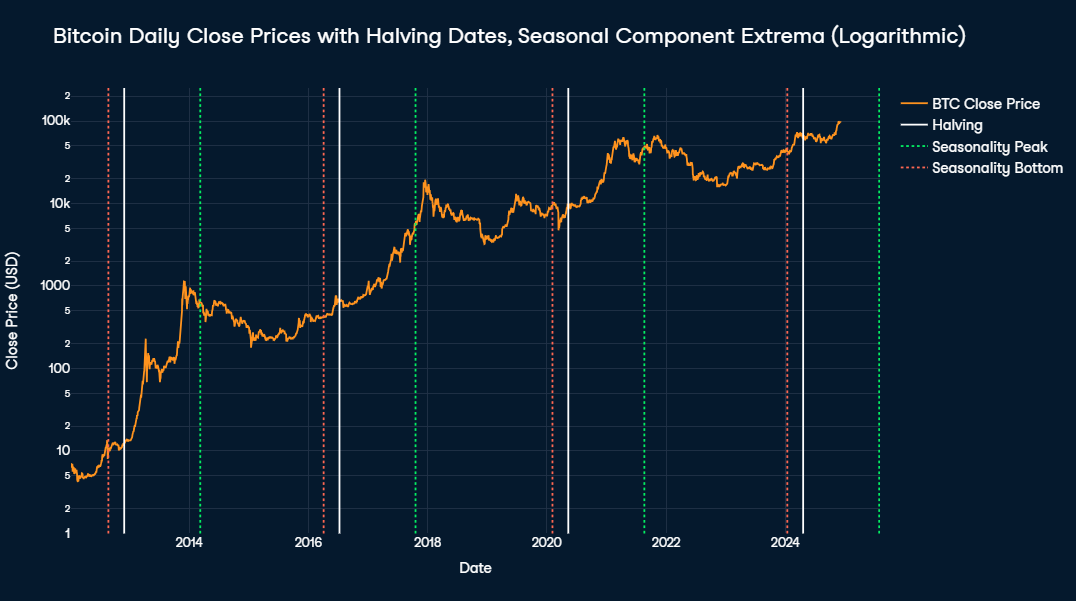
मौसमी चोटियाँ लगातार पोस्ट-हॉल्विंग चोटियों के बहुत करीब संरेखित होती हैं, वास्तविक चरम तिथि के तीन महीने की खिड़की के भीतर ही घटित होती हैं। इसके विपरीत, मौसमी तल वास्तविक चक्रीय निचले स्तरों से कहीं बाद में दिखाई देते हैं, जिससे एक स्पष्ट अंतर पैदा होता है।
यह अंतर दो कारणों से उत्पन्न होता है। पहला, प्रत्येक चक्रीय चोटी के बाद एक लंबी अवधि होती है, जिसके दौरान चक्रीय घटक अपने न्यूनतम के पास बना रहता है, और वास्तविक निम्न इस चरण के दौरान आता है।
दूसरा, बिटकॉइन की कीमत में मजबूत ऊपर की ओर रुझान को ध्यान में रखना चाहिए। चूंकि मौसमी घटक अगले हॉल्विंग से ठीक पहले तक अपरिवर्तित रहता है, ऊपर की ओर रुझान हॉल्विंग से ठीक पहले की कीमत को वास्तविक चक्रीय निम्न से ऊपर ले आता है, जिसके परिणामस्वरूप अपेक्षित मौसमी मान से बड़ा अंतर हो जाता है।
बाजार आंदोलनों का पूर्वानुमान लगाना स्वभावतः चुनौतीपूर्ण है, खासकर बिटकॉइन जैसी अत्यधिक अस्थिर परिसंपत्तियों के साथ। कीमतें मैक्रोइकॉनॉमिक रुझानों, बाजार भावनाओं और अप्रत्याशित घटनाओं सहित कारकों के जटिल अंतःक्रिया से प्रभावित हो सकती हैं। फिर भी, हम अव्यवस्था में पैटर्न ढूंढने की कोशिश करेंगे।
इसमें इंट्रा-डे पैटर्न्स और कैलेंडर इफेक्ट्स शामिल हैं, जो डीकंपोज़्ड टाइम सीरीज़ में देखी जाने वाली "सीज़नैलिटी" से भिन्न हैं। जबकि डीकंपोज़्ड मौसमी घटक लगभग चार वर्षों तक फैले होते हैं, कैलेंडर इफेक्ट्स विशिष्ट, छोटे समय-फ्रेम्स में दोहराने वाले पैटर्न्स से बंधे होते हैं। इनमें सप्ताह के दिन, महीने की तारीख और वर्ष के महीने के अनुसार भिन्नताएँ शामिल हैं।
पारंपरिक वित्तीय परिसंपत्तियों की तुलना में क्रिप्टोकरेंसी की एक दिलचस्प विशेषता उनकी 24/7 ट्रेडेबिलिटी है। देखें कि क्या हम औसत दिन में कीमतों के बदलने और वॉल्यूम के उतार-चढ़ाव में कोई पैटर्न ढूंढ सकते हैं। सभी समय GMT में व्यक्त हैं।
प्रत्येक घंटे के लिए औसत मूल्य परिवर्तन और वोलैटिलिटी की गणना करने के लिए, हम पहले Timestamp कॉलम के .dt.hour एट्रिब्यूट का उपयोग करके घंटे का घटक निकालते हैं। फिर .diff() फ़ंक्शन का उपयोग करके मूल्य परिवर्तन की गणना की जाती है, जो पिछले घंटे की तुलना में Close कीमत का अंतर निकालता है। अंत में, डेटा को घंटे के अनुसार समूहित कर .agg() से प्रत्येक घंटे का औसत मूल्य परिवर्तन और वॉल्यूम निकाला जाता है।
परिणामों को एक Plotly लाइन चार्ट में विज़ुअलाइज़ किया गया है। नारंगी रेखा प्रत्येक घंटे के दौरान औसत मूल्य परिवर्तन का प्रतिनिधित्व करती है, जबकि हरी रेखा औसत ट्रेडिंग वॉल्यूम दिखाती है। धूसर छायांकित क्षेत्र वैश्विक प्रमुख स्टॉक एक्सचेंजों—शंघाई, लंदन, और न्यूयॉर्क (NYSE और NASDAQ)—के खुले रहने के घंटे क्रमवार दर्शाते हैं।
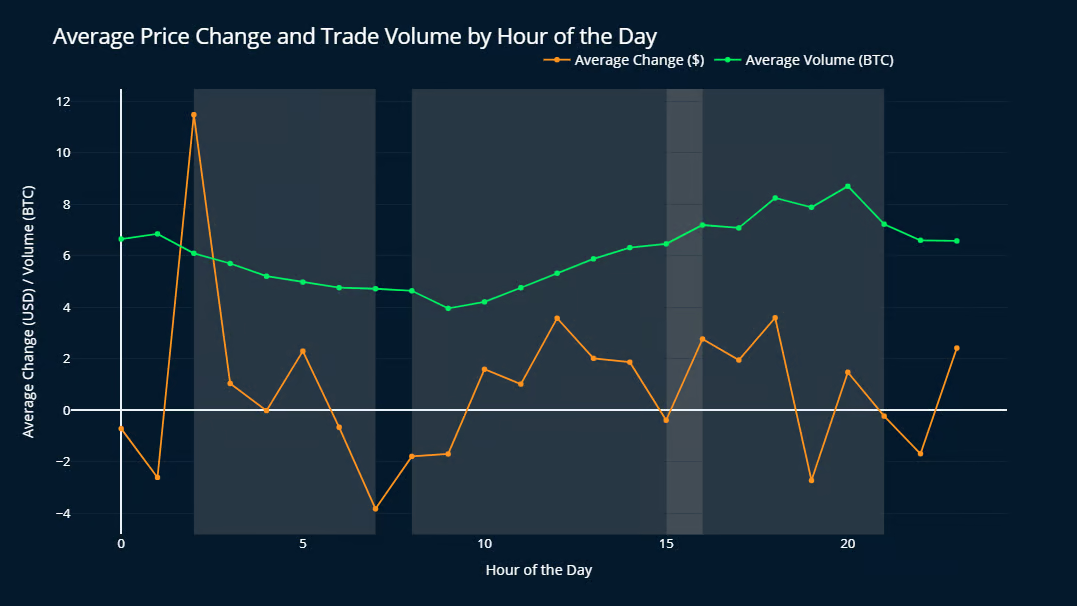
बिटकॉइन की कीमत GMT अनुसार रात 2 बजे सबसे बड़ा औसत उछाल अनुभव करती है—औसतन $11.48 की पर्याप्त वृद्धि—जबकि दूसरे स्थान पर 6 बजे शाम को $3.59 है। यह चोटी शंघाई स्टॉक एक्सचेंज के खुलने के साथ मेल खाती है और दिन के एकमात्र ऐसे समयावधि (9 PM से 2 AM GMT) के बाद आती है, जब तीनों प्रमुख वैश्विक एक्सचेंजों में से कोई भी संचालित नहीं होता।
यह ध्यान देना महत्वपूर्ण है कि दिन के सभी घंटों के लिए मूल्य परिवर्तनों का मानक विचलन लगभग $150 से $250 के बीच है—अर्थात संबंधित औसत मानों से कई गुना बड़ा। यह दर्शाता है कि दैनिक पैटर्न बड़े रुझानों की तुलना में काफी छोटे और अप्रासंगिक हैं। फिर भी, 2 AM के मूल्य परिवर्तन और 6 PM पर दूसरे स्थान वाले परिवर्तन के बीच का अंतर 99% सिग्निफिकेंस स्तर पर सांख्यिकीय रूप से महत्वपूर्ण है।
ट्रेडिंग वॉल्यूम लंदन स्टॉक एक्सचेंज के खुलने से बढ़ता दिखता है, और NYSE तथा NASDAQ के दिन के समापन से ठीक पहले अपने 8.70 BTC प्रति घंटा के शिखर पर पहुंचता है। इसके बाद वॉल्यूम लगातार घटकर 9 AM पर अपने सबसे निम्न औसत मान (3.96 BTC प्रति घंटा) पर आ जाता है। ये अवलोकन संकेत देते हैं कि बिटकॉइन की कीमत और वॉल्यूम प्रमुख स्टॉक एक्सचेंजों की गतिविधि और दुनिया के विभिन्न क्षेत्रों के जाग्रत घंटों से प्रभावित होते हैं।
सप्ताह के दिनों के अनुसार बिटकॉइन की कीमतों की चाल का विश्लेषण करने के लिए, हम पहले Date कॉलम से .dt.weekday घटक निकालते हैं और घंटेवार विश्लेषण की तरह .diff() का उपयोग कर दैनिक मूल्य परिवर्तन की गणना करते हैं। यह तरीका सप्ताह के विशिष्ट दिनों से जुड़े दोहराने वाले पैटर्न्स पर अंतर्दृष्टि प्रदान करता है।
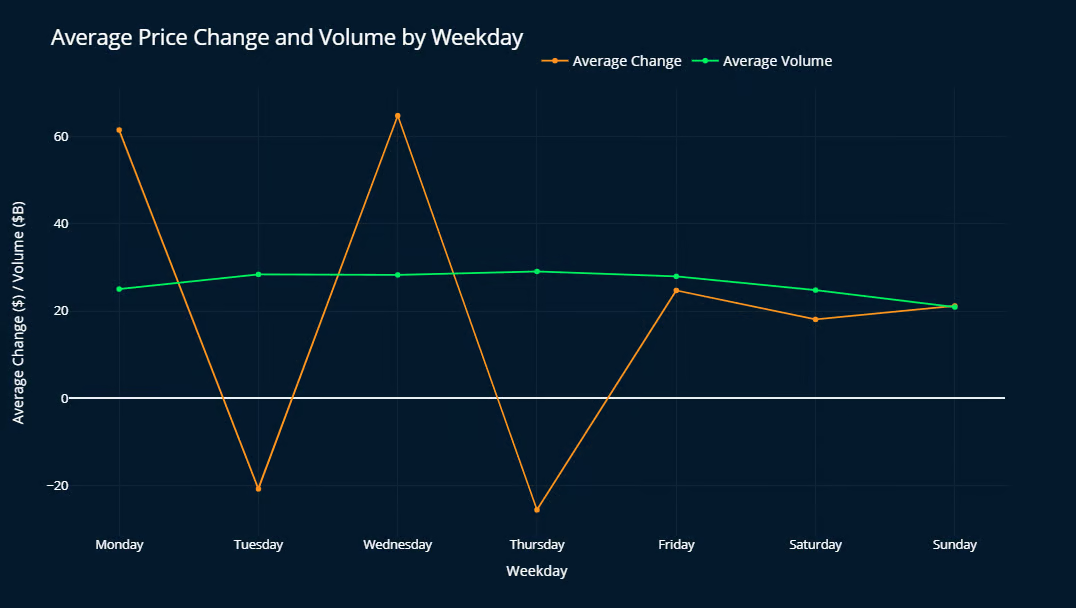
मूल्य परिवर्तनों के संदर्भ में, सोमवार और बुधवार सबसे मजबूत वृद्धि दिखाते हैं, जबकि मंगलवार और गुरुवार को हल्की गिरावट की प्रवृत्ति होती है। शुक्रवार और सप्ताहांत अधिक तटस्थ रहते हैं, आमतौर पर मामूली वृद्धि दिखाते हुए। यद्यपि मानक विचलन फिर से औसत मानों से काफी बड़े हैं, यह पैटर्न सभी बाजार चक्रों में मामूली भिन्नताओं के साथ बना रहता है।
औसत ट्रेडिंग वॉल्यूम लगभग $28B पर अपेक्षाकृत स्थिर रहता है, सप्ताहांत के डिप को छोड़कर जो रविवार को अपने सबसे निचले स्तर (लगभग $20B) पर पहुंचता है, और शनिवार तथा सोमवार को भी थोड़े कम मान देखे जाते हैं। यह बिटकॉइन ट्रेडिंग पर वैश्विक स्टॉक एक्सचेंज समय का प्रभाव रेखांकित करता है।
महीने की तारीख के अनुसार बिटकॉइन मूल्य परिवर्तनों का विश्लेषण करते समय, सभी चक्रों में कोई सुसंगत पैटर्न उभर कर नहीं आता। प्रत्येक चक्र अद्वितीय व्यवहार दिखाता है, जिससे विशिष्ट तिथियों से बंधे सामान्य रुझान या दोहराने वाले प्रभाव की पहचान करना कठिन हो जाता है।
सटीक मासिक मूल्य परिवर्तनों को सुनिश्चित करने के लिए, हम पहले प्रत्येक महीने के अंतिम दिन की क्लोज़ कीमतें अलग निकालते हैं। इसके बाद, इस सबसेट का उपयोग पिछले महीने की क्लोज़ की तुलना में मूल्य परिवर्तन की गणना के लिए किया जाता है। फिर विश्लेषण हेतु गणना किए गए मूल्य परिवर्तनों को समेकित मासिक ट्रेडिंग वॉल्यूम डेटा के साथ जोड़ा जाता है।
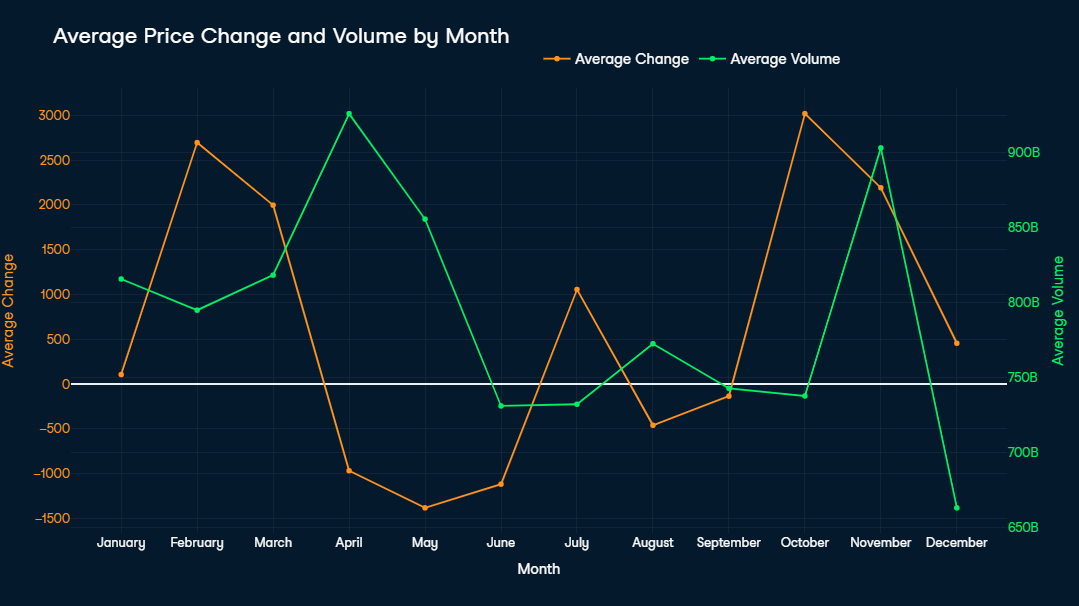
अक्टूबर और फरवरी औसतन सर्वश्रेष्ठ महीने के रूप में उभरते हैं, लगभग $3,000 की मूल्य वृद्धि के साथ। यह विशेष रूप से उल्लेखनीय है क्योंकि डेटासेट का लगभग आधा हिस्सा बिटकॉइन के शुरुआती वर्षों को कवर करता है, जब परिसंपत्ति का मूल्य अभी $3,000 तक नहीं पहुंचा था (पहली बार अक्टूबर 2017 में प्राप्त किया गया)। एकमात्र महत्वपूर्ण औसत मूल्य गिरावट अप्रैल से जून के बीच होती है, जिसमें मई में सबसे तीव्र गिरावट (-$1,380) दर्ज होती है।
अप्रैल और नवंबर ने सबसे अधिक औसत ट्रेडिंग वॉल्यूम दर्ज किया, प्रत्येक $900B USD से अधिक। दिलचस्प बात यह है कि जहां अप्रैल का उच्च वॉल्यूम कीमत में गिरावट के साथ मेल खाता है, वहीं नवंबर की बढ़ी हुई ट्रेडिंग गतिविधि $2,500 की महत्वपूर्ण मूल्य वृद्धि के साथ संरेखित होती है। अगस्त, सितंबर और दिसंबर जैसे निम्न ट्रेडिंग वॉल्यूम आमतौर पर अधिक स्थिर मूल्य चालों से जुड़े होते हैं, जो कम बाजार गतिविधि और वोलैटिलिटी को दर्शाते हैं।
अंत में, हम यह देखेंगे कि मूविंग एवरेज का उपयोग डेटा-चालित खरीद और बिक्री रणनीति लागू करने में कैसे किया जा सकता है।
नोट: यह अध्याय पूरी तरह शैक्षणिक उद्देश्य के लिए है और इसे वित्तीय सलाह नहीं माना जाना चाहिए।
सिंपल मूविंग एवरेज (SMA) और एक्सपोनेन्शियल मूविंग एवरेज (EMA) ऐसे औजार हैं जो निर्दिष्ट समयावधि में कीमत के उतार-चढ़ाव को स्मूथ करते हैं, जिससे ट्रेडर्स अस्थिर बाजारों में अधिक स्थिर रुझान पहचान पाते हैं। SMA एक निश्चित संख्या की अवधियों पर औसत कीमत निकालता है और प्रत्येक अवधि को समान वेट देता है, जबकि EMA हाल की कीमतों को अधिक वेट देता है, जिससे यह हालिया बाजार परिवर्तनों के प्रति अधिक संवेदनशील हो जाता है।
क्रॉसओवर रणनीतियाँ आमतौर पर दो मूविंग एवरेज—एक छोटी और एक लंबी समयावधि वाले—की पारस्परिक क्रिया को देखती हैं। जब शॉर्ट-टर्म MA लॉन्ग-टर्म MA के ऊपर चला जाता है तो गोल्डन क्रॉस होता है, जो संभावित बुलिश ट्रेंड का संकेत है और परंपरागत रूप से इसे खरीद संकेत माना जाता है। इसके विपरीत, जब शॉर्ट-टर्म MA लॉन्ग-टर्म MA के नीचे चला जाता है तो डेथ क्रॉस होता है, जो संभावित बेरिश ट्रेंड का संकेत है और इसे बिक्री संकेत के रूप में देखा जाता है।
ये क्रॉसओवर बाजार मोमेंटम में बदलावों को दर्शाने की क्षमता के कारण ट्रेडिंग में व्यापक रूप से विश्वसनीय संकेतक माने जाते हैं। बिटकॉइन जैसी अस्थिर परिसंपत्ति के लिए, क्रॉस रणनीतियों हेतु उपयुक्त मूविंग एवरेज चुनना संवेदनशीलता (रुझानों को जल्दी पकड़ने) और स्थिरता (शोर को फ़िल्टर करने) के बीच संतुलन बनाने का विषय है। यही कारण है कि अलग-अलग परिभाषित खरीद और बिक्री संकेतों के साथ एक हाइब्रिड दृष्टिकोण उपयोगी हो सकता है।
ऐतिहासिक रूप से बिटकॉइन ने दीर्घकालिक सकारात्मक वृद्धि दिखाई है, इसलिए खरीद संकेतों के रूप में लंबी समयावधियों पर ध्यान केंद्रित करना समझ में आता है। नतीजतन, 50-दिवसीय और 200-दिवसीय SMA जैसे मीडियम-टू-लॉन्ग-टर्म मूविंग एवरेज गोल्डन क्रॉस के लिए उपयुक्त हैं। ये अल्पकालिक शोर को फ़िल्टर करते हुए निरंतर ऊपर की ओर रुझानों को पकड़ने में मदद करते हैं, जिससे ट्रेडर्स अधिक विश्वसनीय बुलिश चरणों के दौरान पोज़ीशन में प्रवेश करें।
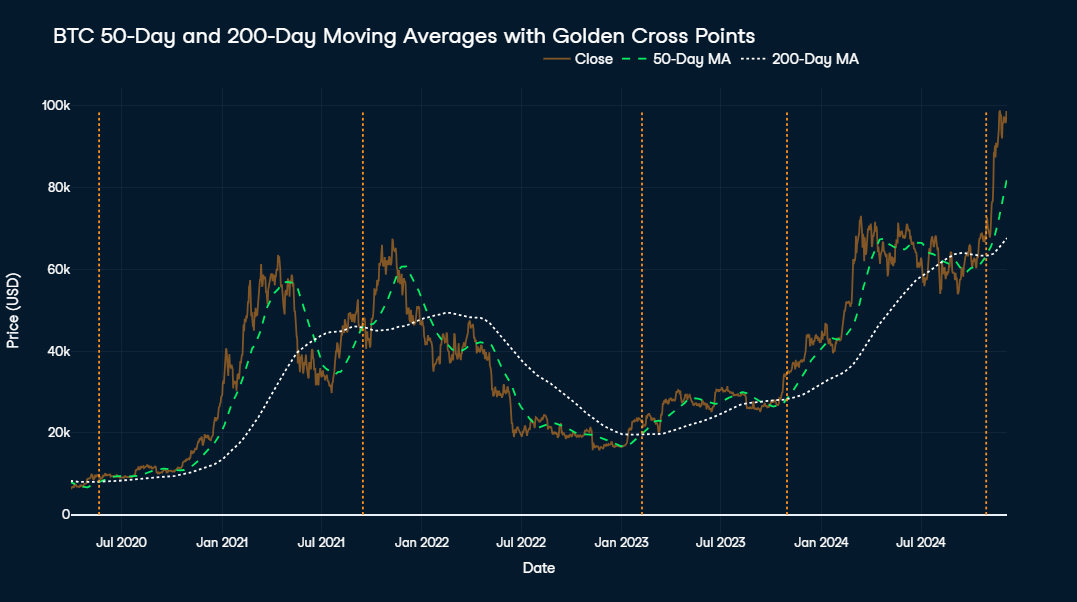
विज़ुअलाइज़ेशन मध्य-2020 से वर्तमान तक बिटकॉइन के 50-दिवसीय और 200-दिवसीय मूविंग एवरेज को वास्तविक कीमत के साथ दर्शाता है। सफेद बिंदीदार रेखा 200-दिवसीय MA का प्रतिनिधित्व करती है, हरी डैश्ड रेखा 50-दिवसीय MA दिखाती है, और नारंगी रेखा बिटकॉइन की वास्तविक कीमत को दर्शाती है। जहाँ 50-दिवसीय MA 200-दिवसीय MA को पार कर जाता है, उन गोल्डन क्रॉस को चार्ट पर नारंगी वर्टिकल लाइनों से चिह्नित किया गया है।
पहली नज़र में, गोल्डन क्रॉस रणनीति प्रभावी लगती है, क्योंकि सभी पाँच घटनाओं के बाद महत्वपूर्ण मूल्य वृद्धि हुई। उदाहरण के लिए, 28 अक्टूबर 2024 को $69,892 की कीमत पर हुआ नवीनतम गोल्डन क्रॉस केवल डेढ़ महीने के भीतर 40% की वृद्धि से पहले आया।
हालाँकि, उसके बाद आने वाली चोटी—जो बेचने का इष्टतम बिंदु होती—का समय काफ़ी भिन्न होता है, जो 1.5 महीने से 1.5 साल तक फैला है। उदाहरण के लिए, सितंबर 2021 का खरीद संकेत भी केवल 1.5 महीने बाद 40% की वृद्धि से जुड़ा था, लेकिन उसके बाद की बेरिश अवस्था में कीमत को सितंबर 2021 की खरीद कीमत तक वापस आने में दो से अधिक वर्ष लगे।
यद्यपि इस दृष्टिकोण को और परिष्कृत किया जा सकता है, यह फिलहाल पर्याप्त अच्छा प्रतीत होता है। आगे, हम सिक्के के दूसरे पहलू—यानी किन बिक्री संकेतों पर ध्यान देना चाहिए—पर नज़र डालेंगे।
जहाँ अच्छा समय चुनकर खरीदना अपेक्षाकृत सीधा लगता है, वहीं कीमत गिरने से पहले कब बेचना है यह तय करना एक बड़ी चुनौती है। बेरिश अवधियों में, बिटकॉइन की वोलैटिलिटी संकेतों में देरी होने पर तेज़ और तीव्र हानियाँ करा सकती है। तदनुसार, माना जाएगा कि उच्च वोलैटिलिटी की अवधियों में हानियाँ कम करने के लिए संभावित डाउनट्रेंड्स की जल्दी पहचान महत्वपूर्ण है।
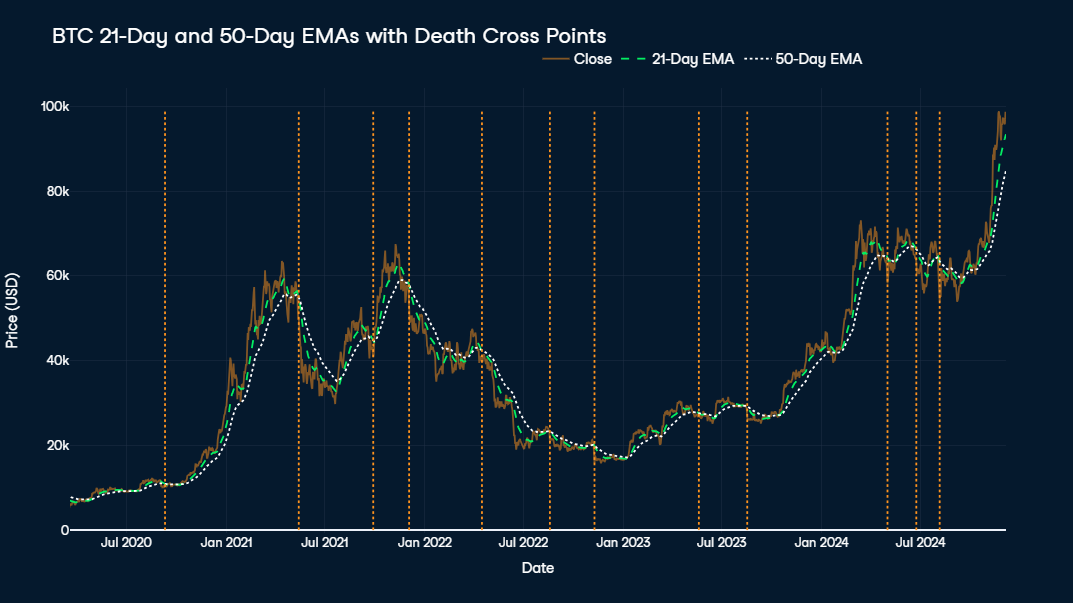
इसलिए, सिद्धांततः डेथ क्रॉस के लिए आदर्श रूप से शॉर्ट-टू-मीडियम-टर्म मूविंग एवरेज, जैसे 21-दिवसीय और 50-दिवसीय EMA का उपयोग करना चाहिए। फिर भी, यदि हम मध्य-2020 से अब तक के विज़ुअलाइज़ेशन को देखें, तो बहुत अधिक बिक्री संकेत दिखते हैं—जिनमें से कुछ बहुत ही दुर्भाग्यपूर्ण समय पर हैं, जैसे सितंबर 2020 या अगस्त 2023—बड़ी कीमत रैलियों की शुरुआत पर ही।
अल्पकालिक हानियों से बचने के उद्देश्य से रचित पारंपरिक डेथ क्रॉस अवधारणा, बिटकॉइन जैसी अत्यधिक अस्थिर और दीर्घकालिक रूप से ऊपर की ओर रुझान दिखाने वाली परिसंपत्ति के लिए सर्वोत्तम परिणाम नहीं दे सकती। मानते हुए कि यह रुझान जारी रहता है, रणनीति को अतिरिक्त शर्तें जोड़कर परिष्कृत किया जा सकता है—उदाहरण के लिए, केवल तब बेचना जब कीमत औसत खरीद कीमत से x गुना ऊपर चली गई हो। वैकल्पिक रूप से, सप्लाई-आधारित सूचक या मोमेंटम विश्लेषण जैसी अन्य मापें बिटकॉइन के विशिष्ट बाजार व्यवहार के अनुरूप अधिक सटीक बिक्री संकेत दे सकती हैं।
ऐसे ही मोमेंटम-उन्मुख उपायों में से एक है Relative Strength Index (RSI), जो ओवरबॉट या ओवरसोल्ड स्थितियों की पहचान करने के लिए मूल्य परिवर्तनों की गति और परिमाण को मापता है। उच्च RSI, आमतौर पर 70 से ऊपर, यह सुझाता है कि परिसंपत्ति ओवरबॉट है और करेक्शन दे सकती है—जिससे यह प्राइस सर्ज के दौरान संभावित बिक्री संकेतों की पहचान के लिए उपयोगी औजार बन जाता है।
बिटकॉइन के सप्लाई मैकेनिज़्म को ध्यान में रखने के लिए ThermoCap Multiple पर नज़र डालना उपयोगी हो सकता है। यह मेट्रिक बिटकॉइन के मार्केट कैप का ThermoCap (जो समय के साथ माइनर्स की कमाई को ट्रैक करता है) से अनुपात का आकलन करता है। उच्च ThermoCap मल्टिपल्स अक्सर सट्टात्मक बुलबुलों का संकेत देते हैं—यह सुझाते हुए कि बाजार ओवरहीटेड हो सकता है और करेक्शन की संभावना है—जिससे यह दीर्घकालिक बिक्री संकेतों के लिए एक मजबूत संकेतक बनता है।
अंत में, Reserve Risk लंबी अवधि के होल्डर्स के आत्मविश्वास को मौजूदा कीमत के सापेक्ष मापता है। उच्च Reserve Risk अत्यधिक बाजार आशावाद और संभावित ओवरवैल्यूएशन का संकेत देता है, यह दर्शाते हुए कि किसी बड़े करेक्शन से पहले बेचना उपयुक्त समय हो सकता है।
यह विश्लेषण बिटकॉइन के ऐतिहासिक मूल्य डेटा से निकली प्रमुख अंतर्दृष्टियों को रेखांकित करता है। हॉल्विंग ईवेंट्स से संबंधित मौसमी पैटर्न की पहचान करने से लेकर इंट्रा-डे और कैलेंडर इफेक्ट्स में माइक्रो-पैटर्न्स की पड़ताल तक, हमने ऐसे रुझान उजागर किए जो बिटकॉइन की कीमत की चाल को संदर्भ देते हैं। जो लोग और गहराई में जाना या विश्लेषण का विस्तार करना चाहते हैं, उनके लिए संपूर्ण कोड साथ में दिए गए DataLab नोटबुक में उपलब्ध है।
यदि आप टाइम सीरीज़ विश्लेषण के बारे में और सीखना चाहते हैं, तो मैं निम्न संसाधनों को देखने की अनुशंसा करता/करती हूँ:
इन कोर्सों के साथ डेटा साइंस सीखें!
कोर्स
कोर्स
लर्निंग पाथ