Disclaimer: la seguente analisi ha esclusivamente finalità didattiche e non deve essere considerata una consulenza finanziaria.
Con il prezzo salito a un nuovo massimo storico, superando persino la soglia simbolica dei 100.000 $ nell'attuale mercato rialzista, Bitcoin è tornato al centro della discussione.
In questo blog userò Python per mettere in evidenza le intuizioni chiave tratte dai dati storici del prezzo di Bitcoin. Dall'identificazione di pattern stagionali legati agli eventi di halving all'esplorazione di micropattern negli effetti intra-day e di calendario, farò emergere tendenze che offrono contesto ai movimenti di prezzo di Bitcoin.
Spiegherò la mia metodologia passo dopo passo, e insieme:
- Visualizeremo i pattern in grafici efficaci;
- Eseguiremo una scomposizione delle serie temporali; e
- Applicheremo indicatori tecnici per identificare potenziali segnali di trading.
Per rendere il blog più scorrevole, ho spostato tutto il codice in questo notebook DataLab. Ti invito a esplorare il codice, ma l'articolo è progettato per essere autosufficiente, quindi puoi seguirlo anche senza il codice.
Esplorazione dei dati storici di Bitcoin
I dati storici del prezzo di Bitcoin possono essere raccolti in vari modi. Un'opzione semplice che usiamo per i dati giornalieri è scaricare un file CSV da un sito affidabile, come CoinCodex, che fornisce dati giornalieri sul prezzo di Bitcoin senza richiedere un account. Il CSV può poi essere importato in Python usando pandas.read_csv().
In alternativa, le API di piattaforme come CoinGecko o Binance offrono accesso ai dati storici, sebbene il recupero gratuito sia spesso soggetto a limitazioni. Un workaround tecnico è utilizzare richieste impilate per raccogliere dataset ampi in modo incrementale. Per i dati orari in questo articolo, usiamo il Bitcoin Historical Dataset di Mark Zielinski, che include anche prezzi al minuto.
I dati grezzi richiedono un preprocessing di base per essere pronti all'analisi. Ciò include impostare un indice datetime, convertire le colonne numeriche in formato float e gestire eventuali valori mancanti.
Un aspetto critico da considerare è che il volume di scambio è rappresentato in BTC per i dati orari e in USD per i dati giornalieri, cosa da tenere a mente nelle analisi successive.
L'esplorazione iniziale prevede la visualizzazione del prezzo insieme alla media mobile a 7 giorni della volatilità giornaliera.
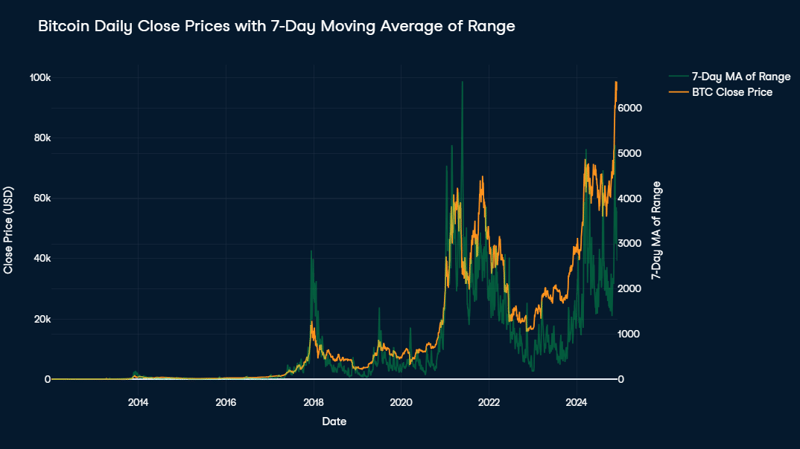
Il prezzo di Bitcoin mostra una massiccia tendenza al rialzo, che rende i dati precedenti al 2017 quasi trascurabili in confronto. Degno di nota è il finale del 2020, con un aumento ripidissimo dei prezzi, seguito da alta volatilità e una forte tendenza al ribasso durata fino alla fine del 2022.
La volatilità rimane un elemento distintivo, con variazioni giornaliere spesso intorno al 10% del prezzo e picchi fino al 30% durante eventi come quelli del gennaio 2018 e del maggio 2021.
Di recente, Bitcoin ha avuto un rally notevole, passando da 16.000 $ a 100.000 $ in due anni. Per comprendere meglio l'andamento del prezzo di Bitcoin, ha senso esaminare le caratteristiche intrinseche che ne influenzano l'offerta. Oltre al limite massimo di 21 milioni di Bitcoin, una delle caratteristiche più importanti è il concetto di halving.
L'halving è un evento programmato nel codice di Bitcoin che riduce del 50% la ricompensa che i miner ricevono per l'aggiunta di un nuovo blocco alla blockchain. Si verifica circa ogni quattro anni e rallenta di fatto il ritmo con cui nuovi Bitcoin entrano in circolazione, mantenendone la scarsità nel tempo. Questo meccanismo è centrale nel modello deflazionistico di Bitcoin e spesso influenza le dinamiche di mercato creando shock dell'offerta che possono spingere i prezzi al rialzo nei mesi successivi all'halving.
Per visualizzare meglio le tendenze di lungo periodo di Bitcoin, è utile un grafico logaritmico del prezzo. Questo approccio comprime la crescita esponenziale, rendendo più facile osservare i pattern nel tempo.
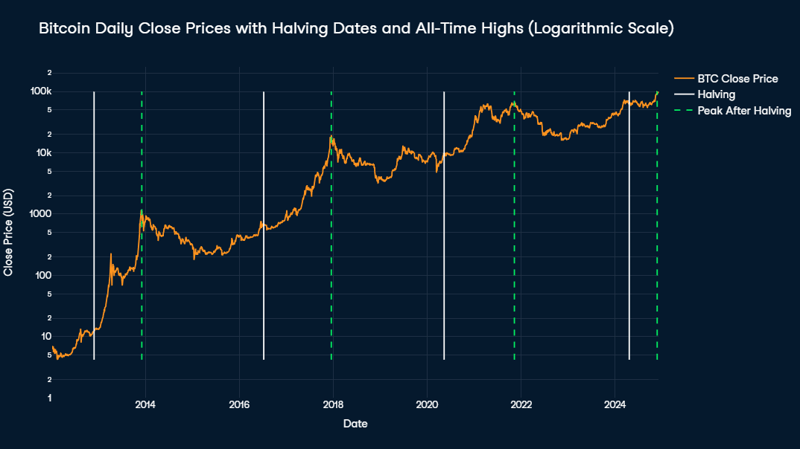
Eventi chiave, come le date degli halving di Bitcoin, sono evidenziati con linee verticali bianche. I dati storici mostrano che i massimi storici si verificano tipicamente tra un halving e l'altro, spesso da 1 a 1,5 anni dopo un halving, con i picchi segnati da linee verticali verdi nel grafico. Questo pattern suggerisce una natura ciclica dei movimenti di prezzo di Bitcoin, guidata dalla sua meccanica di offerta.
Scomporre la serie temporale del prezzo di Bitcoin
La decomposizione delle serie temporali è un metodo usato per suddividere una serie temporale in tre componenti principali:
- Trend: il movimento di lungo periodo nei dati, che mostra se i valori aumentano, diminuiscono o restano costanti.
- Stagionalità: pattern ricorrenti entro un periodo fisso.
- Residui: rumore casuale o variazione non spiegata dopo aver rimosso trend e stagionalità.
Tratteremo due tipi di decomposizione—additiva e moltiplicativa:
- In un modello additivo, per ogni osservazione (cioè punto nel tempo), il valore effettivo della serie rappresenta la somma delle tre componenti. Presuppone che gli effetti di trend e stagionalità restino costanti in ampiezza nel tempo.
- In un modello moltiplicativo, invece, la serie è espressa come prodotto delle sue componenti, dove gli effetti stagionali e di trend scalano con il livello della serie, rendendolo più adatto a dati con crescita esponenziale.
Un concetto critico nelle serie temporali è la stazionarietà. Una serie stazionaria ha proprietà statistiche (media, varianza e autocorrelazione) costanti nel tempo, il che la rende più semplice da modellare e prevedere. Molti metodi di forecasting e la decomposizione additiva presuppongono la stazionarietà. Per dati non stazionari, spesso sono necessarie trasformazioni per stabilizzare la varianza e rimuovere i trend, garantendo risultati di decomposizione accurati e interpretabili.
Gestire la non stazionarietà
Poiché i prezzi degli asset finanziari sono di solito il risultato di molti pattern sovrapposti, quasi mai sono stazionari. Ciò è particolarmente vero per Bitcoin, la cui storia dei prezzi è segnata da alta volatilità, forte trend rialzista e pattern stagionali irregolari. I risultati di un test di Dickey-Fuller aumentato sulla serie temporale originale confermano l'ipotesi iniziale e mostrano che il prezzo di Bitcoin è ben lontano dalla stazionarietà.
Con una serie non stazionaria, una decomposizione è comunque possibile. Possiamo eseguire una decomposizione moltiplicativa sulla serie originale oppure renderla adatta a una decomposizione additiva sottraendo a ciascun valore il suo predecessore (differencing), trasformando i valori nel loro logaritmo (log) o con una combinazione di entrambi.
Di conseguenza, creiamo tre nuove colonne basate sul prezzo di Close di ogni giorno e le chiamiamo Close_Diff, Close_Log e Close_Log_Diff. È importante notare che nell'ultimo caso l'ordine delle trasformazioni conta: se si facesse prima il differencing, ci sarebbero molti valori negativi per i quali il logaritmo non è definito. Per questo il log si applica sempre prima del differencing.
I risultati di ulteriori test di Dickey-Fuller aumentati su queste nuove colonne indicano che Close_Diff e Close_Log_Diff sono stazionarie, mentre Close_Log non lo è. Questo non è necessariamente un problema in sé, ma aumenta la probabilità di una separazione incompleta delle componenti, indicata da residui autocorrelati e non normalmente distribuiti.
In sintesi, eseguiremo le seguenti decomposizioni:
- Serie temporale originale: decomposizione moltiplicativa
- Serie differenziata: decomposizione additiva
- Serie log-trasformata: decomposizione additiva
- Serie log-trasformata e differenziata: decomposizione additiva
Analizzare i diversi approcci di decomposizione
Possiamo eseguire la decomposizione con il pacchetto statsmodels. Dobbiamo passare la serie temporale, la modalità di decomposizione nel parametro model e il period della stagionalità.
L'unico tipo di stagionalità da aspettarsi nei prezzi di Bitcoin è legato agli eventi di halving. Poiché l'intervallo tra un halving e l'altro è grosso modo lo stesso, possiamo scegliere la media dei giorni tra le date di halving finora, che dà un periodo stagionale di 1.379 giorni.
Le componenti di trend e stagionalità devono fornire intuizioni significative, quindi ha senso guardare prima all'interpretabilità di ciascun approccio. La decomposizione moltiplicativa della serie originale e quella additiva della serie log-trasformata forniscono entrambe una linea di tendenza fluida con una direzione chiara e una componente stagionale coerente in tutti i cicli. Le due serie differenziate, invece, non riescono a fornire una trendline di facile interpretazione e quindi falliscono il loro scopo principale.
Una valutazione statistica ulteriore dei residui evidenzia punti di forza e debolezza distinti nei due approcci rimanenti. Una debolezza condivisa da entrambe le decomposizioni è l'elevata autocorrelazione dei residui, come mostrato dai valori molto alti della statistica del test di Ljung-Box (30618,1 e 29331,3 rispettivamente, p = 0 in entrambi i casi). Ciò indica una separazione incompleta delle componenti, poiché sembrano rimanere pattern nei residui.
Il punto di forza della decomposizione moltiplicativa della serie originale sta nell'avere residui quasi normali, come indicato da una statistica di Shapiro-Wilk di 0,992, cioè una distribuzione normale al 99,2%. Ciò suggerisce che i residui assomigliano a rumore bianco nella distribuzione, poiché residui normalmente distribuiti sono spesso un segno che la variazione non spiegata è puramente casuale e non distorta. I residui della decomposizione additiva della serie log-trasformata si avvicinano anch'essi alla normalità, ma in misura leggermente minore (SW = 0,971).
Infine, la decomposizione additiva della serie log-trasformata presenta una correlazione prossima allo zero (-0,059) tra residui e serie log. Ciò suggerisce una quantità molto ridotta di dati non spiegati dalla decomposizione, nettamente inferiore rispetto alla decomposizione moltiplicativa della serie originale (0,249).
Nel complesso, la decomposizione additiva log-trasformata offre residui più robusti dal punto di vista statistico, sebbene il lieve compromesso in termini di normalità vada valutato rispetto alla maggiore casualità e alla minore correlazione.
Interpretazione dei risultati
Non sorprende che entrambe le decomposizioni raccontino una storia di forte trend rialzista. La trendline dei prezzi di chiusura grezzi (bianca) mostra una crescita esponenziale, con pendenza crescente nel tempo man mano che i prezzi di Bitcoin aumentano. Sebbene questa tendenza catturi il movimento al rialzo complessivo, enfatizza in modo sproporzionato le variazioni maggiori nei periodi più recenti a causa della scala della crescita esponenziale.
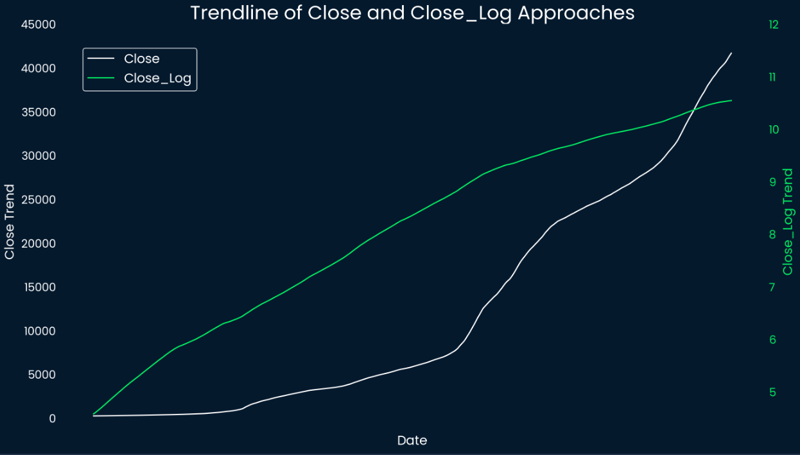
Al contrario, la trendline log-trasformata (verde) attenua la crescita, risultando in un andamento più lineare e facile da interpretare. Solo nell'ultimo terzo della linea temporale mostra una leggera diminuzione della pendenza, suggerendo un rallentamento della crescita esponenziale di Bitcoin. Stabilizzando la varianza, la trasformazione logaritmica fa sì che le variazioni maggiori nei periodi recenti non offuschino i movimenti più piccoli nei periodi iniziali.
Analizzando la stagionalità, dobbiamo ricordare i limiti statistici evidenziati in precedenza. Tuttavia, entrambi i grafici a linee mostrano componenti stagionali con un ciclo coerente e ripetuto, indicando che i prezzi di Bitcoin presentano un comportamento periodico nel tempo. Picchi e flessioni si allineano, suggerendo fasi regolari di aumento e diminuzione dell'attività o dell'interesse del mercato.
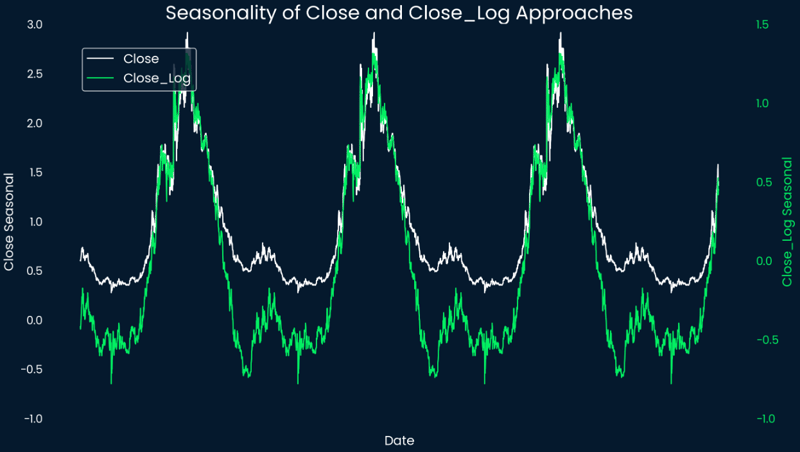
La simmetria tra picchi e minimi suggerisce un ritmo relativamente stabile nonostante l'innata volatilità di Bitcoin. Ciò potrebbe implicare che tendenze di mercato costanti o i comportamenti dei partecipanti influenzino il comportamento periodico di Bitcoin. Poiché un periodo della stagionalità visualizzata equivale all'intervallo tra due halving, possiamo verificare quando, in ciascun ciclo, il prezzo tocca il picco o il minimo.
Secondo la componente stagionale estratta, il prezzo di Bitcoin raggiunge il picco della componente stagionale circa 466 giorni dopo un halving e il rispettivo minimo circa 97 giorni prima del successivo halving. Se li segniamo come linee verticali verdi e rosse sul grafico logaritmico di Bitcoin visto in precedenza, appare così:
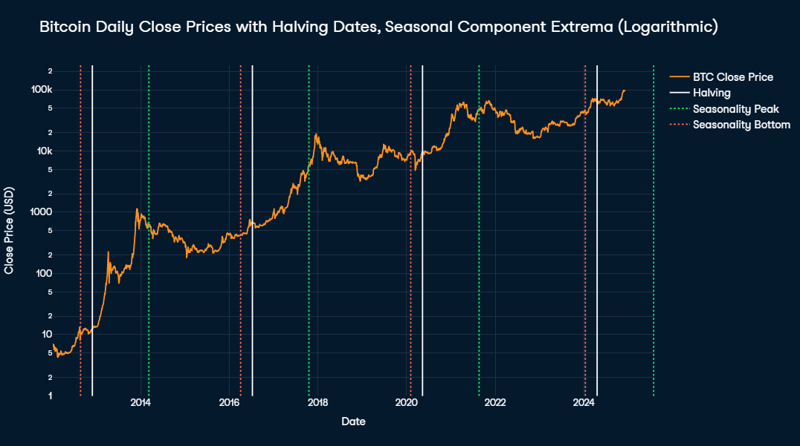
I picchi stagionali si allineano costantemente ai picchi post-halving, verificandosi sempre entro una finestra di tre mesi dalla data di picco effettiva. Al contrario, i minimi stagionali compaiono molto più tardi rispetto ai minimi ciclici reali, creando una discrepanza apparente.
Questa discrepanza deriva da due fattori. Primo, dopo ogni picco ciclico, c'è un periodo prolungato durante il quale la componente ciclica rimane vicina al suo minimo, e il minimo effettivo si verifica in questa fase.
Secondo, va considerato il forte trend rialzista del prezzo di Bitcoin. Poiché la componente stagionale rimane invariata fino a poco prima del successivo halving, il trend al rialzo fa sì che il prezzo immediatamente precedente a un halving superi il minimo ciclico effettivo, risultando in una discrepanza maggiore dal valore stagionale atteso.
Trovare micropattern nel prezzo di Bitcoin
Prevedere i movimenti di mercato è intrinsecamente difficile, specialmente con asset altamente volatili come Bitcoin. I prezzi possono essere influenzati da un intreccio complesso di fattori, tra cui tendenze macroeconomiche, sentiment di mercato ed eventi imprevisti. Ciononostante, proveremo a trovare dei pattern nel caos.
Questo include pattern intra-day ed effetti di calendario nei movimenti del prezzo di Bitcoin, distinti dalla "stagionalità" osservata nelle serie temporali scomposte. Mentre le componenti stagionali scomposte coprono circa quattro anni, gli effetti di calendario sono legati a pattern ricorrenti più brevi entro intervalli specifici. Tra questi: variazioni per giorno della settimana, giorno del mese e mese dell'anno.
Pattern orari
Una caratteristica interessante delle criptovalute rispetto agli asset finanziari tradizionali è la negoziabilità 24/7. Vediamo se riusciamo a trovare qualche pattern su come cambiano i prezzi e come fluttua il volume durante una giornata media. Tutti gli orari sono espressi in GMT.
Per calcolare la variazione media di prezzo e la volatilità per ogni ora, estraiamo innanzitutto la componente ora usando l'attributo .dt.hour della colonna Timestamp. La variazione di prezzo è poi calcolata con la funzione .diff(), che misura la differenza del prezzo di Close rispetto all'ora precedente. Infine, i dati vengono raggruppati per ora usando .agg() per calcolare la variazione media di prezzo e il volume per ciascuna ora.
I risultati sono visualizzati in un grafico a linee Plotly. La linea arancione rappresenta la variazione media di prezzo per ciascuna ora, mentre la linea verde mostra il volume medio di scambio. Le aree grigie ombreggiate indicano gli orari di apertura delle principali borse mondiali—Shanghai, Londra e New York (NYSE e NASDAQ)—in ordine cronologico.
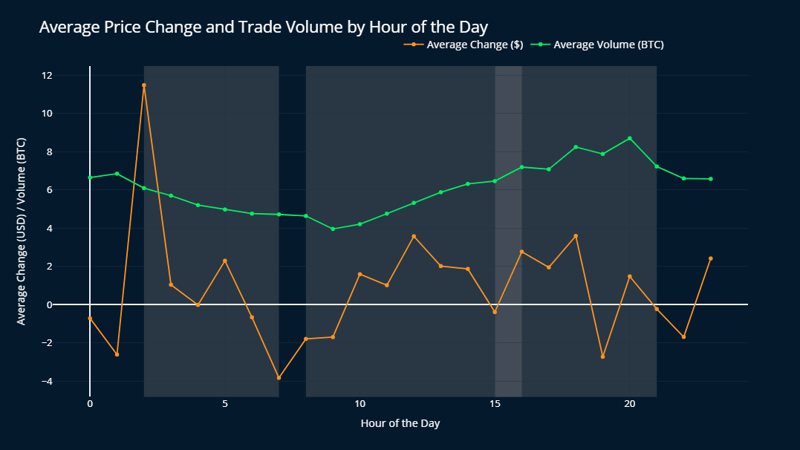
Il prezzo di Bitcoin registra l'aumento medio più ampio alle 2:00 GMT, con una crescita media di 11,48 $, rispetto ai 3,59 $ delle 18:00 GMT, che si piazza al secondo posto. Questo picco coincide con l'apertura della Borsa di Shanghai e segue l'unico periodo della giornata in cui nessuna delle tre grandi borse mondiali è operativa (dalle 21:00 alle 2:00 GMT).
È importante notare che le deviazioni standard delle variazioni di prezzo sono all'incirca tra 150 $ e 250 $ per tutte le ore del giorno, quindi di diversi ordini di grandezza superiori ai rispettivi valori medi. Ciò indica che i pattern giornalieri sono piuttosto piccoli e irrilevanti rispetto alle tendenze più ampie. Ciononostante, la differenza tra la variazione di prezzo alle 2:00 e quella al secondo posto alle 18:00 è comunque statisticamente significativa al 99%.
Il volume di scambio sembra aumentare dall'apertura della Borsa di Londra fino a raggiungere il picco di 8,70 BTC all'ora poco prima della chiusura di NYSE e NASDAQ. Dopo di che, il volume scende continuamente fino al valore medio più basso alle 9:00 (3,96 BTC all'ora). Queste osservazioni indicano che prezzo e volume di Bitcoin sono influenzati dall'attività delle principali borse e dai ritmi di veglia delle diverse regioni del mondo.
Pattern giornalieri
Per analizzare i movimenti del prezzo di Bitcoin per giorno della settimana, estraiamo prima la componente .dt.weekday dalla colonna Date e calcoliamo la variazione giornaliera del prezzo usando .diff(), in modo simile all'analisi oraria. Questo metodo fornisce intuizioni su pattern ricorrenti legati a specifici giorni della settimana.
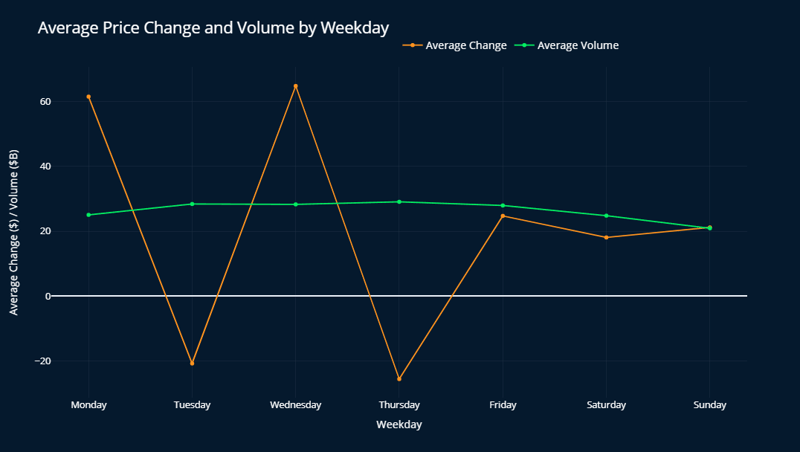
In termini di variazioni di prezzo, lunedì e mercoledì mostrano la crescita più forte, mentre martedì e giovedì tendono a registrare piccoli cali. I venerdì e i giorni del weekend sono più neutri, con una crescita generalmente modesta. Sebbene le deviazioni standard siano anche in questo caso significativamente maggiori dei valori medi, questo pattern si ripete in tutti i cicli di mercato, con solo lievi variazioni.
Il volume medio di scambio rimane relativamente stabile intorno ai 28 miliardi di $, fatta eccezione per un calo nel weekend che tocca il minimo la domenica (circa 20 miliardi di $), con valori leggermente inferiori anche il sabato e il lunedì. Questo sottolinea l'influenza degli orari delle borse mondiali sul trading di Bitcoin.
Analizzando le variazioni del prezzo di Bitcoin per giorno del mese, non emerge alcun pattern coerente in tutti i cicli. Ogni ciclo mostra comportamenti specifici, rendendo difficile individuare una tendenza generale o un effetto ricorrente legato a giorni particolari.
Pattern mensili
Per garantire variazioni mensili accurate, isoliamo innanzitutto i prezzi di chiusura dell'ultimo giorno di ciascun mese. Questo sottoinsieme è poi utilizzato per calcolare la variazione di prezzo rispetto alla chiusura del mese precedente. Successivamente, le variazioni calcolate vengono combinate con i dati aggregati del volume di scambio mensile per l'analisi.
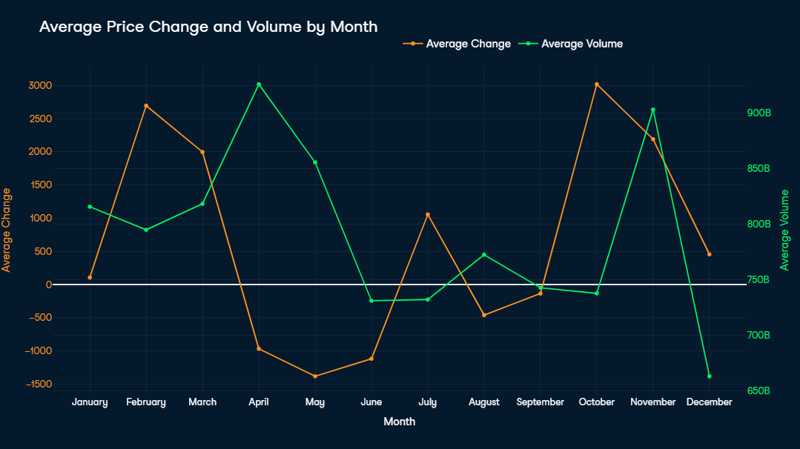
Ottobre e febbraio si distinguono come i mesi mediamente migliori, con aumenti di prezzo attorno ai 3.000 $. È particolarmente notevole considerando che quasi la metà del dataset copre gli anni iniziali di Bitcoin, quando l'asset non aveva ancora raggiunto i 3.000 $ (primo raggiungimento nell'ottobre 2017). I soli cali medi significativi si verificano da aprile a giugno, con maggio che registra la flessione più marcata (-1.380 $).
Aprile e novembre hanno registrato i volumi medi di scambio più alti, entrambi oltre i 900 miliardi di USD. Curiosamente, mentre l'elevato volume di aprile coincide con un calo dei prezzi, l'intensa attività di novembre è associata a un significativo aumento di 2.500 $. I volumi più bassi, come in agosto, settembre e dicembre, sono tipicamente legati a movimenti di prezzo più stabili, riflettendo una riduzione dell'attività e della volatilità del mercato.
Medie mobili e strategie di crossover per comprare e vendere Bitcoin
Infine, vedremo come le medie mobili possono essere utilizzate per applicare una strategia di acquisto e vendita data-driven.
Nota: questo capitolo ha esclusivamente finalità didattiche e non deve essere considerato una consulenza finanziaria.
Le Simple Moving Averages (SMA) e le Exponential Moving Averages (EMA) sono strumenti utilizzati per attenuare le fluttuazioni di prezzo in un periodo specifico, aiutando i trader a identificare trend più stabili in mercati volatili. Le SMA calcolano il prezzo medio su un numero fisso di periodi, dando uguale peso a ciascun periodo, mentre le EMA assegnano un peso maggiore ai prezzi più recenti, rendendole più reattive ai cambiamenti di mercato recenti.
Le strategie di crossover prevedono l'osservazione dell'interazione tra due medie mobili—tipicamente una con periodo più breve e una con periodo più lungo. Il golden cross si verifica quando una MA a breve termine incrocia al rialzo una MA a lungo termine, segnalando un potenziale trend rialzista, ed è tradizionalmente visto come un segnale di acquisto. Al contrario, il death cross avviene quando una MA a breve termine incrocia al ribasso una MA a lungo termine, indicando un possibile trend ribassista, ed è visto come un segnale di vendita.
Questi crossover sono ampiamente considerati indicatori affidabili nel trading per la loro capacità di riflettere cambiamenti nello slancio di mercato. Per un asset volatile come Bitcoin, selezionare medie mobili appropriate per le strategie di incrocio implica bilanciare sensibilità (per cogliere presto i trend) e stabilità (per filtrare il rumore). Per questo un approccio ibrido con segnali di acquisto e vendita definiti in modo diverso può essere utile.
Segnali di acquisto
Storicamente, Bitcoin ha mostrato una crescita positiva di lungo periodo, motivo per cui ha senso concentrarsi su orizzonti temporali più lunghi come segnali di acquisto. Di conseguenza, medie mobili medio-lunghe, come le SMA a 50 e 200 giorni, sono adatte al golden cross. Aiutano a catturare trend rialzisti sostenuti filtrando il rumore di breve periodo, assicurando l'ingresso in posizioni durante fasi rialziste più affidabili.
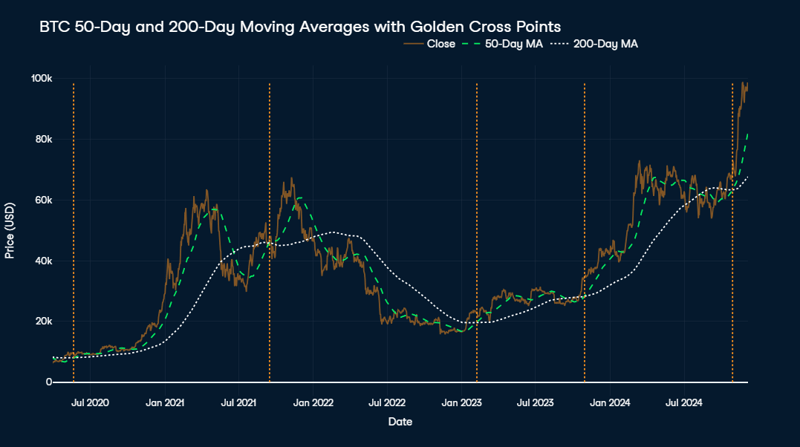
La visualizzazione mostra le medie mobili a 50 e 200 giorni di Bitcoin insieme al prezzo effettivo dalla metà del 2020 a oggi. La linea tratteggiata bianca rappresenta la MA a 200 giorni, la linea tratteggiata verde mostra la MA a 50 giorni e la linea arancione rappresenta il prezzo effettivo di Bitcoin. I golden cross, in cui la MA a 50 giorni supera quella a 200 giorni, sono segnati da linee verticali arancioni nel grafico.
A prima vista, la strategia del golden cross sembra efficace, poiché tutti e cinque gli episodi sono stati seguiti da aumenti di prezzo significativi. Ad esempio, l'ultimo golden cross del 28 ottobre 2024, a un prezzo di 69.892 $, ha preceduto un aumento del 40% in appena un mese e mezzo.
Tuttavia, il timing del picco successivo, che sarebbe stato un punto ottimale per vendere, varia molto, da 1,5 mesi a 1,5 anni. Il segnale di acquisto del settembre 2021, per esempio, è stato seguito anch'esso da un aumento del 40% dopo solo 1,5 mesi, ma dopo la fase ribassista successiva il prezzo ha impiegato oltre due anni per tornare al prezzo di acquisto di settembre 2021.
Sebbene questo approccio possa essere ulteriormente raffinato, sembra già sufficientemente valido. Di seguito, guarderemo l'altro lato della medaglia—ossia i segnali di vendita da tenere d'occhio.
Segnali di vendita
Mentre trovare un buon momento per comprare sembra piuttosto lineare, capire quando vendere prima che il prezzo scenda è una grande sfida. Nei periodi ribassisti, la volatilità di Bitcoin può portare a perdite rapide e marcate se i segnali arrivano in ritardo. Di conseguenza, si potrebbe ritenere cruciale individuare precocemente i potenziali downtrend per mitigare le perdite durante fasi di alta volatilità.
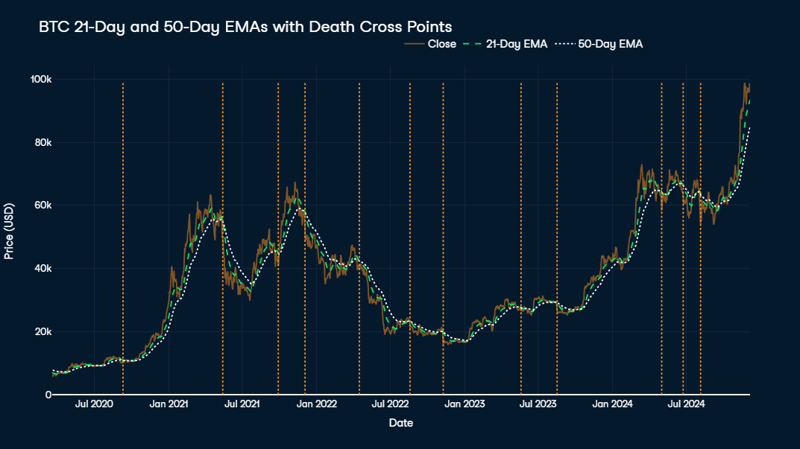
Pertanto, in teoria il death cross dovrebbe idealmente impiegare medie mobili di breve-medio periodo, come le EMA a 21 e 50 giorni. Tuttavia, osservando la visualizzazione dalla metà del 2020 a oggi, vediamo troppi segnali di vendita, alcuni dei quali in momenti molto sfortunati, per esempio a settembre 2020 o agosto 2023, proprio all'inizio di rally di prezzo più ampi.
Il concetto tradizionale di death cross, volto ad evitare perdite di breve periodo, potrebbe non offrire risultati ottimali per un asset altamente volatile come Bitcoin, che ha mostrato un forte trend rialzista di lungo periodo. Assumendo che questo trend continui, la strategia potrebbe essere raffinata introducendo condizioni aggiuntive, come vendere solo quando il prezzo è salito di x volte rispetto al prezzo medio di acquisto. In alternativa, altre misure, incluse metriche basate sull'offerta o analisi del momentum, potrebbero fornire segnali di vendita più accurati, su misura per il comportamento unico del mercato di Bitcoin.
Una di queste misure orientate al momentum è il Relative Strength Index (RSI), che misura velocità e ampiezza delle variazioni di prezzo per identificare condizioni di ipercomprato o ipervenduto. Un RSI alto, tipicamente sopra 70, suggerisce che l'asset è ipercomprato e potrebbe essere prossima una correzione, rendendolo uno strumento utile per individuare potenziali segnali di vendita durante i picchi di prezzo.
Per tener conto del meccanismo di offerta di Bitcoin, può essere utile osservare il ThermoCap Multiple. Questa metrica valuta il rapporto tra la capitalizzazione di mercato di Bitcoin e il ThermoCap, che traccia i ricavi dei miner nel tempo. ThermoCap Multiple elevati spesso segnalano bolle speculative, suggerendo che il mercato potrebbe essere surriscaldato e che una correzione dei prezzi è probabile, rendendolo un indicatore forte per segnali di vendita di lungo periodo.
Infine, il Reserve Risk quantifica la fiducia dei detentori di lungo periodo rispetto al prezzo corrente. Un Reserve Risk elevato indica eccessivo ottimismo del mercato e una potenziale sopravvalutazione, segnalando che potrebbe essere un buon momento per vendere prima di una correzione significativa.
Conclusione
Questa analisi mette in evidenza intuizioni chiave tratte dai dati storici del prezzo di Bitcoin. Dall'identificazione di pattern stagionali legati agli eventi di halving all'esplorazione di micropattern negli effetti intra-day e di calendario, abbiamo fatto emergere tendenze che offrono contesto ai movimenti di prezzo di Bitcoin. Se vuoi approfondire o ampliare l'analisi, il codice completo è disponibile nel relativo notebook DataLab.
Se vuoi saperne di più sull'analisi delle serie temporali, ti consiglio di dare un'occhiata a queste risorse:

 Abid Ali Awan · 10 min

 Tim Lu · 12 min

Disclaimer: la seguente analisi ha esclusivamente finalità didattiche e non deve essere considerata una consulenza finanziaria.
Con il prezzo salito a un nuovo massimo storico, superando persino la soglia simbolica dei 100.000 $ nell'attuale mercato rialzista, Bitcoin è tornato al centro della discussione.
In questo blog userò Python per mettere in evidenza le intuizioni chiave tratte dai dati storici del prezzo di Bitcoin. Dall'identificazione di pattern stagionali legati agli eventi di halving all'esplorazione di micropattern negli effetti intra-day e di calendario, farò emergere tendenze che offrono contesto ai movimenti di prezzo di Bitcoin.
Spiegherò la mia metodologia passo dopo passo, e insieme:
Per rendere il blog più scorrevole, ho spostato tutto il codice in questo notebook DataLab. Ti invito a esplorare il codice, ma l'articolo è progettato per essere autosufficiente, quindi puoi seguirlo anche senza il codice.
Esplorazione dei dati storici di Bitcoin
I dati storici del prezzo di Bitcoin possono essere raccolti in vari modi. Un'opzione semplice che usiamo per i dati giornalieri è scaricare un file CSV da un sito affidabile, come CoinCodex, che fornisce dati giornalieri sul prezzo di Bitcoin senza richiedere un account. Il CSV può poi essere importato in Python usando
pandas.read_csv().In alternativa, le API di piattaforme come CoinGecko o Binance offrono accesso ai dati storici, sebbene il recupero gratuito sia spesso soggetto a limitazioni. Un workaround tecnico è utilizzare richieste impilate per raccogliere dataset ampi in modo incrementale. Per i dati orari in questo articolo, usiamo il Bitcoin Historical Dataset di Mark Zielinski, che include anche prezzi al minuto.
I dati grezzi richiedono un preprocessing di base per essere pronti all'analisi. Ciò include impostare un indice datetime, convertire le colonne numeriche in formato float e gestire eventuali valori mancanti.
Un aspetto critico da considerare è che il volume di scambio è rappresentato in BTC per i dati orari e in USD per i dati giornalieri, cosa da tenere a mente nelle analisi successive.
L'esplorazione iniziale prevede la visualizzazione del prezzo insieme alla media mobile a 7 giorni della volatilità giornaliera.
Il prezzo di Bitcoin mostra una massiccia tendenza al rialzo, che rende i dati precedenti al 2017 quasi trascurabili in confronto. Degno di nota è il finale del 2020, con un aumento ripidissimo dei prezzi, seguito da alta volatilità e una forte tendenza al ribasso durata fino alla fine del 2022.
La volatilità rimane un elemento distintivo, con variazioni giornaliere spesso intorno al 10% del prezzo e picchi fino al 30% durante eventi come quelli del gennaio 2018 e del maggio 2021.
Di recente, Bitcoin ha avuto un rally notevole, passando da 16.000 $ a 100.000 $ in due anni. Per comprendere meglio l'andamento del prezzo di Bitcoin, ha senso esaminare le caratteristiche intrinseche che ne influenzano l'offerta. Oltre al limite massimo di 21 milioni di Bitcoin, una delle caratteristiche più importanti è il concetto di halving.
L'halving è un evento programmato nel codice di Bitcoin che riduce del 50% la ricompensa che i miner ricevono per l'aggiunta di un nuovo blocco alla blockchain. Si verifica circa ogni quattro anni e rallenta di fatto il ritmo con cui nuovi Bitcoin entrano in circolazione, mantenendone la scarsità nel tempo. Questo meccanismo è centrale nel modello deflazionistico di Bitcoin e spesso influenza le dinamiche di mercato creando shock dell'offerta che possono spingere i prezzi al rialzo nei mesi successivi all'halving.
Per visualizzare meglio le tendenze di lungo periodo di Bitcoin, è utile un grafico logaritmico del prezzo. Questo approccio comprime la crescita esponenziale, rendendo più facile osservare i pattern nel tempo.
Eventi chiave, come le date degli halving di Bitcoin, sono evidenziati con linee verticali bianche. I dati storici mostrano che i massimi storici si verificano tipicamente tra un halving e l'altro, spesso da 1 a 1,5 anni dopo un halving, con i picchi segnati da linee verticali verdi nel grafico. Questo pattern suggerisce una natura ciclica dei movimenti di prezzo di Bitcoin, guidata dalla sua meccanica di offerta.
Scomporre la serie temporale del prezzo di Bitcoin
La decomposizione delle serie temporali è un metodo usato per suddividere una serie temporale in tre componenti principali:
Tratteremo due tipi di decomposizione—additiva e moltiplicativa:
Un concetto critico nelle serie temporali è la stazionarietà. Una serie stazionaria ha proprietà statistiche (media, varianza e autocorrelazione) costanti nel tempo, il che la rende più semplice da modellare e prevedere. Molti metodi di forecasting e la decomposizione additiva presuppongono la stazionarietà. Per dati non stazionari, spesso sono necessarie trasformazioni per stabilizzare la varianza e rimuovere i trend, garantendo risultati di decomposizione accurati e interpretabili.
Gestire la non stazionarietà
Poiché i prezzi degli asset finanziari sono di solito il risultato di molti pattern sovrapposti, quasi mai sono stazionari. Ciò è particolarmente vero per Bitcoin, la cui storia dei prezzi è segnata da alta volatilità, forte trend rialzista e pattern stagionali irregolari. I risultati di un test di Dickey-Fuller aumentato sulla serie temporale originale confermano l'ipotesi iniziale e mostrano che il prezzo di Bitcoin è ben lontano dalla stazionarietà.
Con una serie non stazionaria, una decomposizione è comunque possibile. Possiamo eseguire una decomposizione moltiplicativa sulla serie originale oppure renderla adatta a una decomposizione additiva sottraendo a ciascun valore il suo predecessore (differencing), trasformando i valori nel loro logaritmo (log) o con una combinazione di entrambi.
Di conseguenza, creiamo tre nuove colonne basate sul prezzo di
Closedi ogni giorno e le chiamiamoClose_Diff,Close_LogeClose_Log_Diff. È importante notare che nell'ultimo caso l'ordine delle trasformazioni conta: se si facesse prima il differencing, ci sarebbero molti valori negativi per i quali il logaritmo non è definito. Per questo il log si applica sempre prima del differencing.I risultati di ulteriori test di Dickey-Fuller aumentati su queste nuove colonne indicano che
Close_DiffeClose_Log_Diffsono stazionarie, mentreClose_Lognon lo è. Questo non è necessariamente un problema in sé, ma aumenta la probabilità di una separazione incompleta delle componenti, indicata da residui autocorrelati e non normalmente distribuiti.In sintesi, eseguiremo le seguenti decomposizioni:
Analizzare i diversi approcci di decomposizione
Possiamo eseguire la decomposizione con il pacchetto
statsmodels. Dobbiamo passare la serie temporale, la modalità di decomposizione nel parametromodele ilperioddella stagionalità.L'unico tipo di stagionalità da aspettarsi nei prezzi di Bitcoin è legato agli eventi di halving. Poiché l'intervallo tra un halving e l'altro è grosso modo lo stesso, possiamo scegliere la media dei giorni tra le date di halving finora, che dà un periodo stagionale di 1.379 giorni.
Le componenti di trend e stagionalità devono fornire intuizioni significative, quindi ha senso guardare prima all'interpretabilità di ciascun approccio. La decomposizione moltiplicativa della serie originale e quella additiva della serie log-trasformata forniscono entrambe una linea di tendenza fluida con una direzione chiara e una componente stagionale coerente in tutti i cicli. Le due serie differenziate, invece, non riescono a fornire una trendline di facile interpretazione e quindi falliscono il loro scopo principale.
Una valutazione statistica ulteriore dei residui evidenzia punti di forza e debolezza distinti nei due approcci rimanenti. Una debolezza condivisa da entrambe le decomposizioni è l'elevata autocorrelazione dei residui, come mostrato dai valori molto alti della statistica del test di Ljung-Box (30618,1 e 29331,3 rispettivamente, p = 0 in entrambi i casi). Ciò indica una separazione incompleta delle componenti, poiché sembrano rimanere pattern nei residui.
Il punto di forza della decomposizione moltiplicativa della serie originale sta nell'avere residui quasi normali, come indicato da una statistica di Shapiro-Wilk di 0,992, cioè una distribuzione normale al 99,2%. Ciò suggerisce che i residui assomigliano a rumore bianco nella distribuzione, poiché residui normalmente distribuiti sono spesso un segno che la variazione non spiegata è puramente casuale e non distorta. I residui della decomposizione additiva della serie log-trasformata si avvicinano anch'essi alla normalità, ma in misura leggermente minore (SW = 0,971).
Infine, la decomposizione additiva della serie log-trasformata presenta una correlazione prossima allo zero (-0,059) tra residui e serie log. Ciò suggerisce una quantità molto ridotta di dati non spiegati dalla decomposizione, nettamente inferiore rispetto alla decomposizione moltiplicativa della serie originale (0,249).
Nel complesso, la decomposizione additiva log-trasformata offre residui più robusti dal punto di vista statistico, sebbene il lieve compromesso in termini di normalità vada valutato rispetto alla maggiore casualità e alla minore correlazione.
Interpretazione dei risultati
Non sorprende che entrambe le decomposizioni raccontino una storia di forte trend rialzista. La trendline dei prezzi di chiusura grezzi (bianca) mostra una crescita esponenziale, con pendenza crescente nel tempo man mano che i prezzi di Bitcoin aumentano. Sebbene questa tendenza catturi il movimento al rialzo complessivo, enfatizza in modo sproporzionato le variazioni maggiori nei periodi più recenti a causa della scala della crescita esponenziale.
Al contrario, la trendline log-trasformata (verde) attenua la crescita, risultando in un andamento più lineare e facile da interpretare. Solo nell'ultimo terzo della linea temporale mostra una leggera diminuzione della pendenza, suggerendo un rallentamento della crescita esponenziale di Bitcoin. Stabilizzando la varianza, la trasformazione logaritmica fa sì che le variazioni maggiori nei periodi recenti non offuschino i movimenti più piccoli nei periodi iniziali.
Analizzando la stagionalità, dobbiamo ricordare i limiti statistici evidenziati in precedenza. Tuttavia, entrambi i grafici a linee mostrano componenti stagionali con un ciclo coerente e ripetuto, indicando che i prezzi di Bitcoin presentano un comportamento periodico nel tempo. Picchi e flessioni si allineano, suggerendo fasi regolari di aumento e diminuzione dell'attività o dell'interesse del mercato.
La simmetria tra picchi e minimi suggerisce un ritmo relativamente stabile nonostante l'innata volatilità di Bitcoin. Ciò potrebbe implicare che tendenze di mercato costanti o i comportamenti dei partecipanti influenzino il comportamento periodico di Bitcoin. Poiché un periodo della stagionalità visualizzata equivale all'intervallo tra due halving, possiamo verificare quando, in ciascun ciclo, il prezzo tocca il picco o il minimo.
Secondo la componente stagionale estratta, il prezzo di Bitcoin raggiunge il picco della componente stagionale circa 466 giorni dopo un halving e il rispettivo minimo circa 97 giorni prima del successivo halving. Se li segniamo come linee verticali verdi e rosse sul grafico logaritmico di Bitcoin visto in precedenza, appare così:
I picchi stagionali si allineano costantemente ai picchi post-halving, verificandosi sempre entro una finestra di tre mesi dalla data di picco effettiva. Al contrario, i minimi stagionali compaiono molto più tardi rispetto ai minimi ciclici reali, creando una discrepanza apparente.
Questa discrepanza deriva da due fattori. Primo, dopo ogni picco ciclico, c'è un periodo prolungato durante il quale la componente ciclica rimane vicina al suo minimo, e il minimo effettivo si verifica in questa fase.
Secondo, va considerato il forte trend rialzista del prezzo di Bitcoin. Poiché la componente stagionale rimane invariata fino a poco prima del successivo halving, il trend al rialzo fa sì che il prezzo immediatamente precedente a un halving superi il minimo ciclico effettivo, risultando in una discrepanza maggiore dal valore stagionale atteso.
Trovare micropattern nel prezzo di Bitcoin
Prevedere i movimenti di mercato è intrinsecamente difficile, specialmente con asset altamente volatili come Bitcoin. I prezzi possono essere influenzati da un intreccio complesso di fattori, tra cui tendenze macroeconomiche, sentiment di mercato ed eventi imprevisti. Ciononostante, proveremo a trovare dei pattern nel caos.
Questo include pattern intra-day ed effetti di calendario nei movimenti del prezzo di Bitcoin, distinti dalla "stagionalità" osservata nelle serie temporali scomposte. Mentre le componenti stagionali scomposte coprono circa quattro anni, gli effetti di calendario sono legati a pattern ricorrenti più brevi entro intervalli specifici. Tra questi: variazioni per giorno della settimana, giorno del mese e mese dell'anno.
Pattern orari
Una caratteristica interessante delle criptovalute rispetto agli asset finanziari tradizionali è la negoziabilità 24/7. Vediamo se riusciamo a trovare qualche pattern su come cambiano i prezzi e come fluttua il volume durante una giornata media. Tutti gli orari sono espressi in GMT.
Per calcolare la variazione media di prezzo e la volatilità per ogni ora, estraiamo innanzitutto la componente ora usando l'attributo
.dt.hourdella colonnaTimestamp. La variazione di prezzo è poi calcolata con la funzione.diff(), che misura la differenza del prezzo diCloserispetto all'ora precedente. Infine, i dati vengono raggruppati per ora usando.agg()per calcolare la variazione media di prezzo e il volume per ciascuna ora.I risultati sono visualizzati in un grafico a linee Plotly. La linea arancione rappresenta la variazione media di prezzo per ciascuna ora, mentre la linea verde mostra il volume medio di scambio. Le aree grigie ombreggiate indicano gli orari di apertura delle principali borse mondiali—Shanghai, Londra e New York (NYSE e NASDAQ)—in ordine cronologico.
Il prezzo di Bitcoin registra l'aumento medio più ampio alle 2:00 GMT, con una crescita media di 11,48 $, rispetto ai 3,59 $ delle 18:00 GMT, che si piazza al secondo posto. Questo picco coincide con l'apertura della Borsa di Shanghai e segue l'unico periodo della giornata in cui nessuna delle tre grandi borse mondiali è operativa (dalle 21:00 alle 2:00 GMT).
È importante notare che le deviazioni standard delle variazioni di prezzo sono all'incirca tra 150 $ e 250 $ per tutte le ore del giorno, quindi di diversi ordini di grandezza superiori ai rispettivi valori medi. Ciò indica che i pattern giornalieri sono piuttosto piccoli e irrilevanti rispetto alle tendenze più ampie. Ciononostante, la differenza tra la variazione di prezzo alle 2:00 e quella al secondo posto alle 18:00 è comunque statisticamente significativa al 99%.
Il volume di scambio sembra aumentare dall'apertura della Borsa di Londra fino a raggiungere il picco di 8,70 BTC all'ora poco prima della chiusura di NYSE e NASDAQ. Dopo di che, il volume scende continuamente fino al valore medio più basso alle 9:00 (3,96 BTC all'ora). Queste osservazioni indicano che prezzo e volume di Bitcoin sono influenzati dall'attività delle principali borse e dai ritmi di veglia delle diverse regioni del mondo.
Pattern giornalieri
Per analizzare i movimenti del prezzo di Bitcoin per giorno della settimana, estraiamo prima la componente
.dt.weekdaydalla colonnaDatee calcoliamo la variazione giornaliera del prezzo usando.diff(), in modo simile all'analisi oraria. Questo metodo fornisce intuizioni su pattern ricorrenti legati a specifici giorni della settimana.In termini di variazioni di prezzo, lunedì e mercoledì mostrano la crescita più forte, mentre martedì e giovedì tendono a registrare piccoli cali. I venerdì e i giorni del weekend sono più neutri, con una crescita generalmente modesta. Sebbene le deviazioni standard siano anche in questo caso significativamente maggiori dei valori medi, questo pattern si ripete in tutti i cicli di mercato, con solo lievi variazioni.
Il volume medio di scambio rimane relativamente stabile intorno ai 28 miliardi di $, fatta eccezione per un calo nel weekend che tocca il minimo la domenica (circa 20 miliardi di $), con valori leggermente inferiori anche il sabato e il lunedì. Questo sottolinea l'influenza degli orari delle borse mondiali sul trading di Bitcoin.
Analizzando le variazioni del prezzo di Bitcoin per giorno del mese, non emerge alcun pattern coerente in tutti i cicli. Ogni ciclo mostra comportamenti specifici, rendendo difficile individuare una tendenza generale o un effetto ricorrente legato a giorni particolari.
Pattern mensili
Per garantire variazioni mensili accurate, isoliamo innanzitutto i prezzi di chiusura dell'ultimo giorno di ciascun mese. Questo sottoinsieme è poi utilizzato per calcolare la variazione di prezzo rispetto alla chiusura del mese precedente. Successivamente, le variazioni calcolate vengono combinate con i dati aggregati del volume di scambio mensile per l'analisi.
Ottobre e febbraio si distinguono come i mesi mediamente migliori, con aumenti di prezzo attorno ai 3.000 $. È particolarmente notevole considerando che quasi la metà del dataset copre gli anni iniziali di Bitcoin, quando l'asset non aveva ancora raggiunto i 3.000 $ (primo raggiungimento nell'ottobre 2017). I soli cali medi significativi si verificano da aprile a giugno, con maggio che registra la flessione più marcata (-1.380 $).
Aprile e novembre hanno registrato i volumi medi di scambio più alti, entrambi oltre i 900 miliardi di USD. Curiosamente, mentre l'elevato volume di aprile coincide con un calo dei prezzi, l'intensa attività di novembre è associata a un significativo aumento di 2.500 $. I volumi più bassi, come in agosto, settembre e dicembre, sono tipicamente legati a movimenti di prezzo più stabili, riflettendo una riduzione dell'attività e della volatilità del mercato.
Medie mobili e strategie di crossover per comprare e vendere Bitcoin
Infine, vedremo come le medie mobili possono essere utilizzate per applicare una strategia di acquisto e vendita data-driven.
Nota: questo capitolo ha esclusivamente finalità didattiche e non deve essere considerato una consulenza finanziaria.
Le Simple Moving Averages (SMA) e le Exponential Moving Averages (EMA) sono strumenti utilizzati per attenuare le fluttuazioni di prezzo in un periodo specifico, aiutando i trader a identificare trend più stabili in mercati volatili. Le SMA calcolano il prezzo medio su un numero fisso di periodi, dando uguale peso a ciascun periodo, mentre le EMA assegnano un peso maggiore ai prezzi più recenti, rendendole più reattive ai cambiamenti di mercato recenti.
Le strategie di crossover prevedono l'osservazione dell'interazione tra due medie mobili—tipicamente una con periodo più breve e una con periodo più lungo. Il golden cross si verifica quando una MA a breve termine incrocia al rialzo una MA a lungo termine, segnalando un potenziale trend rialzista, ed è tradizionalmente visto come un segnale di acquisto. Al contrario, il death cross avviene quando una MA a breve termine incrocia al ribasso una MA a lungo termine, indicando un possibile trend ribassista, ed è visto come un segnale di vendita.
Questi crossover sono ampiamente considerati indicatori affidabili nel trading per la loro capacità di riflettere cambiamenti nello slancio di mercato. Per un asset volatile come Bitcoin, selezionare medie mobili appropriate per le strategie di incrocio implica bilanciare sensibilità (per cogliere presto i trend) e stabilità (per filtrare il rumore). Per questo un approccio ibrido con segnali di acquisto e vendita definiti in modo diverso può essere utile.
Segnali di acquisto
Storicamente, Bitcoin ha mostrato una crescita positiva di lungo periodo, motivo per cui ha senso concentrarsi su orizzonti temporali più lunghi come segnali di acquisto. Di conseguenza, medie mobili medio-lunghe, come le SMA a 50 e 200 giorni, sono adatte al golden cross. Aiutano a catturare trend rialzisti sostenuti filtrando il rumore di breve periodo, assicurando l'ingresso in posizioni durante fasi rialziste più affidabili.
La visualizzazione mostra le medie mobili a 50 e 200 giorni di Bitcoin insieme al prezzo effettivo dalla metà del 2020 a oggi. La linea tratteggiata bianca rappresenta la MA a 200 giorni, la linea tratteggiata verde mostra la MA a 50 giorni e la linea arancione rappresenta il prezzo effettivo di Bitcoin. I golden cross, in cui la MA a 50 giorni supera quella a 200 giorni, sono segnati da linee verticali arancioni nel grafico.
A prima vista, la strategia del golden cross sembra efficace, poiché tutti e cinque gli episodi sono stati seguiti da aumenti di prezzo significativi. Ad esempio, l'ultimo golden cross del 28 ottobre 2024, a un prezzo di 69.892 $, ha preceduto un aumento del 40% in appena un mese e mezzo.
Tuttavia, il timing del picco successivo, che sarebbe stato un punto ottimale per vendere, varia molto, da 1,5 mesi a 1,5 anni. Il segnale di acquisto del settembre 2021, per esempio, è stato seguito anch'esso da un aumento del 40% dopo solo 1,5 mesi, ma dopo la fase ribassista successiva il prezzo ha impiegato oltre due anni per tornare al prezzo di acquisto di settembre 2021.
Sebbene questo approccio possa essere ulteriormente raffinato, sembra già sufficientemente valido. Di seguito, guarderemo l'altro lato della medaglia—ossia i segnali di vendita da tenere d'occhio.
Segnali di vendita
Mentre trovare un buon momento per comprare sembra piuttosto lineare, capire quando vendere prima che il prezzo scenda è una grande sfida. Nei periodi ribassisti, la volatilità di Bitcoin può portare a perdite rapide e marcate se i segnali arrivano in ritardo. Di conseguenza, si potrebbe ritenere cruciale individuare precocemente i potenziali downtrend per mitigare le perdite durante fasi di alta volatilità.
Pertanto, in teoria il death cross dovrebbe idealmente impiegare medie mobili di breve-medio periodo, come le EMA a 21 e 50 giorni. Tuttavia, osservando la visualizzazione dalla metà del 2020 a oggi, vediamo troppi segnali di vendita, alcuni dei quali in momenti molto sfortunati, per esempio a settembre 2020 o agosto 2023, proprio all'inizio di rally di prezzo più ampi.
Il concetto tradizionale di death cross, volto ad evitare perdite di breve periodo, potrebbe non offrire risultati ottimali per un asset altamente volatile come Bitcoin, che ha mostrato un forte trend rialzista di lungo periodo. Assumendo che questo trend continui, la strategia potrebbe essere raffinata introducendo condizioni aggiuntive, come vendere solo quando il prezzo è salito di x volte rispetto al prezzo medio di acquisto. In alternativa, altre misure, incluse metriche basate sull'offerta o analisi del momentum, potrebbero fornire segnali di vendita più accurati, su misura per il comportamento unico del mercato di Bitcoin.
Una di queste misure orientate al momentum è il Relative Strength Index (RSI), che misura velocità e ampiezza delle variazioni di prezzo per identificare condizioni di ipercomprato o ipervenduto. Un RSI alto, tipicamente sopra 70, suggerisce che l'asset è ipercomprato e potrebbe essere prossima una correzione, rendendolo uno strumento utile per individuare potenziali segnali di vendita durante i picchi di prezzo.
Per tener conto del meccanismo di offerta di Bitcoin, può essere utile osservare il ThermoCap Multiple. Questa metrica valuta il rapporto tra la capitalizzazione di mercato di Bitcoin e il ThermoCap, che traccia i ricavi dei miner nel tempo. ThermoCap Multiple elevati spesso segnalano bolle speculative, suggerendo che il mercato potrebbe essere surriscaldato e che una correzione dei prezzi è probabile, rendendolo un indicatore forte per segnali di vendita di lungo periodo.
Infine, il Reserve Risk quantifica la fiducia dei detentori di lungo periodo rispetto al prezzo corrente. Un Reserve Risk elevato indica eccessivo ottimismo del mercato e una potenziale sopravvalutazione, segnalando che potrebbe essere un buon momento per vendere prima di una correzione significativa.
Conclusione
Questa analisi mette in evidenza intuizioni chiave tratte dai dati storici del prezzo di Bitcoin. Dall'identificazione di pattern stagionali legati agli eventi di halving all'esplorazione di micropattern negli effetti intra-day e di calendario, abbiamo fatto emergere tendenze che offrono contesto ai movimenti di prezzo di Bitcoin. Se vuoi approfondire o ampliare l'analisi, il codice completo è disponibile nel relativo notebook DataLab.
Se vuoi saperne di più sull'analisi delle serie temporali, ti consiglio di dare un'occhiata a queste risorse: