
{count, plural, one {Kurs} other {Kurs}}
Excel ile Finansal Modelleme
{hours} sa
28.4K
Amortisman tablosu, borcunuz tamamen kapanana kadar her kredi ödemenizin faiz ve anapara arasında nasıl bölündüğünü gösteren, net bir finansal yol haritası sunar.
Excel'in yerleşik fonksiyonlarıyla, kredinizin yaşam döngüsünü görselleştiren ayrıntılı amortisman tabloları oluşturabilir, bilinçli finansal kararlar alabilir ve hatta erken kapatma seçeneklerini keşfedebilirsiniz.
Bu makalede, sıfırdan kapsamlı bir amortisman tablosunu Excel'de nasıl oluşturacağınızı öğreneceksiniz. PMT(), IPMT() ve PPMT() gibi temel fonksiyonları ele alacak, sizi adım adım süreçte yönlendirecek ve finansal planlama araç setinizi güçlendirecek pratik senaryoları inceleyeceğiz.
Amortisman tablosu, vade sonunda kredi tamamen ödenene kadar her ödemenin anapara ve faizden oluşan tutarını gösteren, periyodik kredi ödemelerinin eksiksiz bir tablosudur.
Bir kredi çektiğinizde, ödemelerinizin nasıl işleyeceğini belirleyen birkaç temel unsur vardır:
Çoğu standart kredide—konut, taşıt ve ihtiyaç kredileri gibi—ödemeler vade boyunca sabit kalır. Ancak, her ödemede faize ve anaparaya giden oran değişir. İlk aşamalarda, her ödemenin daha büyük bir yüzdesi faizi karşılar. Vade ilerledikçe, her ödemenin daha büyük bir kısmı anapara bakiyesini azaltır.
Amortisman tablosu oluşturmanın temel amacı, kredinizde şeffaflık sağlamaktır. Zaman içinde ne kadar faiz ödeyeceğinizi, özsermayeyi (equity) ne hızla oluşturduğunuzu ve ek ödemelerin kredi zaman çizelgenizi nasıl etkileyebileceğini görmenize olanak tanır. İşletmeler için bu tablolar muhasebe ve vergi planlaması açısından da hizmet eder.
Excel'de tek bir yerleşik "amortisman" fonksiyonu yoktur. Bunun yerine, kredi ödemelerinizin farklı yönlerini hesaplamak için birlikte çalışan belirli finansal fonksiyonlarla amortisman tablosu oluşturursunuz. İşte ihtiyaç duyacağınız temel fonksiyonlar:
PMT() fonksiyonu, sabit ödemeler ve sabit faiz oranına dayalı olarak bir kredinin ödeme tutarını hesaplar:
=PMT(rate, nper, pv, [fv], [type])rate: Dönem başına faiz oranı (yıllık oran ödeme sıklığına bölünür)
nper: Toplam ödeme dönemi sayısı
pv: Bugünkü değer (kredi tutarı)
[fv]: İsteğe bağlı gelecek değer (genellikle tamamen ödenen krediler için 0)
[type]: İsteğe bağlı; dönem sonu ödemeler için 0, dönem başı için 1
30 yıl vadeli, yıllık %4,5 faizli 250.000 $ tutarında bir konut kredisi için aylık ödemeyi hesaplamak üzere:
=PMT(4.5%/12, 30*12, 250000)Bu, borçlu için nakit çıkışını temsil eden -1.266,71 $ döndürür.
PMT() fonksiyonunun ayrıntılı açıklaması, yaygın hatalar ve ileri düzey kullanım örnekleri için kapsamlı PMT() Excel rehberimize başvurabilirsiniz.
IPMT() fonksiyonu, belirli bir ödemenin faiz kısmını hesaplar:
=IPMT(rate, per, nper, pv, [fv], [type])per: Hesapladığınız belirli ödeme dönemi
per parametresi kritiktir; hangi ödeme döneminin faiz tutarını hesapladığınızı belirler—PMT() fonksiyonunun tüm dönemler için aynı ödeme tutarını vermesinin aksine, IPMT() sonuçları dönem boyunca faiz payı azaldığı için belirttiğiniz döneme bağlı olarak önemli ölçüde değişir.
Bu, belirli bir ödemenin ne kadarının faize gittiğini tam olarak gösterir.
PPMT() fonksiyonu, belirli bir ödemenin anapara kısmını hesaplar:
=PPMT(rate, per, nper, pv, [fv], [type])IPMT()'ye benzer şekilde, anapara tutarı döneme göre değişir; ilk ödemelerde anapara payı daha küçük, sonraki ödemelerde daha büyüktür. Bu, belirli bir ödemenin kredi bakiyenizi ne kadar azalttığını gösterir.
Her ödeme dönemi için şunları izlemek isteyeceksiniz:
Kalan bakiye: Her ödemeden sonra kalan kredi tutarı
Remaining balance = Previous balance - Current principal paymentKümülatif anapara: Bugüne kadar ödenen toplam anapara
Cumulative principal = Previous cumulative principal + current principal paymentKümülatif faiz: Bugüne kadar ödenen toplam faiz
Formula: Previous cumulative interest + current interest paymentAmortisman tablolarında küçük yuvarlama hataları zamanla birikebilir:
=ROUND(value, 2)Bu, tüm para birimi değerlerinin en yakın cent'e yuvarlanmasını sağlar.
Amortisman tablonuzu oluştururken şunları yapmanız gerekir:
Faiz oranı ve kredi tutarı gibi sabit değerler için mutlak başvurular ($) kullanın
Her dönemde değişen değerler için bağıl başvurular kullanın
Aşağıdaki formül örneğin, faiz oranı, kredi vadesi ve tutar için mutlak; ödeme dönemi için ise bağıl başvuru kullanır:
=PPMT($B$2/12, A10, $B$3*12, $B$1)Artık temel fonksiyonları anladığınıza göre, sıfırdan bir amortisman tablosu oluşturalım. Bu uygulama, kredinizin ömrü boyunca her ödemeyi izleyen eksiksiz bir ödeme tablosu oluşturacaktır.
Aşağıdaki örnekte gösterildiği gibi, ayrılmış giriş hücrelerine kredi ayrıntılarınızı girin:
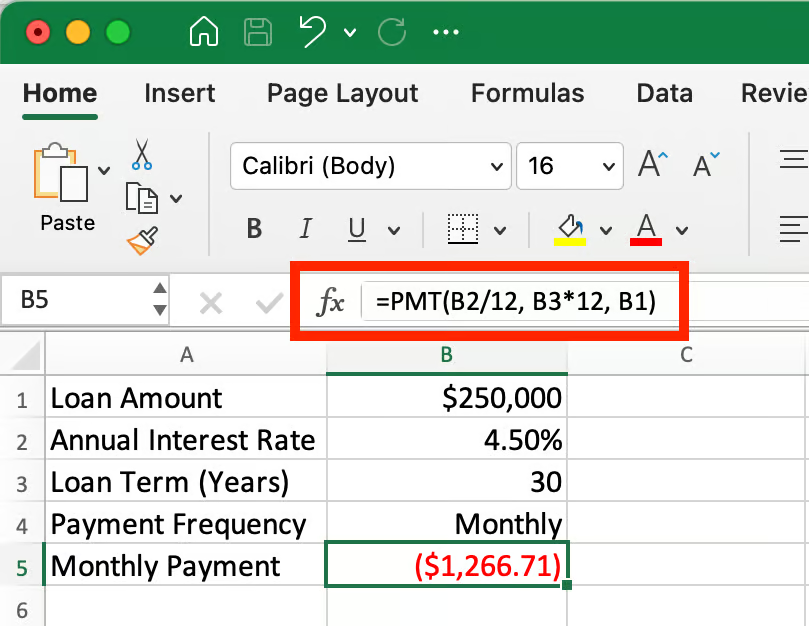
Kredi giriş parametrelerini ayarlama. Görsel: Yazar.
B5 hücresinde, PMT fonksiyonunu kullanarak aylık ödemeyi hesaplayın: =PMT(B2/12, B3*12, B1)
Bu formül aylık ödemenizi temsil eden -1.266,71 $ döndürür. Eksi işareti bunun bir ödeme (nakit çıkışı) olduğunu gösterir.
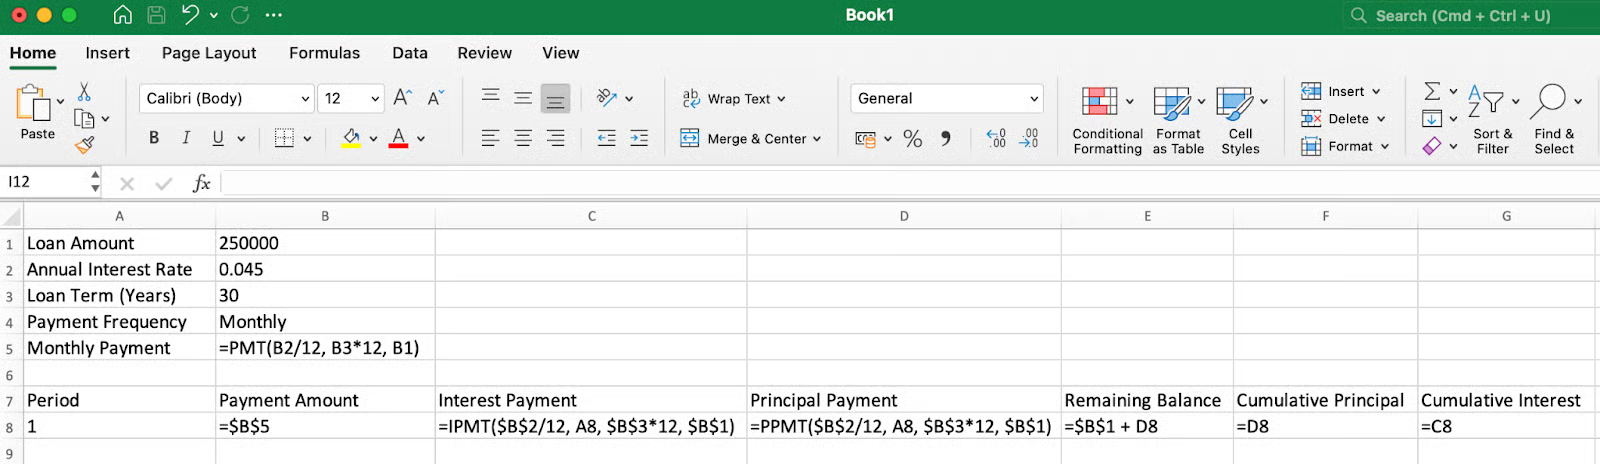
Sütun başlıklarını ve formülleri ayarlama. Görsel: Yazar.
Sonraki adımda, aşağıdaki başlıkları oluşturup ilk veri satırını (satır 7 ve 8) tamamlayabiliriz:
Dönem: A8 hücresine 1 girin
Ödeme Tutarı: B8 hücresinde =$B$5 (hesaplanan aylık ödemeye başvuru)
Faiz Ödemesi: C8 hücresinde =IPMT($B$2/12, A8, $B$3*12, $B$1)
Anapara Ödemesi: D8 hücresinde =PPMT($B$2/12, A8, $B$3*12, $B$1)
Kalan Bakiye: E8 hücresinde =$B$1+D8 (ilk kredi tutarı artı anapara ödemesi; D8 negatif değer döndürdüğü için, bu anaparanın krediden düşülmesi anlamına gelir)
Kümülatif Anapara: F8 hücresinde =D8 (ilk satır için anapara ödemesiyle aynı)
Kümülatif Faiz: G8 hücresinde =C8 (ilk satır için faiz ödemesiyle aynı)
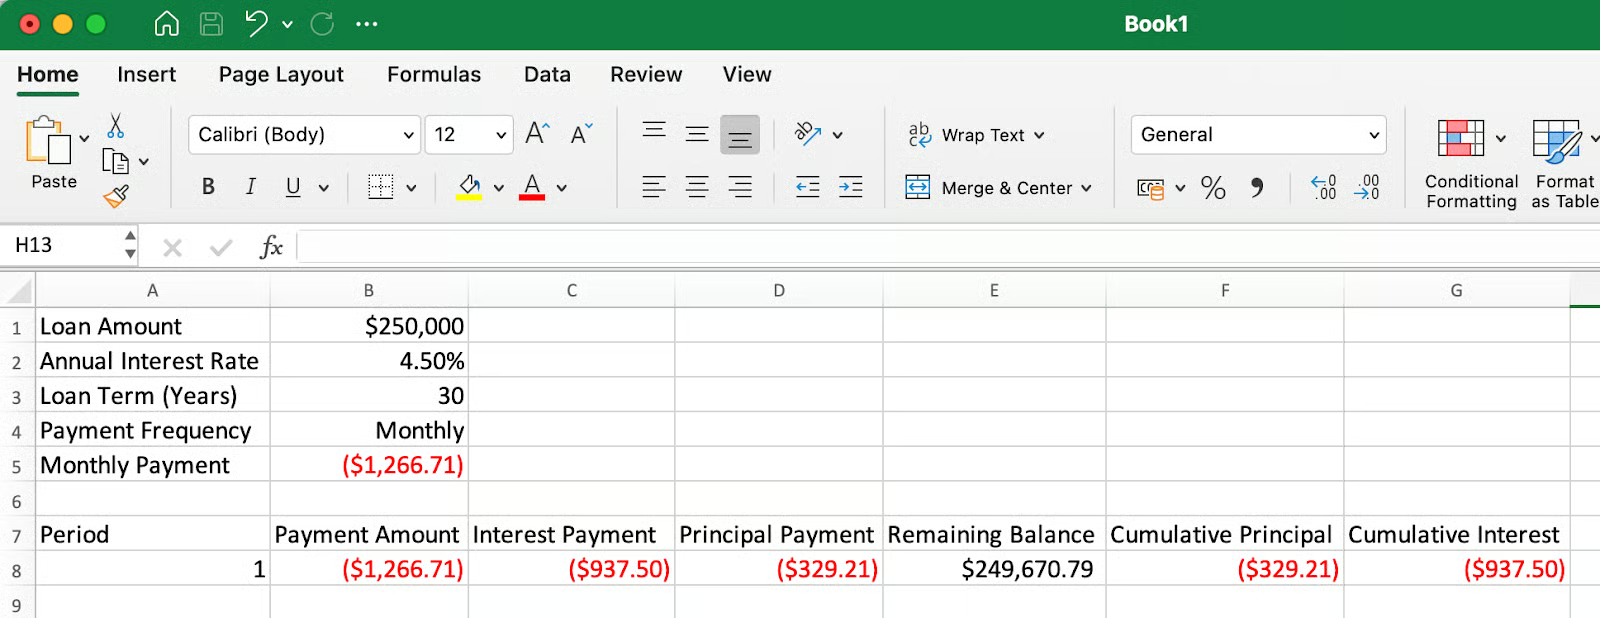
İlk ödemenin dökümü. Görsel: Yazar.
İkinci satır (9. satır) için:
Dönem: A9 hücresinde =A8+1 (1 artırarak)
Ödeme Tutarı: B8'deki formülü B9'a kopyalayın
Faiz Ödemesi: C9 hücresinde =IPMT($B$2/12, A9, $B$3*12, $B$1)
Anapara Ödemesi: D9 hücresinde =PPMT($B$2/12, A9, $B$3*12, $B$1)
Kalan Bakiye: E9 hücresinde =E8+D9 (önceki bakiye artı mevcut anapara)
Kümülatif Anapara: F9 hücresinde =F8+D9 (önceki toplam artı mevcut anapara)
Kümülatif Faiz: G9 hücresinde =G8+C9 (önceki toplam artı mevcut faiz)
Hem IPMT() hem de PPMT() fonksiyonlarında A9'un bağıl başvuru (dolar işareti olmadan) olarak kullanıldığını unutmayın; bu, formülü aşağı kopyaladığınızda otomatik olarak A10, A11 vb. olarak güncelleneceği ve her seferinde doğru dönemi hesaplayacağı anlamına gelir.
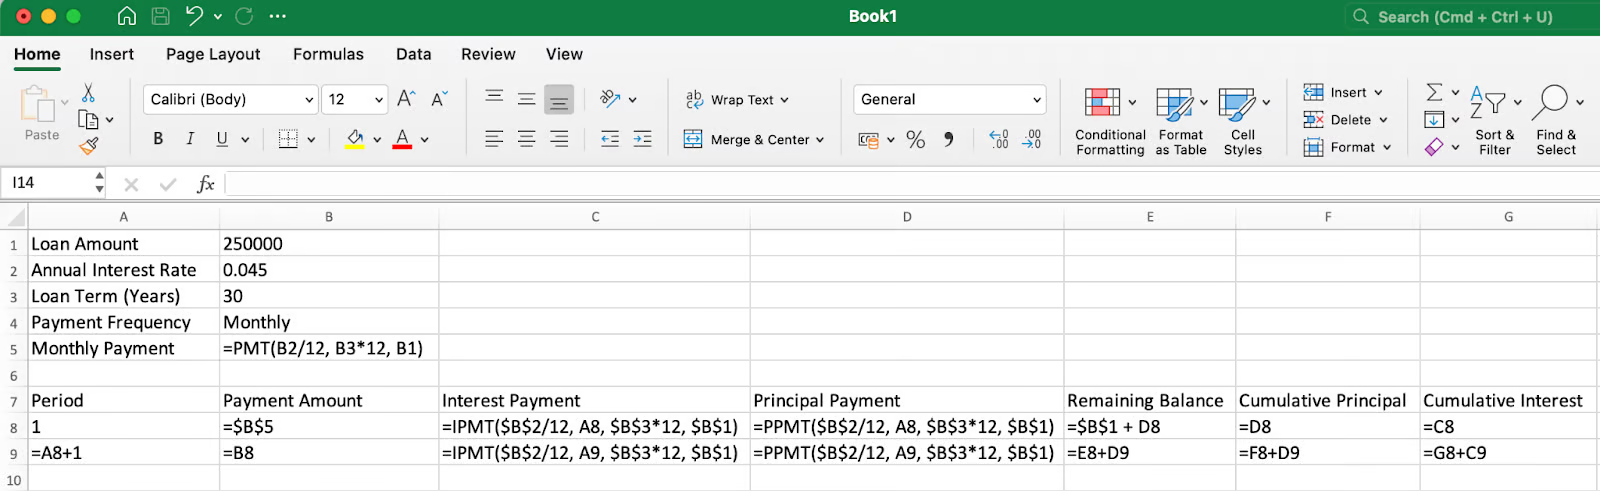
Aşağı kopyalanabilir formülleri ayarlama. Görsel: Yazar.
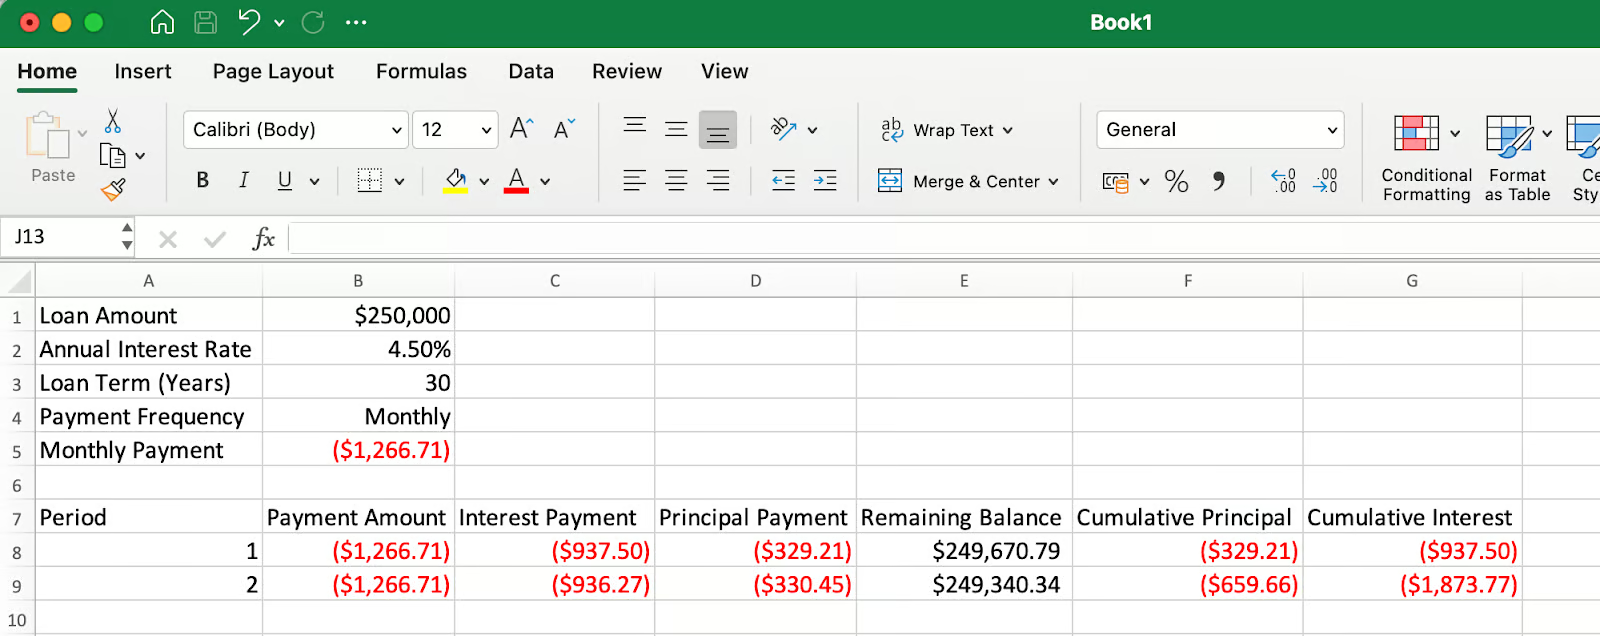
Amortisman tablosundaki ilk birkaç ödeme. Görsel: Yazar.
9. satırdaki tüm hücreleri seçin ve 367. satıra kadar sürükleyin (30 yıl vadeli, aylık 360 ödemeli bir kredi için).
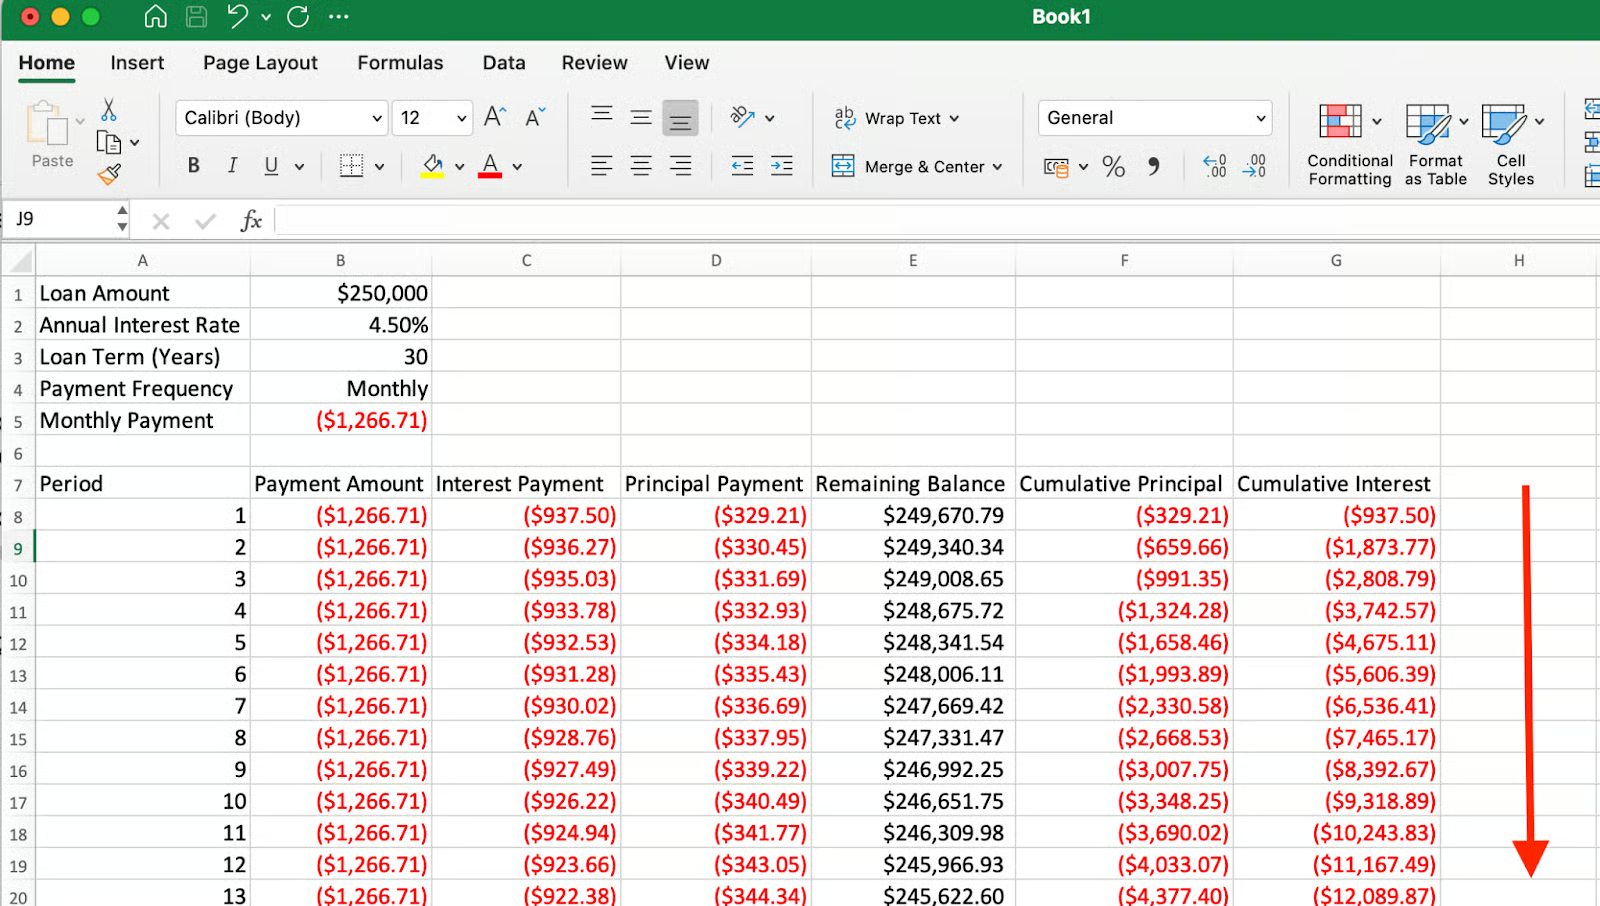
Kredi vadesi ilerledikçe, her ödemenin daha büyük bir kısmı faize değil anaparaya gider. Görsel: Yazar.
Doğru yapılandırılmış bir amortisman tablosunda, son ödeme kalan bakiyeyi tam olarak sıfıra indirirken, kümülatif anapara ilk kredi tutarına eşit olmalıdır.
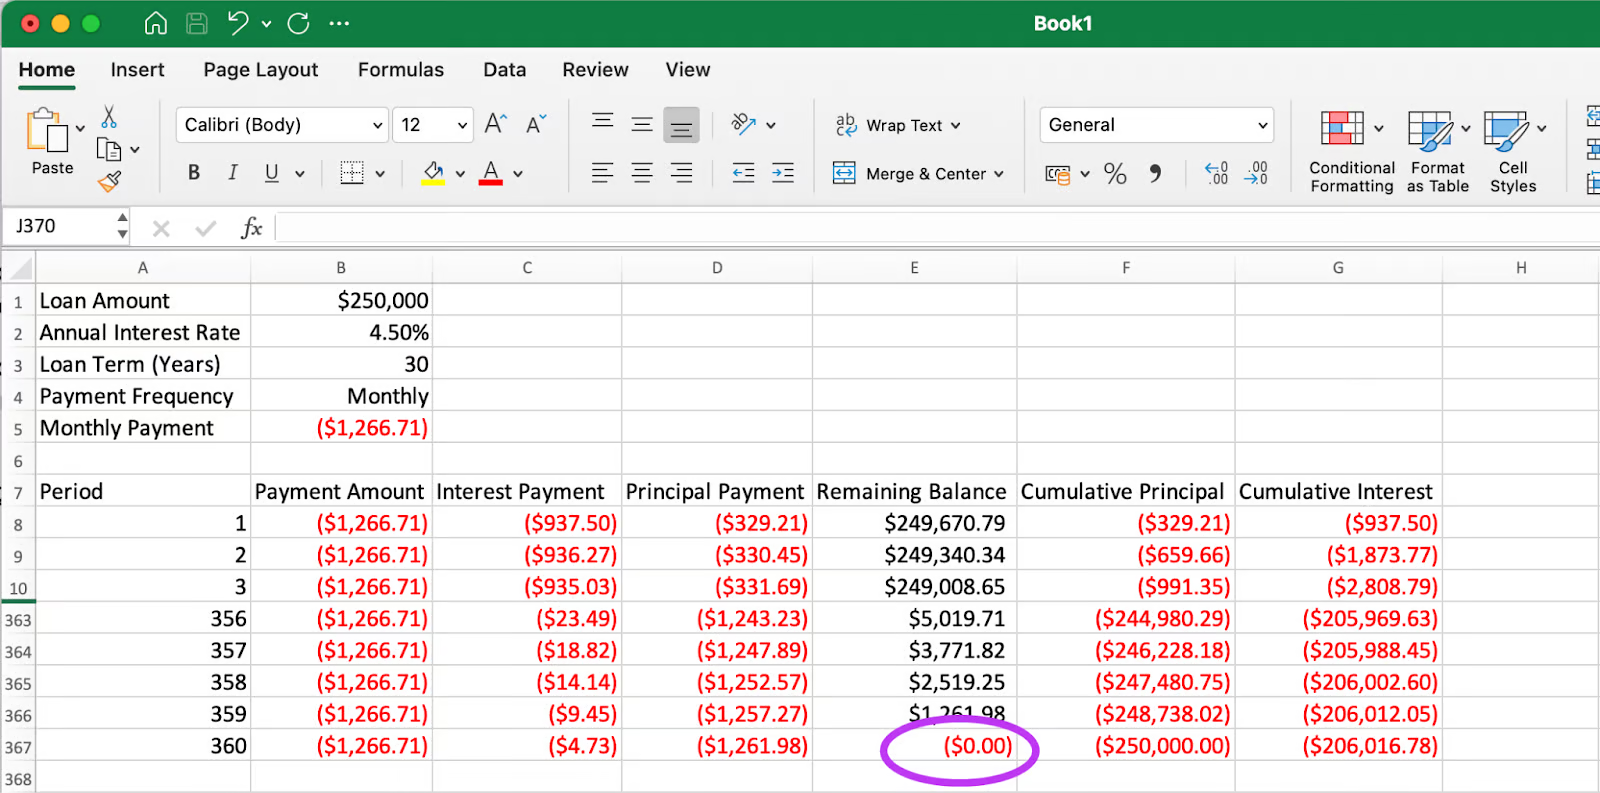
Son ödeme kalan bakiyeyi tam olarak sıfıra indirir. Görsel: Yazar.
Son satırda görebileceğiniz gibi, kalan bakiye 0,00 $ (vurgulanmış) ve kümülatif anapara 250.000 $'dır; bu da ilk kredi tutarımızla eşleşir. Bu, amortisman tablomuzun doğru olduğunu doğrular.
Son bakiyeyi doğrularken, önemli hesaplamalara ROUND() fonksiyonunu uygulamak faydalı olabilir. Excel'in hesaplama hassasiyetinden kaynaklanan küçük ondalık farklar, son bakiyenin tam sıfır yerine çok küçük bir artık tutar göstermesine neden olabilir. =ROUND(value, 2) kullanmak, tüm para birimi değerlerinin tipik finansal raporlama standartlarıyla tutarlı kalmasını sağlar.
Standart bir tablo başlangıç noktasıdır. Modelinizi daha esnek hale getirmek için şu noktaları değerlendirin:
Amortisman tabloları, farklı ödeme senaryolarını keşfetmek için özelleştirildiğinde daha da değerli hale gelir. Ek ödemeleri modellemek için, ilave ödemeler için bir giriş hücresi oluşturun ve anapara ödeme formülünüzü bu tutarı içerecek şekilde değiştirin. Bu yaklaşım, ilave ödemelerin hem kredi vadesini hem de ödenen toplam faizi nasıl azalttığını görselleştirmenize yardımcı olur. Balon ödemeli veya değişken faizli krediler için, belirli noktalarda oran değişikliklerini yansıtan ayrı bölümler oluşturmayı düşünün. Farklı faiz ortamlarını ve toplam maliyetlerinize etkilerini karşılaştırmak için Excel'in Senaryo Yöneticisi'ni kullanabilirsiniz.
Doğru biçimlendirme, amortisman tablonuzu basit bir tablodan içgörü sağlayan bir finansal araca dönüştürür. Tüm para tutarlarına tutarlı ondalık basamaklarla para birimi biçimlendirmesi uygulayın ve anaparanın yarısını ödediğiniz veya belirli özsermaye eşiklerine ulaştığınız gibi kilit kilometre taşlarını vurgulamak için koşullu biçimlendirme kullanın. Ayrıca farklı faiz tahakkuk yöntemlerinin ödemelerinizi nasıl etkilediğini anlamak da önemlidir. Günlük tahakkuk (öğrenci kredilerinde yaygındır) faizi 365 günlük yıla göre hesaplar; birçok konut kredisi ise aylık tahakkuk yöntemi kullanır. Tablonuzun hangi yöntemi kullandığını belgelemeniz, gerçek kredi ekstreleriyle karşılaştırma yaparken doğruluğu sağlar.
Farklı krediler, temel amortisman şablonunuzda ayarlamalar gerektirebilecek benzersiz özelliklere sahiptir. Emanet (escrow) hesaplı konut kredilerinde, anapara ve faizin yanında sigorta ve vergi bileşenlerini izlemek için sütunlar ekleyin. Olumsuz amortismanlı (ödemelerin tahakkuk eden faizi karşılamadığı) kredilerde, ödenmemiş faizi anaparaya ekleyecek şekilde kalan bakiye hesaplamanızı değiştirin. Excel'in finansal fonksiyonlarındaki ödeme zamanlaması seçeneği (type parametresi), ödemeleri dönem başında veya sonunda modellemenizi sağlar; bu, özellikle kira sözleşmeleri ve bazı ticari krediler gibi zamanlama geleneklerinin standart tüketici kredilerinden farklı olduğu durumlarda kullanışlıdır.
Excel'de amortisman tablosu oluşturmak, çoğu kredi verenden elde ettiğiniz bilgilerin ötesinde kredilerinize dair değerli içgörüler sunar. Kendi tablonuzu oluşturarak, her ödemenin bakiyenizi nasıl etkilediğini tam olarak görebilir, zaman içinde borçlanmanın gerçek maliyetini anlayabilir ve erken ödeme seçenekleri hakkında bilinçli kararlar verebilirsiniz. Bu süreçte geliştirilen beceriler—Excel'in finansal fonksiyonlarını kullanma, dinamik formüller oluşturma ve bilgilendirici tablolar tasarlama—sadece kredi analizinin ötesine geçer ve kişisel ve kurumsal finansal planlamanın birçok alanında uygulanabilir.
Amortismanın ötesine geçip daha kapsamlı finansal modeller—gelir tahmini, yatırım değerlendirme ve what-if senaryoları dahil—oluşturmak isterseniz, Financial Modeling in Excel kursumuza göz atın. Finansal analiz için tablo becerilerinizi güçlendirmek adına harika bir sonraki adımdır. Unutmayın, bu finansal hesaplamalarla ne kadar rahat hale gelirseniz, ister kişisel borcu yönetin, ister işletme yatırımlarını planlayın ya da müşterilere finansal seçenekleri hakkında danışmanlık verin, finansal geleceğinizi kontrol altına alma konusunda o kadar iyi konumlanırsınız.
DataCamp ile Excel Öğrenin
{count, plural, one {Kurs} other {Kurs}}
{count, plural, one {Kurs} other {Kurs}}
{count, plural, one {Kurs} other {Kurs}}
{count, plural, one {blog} other {blog}}
Abid Ali Awan
14 dk.
{count, plural, one {blog} other {blog}}
Dario Radečić
15 dk.
{count, plural, one {Eğitim} other {Eğitim}}
Kurtis Pykes
8 dk.
{count, plural, one {Eğitim} other {Eğitim}}
Adel Nehme



