As operações em matrizes constituem o núcleo dos cálculos em aprendizado de máquina, análise estatística e computação científica. Por exemplo, muitas operações em estatística exigem inversão, diagonalização e exponenciação de matrizes. Essas operações são computacionalmente caras, mas há métodos para dividir uma matriz em um conjunto menor de matrizes e, assim, aumentar a eficiência da computação. Essas operações são geralmente chamadas de fatoração de matriz e, dependendo da natureza das matrizes menores obtidas, elas têm nomes específicos.
A eigendecomposição é um método de fatoração de matrizes em que os valores e vetores próprios constituem os elementos dessas matrizes. A compreensão da eigendecomposição de matrizes fornece aos engenheiros de aprendizado de máquina e de ciência de dados uma base matemática para entender métodos como a redução de dimensão e a aproximação de matrizes. Depois que você ler este artigo, faça o curso Linear Algebra for Data Science in R para aprender sobre os tópicos matemáticos centrais que sustentam a ciência de dados.
O que é Eigendecomposition?
Eigendecomposition é um método de fatoração de matriz no qual uma matriz quadrada é fatorada (decomposta) em três matrizes multiplicativas. Essa fatoração é chamada de eigendecomposição porque as entradas das matrizes são valores e vetores próprios da matriz quadrada original. Matematicamente, uma matriz quadrada A pode ser dividida em três matrizes, de modo que:
em que P é a matriz dos vetores próprios de A, Dé uma matriz diagonal cujos elementos não nulos são os valores próprios ordenados da matriz, e P-1 é o inverso da matriz P.
A matemática por trás da Eigendecomposition
Demonstrarei, por meio de um exemplo, as operações matemáticas para derivar analiticamente a eigendecomposição de uma matriz quadrada. Nossa matriz de exemplo é a matriz quadrada 2x2 A. Se você tiver dúvidas sobre as técnicas de combinação de matrizes, faça nosso cursoLinear Algebra for Data Science in Rpara se sentir confortável com o funcionamento da multiplicação de matrizes.
Para realizar a decomposição de eigend na matriz A, precisamos derivar os valores próprios e os vetores próprios correspondentes dessa matriz quadrada. Podemos usar o polinômio característico da matriz para calcular os valores próprios e os vetores próprios dessa matriz. Portanto, se você não estiver familiarizado com essa parte, leia Characteristic Equation: Tudo o que você precisa saber para a ciência de dados primeiro.
Agora, com base na definição de um polinômio característico, temos:
O polinômio característico da nossa matriz A é, então, pA(λ) = λ2 - 18λ + 56. Podemos encontrar as raízes desse polinômio igualando-o a zero para derivar os valores próprios:
Portanto, os valores próprios são λ1 = 14 e λ1 = 4. A partir dos valores próprios, podemos obter os vetores próprios de uma matriz usando (A - λI)X = 0 para cada valor próprio exclusivo:
Para λ1 = 14 inserimos 14 e resolvemos o sistema homogêneo de equações:
O que resulta em um eigenspace unidimensional (ou seja, um vetor de base). Realizamos o mesmo processo para λ1 = 4 e obtemos:
Agora que obtivemos os valores próprios e os vetores próprios da matriz Apodemos escrever a decomposição de autovalores de A como:
Na qual construímos P ao agrupar os dois vetores próprios (ou seja, colocá-los lado a lado) e colocamos os valores próprios (em ordem decrescente) na diagonal da matriz D.
É claro que podemos realizar a decomposição de eigend com um sistema de computador e uma linguagem de programação como Python ou R. Lembre-se de que Python e R podem produzir vetores próprios normalizados (na escala 0-1) (ou seja, base ortonormal). É importante observar isso quando você tenta reconstruir a matriz A a partir do PDP-1 para fins de verificação.
Aplicações da Eigendecomposição na ciência de dados
A eigendecomposição desempenha um papel importante no aprendizado de máquina e na estatística. No aprendizado de máquina, a eigendecomposição é usada para métodos de redução de dimensão, como o PCA. Na PCA, procuramos novas dimensões (direções) para as coordenadas originais de alta dimensão que retêm o máximo de informações. A decomposição da matriz revela os valores próprios, e os vetores próprios com os valores próprios mais altos retêm mais informações e, portanto, são designados como componentes principais dos dados.
Execução de Eigendecomposition em Python e R
Depois de aprender a fazer a eigendecomposição com caneta e papel, agora podemos fazer a eigendecomposição usando um computador e uma linguagem de programação, como Python e R, em poucas linhas. Lembre-se de que os vetores próprios calculados no Python e no R são normalizados (em comparação com as linguagens ou pacotes de programação simbólica, como o SymPy no Python).
Eigendecomposição em Python
Para realizar a eigendecomposição em Python, o módulo NumPy precisa ser instalado e importado para o ambiente. O código a seguir ilustra como executar a eigendecomposição em Python para a matriz quadrada não simétrica A:
import numpy as np
A = np.array([[6,8],[2,12]])
eigVals, eigVecs = np.linalg.eig(A)print(eigVals)print(eigVecs)Tecnologia
A eigendecomposição no R pode ser realizada usando a função integrada eigen() e, portanto, não há necessidade de instalar e importar um pacote para a eigendecomposição de matrizes pequenas. O código a seguir no R executa a eigendecomposição na matriz A (o R classifica os valores próprios em ordem decrescente, de modo que a ordem dos vetores próprios é diferente da saída do Python NumPy):
Show in New Window
[,1][,2][1,]68[2,]212Tecnologia
Eigendecomposition vs. Decomposição de valor singular (SVD)
A eigendecomposição e as decomposições de valor singular (SVD) são dois métodos de fatoração de matriz notáveis usados em aprendizado de máquina e computação científica. Embora esses dois métodos fatorem uma matriz em três matrizes, eles têm algumas diferenças:
A eigendecomposição só se aplica a matrizes quadradas, enquanto a SVD pode ser aplicada a matrizes quadradas e retangulares.
Na SVD, as matrizes resultantes incluem pontuações singulares, enquanto as da eigendecomposição incluem valores próprios.
Como a SVD pode acomodar matrizes não quadradas, ela tem aplicações mais amplas do que a eigendecomposição.
Conclusão
Neste breve artigo sobre álgebra linear, aprendemos sobre a eigendecomposição, como realizá-la com caneta e papel e como calculá-la usando Python e R. Aprendemos como a eigendecomposição é usada em algoritmos de aprendizado de máquina, como PCA.
Se você estiver muito interessado em se tornar um analista ou cientista de dados, recomendo que faça o curso Álgebra linear para ciência de dados em R para ter uma base sólida em matemática aplicada e programação. Além disso, inscreva-se em nossa carreira completa de Cientista de Aprendizado de Máquina em Python para explorar o aprendizado supervisionado, não supervisionado e profundo.
Minha formação educacional foi em matemática e estatística. Tenho ampla experiência em modelagem estatística e aplicativos de machine learning. Além disso, faço pesquisas sobre a matemática do ML.
Perguntas frequentes sobre Eigendecomposition
O que é eigendecomposition?⌄
Eigendecomposição é o processo de decomposição de uma matriz quadrada em seus valores e vetores próprios.
Quando a eigendecomposição é possível?⌄
A eigendecomposição só é possível para matrizes quadradas. Entretanto, nem todas as matrizes quadradas podem ser decompostas dessa forma. Uma matriz deve ser diagonalizável, o que normalmente significa que ela precisa ter um conjunto completo de vetores próprios linearmente independentes. Para matrizes que não atendem a esse critério (como matrizes não diagonalizáveis ou defeituosas), a eigendecomposição não é possível no sentido usual.
Explore a maldição da dimensionalidade na análise de dados e no aprendizado de máquina, incluindo seus desafios, efeitos nos algoritmos e técnicas como PCA, LDA e t-SNE para combatê-la.
Aprenda sobre a decomposição QR, a técnica de fatoração de matriz que decompõe a matriz A no produto de uma matriz ortogonal Q e uma matriz triangular superior R. Pratique o processo de Gram-Schmidt na programação em R.
Neste tutorial, você aprenderá a usar o R PCA (Principal Component Analysis) para extrair dados com muitas variáveis e criar visualizações para exibir esses dados.
Descubra insights acionáveis ocultos em dados de sinais complexos filtrando ruídos, escolhendo visualizações apropriadas, encontrando padrões no domínio do tempo e da frequência e muito mais usando o processamento de sinais.
Mergulhe nos fundamentos da retropropagação em redes neurais com um guia prático para treinar e avaliar um modelo para um cenário de uso de classificação de imagens.




As operações em matrizes constituem o núcleo dos cálculos em aprendizado de máquina, análise estatística e computação científica. Por exemplo, muitas operações em estatística exigem inversão, diagonalização e exponenciação de matrizes. Essas operações são computacionalmente caras, mas há métodos para dividir uma matriz em um conjunto menor de matrizes e, assim, aumentar a eficiência da computação. Essas operações são geralmente chamadas de fatoração de matriz e, dependendo da natureza das matrizes menores obtidas, elas têm nomes específicos.
A eigendecomposição é um método de fatoração de matrizes em que os valores e vetores próprios constituem os elementos dessas matrizes. A compreensão da eigendecomposição de matrizes fornece aos engenheiros de aprendizado de máquina e de ciência de dados uma base matemática para entender métodos como a redução de dimensão e a aproximação de matrizes. Depois que você ler este artigo, faça o curso Linear Algebra for Data Science in R para aprender sobre os tópicos matemáticos centrais que sustentam a ciência de dados.
O que é Eigendecomposition?
Eigendecomposition é um método de fatoração de matriz no qual uma matriz quadrada é fatorada (decomposta) em três matrizes multiplicativas. Essa fatoração é chamada de eigendecomposição porque as entradas das matrizes são valores e vetores próprios da matriz quadrada original. Matematicamente, uma matriz quadrada A pode ser dividida em três matrizes, de modo que:
em que P é a matriz dos vetores próprios de A, Dé uma matriz diagonal cujos elementos não nulos são os valores próprios ordenados da matriz, e P-1 é o inverso da matriz P.
A matemática por trás da Eigendecomposition
Demonstrarei, por meio de um exemplo, as operações matemáticas para derivar analiticamente a eigendecomposição de uma matriz quadrada. Nossa matriz de exemplo é a matriz quadrada 2x2 A. Se você tiver dúvidas sobre as técnicas de combinação de matrizes, faça nosso curso Linear Algebra for Data Science in R para se sentir confortável com o funcionamento da multiplicação de matrizes.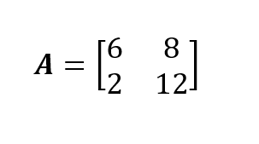
Para realizar a decomposição de eigend na matriz A, precisamos derivar os valores próprios e os vetores próprios correspondentes dessa matriz quadrada. Podemos usar o polinômio característico da matriz para calcular os valores próprios e os vetores próprios dessa matriz. Portanto, se você não estiver familiarizado com essa parte, leia Characteristic Equation: Tudo o que você precisa saber para a ciência de dados primeiro.
Agora, com base na definição de um polinômio característico, temos:
O polinômio característico da nossa matriz A é, então, pA(λ) = λ2 - 18λ + 56. Podemos encontrar as raízes desse polinômio igualando-o a zero para derivar os valores próprios: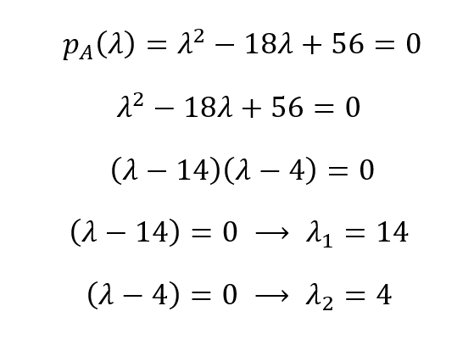
Portanto, os valores próprios são λ1 = 14 e λ1 = 4. A partir dos valores próprios, podemos obter os vetores próprios de uma matriz usando (A - λI)X = 0 para cada valor próprio exclusivo: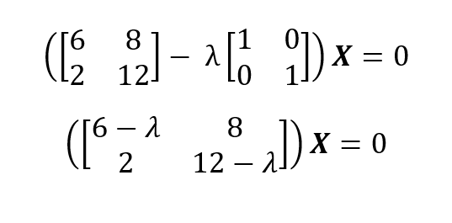
Para λ1 = 14 inserimos 14 e resolvemos o sistema homogêneo de equações:
O que resulta em um eigenspace unidimensional (ou seja, um vetor de base). Realizamos o mesmo processo para λ1 = 4 e obtemos:
Agora que obtivemos os valores próprios e os vetores próprios da matriz Apodemos escrever a decomposição de autovalores de A como:
Na qual construímos P ao agrupar os dois vetores próprios (ou seja, colocá-los lado a lado) e colocamos os valores próprios (em ordem decrescente) na diagonal da matriz D.
É claro que podemos realizar a decomposição de eigend com um sistema de computador e uma linguagem de programação como Python ou R. Lembre-se de que Python e R podem produzir vetores próprios normalizados (na escala 0-1) (ou seja, base ortonormal). É importante observar isso quando você tenta reconstruir a matriz A a partir do PDP-1 para fins de verificação.
Aplicações da Eigendecomposição na ciência de dados
A eigendecomposição desempenha um papel importante no aprendizado de máquina e na estatística. No aprendizado de máquina, a eigendecomposição é usada para métodos de redução de dimensão, como o PCA. Na PCA, procuramos novas dimensões (direções) para as coordenadas originais de alta dimensão que retêm o máximo de informações. A decomposição da matriz revela os valores próprios, e os vetores próprios com os valores próprios mais altos retêm mais informações e, portanto, são designados como componentes principais dos dados.
Execução de Eigendecomposition em Python e R
Depois de aprender a fazer a eigendecomposição com caneta e papel, agora podemos fazer a eigendecomposição usando um computador e uma linguagem de programação, como Python e R, em poucas linhas. Lembre-se de que os vetores próprios calculados no Python e no R são normalizados (em comparação com as linguagens ou pacotes de programação simbólica, como o SymPy no Python).
Eigendecomposição em Python
Para realizar a eigendecomposição em Python, o módulo NumPy precisa ser instalado e importado para o ambiente. O código a seguir ilustra como executar a eigendecomposição em Python para a matriz quadrada não simétrica A:
Eigendecomposição em R
A eigendecomposição no R pode ser realizada usando a função integrada
eigen()e, portanto, não há necessidade de instalar e importar um pacote para a eigendecomposição de matrizes pequenas. O código a seguir no R executa a eigendecomposição na matriz A (o R classifica os valores próprios em ordem decrescente, de modo que a ordem dos vetores próprios é diferente da saída do Python NumPy):Eigendecomposition vs. Decomposição de valor singular (SVD)
A eigendecomposição e as decomposições de valor singular (SVD) são dois métodos de fatoração de matriz notáveis usados em aprendizado de máquina e computação científica. Embora esses dois métodos fatorem uma matriz em três matrizes, eles têm algumas diferenças:
Conclusão
Neste breve artigo sobre álgebra linear, aprendemos sobre a eigendecomposição, como realizá-la com caneta e papel e como calculá-la usando Python e R. Aprendemos como a eigendecomposição é usada em algoritmos de aprendizado de máquina, como PCA.
Se você estiver muito interessado em se tornar um analista ou cientista de dados, recomendo que faça o curso Álgebra linear para ciência de dados em R para ter uma base sólida em matemática aplicada e programação. Além disso, inscreva-se em nossa carreira completa de Cientista de Aprendizado de Máquina em Python para explorar o aprendizado supervisionado, não supervisionado e profundo.