
Curs
Modelare financiară în Excel
3 ore
28.2K
Imaginezi că urmărești spread-ul dintre două acțiuni aeriene, companii care tind să se miște împreună pentru că au aceleași costuri cu combustibilul, rute și cerere de pasageri. Într-o dimineață, spread-ul se lărgește brusc: ceva idiosincratic a lovit un ticker, în timp ce celălalt abia s-a mișcat. Un trader quant se uită la asta și pune o întrebare foarte specifică: este probabil ca spread-ul să se îngusteze la loc sau s-a schimbat ceva structural?
Reversionarea către medie este tendința unei variabile de a se întoarce către un nivel pe termen lung după ce se abate de la acesta. Ea stă la baza unei game largi de modele de serii temporale și a strategiilor de tranzacționare cantitativă și este motorul statistic din spatele unei întregi familii de abordări cunoscute drept arbitraj statistic. Lucrul critic de ținut minte, și la care acest articol va reveni mereu: reversionarea către medie este o proprietate pe care o testezi, nu o presupunere pe care o faci despre prețuri.
Reversionarea către medie descrie o tendință dinamică: când o variabilă se îndepărtează de nivelul ei de echilibru, intervin forțe care tind să o readucă. Acest echilibru poate fi o medie statistică pe termen lung, o valoare justă implicată de fundamente sau o relație de cointegrare între două serii. O abatere pozitivă (valoarea situată peste medie) tinde să fie urmată de o scădere. O abatere negativă tinde să fie urmată de o creștere.
Ceea ce face reversionarea către medie interesantă este implicația despre șocuri. Într-un proces care revine la medie, un șoc este temporar. Efectul lui se estompează în timp, iar seria revine în cele din urmă către echilibru. Asta e foarte diferit de un mers aleator, unde fiecare șoc este permanent, iar seria nu are un „acasă” la care să revină. Vom ajunge imediat la această distincție.
Iată intuiția de bază. O variabilă fluctuează în jurul unui nivel de echilibru. Un șoc (un profit sub așteptări, o surpriză de politică, o criză de lichiditate) o împinge departe de acel nivel. Cu cât se mișcă mai mult, cu atât forța de restabilire poate fi mai puternică. În timp, efectul șocului se estompează, iar variabila se întoarce treptat.
Contrast acest lucru cu un mers aleator. Valoarea din fiecare perioadă este egală cu valoarea din perioada anterioară plus un șoc aleator, iar acel șoc nu dispare niciodată. Nu există un echilibru la care să revină; seria doar rătăcește. Diferența contează enorm pentru prognozare: seriile care revin la medie sunt, cel puțin în principiu, oarecum previzibile pe orizonturi mai lungi. Mersurile aleatoare nu sunt.
Trecerea de la intuiție la dovezi necesită analiză statistică. Niciun test singular nu este suficient. Ai nevoie de forme multiple de evidență care indică în aceeași direcție.
Începe vizual. O serie care revine la medie tinde să oscileze în jurul unui nivel relativ stabil, mai degrabă decât să derapeze persistent în sus sau în jos. Dar inspecția vizuală poate induce ușor în eroare: o serie în trend poate părea că revine la medie pe ferestre scurte, iar un proces cu revenire lentă poate arăta aproape indistinct de un mers aleator. Graficul este un prim pas, nu un verdict.
Autocorelația măsoară corelația dintre o serie și valorile ei întârziate. Într-un proces care revine la medie, funcția de autocorelație (ACF) se estompează rapid către zero, reflectând natura tranzitorie a abaterilor. Prin contrast, un proces cu rădăcină unitară arată autocorelație care persistă aproape de 1,0 chiar și la întârzieri lungi. Graficul ACF poate dezvălui acest tipar — o scădere rapidă este în concordanță cu reversionarea către medie, în timp ce un declin lent, liniar sugerează non-staționaritate. Totuși, autocorelația de una singură nu confirmă staționaritatea. Este doar o piesă din puzzle.
Testul Augmented Dickey-Fuller (ADF) este punctul de pornire standard. El testează ipoteza nulă că seria are o rădăcină unitară, adică este un mers aleator. Respingerea ipotezei nule sugerează că seria poate fi staționară, ceea ce este strâns asociat cu comportamentul de revenire la medie. Un p-value sub 0,05 îți oferă motive să mergi mai departe, deși nu certitudine.
Dacă testele susțin reversionarea către medie, următoarea întrebare este cât de repede se întâmplă. Parametrul de viteză (adesea notat κ în modelele în timp continuu sau θ în unele parametrizări) îți spune cât de repede se estompează abaterile. Viteză mare înseamnă că abaterile se reduc rapid; viteză mică înseamnă că procesul rătăcește destul de mult înainte să revină. Asta contează practic: un proces foarte lent care revine la medie poate să nu fie tranzacționabil pe orizonturi realiste.
Această distincție merită propria secțiune, pentru că este cea pe care oamenii o înțeleg greșit cel mai des.
Un mers aleator nu are o medie pe termen lung către care să revină. Șocurile sunt permanente. Seria este non-staționară, ceea ce înseamnă că proprietățile ei (media, varianța) se schimbă în timp. Prognozarea dincolo de termenul foarte scurt este zadarnică. Un proces care revine la medie este staționar (sau cel puțin trend-staționar): proprietățile sale sunt stabile, șocurile sunt tranzitorii, iar prognozele pe orizonturi mai lungi conțin informație reală.
Iată capcana: o serie de prețuri care a revenit de mai multe ori în istorie la un anumit nivel nu este neapărat una care revine la medie. Dacă rătăcește suficient de mult, orice mers aleator va revizita valoarea de pornire. Întrebarea este dacă există o forță structurală de revenire către echilibru, iar asta necesită testare, nu recunoaștere de tipare.
|
Proprietate |
Revenire la medie |
Mers aleator |
|
Comportament pe termen lung |
Oscilează în jurul unui nivel stabil |
Derapează fără limită |
|
Persistența șocurilor |
Tranzitorie |
Permanentă |
|
Staționaritate |
Staționară |
Non-staționară |
|
Previzibilitate |
Da, pe orizonturi mai lungi |
Foarte limitată |
Reversionarea către medie și staționaritatea sunt un alt punct de confuzie. Sunt strâns legate, dar nu sunt același lucru. Staționaritatea este o proprietate statistică formală: un proces staționar are o medie constantă, o varianță constantă și o autocovarianță care depinde doar de întârziere, nu de perioada de timp. Reversionarea către medie este o tendință dinamică, forța de revenire către echilibru.
Majoritatea modelelor de revenire la medie presupun staționaritate, iar majoritatea proceselor staționare prezintă o formă de revenire la medie. Dar relația nu este perfect biunivocă. Un proces poate fi staționar fără dinamici de revenire la medie deosebit de puternice, iar eticheta „revenire la medie” este uneori aplicată liber proceselor care sunt doar slab staționare. Merită păstrată distincția clară când citești literatura.
Reversionarea către medie și momentum trag în direcții opuse. Reversionarea către medie presupune că mișcările neobișnuit de mari au mai multe șanse să se inverseze. O acțiune care a scăzut puternic față de intervalul ei istoric este așteptată (în această viziune) să se redreseze, nu pentru că prețurile „trebuie” să revină, ci pentru că abaterea de la valoarea justă creează o oportunitate de randament.
Momentum presupune opusul: mișcarea direcțională recentă are mai multe șanse să continue. O acțiune care a crescut puternic în ultimele douăsprezece luni este așteptată să continue să depășească piața.
Dovezile pentru momentum sunt destul de solide pe orizonturi medii (una până la douăsprezece luni), în timp ce reversionarea către medie tinde să apară mai clar pe orizonturi scurte (zile până la săptămâni) și foarte lungi (multi-anuale). Piețele pot, și chiar o fac, să manifeste ambele comportamente simultan la scări temporale diferite. Niciunul nu este o lege universală.
Modelul standard în timp continuu pentru comportamentul de revenire la medie este procesul Ornstein-Uhlenbeck (OU):
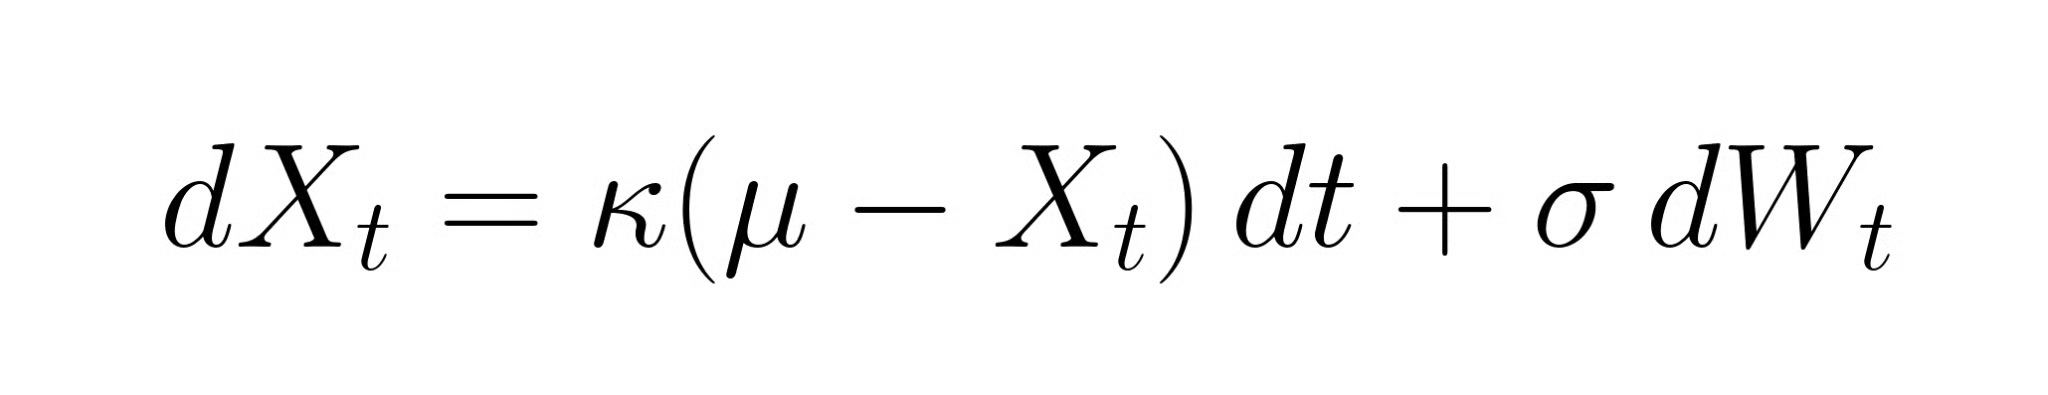
Fiecare termen are un rol specific. Partea κ(μ − Xt) este forța de restabilire: când Xt se află peste media pe termen lung μ, procesul este tras în jos; când e sub, în sus. Parametrul κ controlează cât de puternică este această forță, adică viteza reversionării către medie. Termenul σ dWt adaugă zgomot aleator cu volatilitate σ.
Simularea de traiectorii OU cu valori diferite ale lui κ face intuiția evidentă. Cu κ mare, traiectoriile stau aproape de medie, iar abaterile se prăbușesc rapid. Cu κ mic, traiectoriile rătăcesc larg și, pe ferestre scurte, arată aproape indistinct de un mers aleator. De aceea estimarea atentă a lui κ contează: un κ semnificativ statistic, dar minuscul, poate să nu fie acționabil în practică.
Modelul OU ne oferă κ, dar κ în sine este greu de intuit. Timpul de înjumătățire traduce acea viteză abstractă în ceva concret: timpul așteptat pentru ca o abatere de la echilibru să se reducă la jumătate.
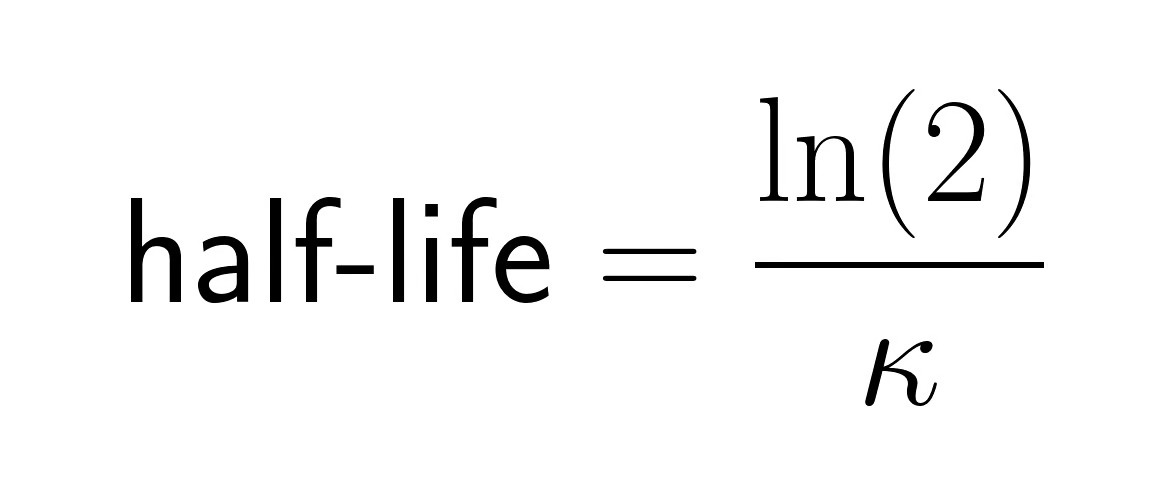
Un timp de înjumătățire de trei zile înseamnă că procesul este rapid; abaterile se prăbușesc în decurs de o săptămână. Un timp de înjumătățire de șase luni înseamnă că ai nevoie de o perioadă lungă de deținere pentru a capta revenirea, ceea ce creează propriile riscuri. Traderii quant compară timpii de înjumătățire estimați cu perioadele-țintă de deținere înainte de a se angaja într-o strategie.
O atenționare: timpul de înjumătățire este o valoare așteptată, nu o garanție. Orice abatere individuală poate persista mult mai mult, mai ales în jurul schimbărilor de regim sau al rupturilor structurale.
Unde apare de fapt reversionarea către medie pe piețele financiare? În unele locuri dovezile sunt solide; în altele, mai puțin.
Un lucru de semnalat: prețurile acțiunilor individuale sunt în general non-staționare. Spread-urile, randamentele, măsurile de volatilitate sau alte transformări tind să arate comportament de revenire la medie, nu nivelurile brute ale prețurilor.
Există încă o distincție conceptuală care îi împiedică chiar și pe cei experimentați în acest domeniu, iar a o greși duce la strategii prost construite.
Poți avea două active cu corelație 0,95 al căror spread este un mers aleator. Testează întotdeauna.
Tranzacționarea în perechi este cel mai clar exemplu de folosire practică a reversionării către medie și e posibil să fi ajuns la acest articol din cauza acestei legături.
Începi prin a identifica două active cu o relație economică plauzibilă pe termen lung: două companii petroliere majore, două bănci large-cap, două companii de bunuri de larg consum. Rațiunea economică contează aici. Screenarea pur pe corelații istorice fără o bază fundamentală tinde să producă relații spurii care se dezintegrează out-of-sample. Construiești un spread, de obicei un raport sau o combinație liniară a celor două prețuri, folosind un raport de hedging estimat din regresie, nu o presupunere naivă unu-la-unu. Apoi testezi dacă acel spread revine la medie folosind instrumentele de mai sus: testul ADF, analiza autocorelației, estimarea timpului de înjumătățire. Dacă dovezile sunt favorabile, mergi mai departe.
Tranzacția în sine este destul de simplă. Când spread-ul se lărgește neobișnuit de mult față de media sa istorică, măsurat folosind un scor z care standardizează abaterea ca (spread-ul curent minus media mobilă) împărțit la deviația standard, cumperi activul subperformant și vinzi în lipsă pe cel supra-performant, așteptându-te ca spread-ul să se îngusteze. Un scor z de +2 semnalează că spread-ul este cu două deviații standard peste norma sa istorică; o abordare comună este intrarea la ±2,0 și ieșirea când revine către zero. Punctul-cheie, care se pierde în explicațiile mai simple: spread-ul este cel despre care se așteaptă să revină la medie, nu fiecare acțiune în parte. Structura long/short reduce și expunerea la mișcările generale ale pieței. Profitul vine din mișcarea relativă, nu din direcția pieței.
Tranzacționarea în perechi este cel mai intuitiv punct de intrare în strategiile de revenire la medie, dar este un caz dintr-o familie mai largă de abordări cunoscută drept arbitraj statistic.
Arbitrajul statistic (stat arb) folosește relații statistice între titluri pentru a identifica prețuiri relative incorecte: când două titluri corelate istoric se abat temporar de la relația așteptată, pariezi că vor converge. O clarificare importantă: arbitrajul statistic nu este arbitraj fără risc. Arbitrajul tradițional exploatează discrepanțe de preț aproape mecanice, același activ tranzacționându-se la prețuri diferite pe două burse, unde profitul este aproape sigur dacă poți executa suficient de rapid. Arbitrajul statistic pariază pe convergență probabilistică. Profiluri de risc complet diferite.
Există diferite idei de tranzacționare bazate pe revenirea la medie. Iată câteva dintre ele:
Merită spus direct: un semnal statistic nu garantează convergență profitabilă. Costurile de tranzacționare, costurile de împrumut și schimbările de regim pot șterge complet avantajele aparente. Strategiile de mai sus descriu condiții de intrare într-o poziție, nu condiții de câștig.
Aici devine practic. Codul de mai jos parcurge o analiză compactă de revenire la medie pe un spread simulat, acoperind esențialele: plotare, medie rulantă, test ADF și estimarea timpului de înjumătățire. Înlocuiește cu un spread real de perechi, de exemplu raportul log al prețurilor a două acțiuni co-integrate, și același flux se aplică.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Rularea acestuia cu seed-ul de mai sus oferă un p-value mult sub 0,05 și un timp de înjumătățire de aproximativ șapte perioade. Valoarea teoretică pentru φ = 0,92 este în jur de 8,7 perioade; rulările individuale vor varia în jurul acesteia. Doar amintește-ți: interpretarea contează mai mult decât mecanica. Un rezultat ADF semnificativ statistic pe o fereastră istorică nu înseamnă că relația va ține și în viitor. Această regresie omite un intercept, ceea ce este valid pentru date cu medie zero. Pentru spread-uri reale cu medie diferită de zero, adaugă o constantă folosind add_constant(lagged) și extrage al doilea coeficient.
Cursul nostru Time Series Analysis in Python aprofundează mult aceste tehnici, inclusiv modelarea ARIMA, testarea staționarității și prognozarea.
Reversionarea către medie eșuează în moduri previzibile. Cunoașterea modurilor de eșec este la fel de utilă ca și cunoașterea strategiei.
Nivelurile istorice de echilibru sunt estimate din date, iar datele reflectă trecutul. Rupturile structurale (o fuziune, o schimbare de reglementare, o schimbare în dinamica concurențială) pot invalida complet media istorică. Spread-ul despre care credeai că revine la zero poate avea acum un echilibru la +50 puncte de bază. Aplicarea unei strategii construită pe vechea medie este o cale sigură de a pierde bani. În tranzacționarea în perechi, în mod specific, companiile fuzionează, diverg sau își schimbă modelele de business, iar o pereche care a fost strâns co-integrată timp de cinci ani se poate decupla peste noapte.
Pe un eșantion scurt, o serie în trend poate părea că revine la medie doar pentru că revine la o medie mobilă locală. Acest lucru este deosebit de frecvent în backtest-uri care folosesc o fereastră fixă de lookback. Remediul este să testezi pe mai multe perioade de eșantion și să fii sceptic față de rezultate care apar doar pe ferestre înguste.
Tranzacționarea frecventă erodează randamentele. O strategie cu timp de înjumătățire de două zile ar putea necesita rebalansare zilnică, iar costurile de tranzacționare round-trip pot depăși ușor profitul așteptat pe tranzacție. Vânzarea în lipsă adaugă costuri suplimentare: taxe de împrumut de titluri și riscul de a fi răscumpărat de un broker. Derapajul între prețurile modelate și cele reale de execuție se acumulează peste sute de tranzacții. Randamentele pe hârtie și cele live pot diferi dramatic pentru strategiile de revenire la medie cu frecvență înaltă.
Când multe fonduri rulează strategii similare, devin expuse la comportamentul reciproc. Colapsul quant din august 2007 s-a întâmplat tocmai pentru că prea multe desk-uri de arbitraj statistic pe acțiuni au lichidat simultan, iar cascadarea rezultată nu a avut legătură cu relațiile de bază pe care erau construite acele strategii. Când o strategie funcționează, atrage capital; când atrage prea mult capital, încetează să mai funcționeze, uneori treptat și uneori brusc.
Modelele de arbitraj statistic sunt calibrate la un anumit mediu de piață: un regim de volatilitate, un ciclu al ratelor dobânzii, o structură a corelațiilor. Când acel mediu se schimbă, toate presupunerile se mișcă deodată. Nu este vorba de o singură pereche care se strică; este întregul portofoliu care se comportă nepotrivit pentru că proprietățile statistice pe care a fost construit nu mai țin. Ferestrele istorice de lookback nu te vor avertiza din timp.
Rezultatele depind puternic de fereastra de lookback folosită pentru a estima media, pragul de intrare în tranzacții și regula de ieșire. Schimbări mici la oricare dintre acestea pot transforma o strategie din profitabilă în neprofitabilă. Testează explicit la stres înainte de a avea încredere în orice backtest.
Cel mai insidios risc. Cu suficienți parametri și date istorice, poți potrivi o strategie aproape oricărei perioade trecute, iar aceasta se va degrada puternic în tranzacționarea live. Testarea walk-forward și validarea out-of-sample nu sunt opționale.
Reversionarea către medie este unul dintre acele concepte care sună simplu până când încerci să-l folosești. Ideea de bază, că abaterile de la echilibru tind să se inverseze, este intuitivă. Mai dificil este să stabilești dacă o serie anume chiar are această proprietate, să estimezi cât de repede revine și să construiești strategii care supraviețuiesc costurilor de tranzacționare, schimbărilor de regim și incertitudinii parametrilor. Arbitrajul statistic formalizează această provocare într-o disciplină de tranzacționare, dar dificultatea de bază rămâne aceeași: relațiile pe care le tranzacționezi concurează cu toți ceilalți care au găsit aceleași relații.
Câteva lucruri de reținut: testează înainte să presupui; acordă atenție la ceea ce revine la medie (spread-uri și transformări, nu prețuri brute); distinge corelația de cointegrare, pentru că nu sunt interschimbabile; și tratează riscurile de mai sus ca parte a strategiei, nu ca o reflecție târzie. Cursul nostru Time Series Analysis in Python acoperă în profunzime testarea staționarității, modelarea ARIMA și prognozarea. Pentru aplicații de tranzacționare în mod specific, Financial Trading in Python acoperă implementarea și evaluarea strategiilor cantitative în practică.
Învață cu DataCamp
Curs
Curs
Curs