
कोर्स
Excel में फाइनेंशियल मॉडलिंग
3 घंटा
28.2K
कल्पना करें कि आप दो एयरलाइन शेयरों के बीच का स्प्रेड देख रहे हैं—ऐसी कंपनियां जो आमतौर पर साथ-साथ चलती हैं क्योंकि इनके ईंधन लागत, रूट्स और यात्री मांग समान होती है। एक सुबह, स्प्रेड तेज़ी से चौड़ा हो जाता है: किसी एक टिकर पर कुछ विशिष्ट असर पड़ा, जबकि दूसरा मुश्किल से हिला। एक क्वांट ट्रेडर इसे देखता है और एक बहुत विशिष्ट सवाल पूछता है: क्या यह स्प्रेड वापस सिमटेगा, या किसी संरचनात्मक बदलाव ने दिशा बदल दी है?
मीन रिवर्शन वह प्रवृत्ति है जिसमें कोई चल (वेरिएबल) अपने लंबे समय के स्तर से विचलित होने के बाद फिर उसकी ओर लौटने लगता है। यह समय-श्रृंखला मॉडलों और क्वांटिटेटिव ट्रेडिंग रणनीतियों की एक विस्तृत श्रेणी का आधार है, और जिसे स्टैटिस्टिकल आर्बिट्राज कहा जाता है, उन दृष्टिकोणों के पूरे परिवार के पीछे का सांख्यिकीय इंजन है। ध्यान रखने वाली महत्वपूर्ण बात—और यह लेख इसी पर बार-बार लौटेगा—यह है: मीन रिवर्शन एक ऐसी विशेषता है जिसके लिए आप परीक्षण करते हैं, न कि कीमतों के बारे में पहले से मानकर चलने वाली धारणा।
मीन रिवर्शन एक गतिशील प्रवृत्ति का वर्णन करता है: जब कोई चल अपने समतुल्य (इक्विलिब्रियम) स्तर से दूर बहकता है, तो कुछ बल उसे वापस खींचने का रुझान रखते हैं। यह समतुल्य कोई दीर्घकालिक सांख्यिकीय औसत हो सकता है, मूलभूत तथ्यों से निहित उचित मूल्य, या दो श्रृंखलाओं के बीच सह-संयोजन (कोइंटीग्रेशन) संबंध। एक सकारात्मक विचलन (जब मान औसत से ऊपर हो) के बाद गिरावट की संभावना अधिक होती है। नकारात्मक विचलन के बाद वृद्धि की संभावना अधिक होती है।
मीन रिवर्शन को रोचक बनाने वाली बात है—यह झटकों के बारे में क्या बताता है। एक मीन-रिवर्टिंग प्रक्रिया में, झटका अस्थायी होता है। उसका प्रभाव समय के साथ कम होता जाता है और श्रृंखला अंततः समतुल्य की ओर लौटती है। यह रैंडम वॉक से बहुत अलग है, जहां हर झटका स्थायी होता है और श्रृंखला के पास लौटने के लिए कोई "घर" नहीं होता। हम थोड़ी देर में इस भेद पर ठीक से आएंगे।
मूल भावना यह है: कोई चल एक समतुल्य स्तर के आसपास उतार-चढ़ाव करता है। एक झटका (कमाई चूकना, नीतिगत चौंक, तरलता का संकट) उसे उस स्तर से दूर धकेलता है। जितना दूर जाता है, लौटाने वाला बल उतना ही मजबूत हो सकता है। समय के साथ, झटके का असर कम होता जाता है और चल फिर बहक कर वापस आ जाता है।
इसे रैंडम वॉक से तुलना करें। हर अवधि का मान पिछली अवधि के मान के बराबर होता है, साथ में एक रैंडम झटका, और वह झटका कभी खत्म नहीं होता। लौटने के लिए कोई समतुल्य नहीं होता; श्रृंखला बस भटकती रहती है। यह फर्क पूर्वानुमान के लिए अत्यंत महत्वपूर्ण है: मीन-रिवर्टिंग श्रृंखलाएं, कम से कम सिद्धांत रूप में, लंबे क्षितिज पर कुछ हद तक पूर्वानुमेय होती हैं। रैंडम वॉक नहीं।
अंतर्ज्ञान से साक्ष्य पर जाने के लिए सांख्यिकीय विश्लेषण चाहिए। कोई एकल परीक्षण पर्याप्त नहीं है। आपको कई प्रकार के साक्ष्य चाहिए जो एक ही दिशा की ओर इशारा करें।
शुरुआत दृश्य से करें। मीन-रिवर्टिंग श्रृंखला आमतौर पर एक अपेक्षाकृत स्थिर स्तर के आसपास दोलन करती है, बजाय इसके कि लगातार ऊपर या नीचे बहकती रहे। लेकिन दृश्य निरीक्षण आसानी से भ्रमित कर सकता है: एक ट्रेंडिंग श्रृंखला छोटे विंडो में मीन-रिवर्टिंग दिख सकती है, और धीमी मीन-रिवर्टिंग प्रक्रिया छोटी खिड़कियों में रैंडम वॉक से लगभग अलग न दिखे। प्लॉट पहली झलक है, फैसला नहीं।
ऑटोकोरिलेशन किसी श्रृंखला और उसके पिछले मानों के बीच सहसंबंध को मापता है। मीन-रिवर्टिंग प्रक्रिया में, ऑटोकोरिलेशन फ़ंक्शन (ACF) शून्य की ओर तेज़ी से घटता है, जो विचलनों की क्षणिक प्रकृति को दर्शाता है। इसके विपरीत, यूनिट-रूट प्रक्रिया में लंबे लैग्स पर भी ऑटोकोरिलेशन 1.0 के पास बना रहता है। ACF प्लॉट यह पैटर्न दिखा सकता है—तेज़ गिरावट मीन रिवर्शन के अनुरूप है, जबकि धीमी, रैखिक गिरावट नॉन-स्टेशनैरिटी का संकेत देती है। इतना कहने के बाद भी, केवल ऑटोकोरिलेशन स्टेशनैरिटी की पुष्टि नहीं करता। यह साक्ष्य का एक हिस्सा है।
ऑगमेंटेड डिकी-फुलर (ADF) परीक्षण मानक शुरुआती बिंदु है। यह शून्य परिकल्पना की जांच करता है कि श्रृंखला में यूनिट रूट है, यानी यह रैंडम वॉक है। शून्य को अस्वीकार करना दर्शाता है कि श्रृंखला स्टेशनरी हो सकती है, जो मीन-रिवर्टिंग व्यवहार से निकटता से जुड़ा हुआ है। p-वैल्यू 0.05 से नीचे होने पर आगे बढ़ने का आधार मिलता है, यद्यपि यह निश्चितता नहीं है।
यदि परीक्षण मीन रिवर्शन का समर्थन करते हैं, अगला सवाल है यह कितनी तेज़ी से होता है। स्पीड पैरामीटर (निरंतर-समय मॉडलों में अक्सर κ से, या कुछ पैरामीटराइजेशनों में θ से दर्शाया जाता है) बताता है कि विचलन कितनी जल्दी क्षीण होते हैं। उच्च गति का मतलब है विचलन जल्दी सिमटते हैं; कम गति का मतलब है प्रक्रिया लौटने से पहले काफी भटकती है। इसका व्यावहारिक महत्व है: बहुत धीमी मीन-रिवर्टिंग प्रक्रिया यथार्थवादी क्षितिजों पर ट्रेड करने योग्य नहीं हो सकती।
यह भेद अपना अलग खंड заслужित करता है क्योंकि लोग सबसे अधिक यही गलती करते हैं।
रैंडम वॉक का कोई दीर्घकालिक औसत नहीं होता जिसमें लौटना हो। झटके स्थायी होते हैं। श्रृंखला नॉन-स्टेशनरी होती है, यानी उसके सांख्यिकीय गुण (औसत, वैरिएंस) समय के साथ बदलते रहते हैं। बहुत अल्पावधि से आगे का पूर्वानुमान निष्फल होता है। मीन-रिवर्टिंग प्रक्रिया स्टेशनरी (या कम से कम ट्रेंड-स्टेशनरी) होती है: इसके गुण स्थिर होते हैं, झटके क्षणिक होते हैं, और लंबे क्षितिज के पूर्वानुमान वास्तविक जानकारी रखते हैं।
यहाँ फंदा है: कोई प्राइस श्रृंखला जिसने इतिहास में कई बार किसी खास स्तर पर वापसी की हो, जरूरी नहीं कि मीन-रिवर्टिंग हो। पर्याप्त समय तक भटको, और कोई भी रैंडम वॉक अपने शुरुआती मूल्य को फिर छू लेगा। सवाल यह है कि क्या कोई संरचनात्मक खिंचाव समतुल्य की ओर है—और इसके लिए परीक्षण चाहिए, पैटर्न पहचान नहीं।t pattern recognition.
|
विशेषता |
मीन-रिवर्टिंग |
रैंडम वॉक |
|
दीर्घकालिक व्यवहार |
स्थिर स्तर के आसपास दोलन |
सीमा रहित बहकाव |
|
झटके की स्थायित्व |
क्षणिक |
स्थायी |
|
स्टेशनैरिटी |
स्टेशनरी |
नॉन-स्टेशनरी |
|
पूर्वानुमेयता |
हाँ, लंबे क्षितिज पर |
बहुत सीमित |
मीन रिवर्शन और स्टेशनैरिटी भी भ्रम का एक विषय हैं। ये एक-दूसरे से गहराई से जुड़े हैं, लेकिन बिल्कुल एक जैसे नहीं। स्टेशनैरिटी एक औपचारिक सांख्यिकीय गुण है: स्टेशनरी प्रक्रिया का औसत और वैरिएंस स्थिर होता है, और ऑटोकोवेरिएंस केवल लैग पर निर्भर करता है, समयावधि पर नहीं। मीन रिवर्शन एक गतिशील प्रवृत्ति है—समतुल्य की ओर लौटने का खिंचाव।
अधिकांश मीन-रिवर्टिंग मॉडल स्टेशनैरिटी मानकर चलते हैं, और अधिकांश स्टेशनरी प्रक्रियाएं किसी न किसी रूप में मीन-रिवर्टिंग व्यवहार दिखाती हैं। लेकिन संबंध पूर्णतः एक-से-एक नहीं है। कोई प्रक्रिया स्टेशनरी हो सकती है बिना खास मजबूत मीन-रिवर्टिंग डायनेमिक्स के, और कई बार "मीन-रिवर्टिंग" लेबल शिथिल रूप से ऐसे प्रोसेसेज़ पर लगा दिया जाता है जो केवल कमजोर रूप से स्टेशनरी हैं। साहित्य पढ़ते समय यह भेद स्पष्ट रखना उपयोगी है।
मीन रिवर्शन और मोमेंटम विपरीत दिशाओं में खींचते हैं। मीन रिवर्शन मानता है कि असामान्य रूप से बड़े मूव उलटने की अधिक संभावना रखते हैं। कोई स्टॉक जो अपने ऐतिहासिक दायरे के सापेक्ष तेज़ी से गिरा है, (इस दृष्टि में) वापस उभरने की अपेक्षा की जाती है—इसलिए नहीं कि कीमतें "जरूर" लौटेंगी, बल्कि इसलिए कि उचित मूल्य से विचलन रिटर्न अवसर पैदा करता है।
मोमेंटम इसके उलट मानता है: हालिया दिशात्मक मूवमेंट जारी रहने की अधिक संभावना है। कोई स्टॉक जो पिछले बारह महीनों में तेज़ी से बढ़ा है, आगे भी बेहतर प्रदर्शन करने की अपेक्षा की जाती है।
मध्यम अवधि (एक से बारह माह) में मोमेंटम के साक्ष्य काफी मजबूत हैं, जबकि मीन रिवर्शन अधिक स्पष्ट रूप से छोटी अवधि (दिन से सप्ताह) और बहुत लंबी अवधि (मल्टी-ईयर) में दिखता है। बाजार अलग-अलग टाइम स्केल पर एक साथ दोनों व्यवहार दिखा सकते हैं और दिखाते भी हैं। इनमें से कोई भी सार्वभौमिक नियम नहीं है।
मीन-रिवर्टिंग व्यवहार के लिए मानक निरंतर-समय मॉडल ऑर्न्स्टीन-उहलेनबेक (OU) प्रक्रिया है:
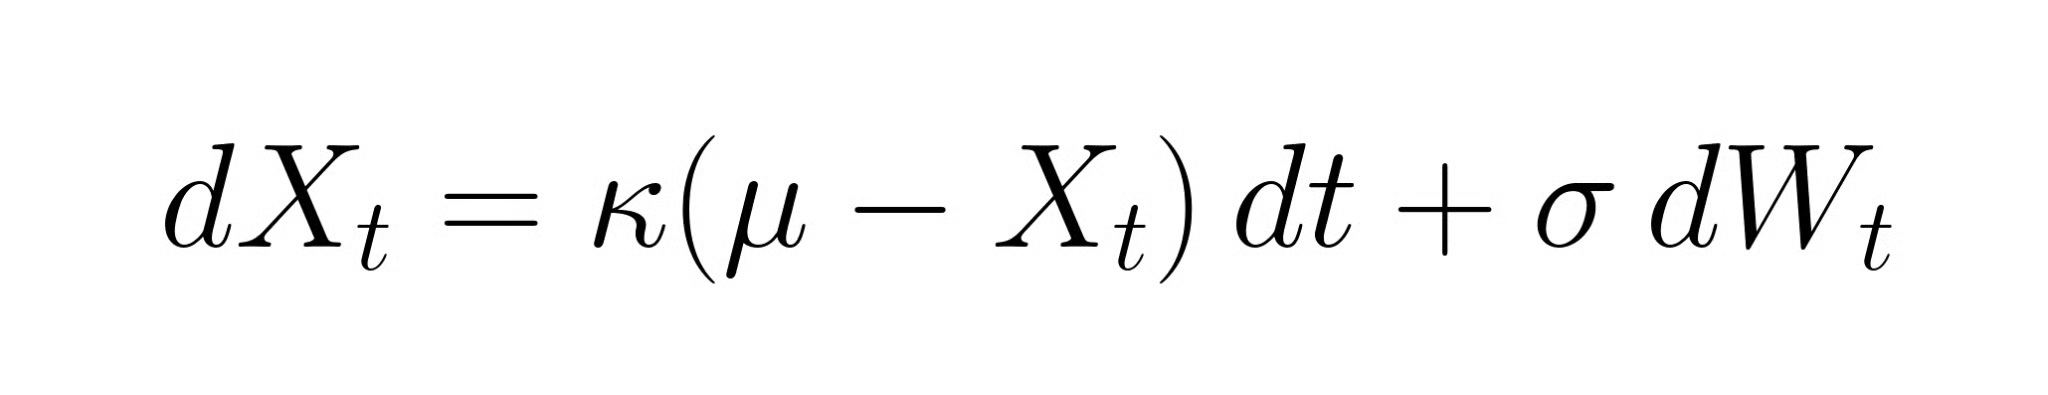
हर पद की एक खास भूमिका है। κ(μ − Xt) हिस्सा लौटाने वाला बल है: जब Xt दीर्घकालिक औसत μ से ऊपर बैठता है, प्रक्रिया नीचे की ओर खिंचती है; और जब नीचे हो, ऊपर की ओर। पैरामीटर κ इस खिंचाव की ताकत यानी मीन रिवर्शन की गति नियंत्रित करता है। σ dWt पद अस्थिरता σ के साथ रैंडम नॉइज़ जोड़ता है।
अलग-अलग κ मानों के साथ OU पाथ्स का सिमुलेशन अंतर्ज्ञान को जीवंत कर देता है। उच्च κ पर पाथ्स औसत से सटे रहते हैं और विचलन तेजी से सिकुड़ते हैं। कम κ पर पाथ्स व्यापक रूप से भटकते हैं और छोटी खिड़कियों में रैंडम वॉक से लगभग अलग नहीं लगते। इसलिए κ का सावधानी से अनुमान लगाना मायने रखता है: सांख्यिकीय रूप से महत्वपूर्ण लेकिन बहुत छोटा κ व्यवहार में उपयोगी न हो।
OU मॉडल हमें κ देता है, लेकिन अकेला κ सहज रूप से समझना कठिन है। हाफ-लाइफ उस अमूर्त गति को ठोस रूप में बदल देती है: समतुल्य से किसी विचलन के आधा होने में लगने वाला अपेक्षित समय।
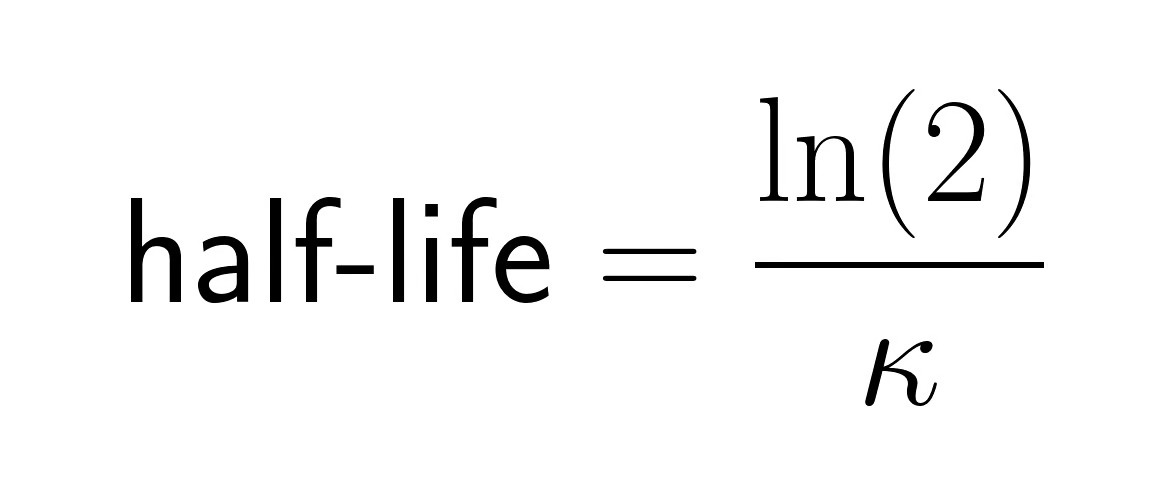
तीन दिनों का हाफ-लाइफ दर्शाता है कि प्रक्रिया तेज़ है; विचलन एक हफ्ते के भीतर सिमट जाते हैं। छह महीनों का हाफ-लाइफ बताता है कि रिवर्शन पकड़ने के लिए लंबी होल्डिंग चाहिए, जो अपने जोखिम लाता है। क्वांट ट्रेडर किसी रणनीति पर प्रतिबद्ध होने से पहले अनुमानित हाफ-लाइफ की तुलना अपने लक्षित होल्डिंग पीरियड से करते हैं।
एक सावधानी: हाफ-लाइफ अपेक्षित मान है, गारंटी नहीं। कोई भी दिया गया विचलन कहीं अधिक समय तक बना रह सकता है, खासकर रेजीम बदलावों या संरचनात्मक टूटनों के आसपास।
वित्तीय बाजारों में मीन रिवर्शन वास्तव में कहाँ दिखता है? कुछ जगहों पर साक्ष्य ठोस हैं; अन्य में, कम।
एक बात नोट करने लायक: व्यक्तिगत इक्विटी कीमतें आमतौर पर नॉन-स्टेशनरी होती हैं। स्प्रेड्स, रिटर्न्स, वोलैटिलिटी माप या अन्य रूपांतरण मीन-रिवर्टिंग व्यवहार दिखाते हैं, कच्चे प्राइस लेवल नहीं।
यहाँ एक और वैचारिक भेद है जो इस क्षेत्र के अनुभवी लोगों को भी उलझा देता है, और इसे गलत समझना कमजोर रणनीतियों की ओर ले जाता है।
आपके पास 0.95 कोरिलेशन वाली दो परिसंपत्तियाँ हो सकती हैं जिनका स्प्रेड रैंडम वॉक हो। हमेशा परीक्षण करें।
पेयर्स ट्रेडिंग मीन रिवर्शन के व्यावहारिक उपयोग का सबसे स्पष्ट उदाहरण है, और संभव है आप इसी कड़ी के कारण इस लेख तक पहुँचे हों।
आप दो परिसंपत्तियाँ पहचानने से शुरू करते हैं जिनका दीर्घकालिक आर्थिक संबंध plausible हो: दो ऑयल मेजर्स, दो लार्ज-कैप बैंक, दो कंज्यूमर स्टेपल कंपनियाँ। यहाँ आर्थिक तर्क मायने रखता है। केवल ऐतिहासिक कोरिलेशन पर स्क्रीनिंग बिना मौलिक आधार के झूठे संबंध उत्पन्न करती है जो आउट-ऑफ-सैंपल टूट जाते हैं। आप स्प्रेड बनाते हैं, आमतौर पर दोनों कीमतों का अनुपात या रैखिक संयोजन, जहाँ हेज रेशियो naïve वन-टू-वन मानने के बजाय रिग्रेशन से अनुमानित होता है। फिर ऊपर बताई गई विधियों से जाँचते हैं कि वह स्प्रेड मीन-रिवर्टिंग है या नहीं: ADF टेस्ट, ऑटोकोरिलेशन विश्लेषण, हाफ-लाइफ अनुमान। यदि साक्ष्य सहायक हो, तो आगे बढ़ते हैं।
स्वयं ट्रेड काफी सीधा है। जब स्प्रेड अपने ऐतिहासिक औसत से असामान्य रूप से दूर फैलता है—जिसे z-स्कोर से मापा जाता है जो विचलन को मानकीकृत करता है: (वर्तमान स्प्रेड माइनस मूविंग मीन) भाग दिया स्टैंडर्ड डिविएशन—तो आप अंडरपरफॉर्मर में लॉन्ग और आउटपरफॉर्मर में शॉर्ट जाते हैं, यह अपेक्षा रखते हुए कि स्प्रेड सिमटेगा। +2 का z-स्कोर संकेत देता है कि स्प्रेड अपने ऐतिहासिक मानक से दो स्टैंडर्ड डिविएशन ऊपर है; एक आम तरीका है ±2.0 पर एंट्री लेना और शून्य की ओर लौटने पर एग्ज़िट करना। मुख्य बिंदु, जो सरल व्याख्याओं में अक्सर खो जाता है: मीन रिवर्शन की अपेक्षा स्प्रेड में है, किसी एकल स्टॉक में नहीं। लॉन्ग/शॉर्ट संरचना व्यापक बाजार मूवमेंट के प्रति जोखिम भी घटाती है। लाभ सापेक्ष मूव से आता है, बाजार दिशा से नहीं।
पेयर्स ट्रेडिंग मीन रिवर्शन रणनीतियों में प्रवेश का सबसे सहज बिंदु है, पर यह स्टैटिस्टिकल आर्बिट्राज कहलाने वाले व्यापक परिवार का केवल एक उदाहरण है।
स्टैटिस्टिकल आर्बिट्राज (स्टैट आर्ब) प्रतिभूतियों के बीच सांख्यिकीय संबंधों का उपयोग सापेक्ष मिसप्राइसिंग पहचानने के लिए करता है: जब दो ऐतिहासिक रूप से जुड़े प्रतिभूति अस्थायी रूप से अपने अपेक्षित संबंध से विचलित होती हैं, तो आप दांव लगाते हैं कि वे फिर से अभिसरित होंगी। एक महत्वपूर्ण स्पष्टता: स्टैटिस्टिकल आर्बिट्राज जोखिम-मुक्त आर्बिट्राज नहीं है। पारंपरिक आर्बिट्राज लगभग-यांत्रिक मूल्य विसंगतियों का फायदा उठाता है—एक ही परिसंपत्ति का दो एक्सचेंजों पर अलग-अलग कीमतों पर ट्रेड होना—जहाँ यदि आप पर्याप्त तेज़ी से निष्पादित कर सकें तो लाभ लगभग सुनिश्चित होता है। स्टैटिस्टिकल आर्बिट्राज संभाव्य अभिसरण पर दांव लगाता है। जोखिम प्रोफाइल बिल्कुल अलग हैं।
मीन रिवर्शन के कई ट्रेडिंग आइडिया हैं। इनमें से कुछ ये हैं:
स्पष्ट रूप से कहना उचित है: सांख्यिकीय संकेत लाभदायक अभिसरण की गारंटी नहीं देता। ट्रांजैक्शन लागत, उधार लागत और रेजीम बदलाव कथित बढ़त को पूरी तरह मिटा सकते हैं। ऊपर दी गई रणनीतियाँ पोजिशन में प्रवेश की शर्तें बताती हैं, पैसा कमाने की शर्तें नहीं।
यहीं चीजें व्यावहारिक होती हैं। नीचे दिया कोड एक सिम्युलेटेड स्प्रेड पर संक्षिप्त मीन-रिवर्शन विश्लेषण से गुज़रता है—प्लॉटिंग, रोलिंग मीन, ADF टेस्ट और हाफ-लाइफ अनुमान को कवर करते हुए। किसी वास्तविक पेयर्स स्प्रेड, जैसे दो कोइंटीग्रेटेड शेयरों के लॉग प्राइस रेशियो, को लगा दें—और वही पाइपलाइन लागू होती है।
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
ऊपर दिए गए सीड के साथ इसे चलाने पर p-वैल्यू 0.05 से काफी नीचे आती है और हाफ-लाइफ लगभग सात पीरियड्स की मिलती है। φ = 0.92 के लिए सैद्धांतिक मान लगभग 8.7 पीरियड्स है; व्यक्तिगत रन उसके आसपास भिन्न होंगे। याद रखें: व्याख्या, यांत्रिकी से अधिक मायने रखती है। किसी ऐतिहासिक विंडो पर सांख्यिकीय रूप से महत्वपूर्ण ADF नतीजा यह नहीं बताता कि संबंध आगे भी कायम रहेगा। यह रिग्रेशन इंटरसेप्ट छोड़ता है, जो जीरो-मीऩ डेटा के लिए मान्य है। नॉन-ज़ीरो मीऩ वाले वास्तविक स्प्रेड्स के लिए add_constant(lagged) से एक कॉन्स्टेंट जोड़ें और दूसरा कोएफ़िशिएंट निकालें।
हमारा Time Series Analysis in Python कोर्स इन तकनीकों पर कहीं गहराई से जाता है, जिनमें ARIMA मॉडलिंग, स्टेशनैरिटी परीक्षण और फोरकास्टिंग शामिल हैं।
मीन रिवर्शन पूर्वानुमेय तरीकों से विफल होता है। विफलता मोड्स जानना रणनीति जानने जितना ही उपयोगी है।
ऐतिहासिक समतुल्य स्तर डेटा से अनुमानित होते हैं—और डेटा अतीत को दर्शाता है। संरचनात्मक टूटन (विलय, नियामकीय बदलाव, प्रतिस्पर्धी गतिशीलता में बदलाव) ऐतिहासिक औसत को पूरी तरह अमान्य कर सकते हैं। जो स्प्रेड आपको शून्य पर मीन-रिवर्टिंग लगता था, उसका समतुल्य अब +50 बेसिस पॉइंट्स पर हो सकता है। पुराने औसत पर बनी रणनीति लागू करना पैसा खोने का पक्का तरीका है। पेयर्स ट्रेडिंग में खासकर, कंपनियाँ विलय करती हैं, अलग होती हैं, या बिज़नेस मॉडल बदलती हैं—और पाँच साल तक सघन कोइंटीग्रेटेड जोड़ी रातोंरात डीकपल हो सकती है।
छोटे सैंपल में, ट्रेंडिंग श्रृंखला केवल स्थानीय मूविंग एवरेज पर लौटने के कारण मीन-रिवर्टिंग दिख सकती है। यह खासकर उन बैकटेस्ट में आम है जो फिक्स्ड लुकबैक विंडो का उपयोग करते हैं। उपाय है—कई सैंपल अवधियों में परीक्षण करें और ऐसे नतीजों को संदेह से देखें जो केवल संकीर्ण विंडोज़ में दिखते हैं।
बार-बार ट्रेडिंग रिटर्न को खा जाती है। दो दिन के हाफ-लाइफ वाली रणनीति को दैनिक रीबैलेंसिंग चाहिए हो सकती है, और राउंड-ट्रिप ट्रांजैक्शन लागत प्रति ट्रेड अपेक्षित लाभ से आसानी से अधिक हो सकती है। शॉर्टिंग अतिरिक्त लागत जोड़ता है: सिक्योरिटीज लेंडिंग फीस और ब्रोकर द्वारा बाय-इन होने का जोखिम। मॉडल्ड और वास्तविक फिल कीमतों के बीच स्लिपेज सैकड़ों ट्रेड्स में जमा होता है। हाई-फ़्रीक्वेंसी मीन-रिवर्शन रणनीतियों में पेपर रिटर्न और लाइव रिटर्न नाटकीय रूप से भिन्न हो सकते हैं।
जब कई फंड समान रणनीतियाँ चलाते हैं, वे एक-दूसरे के व्यवहार के प्रति संवेदनशील हो जाते हैं। अगस्त 2007 का क्वांट मेल्टडाउन ठीक इसलिए हुआ क्योंकि बहुत से इक्विटी स्टैट आर्ब फंड्स ने एक साथ पोज़िशन्स निकालीं, और जो कैस्केड हुआ उसका उन अंतर्निहित संबंधों से कोई लेना-देना नहीं था जिन पर वे रणनीतियाँ बनी थीं। जब कोई रणनीति काम करती है, पूंजी आकर्षित करती है; जब बहुत पूंजी आकर्षित करती है, तो काम करना बंद कर देती है—कभी धीरे, कभी अचानक।
स्टैट आर्ब मॉडल किसी खास बाजार परिवेश—वोलैटिलिटी रेजीम, ब्याज दर चक्र, कोरिलेशन संरचना—पर कैलिब्रेट किए जाते हैं। जब वह परिवेश बदलता है, हर मान्यता एक साथ हिलती है। बात एक जोड़ी के बिगड़ने की नहीं रहती; पूरा पोर्टफोलियो गलत हरकत करता है क्योंकि जिन सांख्यिकीय गुणों पर वह बना था, वे अब कायम नहीं हैं। ऐतिहासिक लुकबैक विंडोज़ पहले से चेतावनी नहीं देंगी।
नतीजे बड़े पैमाने पर इस्तेमाल किए लुकबैक विंडो, ट्रेड में प्रवेश के थ्रेशहोल्ड और एग्ज़िट नियम पर निर्भर करते हैं। इनमें से किसी में छोटे बदलाव रणनीति को लाभकारी से अलाभकारी बना सकते हैं। किसी भी बैकटेस्ट पर भरोसा करने से पहले इसे स्पष्ट रूप से स्ट्रेस-टेस्ट करें।
सबसे कपटी जोखिम। पर्याप्त पैरामीटर और ऐतिहासिक डेटा के साथ आप लगभग किसी भी अतीत अवधि पर रणनीति फिट कर सकते हैं—और यह लाइव ट्रेडिंग में तेज़ी से बिगड़ जाएगी। वॉक-फॉरवर्ड टेस्टिंग और आउट-ऑफ-सैंपल वैलिडेशन वैकल्पिक नहीं हैं।
मीन रिवर्शन उन अवधारणाओं में से है जो सरल लगती हैं—जब तक आप इसे इस्तेमाल करने की कोशिश न करें। मूल विचार सहज है कि समतुल्य से विचलन पलटने की प्रवृत्ति रखते हैं। कठिन यह है कि किसी खास श्रृंखला में यह गुण सचमुच है या नहीं, यह स्थापित करना; यह कितनी जल्दी लौटती है, इसका अनुमान लगाना; और ऐसी रणनीतियाँ बनाना जो ट्रांजैक्शन लागत, रेजीम बदलाव और पैरामीटर अनिश्चितता के बीच टिक सकें। स्टैटिस्टिकल आर्बिट्राज उस चुनौती को एक ट्रेडिंग अनुशासन में औपचारिक रूप देता है, पर मूल कठिनाई वही रहती है: जिन संबंधों पर आप ट्रेड कर रहे हैं, वे उन्हीं लोगों से प्रतिस्पर्धा कर रहे हैं जिन्होंने वही संबंध खोजे हैं।
कुछ बातें साथ ले जाएँ: मान लेने से पहले परीक्षण करें; इस पर ध्यान दें कि क्या रिवर्ट कर रहा है (स्प्रेड्स और रूपांतरण, कच्ची कीमतें नहीं); कोरिलेशन और कोइंटीग्रेशन में भेद करें—ये परस्पर विनिमेय नहीं हैं; और ऊपर बताए गए जोखिमों को रणनीति का हिस्सा मानें, बाद की सोच नहीं। हमारा Time Series Analysis in Python कोर्स स्टेशनैरिटी परीक्षण, ARIMA मॉडलिंग और फोरकास्टिंग को गहराई से कवर करता है। विशेष रूप से ट्रेडिंग अनुप्रयोगों के लिए, Financial Trading in Python व्यावहारिक रूप से क्वांटिटेटिव रणनीतियों को लागू करने और उनका मूल्यांकन करने को कवर करता है।
DataCamp के साथ सीखें
कोर्स
कोर्स
कोर्स