
Kurs
Modelowanie finansowe w Excelu
3 godz.
28.2K
Wyobraź sobie, że obserwujesz spread między dwiema spółkami lotniczymi — firmami, które zwykle poruszają się razem, bo mają te same koszty paliwa, trasy i popyt pasażerski. Pewnego ranka spread gwałtownie się rozszerza: coś specyficznego uderzyło w jeden ticker, podczas gdy drugi prawie się nie poruszył. Trader kwantytatywny patrzy na to i zadaje bardzo konkretne pytanie: czy ten spread prawdopodobnie się zawęzi, czy zaszła jakaś strukturalna zmiana?
Mean reversion to tendencja zmiennej do powrotu w kierunku długoterminowego poziomu po odchyleniu się od niego. To podstawa wielu modeli szeregów czasowych i ilościowych strategii handlowych oraz statystyczny napęd całej rodziny podejść znanych jako arbitraż statystyczny. Kluczowa rzecz, o której trzeba pamiętać — i do której ten artykuł będzie wracał — to: mean reversion to własność, którą się testuje, a nie założenie dotyczące cen.
Mean reversion opisuje dynamiczną tendencję: gdy zmienna oddala się od poziomu równowagi, siły dążą do ściągnięcia jej z powrotem. Tą równowagą może być długoterminowa średnia statystyczna, wartość godziwa wynikająca z fundamentów lub relacja kointegracyjna między dwiema seriami. Pozytywne odchylenie (wartość powyżej średniej) ma tendencję do bycia następnie skorygowanym w dół. Negatywne odchylenie ma tendencję do bycia następnie skorygowanym w górę.
To, co czyni mean reversion interesującym, to implikacje dla szoków. W procesie powracającym do średniej szok jest tymczasowy. Jego efekt zanika w czasie, a seria ostatecznie wraca w kierunku równowagi. To zupełnie inne niż błądzenie losowe, gdzie każdy szok jest trwały, a seria nie ma „domu”, do którego wraca. Za chwilę porządnie rozróżnimy te pojęcia.
Oto podstawowa intuicja. Zmienna waha się wokół poziomu równowagi. Szok (nietrafione wyniki, zaskoczenie polityczne, zator płynności) odpycha ją od tego poziomu. Im dalej się przesuwa, tym silniejsza może być siła przywracająca. Z czasem efekt szoku zanika, a zmienna dryfuje z powrotem.
Porównaj to z błądzeniem losowym. Wartość z każdego okresu równa się wartości z poprzedniego okresu plus losowy szok, a ten szok nigdy nie znika. Nie ma równowagi, do której można wrócić; seria po prostu się błąka. Różnica ma ogromne znaczenie dla prognozowania: serie powracające do średniej są, przynajmniej w zasadzie, do pewnego stopnia przewidywalne na dłuższych horyzontach. Błądzenia losowe — nie.
Przejście od intuicji do dowodów wymaga analizy statystycznej. Jeden test nie wystarczy. Potrzebujesz wielu przesłanek wskazujących w tym samym kierunku.
Zacznij wizualnie. Seria powracająca do średniej ma tendencję do oscylowania wokół względnie stabilnego poziomu, a nie trwałego trendu w górę lub w dół. Ale oględziny łatwo wprowadzić w błąd: seria trendowa może wyglądać na powracającą do średniej na krótkich oknach, a wolno powracający proces może wyglądać niemal nie do odróżnienia od błądzenia losowego. Wykres to pierwszy rzut oka, nie wyrok.
Autokorelacja mierzy korelację między serią a jej opóźnionymi wartościami. W procesie powracającym do średniej funkcja autokorelacji (ACF) szybko opada do zera, odzwierciedlając przejściowy charakter odchyleń. Dla procesu z pierwiastkiem jednostkowym autokorelacja utrzymuje się blisko 1,0 nawet przy długich opóźnieniach. Wykres ACF może ujawnić ten wzorzec — szybki spadek jest spójny z mean reversion, podczas gdy powolny, liniowy spadek sugeruje niestacjonarność. To powiedziawszy, sama autokorelacja nie potwierdza stacjonarności. To tylko jeden z dowodów.
Test rozszerzony Dickeya-Fullera (ADF) to standardowy punkt wyjścia. Testuje hipotezę zerową, że seria ma pierwiastek jednostkowy, czyli jest błądzeniem losowym. Odrzucenie hipotezy zerowej sugeruje, że seria może być stacjonarna, co jest ściśle powiązane z zachowaniem powracającym do średniej. Wartość p poniżej 0,05 daje podstawy do dalszej analizy, choć nie daje pewności.
Jeśli testy wspierają mean reversion, kolejne pytanie brzmi: jak szybko to się dzieje. Parametr szybkości (często oznaczany κ w modelach w czasie ciągłym lub θ w niektórych parametryzacjach) mówi, jak szybko zanikają odchylenia. Wysoka szybkość oznacza, że odchylenia szybko maleją; niska — że proces dość długo błąka się, zanim wróci. Ma to praktyczne znaczenie: bardzo wolny proces powracający do średniej może być nietradeowalny w realistycznych horyzontach.
To rozróżnienie zasługuje na osobną sekcję, bo to najczęstsze źródło błędów.
Błądzenie losowe nie ma długoterminowej średniej, do której można wracać. Szoki są trwałe. Seria jest niestacjonarna, co oznacza, że jej własności statystyczne (średnia, wariancja) zmieniają się w czasie. Prognozowanie poza bardzo krótkim horyzontem jest daremne. Proces powracający do średniej jest stacjonarny (lub przynajmniej trend-stacjonarny): jego własności są stabilne, szoki są przejściowe, a prognozy na dłuższe horyzonty niosą realną informację.
Oto pułapka: seria cenowa, która kilka razy w historii wracała do pewnego poziomu, nie musi być powracająca do średniej. Jeśli błądzenie trwa wystarczająco długo, każda losowa ścieżka kiedyś odwiedzi wartość początkową. Pytanie brzmi, czy istnieje strukturalna siła ściągająca z powrotem do równowagi, a to wymaga testowania, a nie rozpoznawania wzorców.
|
Właściwość |
Powracająca do średniej |
Błądzenie losowe |
|
Zachowanie długoterminowe |
Oscyluje wokół stabilnego poziomu |
Dryfuje bez ograniczeń |
|
Trwałość szoku |
Przejściowa |
Trwała |
|
Stacjonarność |
Stacjonarna |
Niestacjonarna |
|
Możliwość prognozowania |
Tak, na dłuższych horyzontach |
Bardzo ograniczona |
Mean reversion i stacjonarność to kolejny punkt nieporozumień. Są blisko spokrewnione, ale nie są tym samym. Stacjonarność to formalna własność statystyczna: proces stacjonarny ma stałą średnią, stałą wariancję i autokowariancję zależną tylko od opóźnienia, a nie od momentu w czasie. Mean reversion to dynamiczna tendencja — powrót do równowagi.
Większość modeli powracających do średniej zakłada stacjonarność, a większość procesów stacjonarnych wykazuje jakiś rodzaj zachowania powrotu do średniej. Ale relacja nie jest idealnie jeden do jednego. Proces może być stacjonarny bez szczególnie silnej dynamiki powrotu do średniej, a określenie „powracający do średniej” bywa używane luźno wobec procesów jedynie słabo stacjonarnych. Warto zachować to rozróżnienie, czytając literaturę.
Mean reversion i momentum działają w przeciwnych kierunkach. Mean reversion zakłada, że wyjątkowo duże ruchy częściej się odwracają. Akcja, która mocno spadła względem swojego historycznego zakresu, według tego podejścia powinna się odbić — nie dlatego, że ceny „muszą” wracać, ale dlatego, że odchylenie od wartości godziwej tworzy okazję do zysku.
Momentum przyjmuje odwrotnie: niedawny ruch kierunkowy ma większą szansę na kontynuację. Akcja, która silnie rosła przez ostatnie dwanaście miesięcy, ma nadal przewyższać rynek.
Dowody na momentum są dość mocne na średnich horyzontach (od jednego do dwunastu miesięcy), podczas gdy mean reversion częściej ujawnia się wyraźnie na krótkich (dni do tygodni) i bardzo długich (wieloletnich). Rynki mogą — i robią to — wykazywać oba zachowania jednocześnie na różnych skalach czasowych. Żadne z nich nie jest uniwersalnym prawem.
Standardowym modelem w czasie ciągłym dla zachowania powrotu do średniej jest proces Ornsteina-Uhlenbecka (OU):
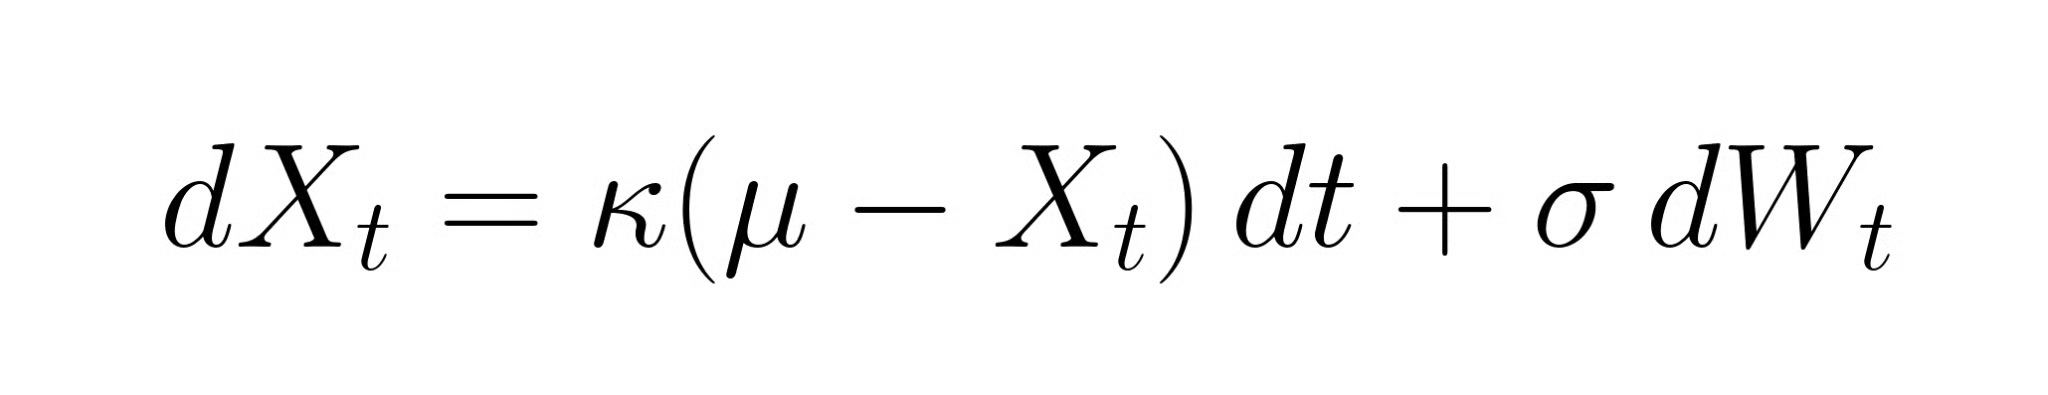
Każdy składnik robi coś konkretnego. Część κ(μ − Xt) to siła przywracająca: gdy Xt jest powyżej długoterminowej średniej μ, proces jest ściągany w dół; gdy poniżej — w górę. Parametr κ kontroluje siłę tego „ciągu”, czyli szybkość powrotu do średniej. Składnik σ dWt dodaje losowy szum o zmienności σ.
Symulacja ścieżek OU z różnymi wartościami κ dobrze oddaje intuicję. Przy wysokim κ ścieżki ściśle przylegają do średniej, a odchylenia szybko zanikają. Przy niskim κ ścieżki szeroko się błąkają i na krótkich oknach wyglądają niemal jak błądzenie losowe. Dlatego staranne oszacowanie κ ma znaczenie: statystycznie istotne, ale bardzo małe κ może być nieprzydatne w praktyce.
Model OU daje nam κ, ale samo κ jest mało intuicyjne. Połowiczny czas przekłada tę abstrakcyjną szybkość na coś konkretnego: oczekiwany czas, w którym odchylenie od równowagi zmniejsza się o połowę.
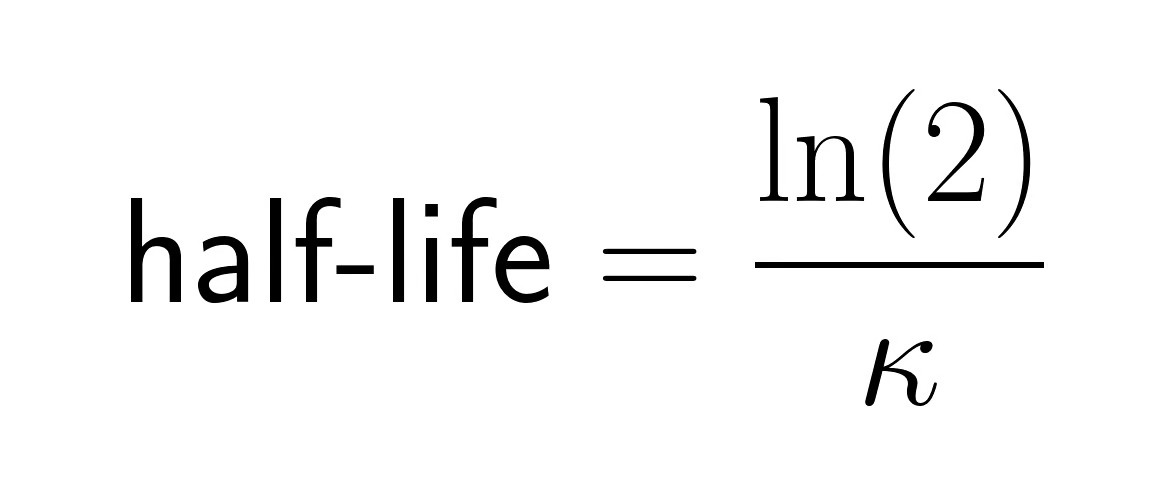
Połowiczny czas trzech dni oznacza szybki proces; odchylenia zanikają w ciągu tygodnia. Połowiczny czas sześciu miesięcy oznacza, że potrzebujesz długiego okresu utrzymania pozycji, by uchwycić powrót, co niesie własne ryzyka. Traderzy kwantytatywni porównują oszacowane połowiczne czasy z docelowymi horyzontami utrzymania przed podjęciem strategii.
Uwaga: połowiczny czas to wartość oczekiwana, nie gwarancja. Dane odchylenie może utrzymywać się znacznie dłużej, zwłaszcza przy zmianach reżimu lub pęknięciach strukturalnych.
Gdzie mean reversion faktycznie pojawia się na rynkach finansowych? W niektórych miejscach dowody są solidne, w innych — słabsze.
Warto podkreślić: pojedyncze ceny akcji są na ogół niestacjonarne. To spready, stopy zwrotu, miary zmienności lub inne transformacje mają tendencję do powrotu do średniej, nie surowe poziomy cen.
Jest jeszcze jedno rozróżnienie pojęciowe, które potrafi potknąć nawet doświadczonych praktyków, a pomyłka prowadzi do słabo skonstruowanych strategii.
Możesz mieć dwa aktywa z korelacją 0,95, których spread jest błądzeniem losowym. Zawsze testuj.
Pairs trading to najczystszy przykład praktycznego wykorzystania mean reversion i być może trafiłeś tu właśnie z tego powodu.
Zaczynasz od zidentyfikowania dwóch aktywów z wiarygodną długoterminową relacją ekonomiczną: dwa koncerny naftowe, dwa duże banki, dwie spółki z sektora dóbr konsumpcyjnych. Uzasadnienie ekonomiczne ma tu znaczenie. Sam screening na podstawie historycznych korelacji bez fundamentów zwykle tworzy pozorne relacje, które rozpadają się poza próbą. Konstruujesz spread, zwykle jako iloraz lub liniową kombinację dwóch cen, używając współczynnika hedgingowego oszacowanego z regresji, a nie naiwnego założenia 1:1. Następnie testujesz, czy ten spread powraca do średniej, używając narzędzi opisanych powyżej: testu ADF, analizy autokorelacji, oszacowania połowicznego czasu. Jeśli dowody są wspierające, przechodzisz dalej.
Sama transakcja jest dość prosta. Gdy spread rozszerza się nietypowo daleko od swojej historycznej średniej, mierzonej za pomocą z-score’u, który standaryzuje odchylenie jako (bieżący spread minus średnia krocząca) podzielony przez odchylenie standardowe, zajmujesz długą pozycję w słabszym walorze i krótką w silniejszym, oczekując zwężenia spreadu. Z-score +2 sygnalizuje, że spread jest dwa odchylenia standardowe powyżej historycznej normy; popularne podejście to wejście przy ±2,0 i wyjście, gdy wraca w stronę zera. Kluczowa kwestia, która ginie w prostszych wyjaśnieniach: to spread ma powracać do średniej, a nie pojedyncza akcja. Struktura long/short jednocześnie redukuje ekspozycję na ruchy szerokiego rynku. Zysk pochodzi z ruchu względnego, nie kierunku rynku.
Pairs trading to najbardziej intuicyjny punkt wejścia do strategii powracających do średniej, ale to tylko przykład z szerszej rodziny podejść znanych jako arbitraż statystyczny.
Arbitraż statystyczny (stat arb) wykorzystuje statystyczne relacje między papierami wartościowymi do wykrywania względnych błędów wyceny: gdy dwa historycznie powiązane instrumenty tymczasowo odchylają się od oczekiwanej relacji, obstawiasz, że zbiegną się z powrotem. Ważne doprecyzowanie: arbitraż statystyczny to nie arbitraż bez ryzyka. Tradycyjny arbitraż wykorzystuje niemal mechaniczne rozbieżności cen — ten sam instrument notowany po różnych cenach na dwóch giełdach — gdzie zysk jest niemal pewny, jeśli zdołasz wystarczająco szybko wykonać transakcję. Arbitraż statystyczny to zakład na probabilistyczną konwergencję. Zupełnie inny profil ryzyka.
Istnieją różne pomysły na handel oparty na powrocie do średniej. Oto kilka z nich:
Warto powiedzieć wprost: sygnał statystyczny nie gwarantuje zyskownej konwergencji. Koszty transakcyjne, koszty finansowania krótkiej sprzedaży i zmiany reżimu mogą całkowicie zniwelować pozorną przewagę. Powyższe strategie opisują warunki wejścia w pozycję, nie warunki zarabiania.
Tu robi się praktycznie. Poniższy kod przechodzi przez zwartą analizę powrotu do średniej na zasymulowanym spreadzie, obejmując podstawy: wykres, średnią kroczącą, test ADF i oszacowanie połowicznego czasu. Podstaw prawdziwy spread par, np. logarytmiczny iloraz cen dwóch kointegrowanych akcji, a zastosujesz ten sam pipeline.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Uruchomienie tego z powyższym ziarnem losowości daje wartość p znacznie poniżej 0,05 i połowiczny czas rzędu siedmiu okresów. Wartość teoretyczna dla φ = 0,92 to około 8,7 okresu; poszczególne przebiegi będą się wokół tego różnić. Pamiętaj: interpretacja jest ważniejsza niż mechanika. Statystycznie istotny wynik ADF na historycznym oknie nie oznacza, że relacja utrzyma się w przyszłości. Ta regresja pomija wyraz wolny, co jest poprawne dla danych o zerowej średniej. Dla rzeczywistych spreadów z niezerową średnią dodaj stałą za pomocą add_constant(lagged) i odczytaj drugi współczynnik.
Nasz kurs Time Series Analysis in Python zagłębia się w te techniki, w tym modelowanie ARIMA, testowanie stacjonarności i prognozowanie.
Mean reversion zawodzi w przewidywalny sposób. Znajomość trybów porażki jest tak samo użyteczna jak znajomość strategii.
Historyczne poziomy równowagi są estymowane z danych, a dane odzwierciedlają przeszłość. Pęknięcia strukturalne (fuzja, zmiana regulacyjna, przesunięcie konkurencyjne) mogą całkowicie unieważnić historyczną średnią. Spread, który wydawał ci się powracać do zera, może teraz mieć równowagę na poziomie +50 pb. Stosowanie strategii opartej na starej średniej to pewny sposób na stratę. W pairs tradingu w szczególności spółki się łączą, rozchodzą lub zmieniają modele biznesowe i para, która była ściśle kointegrowana przez pięć lat, może rozkleić się z dnia na dzień.
Na krótkiej próbie seria trendowa może wyglądać na powracającą do średniej tylko dlatego, że wraca do lokalnej średniej kroczącej. To szczególnie częste w backtestach z ustalonym oknem lookback. Rozwiązanie: testuj na wielu okresach próbnych i podchodź sceptycznie do wyników, które pojawiają się tylko na wąskich oknach.
Częsty handel zjada zwroty. Strategia z połowicznym czasem dwóch dni może wymagać codziennego rebalansowania, a koszty transakcji round-trip łatwo przekraczają oczekiwany zysk na transakcję. Krótka sprzedaż generuje dodatkowe koszty: opłaty za pożyczanie papierów i ryzyko przymusowego odkupu przez brokera. Poślizg między cenami modelowymi a faktycznymi narasta w setkach transakcji. Zwroty „na papierze” i rzeczywiste mogą się dramatycznie różnić w strategiach mean reversion o wysokiej częstotliwości.
Gdy wiele funduszy prowadzi podobne strategie, stają się podatne na swoje zachowania. Krach quantów w sierpniu 2007 r. wydarzył się właśnie dlatego, że zbyt wiele funduszy akcyjnego stat arb likwidowało pozycje jednocześnie, a wynikająca z tego kaskada nie miała nic wspólnego z relacjami, na których te strategie były oparte. Gdy strategia działa, przyciąga kapitał; gdy przyciąga go za dużo, przestaje działać — czasem stopniowo, a czasem od razu.
Modele stat arb są skalibrowane do konkretnego środowiska rynkowego: reżimu zmienności, cyklu stóp procentowych, struktury korelacji. Gdy to środowisko się zmienia, zmieniają się naraz wszystkie założenia. To nie jedna para się psuje; to cały portfel zachowuje się źle, bo własności statystyczne, na których został zbudowany, już nie obowiązują. Historyczne okna lookback cię wcześniej nie ostrzegą.
Wyniki silnie zależą od okna lookback użytego do estymacji średniej, progu wejścia w transakcje i reguły wyjścia. Drobne zmiany któregokolwiek z nich mogą przełączyć strategię z zyskownej na stratną. Przetestuj to jawnie, zanim zaufasz jakiegokolwiek backtestowi.
Najbardziej podstępne ryzyko. Mając dość parametrów i danych historycznych, można dopasować strategię niemal do każdego minionego okresu, a w handlu na żywo ulegnie ona gwałtownej degradacji. Testowanie kroczące (walk-forward) i walidacja poza próbą nie są opcjonalne.
Mean reversion to jedno z tych pojęć, które brzmi prosto, dopóki nie spróbujesz go użyć. Podstawowa idea, że odchylenia od równowagi mają tendencję do odwracania się, jest intuicyjna. Trudniejsze jest ustalenie, czy dana seria faktycznie ma tę własność, oszacowanie, jak szybko wraca, i zbudowanie strategii, które przetrwają koszty transakcyjne, zmiany reżimu i niepewność parametrów. Arbitraż statystyczny formalizuje to wyzwanie w dyscyplinę handlową, ale sedno trudności pozostaje to samo: relacje, na których handlujesz, konkurują z każdym innym, kto znalazł te same.
Kilka rzeczy do zapamiętania: testuj, zanim założysz; zwracaj uwagę, co właściwie wraca do średniej (spready i transformacje, nie surowe ceny); rozróżniaj korelację od kointegracji, bo nie są zamienne; i traktuj powyższe ryzyka jako część strategii, nie dodatek. Nasz kurs Time Series Analysis in Python szczegółowo omawia testowanie stacjonarności, modelowanie ARIMA i prognozowanie. Dla zastosowań stricte tradingowych kurs Financial Trading in Python obejmuje implementację i ocenę ilościowych strategii w praktyce.
Ucz się z DataCamp
Kurs
Kurs
Kurs