Kursus
Pemodelan Keuangan di Excel
3 jam
28.2K
Bayangkan Anda mengamati spread antara dua saham maskapai—perusahaan yang cenderung bergerak bersama karena memiliki biaya bahan bakar, rute, dan permintaan penumpang yang serupa. Suatu pagi, spread melebar tajam: sesuatu yang idiosinkratik menimpa satu ticker sementara yang lain nyaris tak bergerak. Seorang trader kuant melihat ini dan menanyakan hal yang sangat spesifik: apakah spread itu kemungkinan akan menyempit kembali, atau ada sesuatu yang struktural telah bergeser?
Mean reversion adalah kecenderungan suatu variabel untuk kembali menuju tingkat jangka panjang setelah menyimpang darinya. Ini menjadi dasar berbagai model deret waktu dan strategi trading kuantitatif, dan merupakan mesin statistik di balik seluruh keluarga pendekatans yang dikenal sebagai arbitrate statistik. Hal yang krusial untuk diingat, dan artikel ini akan terus menegaskannya: mean reversion adalah sifat yang perlu diuji, bukan asumsi yang Anda buat tentang harga.
Mean reversion menggambarkan kecenderungan dinamis: ketika sebuah variabel menjauh dari tingkat ekuilibriumnya, ada gaya yang cenderung menariknya kembali. Ekuilibrium itu bisa berupa rerata statistik jangka panjang, nilai wajar yang diimplikasikan oleh fundamental, atau hubungan kointegrasi antara dua seri. Deviasi positif (nilai berada di atas rerata) cenderung diikuti penurunan. Deviasi negatif cenderung diikuti kenaikan.
Yang membuat mean reversion menarik adalah implikasinya terhadap guncangan. Dalam proses yang kembali ke rerata, guncangan bersifat sementara. Dampaknya memudar seiring waktu, dan seri akhirnya kembali menuju ekuilibrium. Ini sangat berbeda dari random walk, di mana setiap guncangan bersifat permanen dan seri tidak memiliki "rumah" untuk kembali. Kita akan membahas perbedaannya sebentar lagi.
Intuisinya sederhana. Sebuah variabel berfluktuasi di sekitar tingkat ekuilibrium. Guncangan (mis: laba meleset, kejutan kebijakan, krisis likuiditas) mendorongnya menjauh dari tingkat itu. Semakin jauh bergerak, semakin kuat gaya pemulihannya. Seiring waktu, dampak guncangan memudar, dan variabel kembali berangsur-angsur.
Bandingkan dengan random walk. Nilai tiap periode sama dengan nilai periode sebelumnya ditambah guncangan acak, dan guncangan itu tidak pernah hilang. Tidak ada ekuilibrium untuk kembali; serinya hanya mengembara. Perbedaan ini sangat penting untuk peramalan: seri yang kembali ke rerata, setidaknya secara prinsip, agak dapat diprediksi dalam horizon yang lebih panjang. Random walk tidak.
Beranjak dari intuisi ke bukti memerlukan analisis statistik. Tidak ada satu uji pun yang cukup. Anda menginginkan berbagai bentuk bukti yang mengarah ke kesimpulan yang sama.
Mulai secara visual. Seri yang kembali ke rerata cenderung berosilasi di sekitar tingkat yang relatif stabil alih-alih terus-menerus tren naik atau turun. Namun inspeksi visual mudah menipu: seri yang sedang tren bisa tampak seperti kembali ke rerata pada jendela pendek, dan proses yang kembali ke rerata secara lambat bisa terlihat hampir tak terbedakan dari random walk. Plot adalah langkah awal, bukan vonis akhir.
Autokorelasi mengukur korelasi antara seri dan nilai tertundanya sendiri. Dalam proses yang kembali ke rerata, fungsi autokorelasi (ACF) turun cepat menuju nol, mencerminkan sifat deviasi yang sementara. Sebaliknya, proses unit-root menunjukkan autokorelasi yang bertahan mendekati 1,0 bahkan pada lag yang panjang. Plot ACF dapat mengungkap pola ini — penurunan cepat konsisten dengan mean reversion, sedangkan penurunan lambat dan linear menyiratkan non-stasioner. Meski begitu, autokorelasi saja tidak mengonfirmasi stasioneritas. Itu hanya salah satu bukti.
Uji Augmented Dickey-Fuller (ADF) adalah titik awal standar. Ia menguji hipotesis nol bahwa seri memiliki unit root, artinya merupakan random walk. Menolak hipotesis nol menyiratkan seri mungkin stasioner, yang erat terkait dengan perilaku kembali ke rerata. P-value di bawah 0,05 memberi dasar untuk melanjutkan, meski bukan kepastian.
Jika uji mendukung mean reversion, pertanyaan berikutnya adalah seberapa cepat itu terjadi. Parameter kecepatan (sering dilambangkan κ dalam model waktu-kontinu, atau θ dalam beberapa parameterisasi) menunjukkan seberapa cepat deviasi mereda. Kecepatan tinggi berarti deviasi cepat menyusut; kecepatan rendah berarti proses lebih lama berkelana sebelum kembali. Ini penting secara praktis: proses yang kembali ke rerata sangat lambat mungkin tidak dapat diperdagangkan dalam horizon yang realistis.
Pembedaan ini layak mendapatkan bagiannya sendiri karena inilah yang paling sering disalahpahami.
Random walk tidak memiliki rerata jangka panjang untuk kembali. Guncangan bersifat permanen. Seri ini non-stasioner, artinya sifat statistiknya (rerata, varians) berubah seiring waktu. Peramalan di luar jangka sangat pendek sia-sia. Proses yang kembali ke rerata adalah stasioner (atau setidaknya trend-stasioner): sifatnya stabil, guncangan bersifat sementara, dan peramalan jangka lebih panjang memuat informasi nyata.
Inilah jebakannya: seri harga yang beberapa kali kembali ke tingkat tertentu dalam sejarah belum tentu kembali ke rerata. Jika mengembara cukup lama, random walk mana pun akan kembali mengunjungi nilai awalnya. Pertanyaannya adalah apakah ada tarikan struktural kembali ke ekuilibrium, dan itu memerlukan pengujian, bukan pengenalan pola.
|
Properti |
Kembali ke rerata |
Random walk |
|
Perilaku jangka panjang |
Berosilasi di sekitar tingkat yang stabil |
Mengambang tanpa batas |
|
Persistensi guncangan |
Sementara |
Permanen |
|
Stasioneritas |
Stasioner |
Non-stasioner |
|
Keterdugaan (forecastability) |
Ya, pada horizon lebih panjang |
Sangat terbatas |
Mean reversion dan stasioneritas juga kerap membingungkan. Keduanya terkait erat, tetapi tidak sama. Stasioneritas adalah sifat statistik formal: proses stasioner memiliki rerata konstan, varians konstan, dan autokovarians yang hanya bergantung pada lag, bukan periode waktu. Mean reversion adalah kecenderungan dinamis, tarikan kembali menuju ekuilibrium.
Kebanyakan model yang kembali ke rerata mengasumsikan stasioneritas, dan sebagian besar proses stasioner menunjukkan bentuk perilaku kembali ke rerata. Namun hubungannya tidak sepenuhnya satu-banding-satu. Suatu proses bisa stasioner tanpa dinamika kembali ke rerata yang kuat, dan label "kembali ke rerata" kadang digunakan longgar pada proses yang hanya lemah stasioner. Layak menjaga pembedaan ini tetap jelas saat membaca literatur.
Mean reversion dan momentum bergerak berlawanan arah. Mean reversion berasumsi bahwa pergerakan yang luar biasa besar lebih mungkin berbalik arah. Saham yang turun tajam relatif terhadap rentang historisnya diharapkan (menurut pandangan ini) pulih, bukan karena harga "harus" kembali, tetapi karena deviasi dari nilai wajar menciptakan peluang imbal hasil.
Momentum berasumsi sebaliknya: pergerakan arah terbaru lebih mungkin berlanjut. Saham yang naik kuat selama dua belas bulan terakhir diperkirakan akan terus mengungguli.
Bukti untuk momentum cukup kuat pada horizon menengah (satu hingga dua belas bulan), sementara mean reversion cenderung tampak lebih jelas pada horizon pendek (hari hingga pekan) dan sangat panjang (tahunan). Pasar bisa, dan memang, menampilkan kedua perilaku secara bersamaan pada skala waktu yang berbeda. Keduanya bukan hukum universal.
Model waktu-kontinu standar untuk perilaku yang kembali ke rerata adalah proses Ornstein-Uhlenbeck (OU):
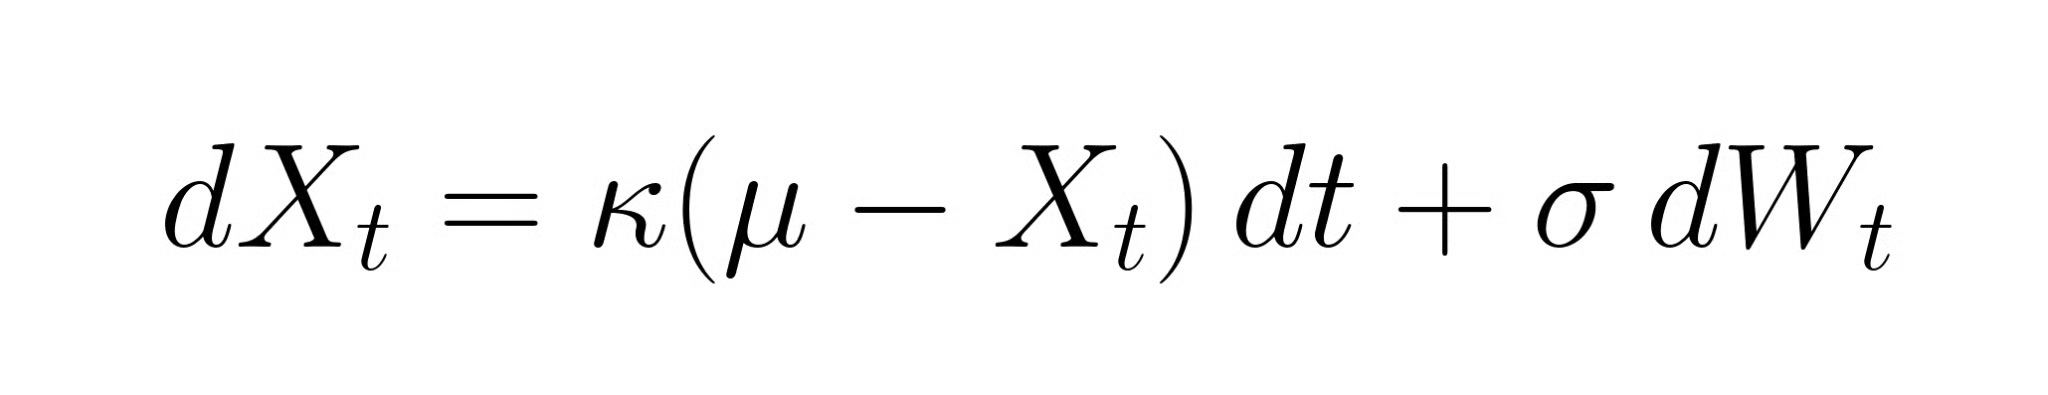
Setiap suku memiliki peran spesifik. Bagian κ(μ − Xt) adalah gaya pemulih: ketika Xt berada di atas rerata jangka panjang μ, proses ditarik turun; ketika di bawah, ditarik naik. Parameter κ mengendalikan seberapa kuat tarikan itu, yakni kecepatan mean reversion. Suku σ dWt menambahkan noise acak dengan volatilitas σ.
Mensimulasikan lintasan OU dengan nilai κ yang berbeda membuat intuisinya semakin jelas. Dengan κ tinggi, lintasan melekat erat pada rerata, dan deviasi cepat runtuh. Dengan κ rendah, lintasan mengembara lebar dan, pada jendela pendek, hampir tak terbedakan dari random walk. Inilah alasan mengapa mengestimasi κ dengan cermat itu penting: κ yang signifikan secara statistik tetapi sangat kecil mungkin tidak dapat ditindaklanjuti dalam praktik.
Model OU memberi kita κ, tetapi κ sendiri sulit dipahami secara intuitif. Half-life menerjemahkan kecepatan abstrak itu menjadi sesuatu yang konkret: waktu yang diharapkan agar deviasi dari ekuilibrium menyusut setengahnya.
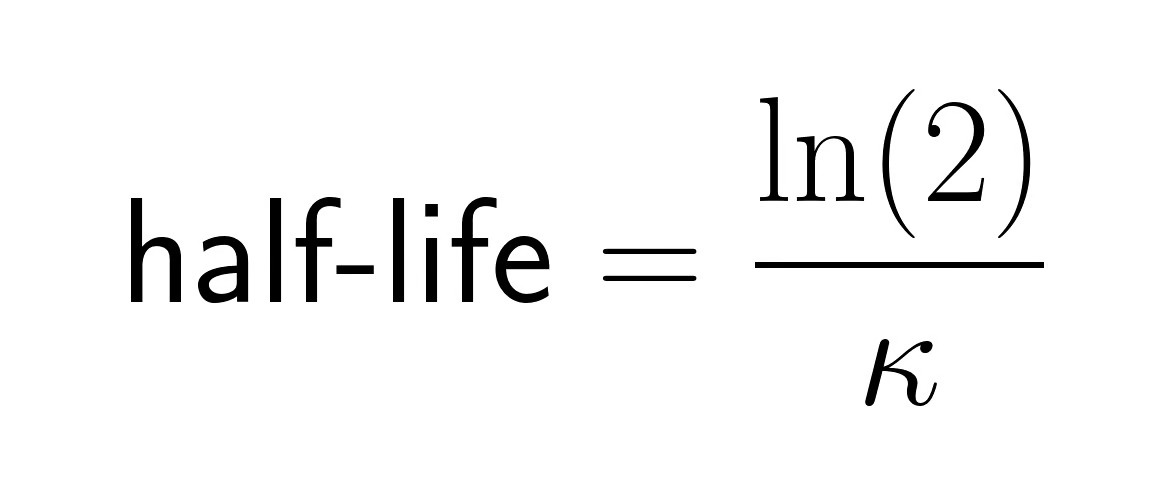
Half-life tiga hari berarti prosesnya cepat; deviasi menyusut dalam hitungan pekan. Half-life enam bulan berarti Anda butuh periode penahanan yang panjang untuk menangkap reversion, yang menciptakan risikonya sendiri. Trader kuant membandingkan half-life yang diestimasi dengan periode penahanan target mereka sebelum menerapkan strategi.
Satu kehati-hatian: half-life adalah nilai ekspektasian, bukan jaminan. Deviasi tertentu bisa bertahan jauh lebih lama, terutama saat perubahan rezim atau break struktural.
Di mana mean reversion benar-benar muncul di pasar keuangan? Di beberapa tempat buktinya kuat; di tempat lain, kurang meyakinkan.
Satu hal yang patut dicatat: harga saham individual umumnya non-stasioner. Spread, return, ukuran volatilitas, atau transformasi lainnya yang cenderung menunjukkan perilaku kembali ke rerata, bukan level harga mentah.
Ada satu lagi pembedaan konseptual yang menjebak bahkan para pelaku berpengalaman, dan salah memahami ini mengarah pada strategi yang buruk.
Anda bisa memiliki dua aset dengan korelasi 0,95 yang spread-nya adalah random walk. Selalu lakukan pengujian.
Pairs trading adalah contoh paling jelas dari penerapan mean reversion secara praktis, dan mungkin Anda tiba di artikel ini karena keterkaitan tersebut.
Anda mulai dengan mengidentifikasi dua aset dengan hubungan ekonomi jangka panjang yang masuk akal: dua perusahaan minyak besar, dua bank big-cap, dua perusahaan consumer staples. Rasional ekonomi penting di sini. Menyaring murni berdasarkan korelasi historis tanpa dasar fundamental cenderung menghasilkan hubungan semu yang runtuh di luar sampel. Anda membentuk spread, biasanya rasio atau kombinasi linear dari dua harga, menggunakan hedge ratio yang diestimasi dari regresi, bukan asumsi naif satu banding satu. Lalu Anda menguji apakah spread tersebut kembali ke rerata menggunakan alat di atas: uji ADF, analisis autokorelasi, estimasi half-life. Jika buktinya mendukung, Anda lanjutkan.
Trade-nya sendiri cukup lugas. Ketika spread melebar tidak biasa jauh dari rerata historisnya, diukur menggunakan z-score yang menstandarkan deviasi sebagai (spread saat ini dikurangi rerata bergerak) dibagi deviasi standar, Anda long pada underperformer dan short pada outperformer, dengan ekspektasi spread menyempit. Z-score +2 menandakan spread dua deviasi standar di atas norma historis; pendekatan umum adalah masuk pada ±2,0 dan keluar ketika kembali menuju nol. Poin kunci, yang kerap hilang dalam penjelasan sederhana: yang diharapkan kembali ke rerata adalah spread-nya, bukan masing-masing saham. Struktur long/short juga mengurangi eksposur ke pergerakan pasar secara umum. Laba berasal dari pergerakan relatif, bukan arah pasar.
Pairs trading adalah pintu masuk paling intuitif ke strategi mean reversion, tetapi itu hanya salah satu contoh dari keluarga pendekatan yang lebih luas yang dikenal sebagai arbitrate statistik.
Arbitrate statistik (stat arb) menggunakan hubungan statistik antar sekuritas untuk menemukan mispricing relatif: ketika dua sekuritas yang secara historis terkait sementara menyimpang dari hubungan yang diharapkan, Anda bertaruh mereka akan konvergen. Satu klarifikasi penting: arbitrate statistik bukan arbitrate bebas risiko. Arbitrate tradisional mengeksploitasi perbedaan harga yang nyaris mekanis—aset yang sama diperdagangkan pada harga berbeda di dua bursa—di mana laba nyaris pasti jika Anda bisa mengeksekusi cukup cepat. Arbitrate statistik bertaruh pada konvergensi probabilistik. Profil risikonya sama sekali berbeda.
Ada beragam ide trading mean reversion. Berikut beberapa di antaranya:
Perlu dikatakan dengan jelas: sinyal statistik tidak menjamin konvergensi yang menguntungkan. Biaya transaksi, biaya pinjam, dan perubahan rezim bisa menghapus keunggulan yang tampak sepenuhnya. Strategi di atas menggambarkan kondisi untuk masuk posisi, bukan kondisi untuk menghasilkan uang.
Bagian ini praktis. Kode di bawah menelusuri analisis ringkas mean reversion pada spread yang disimulasikan, mencakup hal-hal esensial: plotting, rerata bergulir, uji ADF, dan estimasi half-life. Ganti dengan spread pasangan nyata, misalnya rasio harga log dari dua saham yang terkointegrasi, dan alur yang sama berlaku.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Menjalankan ini dengan seed di atas memberikan p-value jauh di bawah 0,05 dan half-life sekitar tujuh periode. Nilai teoretis untuk φ = 0,92 sekitar 8,7 periode; setiap run akan bervariasi di sekitar itu. Ingat: interpretasi lebih penting daripada mekanik. Hasil ADF yang signifikan secara statistik pada jendela historis tidak berarti hubungan akan bertahan ke depan. Regresi ini menghilangkan intersep, yang valid untuk data dengan rerata nol. Untuk spread nyata dengan rerata non-nol, tambahkan konstanta menggunakan add_constant(lagged) dan ambil koefisien kedua.
Kursus Time Series Analysis in Python kami membahas teknik-teknik ini lebih dalam, termasuk pemodelan ARIMA, pengujian stasioneritas, dan peramalan.
Mean reversion gagal dengan cara-cara yang dapat diprediksi. Mengetahui mode kegagalannya sama bergunanya dengan mengetahui strateginya.
Tingkat ekuilibrium historis diestimasi dari data, dan data mencerminkan masa lalu. Break struktural (merger, perubahan regulasi, pergeseran dinamika kompetitif) dapat membatalkan rerata historis sepenuhnya. Spread yang Anda kira kembali ke nol mungkin kini memiliki ekuilibrium di +50 basis poin. Menerapkan strategi yang dibangun di atas rerata lama adalah cara yang nyaris pasti untuk merugi. Dalam pairs trading khususnya, perusahaan bisa merger, menyimpang, atau mengubah model bisnisnya, dan pasangan yang terkointegrasi erat selama lima tahun bisa terlepas dalam semalam.
Pada sampel pendek, seri yang sedang tren bisa terlihat seperti kembali ke rerata hanya karena kembali ke moving average lokal. Ini sangat umum dalam backtest yang menggunakan jangka tinjau tetap. Solusinya adalah menguji lintas beberapa periode sampel dan skeptis terhadap hasil yang hanya muncul di jendela sempit.
Perdagangan yang sering menggerus imbal hasil. Strategi dengan half-life dua hari mungkin memerlukan rebalancing harian, dan biaya transaksi pulang-pergi dapat dengan mudah melebihi laba yang diharapkan per trade. Shorting menambah biaya: biaya peminjaman sekuritas dan risiko dibeli paksa oleh broker. Slippage antara harga model dan harga eksekusi nyata terakumulasi di ratusan trade. Return di atas kertas dan return nyata bisa sangat berbeda untuk strategi mean reversion berfrekuensi tinggi.
Ketika banyak fund menjalankan strategi serupa, mereka terekspos pada perilaku satu sama lain. Kejatuhan kuant Agustus 2007 terjadi justru karena terlalu banyak equity stat arb fund melikuidasi secara bersamaan, dan kaskade yang terjadi tidak ada kaitannya dengan hubungan dasar yang menjadi fondasi strategi-strategi itu. Ketika strategi berhasil, ia menarik modal; ketika menarik terlalu banyak modal, ia berhenti bekerja—kadang bertahap, kadang sekaligus.
Model stat arb dikalibrasi untuk lingkungan pasar tertentu: rezim volatilitas, siklus suku bunga, struktur korelasi. Ketika lingkungan itu bergeser, setiap asumsi berubah sekaligus. Bukan satu pasangan yang rusak; seluruh portofolio berperilaku buruk karena sifat statistik yang menjadi dasarnya tidak lagi berlaku. Jendela historis tidak akan memperingatkan Anda sebelumnya.
Hasil sangat bergantung pada jangka tinjau yang digunakan untuk mengestimasi rerata, ambang untuk masuk trade, dan aturan keluar. Perubahan kecil pada salah satu dari ini bisa membalik strategi dari untung menjadi rugi. Lakukan uji ketahanan ini secara eksplisit sebelum memercayai backtest apa pun.
Risiko yang paling menyelinap. Dengan parameter yang cukup dan data historis, Anda bisa menyesuaikan strategi pada hampir periode lampau mana pun, dan itu akan menurun tajam dalam perdagangan nyata. Walk-forward testing dan validasi out-of-sample bukan opsional.
Mean reversion adalah salah satu konsep yang terdengar sederhana sampai Anda mencoba menggunakannya. Gagasannya intuitif: deviasi dari ekuilibrium cenderung berbalik. Yang lebih sulit adalah memastikan apakah seri tertentu benar-benar memiliki sifat itu, mengestimasi seberapa cepat ia kembali, dan membangun strategi yang bertahan menghadapi biaya transaksi, perubahan rezim, dan ketidakpastian parameter. Arbitrate statistik memformalkan tantangan itu menjadi disiplin trading, tetapi kesulitannya tetap sama: hubungan yang Anda perdagangkan bersaing dengan semua orang lain yang menemukan hal yang sama.
Beberapa hal untuk dibawa pulang: uji sebelum berasumsi; perhatikan apa yang kembali ke rerata (spread dan transformasi, bukan harga mentah); bedakan korelasi dari kointegrasi, karena keduanya tidak dapat dipertukarkan; dan perlakukan risiko di atas sebagai bagian dari strategi, bukan renungan belaka. Kursus Time Series Analysis in Python kami membahas pengujian stasioneritas, pemodelan ARIMA, dan peramalan secara mendalam. Untuk penerapan trading khususnya, Financial Trading in Python membahas implementasi dan evaluasi strategi kuantitatif dalam praktik.
Belajar bersama DataCamp
Kursus
Kursus
Kursus
blogs
David Woods
13 mnt
blogs
Hugo Bowne-Anderson
13 mnt
blogs
Dario Radečić
15 mnt
blogs
Javier Canales Luna
14 mnt