Curso
Modelagem Financeira no Excel
3 h
28.2K
Imagine que você está acompanhando o spread entre duas ações de companhias aéreas, empresas que tendem a se mover juntas porque compartilham custos de combustível, rotas e demanda de passageiros. Em uma manhã, o spread se alarga de forma acentuada: algo idiossincrático afetou um ticker enquanto o outro mal se mexeu. Um trader quantitativo olha para isso e faz uma pergunta bem específica: é provável que esse spread volte a se estreitar ou houve alguma mudança estrutural?
Mean reversion é a tendência de uma variável voltar ao seu nível de longo prazo depois de se desviar dele. Esse conceito sustenta uma ampla gama de modelos de séries temporais e estratégias de trading quantitativo, e é o motor estatístico por trás de toda uma família de abordagenss conhecidas como statistical arbitrage. O ponto crítico para manter em mente — e este artigo vai reforçar isso várias vezes — é: mean reversion é uma propriedade que você testa, não uma suposição que você faz sobre preços.
Mean reversion descreve uma tendência dinâmica: quando uma variável se afasta do seu nível de equilíbrio, forças tendem a puxá-la de volta. Esse equilíbrio pode ser uma média estatística de longo prazo, um valor justo implícito pelos fundamentos ou uma relação de cointegração entre duas séries. Um desvio positivo (o valor acima da média) tende a ser seguido por uma queda. Um desvio negativo tende a ser seguido por uma alta.
O interessante da mean reversion é o que ela implica sobre choques. Em um processo mean-reverting, um choque é temporário. Seu efeito se dissipa ao longo do tempo e a série eventualmente retorna ao equilíbrio. Isso é bem diferente de um passeio aleatório (random walk), em que todo choque é permanente e a série não tem “casa” para onde voltar. Já já vamos tratar dessa distinção com mais detalhe.
Aqui vai a intuição básica. Uma variável oscila ao redor de um nível de equilíbrio. Um choque (resultado abaixo do esperado, surpresa de política econômica, aperto de liquidez) a empurra para longe desse nível. Quanto mais ela se afasta, mais forte pode ser a força de retorno. Com o tempo, o efeito do choque se esvai e a variável volta a se aproximar do equilíbrio.
Compare isso a um random walk. O valor de cada período é igual ao valor do período anterior mais um choque aleatório — e esse choque nunca desaparece. Não há um equilíbrio para retornar; a série simplesmente vagueia. A diferença é enorme para previsão: séries mean-reverting são, ao menos em princípio, um pouco previsíveis em horizontes mais longos. Random walks não são.
Sair da intuição e ir para a evidência exige análise estatística. Nenhum teste isolado basta. O ideal é ter múltiplas evidências apontando na mesma direção.
Comece visualmente. Uma série mean-reverting tende a oscilar ao redor de um nível relativamente estável em vez de derivar persistentemente para cima ou para baixo. Mas o visual engana fácil: uma série com tendência pode parecer mean-reverting em janelas curtas, e um processo com mean reversion lenta pode ser quase indistinguível de um random walk. O gráfico é um primeiro passo, não um veredito.
Autocorrelação mede a correlação entre uma série e seus próprios valores defasados. Em um processo mean-reverting, a função de autocorrelação (ACF) decai rapidamente para zero, refletindo a natureza transitória dos desvios. Em contraste, um processo com raiz unitária mostra autocorrelação que persiste próxima de 1,0 mesmo em defasagens longas. O gráfico da ACF pode revelar esse padrão — uma queda rápida é consistente com mean reversion; já um declínio lento e quase linear sugere não estacionariedade. Dito isso, autocorrelação sozinha não confirma estacionariedade. É apenas uma parte da evidência.
O teste Augmented Dickey-Fuller (ADF) é o ponto de partida padrão. Ele testa a hipótese nula de que a série tem uma raiz unitária, ou seja, que é um random walk. Rejeitar a nula sugere que a série pode ser estacionária, o que está intimamente associado a comportamento mean-reverting. Um p-valor abaixo de 0,05 te dá base para avançar, embora não seja certeza.
Se os testes sustentarem mean reversion, a próxima pergunta é: com que rapidez ela acontece? O parâmetro de velocidade (muitas vezes denotado por κ em modelos em tempo contínuo, ou θ em algumas parametrizações) indica quão depressa os desvios se dissipam. Velocidade alta significa que os desvios encolhem rapidamente; velocidade baixa significa que o processo perambula bastante antes de retornar. Isso importa na prática: um processo com mean reversion muito lenta pode não ser negociável em horizontes realistas.
Essa distinção merece uma seção própria porque é a que mais gera confusão.
Um random walk não tem média de longo prazo para a qual reverter. Choques são permanentes. A série é não estacionária, ou seja, suas propriedades estatísticas (média, variância) mudam ao longo do tempo. Fazer previsões além do curtíssimo prazo é inútil. Um processo mean-reverting é estacionário (ou pelo menos trend-stationary): suas propriedades são estáveis, choques são transitórios e previsões de horizonte mais longo carregam informação real.
Aqui está a armadilha: uma série de preços que voltou a um determinado nível várias vezes na história não é necessariamente mean-reverting. Se você vagar por tempo suficiente, qualquer random walk revisitará seu valor inicial. A pergunta é se há uma força estrutural que puxa de volta para o equilíbrio — e isso exige teste, não reconhecimento de padrão.
|
Propriedade |
Mean-reverting |
Random walk |
|
Comportamento de longo prazo |
Oscila ao redor de um nível estável |
Deriva sem limite |
|
Persistência do choque |
Transitória |
Permanente |
|
Estacionariedade |
Estacionária |
Não estacionária |
|
Previsibilidade |
Sim, em horizontes mais longos |
Muito limitada |
Mean reversion e estacionariedade é outro ponto que gera confusão. São conceitos próximos, mas não idênticos. Estacionariedade é uma propriedade estatística formal: um processo estacionário tem média constante, variância constante e autocovariância que depende apenas da defasagem, não do período. Mean reversion é uma tendência dinâmica, a força que puxa de volta ao equilíbrio.
A maioria dos modelos mean-reverting assume estacionariedade, e a maior parte dos processos estacionários exibe alguma forma de mean reversion. Mas a relação não é perfeitamente um-para-um. Um processo pode ser estacionário sem dinâmicas de mean reversion especialmente fortes, e o rótulo “mean-reverting” às vezes é usado de forma frouxa para processos que são apenas fracamente estacionários. Vale manter a distinção clara ao ler a literatura.
Mean reversion e momentum puxam em direções opostas. Mean reversion parte da premissa de que movimentos excepcionalmente grandes tendem a reverter. Uma ação que caiu forte em relação ao seu histórico deve (nessa visão) se recuperar — não porque os preços “precisam” reverter, mas porque o desvio do valor justo cria uma oportunidade de retorno.
Momentum assume o oposto: o movimento direcional recente tende a continuar. Uma ação que subiu bastante nos últimos doze meses tende a seguir superando o mercado.
A evidência de momentum é bem forte em horizontes médios (de um a doze meses), enquanto mean reversion costuma aparecer mais claramente em horizontes curtos (dias a semanas) e muito longos (multianuais). Os mercados podem — e de fato — exibem ambos os comportamentos simultaneamente em diferentes escalas de tempo. Nenhum deles é uma lei universal.
O modelo padrão em tempo contínuo para comportamento mean-reverting é o processo de Ornstein-Uhlenbeck (OU):
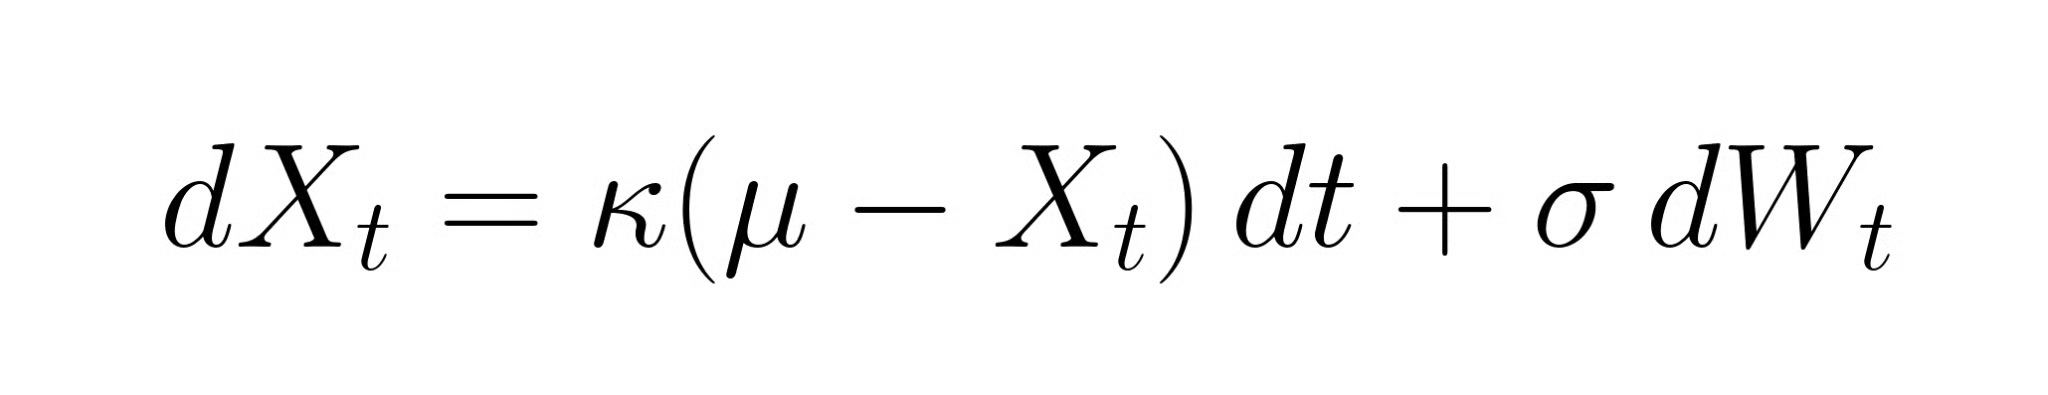
Cada termo tem um papel específico. A parte κ(μ − Xt) é a força restauradora: quando Xt está acima da média de longo prazo μ, o processo é puxado para baixo; quando está abaixo, para cima. O parâmetro κ controla a intensidade dessa força — a velocidade da mean reversion. O termo σ dWt adiciona ruído aleatório com volatilidade σ.
Simular trajetórias de OU com diferentes valores de κ torna a intuição vívida. Com κ alto, as trajetórias ficam coladas na média, e os desvios colapsam rapidamente. Com κ baixo, as trajetórias vagueiam amplamente e, em janelas curtas, parecem quase indistinguíveis de um random walk. É por isso que estimar κ com cuidado importa: um κ estatisticamente significativo, porém minúsculo, pode não ser acionável na prática.
O modelo OU nos dá κ, mas κ isoladamente é pouco intuitivo. A meia-vida traduz essa velocidade abstrata em algo concreto: o tempo esperado para que um desvio do equilíbrio se reduza pela metade.
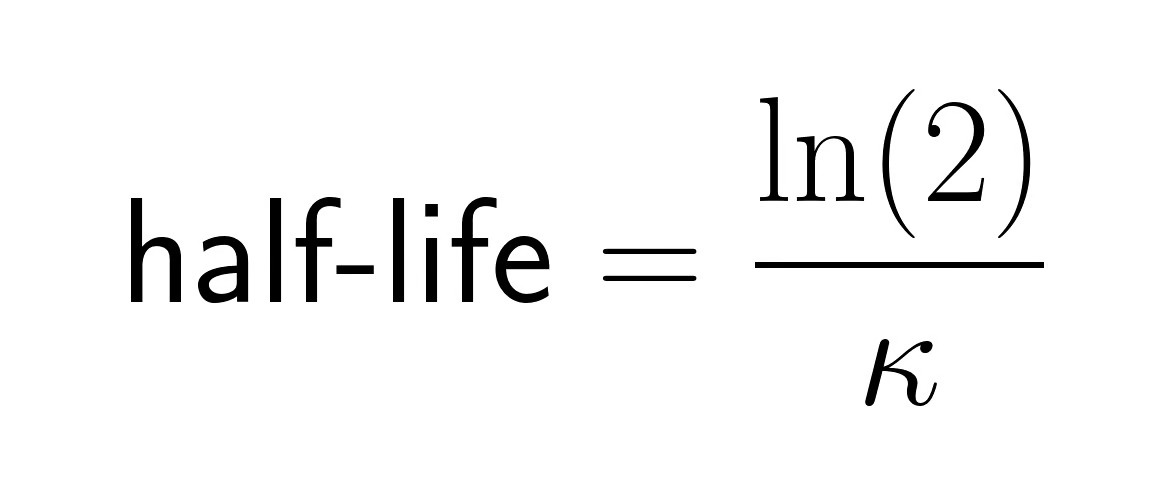
Uma meia-vida de três dias indica um processo rápido; os desvios se dissipam dentro de uma semana. Uma meia-vida de seis meses implica um período de carregamento longo para capturar a reversão, o que traz riscos próprios. Traders quantitativos comparam meias-vidas estimadas com seus horizontes-alvo de holding antes de comprometer capital a uma estratégia.
Um alerta: a meia-vida é um valor esperado, não uma garantia. Qualquer desvio específico pode persistir muito mais, especialmente em mudanças de regime ou quebras estruturais.
Onde a mean reversion realmente aparece nos mercados financeiros? Em alguns lugares, a evidência é sólida; em outros, nem tanto.
Um ponto importante: preços individuais de ações são geralmente não estacionários. O que tende a mostrar mean reversion são spreads, retornos, medidas de volatilidade ou outras transformações, não níveis de preços brutos.
Há ainda outra distinção conceitual que derruba até gente experiente na área — e confundi-la leva a estratégias mal construídas.
Você pode ter dois ativos com correlação de 0,95 cujo spread é um random walk. Sempre teste.
Pairs trading é o exemplo mais claro de mean reversion aplicada na prática — e talvez você tenha chegado a este artigo por causa dessa conexão.
Você começa identificando dois ativos com um relacionamento econômico plausível de longo prazo: duas petroleiras integradas, dois bancos de grande capitalização, duas empresas de bens de consumo. A justificativa econômica importa aqui. Fazer triagem só por correlações históricas sem base fundamental tende a produzir relacionamentos espúrios que desmoronam fora da amostra. Você constrói um spread, geralmente um índice (razão) ou uma combinação linear dos dois preços, usando uma razão de hedge estimada por regressão em vez da suposição ingênua de 1:1. Em seguida, testa se esse spread é mean-reverting usando as ferramentas acima: teste ADF, análise de autocorrelação, estimativa de meia-vida. Se a evidência for favorável, você avança.
A operação em si é relativamente direta. Quando o spread se alarga demais em relação à sua média histórica, medido por um z-score que padroniza o desvio como (spread atual menos média móvel) dividido pelo desvio padrão, você compra o underperformer e vende a descoberto o outperformer, esperando que o spread se estreite. Um z-score de +2 sinaliza que o spread está duas desvios-padrão acima do normal histórico; uma abordagem comum é entrar a ±2,0 e sair quando ele reverter em direção a zero. O ponto-chave, que se perde em explicações simplistas: é o spread que se espera reverter à média, não cada ação individualmente. A estrutura long/short também reduz a exposição a movimentos amplos de mercado. O lucro vem do movimento relativo, não da direção do mercado.
Pairs trading é a porta de entrada mais intuitiva para estratégias de mean reversion, mas é apenas um caso dentro de uma família mais ampla de abordagens conhecidas como statistical arbitrage.
Statistical arbitrage (stat arb) usa relações estatísticas entre ativos para identificar mispricing relativo: quando dois ativos historicamente ligados se desviam temporariamente do relacionamento esperado, você aposta que vão convergir. Um esclarecimento importante: statistical arbitrage não é arbitragem sem risco. Arbitragem tradicional explora discrepâncias quase mecânicas de preço — o mesmo ativo negociado a preços diferentes em duas bolsas — onde o lucro é quase certo se você executar rápido o suficiente. Statistical arbitrage aposta em convergência probabilística. Perfis de risco totalmente distintos.
Existem diferentes ideias de negociação por mean reversion. Aqui estão algumas delas:
Vale dizer com todas as letras: um sinal estatístico não garante convergência lucrativa. Custos de transação, custos de empréstimo e mudanças de regime podem eliminar totalmente aparentes vantagens. As estratégias acima descrevem condições de entrada na posição, não condições para ganhar dinheiro.
Agora fica prático. O código abaixo percorre uma análise compacta de mean reversion em um spread simulado, cobrindo o essencial: plotagem, média móvel, teste ADF e estimativa de meia-vida. Substitua por um spread real de pares — por exemplo, a razão de preços logarítmicos de duas ações co-integradas — e o mesmo pipeline se aplica.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Executar isso com a semente acima gera um p-valor bem abaixo de 0,05 e uma meia-vida por volta de sete períodos. O valor teórico para φ = 0,92 é cerca de 8,7 períodos; execuções individuais vão variar em torno disso. Lembre-se: a interpretação importa mais do que a mecânica. Um ADF estatisticamente significativo em uma janela histórica não garante que a relação se mantenha daqui para frente. Esta regressão omite intercepto, o que é válido para dados com média zero. Para spreads reais com média diferente de zero, adicione constante com add_constant(lagged) e extraia o segundo coeficiente.
Nosso curso de Time Series Analysis in Python aprofunda bastante essas técnicas, incluindo modelagem ARIMA, testes de estacionariedade e previsão.
Mean reversion falha de formas previsíveis. Conhecer os modos de falha é tão útil quanto conhecer a estratégia.
Níveis históricos de equilíbrio são estimados a partir de dados — e dados refletem o passado. Quebras estruturais (uma fusão, uma mudança regulatória, um novo quadro competitivo) podem invalidar totalmente a média histórica. O spread que você achava que revertia para zero pode agora ter equilíbrio em +50 pontos-base. Aplicar uma estratégia baseada na média antiga é receita certa para perder dinheiro. Em pairs trading especificamente, empresas se fundem, divergem ou mudam de modelo de negócio, e um par que foi fortemente co-integrado por cinco anos pode se descasar da noite para o dia.
Em uma amostra curta, uma série com tendência pode parecer mean-reverting simplesmente porque reverte para uma média móvel local. Isso é especialmente comum em backtests com janela fixa. A solução é testar em múltiplos períodos de amostra e desconfiar de resultados que só aparecem em janelas estreitas.
Negociação frequente corrói retornos. Uma estratégia com meia-vida de dois dias pode exigir rebalanceamento diário, e os custos de ida e volta facilmente superam o lucro esperado por trade. Vender a descoberto adiciona mais custos: taxa de aluguel de ações e o risco de recall pelo corretor. Slippage entre preços modelados e de execução real se acumula ao longo de centenas de operações. Retornos em papel e ao vivo podem divergir bastante em estratégias de mean reversion de alta frequência.
Quando muitos fundos rodam estratégias semelhantes, ficam expostos ao comportamento uns dos outros. O crash quantitativo de agosto de 2007 aconteceu justamente porque muitos fundos de stat arb em ações liquidaram simultaneamente, e a cascata resultante nada teve a ver com os relacionamentos subjacentes em que as estratégias se baseavam. Quando uma estratégia funciona, ela atrai capital; quando atrai capital demais, para de funcionar — às vezes gradualmente, às vezes de uma vez.
Modelos de stat arb são calibrados para um ambiente de mercado específico: um regime de volatilidade, um ciclo de juros, uma estrutura de correlações. Quando esse ambiente muda, todas as suposições se movem de uma vez. Não é um par quebrando; é a carteira inteira se comportando mal porque as propriedades estatísticas em que foi construída já não valem. Janelas históricas não vão te avisar com antecedência.
Os resultados dependem fortemente da janela usada para estimar a média, do limiar para entrar nos trades e da regra de saída. Pequenas mudanças em qualquer um desses pontos podem virar uma estratégia lucrativa em prejuízo. Faça stress tests explicitamente antes de confiar em qualquer backtest.
O risco mais insidioso. Com parâmetros demais e dados históricos suficientes, você consegue ajustar uma estratégia para quase qualquer período passado — e ela vai degradar fortemente no ao vivo. Teste walk-forward e validação fora da amostra não são opcionais.
Mean reversion é um daqueles conceitos que parecem simples até você tentar usar. A ideia básica — de que desvios do equilíbrio tendem a reverter — é intuitiva. O difícil é estabelecer se uma série específica realmente tem essa propriedade, estimar a velocidade de reversão e construir estratégias que sobrevivam a custos de transação, mudanças de regime e incerteza de parâmetros. Statistical arbitrage formaliza esse desafio em uma disciplina de trading, mas a dificuldade central permanece: os relacionamentos que você negocia competem com todo mundo que encontrou os mesmos.
Alguns pontos para levar: teste antes de assumir; preste atenção ao que está revertendo (spreads e transformações, não preços brutos); distinga correlação de cointegração — não são intercambiáveis; e trate os riscos acima como parte da estratégia, não como pós-escrito. Nosso curso de Time Series Analysis in Python cobre em profundidade testes de estacionariedade, modelagem ARIMA e previsão. Para aplicações em trading especificamente, Financial Trading in Python aborda a implementação e a avaliação de estratégias quantitativas na prática.
Aprenda com a DataCamp
Curso
Curso
Curso
blog
Javier Canales Luna
14 min
blog
Arun Nanda
15 min
blog
Tim Lu
12 min
Tutorial
Eladio Montero Porras
15 min
Tutorial
Moez Ali
9 min
Tutorial