
Kurs
Finansiell modellering i Excel
3 tim
28.2K
Föreställ dig att du följer spreaden mellan två flygbolagsaktier, företag som tenderar att röra sig tillsammans eftersom de delar samma bränslekostnader, rutter och efterfrågan från passagerare. En morgon vidgas spreaden kraftigt: något idiosynkratiskt drabbade den ena tickern medan den andra knappt rörde sig. En quant-handlare tittar på detta och ställer en mycket specifik fråga: är det troligt att spreaden smalnar igen, eller har något strukturellt förändrats?
Medelvärdesåtergång är en variabels tendens att röra sig tillbaka mot en långsiktig nivå efter att ha avvikit från den. Den ligger till grund för en rad tidsseriemodeller och kvantitativa handelsstrategier, och är den statistiska motorn bakom en hel familj av ansatser som kallas statistisk arbitrage. Det kritiska att komma ihåg, och den här artikeln återkommer till det: medelvärdesåtergång är en egenskap du testar för, inte ett antagande du gör om priser.
Medelvärdesåtergång beskriver en dynamisk tendens: när en variabel driver bort från sin jämviktsnivå tenderar krafter att dra tillbaka den. Den jämvikten kan vara ett långsiktigt statistiskt medelvärde, ett rättvist värde härlett ur fundamenta eller en kointegrerande relation mellan två serier. En positiv avvikelse (värdet ligger över medelvärdet) tenderar att följas av en nedgång. En negativ avvikelse tenderar att följas av en uppgång.
Det som gör medelvärdesåtergång intressant är vad den antyder om chocker. I en medelvärdesåtergående process är en chock temporär. Dess effekt avtar över tid, och serien återvänder så småningom mot jämvikt. Det är mycket annorlunda än en slumpvandring, där varje chock är permanent och serien inte har något ”hem” att återvända till. Vi kommer strax till den distinktionen ordentligt.
Här är den grundläggande intuitionen. En variabel fluktuerar kring en jämviktsnivå. En chock (en vinstbesvikelse, en policyöverraskning, en likviditetskris) trycker bort den från den nivån. Ju längre den rör sig, desto starkare kan återställande kraft vara. Med tiden bleknar chockens effekt och variabeln driver tillbaka.
Jämför det med en slumpvandring. Varje periods värde är lika med föregående periods värde plus en slumpchock, och den chocken försvinner aldrig. Det finns ingen jämvikt att återvända till; serien bara vandrar. Skillnaden är enormt viktig för prognoser: medelvärdesåtergående serier är, åtminstone i princip, något förutsägbara över längre horisonter. Slumpvandringar är det inte.
Att gå från intuition till evidens kräver statistisk analys. Ingen enskild test räcker. Du vill ha flera former av bevis som pekar åt samma håll.
Börja visuellt. En medelvärdesåtergående serie tenderar att oscillera runt en relativt stabil nivå snarare än att driva ihållande uppåt eller nedåt. Men visuella granskningar är lätta att vilseleda: en trendande serie kan se medelvärdesåtergående ut över korta fönster, och en långsam medelvärdesåtergående process kan nästan vara oskiljbar från en slumpvandring. Plottningen är ett första steg, inte en dom.
Autokorrelation mäter korrelationen mellan en serie och dess egna fördröjda värden. I en medelvärdesåtergående process avtar autokorrelationsfunktionen (ACF) snabbt mot noll, vilket återspeglar avvikelsernas övergående natur. En enhetsrotsprocess visar däremot autokorrelation som ligger kvar nära 1,0 även vid långa eftersläpningar. ACF-plottar kan avslöja detta mönster — ett snabbt avtagande är förenligt med medelvärdesåtergång, medan en långsam, linjär nedgång antyder icke-stationaritet. Det sagt: autokorrelation i sig bekräftar inte stationaritet. Det är en pusselbit.
Augmented Dickey-Fuller-testet (ADF) är den vanliga startpunkten. Det testar nollhypotesen att serien har en enhetsrot, vilket betyder att den är en slumpvandring. Att förkasta nollhypotesen antyder att serien kan vara stationär, vilket är nära kopplat till medelvärdesåtergående beteende. Ett p-värde under 0,05 ger dig skäl att gå vidare, men inte säkerhet.
Om testen stöder medelvärdesåtergång är nästa fråga hur snabbt det sker. Hastighetsparametern (ofta betecknad κ i kontinuerliga tidsmodeller, eller θ i vissa parametriseringar) talar om hur snabbt avvikelser avtar. Hög hastighet innebär att avvikelser krymper snabbt; låg hastighet innebär att processen vandrar en hel del innan den återvänder. Detta är praktiskt viktigt: en mycket långsam medelvärdesåtergående process kanske inte går att handla över realistiska horisonter.
Denna distinktion förtjänar en egen sektion eftersom det är den som oftast blir fel.
En slumpvandring har inget långsiktigt medelvärde att återgå till. Chocker är permanenta. Serien är icke-stationär, vilket betyder att dess statistiska egenskaper (medelvärde, varians) förändras över tid. Prognoser bortom det mycket korta loppet är utsiktslösa. En medelvärdesåtergående process är stationär (eller åtminstone trend-stationär): dess egenskaper är stabila, chocker är övergående och prognoser på längre horisonter bär verklig information.
Här är fällan: en prisserie som har återvänt till en viss nivå flera gånger historiskt är inte nödvändigtvis medelvärdesåtergående. Vandrar du tillräckligt länge kommer vilken slumpvandring som helst att återbesöka sitt startvärde. Frågan är om det finns en strukturell dragning tillbaka till jämvikt, och det kräver testning, inte mönsterigenkänning.
|
Egenskap |
Medelvärdesåtergående |
Slumpvandring |
|
Beteende på lång sikt |
Oscillerar runt stabil nivå |
Driver utan gräns |
|
Chockers varaktighet |
Övergående |
Permanent |
|
Stationaritet |
Stationär |
Icke-stationär |
|
Prognoserbarhet |
Ja, över längre horisonter |
Mycket begränsad |
Medelvärdesåtergång och stationaritet är en annan källa till förvirring. De är nära besläktade, men inte samma sak. Stationaritet är en formell statistisk egenskap: en stationär process har ett konstant medelvärde, konstant varians och autokovarians som bara beror på eftersläpningen, inte tidsperioden. Medelvärdesåtergång är en dynamisk tendens, dragningen tillbaka mot jämvikt.
De flesta medelvärdesåtergående modeller antar stationaritet, och de flesta stationära processer uppvisar någon form av medelvärdesåtergående beteende. Men relationen är inte perfekt ett-till-ett. En process kan vara stationär utan särskilt starkt medelvärdesåtergående dynamik, och etiketten ”medelvärdesåtergående” används ibland slarvigt för processer som bara är svagt stationära. Värt att hålla isär när du läser litteraturen.
Medelvärdesåtergång och momentum drar i motsatta riktningar. Medelvärdesåtergång antar att ovanligt stora rörelser mer sannolikt vänder. En aktie som har fallit kraftigt relativt sitt historiska spann förväntas (enligt denna syn) återhämta sig, inte för att priser ”måste” återgå, utan för att avvikelsen från rättvist värde skapar en avkastningsmöjlighet.
Momentum antar motsatsen: nylig rörelse i en riktning är mer sannolik att fortsätta. En aktie som har stigit kraftigt de senaste tolv månaderna förväntas fortsätta överprestera.
Evidensen för momentum är ganska stark på medellånga horisonter (en till tolv månader), medan medelvärdesåtergång tenderar att synas tydligare på korta horisonter (dagar till veckor) och mycket långa (flera år). Marknader kan, och gör det, uppvisa båda beteendena samtidigt på olika tidsskalor. Inget av dem är en universell lag.
Standardmodellen i kontinuerlig tid för medelvärdesåtergående beteende är Ornstein–Uhlenbeck-processen (OU):
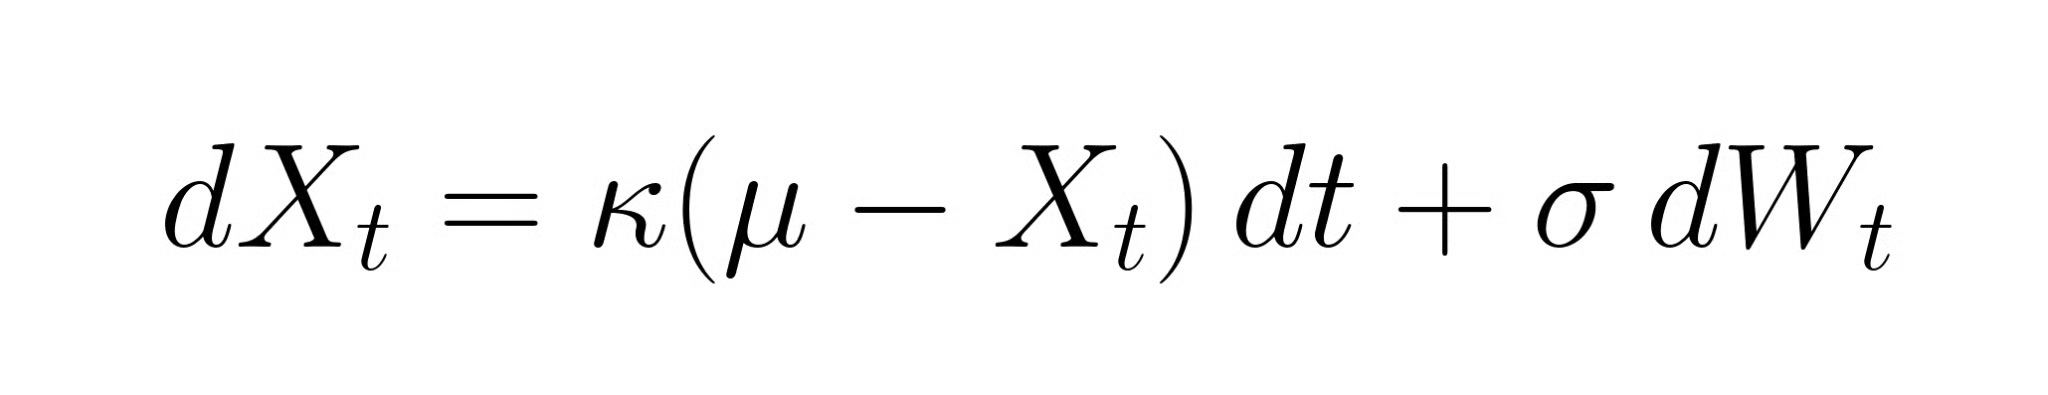
Varje term gör något specifikt. Delen κ(μ − Xt) är återställningskraften: när Xt ligger över det långsiktiga medelvärdet μ dras processen nedåt; när den ligger under, uppåt. Parametern κ styr hur stark den dragningen är, alltså hastigheten på medelvärdesåtergången. Termerna σ dWt adderar slumpmässigt brus med volatilitet σ.
Att simulera OU-banor med olika κ-värden gör intuitionen tydlig. Med hög κ håller sig banorna tätt kring medelvärdet och avvikelser kollapsar snabbt. Med låg κ vandrar banorna brett och ser, över korta fönster, nästan oskiljbara ut från en slumpvandring. Det är därför noggrann skattning av κ spelar roll: ett statistiskt signifikant men litet κ kanske inte är användbart i praktiken.
OU-modellen ger oss κ, men κ i sig är svår att intuitivt förhålla sig till. Halveringstiden översätter den abstrakta hastigheten till något konkret: den förväntade tiden för en avvikelse från jämvikt att krympa till hälften.
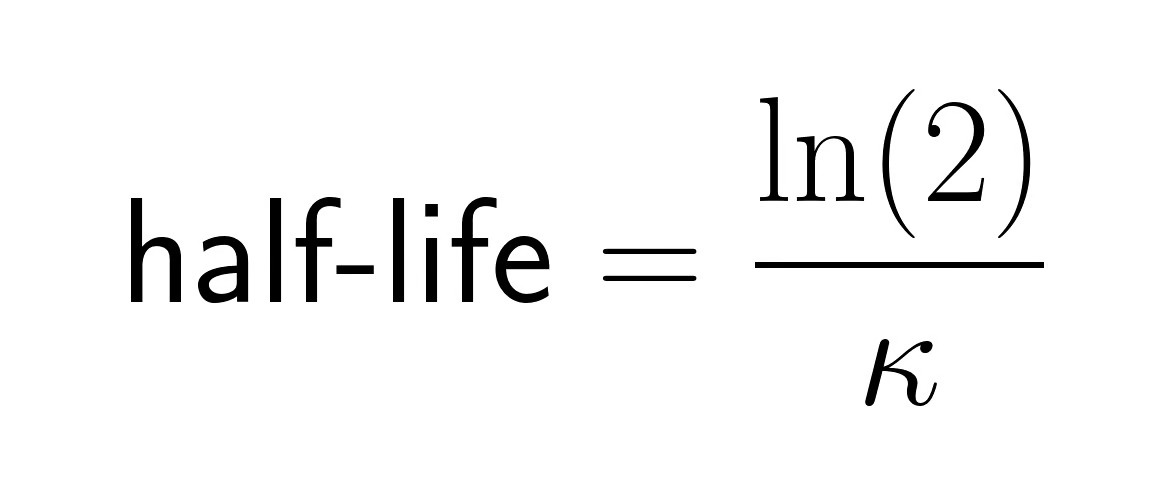
En halveringstid på tre dagar betyder att processen är snabb; avvikelser kollapsar inom en vecka. En halveringstid på sex månader betyder att du skulle behöva en lång innehavstid för att fånga återgången, vilket skapar egna risker. Quant-handlare jämför uppskattade halveringstider med sina målhorisonter innan de åtar sig en strategi.
En varning: halveringstiden är ett förväntat värde, inte en garanti. En given avvikelse kan bestå mycket längre, särskilt kring regimeskiften eller strukturella brott.
Var dyker medelvärdesåtergång faktiskt upp på finansmarknaderna? På vissa områden är evidensen solid; på andra mindre så.
En sak värd att påpeka: enskilda aktiepriser är i allmänhet icke-stationära. Det är spreadar, avkastningar, volatilitetsmått eller andra transformationer som tenderar att uppvisa medelvärdesåtergående beteende, inte råa prisnivåer.
Det finns ytterligare en begreppslig distinktion som snubblar upp även erfarna personer i detta område, och att få den fel leder till dåligt konstruerade strategier.
Du kan ha två tillgångar med 0,95 i korrelation vars spread är en slumpvandring. Testa alltid.
Pairs trading är det tydligaste exemplet på medelvärdesåtergång i praktiken, och du kanske har hamnat på den här artikeln just på grund av den kopplingen.
Du börjar med att identifiera två tillgångar med en plausibel långsiktig ekonomisk relation: två oljejättar, två storbanksaktier, två konsumentvarubolag. Den ekonomiska motiveringen spelar roll här. Att screena enbart på historiska korrelationer utan en fundamental grund tenderar att producera falska samband som faller isär utanför samplet. Du konstruerar en spread, vanligtvis en kvot eller en linjär kombination av de två priserna, med en hedgekvot skattad via regression snarare än ett naivt antagande om en-till-en. Sedan testar du om den spreaden är medelvärdesåtergående med verktygen ovan: ADF-testet, autokorrelationsanalys, uppskattning av halveringstid. Om evidensen stödjer det, går du vidare.
Själva handeln är ganska rak. När spreaden vidgas ovanligt långt från sitt historiska medel, mätt med en z-poäng som standardiserar avvikelsen som (aktuell spread minus rullande medel) dividerat med standardavvikelse, går du lång den underpresterande och kort den överpresterande, i förväntan att spreaden ska smalna. En z-poäng på +2 signalerar att spreaden ligger två standardavvikelser över sin historiska norm; ett vanligt tillvägagångssätt är att gå in vid ±2,0 och gå ur när den återgår mot noll. Den viktiga poängen, som ofta tappas bort i enklare förklaringar: det är spreaden som förväntas vara medelvärdesåtergående, inte de enskilda aktierna. Den långa/korta strukturen minskar också exponeringen mot breda marknadsrörelser. Vinsten kommer från den relativa rörelsen, inte marknadsriktningen.
Pairs trading är den mest intuitiva ingången till medelvärdesåtergångsstrategier, men det är ett exempel inom en bredare familj av angreppssätt som kallas statistisk arbitrage.
Statistisk arbitrage (stat arb) använder statistiska relationer mellan värdepapper för att upptäcka relativ felprissättning: när två historiskt länkade värdepapper tillfälligt avviker från sin förväntade relation, satsar du på att de kommer konvergera. En viktig förtydligande punkt: statistisk arbitrage är inte riskfri arbitrage. Traditionell arbitrage utnyttjar närapå mekaniska prisdiskrepanser, samma tillgång som handlas till olika priser på två börser, där vinsten är nästan säker om du kan exekvera tillräckligt snabbt. Statistisk arbitrage satsar på sannolik konvergens. Helt olika riskprofiler.
Det finns olika handelsidéer baserade på medelvärdesåtergång. Här är några av dem:
Värt att säga rakt ut: en statistisk signal garanterar inte lönsam konvergens. Transaktionskostnader, lånekostnader och regimeskiften kan helt utradera skenbara fördelar. Strategierna ovan beskriver villkor för att gå in i en position, inte villkor för att tjäna pengar.
Här blir det praktiskt. Koden nedan går igenom en kompakt medelvärdesåtergångsanalys på en simulerad spread och täcker det väsentliga: plottning, rullande medelvärde, ADF-test och uppskattning av halveringstid. Byt ut mot en verklig pairsspread, säg logpriskvoten för två kointegrerade aktier, och samma pipeline gäller.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Att köra detta med slumpfröet ovan ger ett p-värde väl under 0,05 och en halveringstid på ungefär sju perioder. Det teoretiska värdet för φ = 0,92 är cirka 8,7 perioder; enskilda körningar varierar kring det. Kom bara ihåg: tolkningen betyder mer än mekaniken. Ett statistiskt signifikant ADF-resultat på ett historiskt fönster betyder inte att relationen kommer att gälla framåt. Denna regression utelämnar en interceptterm, vilket är giltigt för data med nollmedel. För verkliga spreadar med icke-nollmedel, lägg till en konstant med add_constant(lagged) och extrahera den andra koefficienten.
Vår Time Series Analysis in Python-kurs går mycket djupare i dessa tekniker, inklusive ARIMA-modellering, tester för stationaritet och prognostisering.
Medelvärdesåtergång misslyckas på förutsägbara sätt. Att känna till felmoderna är lika användbart som att känna strategin.
Historiska jämviktsnivåer skattas från data, och data speglar det förflutna. Strukturella brott (en sammanslagning, en regulatorisk förändring, ett skifte i konkurrensdynamik) kan ogiltigförklara det historiska medlet helt. Den spread du trodde var medelvärdesåtergående mot noll kan nu ha en jämvikt på +50 räntepunkter. Att tillämpa en strategi byggd på det gamla medelvärdet är ett säkert sätt att förlora pengar. I pairs trading specifikt kan företag slå ihop, divergera eller ändra sina affärsmodeller, och ett par som var tätt kointegrerat i fem år kan kopplas isär över en natt.
Över ett kort sample kan en trendande serie se medelvärdesåtergående ut helt enkelt eftersom den återgår till ett lokalt glidande medelvärde. Detta är särskilt vanligt i backtester som använder ett fast tillbakablicksfönster. Botemedlet är att testa över flera sampleperioder och vara skeptisk till resultat som bara uppträder över smala fönster.
Frekvent handel äter upp avkastning. En strategi med två dagars halveringstid kan kräva daglig rebalansering, och transaktionskostnader tur och retur kan lätt överstiga den förväntade vinsten per affär. Blankning tillför ytterligare kostnader: värdepappersutlåningsavgifter och risken att bli inlöst av en mäklare. Slippage mellan modellerade och faktiska fyllnadspriser ackumuleras över hundratals affärer. Pappersavkastning och faktisk avkastning kan skilja sig dramatiskt för högfrekventa medelvärdesåtergångsstrategier.
När många fonder kör liknande strategier blir de exponerade för varandras beteende. Kvantkraschen i augusti 2007 inträffade just för att alltför många equity stat arb-fonder likviderade samtidigt, och den resulterande kaskaden hade inget att göra med de underliggande relationerna som strategierna byggde på. När en strategi fungerar attraherar den kapital; när den attraherar för mycket kapital slutar den fungera, ibland gradvis och ibland på en gång.
Stat arb-modeller kalibreras till en viss marknadsmiljö: ett volatilitetsregim, en räntecykel, en korrelationsstruktur. När den miljön skiftar rör sig varje antagande på en gång. Det är inte ett par som bryter ned; det är hela portföljen som beter sig illa eftersom de statistiska egenskaperna den byggdes på inte längre gäller. Historiska tillbakablicksfönster kommer inte att varna dig i förväg.
Resultat beror starkt på tillbakablicksfönstret som används för att skatta medelvärdet, tröskeln för att gå in i affärer och exitregeln. Små förändringar i någon av dessa kan vända en strategi från lönsam till olönsam. Stresstesta detta uttryckligen innan du litar på någon backtest.
Den mest lömska risken. Med tillräckligt många parametrar och historisk data kan du anpassa en strategi till nästan vilken tidigare period som helst, och den kommer att försämras kraftigt i livehandel. Walk-forward-testning och validering utanför samplet är inte valfria.
Medelvärdesåtergång är ett av de där koncepten som låter enkelt tills du försöker använda det. Den grundläggande idén, att avvikelser från jämvikt tenderar att reversera, är intuitiv. Det som är svårare är att fastställa om en viss serie faktiskt har den egenskapen, uppskatta hur snabbt den återgår och bygga strategier som överlever transaktionskostnader, regimeskiften och parameterosäkerhet. Statistisk arbitrage formaliserar den utmaningen till en handelsdisciplin, men kärnsvårigheten består: relationerna du handlar konkurrerar med alla andra som hittade samma relationer.
Några saker att ta med sig: testa innan du antar; uppmärksamma vad som återgår (spreadar och transformationer, inte råa priser); skilj på korrelation och kointegration, för de är inte utbytbara; och behandla riskerna ovan som en del av strategin, inte en eftertanke. Vår Time Series Analysis in Python-kurs täcker tester för stationaritet, ARIMA-modellering och prognostisering på djupet. För handelsapplikationer specifikt täcker Financial Trading in Python implementering och utvärdering av kvantitativa strategier i praktiken.
Lär dig med DataCamp
Kurs
Kurs
Kurs