Curso
Modelización financiera en Excel
3 h
28.2K
Imagina que observas el spread entre dos aerolíneas, compañías que suelen moverse al unísono porque comparten costes de combustible, rutas y demanda de pasajeros. Una mañana, el spread se abre de golpe: algo idiosincrásico ha afectado a un valor mientras el otro apenas se mueve. Un trader cuantitativo mira esto y se hace una pregunta muy concreta: ¿es probable que ese spread vuelva a estrecharse o ha cambiado algo estructural?
La reversión a la media es la tendencia de una variable a volver hacia un nivel de largo plazo tras desviarse de él. Está en la base de muchos modelos de series temporales y estrategias de trading cuantitativo, y es el motor estadístico de toda una familia de enfoques conocida como arbitraje estadístico. Lo crucial, y a lo que volveremos una y otra vez en este artículo: la reversión a la media es una propiedad que se pone a prueba, no un supuesto que haces sobre los precios.
La reversión a la media describe una tendencia dinámica: cuando una variable se aleja de su nivel de equilibrio, hay fuerzas que tienden a devolverla. Ese equilibrio puede ser una media estadística de largo plazo, un valor razonable implícito por los fundamentales o una relación de cointegración entre dos series. Una desviación positiva (el valor por encima de la media) suele ir seguida de una caída. Una desviación negativa tiende a ir seguida de una subida.
Lo interesante de la reversión a la media es lo que implica sobre los shocks. En un proceso que revierte a la media, un shock es temporal. Su efecto se disipa con el tiempo y la serie acaba volviendo hacia el equilibrio. Eso es muy distinto de un paseo aleatorio, donde cada shock es permanente y la serie no tiene "casa" a la que regresar. Enseguida entraremos bien en esa distinción.
La intuición básica es esta. Una variable fluctúa alrededor de un nivel de equilibrio. Un shock (un profit warning, una sorpresa de política, una crisis de liquidez) la empuja lejos de ese nivel. Cuanto más se aleja, más fuerte puede ser la fuerza de retorno. Con el tiempo, el efecto del shock se atenúa y la variable vuelve a derivar hacia atrás.
Compáralo con un paseo aleatorio. El valor de cada periodo es el del periodo anterior más un shock aleatorio, y ese shock nunca desaparece. No hay equilibrio al que volver; la serie deambula. La diferencia importa muchísimo para la previsión: las series que revierten a la media son, al menos en principio, algo predecibles a horizontes más largos. Los paseos aleatorios no lo son.
Pasar de la intuición a la evidencia requiere análisis estadístico. No hay una única prueba suficiente. Quieres múltiples señales apuntando en la misma dirección.
Empieza por lo visual. Una serie que revierte a la media tiende a oscilar alrededor de un nivel relativamente estable en lugar de derivar persistentemente hacia arriba o hacia abajo. Pero el ojo engaña: una serie en tendencia puede parecer que revierte a la media en ventanas cortas, y un proceso con reversión lenta puede parecer casi indistinguible de un paseo aleatorio. La gráfica es un primer filtro, no un veredicto.
La autocorrelación mide la correlación entre una serie y sus valores rezagados. En un proceso que revierte a la media, la función de autocorrelación (ACF) decae rápidamente hacia cero, reflejando la naturaleza transitoria de las desviaciones. En cambio, un proceso con raíz unitaria muestra autocorrelación que persiste cerca de 1,0 incluso a rezagos largos. El gráfico de la ACF puede revelar este patrón: una caída rápida es consistente con reversión a la media, mientras que un descenso lento y lineal sugiere no estacionariedad. Dicho esto, la autocorrelación por sí sola no confirma la estacionariedad. Es una pieza más de evidencia.
La prueba aumentada de Dickey-Fuller (ADF) es el punto de partida estándar. Contrasta la hipótesis nula de que la serie tiene una raíz unitaria, es decir, que es un paseo aleatorio. Rechazar la nula sugiere que la serie puede ser estacionaria, lo que se asocia estrechamente con un comportamiento de reversión a la media. Un p-valor por debajo de 0,05 te da base para seguir adelante, aunque no certeza.
Si las pruebas respaldan la reversión a la media, la siguiente pregunta es a qué velocidad ocurre. El parámetro de velocidad (a menudo denotado κ en modelos en tiempo continuo, o θ en algunas parametrizaciones) te dice cuán rápido se disipan las desviaciones. Alta velocidad implica que las desviaciones se reducen pronto; baja velocidad implica que el proceso deambula bastante antes de volver. Esto importa en la práctica: un proceso que revierte muy lentamente puede no ser operable en horizontes realistas.
Esta distinción merece su propia sección porque es la que más se malinterpreta.
Un paseo aleatorio no tiene una media de largo plazo a la que volver. Los shocks son permanentes. La serie es no estacionaria, lo que significa que sus propiedades estadísticas (media, varianza) cambian con el tiempo. Prever más allá del muy corto plazo es inútil. Un proceso que revierte a la media es estacionario (o al menos estacionario en tendencia): sus propiedades son estables, los shocks son transitorios y las previsiones a horizontes más largos aportan información real.
Aquí está la trampa: que una serie de precios haya vuelto varias veces a un nivel concreto en su historia no implica necesariamente reversión a la media. Deambula lo suficiente y cualquier paseo aleatorio revisitará su valor inicial. La cuestión es si existe una fuerza estructural de retorno al equilibrio, y eso exige pruebas, no reconocimiento de patrones.
|
Propiedad |
Reversión a la media |
Paseo aleatorio |
|
Comportamiento a largo plazo |
Oscila alrededor de un nivel estable |
Deriva sin límite |
|
Persistencia del shock |
Transitoria |
Permanente |
|
Estacionariedad |
Estacionaria |
No estacionaria |
|
Previsibilidad |
Sí, a horizontes largos |
Muy limitada |
Reversión a la media y estacionariedad es otro punto que genera confusión. Están estrechamente relacionadas, pero no son lo mismo. La estacionariedad es una propiedad estadística formal: un proceso estacionario tiene media constante, varianza constante y una autocovarianza que depende solo del rezago, no del momento temporal. La reversión a la media es una tendencia dinámica, el tirón de vuelta hacia el equilibrio.
La mayoría de modelos de reversión a la media asumen estacionariedad, y la mayoría de procesos estacionarios muestran alguna forma de reversión. Pero la relación no es perfectamente biunívoca. Un proceso puede ser estacionario sin una dinámica especialmente fuerte de reversión, y a veces se usa la etiqueta "reversión a la media" de forma laxa para procesos que son solo débilmente estacionarios. Conviene mantener clara la distinción cuando leas literatura técnica.
La reversión a la media y el momentum tiran en direcciones opuestas. La reversión asume que los movimientos inusualmente grandes tienden a revertir. Una acción que ha caído bruscamente respecto a su rango histórico se espera (bajo esta visión) que recupere, no porque los precios "deban" volver, sino porque la desviación del valor razonable crea una oportunidad de retorno.
El momentum asume lo contrario: es más probable que el movimiento direccional reciente continúe. Una acción que ha subido con fuerza en los últimos doce meses se espera que siga haciéndolo mejor.
La evidencia a favor del momentum es bastante sólida a horizontes medios (de uno a doce meses), mientras que la reversión suele verse con más claridad en horizontes cortos (días a semanas) y muy largos (multianuales). Los mercados pueden, y de hecho lo hacen, exhibir ambos comportamientos simultáneamente a diferentes escalas temporales. Ninguno es una ley universal.
El modelo estándar en tiempo continuo para el comportamiento de reversión a la media es el proceso de Ornstein-Uhlenbeck (OU):
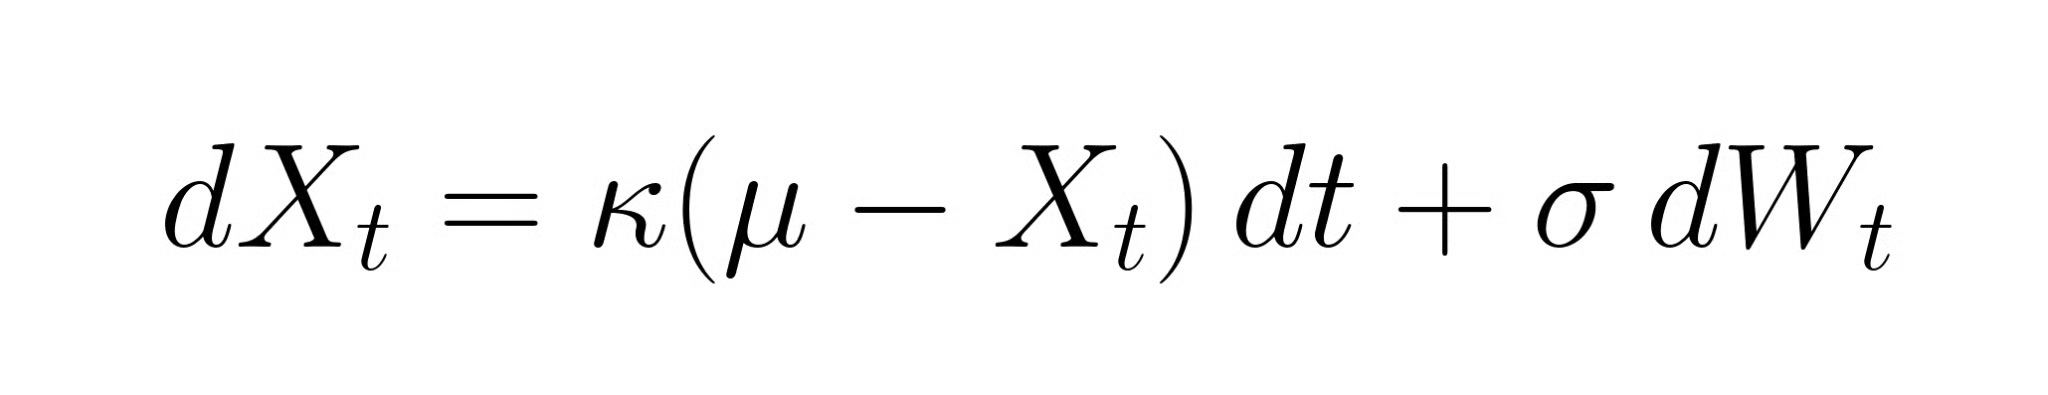
Cada término tiene su función. La parte κ(μ − Xt) es la fuerza restauradora: cuando Xt está por encima de la media de largo plazo μ, el proceso es empujado hacia abajo; cuando está por debajo, hacia arriba. El parámetro κ controla la intensidad de ese tirón, la velocidad de reversión a la media. El término σ dWt añade ruido aleatorio con volatilidad σ.
Simular trayectorias OU con distintos valores de κ hace muy clara la intuición. Con κ alto, las trayectorias se pegan a la media y las desviaciones colapsan rápido. Con κ bajo, las trayectorias deambulan ampliamente y, en ventanas cortas, parecen casi indistinguibles de un paseo aleatorio. Por eso estimar κ con cuidado importa: un κ estadísticamente significativo pero diminuto puede no ser aplicable en la práctica.
El modelo OU nos da κ, pero κ por sí solo es poco intuitivo. La vida media lo traduce a algo concreto: el tiempo esperado para que una desviación del equilibrio se reduzca a la mitad.
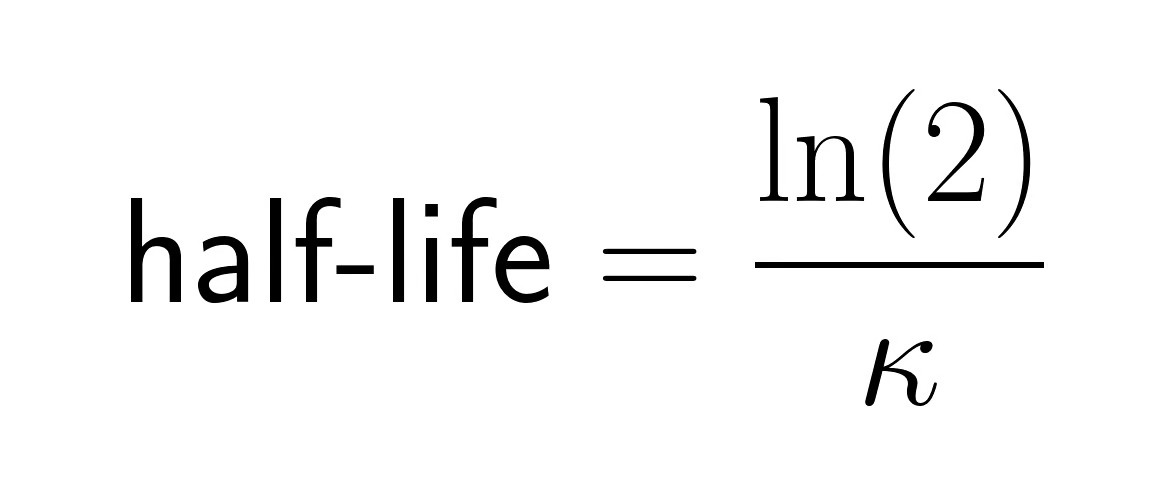
Una vida media de tres días significa un proceso rápido; las desviaciones colapsan en una semana. Una vida media de seis meses implica que necesitarías un periodo de tenencia largo para capturar la reversión, con los riesgos que eso conlleva. Los traders cuantitativos comparan vidas medias estimadas con sus horizontes objetivo antes de comprometer una estrategia.
Un aviso: la vida media es un valor esperado, no una garantía. Cualquier desviación concreta puede persistir mucho más, especialmente ante cambios de régimen o rupturas estructurales.
¿Dónde aparece realmente la reversión a la media en los mercados? En algunos ámbitos la evidencia es sólida; en otros, menos.
Algo a subrayar: los precios individuales de las acciones suelen ser no estacionarios. Son los spreads, los retornos, las medidas de volatilidad u otras transformaciones las que tienden a mostrar reversión, no los niveles de precio en bruto.
Hay otra distinción conceptual que hace tropezar incluso a gente con experiencia, y equivocarse aquí lleva a estrategias mal construidas.
Puedes tener dos activos con correlación 0,95 cuyo spread sea un paseo aleatorio. Ponlo siempre a prueba.
El pairs trading es el ejemplo más claro de la reversión a la media puesta en práctica, y quizá hayas llegado a este artículo por esa conexión.
Empiezas identificando dos activos con una relación económica de largo plazo plausible: dos petroleras integradas, dos bancos de gran capitalización, dos empresas de consumo básico. La lógica económica importa. Hacer un cribado solo por correlaciones históricas sin base fundamental suele producir relaciones espurias que se desmoronan fuera de muestra. Construyes un spread, normalmente un ratio o una combinación lineal de los dos precios, usando un hedge ratio estimado por regresión en lugar de asumir ingenuamente uno a uno. Luego pruebas si ese spread revierte a la media con las herramientas anteriores: test ADF, análisis de autocorrelación, estimación de vida media. Si la evidencia acompaña, sigues adelante.
La operativa en sí es bastante directa. Cuando el spread se aleja inusualmente de su media histórica, medido con un z-score que estandariza la desviación como (spread actual menos media móvil) dividido por la desviación estándar, te pones largo del rezagado y corto del que va por delante, esperando que el spread se estreche. Un z-score de +2 indica que el spread está dos desviaciones estándar por encima de su norma histórica; un enfoque común es entrar en ±2,0 y salir cuando revierte hacia cero. La clave, que a menudo se pierde en explicaciones simplistas: lo que se espera que revierta es el spread, no cada acción por separado. La estructura long/short también reduce la exposición al movimiento general del mercado. El beneficio viene del movimiento relativo, no de la dirección del mercado.
El pairs trading es la puerta de entrada más intuitiva a las estrategias de reversión, pero es un caso dentro de una familia más amplia de enfoques conocida como arbitraje estadístico.
El arbitraje estadístico (stat arb) utiliza relaciones estadísticas entre valores para detectar desajustes relativos: cuando dos valores históricamente vinculados se desvían temporalmente de su relación esperada, apuestas a que convergerán. Una aclaración importante: el arbitraje estadístico no es arbitraje libre de riesgo. El arbitraje tradicional explota discrepancias de precio casi mecánicas, el mismo activo cotizando a diferentes precios en dos mercados, donde el beneficio es casi seguro si ejecutas lo bastante rápido. El arbitraje estadístico apuesta por una convergencia probabilística. Perfiles de riesgo completamente distintos.
Existen distintas ideas de trading basadas en reversión a la media. Aquí tienes algunas:
Conviene decirlo sin rodeos: una señal estadística no garantiza una convergencia rentable. Costes de transacción, costes de préstamo y cambios de régimen pueden anular por completo ventajas aparentes. Las estrategias anteriores describen condiciones de entrada, no condiciones para ganar dinero.
Aquí es donde se vuelve práctico. El siguiente código recorre un análisis compacto de reversión sobre un spread simulado, cubriendo lo esencial: graficado, media móvil, test ADF y estimación de vida media. Sustituye por un spread real de pares, por ejemplo el ratio de precios en logaritmos de dos acciones cointegradas, y el mismo flujo aplica.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Ejecutar esto con la semilla anterior da un p-valor muy por debajo de 0,05 y una vida media de unas siete unidades de tiempo. El valor teórico para φ = 0,92 es de aproximadamente 8,7 periodos; ejecuciones individuales variarán alrededor de eso. Recuerda: la interpretación importa más que la mecánica. Un ADF significativo en una ventana histórica no implica que la relación se mantenga en el futuro. Esta regresión omite intercepto, válido para datos con media cero. Para spreads reales con media distinta de cero, añade constante con add_constant(lagged) y extrae el segundo coeficiente.
Nuestro curso de análisis de series temporales en Python profundiza mucho más en estas técnicas, incluido el modelado ARIMA, pruebas de estacionariedad y forecasting.
La reversión a la media falla de formas predecibles. Conocer los modos de fallo es tan útil como conocer la estrategia.
Los niveles de equilibrio históricos se estiman a partir de datos, y los datos reflejan el pasado. Rupturas estructurales (una fusión, un cambio regulatorio, un giro competitivo) pueden invalidar por completo la media histórica. El spread que creías que revertía a cero puede tener ahora un equilibrio en +50 puntos básicos. Aplicar una estrategia basada en la media antigua es una forma segura de perder dinero. En pairs trading en particular, las empresas se fusionan, divergen o cambian su modelo, y un par estrechamente cointegrado durante cinco años puede desacoplarse de la noche a la mañana.
En una muestra corta, una serie en tendencia puede parecer que revierte simplemente porque vuelve a una media móvil local. Esto es especialmente común en backtests con una ventana fija. La solución es probar en múltiples periodos de muestra y desconfiar de resultados que solo aparecen en ventanas estrechas.
El trading frecuente erosiona los retornos. Una estrategia con vida media de dos días podría requerir reequilibrio diario, y los costes de ida y vuelta pueden superar fácilmente el beneficio esperado por trade. Ponerse corto añade más costes: préstamo de valores y el riesgo de que el bróker te cierre la posición. El deslizamiento entre precios modelizados y reales se acumula en cientos de operaciones. Los retornos en papel y en vivo pueden diferir mucho en estrategias de reversión de alta frecuencia.
Cuando muchos fondos ejecutan estrategias similares, quedan expuestos al comportamiento de los demás. El descalabro cuant de agosto de 2007 ocurrió precisamente porque demasiados fondos de stat arb en renta variable liquidaron a la vez, y la cascada resultante no tuvo nada que ver con las relaciones subyacentes en las que se basaban esas estrategias. Cuando una estrategia funciona, atrae capital; cuando atrae demasiado capital, deja de funcionar, a veces gradualmente y a veces de golpe.
Los modelos de stat arb se calibran para un entorno de mercado concreto: un régimen de volatilidad, un ciclo de tipos, una estructura de correlaciones. Cuando ese entorno cambia, cambian todas las suposiciones a la vez. No es un par que falla; es toda la cartera la que se comporta mal porque las propiedades estadísticas sobre las que se construyó ya no se cumplen. Las ventanas históricas no te avisarán por adelantado.
Los resultados dependen mucho de la ventana usada para estimar la media, el umbral de entrada y la regla de salida. Cambios pequeños en cualquiera de estos pueden convertir una estrategia rentable en perdedora. Somételo a estrés de forma explícita antes de confiar en cualquier backtest.
El riesgo más insidioso. Con suficientes parámetros y datos históricos, puedes ajustar una estrategia a casi cualquier periodo pasado, y se degradará con fuerza en vivo. Las pruebas walk-forward y la validación fuera de muestra no son opcionales.
La reversión a la media es uno de esos conceptos que parece sencillo hasta que intentas usarlo. La idea básica, que las desviaciones del equilibrio tienden a revertir, es intuitiva. Lo difícil es establecer si una serie concreta realmente tiene esa propiedad, estimar con qué rapidez revierte y construir estrategias que sobrevivan a costes de transacción, cambios de régimen e incertidumbre de parámetros. El arbitraje estadístico formaliza ese reto en una disciplina de trading, pero la dificultad central es la misma: las relaciones que operas compiten con todos los demás que han encontrado las mismas.
Algunas ideas clave: prueba antes de suponer; fíjate en qué es lo que revierte (spreads y transformaciones, no precios en bruto); distingue correlación de cointegración, porque no son intercambiables; y trata los riesgos anteriores como parte de la estrategia, no como un añadido. Nuestro curso de análisis de series temporales en Python cubre en profundidad pruebas de estacionariedad, modelado ARIMA y forecasting. Para aplicaciones de trading en concreto, Financial Trading in Python cubre la implementación y evaluación práctica de estrategias cuantitativas.
Aprende con DataCamp
Curso
Curso
Curso
blog
Javier Canales Luna
14 min
Tutorial
Tutorial
Abid Ali Awan
10 min
Tutorial
Josef Waples
3 min
Tutorial
Arunn Thevapalan
9 min
Tutorial
Eladio Montero Porras
15 min