
Курс
Финансовое моделирование в Excel
3 ч
28.2K
Представьте, что вы наблюдаете за спредом между двумя акциями авиакомпаний — компаниями, которые обычно двигаются синхронно, потому что у них схожие затраты на топливо, маршруты и спрос со стороны пассажиров. Утром спред резко расширяется: что‑то идiosинкратическое повлияло на один тикер, в то время как другой почти не сдвинулся. Квант‑трейдер смотрит на это и задаёт очень конкретный вопрос: сузится ли спред обратно или произошло структурное изменение?
Возврат к среднему — это склонность переменной возвращаться к долгосрочному уровню после отклонения от него. Эта идея лежит в основе широкого круга моделей временных рядов и количественных торговых стратегий и является статистическим двигателем целого семейства подходов, известных как статистический арбитраж. Важно помнить ключевое — и к этому мы ещё вернёмся: возврат к среднему — это свойство, которое проверяют тестами, а не предположение, которое делают о ценах.
Возврат к среднему описывает динамическую тенденцию: когда переменная отклоняется от уровня равновесия, действуют силы, тянущие её обратно. Это равновесие может быть долгосрочным статистическим средним, справедливой стоимостью, вытекающей из фундаментальных факторов, или коинтеграционной связью между двумя рядами. Положительное отклонение (значение выше среднего) обычно сменяется снижением. Отрицательное — ростом.
Интерес возврата к среднему в том, что он говорит о шоках. В средневозвратном процессе шок носит временный характер. Его эффект со временем рассеивается, и ряд возвращается к равновесию. Это резко отличается от случайного блуждания, где каждый шок постоянен, и у ряда нет «дома», куда вернуться. К этому различию мы сейчас и перейдём.
Интуитивно всё просто. Переменная колеблется вокруг равновесного уровня. Шок (промах по прибыли, неожиданность в политике, дефицит ликвидности) отталкивает её от этого уровня. Чем дальше отклонение, тем сильнее может быть восстанавливающая сила. Со временем эффект шока ослабевает, и переменная дрейфует назад.
Сравните это со случайным блужданием. Значение каждого периода равно значению прошлого периода плюс случайный шок, и этот шок никогда не исчезает. Нет равновесия, к которому можно вернуться; ряд просто блуждает. Разница критична для прогнозирования: средневозвратные ряды, по крайней мере теоретически, отчасти предсказуемы на длинных горизонтах. Случайные блуждания — нет.
Чтобы перейти от интуиции к доказательствам, нужна статистика. Одного теста недостаточно. Требуется несколько независимых подтверждений, указывающих в одном направлении.
Начните с визуального анализа. Средневозвратный ряд склонен колебаться вокруг относительно стабильного уровня, а не устойчиво трендиться вверх или вниз. Но визуальный осмотр легко вводит в заблуждение: трендовый ряд может выглядеть как средневозвратный на коротких отрезках, а медленный средневозвратный процесс — почти неотличимым от случайного блуждания. График — это первичный взгляд, а не вердикт.
Автокорреляция измеряет связь между рядом и его лагированными значениями. В средневозвратном процессе функция автокорреляции (ACF) быстро убывает к нулю, отражая временный характер отклонений. Напротив, процесс с единичным корнем показывает автокорреляцию, близкую к 1.0 даже на больших лагах. График ACF может это выявить — быстрое падение согласуется с возвратом к среднему, а медленное линейное снижение указывает на нестационарность. При этом одной автокорреляции для подтверждения стационарности недостаточно. Это лишь одно из подтверждений.
Расширенный тест Дики-Фуллера (ADF) — стандартная отправная точка. Нулевая гипотеза гласит, что ряд имеет единичный корень, то есть ведёт себя как случайное блуждание. Отвержение нулевой гипотезы указывает на возможную стационарность, тесно связанную со средневозвратным поведением. p-значение ниже 0,05 даёт основания двигаться дальше, но не гарантии.
Если тесты поддерживают гипотезу о возврате к среднему, следующий вопрос — как быстро это происходит. Параметр скорости (часто обозначается κ в моделях непрерывного времени или θ в некоторых параметризациях) показывает, как быстро затухают отклонения. Высокая скорость — отклонения быстро сокращаются; низкая — процесс блуждает довольно долго, прежде чем вернуться. Это практически важно: очень медленный возврат к среднему может быть непригоден для торговли на реалистичных горизонтах.
Это различие заслуживает отдельного раздела, потому что именно здесь часто ошибаются.
У случайного блуждания нет долгосрочного среднего, к которому можно вернуться. Шоки постоянны. Ряд нестационарен, то есть его статистические свойства (среднее, дисперсия) меняются со временем. Прогнозирование за пределами самого краткосрочного горизонта бессмысленно. Средневозвратный процесс стационарен (или хотя бы тренд-стационарен): его свойства стабильны, шоки временные, и прогнозы на более длинных горизонтах действительно несут информацию.
Вот ловушка: ценовой ряд, который несколько раз в истории возвращался к определённому уровню, не обязательно средневозвратный. Дайте случайному блужданию достаточно времени — и оно вернётся к стартовому значению. Вопрос в том, есть ли структурная сила, тянущая к равновесию, и это требует тестирования, а не распознавания шаблонов.
|
Свойство |
Средневозвратный |
Случайное блуждание |
|
Долгосрочное поведение |
Колеблется вокруг стабильного уровня |
Дрейфует без ограничений |
|
Устойчивость шока |
Временный |
Постоянный |
|
Стационарность |
Стационарный |
Нестационарный |
|
Прогнозируемость |
Да, на длинных горизонтах |
Очень ограниченная |
Возврат к среднему и стационарность — ещё один источник путаницы. Они тесно связаны, но не тождественны. Стационарность — формальное статистическое свойство: у стационарного процесса постоянное среднее, постоянная дисперсия и автоковариация, зависящая только от лага, а не от момента времени. Возврат к среднему — динамическая тенденция, тянущая обратно к равновесию.
Большинство средневозвратных моделей предполагают стационарность, и большинство стационарных процессов в какой‑то форме проявляют возврат к среднему. Но это не идеальное соответствие один к одному. Процесс может быть стационарным без ярко выраженной средневозвратной динамики, а термин «средневозвратный» иногда применяют вольно к процессам, которые лишь слабо стационарны. Держите это различие в фокусе, читая литературу.
Возврат к среднему и моментум тянут в противоположные стороны. Возврат к среднему предполагает, что необычно сильные движения с большей вероятностью развернутся. Акция, резко упавшая относительно своего исторического диапазона, ожидается (в этой парадигме) к восстановлению — не потому, что «обязана» вернуться, а потому, что отклонение от справедливой стоимости создаёт возможность доходности.
Моментум предполагает обратное: недавнее направленное движение с большей вероятностью продолжится. Акция, сильно выросшая за последние двенадцать месяцев, ожидается к дальнейшему опережению рынка.
Доказательства в пользу моментума довольно сильны на средних горизонтах (от одного до двенадцати месяцев), тогда как возврат к среднему проявляется яснее на коротких (дни–недели) и очень длинных (многолетних) промежутках. Рынки могут одновременно демонстрировать оба поведения на разных временных масштабах. Ни одно из них не является универсальным законом.
Стандартная модель непрерывного времени для средневозвратного поведения — процесс Орнштейна — Уленбека (OU):
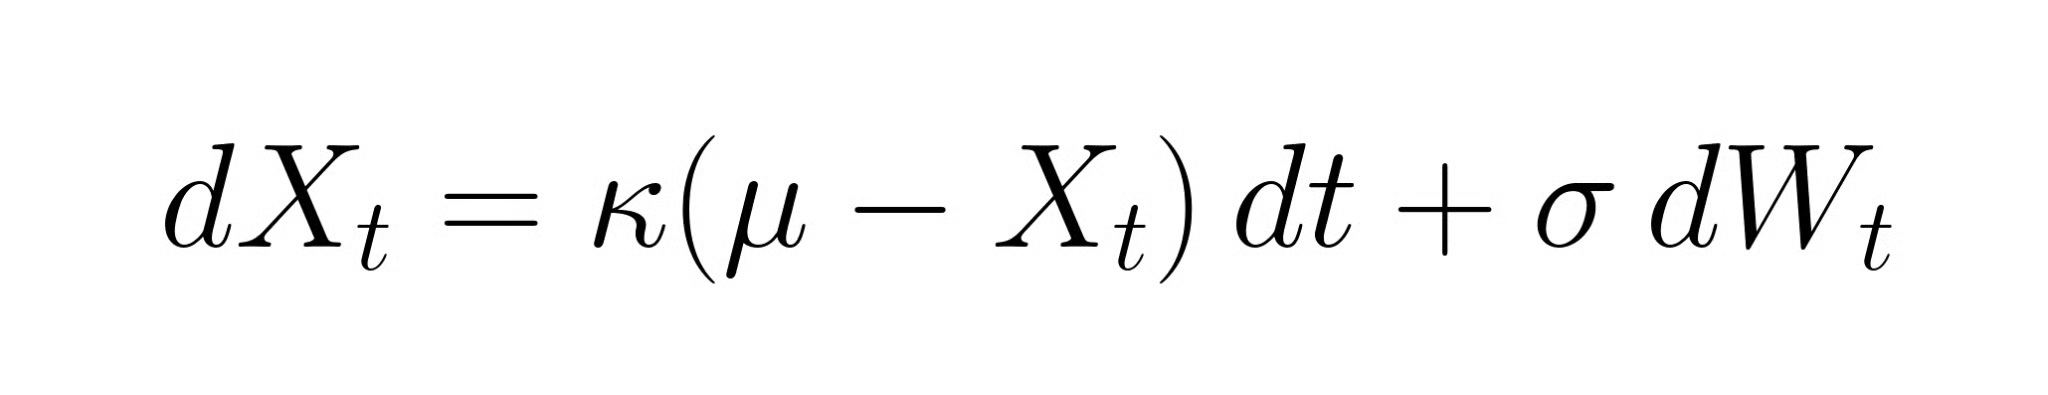
Каждый член отвечает за своё. Часть κ(μ − Xt) — восстанавливающая сила: когда Xt выше долгосрочного среднего μ, процесс тянет вниз; когда ниже — вверх. Параметр κ определяет силу этого притяжения, скорость возврата к среднему. Слагаемое σ dWt добавляет случайный шум с волатильностью σ.
Имитирование траекторий OU при разных κ делает интуицию наглядной. При высокой κ траектории плотно «обнимают» среднее, а отклонения быстро схлопываются. При низкой κ траектории широко блуждают и на коротких окнах выглядят почти как случайное блуждание. Поэтому точная оценка κ так важна: статистически значимая, но очень малая κ может быть непрактичной.
OU‑модель даёт нам κ, но сама по себе κ неочевидна интуитивно. Период полураспада переводит абстрактную скорость в конкретику: ожидаемое время, за которое отклонение от равновесия сократится вдвое.
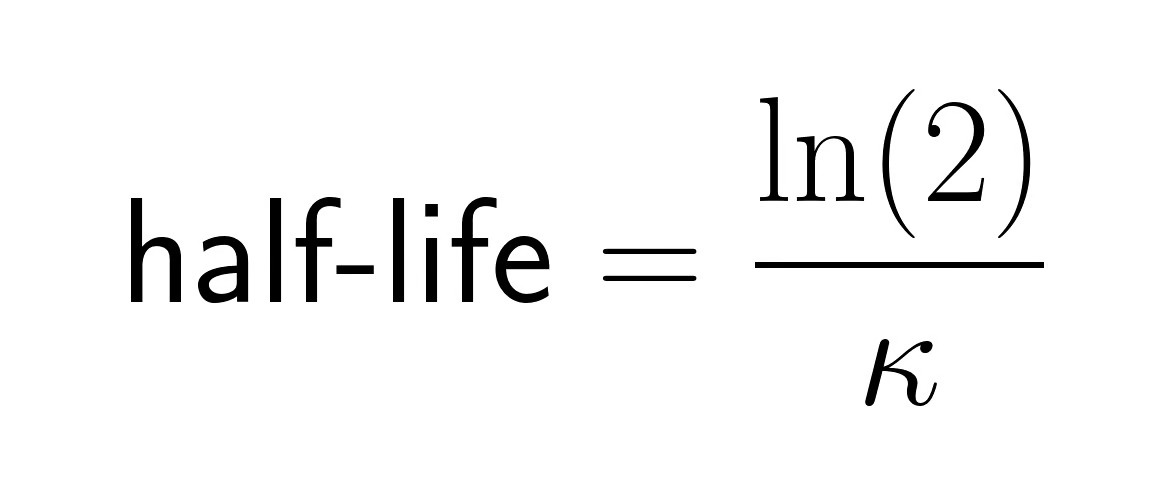
Период полураспада в три дня означает быстрый процесс: отклонения схлопываются в течение недели. Полгода — нужен длительный горизонт удержания, что влечёт свои риски. Квант‑трейдеры сравнивают оценённые периоды полураспада со своими целевыми горизонтами удержания, прежде чем запускать стратегию.
Важное предупреждение: период полураспада — это ожидаемое значение, а не гарантия. Конкретное отклонение может сохраняться гораздо дольше, особенно при смене режима или структурных сдвигах.
Где на финансовых рынках реально проявляется возврат к среднему? В одних областях доказательства убедительны, в других — менее.
Важное замечание: цены отдельных акций в целом нестационарны. Средневозвратность чаще проявляют спреды, доходности, меры волатильности или другие преобразования, а не сами уровни цен.
Есть ещё одно концептуальное различие, на котором спотыкаются даже опытные специалисты, и ошибка здесь ведёт к плохо сконструированным стратегиям.
У вас могут быть два актива с корреляцией 0,95, спред между которыми — случайное блуждание. Всегда тестируйте.
Парный трейдинг — самый наглядный пример практического применения возврата к среднему, и, возможно, вы попали на эту статью именно из‑за этой связи.
Вы начинаете с поиска двух активов с правдоподобной долгосрочной экономической связью: две нефтегазовые мейджоры, два банка с крупной капитализацией, две компании из сектора потребительских товаров повседневного спроса. Экономическое обоснование здесь важно. Скрининг только по историческим корреляциям без фундаментальной базы часто порождает ложные связи, распадающиеся вне обучающей выборки. Вы конструируете спред — обычно в виде отношения или линейной комбинации двух цен — используя хедж‑коэффициент, оценённый регрессией, а не наивное соотношение один к одному. Затем проверяете, является ли спред средневозвратным, с помощью описанных выше инструментов: теста ADF, анализа автокорреляции, оценки периода полураспада. Если доказательства поддерживают гипотезу — действуете дальше.
Сама сделка довольно проста. Когда спред расширяется необычно далеко от своего исторического среднего, измеренного через z‑оценку, стандартизирующую отклонение как (текущий спред минус скользящее среднее), делённое на стандартное отклонение, вы покупаете отстающий актив и шортите опережающий, ожидая сужения спреда. Z‑оценка +2 сигнализирует, что спред на две стандартные величины выше своей исторической нормы; распространённый подход — входить на уровнях ±2,0 и выходить при возврате к нулю. Ключевой момент, который часто теряется в упрощённых объяснениях: ожидается возврат к среднему именно спреда, а не каждой отдельной акции. Длинно/короткая структура также снижает экспозицию к движению всего рынка. Прибыль формируется за счёт относительного движения, а не направления рынка.
Парный трейдинг — самый интуитивный вход в стратегии возврата к среднему, но это лишь частный случай более широкого семейства подходов, известных как статистический арбитраж.
Статистический арбитраж (stat arb) использует статистические отношения между ценными бумагами для выявления относительного неправильного ценообразования: когда две исторически связанные бумаги временно расходятся с ожидаемой связью, делается ставка на их схождение. Важное уточнение: статистический арбитраж — не безрисковый арбитраж. Традиционный арбитраж эксплуатирует почти механические ценовые несоответствия — одинаковый актив торгуется по разным ценам на двух биржах — где прибыль почти гарантирована при достаточно быстром исполнении. Статистический арбитраж делает ставку на вероятностное схождение. Профили риска принципиально разные.
Существует несколько подходов к торговле на возврате к среднему. Вот некоторые из них:
Скажем прямо: статистический сигнал не гарантирует прибыльного схождения. Транзакционные издержки, расходы по займам и смена режима могут полностью «съесть» кажущееся преимущество. Описанные выше стратегии задают условия входа в позицию, а не условия получения прибыли.
Переходим к практике. Приведённый ниже код показывает компактный анализ возврата к среднему на сымитированном спреде и охватывает основы: график, скользящее среднее, тест ADF и оценку периода полураспада. Подставьте реальный спред, например логарифм отношения цен двух коинтегрированных акций, — и конвейер останется тем же.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Запуск с указанным seed даёт p‑значение значительно ниже 0,05 и период полураспада порядка семи периодов. Теоретическое значение при φ = 0,92 — около 8,7 периода; отдельные прогоны будут варьироваться вокруг этого. Помните: важнее интерпретация, чем механика. Статистически значимый результат ADF на историческом окне не означает сохранение связи в будущем. В этой регрессии опущен свободный член, что корректно для данных с нулевым средним. Для реальных спредов с ненулевым средним добавьте константу через add_constant(lagged) и извлеките второй коэффициент.
Наш курс Time Series Analysis in Python подробно разбирает эти техники, включая моделирование ARIMA, тестирование стационарности и прогнозирование.
Возврат к среднему предсказуемо даёт сбои. Знание сценариев отказа так же полезно, как и знание самой стратегии.
Исторические уровни равновесия оцениваются по данным, а данные отражают прошлое. Структурные сдвиги (слияние, регуляторные изменения, изменение конкурентной динамики) могут полностью обнулить историческое среднее. Спред, который, как вы считали, возвращается к нулю, теперь может иметь равновесие на уровне +50 б.п. Применение стратегии, построенной на старом среднем, — надёжный путь к убыткам. В парном трейдинге компании сливаются, расходятся или меняют бизнес‑модели, и пара, плотно коинтегрированная пять лет, может разойтись за одну ночь.
На короткой выборке трендовый ряд может выглядеть средневозвратным просто потому, что он возвращается к локальному скользящему среднему. Это особенно часто в бэктестах с фиксированным окном истории. Решение — тестировать на нескольких временных отрезках и скептически относиться к результатам, которые проявляются лишь на узких окнах.
Частая торговля «съедает» доходность. Стратегия с периодом полураспада в два дня может требовать ежедневной ребалансировки, а издержки на полный цикл сделок легко превышают ожидаемую прибыль на сделку. Шорт добавляет расходы: платы за заимствование бумаг и риск принудительного выкупа брокером. Проскальзывание между модельными и фактическими ценами исполнения накапливается на сотнях сделок. Бумажная и реальная доходности могут сильно различаться для высокочастотных средневозвратных стратегий.
Когда слишком многие фонды используют схожие стратегии, они становятся уязвимы к поведению друг друга. Крах квантостратегий в августе 2007 года произошёл именно потому, что слишком много equity stat arb‑фондов одновременно ликвидировали позиции, и последовавшая лавина не имела отношения к фундаментальным связям, на которых строились стратегии. Когда стратегия работает, в неё приходит капитал; когда капитала становится слишком много, она перестаёт работать — иногда постепенно, а иногда внезапно.
Stat arb‑модели калибруются под конкретную рыночную среду: режим волатильности, цикл ставок, структуру корреляций. Когда среда меняется, смещаются все предпосылки сразу. Ломается не одна пара — «ведёт» весь портфель, потому что статистические свойства, на которых он был построен, больше не держатся. Исторические окна не предупредят заранее.
Результаты сильно зависят от окна, по которому оценивается среднее, порога входа и правила выхода. Небольшие изменения любого из них могут перевести стратегию из прибыльной в убыточную. Явно стресс‑тестируйте это, прежде чем доверять бэктесту.
Самый коварный риск. С достаточным числом параметров и исторических данных можно подогнать стратегию почти под любой прошлый период — и она резко деградирует в реальной торговле. Walk‑forward‑тестирование и валидация на вневыборочных данных — не опция, а необходимость.
Возврат к среднему — одна из тех идей, что звучат просто, пока не начинаешь применять. Базовая мысль — отклонения от равновесия склонны обратиться вспять — интуитивна. Сложнее установить, обладает ли конкретный ряд этим свойством, оценить скорость возврата и построить стратегии, переживающие транзакционные издержки, смены режимов и неопределённость параметров. Статистический арбитраж формализует эту задачу в торговую дисциплину, но ключевая сложность остаётся: связи, на которых вы торгуете, конкурируют со всеми, кто нашёл те же самые.
Главные выводы: тестируйте прежде, чем предполагать; обращайте внимание, что именно «возвращается» (спреды и преобразования, а не сырые цены); различайте корреляцию и коинтеграцию — это не взаимозаменяемые вещи; и рассматривайте описанные риски как часть стратегии, а не как постскриптум. Наш курс Time Series Analysis in Python подробно охватывает тесты на стационарность, моделирование ARIMA и прогнозирование. А для практического трейдинга курс Financial Trading in Python посвящён реализации и оценке количественных стратегий на практике.
Учитесь с DataCamp
Курс
Курс
Курс