
コース
Excel を使った財務モデリング
3時間
28.2K
同じ燃料費・路線・旅客需要を共有するため、歩調を合わせて動きやすい2つの航空会社の株式。そのスプレッドを見ていると想像してください。ある朝、スプレッドが急に拡大しました。一方の銘柄に固有の出来事が起き、もう一方はほとんど動かなかったのです。クオンツ・トレーダーはここで極めて具体的な問いを立てます。このスプレッドは元に戻る可能性が高いのか、それとも構造的な変化が起きたのか?
平均回帰とは、ある変数が長期的な水準から乖離した後、その水準へ戻る方向に動く傾向のことです。これは幅広い時系列モデルやクオンツの取引戦略の基盤であり、統計的裁定取引として知られるアプローチ群の統計的なエンジンでもあります。重要な点、そして本稿で繰り返し強調する点は、平均回帰は「価格についての仮定」ではなく「検証する性質」だということです。
平均回帰は力学的な傾向を表します。変数が均衡水準から離れると、それを引き戻す力が働くというものです。均衡は、長期的な統計的平均、ファンダメンタルズから示唆される公正価値、あるいは2系列間の共和分関係かもしれません。正の乖離(平均より上に位置する)はその後の低下につながりやすく、負の乖離はその後の上昇につながりやすいのです。
平均回帰が興味深いのは、ショックに対する含意です。平均回帰過程では、ショックは一時的で、その影響は時間とともに薄れ、系列はいずれ均衡へ戻っていきます。これは、すべてのショックが恒久的で「戻るべき家」を持たないランダムウォークとは大きく異なります。この違いについては後ほどきちんと扱います。
基本的な直感はこうです。変数は均衡水準の周りで変動します。ショック(業績予想の未達、政策サプライズ、流動性の逼迫)がその水準から押しやります。遠くへ離れるほど、復元力が強くなる場合があります。時間とともにショックの影響は薄れ、変数は元へ漂い戻ります。
これをランダムウォークと対比しましょう。各期の値は前期の値にランダムなショックを足したもので、そのショックは消えません。戻るべき均衡はなく、系列はさまよいます。この違いは予測にとてつもなく重要です。平均回帰する系列は、原理的には長い期間ではいくらか予測可能です。ランダムウォークはそうではありません。
直感から証拠へ移るには統計的分析が必要です。単一の検定で十分ということはありません。同じ方向を指す複数の証拠が欲しいのです。
まずは視覚的に。平均回帰する系列は、持続的に上昇・下降するよりも、比較的安定した水準の周りで振動する傾向があります。ただし目視は簡単に惑わされます。トレンドのある系列も短い窓では平均回帰しているように見えることがありますし、遅い平均回帰過程はランダムウォークとほとんど見分けがつかないこともあります。プロットは第一歩であり、結論ではありません。
自己相関は、系列とそのラグとの相関を測ります。平均回帰過程では、自己相関関数(ACF)は急速にゼロへ減衰し、乖離が一時的であることを反映します。対照的に単位根過程では、長いラグでも自己相関が1.0付近にとどまります。ACFプロットはこのパターンを示します—急激な減衰は平均回帰と整合的で、緩やかで線形的な低下は非定常性を示唆します。とはいえ、自己相関だけでは定常性は確証できません。あくまで一つの証拠です。
拡張ディッキー=フラー(ADF)検定が標準的な出発点です。帰無仮説は系列が単位根を持つ、すなわちランダムウォークであるというものです。帰無を棄却できれば、系列が定常である可能性を示唆し、平均回帰的な挙動と密接に関係します。p値が0.05未満なら先へ進む根拠になりますが、確実性ではありません。
検定で平均回帰が支持されたら、次の問いはその速さです。速度パラメータ(連続時間モデルではしばしばκ、あるいはいくつかのパラメータ化ではθと表されます)は、乖離がどれだけ速く減衰するかを示します。速いほど乖離はすぐに縮小し、遅いほど戻る前にかなりさまよいます。これは実務上重要です。非常に遅い平均回帰過程は、現実的な期間では取引に適さないかもしれません。
この区別は、多くの人が最も誤解しやすいため、独立した節として扱う価値があります。
ランダムウォークには戻るべき長期平均がありません。ショックは恒久的です。系列は非定常で、その統計的性質(平均・分散)が時間とともに変化します。短期を超えた予測は無意味です。平均回帰過程は定常(あるいは少なくともトレンド定常)で、性質は安定し、ショックは一時的で、より長い期間の予測には実質的な情報があります。
落とし穴はここです。過去に何度も特定の水準へ戻った価格系列が、必ずしも平均回帰しているとは限りません。十分に長くさまよえば、どんなランダムウォークでも出発点を再訪します。重要なのは、均衡に引き戻す構造的な力があるかどうかであり、それにはパターン認識ではなく検定が必要です。
|
特性 |
平均回帰 |
ランダムウォーク |
|
長期的な挙動 |
安定水準の周りで振動 |
制約なく漂流 |
|
ショックの持続性 |
一時的 |
恒久的 |
|
定常性 |
定常 |
非定常 |
|
予測可能性 |
長い期間ではあり |
非常に限定的 |
平均回帰と定常性もまた誤解のもとです。両者は密接に関連しますが、同じではありません。定常性は形式的な統計的性質で、定常過程は平均・分散が一定で、自己共分散は時間ではなくラグのみに依存します。平均回帰は力学的な傾向、すなわち均衡への引き戻しです。
多くの平均回帰モデルは定常性を仮定し、多くの定常過程は何らかの平均回帰的挙動を示します。しかし一対一で対応するわけではありません。過程は、強い平均回帰力学がなくても定常であり得ますし、「平均回帰的」というラベルが、弱い定常性しかない過程に緩く適用されることもあります。文献を読む際は区別を明確にしておく価値があります。
平均回帰とモメンタムは逆方向に働きます。平均回帰は、異常に大きな値動きは反転しやすいと仮定します。過去のレンジに対して大きく下落した株は(この見方では)回復が見込まれます。価格が「必ず」戻るからではなく、公正価値からの乖離がリターン機会を生むからです。
モメンタムは逆で、最近の方向性が継続しやすいと仮定します。直近12か月で大きく上昇した株は、その後もアウトパフォームすると期待されます。
エビデンスは、中期(1〜12か月)ではモメンタムが強く、短期(数日〜数週)と超長期(複数年)では平均回帰がよりはっきり現れる傾向があります。市場は時間スケールに応じて両方の挙動を同時に示し得ます。どちらも普遍的な法則ではありません。
平均回帰的挙動の標準的な連続時間モデルは、オーンスタイン=ウーレンベック(OU)過程です。
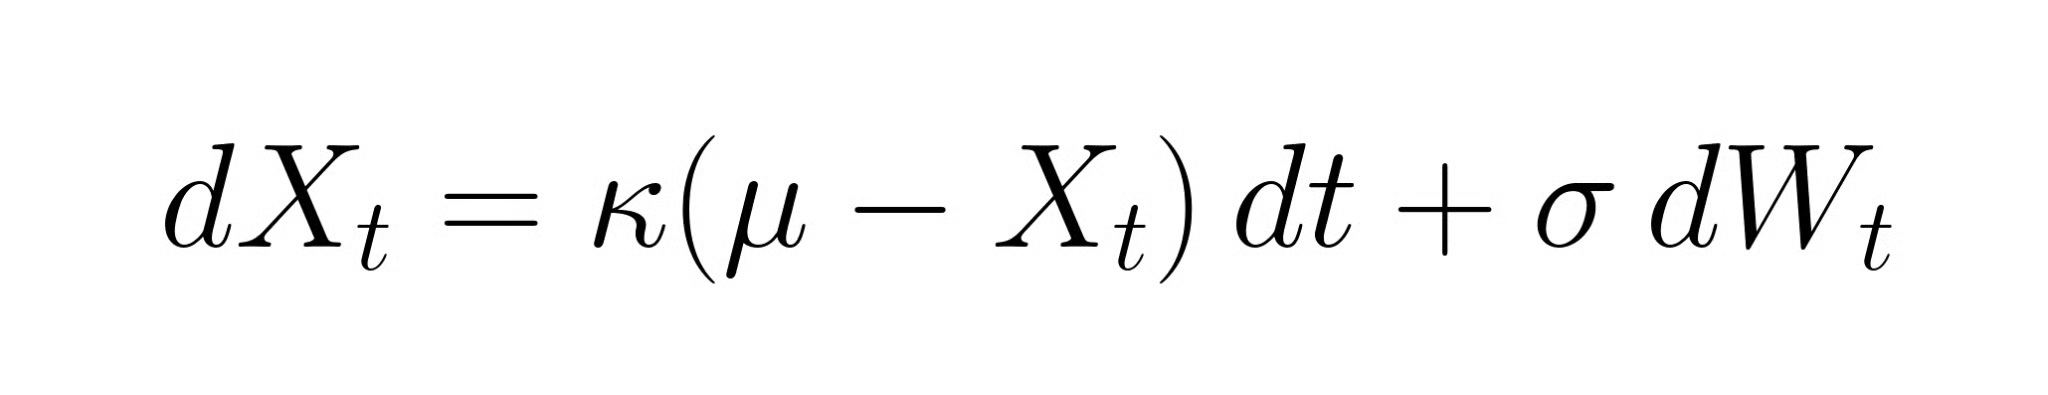
各項には役割があります。κ(μ − Xt) は復元力です。Xtが長期平均μを上回ると下方向に、下回ると上方向に引き戻されます。パラメータκはその引き戻しの強さ、すなわち平均回帰の速さを制御します。σ dWt はボラティリティσを持つランダムノイズを加えます。
κの値を変えてOUの経路をシミュレーションすると直感が鮮明になります。κが大きいと経路は平均に密着し、乖離は素早く収束します。κが小さいと経路は広くさまよい、短い窓ではランダムウォークとほとんど見分けがつきません。だからこそκの慎重な推定が重要です。統計的に有意でも極めて小さいκは、実務では行動可能とは限りません。
OUモデルはκを与えますが、κ単体は直感的に捉えにくいものです。ハーフライフはその抽象的な速度を具体化したもので、均衡からの乖離が半分に縮むまでの期待時間を表します。
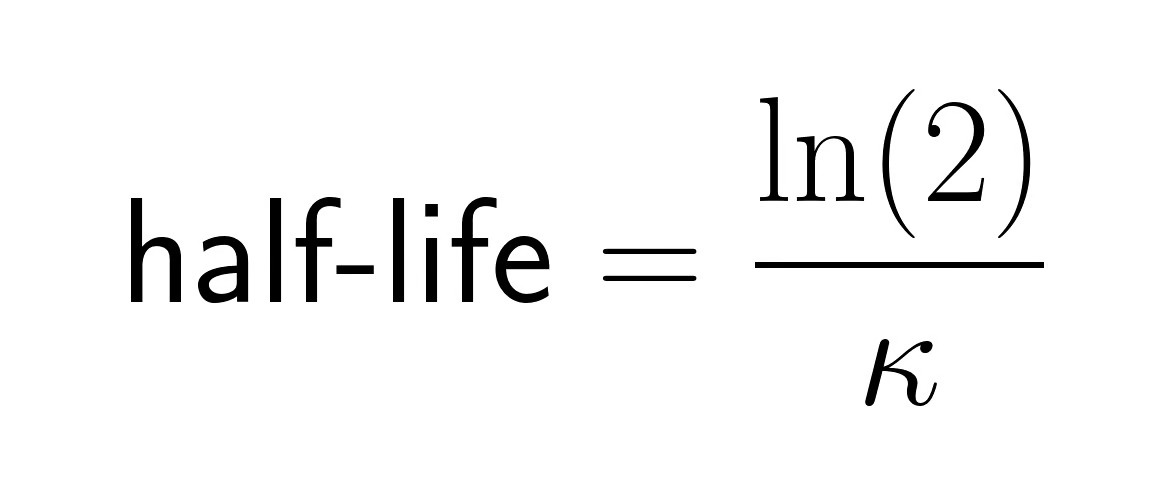
ハーフライフが3日ならプロセスは速く、乖離は1週間以内に収束します。6か月なら、回帰を捉えるには長い保有期間が必要で、固有のリスクが生じます。クオンツ・トレーダーは、推定したハーフライフと目標保有期間を比較してから戦略を実行します。
注意点を一つ。ハーフライフは期待値であり保証ではありません。特にレジームの変化や構造的ブレークの際には、個々の乖離がはるかに長く続くことがあります。
実際、市場のどこで平均回帰が見られるのでしょうか。裏付けが堅い分野もあれば、そうでない分野もあります。
一点注意すべきは、個別株の価格は一般に非定常だということです。平均回帰を示しやすいのは、生の価格水準ではなく、スプレッド、リターン、ボラティリティ指標、その他の変換系列です。
この分野では、経験者でもつまずく概念上の区別がもう一つあります。これを誤ると戦略の設計が不適切になります。
相関が0.95でも、スプレッドがランダムウォークである2資産はあり得ます。必ず検定してください。
ペアトレーディングは、平均回帰を実務に落とし込んだ最も分かりやすい例で、このつながりから本稿にたどり着いた方もいるでしょう。
まず、長期的に妥当な経済関係がありそうな2資産を特定します。例えば2つの石油メジャー、2つの大型銀行、2つの生活必需品企業などです。ここでは経済的根拠が重要です。ファンダメンタルな裏付けなく歴史的相関だけでスクリーニングすると、サンプル外で崩れる擬似的な関係を拾いやすくなります。スプレッドは、比率または2つの価格の線形結合として構築し、単純な1対1ではなく回帰から推定したヘッジ比率を用います。そして、前述のツール(ADF検定、自己相関分析、ハーフライフ推定)でそのスプレッドが平均回帰するかを検証します。エビデンスが支持的なら先へ進みます。
取引自体は比較的単純です。スプレッドが過去の平均から異常に拡大したとき—現在のスプレッドから移動平均を引き、標準偏差で割って標準化したzスコアで測定—アンダーパフォームした側を買い、アウトパフォームした側を空売りし、スプレッドの縮小を見込みます。zスコアが+2なら、スプレッドが過去の基準より2標準偏差上にあることを示します。一般的な手法では±2.0でエントリーし、ゼロへ回帰したらクローズします。重要な点で、簡略な説明で見落とされがちなのは、平均回帰が期待されるのは個々の株ではなくスプレッドだということです。ロング/ショート構造は市場全体の動きへのエクスポージャーも抑えます。利益は相対的な動きから生まれ、市場方向からではありません。
ペアトレーディングは平均回帰戦略への最も直感的な入口ですが、統計的裁定取引と呼ばれるより広いアプローチ群の一例にすぎません。
統計的裁定(stat arb)は、証券間の統計的関係を用いて相対的なミスプライシングを見つけます。歴史的に連動するはずの2つの証券が一時的に期待関係から乖離したとき、再収束に賭けるのです。一つ明確にしておくべき点は、統計的裁定は無リスクの裁定ではないということです。伝統的な裁定は、2つの取引所で同一資産が異なる価格で取引されるといった、ほぼ機械的な価格差を突き、素早く執行できれば利益はほぼ確実です。統計的裁定は確率的な収束に賭けます。リスクプロファイルはまったく異なります。
平均回帰のトレーディングにはさまざまなアイデアがあります。代表例を挙げます。
はっきり言っておきます。統計的なシグナルは、収束による利益を保証しません。取引コスト、借入コスト、レジームの変化は、見かけの優位性を完全に打ち消し得ます。上の戦略はポジションのエントリー条件を記述しているのであって、利益条件を記述しているわけではありません。
ここから実践です。以下のコードは、シミュレートしたスプレッドに対する簡潔な平均回帰分析を示し、プロット、ローリング平均、ADF検定、ハーフライフ推定といった要点を網羅します。実際のペアのスプレッド、たとえば2つの共和分した株の対数価格比に差し替えても、同じパイプラインが適用できます。
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
上のシードで実行すると、p値は0.05を大きく下回り、ハーフライフはおよそ7期間になります。φ = 0.92 の理論値は約8.7期間で、個々の実行はその周りで変動します。覚えておくべきは、メカニクスより解釈が重要だということです。過去ウィンドウでADFが統計的に有意でも、今後も関係が維持されるとは限りません。この回帰は切片を省いており、ゼロ平均のデータには妥当です。ゼロでない平均を持つ実スプレッドでは、add_constant(lagged) を使って定数項を加え、2つ目の係数を取り出してください。
当社のTime Series Analysis in Pythonコースでは、ARIMAモデル、定常性の検定、予測など、これらの手法をより深く扱います。
平均回帰は予測可能な形で失敗します。失敗パターンを知ることは、戦略を知るのと同じくらい有益です。
歴史的な均衡水準はデータから推定されますが、そのデータは過去を反映します。構造的ブレーク(合併、規制変更、競争環境の変化)は、過去の平均を完全に無効化し得ます。ゼロへ平均回帰すると考えたスプレッドが、いまや+50ベーシスポイントに均衡を持つかもしれません。古い平均に基づく戦略を適用するのは、損失への近道です。ペアトレーディングでは特に、企業は合併・乖離・事業モデルの転換を行い、5年間タイトに共和分していたペアが一夜でデカップリングすることがあります。
短いサンプルでは、局所的な移動平均へ回帰するために、トレンド系列が平均回帰的に見えることがあります。固定ルックバックを使うバックテストでは特に起こりがちです。対策は、複数のサンプル期間で検定し、狭いウィンドウでしか現れない結果に懐疑的であることです。
頻繁な取引はリターンを削ります。ハーフライフが2日の戦略では日次のリバランスが必要かもしれず、往復の取引コストが期待利益を簡単に上回ります。空売りはさらなるコスト(貸株料、ブローカーによる買い戻しリスク)を伴います。モデル上の約定価格と実際の約定価格の乖離(スリッページ)は、数百回の取引で積み重なります。高頻度の平均回帰戦略では、ペーパーリターンと実運用のリターンが大きく乖離し得ます。
多くのファンドが似た戦略を走らせると、互いの行動に影響を受けやすくなります。2007年8月のクオンツ崩壊は、まさに多くの株式stat arbファンドが同時に清算したことが原因で、連鎖は戦略の基礎となる関係とは無関係でした。戦略が機能すると資金が集まり、過度に集まると機能しなくなります。徐々に、時には一気に。
stat arbモデルは特定の市場環境(ボラティリティ・レジーム、金利サイクル、相関構造)に合わせてキャリブレーションされています。その環境が変わると、仮定が一度にすべて動きます。崩れるのは一つのペアではありません。モデルが依拠した統計的性質がもはや成り立たないため、ポートフォリオ全体が挙動不審になるのです。過去のルックバックは事前に警告してくれません。
結果は、平均の推定に使うルックバック長、エントリー閾値、エグジットルールに大きく依存します。どれか一つの小さな変更で、戦略が黒字から赤字に転じることがあります。どんなバックテストも鵜呑みにする前に、明示的にストレステストしてください。
最も厄介なリスクです。十分な数のパラメータと過去データがあれば、ほぼどの過去期間にも戦略をフィットさせられますが、実運用では急速に劣化します。ウォークフォワード検証とサンプル外検証は必須です。
平均回帰は、一見単純そうで、実際に使おうとすると難しい概念の一つです。均衡からの乖離は元へ戻る傾向があるという基本的な考えは直感的です。難しいのは、特定の系列が実際にその性質を持つかどうかを確かめ、その回帰速度を推定し、取引コスト、レジーム変化、パラメータ不確実性を乗り越える戦略を構築することです。統計的裁定はこの課題を取引の規律へと形式化しますが、根本の難しさは同じです。取引対象の関係は、同じ関係を見つけた他の参加者と常に競合します。
覚えておくべきことをいくつか。仮定する前に検定すること。何が回帰するのかに注意を払うこと(生の価格ではなく、スプレッドや変換系列)。相関と共和分を区別すること(相互に代替可能ではありません)。そして、上で挙げたリスクは戦略の一部として扱い、後回しにしないこと。当社のTime Series Analysis in Pythonコースでは定常性の検定、ARIMAモデル、予測を詳しく扱います。トレーディングに特化した内容は、Financial Trading in Pythonで、クオンツ戦略の実装と評価を実務的にカバーしています。
DataCampで学ぶ
コース
コース
コース