
Khóa học
Mô hình tài chính trong Excel
3 giờ
28.2K
Hãy tưởng tượng bạn đang quan sát chênh lệch giữa hai cổ phiếu hàng không, những công ty thường biến động cùng nhau vì họ chia sẻ chi phí nhiên liệu, đường bay và nhu cầu hành khách giống nhau. Một buổi sáng, chênh lệch mở rộng đột ngột: một mã bị tác động bởi yếu tố đặc thù trong khi mã kia hầu như không nhúc nhích. Một nhà giao dịch định lượng nhìn vào đó và đặt một câu hỏi rất cụ thể: chênh lệch đó có khả năng thu hẹp lại không, hay đã có điều gì đó mang tính cấu trúc thay đổi?
Mean reversion là xu hướng của một biến quay trở lại mức dài hạn sau khi lệch khỏi mức đó. Nó là nền tảng của nhiều mô hình chuỗi thời gian và chiến lược giao dịch định lượng, và là động cơ thống kê đứng sau cả một họ cách tiếp cậns được gọi là kinh doanh chênh lệch thống kê. Điều quan trọng cần ghi nhớ, và bài viết này sẽ liên tục quay lại điểm này: mean reversion là một thuộc tính cần kiểm định, không phải giả định bạn mặc nhiên áp lên giá.
Mean reversion mô tả một xu hướng động: khi một biến trôi xa khỏi mức cân bằng, các lực sẽ kéo nó trở lại. Mức cân bằng đó có thể là trung bình thống kê dài hạn, giá trị hợp lý hàm ý bởi các yếu tố cơ bản, hoặc một mối quan hệ đồng liên kết giữa hai chuỗi. Độ lệch dương (giá trị nằm trên trung bình) thường theo sau bởi sự giảm xuống. Độ lệch âm thường theo sau bởi sự tăng lên.
Điều khiến mean reversion thú vị là những gì nó hàm ý về cú sốc. Trong một quá trình hồi quy về trung bình, cú sốc chỉ mang tính tạm thời. Ảnh hưởng của nó phai dần theo thời gian, và chuỗi cuối cùng quay về mức cân bằng. Điều này rất khác với một bước đi ngẫu nhiên, nơi mỗi cú sốc là vĩnh viễn, và chuỗi không có “ngôi nhà” để quay về. Chúng ta sẽ bàn kỹ hơn sự khác biệt đó ngay sau đây.
Trực giác cơ bản như sau. Một biến dao động quanh mức cân bằng. Một cú sốc (trượt kỳ vọng lợi nhuận, bất ngờ chính sách, căng thẳng thanh khoản) đẩy nó lệch khỏi mức đó. Càng đi xa, lực kéo hồi quy càng có thể mạnh hơn. Theo thời gian, tác động của cú sốc phai dần, và biến trôi về lại.
So sánh với bước đi ngẫu nhiên. Giá trị mỗi kỳ bằng giá trị kỳ trước cộng một cú sốc ngẫu nhiên, và cú sốc đó không bao giờ biến mất. Không có cân bằng để quay về; chuỗi chỉ lang thang. Sự khác biệt này vô cùng quan trọng cho dự báo: các chuỗi hồi quy về trung bình, ít nhất về nguyên tắc, có thể dự đoán phần nào ở các chân trời dài hơn. Bước đi ngẫu nhiên thì không.
Từ trực giác đến bằng chứng cần có phân tích thống kê. Không có một kiểm định duy nhất là đủ. Bạn muốn nhiều dạng bằng chứng cùng chỉ về một hướng.
Bắt đầu bằng trực quan. Một chuỗi hồi quy về trung bình có xu hướng dao động quanh một mức tương đối ổn định hơn là trôi dai dẳng lên hoặc xuống. Nhưng quan sát trực quan rất dễ bị đánh lừa: một chuỗi có xu hướng có thể trông như hồi quy về trung bình trong các cửa sổ ngắn, và một quá trình hồi quy chậm có thể trông gần như không phân biệt được với bước đi ngẫu nhiên. Đồ thị là lượt xem đầu tiên, không phải phán quyết cuối cùng.
Tự tương quan đo tương quan giữa một chuỗi và các giá trị trễ của chính nó. Trong một quá trình hồi quy về trung bình, hàm tự tương quan (ACF) suy giảm nhanh về 0, phản ánh tính nhất thời của các độ lệch. Ngược lại, một quá trình có nghiệm đơn vị cho thấy tự tương quan duy trì gần 1,0 ngay cả ở các độ trễ dài. Biểu đồ ACF có thể bộc lộ mô hình này — giảm nhanh phù hợp với hồi quy về trung bình, trong khi giảm chậm, tuyến tính gợi ý tính không dừng. Tuy vậy, chỉ riêng tự tương quan không xác nhận tính dừng. Nó chỉ là một mảnh bằng chứng.
Kiểm định Augmented Dickey-Fuller (ADF) là điểm khởi đầu tiêu chuẩn. Nó kiểm định giả thuyết không rằng chuỗi có nghiệm đơn vị, nghĩa là nó là bước đi ngẫu nhiên. Bác bỏ giả thuyết không gợi ý chuỗi có thể dừng, điều này gắn chặt với hành vi hồi quy về trung bình. Một p-value dưới 0,05 cho bạn cơ sở để tiếp tục, dù không phải chắc chắn.
Nếu các kiểm định ủng hộ hồi quy về trung bình, câu hỏi tiếp theo là tốc độ diễn ra thế nào. Tham số tốc độ (thường ký hiệu κ trong mô hình thời gian liên tục, hoặc θ trong một số tham số hóa) cho biết độ lệch suy giảm nhanh ra sao. Tốc độ cao nghĩa là độ lệch thu hẹp nhanh; tốc độ thấp nghĩa là quá trình lang thang khá nhiều trước khi quay lại. Điều này quan trọng về mặt thực tế: một quá trình hồi quy rất chậm có thể không thể giao dịch trong các chân trời thực tế.
Sự phân biệt này xứng đáng có một mục riêng vì đây là điều mọi người thường sai nhất.
Một bước đi ngẫu nhiên không có trung bình dài hạn để hồi quy về. Các cú sốc là vĩnh viễn. Chuỗi là không dừng, nghĩa là các đặc trưng thống kê của nó (trung bình, phương sai) thay đổi theo thời gian. Dự báo vượt ra ngoài ngắn hạn là vô ích. Một quá trình hồi quy về trung bình là dừng (hoặc ít nhất là dừng theo xu thế): các đặc trưng ổn định, cú sốc là nhất thời, và dự báo ở chân trời dài hơn chứa đựng thông tin thực sự.
Cái bẫy nằm ở đây: một chuỗi giá đã quay về một mức cụ thể nhiều lần trong lịch sử không nhất thiết là hồi quy về trung bình. Lang thang đủ lâu, bất kỳ bước đi ngẫu nhiên nào rồi cũng sẽ quay lại giá trị khởi điểm. Câu hỏi là liệu có một lực kéo mang tính cấu trúc trở lại cân bằng hay không, và điều đó đòi hỏi kiểm định, chứ không phải nhận diện mẫu, chứ không phải nhận diện mẫu.
|
Thuộc tính |
Hồi quy về trung bình |
Bước đi ngẫu nhiên |
|
Hành vi dài hạn |
Dao động quanh mức ổn định |
Trôi dạt không giới hạn |
|
Độ bền của cú sốc |
Nhất thời |
Vĩnh viễn |
|
Tính dừng |
Dừng |
Không dừng |
|
Khả năng dự báo |
Có, ở chân trời dài hơn |
Rất hạn chế |
Mean reversion và tính dừng là một điểm gây nhầm lẫn khác. Chúng có liên quan chặt chẽ, nhưng không giống hệt nhau. Tính dừng là một thuộc tính thống kê chính thức: một quá trình dừng có trung bình không đổi, phương sai không đổi, và tự hiệp phương sai chỉ phụ thuộc vào độ trễ, không phụ thuộc thời điểm. Mean reversion là xu hướng động, lực kéo trở lại cân bằng.
Hầu hết các mô hình hồi quy về trung bình giả định tính dừng, và hầu hết các quá trình dừng thể hiện một dạng hành vi hồi quy nào đó. Nhưng mối quan hệ không hoàn toàn một-một. Một quá trình có thể dừng mà không có động lực hồi quy đặc biệt mạnh, và nhãn “hồi quy về trung bình” đôi khi được dùng lỏng lẻo cho các quá trình chỉ dừng yếu. Đáng để giữ sự phân biệt này rõ ràng khi bạn đọc tài liệu.
Mean reversion và động lượng kéo theo hai hướng ngược nhau. Mean reversion giả định rằng những biến động bất thường lớn có khả năng đảo chiều cao hơn. Một cổ phiếu giảm mạnh so với phạm vi lịch sử của nó được kỳ vọng (theo quan điểm này) sẽ hồi phục, không phải vì giá “phải” hồi quy, mà vì độ lệch khỏi giá trị hợp lý tạo ra cơ hội lợi nhuận.
Động lượng giả định điều ngược lại: chuyển động có hướng gần đây có khả năng tiếp diễn. Một cổ phiếu tăng mạnh trong mười hai tháng qua được kỳ vọng sẽ tiếp tục vượt trội.
Bằng chứng cho động lượng khá mạnh ở chân trời trung hạn (từ một đến mười hai tháng), trong khi mean reversion có xu hướng thể hiện rõ hơn ở chân trời ngắn (vài ngày đến vài tuần) và rất dài (nhiều năm). Thị trường có thể, và thực tế là, thể hiện cả hai hành vi đồng thời ở các thang thời gian khác nhau. Không có quy luật phổ quát nào cả.
Mô hình thời gian liên tục tiêu chuẩn cho hành vi hồi quy về trung bình là quá trình Ornstein-Uhlenbeck (OU):
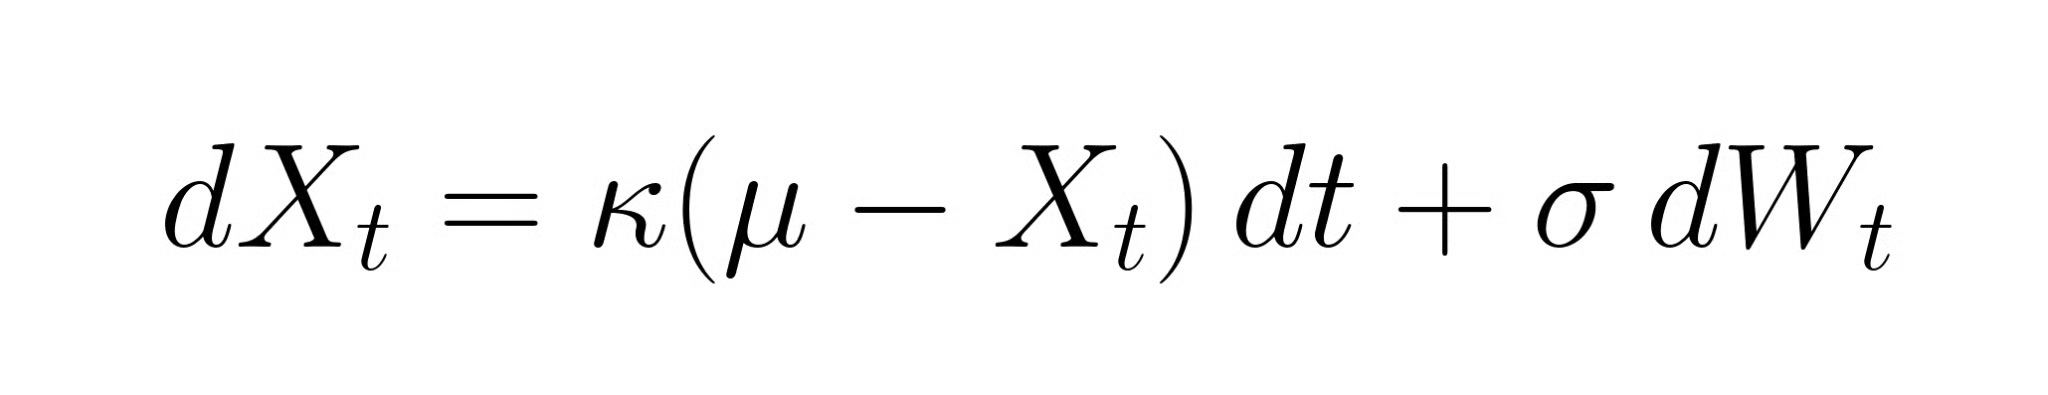
Mỗi hạng có vai trò riêng. Phần κ(μ − Xt) là lực phục hồi: khi Xt nằm trên trung bình dài hạn μ, quá trình bị kéo xuống; khi bên dưới, bị kéo lên. Tham số κ kiểm soát độ mạnh của lực kéo đó, tức tốc độ hồi quy về trung bình. Hạng σ dWt thêm nhiễu ngẫu nhiên với độ biến động σ.
Mô phỏng các quỹ đạo OU với các giá trị κ khác nhau giúp trực giác trở nên sống động. Với κ cao, các quỹ đạo bám sát trung bình và độ lệch sụp đổ nhanh. Với κ thấp, các quỹ đạo lang thang rộng và trong các cửa sổ ngắn trông gần như không phân biệt được với bước đi ngẫu nhiên. Đây là lý do việc ước lượng κ cẩn trọng rất quan trọng: một κ có ý nghĩa thống kê nhưng rất nhỏ có thể không khả dụng trong thực tế.
Mô hình OU cho chúng ta κ, nhưng tự thân κ khó để hình dung trực quan. Thời gian bán rã chuyển đổi tốc độ trừu tượng đó thành điều cụ thể: thời gian kỳ vọng để một độ lệch khỏi cân bằng giảm đi một nửa.
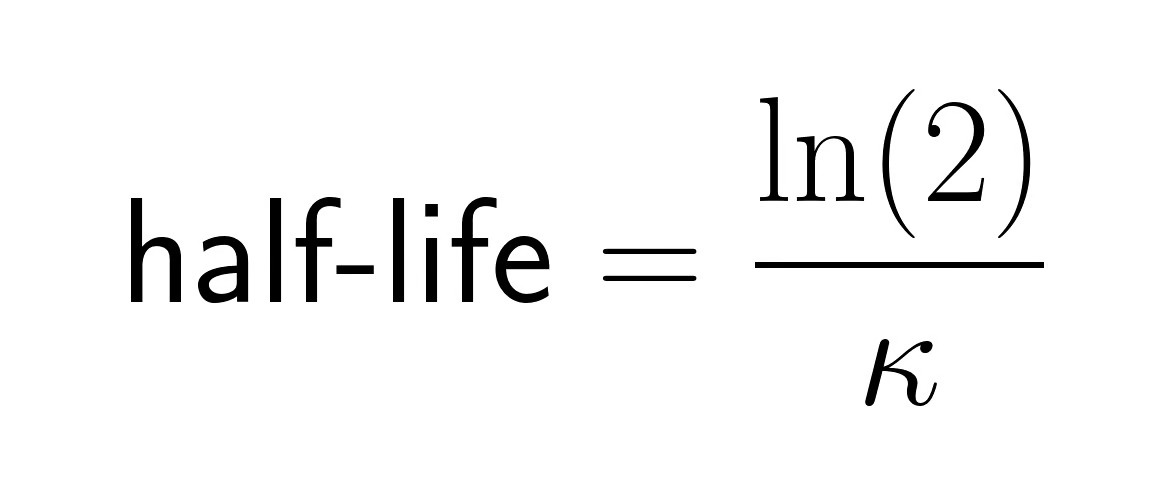
Thời gian bán rã ba ngày nghĩa là quá trình diễn ra nhanh; độ lệch sụp đổ trong vòng một tuần. Thời gian bán rã sáu tháng nghĩa là bạn cần thời gian nắm giữ dài để thu được hồi quy, điều này tự nó tạo ra rủi ro. Các nhà giao dịch định lượng so sánh thời gian bán rã ước tính với chân trời nắm giữ mục tiêu trước khi cam kết với một chiến lược.
Một lưu ý: thời gian bán rã là giá trị kỳ vọng, không phải đảm bảo. Bất kỳ độ lệch nào cũng có thể kéo dài lâu hơn nhiều, đặc biệt quanh các thay đổi chế độ hoặc đứt gãy cấu trúc.
Mean reversion thực sự xuất hiện ở đâu trên thị trường tài chính? Ở một số nơi, bằng chứng chắc chắn; ở nơi khác, ít hơn.
Một điều đáng lưu ý: giá cổ phiếu riêng lẻ nói chung là không dừng. Chính chênh lệch, lợi nhuận, thước đo biến động, hoặc các biến đổi khác mới có xu hướng thể hiện hành vi hồi quy, chứ không phải mức giá thô.
Lại có thêm một phân biệt khái niệm nữa khiến ngay cả những người dày dạn trong lĩnh vực này cũng dễ vấp, và hiểu sai sẽ dẫn đến các chiến lược xây dựng kém.
Bạn có thể có hai tài sản với tương quan 0,95 nhưng chênh lệch của chúng lại là một bước đi ngẫu nhiên. Luôn kiểm định.
Giao dịch cặp là ví dụ rõ ràng nhất về việc áp dụng mean reversion vào thực tiễn, và có thể bạn đến với bài viết này vì mối liên hệ đó.
Bạn bắt đầu bằng cách xác định hai tài sản có mối quan hệ kinh tế dài hạn hợp lý: hai đại gia dầu khí, hai ngân hàng vốn hóa lớn, hai công ty hàng tiêu dùng thiết yếu. Lý do kinh tế ở đây rất quan trọng. Sàng lọc thuần túy dựa trên tương quan lịch sử mà thiếu nền tảng cơ bản có xu hướng tạo ra các mối quan hệ giả mạo sẽ sụp đổ ngoài mẫu. Bạn xây dựng một chênh lệch, thường là tỷ lệ hoặc tổ hợp tuyến tính của hai mức giá, sử dụng hệ số phòng hộ ước lượng từ hồi quy thay vì giả định ngây thơ một-một. Rồi bạn kiểm định xem chênh lệch đó có hồi quy về trung bình không bằng các công cụ đã đề cập: kiểm định ADF, phân tích tự tương quan, ước lượng thời gian bán rã. Nếu bằng chứng ủng hộ, bạn tiến hành.
Bản thân giao dịch khá trực diện. Khi chênh lệch mở rộng bất thường so với trung bình lịch sử, được đo bằng z-score chuẩn hóa độ lệch là (chênh lệch hiện tại trừ trung bình động) chia cho độ lệch chuẩn, bạn mua dài tài sản kém hiệu suất và bán khống tài sản vượt trội, kỳ vọng chênh lệch sẽ thu hẹp. Z-score +2 báo hiệu chênh lệch cao hơn mức lịch sử hai độ lệch chuẩn; cách tiếp cận phổ biến là vào lệnh tại ±2,0 và thoát khi nó hồi về gần 0. Điểm mấu chốt, thường bị bỏ lỡ trong các giải thích đơn giản hơn: chính chênh lệch được kỳ vọng hồi quy, không phải từng cổ phiếu riêng lẻ. Cấu trúc long/short cũng giảm phơi nhiễm với biến động chung của thị trường. Lợi nhuận đến từ biến động tương đối, không phải hướng đi của thị trường.
Giao dịch cặp là điểm vào trực quan nhất cho các chiến lược hồi quy về trung bình, nhưng nó chỉ là một trường hợp trong nhóm phương pháp rộng hơn được gọi là kinh doanh chênh lệch thống kê.
Kinh doanh chênh lệch thống kê (stat arb) sử dụng mối quan hệ thống kê giữa các chứng khoán để phát hiện định giá tương đối sai lệch: khi hai chứng khoán gắn kết lịch sử tạm thời lệch khỏi mối quan hệ kỳ vọng, bạn đặt cược chúng sẽ hội tụ. Một lưu ý quan trọng: kinh doanh chênh lệch thống kê không phải là arbitrage phi rủi ro. Arbitrage truyền thống khai thác chênh lệch giá gần như cơ học, cùng một tài sản giao dịch ở các mức giá khác nhau trên hai sàn, nơi lợi nhuận gần như chắc chắn nếu bạn thực thi đủ nhanh. Kinh doanh chênh lệch thống kê đặt cược vào sự hội tụ có xác suất. Hồ sơ rủi ro hoàn toàn khác.
Có nhiều ý tưởng giao dịch hồi quy về trung bình khác nhau. Dưới đây là một số:
Cần nói thẳng: tín hiệu thống kê không đảm bảo hội tụ sinh lời. Chi phí giao dịch, chi phí vay mượn, và thay đổi chế độ có thể xóa sổ hoàn toàn lợi thế bề ngoài. Các chiến lược trên mô tả điều kiện để vào vị thế, không phải điều kiện để kiếm tiền.
Đây là phần thực hành. Đoạn mã dưới đây hướng dẫn một phân tích hồi quy về trung bình gọn gàng trên một chênh lệch mô phỏng, bao gồm những phần cốt lõi: vẽ đồ thị, trung bình cuộn, kiểm định ADF, và ước lượng thời gian bán rã. Thay bằng một chênh lệch cặp thực, chẳng hạn tỷ lệ log giá của hai cổ phiếu đồng liên kết, và quy trình tương tự áp dụng.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Chạy với seed trên cho p-value thấp hơn 0,05 và thời gian bán rã khoảng bảy kỳ. Giá trị lý thuyết với φ = 0,92 là khoảng 8,7 kỳ; từng lần chạy sẽ dao động quanh đó. Hãy nhớ: diễn giải quan trọng hơn cơ chế. Một kết quả ADF có ý nghĩa thống kê trên cửa sổ lịch sử không có nghĩa mối quan hệ sẽ còn giữ trong tương lai. Hồi quy này bỏ hệ số chặn, phù hợp với dữ liệu có trung bình bằng 0. Với các chênh lệch thực có trung bình khác 0, hãy thêm hằng số bằng add_constant(lagged) và lấy hệ số thứ hai.
Khóa học Phân tích chuỗi thời gian bằng Python của chúng tôi đi sâu hơn nhiều vào các kỹ thuật này, bao gồm mô hình ARIMA, kiểm định tính dừng và dự báo.
Mean reversion thất bại theo những cách có thể đoán được. Biết các kiểu thất bại cũng hữu ích như biết chiến lược.
Các mức cân bằng lịch sử được ước lượng từ dữ liệu, và dữ liệu phản ánh quá khứ. Đứt gãy cấu trúc (một vụ sáp nhập, thay đổi quy định, thay đổi động lực cạnh tranh) có thể vô hiệu hóa hoàn toàn trung bình lịch sử. Chênh lệch bạn nghĩ hồi quy về 0 giờ có thể có cân bằng ở +50 điểm cơ bản. Áp dụng một chiến lược dựa trên trung bình cũ là cách chắc chắn để thua lỗ. Riêng trong giao dịch cặp, công ty có thể sáp nhập, phân kỳ, hoặc thay đổi mô hình kinh doanh, và một cặp từng đồng liên kết chặt trong năm năm có thể tách rời chỉ sau một đêm.
Trong một mẫu ngắn, một chuỗi có xu hướng có thể trông như hồi quy về trung bình đơn giản vì nó quay về trung bình động cục bộ. Điều này đặc biệt phổ biến trong các backtest dùng cửa sổ nhìn lại cố định. Cách khắc phục là kiểm định trên nhiều giai đoạn mẫu và hoài nghi các kết quả chỉ xuất hiện ở các cửa sổ hẹp.
Giao dịch thường xuyên bào mòn lợi nhuận. Một chiến lược có thời gian bán rã hai ngày có thể đòi hỏi tái cân bằng hàng ngày, và chi phí giao dịch khứ hồi dễ dàng vượt quá lợi nhuận kỳ vọng mỗi lệnh. Bán khống còn tốn thêm chi phí: phí cho vay chứng khoán và rủi ro bị broker mua bù. Trượt giá giữa mô hình và giá khớp thực tích tụ qua hàng trăm giao dịch. Lợi nhuận trên giấy và lợi nhuận thực tế có thể khác biệt lớn đối với các chiến lược hồi quy tần suất cao.
Khi nhiều quỹ chạy các chiến lược tương tự, họ trở nên phụ thuộc vào hành vi của nhau. Sự cố meltdown định lượng tháng 8/2007 diễn ra chính xác vì quá nhiều quỹ stat arb cổ phiếu thanh lý cùng lúc, và hiệu ứng dây chuyền kết quả không liên quan gì tới các mối quan hệ cơ bản mà các chiến lược đó dựa vào. Khi một chiến lược hiệu quả, nó thu hút vốn; khi thu hút quá nhiều vốn, nó ngừng hiệu quả, đôi khi từ từ và đôi khi đột ngột.
Các mô hình stat arb được hiệu chỉnh cho một môi trường thị trường cụ thể: một chế độ biến động, một chu kỳ lãi suất, một cấu trúc tương quan. Khi môi trường đó dịch chuyển, mọi giả định cùng lúc thay đổi. Không phải một cặp bị hỏng; mà là cả danh mục cư xử khác thường vì các đặc trưng thống kê làm nền tảng đã không còn đúng. Cửa sổ nhìn lại lịch sử sẽ không cảnh báo trước.
Kết quả phụ thuộc mạnh vào cửa sổ nhìn lại dùng để ước lượng trung bình, ngưỡng vào lệnh, và quy tắc thoát. Thay đổi nhỏ ở bất kỳ yếu tố nào cũng có thể lật ngược một chiến lược từ có lãi thành thua lỗ. Hãy kiểm thử chịu đựng điều này một cách tường minh trước khi tin bất kỳ backtest nào.
Rủi ro tinh vi nhất. Với đủ tham số và dữ liệu lịch sử, bạn có thể khớp một chiến lược với gần như bất kỳ giai đoạn quá khứ nào, và nó sẽ suy giảm mạnh khi giao dịch thật. Kiểm định cuốn chiếu và xác thực ngoài mẫu không phải tùy chọn.
Mean reversion là một khái niệm nghe có vẻ đơn giản cho đến khi bạn cố áp dụng. Ý tưởng cơ bản, rằng các độ lệch khỏi cân bằng có xu hướng đảo chiều, là trực quan. Khó khăn nằm ở việc xác lập liệu một chuỗi cụ thể thực sự có thuộc tính đó hay không, ước lượng tốc độ hồi quy, và xây dựng các chiến lược vượt qua chi phí giao dịch, thay đổi chế độ và bất định tham số. Kinh doanh chênh lệch thống kê hệ thống hóa thách thức đó thành một kỷ luật giao dịch, nhưng khó khăn cốt lõi vẫn vậy: các mối quan hệ bạn giao dịch đang cạnh tranh với mọi người khác cũng tìm ra chúng.
Vài điều cần ghi nhớ: hãy kiểm định trước khi giả định; chú ý cái gì đang hồi quy (chênh lệch và biến đổi, không phải giá thô); phân biệt tương quan với đồng liên kết, vì chúng không thay thế cho nhau; và coi các rủi ro trên là một phần của chiến lược, không phải điều nghĩ sau. Khóa học Phân tích chuỗi thời gian bằng Python của chúng tôi bao quát sâu về kiểm định tính dừng, mô hình ARIMA và dự báo. Riêng cho ứng dụng giao dịch, Giao dịch tài chính bằng Python bao quát triển khai và đánh giá các chiến lược định lượng trong thực tế.
Học cùng DataCamp
Khóa học
Khóa học
Khóa học
blog
Matt Crabtree
10 phút
