
Cursus
Financial modeling in Excel
3 uur
28.2K
Stel je voor dat je de spread tussen twee luchtvaartaandelen bekijkt, bedrijven die vaak samen bewegen omdat ze dezelfde brandstofkosten, routes en passagiersvraag delen. Op een ochtend loopt de spread scherp op: iets idiosynkelieks raakte het ene aandeel terwijl het andere nauwelijks bewoog. Een quanttrader kijkt hiernaar en stelt een heel specifieke vraag: is de kans groot dat die spread weer versmalt, of is er iets structureels veranderd?
Mean reversion is de neiging van een variabele om terug te bewegen naar een langetermijnniveau nadat hij daarvan is afgeweken. Het vormt de basis van een breed scala aan tijdreeksmodellen en kwantitatieve handelsstrategieën, en het is de statistische motor achter een hele familie van aanpakkens die bekendstaan als statistische arbitrage. Het kritieke punt om te onthouden, waar dit artikel steeds op terugkomt: mean reversion is een eigenschap die je test, niet een aanname die je over prijzen doet.
Mean reversion beschrijft een dynamische neiging: wanneer een variabele wegdrijft van zijn evenwichtsniveau, trekken krachten hem weer terug. Dat evenwicht kan een langetermijngemiddelde zijn, een faire waarde afgeleid uit fundamentals, of een coïntegratierelatie tussen twee reeksen. Een positieve afwijking (de waarde boven het gemiddelde) wordt vaak gevolgd door een daling. Een negatieve afwijking wordt vaak gevolgd door een stijging.
Wat mean reversion interessant maakt, is wat het impliceert over schokken. In een mean-reverterend proces is een schok tijdelijk. Het effect dooft na verloop van tijd uit en de reeks keert uiteindelijk terug richting evenwicht. Dat is heel anders dan een random walk, waar elke schok permanent is en de reeks geen "thuis" heeft om naar terug te keren. Zo meteen gaan we op dat onderscheid in.
De basisintuïtie: een variabele fluctueert rond een evenwichtsniveau. Een schok (een winstwaarschuwing, een beleidsverrassing, een liquiditeitskrapte) duwt hem weg van dat niveau. Hoe verder hij beweegt, hoe sterker de herstellende kracht kan zijn. Na verloop van tijd ebt het effect van de schok weg en drijft de variabele terug.
Zet dat af tegen een random walk. De waarde van elke periode is gelijk aan die van de vorige periode plus een willekeurige schok, en die schok verdwijnt nooit. Er is geen evenwicht om naar terug te keren; de reeks dwaalt gewoon. Het verschil is enorm belangrijk voor forecasting: mean-reverterende reeksen zijn in principe enigszins voorspelbaar over langere horizons. Random walks niet.
Van intuïtie naar bewijs vereist statistische analyse. Geen enkele test is voldoende. Je wilt meerdere vormen van bewijs die in dezelfde richting wijzen.
Begin visueel. Een mean-reverterende reeks neigt te oscilleren rond een relatief stabiel niveau in plaats van aanhoudend op of neer te trenden. Maar visuele inspectie is makkelijk te misleiden: een trendmatige reeks kan over korte vensters mean-reverterend lijken, en een langzaam mean-reverterend proces kan bijna niet te onderscheiden zijn van een random walk. De plot is een eerste indruk, geen eindoordeel.
Autocorrelatie meet de correlatie tussen een reeks en zijn eigen verlate waarden. In een mean-reverterend proces daalt de autocorrelatiefunctie (ACF) snel richting nul, wat de tijdelijke aard van afwijkingen weerspiegelt. Daarentegen toont een eenheidswortelproces autocorrelatie die dicht bij 1,0 blijft, zelfs bij lange vertragingen. De ACF-plot kan dit patroon laten zien — een snelle afname is consistent met mean reversion, terwijl een langzame, lineaire daling op non-stationariteit duidt. Dat gezegd hebbende, autocorrelatie alleen bevestigt stationariteit niet. Het is één stuk bewijs.
De Augmented Dickey-Fuller (ADF)-test is het standaard vertrekpunt. De nulhypothese is dat de reeks een eenheidswortel heeft, oftewel zich als een random walk gedraagt. Het verwerpen van de nul suggereert dat de reeks stationair kan zijn, wat nauw samenhangt met mean-reverterend gedrag. Een p-waarde onder 0,05 geeft je reden om door te gaan, maar geen zekerheid.
Als de tests mean reversion ondersteunen, is de volgende vraag hoe snel het gebeurt. De snelheidsparameter (vaak aangeduid als κ in continu-tijdmodellen, of θ in sommige parametrisaties) vertelt hoe snel afwijkingen afnemen. Hoge snelheid betekent dat afwijkingen snel krimpen; lage snelheid betekent dat het proces behoorlijk rondzwerft voordat het terugkeert. Dit is praktisch relevant: een heel langzaam mean-reverterend proces is mogelijk niet verhandelbaar over realistische horizons.
Dit onderscheid verdient een eigen sectie omdat dit is waar mensen het het vaakst mis hebben.
Een random walk heeft geen langetermijngemiddelde om naar terug te keren. Schokken zijn permanent. De reeks is non-stationair, wat betekent dat zijn statistische eigenschappen (gemiddelde, variantie) in de tijd veranderen. Voorspellen voorbij de zeer korte termijn is zinloos. Een mean-reverterend proces is stationair (of op zijn minst trend-stationair): zijn eigenschappen zijn stabiel, schokken zijn tijdelijk en voorspellingen op langere horizon bevatten echte informatie.
Hier is de valkuil: een prijsreeks die in het verleden meerdere keren naar een bepaald niveau is teruggekeerd, is niet per se mean-reverterend. Als je maar lang genoeg dwaalt, keert elke random walk terug naar de startwaarde. De vraag is of er een structurele kracht is die terugtrekt naar evenwicht, en dat vereist testen, geen patroonherkenning.
|
Eigenschap |
Mean-reverterend |
Random walk |
|
Langetermijngedrag |
Oscilleert rond stabiel niveau |
Dwaalt zonder grens |
|
Schokpersistentie |
Tijdelijk |
Permanent |
|
Stationariteit |
Stationair |
Non-stationair |
|
Voorspelbaarheid |
Ja, over langere horizons |
Zeer beperkt |
Mean reversion en stationariteit is nog een punt van verwarring. Ze hangen nauw samen, maar zijn niet hetzelfde. Stationariteit is een formele statistische eigenschap: een stationair proces heeft een constant gemiddelde, constante variantie en autocovariantie die alleen afhangt van de vertraging, niet van de periode. Mean reversion is een dynamische neiging, de terugtrekkende kracht richting evenwicht.
De meeste mean-reverterende modellen veronderstellen stationariteit, en de meeste stationaire processen vertonen een vorm van mean-reverterend gedrag. Maar de relatie is niet perfect één-op-één. Een proces kan stationair zijn zonder bijzonder sterke mean-reverterende dynamiek, en het label "mean-reverterend" wordt soms losjes toegepast op processen die slechts zwak stationair zijn. Het is de moeite waard dit onderscheid scherp te houden wanneer je de literatuur leest.
Mean reversion en momentum trekken in tegengestelde richtingen. Mean reversion gaat ervan uit dat uitzonderlijk grote bewegingen eerder omkeren. Een aandeel dat scherp is gedaald ten opzichte van zijn historische bandbreedte zal naar verwachting (onder deze visie) herstellen, niet omdat prijzen "moeten" terugkeren, maar omdat de afwijking van faire waarde een rendementskans creëert.
Momentum gaat uit van het tegenovergestelde: recente koersrichting zet zich eerder voort. Een aandeel dat de afgelopen twaalf maanden sterk is gestegen, zal naar verwachting blijven outperformen.
Het bewijs voor momentum is behoorlijk sterk op middellange horizons (een tot twaalf maanden), terwijl mean reversion duidelijker zichtbaar is op korte horizons (dagen tot weken) en hele lange (meerdere jaren). Markten kunnen, en doen dat ook, beide gedragingen tegelijk vertonen op verschillende tijdschalen. Geen van beide is een universele wet.
Het standaard continu-tijdmodel voor mean-reverterend gedrag is het Ornstein-Uhlenbeck (OU)-proces:
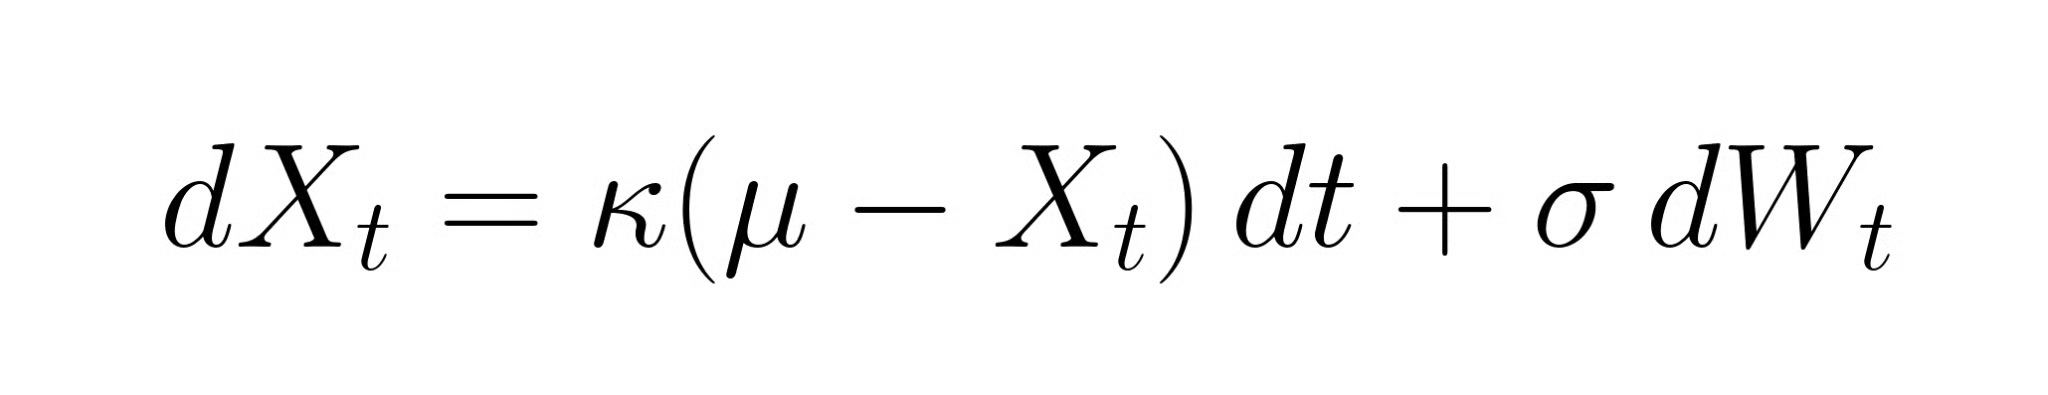
Elke term doet iets specifieks. Het gedeelte κ(μ − Xt) is de herstellende kracht: wanneer Xt boven het langetermijngemiddelde μ ligt, wordt het proces naar beneden getrokken; wanneer eronder, naar boven. De parameter κ bepaalt hoe sterk die trek is, de snelheid van mean reversion. De term σ dWt voegt willekeurige ruis toe met volatiliteit σ.
OU-paden simuleren met verschillende κ-waarden maakt de intuïtie helder. Bij hoge κ blijven paden dicht bij het gemiddelde en verdwijnen afwijkingen snel. Bij lage κ zwerven paden breed en lijken ze over korte vensters bijna niet te onderscheiden van een random walk. Daarom is het zorgvuldig schatten van κ belangrijk: een statistisch significante maar piepkleine κ is in de praktijk mogelijk niet bruikbaar.
Het OU-model geeft ons κ, maar κ op zichzelf is lastig intuïtief te duiden. De halfwaardetijd vertaalt die abstracte snelheid naar iets concreets: de verwachte tijd waarin een afwijking van het evenwicht halveert.
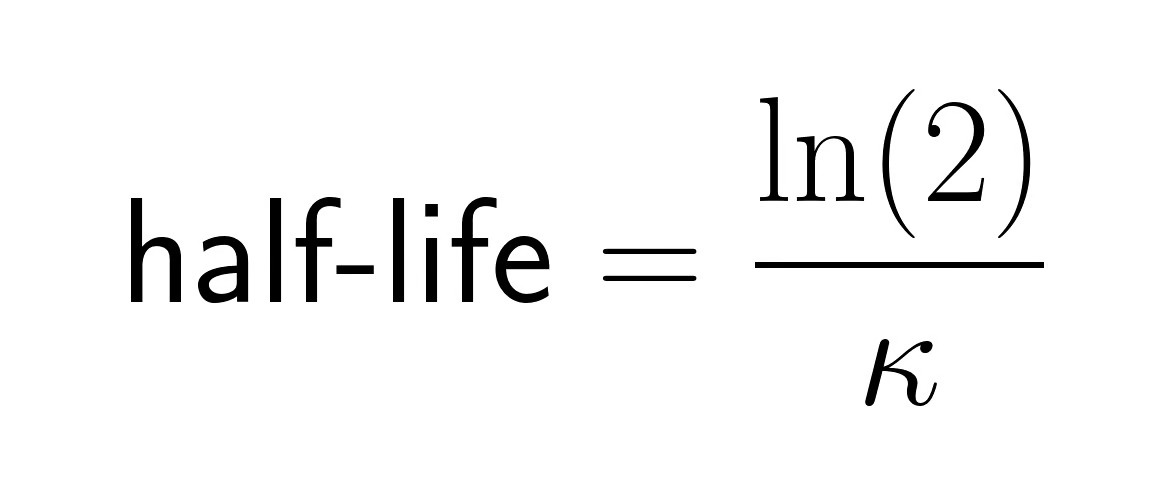
Een halfwaardetijd van drie dagen betekent dat het proces snel is; afwijkingen verdwijnen binnen een week. Een halfwaardetijd van zes maanden betekent dat je een lange houdperiode nodig hebt om de terugkeer te vangen, wat eigen risico’s met zich meebrengt. Quanttraders vergelijken geschatte halfwaardetijden met hun beoogde houdperiodes voordat ze een strategie aangaan.
Eén kanttekening: de halfwaardetijd is een verwachte waarde, geen garantie. Een specifieke afwijking kan veel langer aanhouden, zeker rond regimewissels of structurele breuken.
Waar zie je mean reversion daadwerkelijk in financiële markten? Op sommige plekken is het bewijs solide; op andere minder.
Eén ding om te benadrukken: individuele aandelenniveaus zijn over het algemeen non-stationair. Het zijn spreads, rendementen, volatiliteitsmaten of andere transformaties die mean-reverterend gedrag vertonen, niet de ruwe prijsniveaus.
Er is nog een conceptueel onderscheid dat zelfs ervaren mensen in dit veld parten speelt, en het fout hebben leidt tot slecht geconstrueerde strategieën.
Je kunt twee assets hebben met 0,95 correlatie waarvan de spread een random walk is. Altijd testen.
Pairs trading is het duidelijkste voorbeeld van mean reversion in de praktijk, en misschien ben je op dit artikel terechtgekomen vanwege die link.
Je begint met het identificeren van twee assets met een plausibele langetermijn economische relatie: twee olie majors, twee largecapbanken, twee consumer staples-bedrijven. De economische rationale is hier belangrijk. Alleen screenen op historische correlaties zonder fundamentele basis levert vaak schijnrelaties op die buiten de steekproef uit elkaar vallen. Je construeert een spread, meestal een ratio of een lineaire combinatie van de twee prijzen, met een hedge ratio geschat via regressie in plaats van de naïeve aanname één-op-één. Vervolgens test je of die spread mean-reverterend is met de hierboven behandelde tools: de ADF-test, autocorrelatieanalyse, halfwaardetijdschatting. Als het bewijs ondersteunend is, ga je verder.
De trade zelf is vrij eenvoudig. Wanneer de spread ongewoon ver van zijn historisch gemiddelde afwijkt, gemeten met een z-score die de afwijking standaardiseert als (huidige spread minus voortschrijdend gemiddelde) gedeeld door standaarddeviatie, ga je long in de underperformer en short in de outperformer, in de verwachting dat de spread versmalt. Een z-score van +2 geeft aan dat de spread twee standaarddeviaties boven zijn historische norm ligt; een gangbare aanpak is instappen bij ±2,0 en uitstappen wanneer hij terugkeert richting nul. Het kernpunt, dat in eenvoudigere uitleg vaak verloren gaat: het is de spread waarvan je verwacht dat die mean-reverterend is, niet een van beide individuele aandelen. De long/short-structuur verkleint ook de blootstelling aan brede marktbewegingen. De winst komt uit de relatieve beweging, niet de marktrichting.
Pairs trading is het meest intuïtieve instappunt voor mean-reversionstrategieën, maar het is één voorbeeld binnen een bredere familie van aanpakken die bekendstaat als statistische arbitrage.
Statistische arbitrage (stat arb) gebruikt statistische relaties tussen effecten om relatieve misprijzing te spotten: wanneer twee historisch verbonden effecten tijdelijk afwijken van hun verwachte relatie, zet je in op convergentie. Een belangrijke verduidelijking: statistische arbitrage is geen risicovrije arbitrage. Traditionele arbitrage benut bijna-mechanische prijsverschillen, hetzelfde asset dat op twee beurzen tegen verschillende prijzen handelt, waarbij de winst bijna zeker is als je snel genoeg kunt uitvoeren. Statistische arbitrage wedt op probabilistische convergentie. Hele andere risicoprofielen.
Er zijn verschillende mean-reversionideeën voor trading. Dit zijn er een paar:
Zeg het maar gewoon: een statistisch signaal garandeert geen winstgevende convergentie. Transactiekosten, leenfees en regimewissels kunnen schijnbare edges volledig wegvagen. De bovenstaande strategieën beschrijven instapcondities, niet voorwaarden om geld te verdienen.
Hier wordt het praktisch. De code hieronder doorloopt een compacte mean-reversionanalyse op een gesimuleerde spread, met de essentie: plotten, rollend gemiddelde, ADF-test en halfwaardetijdschatting. Vervang door een echte pairsspread, bijvoorbeeld de logprijssratio van twee gecoïntegreerde aandelen, en dezelfde pipeline geldt.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Dit uitvoeren met de bovenstaande seed geeft een p-waarde ruim onder 0,05 en een halfwaardetijd van ongeveer zeven perioden. De theoretische waarde voor φ = 0,92 is circa 8,7 perioden; individuele runs zullen daaromheen variëren. Onthoud: interpretatie is belangrijker dan de mechanica. Een statistisch significant ADF-resultaat op een historisch venster betekent niet dat de relatie in de toekomst standhoudt. Deze regressie laat een intercept weg, wat geldig is voor data met gemiddelde nul. Voor echte spreads met een niet-nulgemiddelde, voeg een constante toe met add_constant(lagged) en neem de tweede coëfficiënt.
Onze Time Series Analysis in Python-cursus gaat veel dieper in op deze technieken, waaronder ARIMA-modellering, stationariteitstesten en forecasting.
Mean reversion faalt op voorspelbare manieren. De faalmodi kennen is net zo nuttig als de strategie kennen.
Historische evenwichtsniveaus worden uit data geschat, en data weerspiegelt het verleden. Structurele breuken (een fusie, een regelwijziging, een verschuiving in concurrentiedynamiek) kunnen het historische gemiddelde volledig ongeldig maken. De spread waarvan je dacht dat die naar nul mean-reverterend was, kan nu een evenwicht op +50 basispunten hebben. Een strategie toepassen die is gebouwd op het oude gemiddelde is een zekere manier om geld te verliezen. Specifiek bij pairs trading: bedrijven fuseren, divergeren of veranderen hun businessmodel, en een paar dat vijf jaar lang strak gecoïntegreerd was, kan van de ene op de andere dag ontkoppelen.
Over een korte steekproef kan een trendmatige reeks mean-reverterend lijken, simpelweg omdat hij terugkeert naar een lokaal voortschrijdend gemiddelde. Dit komt vooral voor in backtests die een vaste lookback gebruiken. De oplossing is testen over meerdere steekproefperioden en sceptisch zijn over resultaten die alleen verschijnen over smalle vensters.
Veelvuldig handelen vreet aan rendement. Een strategie met een halfwaardetijd van twee dagen kan dagelijkse herbalancering vereisen, en roundtrips aan transactiekosten kunnen de verwachte winst per trade gemakkelijk overtreffen. Shorten brengt extra kosten met zich mee: securities lending fees en het risico dat een broker je terugkoopt. Slippage tussen gemodelleerde en werkelijke fill-prijzen stapelt zich op over honderden trades. Papieren rendementen en live rendementen kunnen drastisch verschillen voor high-frequency mean-reversionstrategieën.
Als veel fondsen vergelijkbare strategieën draaien, worden ze blootgesteld aan elkaars gedrag. De quant-meltdown van augustus 2007 gebeurde precies omdat te veel equity stat arb-fondsen tegelijkertijd liquideerden, en de resulterende kettingreactie had niets te maken met de onderliggende relaties waarop die strategieën waren gebouwd. Als een strategie werkt, trekt ze kapitaal aan; als ze te veel kapitaal aantrekt, stopt ze met werken, soms geleidelijk en soms in één keer.
Stat-arbmodellen zijn gekalibreerd op een specifieke marktomgeving: een volatiliteitsregime, een rentecyclus, een correlatiestructuur. Wanneer die omgeving verschuift, bewegen alle aannames tegelijk. Het is niet één paar dat stukloopt; het is de hele portefeuille die zich misdraagt omdat de statistische eigenschappen waarop hij is gebouwd niet langer gelden. Historische lookbackvensters waarschuwen je niet van tevoren.
Resultaten hangen sterk af van het lookbackvenster waarmee je het gemiddelde schat, de drempel voor instappen en de uitstapregel. Kleine wijzigingen hierin kunnen een strategie van winstgevend naar onrendabel doen kantelen. Stress-test dit expliciet voordat je een backtest vertrouwt.
Het meest verraderlijke risico. Met genoeg parameters en historische data kun je een strategie bijna op elke periode fitten, en die zal in live trading scherp degraderen. Walk-forward testing en out-of-samplevalidatie zijn niet optioneel.
Mean reversion is zo’n concept dat eenvoudig klinkt totdat je het wilt toepassen. Het basisidee, dat afwijkingen van evenwicht de neiging hebben om te keren, is intuïtief. Lastiger is vaststellen of een specifieke reeks die eigenschap daadwerkelijk heeft, inschatten hoe snel hij terugkeert en strategieën bouwen die transactiekosten, regimewissels en parameteronzekerheid overleven. Statistische arbitrage formaliseert die uitdaging tot een handelsdiscipline, maar de kernmoeilijkheid blijft: de relaties waarop je handelt, concurreren met iedereen die dezelfde relaties heeft gevonden.
Een paar dingen om mee te nemen: test voordat je aanneemt; let op wat er terugkeert (spreads en transformaties, niet ruwe prijzen); onderscheid correlatie van coïntegratie, want ze zijn niet inwisselbaar; en behandel de bovenstaande risico’s als onderdeel van de strategie, niet als bijzaak. Onze Time Series Analysis in Python-cursus behandelt stationariteitstesten, ARIMA-modellering en forecasting diepgaand. Voor tradingtoepassingen specifiek behandelt Financial Trading in Python het implementeren en evalueren van kwantitatieve strategieën in de praktijk.
Leren met DataCamp
Cursus
Cursus
Cursus
blog
Adel Nehme
15 min

