
course
Tranzacționare financiară în Python
4 oră
21.6K
Arbitrajul statistic, adesea abreviat stat arb, este o familie de strategii de tranzacționare cantitativă ce folosesc relații statistice între titluri pentru a identifica potențiale oportunități de tranzacționare. Ideea centrală nu este să prezici dacă o acțiune va crește sau va scădea în izolare. Este să depistezi o subevaluare relativă: când două titluri legate istoric se abat temporar de la relația așteptată dintre ele și să pariezi că vor converge.
O clarificare de la început: arbitrajul statistic nu este un arbitraj fără risc. Oportunitățile sunt probabilistice, iar relațiile pe care se sprijină o strategie se pot destrăma complet. Am văzut asta direct, gestionând poziții pe piețele de capital din Asia la BlueCrest, unde o tranzacție care arăta solid statistic pe hârtie se putea dezintegra în clipa în care regimul macro se schimba.
Acest articol explică cum funcționează stat arb prin pairs trading și revenirea la medie, de ce cointegrarea contează mai mult decât corelația și cum arată în practică riscurile reale.
Arbitrajul statistic folosește date istorice și în timp real pentru a identifica relații statistice între titluri. Când aceste relații se abat de la starea așteptată, un trader ia poziții long și short care se compensează: cumpără titlul relativ subevaluat și vinde în lipsă pe cel relativ supraevaluat, apoi așteaptă ca relația să se normalizeze.
Structura long/short este cea care reduce expunerea la mișcările generale ale pieței. Dacă piața scade cu 5%, ambele „picioare” sunt afectate aproximativ egal, astfel că profitul sau pierderea provin din mișcarea relativă dintre cele două titluri, nu din direcția pieței.
Fluxul general: identifici titluri înrudite, modelezi relația lor istorică, detectezi când spread-ul curent se abate de la normele istorice, deschizi poziții long și short compensatorii, apoi aștepți convergența sau declanșarea unei condiții de ieșire.
Un exemplu simplu: dacă Pepsi tranzacționează brusc la un discount neobișnuit de mare față de Coke, fără un motiv fundamental evident, o strategie stat arb cumpără Pepsi și vinde în lipsă Coke, așteptând revenirea spread-ului. Profitul vine din îngustarea acelui spread, nu din mișcarea unei acțiuni într-o direcție anume.
Cu acest flux de bază în minte, pairs trading este cea mai intuitivă modalitate de a-l vedea în acțiune. Alegi două titluri legate istoric, construiești un spread între prețurile lor și tranzacționezi când acel spread se îndepărtează neobișnuit de mult de comportamentul lui istoric: cumperi cel ieftin, vinzi în lipsă pe cel scump, închizi dacă spread-ul converge.
Merită subliniat: corelația de una singură nu stabilește o relație stabilă, tranzacționabilă. Două acțiuni pot fi puternic corelate și totuși să se îndepărteze permanent. Exact asta acoperă secțiunea următoare.
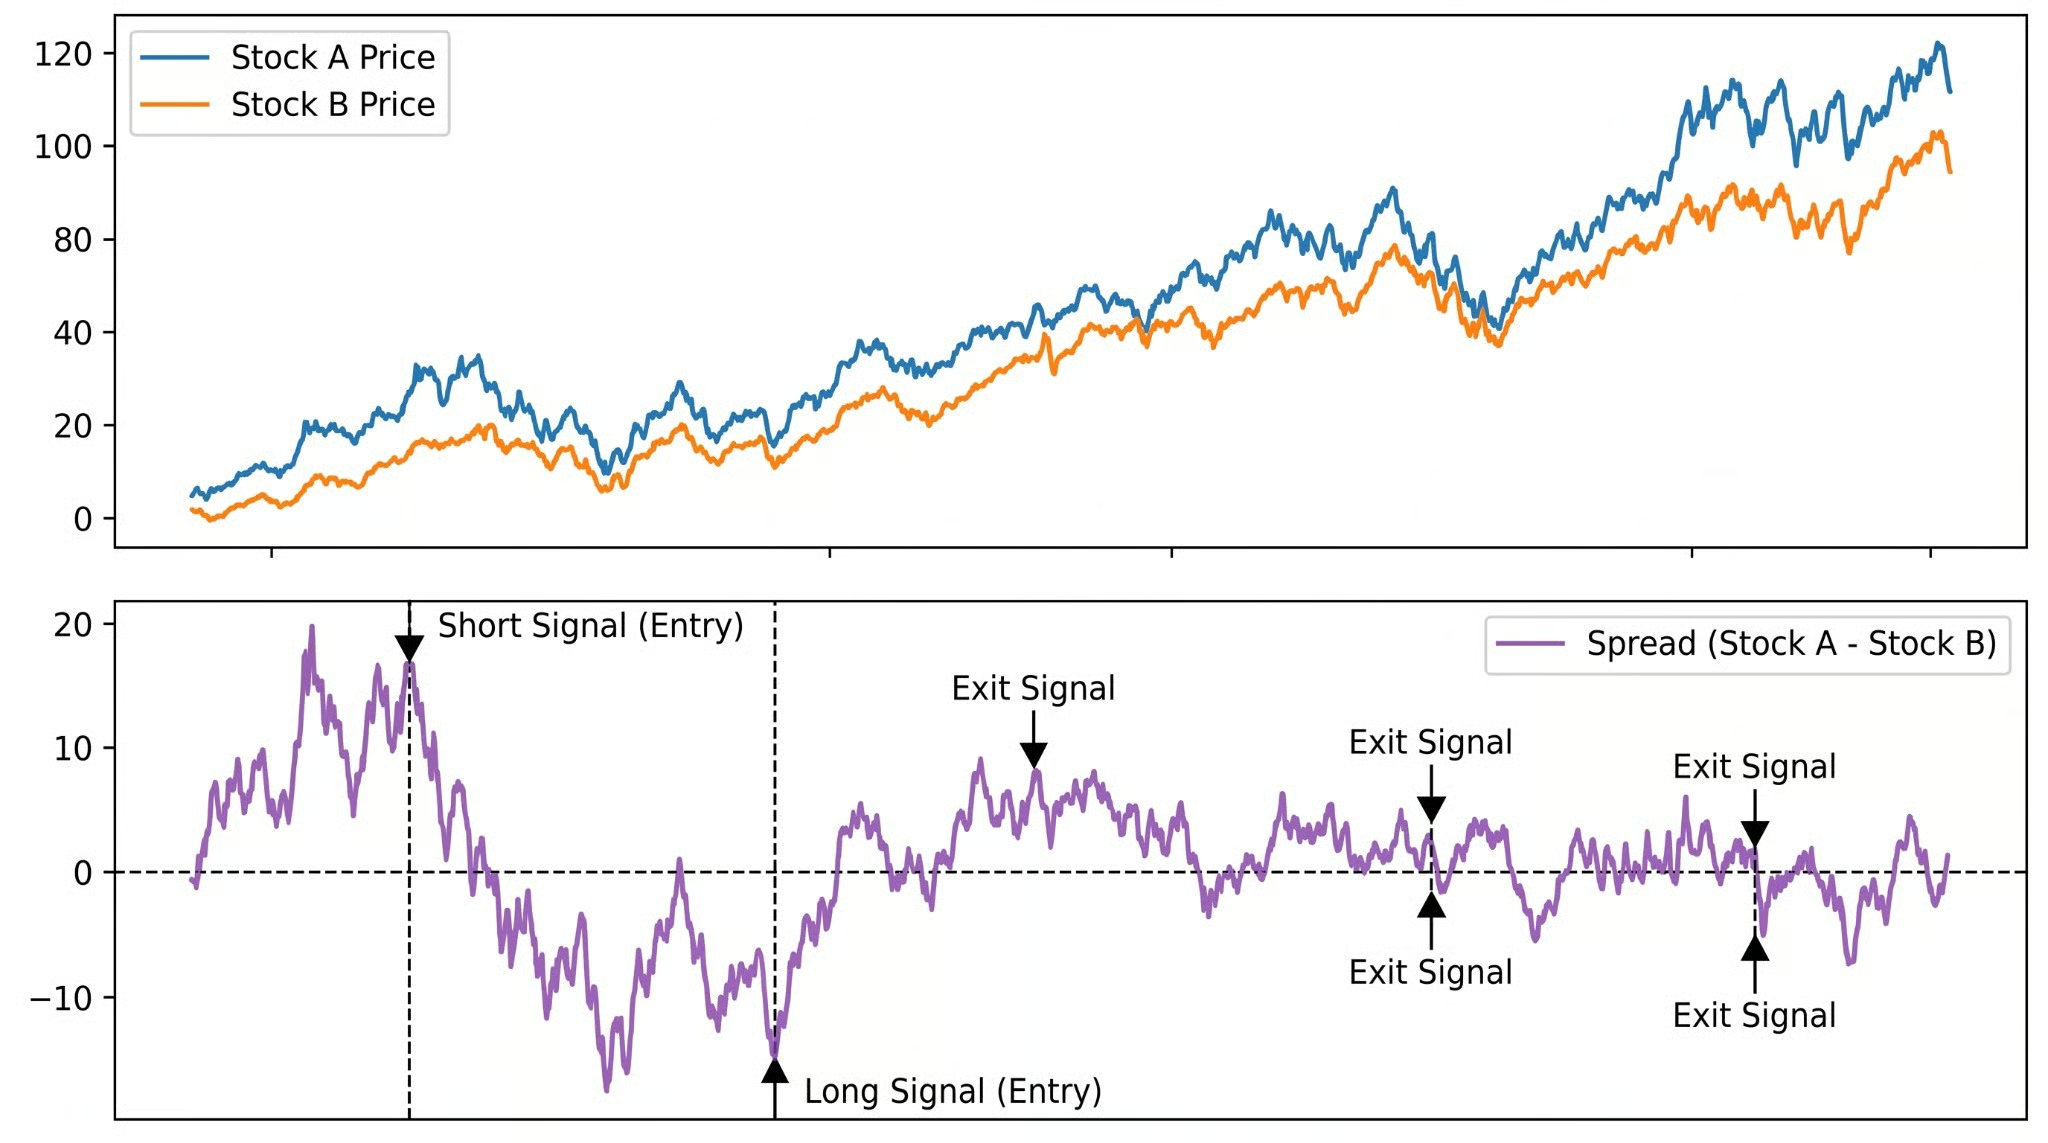
Prețurile Acțiunii A și Acțiunii B (sus) și spread-ul lor (jos), cu semnale de intrare și ieșire marcate în puncte-cheie de revenire. Imagine de autor.
Pairs trading funcționează, atunci când funcționează, datorită revenirii la medie: tendința unui spread care se îndepărtează de media sa istorică de a reveni în timp. Măsura-cheie este scorul z: (spread curent − media mobilă) / deviația standard. Un scor z de +2 îți spune că spread-ul este cu două deviații standard peste norma istorică, o lectură neobișnuită pe care unele strategii o tratează ca semnal de short.
Scorul z este util pentru că standardizează semnalul. În loc să întrebi „Este acest spread larg?”, întrebi „Este acest spread neobișnuit de larg în raport cu comportamentul lui normal?” Asta este întrebarea la care încearcă cu adevărat să răspundă o strategie de revenire la medie.
Revenirea la medie ne oferă logica tranzacționării, dar ridică o întrebare inconfortabilă: cum știi că un spread chiar va reveni, în loc să se îndepărteze permanent? Aici corelația și cointegrarea se despart. Merită atenție:
Corelația măsoară puterea relației liniare dintre două variabile. Două acțiuni pot avea o corelație de 0,9 și totuși să fie o pereche proastă pentru tranzacționare, pentru că corelația nu spune nimic despre dacă spread-ul dintre ele este stabil sau revine la medie.
Cointegrarea descrie o relație de echilibru pe termen mai lung între serii de timp nestationare. Două serii de preț sunt cointegrate dacă o anumită combinație liniară a lor este staționară, fluctuând în jurul unei medii stabile, mai degrabă decât derivând. Aceasta e proprietatea de care ai de fapt nevoie.
Ambele acțiuni pot avea un trend ascendent ani la rând, apoi să diverge definitiv. Corelație mare, fără cointegrare, nicio tranzacție fiabilă. Testarea cointegrației cu testul Engle–Granger sau procedura Johansen îți oferă o bază mai solidă pentru a presupune că spread-ul va reveni. Reține că PCA este altă poveste aici și nu intru în ea în acest articol.
Să înțelegi teoria e una; s-o traduci într-o strategie funcțională e alta. Trecerea de la intuiție la un flux cantitativ realist implică cinci pași, iar omiterea oricăruia tinde să producă strategii care arată grozav pe hârtie, dar se dezintegrează în practică.
Pairs trading simplu este punctul de intrare, nu plafonul. Odată ce ești confortabil cu mecanismele de bază, abordarea tinde să se extindă în două direcții.
Abordările multi‑activ modelează relații între coșuri de titluri, nu perechi individuale. Abordările bazate pe factori elimină randamentele sistematice folosind factori comuni de piață sau sector, apoi tranzacționează subevaluarea reziduală. PCA scalează asta la sute de active: identifici principalele surse de variație comună, apoi tranzacționezi randamentele pe care acele componente nu le explică.
Parul de bază este același (subevaluările reziduale revin), dar cadrul statistic de a le găsi este diferit. Nu mai testezi dacă două serii sunt cointegrate. Descompui o întreagă secțiune transversală de randamente și pariezi că zgomotul rămas este temporar.
ML a intrat în trusa pentru descoperirea relațiilor, generarea de semnale și detectarea regimurilor. Nu îmbunătățește automat randamentele și introduce propriul risc de model. Strategiile depind în continuare de revenirea la medie. ML este o modalitate mai complexă de a căuta același semnal.
Strategiile mai sofisticate nu elimină riscurile de bază. De multe ori doar le fac mai greu de observat până e prea târziu. Acestea sunt modurile de eșec pe care merită să le înțelegi înainte de a rula orice strategie stat arb.
Relația istorică pe care ți-ai construit strategia este o descriere a trecutului. Consolidarea industriei, schimbări de reglementare, o schimbare a modelului de afaceri al unei companii: oricare dintre acestea poate modifica permanent relația. Când se întâmplă, spread-ul nu mai revine. Continuă să se miște împotriva ta.
Fiecare strategie stat arb se bazează pe presupuneri statistice. Dacă spread-ul nu este de fapt staționar, dacă hedge ratio este estimat greșit, dacă fereastra de lookback este prost aleasă, modelul generează semnale înșelătoare. Iar chiar și când modelul are dreptate, costurile de tranzacționare erodează randamentele în moduri care rareori apar în backtest-uri naive.
O strategie care pare profitabilă înainte de costuri poate fi neprofitabilă după ele. Am văzut asta și pe venit fix. Tranzacția teoretică e curată, tranzacția reală nu.
Vânzarea în lipsă nu e gratuită. Taxele de împrumut de titluri și riscul de buy-in din partea brokerului adaugă costuri reale. Derapajul dintre prețurile modelate și cele efective de execuție se acumulează peste sute de tranzacții. Iar când multe fonduri rulează strategii similare, devin expuse la comportamentul celorlalte.
Colapsul cuant din august 2007 a avut loc tocmai pentru că prea multe fonduri de equity stat arb au lichidat simultan, iar cascada rezultată nu a avut legătură cu relațiile de bază pe care erau construite acele strategii.
Modelele stat arb sunt calibrate la un anumit mediu de piață (un regim de volatilitate, un ciclu al ratelor dobânzii, o structură a corelațiilor). Când acel mediu se schimbă, toate presupunerile se mișcă odată.
Nu e vorba de o singură pereche care se strică; e întregul portofoliu care se comportă prost pentru că proprietățile statistice pe care a fost construit nu mai țin. Dinamica spread-ului care părea staționară într-un regim de volatilitate scăzută poate deveni instabilă peste noapte când volatilitatea explodează, iar ferestrele istorice de lookback nu te vor avertiza din timp.
Cel mai insidios risc. Cu suficienți parametri și date istorice, poți potrivi o strategie aproape oricărui interval trecut, iar aceasta se va degrada puternic în tranzacționarea live. Testarea out-of-sample este minimul de protecție, și nici aceea nu e întotdeauna suficientă.
Stat arb este confundat cu mai multe strategii adiacente.
Arbitrajul tradițional exploatează discrepanțe de preț aproape mecanice: același activ tranzacționat la prețuri diferite pe două burse. Profitul este aproape sigur dacă poți executa suficient de repede. Arbitrajul statistic pariază pe convergența probabilistă. Profiluri de risc complet diferite.
Pairs trading este un tip de arbitraj statistic, nu un sinonim pentru întregul domeniu. Termenii sunt folosiți interschimbabil, dar stat arb include modele multi‑factor, strategii bazate pe PCA și abordări de machine learning pe portofolii mari. Pairs trading este locul din care pornesc cei mai mulți.
Tranzacționarea algoritmică este o categorie mai largă care descrie orice strategie de execuție automată. Arbitrajul statistic este o familie specifică în cadrul ei. Market making de înaltă frecvență și urmărirea trendului sunt tot algoritmice, dar niciuna nu este stat arb.
Arbitrajul statistic este, în esență, un pariu că relațiile persistă. Găsești două titluri care s-au mișcat istoric împreună, aștepți să diverge, și te poziționezi pentru ca decalajul să se închidă. Matematica formalizează această intuiție, dar intuiția e cea care te ține onest când matematica spune să menții, iar piața spune să fugi.
Ceea ce face stat arb cu adevărat dificil nu sunt statisticile. Este faptul că relațiile pe care le tranzacționezi concurează cu toți ceilalți care le-au găsit pe aceleași. Când funcționează, atrag capital. Când atrag prea mult capital, încetează să mai funcționeze, uneori treptat și alteori dintr-o dată, așa cum a demonstrat 2007.
Pentru fundamentele statistice, testarea staționarității și modelarea seriilor de timp, cursul Time Series Analysis in Python este următorul pas potrivit. Pentru backtesting și fluxuri cantitative, cursul Financial Trading in Python acoperă implementarea și evaluarea strategiilor de tranzacționare în practică.
Învață cu DataCamp
course
course
course