Kurs
Excel ile Finansal Modelleme
3 sa
28.2K
Aynı yakıt maliyetleri, rotalar ve yolcu talebini paylaştıkları için birlikte hareket etme eğiliminde olan iki havayolu hissesinin spread'ini izlediğinizi hayal edin. Bir sabah spread keskin biçimde açılıyor: özgül bir gelişme bir hissede etkili olurken diğeri zor yerinden oynuyor. Bir kantitatif trader bunu görür ve çok net bir soru sorar: bu spread yeniden daralma eğiliminde mi, yoksa yapısal bir şey mi değişti?
Ortalama dönüş, bir değişkenin uzun dönem seviyesinden saptıktan sonra o seviyeye geri dönme eğilimidir. Zaman serisi modellerinin ve kantitatif alım satım stratejilerinin geniş bir yelpazesinin temelini oluşturur ve istatistiksel arbitraj olarak bilinen bir yaklaşım ailesinin istatistiksel motorudur. Akılda tutulması gereken kritik nokta — ve bu yazı buna tekrar tekrar dönecek: ortalama dönüş, fiyatlar hakkında varsayım değil, test ettiğiniz bir özelliktir.
Ortalama dönüş dinamik bir eğilimi tanımlar: bir değişken denge seviyesinden uzaklaştığında, onu geri çeken güçler ortaya çıkar. Bu denge, uzun dönem istatistiksel bir ortalama, temellerin ima ettiği bir adil değer veya iki seri arasındaki eşbütünleşme ilişkisi olabilir. Pozitif sapmaların (değerin ortalamanın üzerinde olması) ardından düşüş, negatif sapmaların ardından ise yükseliş görme eğilimi vardır.
Ortalama dönüşü ilginç kılan şey, şoklar hakkında ima ettikleridir. Ortalama dönen bir süreçte şok geçicidir. Etkisi zamanla dağılır ve seri nihayetinde dengeye geri döner. Bu, her şokun kalıcı olduğu ve serinin geri döneceği bir "yuvası" olmadığı rastgele yürüyüşten çok farklıdır. Bu ayrıma az sonra düzgünce geleceğiz.
Temel sezgi şöyle. Bir değişken denge düzeyinin etrafında dalgalanır. Bir şok (kâr beklentisinin kaçırılması, politika sürprizi, likidite sıkışması) onu o seviyeden uzaklaştırır. Ne kadar uzağa giderse, geri çekici kuvvet o kadar güçlü olabilir. Zamanla şokun etkisi azalır ve değişken geri sürüklenir.
Bunu bir rastgele yürüyüşle karşılaştırın. Her dönemin değeri, geçen dönemin değeri artı rastgele bir şoktur ve o şok asla kaybolmaz. Geri dönülecek bir denge yoktur; seri öylece gezinir. Fark öngörü açısından olağanüstü önemlidir: ortalamaya dönen seriler, en azından ilke olarak, daha uzun ufuklarda bir ölçüde öngörülebilirdir. Rastgele yürüyüşler öyle değildir.
Sezgiden kanıta geçmek istatistiksel analiz gerektirir. Tek bir test yeterli değildir. Aynı yöne işaret eden birden çok kanıt türü istersiniz.
Görselden başlayın. Ortalamaya dönen bir seri, kalıcı olarak yukarı ya da aşağı sürüklenmek yerine nispeten istikrarlı bir seviyenin etrafında salınma eğilimindedir. Ancak görsel inceleme yanıltıcı olabilir: trend gösteren bir seri kısa pencerelerde ortalamaya dönüyor gibi görünebilir ve yavaş ortalamaya dönen bir süreç kısa vadede rastgele yürüyüşten neredeyse ayırt edilemez görünebilir. Grafik ilk bakıştır, hüküm değil.
Otookorelasyon, bir serinin kendi gecikmeli değerleriyle olan korelasyonunu ölçer. Ortalamaya dönen bir süreçte otokorelasyon fonksiyonu (ACF), sapmaların geçici doğasını yansıtarak hızla sıfıra doğru sönümlenir. Buna karşılık, bir birim-kök süreci, uzun gecikmelerde bile 1.0'a yakın kalıcı otokorelasyon gösterir. ACF grafiği bu deseni ortaya koyabilir — hızlı bir düşüş ortalama dönüşle tutarlıdır, yavaş ve doğrusal bir düşüş ise durağan olmamayı ima eder. Yine de otokorelasyon tek başına durağanlığı doğrulamaz. Bu yalnızca bir kanıt parçasıdır.
Artırılmış Dickey-Fuller (ADF) testi standart başlangıçtır. Serinin birim köke sahip olduğunu, yani bir rastgele yürüyüş gibi davrandığını öne süren sıfır hipotezini test eder. Sıfır hipotezinin reddedilmesi, serinin durağan olabileceğini, bunun da ortalamaya dönen davranışla yakından ilişkili olduğunu düşündürür. p-değerinin 0,05'in altında olması ilerlemek için gerekçe sunar, kesinlik değil.
Testler ortalama dönüşü destekliyorsa sıradaki soru bunun ne kadar hızlı olduğudur. Hız parametresi (sürekli zamanlı modellerde sıklıkla κ ile, bazı parametreleştirmelerde θ ile gösterilir) sapmaların ne kadar hızlı sönümlendiğini söyler. Yüksek hız sapmaların çabuk küçüldüğü; düşük hız ise sürecin geri dönmeden önce epey dolaştığı anlamına gelir. Bu pratikte önemlidir: çok yavaş ortalamaya dönen bir süreç gerçekçi ufuklarda işlem yapılamaz olabilir.
Bu ayrım, insanların en sık yanıldığı nokta olduğu için kendi bölümünü hak ediyor.
Rastgele yürüyüşün geri döneceği uzun dönem bir ortalaması yoktur. Şoklar kalıcıdır. Seri durağan değildir; istatistiksel özellikleri (ortalama, varyans) zamanla değişir. Çok kısa vade ötesini tahmin etmek boşunadır. Ortalamaya dönen bir süreç durağandır (ya da en azından trend-durağan): özellikleri stabildir, şoklar geçicidir ve daha uzun vade tahminleri gerçek bilgi taşır.
Tuzak şudur: Fiyat serisinin geçmişte belli bir seviyeye birkaç kez dönmüş olması, onun mutlaka ortalamaya döndüğü anlamına gelmez. Yeterince uzun gezinildiğinde herhangi bir rastgele yürüyüş başlangıç değerini yeniden ziyaret edecektir. Soru, yapısal bir geri çekim olup olmadığıdır; bu da desen tanımayla değil, testle anlaşılır.t pattern recognition.
|
Özellik |
Ortalamaya dönen |
Rastgele yürüyüş |
|
Uzun dönem davranış |
İstikrarlı seviyenin çevresinde salınır |
Sınırsızca sürüklenir |
|
Şok kalıcılığı |
Geçici |
Kalıcı |
|
Durağanlık |
Durağan |
Durağan değil |
|
Öngörülebilirlik |
Evet, daha uzun ufuklarda |
Çok sınırlı |
Ortalama dönüş ve durağanlık başka bir kafa karışıklığı noktasıdır. Yakından ilişkilidirler ama aynı şey değillerdir. Durağanlık resmi bir istatistiksel özelliktir: durağan bir sürecin ortalaması sabittir, varyansı sabittir ve otokovaryansı zamana değil yalnızca gecikmeye bağlıdır. Ortalama dönüş ise dinamik bir eğilimdir, dengeye doğru geri çekim.
Çoğu ortalama dönüş modeli durağanlığı varsayar ve çoğu durağan süreç bir tür ortalamaya dönme davranışı sergiler. Ancak ilişki bire bir değildir. Bir süreç, özellikle güçlü ortalama dönüş dinamikleri olmaksızın da durağan olabilir ve "ortalama dönen" etiketi bazen yalnızca zayıf biçimde durağan süreçlere gevşekçe uygulanır. Literatürü okurken bu ayrımı net tutmaya değer.
Ortalama dönüş ve momentum zıt yönlerde çeker. Ortalama dönüş, olağanüstü büyük hareketlerin tersine dönme olasılığının daha yüksek olduğunu varsayar. Tarihsel aralığına göre sert düşen bir hissenin (bu bakış açısına göre) toparlanması beklenir; fiyatlar "mutlaka" döneceği için değil, adil değerden sapma bir getiri fırsatı yarattığı için.
Momentum ise tam tersini varsayar: son yönlü hareketin devam etme olasılığı daha yüksektir. Son on iki ayda güçlü yükselen bir hissenin üstün performansı sürdürmesi beklenir.
Kanıtlar momentumun orta vadelerde (bir ila on iki ay) oldukça güçlü olduğunu, ortalama dönüşün ise daha çok kısa vadelerde (günler ila haftalar) ve çok uzun vadelerde (çok yıllı) daha net ortaya çıktığını gösterir. Piyasalar farklı zaman ölçeklerinde eşzamanlı olarak her iki davranışı da sergileyebilir. Hiçbiri evrensel bir yasa değildir.
Ortalama dönen davranış için standart sürekli zaman modeli Ornstein-Uhlenbeck (OU) sürecidir:
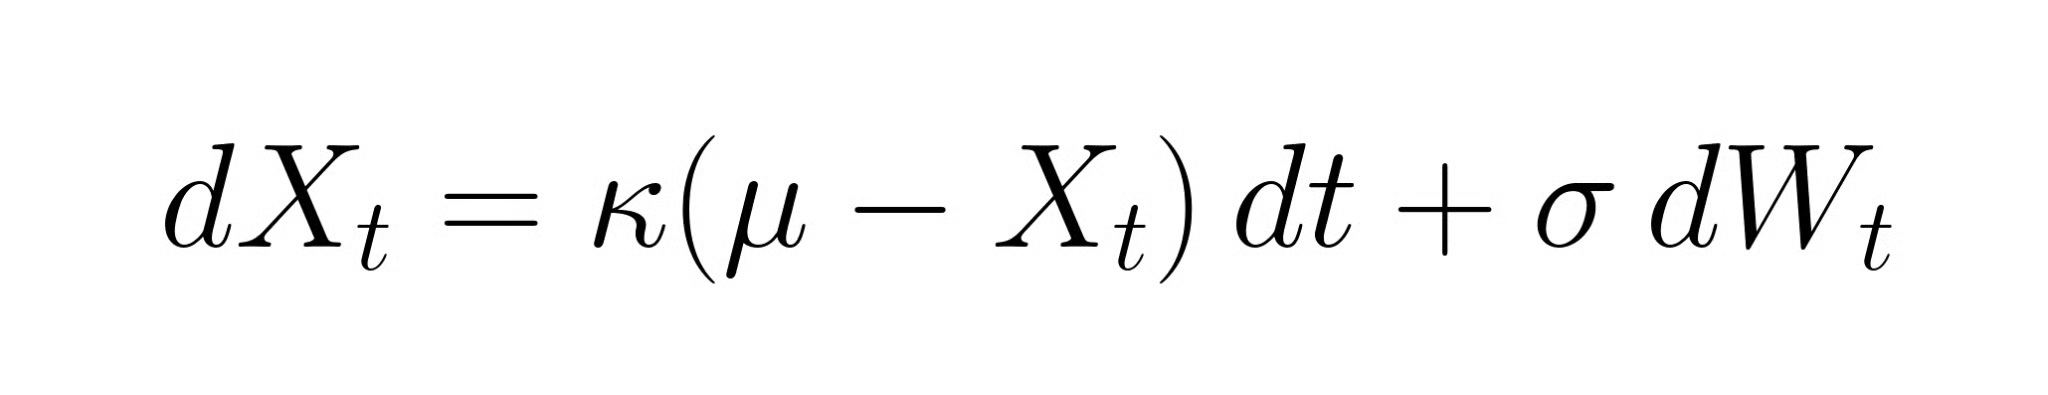
Her terim belirli bir iş yapar. κ(μ − Xt) kısmı geri çekici kuvvettir: Xt uzun dönem ortalaması μ'nun üzerindeyken süreç aşağı doğru; altındayken yukarı doğru çekilir. κ parametresi bu çekimin gücünü, yani ortalama dönüş hızını kontrol eder. σ dWt terimi ise volatilitesi σ olan rastgele gürültü ekler.
Farklı κ değerleriyle OU yollarını simüle etmek sezgiyi canlı kılar. Yüksek κ ile yollar ortalamayı sıkı biçimde takip eder ve sapmalar hızla çöker. Düşük κ ile yollar genişçe dolaşır ve kısa pencerelerde neredeyse rastgele yürüyüşten ayırt edilemez görünür. Bu nedenle κ'yı dikkatle tahmin etmek önemlidir: istatistiksel olarak anlamlı ama küçücük bir κ pratikte uygulanabilir olmayabilir.
OU modeli bize κ verir, ancak κ tek başına sezgisel olarak anlaması zordur. Yarı ömür, bu soyut hızı somut bir şeye çevirir: dengedeki bir sapmanın yarıya inmesi için beklenen süre.
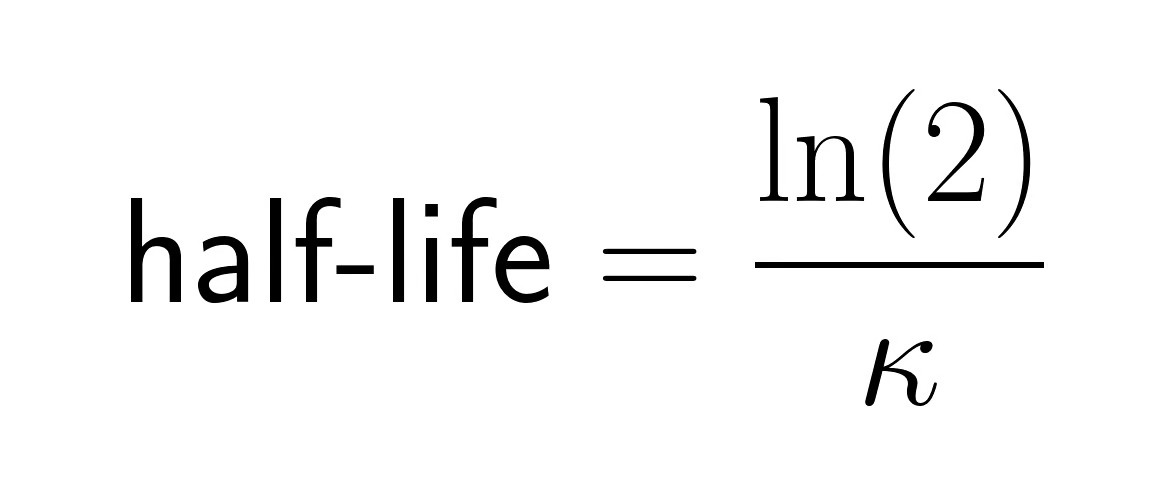
Üç günlük bir yarı ömür, sürecin hızlı olduğunu; sapmaların bir hafta içinde çöktüğünü ifade eder. Altı aylık yarı ömür ise dönüşü yakalamak için uzun bir elde tutma süresi gerektiğini, bunun da kendi risklerini yarattığını gösterir. Kantitatif trader'lar, bir stratejiye bağlanmadan önce tahmin edilen yarı ömürleri hedef tutma sürelerine göre karşılaştırır.
Bir uyarı: yarı ömür beklenen bir değerdir, garanti değil. Özellikle rejim değişimleri veya yapısal kırılmalar etrafında herhangi bir sapma çok daha uzun sürebilir.
Ortalama dönüş finansal piyasalarda nerede gerçekten görülür? Bazı yerlerde kanıt sağlamdır; bazılarında daha az.
Şuna dikkat çekmeye değer: Bireysel hisse fiyatları genellikle durağan değildir. Ortalamaya dönen davranışı gösterme eğiliminde olanlar spread'ler, getiriler, volatilite ölçümleri veya diğer dönüşümlerdir; ham fiyat seviyeleri değil.
Bu alanda deneyimli kişileri bile tökezleten bir başka kavramsal ayrım daha vardır; bunu yanlış anlamak kötü kurgulanmış stratejilere yol açar.
Korelasyonu 0,95 olan iki varlığın spread'i rastgele yürüyüş olabilir. Her zaman test edin.
Eşleştirme işlemi, ortalama dönüşün pratikte kullanılmasına en net örnektir ve muhtemelen bu bağlantı nedeniyle bu yazıya geldiniz.
Önce uzun dönem ekonomik ilişkisi makul olan iki varlık belirlersiniz: iki petrol devi, iki büyük banka, iki temel tüketim şirketi. Ekonomik gerekçe burada önemlidir. Sadece tarihsel korelasyonlara göre tarama yapmak ve temel dayanak olmaksızın seçim yapmak, örneklem dışı dönemde dağılan sahte ilişkiler üretme eğilimindedir. Spread'i, genellikle bir oran veya iki fiyatın lineer birleşimi olarak, naif bire bir varsayımı yerine regresyondan tahmin edilen bir hedge oranı kullanarak kurgularsınız. Ardından bu spread'in ortalamaya dönüp dönmediğini yukarıda ele alınan araçlarla test edersiniz: ADF testi, otokorelasyon analizi, yarı ömür tahmini. Kanıtlar destekliyse devam edersiniz.
İşlemin kendisi epey basittir. Spread, tarihsel ortalamasından olağandışı ölçüde uzaklaştığında — sapmayı cari spread eksi hareketli ortalamanın standart sapmaya bölünmesiyle standartlaştıran bir z-skoruyla ölçülür — spread'in daralmasını bekleyerek düşük performans göstereni long, yüksek performans göstereni short alırsınız. +2'lik bir z-skoru, spread'in tarihsel normunun iki standart sapma üzerinde olduğunu gösterir; yaygın bir yaklaşım ±2,0'da girmek ve sıfıra doğru döndüğünde çıkmaktır. Önemli nokta — daha basit açıklamalarda kaybolur: ortalama dönmesi beklenen şey spread'dir, tek tek hisseler değil. Long/short yapı, geniş piyasa hareketlerine maruziyeti de azaltır. Kâr, piyasa yönünden değil, göreli hareketten gelir.
Eşleştirme işlemi, ortalama dönüş stratejilerine en sezgisel giriş noktasıdır; ancak istatistiksel arbitraj olarak bilinen daha geniş bir yaklaşım ailesinin bir örneğidir.
İstatistiksel arbitraj (stat arb), menkul kıymetler arasındaki istatistiksel ilişkileri kullanarak göreli yanlış fiyatlamaları saptar: Tarihsel olarak bağlantılı iki menkul kıymet, beklenen ilişkilerinden geçici olarak saptığında, yeniden yakınsayacaklarına bahis oynarsınız. Önemli bir netleştirme: istatistiksel arbitraj risksiz arbitraj değildir. Geleneksel arbitraj, aynı varlığın iki borsada farklı fiyatlardan işlem görmesi gibi neredeyse mekanik fiyat tutarsızlıklarını sömürür; yeterince hızlı uygularsanız kâr neredeyse kesindir. İstatistiksel arbitraj, olasılıksal yakınsamaya bahistir. Tamamen farklı risk profilleri.
Farklı ortalama dönüş alım satım fikirleri vardır. İşte bazıları:
Açıkça söylemeye değer: istatistiksel bir sinyal, kârlı yakınsamayı garanti etmez. İşlem maliyetleri, borçlanma maliyetleri ve rejim değişiklikleri görünen avantajları bütünüyle silebilir. Yukarıdaki stratejiler, bir pozisyona giriş koşullarını tanımlar; para kazanma koşullarını değil.
Şimdi işin pratiğine gelelim. Aşağıdaki kod, bir simüle edilmiş spread üzerinde kompakt bir ortalama dönüş analizi yürütür; temel unsurları kapsar: görselleştirme, hareketli ortalama, ADF testi ve yarı ömür tahmini. Gerçek bir eşleştirme spread'i (örneğin eşbütünleşik iki hissenin log fiyat oranı) koyun; aynı hat boru hattı geçerlidir.
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.stattools import adfuller
from statsmodels.regression.linear_model import OLS

# Simulate a mean-reverting spread using an AR(1) process
np.random.seed(42)
n = 500
phi = 0.92          # AR coefficient; close to 1 = slow mean reversion
spread = np.zeros(n)
for t in range(1, n):
    spread[t] = phi * spread[t-1] + np.random.normal(0, 1)

spread_series = pd.Series(spread, name="spread")

# --- Step 1: Plot the series with its rolling mean ---
rolling_mean = spread_series.rolling(window=60).mean()
plt.figure(figsize=(10, 4))
plt.plot(spread_series, label="Spread", alpha=0.7)
plt.plot(rolling_mean, label="60-period rolling mean", linewidth=2)
plt.axhline(0, color="black", linestyle="--", linewidth=0.8)
plt.title("Simulated Mean-Reverting Spread")
plt.legend()
plt.tight_layout()
plt.show()

# --- Step 2: ADF test for stationarity ---
adf_result = adfuller(spread_series.dropna())
print(f"ADF statistic : {adf_result[0]:.4f}")
print(f"p-value       : {adf_result[1]:.4f}")
print("Reject unit root?", "Yes" if adf_result[1] < 0.05 else "No")

# --- Step 3: Estimate half-life via AR(1) regression —
lagged = spread_series.shift(1).dropna()
delta  = spread_series.diff().dropna()
model  = OLS(delta, lagged).fit()
kappa  = -model.params.iloc[0]           # speed of mean reversion
half_life = np.log(2) / kappa
print(f"\nEstimated half-life: {half_life:.1f} periods")
Yukarıdaki tohumla çalıştırıldığında 0,05'in oldukça altında bir p-değeri ve kabaca yedi dönemlik bir yarı ömür verir. φ = 0,92 için teorik değer yaklaşık 8,7 dönemdir; tekil çalıştırmalar bunun etrafında dalgalanır. Unutmayın: yorumlama, mekanikten daha önemlidir. Tarihsel bir pencerede istatistiksel olarak anlamlı bir ADF sonucu, ilişkinin ileriye dönük olarak süreceği anlamına gelmez. Bu regresyon sabit terimi dışlar; sıfır ortalamalı veriler için geçerlidir. Sıfırdan farklı ortalamaya sahip gerçek spread'lerde add_constant(lagged) kullanarak bir sabit ekleyin ve ikinci katsayıyı alın.
Python ile Zaman Serisi Analizi kursumuz bu teknikleri, ARIMA modelleme, durağanlık testleri ve tahminleme dahil, çok daha derinlemesine ele alır.
Ortalama dönüş, öngörülebilir şekillerde başarısız olur. Başarısızlık biçimlerini bilmek, stratejiyi bilmek kadar faydalıdır.
Tarihsel denge seviyeleri verilerden tahmin edilir ve veriler geçmişi yansıtır. Yapısal kırılmalar (bir birleşme, düzenleyici değişim, rekabet dinamiklerindeki kayma) tarihsel ortalamayı tamamen geçersiz kılabilir. Ortalamaya sıfıra döndüğünü düşündüğünüz spread'in artık +50 baz puanda dengesi olabilir. Eski ortalamaya dayalı bir stratejiyi uygulamak, para kaybetmenin güvenilir bir yoludur. Özellikle eşleştirme işlemlerinde şirketler birleşir, ayrışır veya iş modellerini değiştirir ve beş yıl boyunca sıkı biçimde eşbütünleşik olan bir çift bir gecede kopabilir.
Kısa bir örneklemde, bir trend serisi, yerel bir hareketli ortalamaya dönüyor gibi göründüğü için ortalama dönen sanılabilir. Bu, sabit bir geri bakış penceresi kullanan geriye dönük testlerde özellikle yaygındır. Çözüm, birden çok örneklem döneminde test yapmak ve yalnızca dar pencerelerde ortaya çıkan sonuçlara şüpheyle yaklaşmaktır.
Sık alım satım getirileri aşındırır. Yarı ömrü iki gün olan bir strateji günlük yeniden dengeleme gerektirebilir ve gidiş-dönüş işlem maliyetleri, işlem başına beklenen kârı kolayca aşabilir. Açığa satış ek maliyetler getirir: menkul kıymet ödünç verme ücretleri ve aracının geri çağırma riski. Modellemede öngörülen ve gerçek gerçekleşen işlem fiyatları arasındaki kayma yüzlerce işlem boyunca birikir. Kâğıt üzerindeki getiriler ve canlı getiriler, yüksek frekanslı ortalama dönüş stratejilerinde dramatik biçimde farklı olabilir.
Birçok fon benzer stratejiler yürüttüğünde, birbirlerinin davranışlarına maruz kalırlar. Ağustos 2007 kuant erimesi, tam da çok sayıda hisse senedi stat arb fonunun eşzamanlı tasfiyesi nedeniyle gerçekleşti ve ortaya çıkan kaskad, bu stratejilerin dayandığı temel ilişkilerle ilgili değildi. Bir strateji işe yaradığında sermaye çeker; çok fazla sermaye çektiğinde ise çalışmayı bırakır — bazen kademeli, bazen bir anda.
Stat arb modelleri belirli bir piyasa ortamına kalibre edilmiştir: bir volatilite rejimi, bir faiz döngüsü, bir korelasyon yapısı. Bu ortam kaydığında, her varsayım bir anda hareket eder. Bozulan bir çift değildir; inşa edildiği istatistiksel özellikler artık geçerli olmadığı için tüm portföy uygunsuz davranır. Tarihsel geri bakış pencereleri sizi önceden uyarmayacaktır.
Sonuçlar, ortalamanın tahmini için kullanılan geri bakış penceresine, işleme giriş eşiğine ve çıkış kuralına büyük ölçüde bağlıdır. Bunlardan herhangi birindeki küçük değişiklikler, bir stratejiyi kârlıdan kârsıza çevirebilir. Buna güvenmeden önce geriye dönük testinizi özellikle stres testine tabi tutun.
En sinsi risk. Yeterince parametre ve tarihsel veriyle, neredeyse herhangi bir geçmiş döneme bir strateji uydurabilirsiniz ve canlı işlemlerde hızla bozulur. Yürüyen ileri test ve örneklem dışı doğrulama opsiyonel değildir.
Ortalama dönüş, kullanmaya çalışana kadar kulağa basit gelen kavramlardandır. Dengedeki sapmaların tersine dönme eğiliminde olduğu temel fikir sezgiseldir. Zor olan, belirli bir serinin gerçekten bu özelliğe sahip olup olmadığını saptamak, ne kadar hızlı döndüğünü tahmin etmek ve işlem maliyetleri, rejim değişiklikleri ve parametre belirsizliği karşısında ayakta kalan stratejiler kurmaktır. İstatistiksel arbitraj bu zorluğu bir alım satım disiplinine dönüştürür; ancak temel güçlük aynı kalır: İşlem yaptığınız ilişkiler, aynılarını bulan herkesle rekabet eder.
Şunları aklınızda tutun: varsaymadan önce test edin; neyin geri döndüğüne dikkat edin (spread'ler ve dönüşümler, ham fiyatlar değil); korelasyon ile eşbütünleşmeyi ayırın, çünkü birbirlerinin yerine geçmezler; ve yukarıdaki riskleri stratejinin bir parçası olarak ele alın, sonradan düşünülmüş bir unsur olarak değil. Python ile Zaman Serisi Analizi kursumuz, durağanlık testleri, ARIMA modelleme ve tahminlemeyi derinlemesine kapsar. Özellikle alım satım uygulamaları için Python ile Finansal Alım Satım dersi kantitatif stratejilerin pratikte uygulanması ve değerlendirilmesini kapsar.
DataCamp ile Öğrenin
Kurs
Kurs
Kurs
blog
Dario Radečić
15 dk.
blog
Abid Ali Awan
14 dk.
Eğitim
Adel Nehme
Eğitim
Kurtis Pykes
8 dk.