Kursus
Perdagangan Finansial dengan Python
4 Hr
21.6K
Statistical arbitrage, sering disingkat stat arb, adalah sekumpulan strategi perdagangan kuantitatif yang memanfaatkan hubungan statistik antar sekuritas untuk mengidentifikasi peluang perdagangan. Gagasan utamanya bukan menebak apakah sebuah saham akan naik atau turun secara terpisah. Fokusnya adalah salah harga relatif: ketika dua sekuritas yang secara historis saling terkait sementara menyimpang dari hubungan yang diharapkan, lalu bertaruh bahwa keduanya akan kembali konvergen.
Satu klarifikasi di awal: statistical arbitrage bukan arbitrase bebas risiko. Peluangnya bersifat probabilistik, dan hubungan yang menopang sebuah strategi bisa sepenuhnya runtuh. Saya melihat ini langsung saat mengelola posisi pasar modal Asia di BlueCrest, ketika suatu transaksi yang tampak kuat secara statistik di atas kertas bisa berantakan begitu rezim makro bergeser.
Artikel ini membahas cara kerja stat arb melalui pairs trading dan mean reversion, mengapa kointegrasi lebih penting daripada korelasi, serta seperti apa risiko nyata dalam praktik.
Statistical arbitrage menggunakan data historis dan real-time untuk mengidentifikasi hubungan statistik antar sekuritas. Ketika hubungan tersebut menyimpang dari kondisi yang diharapkan, seorang trader mengambil posisi long dan short yang saling mengimbangi, membeli sekuritas yang relatif undervalued dan melakukan short pada yang relatif overvalued, lalu menunggu hingga hubungan tersebut kembali normal.
Struktur long/short inilah yang mengurangi eksposur terhadap pergerakan pasar secara luas. Jika pasar turun 5%, kedua kaki posisi terdampak kurang lebih setara, sehingga laba atau rugi berasal dari pergerakan relatif antara dua sekuritas tersebut, bukan dari arah pasar.
Alur umumnya: identifikasi sekuritas yang saling terkait, modelkan hubungan historisnya, deteksi saat spread saat ini menyimpang dari norma historis, buka posisi long dan short yang saling mengimbangi, lalu tunggu hingga konvergen atau hingga kondisi keluar terpicu.
Contoh sederhana: Jika Pepsi tiba-tiba diperdagangkan dengan diskon yang tidak biasa besar terhadap Coke tanpa alasan fundamental yang jelas, strategi stat arb akan membeli Pepsi dan melakukan short pada Coke, dengan harapan spread akan kembali. Keuntungan berasal dari penyempitan spread tersebut, bukan dari pergerakan salah satu saham ke arah tertentu.
Dengan alur dasar itu, pairs trading adalah cara paling intuitif untuk melihatnya beraksi. Anda memilih dua sekuritas yang secara historis saling terkait, menyusun spread antara harga keduanya, dan berdagang saat spread tersebut bergerak sangat jauh dari perilaku historisnya: membeli yang murah, melakukan short pada yang mahal, menutup saat spread konvergen.
Perlu ditekankan: korelasi saja tidak cukup untuk menetapkan hubungan yang stabil dan dapat diperdagangkan. Dua saham bisa sangat berkorelasi namun tetap menyimpang selamanya. Itulah yang dibahas pada bagian berikutnya.
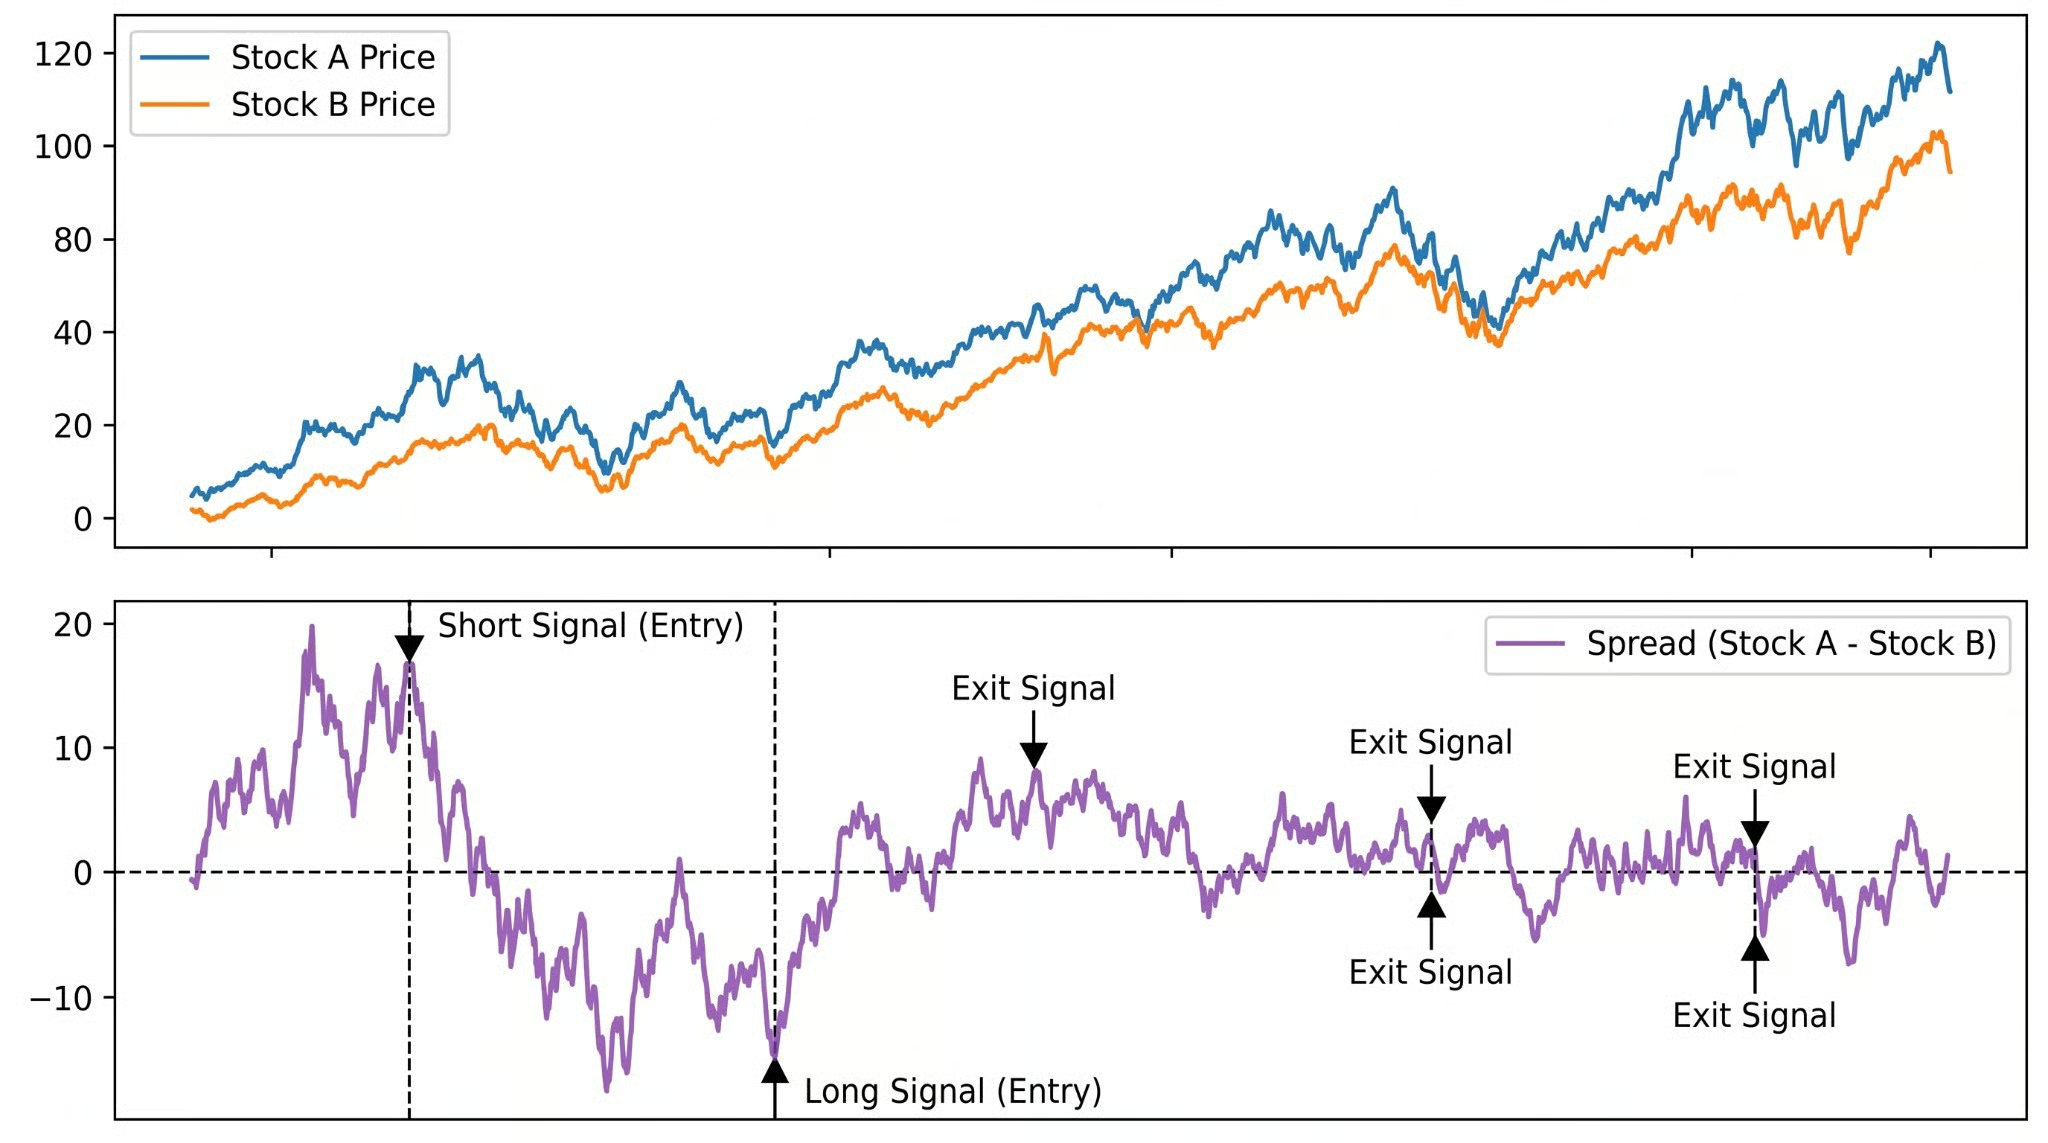
Harga Saham A dan Saham B (atas) dan spread-nya (bawah), dengan sinyal masuk dan keluar ditandai pada titik reversion kunci. Gambar oleh Penulis.
Pairs trading bekerja, ketika berhasil, karena mean reversion: kecenderungan sebuah spread yang menyimpang dari rata-rata historisnya untuk pada akhirnya kembali. Ukuran kunci adalah z-score: (spread saat ini − rata-rata bergerak) / deviasi standar. Z-score +2 memberi tahu Anda bahwa spread berada dua deviasi standar di atas norma historisnya, pembacaan yang tidak biasa yang oleh sebagian strategi diperlakukan sebagai sinyal short.
Z-score berguna karena menstandardisasi sinyal. Alih-alih bertanya "Apakah spread ini lebar?" Anda bertanya "Apakah spread ini tidak biasa lebar relatif terhadap perilaku normalnya?" Itulah pertanyaan yang sebenarnya ingin dijawab oleh strategi mean reversion.
Mean reversion memberi kita logika perdagangan, tetapi memunculkan pertanyaan yang tidak nyaman: bagaimana Anda tahu spread benar-benar akan kembali dan bukan menyimpang selamanya? Di sinilah korelasi dan kointegrasi berpisah. Ini layak mendapat perhatian:
Korelasi mengukur kekuatan hubungan linear antara dua variabel. Dua saham bisa memiliki korelasi 0,9 dan tetap menjadi pairs trade yang buruk, karena korelasi tidak mengatakan apa pun tentang apakah spread di antara keduanya stabil atau mean-reverting.
Kointegrasi menggambarkan hubungan ekuilibrium jangka panjang antara deret waktu non-stasioner. Dua deret harga terkointegrasi jika ada kombinasi linear dari keduanya yang stasioner, berfluktuasi di sekitar mean yang stabil alih-alih menyimpang. Itulah properti yang sebenarnya Anda butuhkan.
Kedua saham bisa sama-sama naik bertahun-tahun, lalu menyimpang selamanya. Korelasi tinggi, tanpa kointegrasi, tidak ada perdagangan yang andal. Menguji kointegrasi menggunakan uji Engle-Granger atau prosedur Johansen memberi Anda dasar yang lebih defensif untuk mengasumsikan spread akan kembali. Perlu dicatat bahwa PCA adalah cerita berbeda di sini, dan tidak akan saya bahas dalam artikel ini.
Memahami teori satu hal; menerjemahkannya menjadi strategi yang berfungsi adalah hal lain. Beralih dari intuisi ke alur kerja kuantitatif yang realistis melibatkan lima langkah, dan melewatkan salah satunya cenderung menghasilkan strategi yang tampak bagus di atas kertas namun runtuh dalam praktik.
Pairs trading sederhana adalah pintu masuk, bukan batas atas. Setelah Anda nyaman dengan mekanika inti, pendekatannya biasanya berkembang ke dua arah.
Pendekatan multi-aset memodelkan hubungan di antara keranjang sekuritas alih-alih pasangan individual. Pendekatan berbasis faktor mengeluarkan imbal hasil sistematis menggunakan faktor pasar atau sektor yang umum, lalu memperdagangkan salah harga residual. PCA menskalakan ini ke ratusan aset: mengidentifikasi sumber utama variasi bersama, lalu memperdagangkan imbal hasil yang tidak dijelaskan oleh komponen tersebut.
Taruhan dasarnya sama (salah harga residual akan kembali), tetapi kerangka statistik untuk menemukannya berbeda. Anda tidak lagi menguji apakah dua deret terkointegrasi. Anda mendekomposisi seluruh penampang imbal hasil dan bertaruh bahwa noise yang tersisa bersifat sementara.
ML telah masuk ke dalam perangkat untuk penemuan hubungan, pembangkitan sinyal, dan deteksi rezim. Ini tidak serta-merta meningkatkan imbal hasil dan memperkenalkan risiko model tersendiri. Strateginya tetap bergantung pada mean reversion. ML adalah cara yang lebih kompleks untuk mencari sinyal yang sama.
Strategi yang lebih canggih tidak menghilangkan risiko yang mendasarinya. Sering kali justru membuat risiko tersebut lebih sulit terlihat hingga terlambat. Berikut mode kegagalan yang perlu dipahami sebelum menjalankan strategi stat arb apa pun.
Hubungan historis yang menjadi dasar strategi Anda adalah deskripsi masa lalu. Konsolidasi industri, perubahan regulasi, pergeseran model bisnis perusahaan: salah satu dari ini dapat secara permanen mengubah hubungan. Ketika itu terjadi, spread tidak kembali. Spread terus bergerak melawan Anda.
Setiap strategi stat arb bertumpu pada asumsi statistik. Jika spread sebenarnya tidak stasioner, jika hedge ratio salah diestimasi, jika jendela lookback dipilih buruk, model akan menghasilkan sinyal yang menyesatkan. Dan bahkan ketika model benar, biaya transaksi menggerus imbal hasil dengan cara yang jarang muncul dalam backtest naif.
Strategi yang tampak menguntungkan sebelum biaya bisa menjadi tidak menguntungkan setelah biaya. Saya juga pernah melihat ini terjadi di pendapatan tetap. Secara teoretis perdagangannya rapi, secara aktual tidak.
Shorting tidak gratis. Biaya peminjaman sekuritas dan risiko buy-in oleh broker menambah biaya nyata. Slippage antara harga model dan harga eksekusi aktual terakumulasi di ratusan transaksi. Dan ketika banyak dana menjalankan strategi serupa, mereka menjadi terekspos pada perilaku satu sama lain.
Kejatuhan kuant Agustus 2007 terjadi justru karena terlalu banyak dana stat arb ekuitas melikuidasi secara bersamaan, dan efek berantai yang timbul tidak ada hubungannya dengan hubungan dasar yang menjadi fondasi strategi tersebut.
Model stat arb dikalibrasi untuk lingkungan pasar tertentu (rezim volatilitas, siklus suku bunga, struktur korelasi). Ketika lingkungan itu berubah, semua asumsi ikut bergeser sekaligus.
Bukan satu pasangan yang runtuh; melainkan seluruh portofolio berperilaku buruk karena sifat statistik yang menjadi dasarnya tidak lagi berlaku. Dinamika spread yang tampak stasioner dalam rezim volatilitas rendah dapat menjadi tidak stabil dalam semalam saat volatilitas melonjak, dan jendela lookback historis tidak akan memperingatkan Anda terlebih dahulu.
Risiko yang paling sulit dideteksi. Dengan cukup banyak parameter dan data historis, Anda bisa menyesuaikan strategi untuk hampir periode apa pun di masa lalu, dan kinerjanya akan merosot tajam saat live. Pengujian out-of-sample adalah langkah pengaman minimum, dan itu pun tidak selalu cukup.
Stat arb kerap disamakan dengan beberapa strategi yang berdekatan.
Arbitrase tradisional mengeksploitasi perbedaan harga yang nyaris mekanis: aset yang sama diperdagangkan pada harga berbeda di dua bursa. Keuntungannya hampir pasti jika Anda bisa mengeksekusi cukup cepat. Statistical arbitrage bertaruh pada konvergensi probabilistik. Profil risikonya sepenuhnya berbeda.
Pairs trading adalah salah satu jenis statistical arbitrage, bukan sinonim bidangnya. Istilahnya sering dipakai bergantian, tetapi stat arb mencakup model multifaktor, strategi berbasis PCA, dan pendekatan machine learning di portofolio besar. Pairs trading adalah tempat kebanyakan orang memulai.
Perdagangan algoritmik adalah kategori yang lebih luas yang menggambarkan strategi eksekusi otomatis apa pun. Statistical arbitrage adalah keluarga spesifik di dalamnya. Market making frekuensi tinggi dan trend following juga bersifat algoritmik, tetapi keduanya bukan stat arb.
Inti dari statistical arbitrage adalah taruhan bahwa hubungan akan bertahan. Anda menemukan dua sekuritas yang secara historis bergerak bersama, menunggu keduanya menyimpang, lalu mengambil posisi untuk menutup celah tersebut. Matematika memformalkan intuisi itu, tetapi intuisi itulah yang menjaga Anda tetap jujur saat matematika menyuruh bertahan, sementara pasar menyuruh lari.
Yang membuat stat arb benar-benar sulit bukan statistiknya. Melainkan bahwa hubungan yang Anda perdagangkan bersaing dengan semua orang lain yang menemukan hubungan yang sama. Saat berhasil, mereka menarik modal. Ketika terlalu banyak modal masuk, strategi berhenti bekerja, kadang bertahap dan kadang sekaligus, seperti yang ditunjukkan pada 2007.
Untuk fondasi statistik, pengujian stasioneritas, dan pemodelan deret waktu, kursus Time Series Analysis in Python adalah langkah berikutnya yang tepat. Untuk backtesting dan alur kerja kuantitatif, kursus Financial Trading in Python membahas implementasi dan evaluasi strategi perdagangan dalam praktik.
Belajar dengan DataCamp
Kursus
Kursus
Kursus
blogs
David Woods
13 mnt
blogs
Hugo Bowne-Anderson
13 mnt
blogs
Dario Radečić
15 mnt
blogs
Javier Canales Luna
14 mnt