
Courses
Giao dịch Tài chính với Python
4 giờ
21.6K
Arbitrage thống kê, thường gọi tắt là stat arb, là một nhóm chiến lược giao dịch định lượng sử dụng các mối quan hệ thống kê giữa các chứng khoán để xác định cơ hội giao dịch tiềm năng. Ý tưởng cốt lõi không phải là dự đoán một cổ phiếu sẽ tăng hay giảm đơn lẻ. Mà là phát hiện sự định giá sai tương đối: khi hai chứng khoán có liên hệ lịch sử tạm thời lệch khỏi mối quan hệ kỳ vọng, và đặt cược rằng chúng sẽ hội tụ trở lại.
Cần làm rõ ngay: arbitrage thống kê không phải arbitrage không rủi ro. Cơ hội mang tính xác suất, và các mối quan hệ làm nền tảng cho chiến lược có thể đổ vỡ hoàn toàn. Tôi đã chứng kiến điều này trực tiếp khi quản lý các vị thế thị trường vốn châu Á tại BlueCrest, nơi một giao dịch trông có vẻ vững chắc về mặt thống kê trên giấy có thể sụp đổ ngay khi chế độ vĩ mô thay đổi.
Bài viết này trình bày cách stat arb vận hành qua giao dịch cặp và hồi quy về trung bình, vì sao đồng liên kết quan trọng hơn tương quan, và các rủi ro thực sự trông như thế nào trong thực tế.
Arbitrage thống kê sử dụng dữ liệu lịch sử và thời gian thực để xác định các mối quan hệ thống kê giữa các chứng khoán. Khi những mối quan hệ đó lệch khỏi trạng thái kỳ vọng, nhà giao dịch sẽ mở các vị thế mua và bán khống bù trừ, mua chứng khoán bị định giá thấp tương đối và bán khống chứng khoán bị định giá cao tương đối, rồi chờ mối quan hệ trở về bình thường.
Cấu trúc mua/bán khống là thứ giúp giảm tiếp xúc với biến động thị trường chung. Nếu thị trường giảm 5%, cả hai chân đều bị ảnh hưởng xấp xỉ như nhau, nên lãi/lỗ đến từ biến động tương đối giữa hai chứng khoán, chứ không phải từ hướng đi của thị trường.
Quy trình tổng quát: xác định các chứng khoán có liên quan, mô hình hóa mối quan hệ lịch sử của chúng, phát hiện khi chênh lệch hiện tại lệch khỏi chuẩn mực lịch sử, mở các vị thế mua và bán khống bù trừ, rồi chờ hội tụ hoặc điều kiện thoát lệnh kích hoạt.
Ví dụ đơn giản: Nếu Pepsi đột nhiên giao dịch ở mức chiết khấu lớn bất thường so với Coke mà không có lý do cơ bản rõ ràng, một chiến lược stat arb sẽ mua Pepsi và bán khống Coke, kỳ vọng chênh lệch sẽ hồi quy. Lợi nhuận đến từ việc chênh lệch thu hẹp lại, không phải từ việc cổ phiếu nào di chuyển theo hướng cụ thể.
Với quy trình cơ bản đó, giao dịch cặp là cách trực quan nhất để thấy nó vận hành. Bạn chọn hai chứng khoán có liên hệ lịch sử, xây dựng một chênh lệch giữa giá của chúng, và giao dịch khi chênh lệch đó di chuyển xa bất thường khỏi hành vi lịch sử: mua cái rẻ, bán khống cái đắt, đóng vị thế nếu chênh lệch hội tụ.
Cần nhấn mạnh: chỉ mỗi tương quan không thiết lập được mối quan hệ ổn định, có thể giao dịch. Hai cổ phiếu có thể tương quan cao nhưng vẫn trôi xa nhau vĩnh viễn. Đó chính xác là nội dung phần tiếp theo.
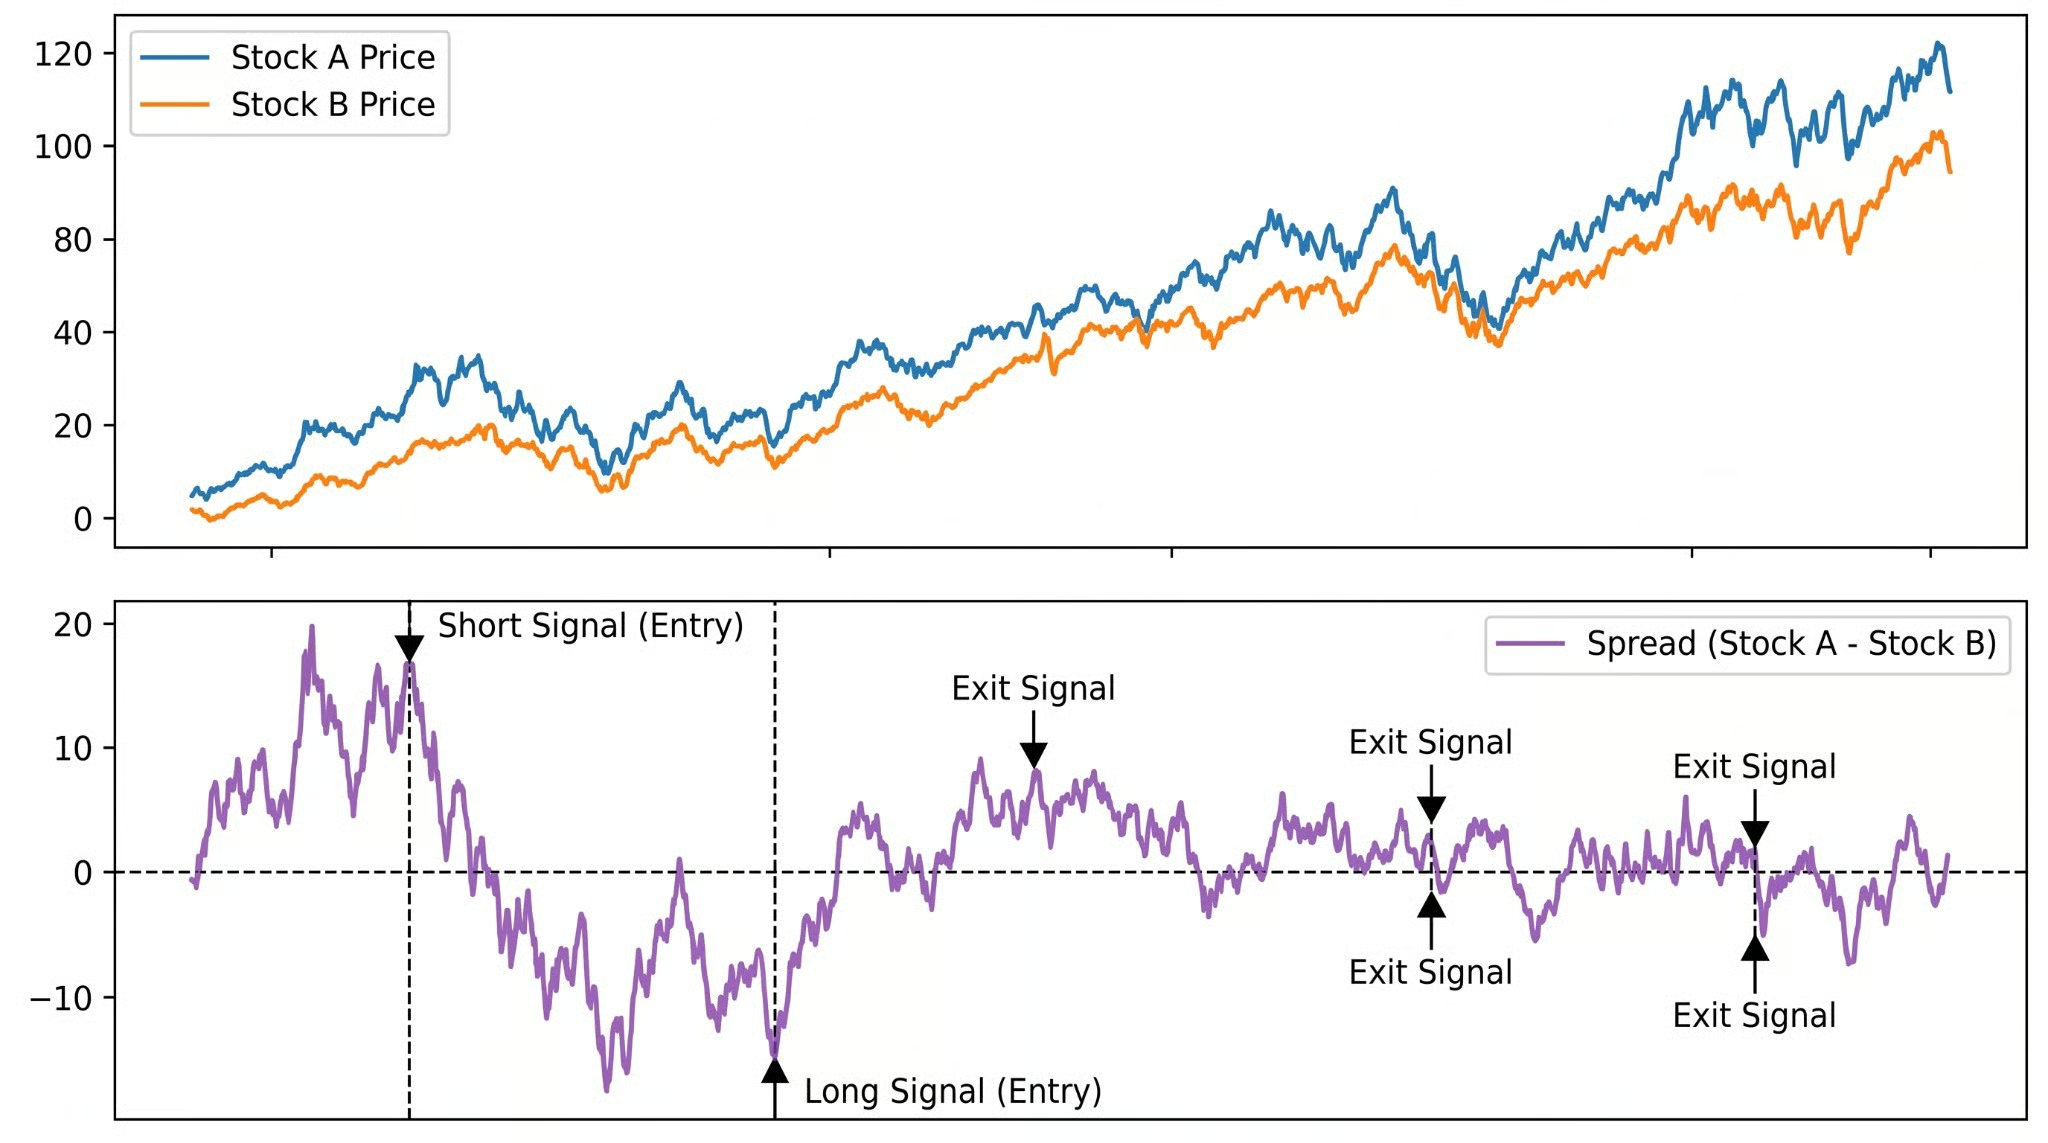
Giá Cổ phiếu A và B (trên) và chênh lệch của chúng (dưới), với các tín hiệu vào/ra được đánh dấu tại các điểm hồi quy chính. Hình ảnh do Tác giả cung cấp.
Giao dịch cặp hoạt động, khi nó hoạt động, là nhờ hồi quy về trung bình: khuynh hướng của một chênh lệch khi rời xa trung bình lịch sử sẽ quay trở lại. Thước đo then chốt là điểm z: (chênh lệch hiện tại − trung bình động) / độ lệch chuẩn. Điểm z +2 cho biết chênh lệch đang cao hơn chuẩn lịch sử hai độ lệch chuẩn, một mức bất thường mà một số chiến lược coi là tín hiệu bán khống.
Điểm z hữu ích vì nó chuẩn hóa tín hiệu. Thay vì hỏi "Chênh lệch này có rộng không?" bạn hỏi "Chênh lệch này có rộng bất thường so với cách nó thường hành xử không?" Đó mới là câu hỏi mà một chiến lược hồi quy về trung bình thực sự cố gắng trả lời.
Hồi quy về trung bình cho chúng ta logic giao dịch, nhưng nó đặt ra một câu hỏi khó chịu: làm sao bạn biết chênh lệch sẽ thực sự hồi quy chứ không trôi xa vĩnh viễn? Đó là lúc tương quan và đồng liên kết rẽ nhánh. Điều này đáng để chú ý:
Tương quan đo lường độ mạnh của mối quan hệ tuyến tính giữa hai biến. Hai cổ phiếu có thể có tương quan 0,9 nhưng vẫn là một giao dịch cặp tệ, vì tương quan không nói gì về việc chênh lệch giữa chúng có ổn định hay hồi quy về trung bình hay không.
Đồng liên kết mô tả mối quan hệ cân bằng dài hạn giữa các chuỗi thời gian không dừng. Hai chuỗi giá được xem là đồng liên kết nếu tồn tại một tổ hợp tuyến tính nào đó của chúng là chuỗi dừng, dao động quanh một trung bình ổn định thay vì trôi dạt. Đó mới là thuộc tính bạn thực sự cần.
Cả hai cổ phiếu có thể cùng xu hướng tăng nhiều năm, rồi tách ra vĩnh viễn. Tương quan cao, không đồng liên kết, không có giao dịch đáng tin cậy. Kiểm định đồng liên kết bằng kiểm định Engle–Granger hoặc thủ tục Johansen cho bạn cơ sở vững vàng hơn để giả định chênh lệch sẽ hồi quy. Lưu ý rằng PCA là câu chuyện khác, và tôi sẽ không bàn sâu trong bài viết này.
Hiểu lý thuyết là một chuyện; chuyển nó thành một chiến lược vận hành lại là chuyện khác. Đi từ trực giác đến quy trình định lượng thực tế gồm năm bước, và bỏ qua bất kỳ bước nào thường tạo ra các chiến lược nhìn đẹp trên giấy nhưng sụp đổ trong thực tế.
Giao dịch cặp đơn giản là điểm khởi đầu, không phải trần. Khi bạn đã quen với cơ chế cốt lõi, cách tiếp cận thường mở rộng theo hai hướng.
Cách tiếp cận đa tài sản mô hình hóa mối quan hệ giữa các rổ chứng khoán thay vì từng cặp riêng lẻ. Cách tiếp cận dựa trên nhân tố loại bỏ lợi nhuận hệ thống bằng các nhân tố thị trường hoặc ngành chung, rồi giao dịch phần định giá sai còn lại. PCA mở rộng điều này trên hàng trăm tài sản: xác định nguồn biến động chung chính, rồi giao dịch phần lợi nhuận mà các thành phần đó không giải thích được.
Cược nền tảng vẫn như cũ (định giá sai phần dư sẽ hồi quy), nhưng khung thống kê để tìm chúng thì khác. Bạn không còn kiểm định xem hai chuỗi có đồng liên kết hay không. Bạn đang phân rã toàn bộ mặt cắt lợi nhuận và đặt cược rằng nhiễu còn lại chỉ là tạm thời.
ML đã gia nhập bộ công cụ cho khám phá mối quan hệ, tạo tín hiệu và nhận diện chế độ thị trường. Nó không tự động cải thiện lợi nhuận và mang theo rủi ro mô hình riêng. Các chiến lược vẫn phụ thuộc vào hồi quy về trung bình. ML là cách phức tạp hơn để tìm cùng một tín hiệu.
Các chiến lược tinh vi hơn không loại bỏ rủi ro nền tảng. Chúng thường chỉ khiến các rủi ro đó khó nhận thấy hơn cho đến khi quá muộn. Đây là những dạng thất bại đáng để hiểu trước khi vận hành bất kỳ chiến lược stat arb nào.
Mối quan hệ lịch sử mà bạn xây dựng chiến lược chỉ là mô tả quá khứ. Sáp nhập ngành, thay đổi quy định, chuyển đổi mô hình kinh doanh: bất kỳ điều nào cũng có thể làm thay đổi vĩnh viễn mối quan hệ. Khi điều đó xảy ra, chênh lệch không hồi quy. Nó tiếp tục đi ngược lại bạn.
Mọi chiến lược stat arb đều dựa trên các giả định thống kê. Nếu chênh lệch thực ra không dừng, nếu tỷ lệ phòng hộ ước lượng sai, nếu cửa sổ hồi cứu được chọn kém, mô hình sẽ tạo ra tín hiệu sai lệch. Và ngay cả khi mô hình đúng, chi phí giao dịch bào mòn lợi nhuận theo những cách hiếm khi xuất hiện trong các backtest ngây thơ.
Một chiến lược trông có lãi trước chi phí có thể trở thành lỗ sau khi tính chi phí. Tôi cũng đã thấy điều này xảy ra trong thu nhập cố định. Giao dịch trên lý thuyết thì gọn gàng, giao dịch thực tế thì không.
Bán khống không miễn phí. Phí cho vay chứng khoán và rủi ro bị môi giới gọi mua bù khiến chi phí thực tăng lên. Trượt giá giữa mức điền lệnh trong mô hình và thực tế tích lũy qua hàng trăm giao dịch. Và khi nhiều quỹ vận hành chiến lược tương tự, họ trở nên nhạy cảm với hành vi của nhau.
Sự cố sụp đổ định lượng tháng 8/2007 xảy ra chính vì quá nhiều quỹ equity stat arb thanh lý đồng thời, và hiệu ứng dây chuyền sau đó không liên quan gì đến các mối quan hệ nền tảng mà những chiến lược đó dựa vào.
Các mô hình stat arb được hiệu chỉnh cho một môi trường thị trường nhất định (chế độ biến động, chu kỳ lãi suất, cấu trúc tương quan). Khi môi trường đó thay đổi, mọi giả định đều dịch chuyển cùng lúc.
Không phải một cặp bị đổ vỡ; là toàn bộ danh mục cư xử bất thường vì các thuộc tính thống kê mà nó dựa vào không còn đúng nữa. Động lực chênh lệch tưởng như dừng trong chế độ biến động thấp có thể trở nên bất ổn chỉ sau một đêm khi biến động tăng vọt, và các cửa sổ lịch sử sẽ không cảnh báo bạn trước.
Rủi ro xảo quyệt nhất. Với đủ tham số và dữ liệu lịch sử, bạn có thể khớp một chiến lược với gần như bất kỳ giai đoạn quá khứ nào, và nó sẽ suy giảm mạnh trong giao dịch thực tế. Kiểm định ngoài mẫu là biện pháp tối thiểu, và ngay cả vậy cũng không phải lúc nào đủ.
Stat arb thường bị nhầm lẫn với một số chiến lược lân cận.
Arbitrage truyền thống khai thác các chênh lệch giá gần như cơ học: cùng một tài sản giao dịch ở các mức giá khác nhau trên hai sàn. Lợi nhuận gần như chắc chắn nếu bạn thực hiện đủ nhanh. Arbitrage thống kê đặt cược vào sự hội tụ mang tính xác suất. Hồ sơ rủi ro hoàn toàn khác nhau.
Giao dịch cặp là một dạng cụ thể của arbitrage thống kê, không phải từ đồng nghĩa. Hai thuật ngữ thường được dùng thay thế, nhưng stat arb bao hàm các mô hình đa nhân tố, chiến lược dựa trên PCA và các cách tiếp cận học máy trên danh mục lớn. Giao dịch cặp là nơi hầu hết mọi người bắt đầu.
Giao dịch thuật toán là phạm trù rộng hơn mô tả bất kỳ chiến lược thực thi tự động nào. Arbitrage thống kê là một nhánh cụ thể trong đó. Tạo lập thị trường tần suất cao và theo xu hướng cũng là thuật toán, nhưng không phải stat arb.
Cốt lõi của arbitrage thống kê là đặt cược rằng các mối quan hệ sẽ duy trì. Bạn tìm hai chứng khoán từng di chuyển cùng nhau, chờ chúng phân kỳ, và vào vị thế để khoảng cách đóng lại. Toán học giúp chính thức hóa trực giác đó, nhưng trực giác mới là thứ giữ bạn tỉnh táo khi toán học bảo giữ vị thế, còn thị trường bảo chạy.
Điều khiến stat arb thực sự khó không phải là thống kê. Mà là các mối quan hệ bạn giao dịch phải cạnh tranh với mọi người khác đã tìm ra các mối quan hệ tương tự. Khi chúng hiệu quả, chúng thu hút vốn. Khi chúng thu hút quá nhiều vốn, chúng ngừng hiệu quả, đôi khi từ từ và đôi khi trong chớp mắt, như năm 2007 đã cho thấy.
Về nền tảng thống kê, kiểm định tính dừng và mô hình chuỗi thời gian, khóa học Phân tích chuỗi thời gian bằng Python là bước tiếp theo phù hợp. Với backtest và quy trình định lượng, khóa học Giao dịch tài chính bằng Python hướng dẫn triển khai và đánh giá chiến lược giao dịch trong thực tế.
Học cùng DataCamp
Courses
Courses
Courses
blogs
Matt Crabtree
10 phút
